
يقدم بنك أوف أمريكا (BAC) خدمات مصرفية وإقراضية وإدارة ثروات وخدمات أسواق رأس المال للأسر والشركات والعملاء المؤسسيين. يوفر نشاط الإقراض الممول بالودائع دخلاً متكرراً من الفوائد، بينما يعمل ميريل والبنك الخاص على توسيع رسوم الاستثمار وعلاقات العملاء. تحدد إعادة تسعير القروض وتكاليف التمويل والكفاءة التشغيلية ما إذا كان نمو الميزانية العمومية سيُترجم إلى أرباح أقوى وعوائد على السهم.
أظهر الربع الأخير تعافياً أقوى في دخل الخدمات المصرفية الأساسية بينما أضعفت رسوم تنظيمية الربحية المُبلَّغ عنها. إيرادات بنك أوف أمريكا للربع الثالث من 2026 ارتفعت بنسبة 3% لتصل إلى 29.96 مليار دولار، مع نمو صافي دخل الفوائد بنسبة 8%. بلغ ربح السهم المعدَّل 1.08 دولار، في حين خفّض تسوية بقيمة 1.2 مليار دولار ربح السهم وفق مبادئ المحاسبة المقبولة عموماً (GAAP) إلى 0.91 دولار. الاختبار القادم هو ما إذا كانت إعادة تسعير القروض ونمو الثروات قادرَيْن على استعادة الرافعة التشغيلية.
يتمحور توقع سهم BAC لعام 2026 الآن حول وجهتَي نظر متنافستَين:
- حالة التعافي في الخدمات المصرفية الأساسية: قد تؤدي إعادة تسعير القروض والرسوم المتكررة على الثروات إلى زيادة الأرباح إذا ظلت تكاليف الودائع قابلة للإدارة وأصبح الاستثمار في الامتثال أكثر كفاءة.
- حالة ضغط التكاليف والرسوم: قد تمتص رسوم التداول والخدمات المصرفية الأضعف مكاسب دخل الفوائد إذا ظلت النفقات ومتطلبات رأس المال مرتفعة في جميع أنحاء المنشأة.
يستعرض هذا الدليل توقع سهم BAC وسيناريوهات أسعار 2026 والمخاطر الرئيسية وتوقعات المحللين، مستنداً إلى إفصاح الأرباح الصادر في 14 أكتوبر والعرض التقديمي الرسمي وبيانات السوق حتى 21 أكتوبر، إضافةً إلى كيفية شراء سهم BAC على BingX TradFi باستخدام USDT أو USDC.
أهم 5 أمور يجب أن يعرفها مستثمرو بنك أوف أمريكا في أكتوبر 2026
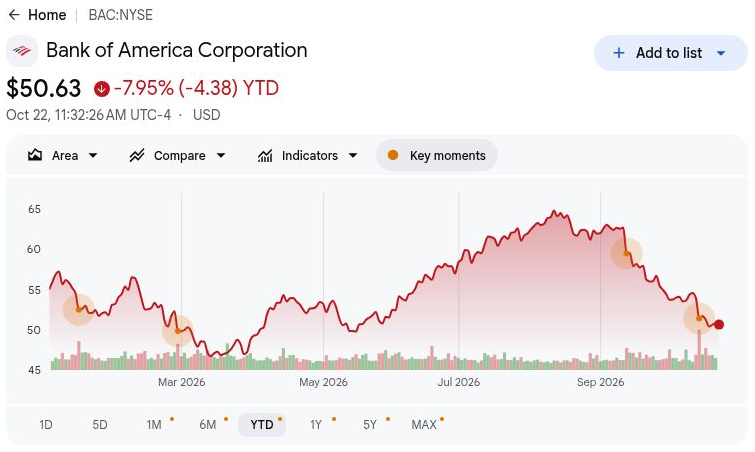
- أغلق سهم BAC عند 50.78 دولار في 21 أكتوبر، منخفضاً بنسبة 7.67% منذ بداية العام: لا تزال الأسهم دون مستواها في مطلع العام، مما يجعل سيناريو الصعود عند 68 دولاراً مرهوناً برافعة تشغيلية أقوى. تستلزم المكاسب المستمرة أن تُحسّن إعادة تسعير القروض عوائد المساهمين، بدلاً من الاعتماد على تعافٍ تلقائي في نشاط أسواق رأس المال.
- ارتفعت إيرادات الربع الثالث إلى 29.96 مليار دولار من 29.04 مليار دولار قبل عام: تراجعت المبيعات من 31.56 مليار دولار في الربع الثاني، مما يعكس ضعفاً تسلسلياً. غير أن دخل الفوائد ورسوم الثروات أسهما في النمو، مما يجعل التمييز بين التقدم المصرفي المتكرر والتعافي الواسع في أسواق رأس المال أمراً بالغ الأهمية.
- بلغت أرصدة عملاء إدارة الثروات 5.1 تريليون دولار مع توسع علاقات العملاء: توفر الأرصدة في 30 سبتمبر وتدفقات الأصول الخاضعة للإدارة البالغة 20 مليار دولار ربع سنوياً دليلاً على الطلب الاستثماري. ستحدد الاحتفاظ بالأصول وعوائد الرسوم وتكاليف الخدمة مقدار ما يُترجَم من ذلك الحجم إلى أرباح.
- يوفر تفويض تمويل Broadcom للذكاء الاصطناعي فرصة نمو إضافية: عمل بنك أوف أمريكا وكيلاً مشتركاً للطرح في صفقة يقودها Apollo أُعلن عنها في يونيو. ستحدد تفويضات التمويل المستقبلية والرسوم المعترف بها ما إذا كان هذا التموضع المؤسسي سيتطور إلى نمو مستدام في الإيرادات.
- تدعم نسبة رأس المال من الفئة الأولى (CET1) البالغة 10.9% الإقراض وتوزيعات المساهمين: أبلغ BAC عن 6 مليارات دولار من عمليات إعادة الشراء إلى جانب 2.2 مليار دولار من توزيعات الأرباح العادية خلال الربع الثالث. يوفر هذا دعماً للعوائد على السهم، وإن كان الحفاظ على هامش رأس المال وتحسين الربحية سيكونان ضروريين لتحقيق قيمة طويلة الأمد للمساهمين.
ما هو بنك أوف أمريكا (BAC)؟
بنك أوف أمريكا مصرف عالمي وشركة خدمات مالية تخدم المستهلكين والشركات الصغيرة والشركات الكبرى والمستثمرين المؤسسيين والأفراد الأثرياء. يوفر قطاع الخدمات المصرفية للأفراد الودائع وبطاقات الائتمان والقروض، بينما يخدم قطاع الخدمات المصرفية العالمية احتياجات التمويل المؤسسي والخزينة. يُولِّد ميريل والبنك الخاص رسوم إدارة الاستثمار، وتوفر الأسواق العالمية خدمات التداول والتمويل. تأتي الإيرادات من هوامش الفوائد ورسوم الاستشارة والمعاملات وإدارة الأصول ونشاط العملاء، مما يجعل تكاليف التمويل وكفاءة رأس المال محورَين أساسيَّين للربحية.
تركز استراتيجية نمو بنك أوف أمريكا على توسيع علاقات العملاء وزيادة إيرادات إدارة الثروات وتحسين الإنتاجية من خلال الخدمات المصرفية الرقمية. في يونيو 2026، عمل البنك وكيلاً مشتركاً للطرح في شريحة A2 من تمويل Broadcom للذكاء الاصطناعي XPV بقيمة 35 مليار دولار بقيادة Apollo، وهو مبلغ المعاملة وليس إيرادات البنك. تعمل الشركة أيضاً على توسيع استخدام الذكاء الاصطناعي بين موظفيها، إذ يستخدم أكثر من 200,000 موظف أدوات عبر أكثر من 300 تطبيق معتمد. مع بلوغ أرصدة عملاء الثروات في الربع الثالث 5.1 تريليون دولار، تهدف هذه المبادرات إلى تعميق العلاقات وزيادة دخل الرسوم مع ضبط تكاليف الخدمة.
نظرة عامة على أرباح بنك أوف أمريكا (BAC) للربع الثالث من 2026: نمو دخل الفوائد رغم التسوية وضغط الرسوم
أبلغ بنك أوف أمريكا عن إيرادات بلغت 29.96 مليار دولار في الربع الثالث من 2026، بارتفاع 3% على أساس سنوي لكن بانخفاض عن 31.56 مليار دولار في الربع الثاني، مدعومةً بإعادة تسعير القروض ورسوم الثروات. ارتفع صافي دخل الفوائد 8% ليصل إلى 16.45 مليار دولار، في حين تراجع ربح السهم المخفَّف وفق GAAP إلى 0.91 دولار إثر تسوية تنظيمية بقيمة 1.2 مليار دولار. مع ربح سهم معدَّل بلغ 1.08 دولار ونسبة CET1 بلغت 10.9%، يتوقف نمو الأرباح المستقبلية على الانضباط في التمويل وتعزيز نشاط الرسوم والسيطرة على النفقات.
|
المقياس المالي |
التوجيه / التوافق |
المُبلَّغ / الفعلي |
المفاجأة |
|
الإيرادات |
29.04 مليار دولار - الربع الثالث 2025 |
29.96 مليار دولار |
تحسُّن. ارتفاع بنسبة 3% على أساس سنوي. |
|
صافي دخل الفوائد |
15.23 مليار دولار - الربع الثالث 2025 |
16.45 مليار دولار |
توسُّع. ارتفاع بنسبة 8% على أساس سنوي. |
|
ربح السهم المخفَّف وفق GAAP |
1.04 دولار - الربع الثالث 2025 |
0.91 دولار |
أدنى. انخفاض بنسبة 13% على أساس سنوي. |
|
ربح السهم المخفَّف المعدَّل |
يستثني رسوم التسوية |
1.08 دولار |
معدَّل. أعلى بـ 0.17 دولار من GAAP. |
|
المصروفات غير المتعلقة بالفوائد |
~17.3 مليار دولار - الربع الثالث 2025 |
19.7 مليار دولار |
أعلى. ارتفاع بنحو 14%. |
|
إيرادات إدارة الثروات |
6.31 مليار دولار - الربع الثالث 2025 |
7.12 مليار دولار |
توسُّع. ارتفاع بنسبة 13% على أساس سنوي. |
|
رسوم الخدمات المصرفية الاستثمارية |
~2.0 مليار دولار - الربع الثالث 2025 |
1.8 مليار دولار |
أدنى. انخفاض بنسبة 11% على أساس سنوي. |
|
نسبة CET1 |
11.2% - الربع الثاني 2026 |
10.90% |
أدنى. انخفاض بنحو 0.4 نقطة. |
- ارتفعت إيرادات الربع الثالث بنسبة 3% لتصل إلى 29.96 مليار دولار. تراجعت الإيرادات بنسبة 5% على أساس تسلسلي رغم النمو السنوي، مما يعكس ضعفاً في نشاط أسواق رأس المال بعد الربع الثاني الأقوى. سيكون الطلب المستمر على القروض وتوسع إدارة الثروات مهمَّيْن للحفاظ على زخم الأرباح.
- ارتفع صافي دخل الفوائد بنسبة 8% ليصل إلى 16.45 مليار دولار. دفع ارتفاع أرصدة القروض وإعادة تسعير الأصول ذات السعر الثابت الأداءَ في جميع أرجاء نشاط الخدمات المصرفية الممول بالودائع. قد يدعم استمرار طلب الإقراض والاحتفاظ بالودائع الأرباحَ، وإن كانت تكاليف التمويل تؤثر في الربحية.
- تراجع ربح السهم المخفَّف وفق GAAP إلى 0.91 دولار مع ارتفاع تكاليف التسوية. بلغت المصروفات غير المتعلقة بالفوائد 19.7 مليار دولار، في حين بلغت التسوية التنظيمية 1.2 مليار دولار. خفّضت رسوم الامتثال المرتفعة الربحية المُبلَّغ عنها، مما يجعل كفاءة التكاليف أمراً بالغ الأهمية مع تطبيع نشاط السوق.
- بلغت أرصدة عملاء إدارة الثروات 5.1 تريليون دولار. بلغت تدفقات الأصول الخاضعة للإدارة ربع السنوية 20 مليار دولار، مما يدعم 4.5 مليار دولار من رسوم إدارة الأصول عبر نشاط إدارة الثروات. يعزز توسيع الأصول المدرّة للرسوم الإيرادات المتكررة ويقلل الاعتماد على نشاط التداول والخدمات المصرفية الاستثمارية.
- انخفضت رسوم الخدمات المصرفية الاستثمارية بنسبة 11% لتصل إلى 1.8 مليار دولار. أضغط ضعف نشاط المعاملات على النتائج الفصلية، رغم وصف الإدارة خطوط أنابيب الخدمات المصرفية الاستثمارية بأنها قوية. سيكون استئناف التفويضات الاستشارية وإتمام معاملات التمويل والحفاظ على انضباط النفقات أمراً مهماً لنمو الإيرادات المستقبلية.
توقعات استثمار بنك أوف أمريكا (BAC) لعام 2026: سيناريو الصعود عند 68 دولاراً مقابل سيناريو الهبوط عند 45 دولاراً
تتوقف توقعات بنك أوف أمريكا لعام 2026 على ما إذا كانت إعادة تسعير القروض ونمو الثروات قادرَيْن على إعادة بناء الربحية بعد رسوم التسوية. يُظهر دخل الفوائد المرتفع تقدماً، في حين تجعل رسوم أسواق رأس المال الأضعف والنفقات المتصاعدة الرافعةَ التشغيلية محوراً أساسياً للتقييم. تعكس السيناريوهات التحريرية التالية كيف يمكن لتكاليف التمويل ونشاط العملاء وتخصيص رأس المال أن تُشكّل النتائج حتى ديسمبر 2026.
سيناريو الصعود: إعادة تسعير القروض ونمو الثروات يدفعان BAC نحو 68 دولاراً
ستزيد العوائد الأعلى من الإقراض الممول بالودائع من الأرباح بينما توفر الرسوم المتكررة على الثروات محركاً نمو إضافياً. ارتفع صافي دخل الفوائد في الربع الثالث بنسبة 8% وزادت رسوم إدارة الأصول بنسبة 16%، مما يدل على أن كلا النشاطَين يمكن أن يتوسعا رغم تراجع الأسواق. إذا تجاوز نمو تلك الإيرادات النفقاتِ الأساسية الكامنة، يمكن لـ BAC تحسين الربحية دون الحاجة إلى ربع تداول استثنائي آخر.
سيكتسب سيناريو 68 دولاراً زخماً إذا تجاوز صافي دخل الفوائد مستوى الربع الثالث وظلت تدفقات الثروات إيجابية. سيساعد تجنب رسوم أخرى بحجم التسوية والحفاظ على هامش رأس المال في تحويل ذلك النمو إلى أرباح أقوى على السهم.
السيناريو الأساسي: استقرار الخدمات المصرفية الأساسية يبقي BAC بين 54 و60 دولاراً
يمكن لدخل الفوائد المتكرر ورسوم الثروات الحفاظ على الأرباح حتى لو تحسّنت الخدمات المصرفية الاستثمارية والتداول تدريجياً. بلغت إيرادات الثروات في الربع الثالث 7.12 مليار دولار، مما ساعد في تعويض الضعف في الأنشطة الحساسة للمعاملات وأثر ارتفاع النفقات. يفترض السيناريو الأساسي استمرار تلك المساهمات الأساسية، مما ينتج تقدماً معتدلاً في الأرباح مع ترك المنافسة في التمويل والإنفاق على الامتثال دون حل.
سيتناسب نطاق 54 إلى 60 دولاراً مع طلب قوي على القروض وتدفقات ثروات إيجابية وخسائر ائتمانية خاضعة للسيطرة. ستدعم كفاءة النفقات الأفضل الطرفَ الأعلى، في حين قد يمتص استمرار ضعف الرسوم ما يكفي من التقدم المصرفي للحد من التعافي.
سيناريو الهبوط: ضعف الرسوم وارتفاع التكاليف يسحبان BAC نحو 45 دولاراً
ستُعرّض إيرادات أسواق رأس المال الأضعف BAC بصورة أكبر لتكاليف التمويل والامتثال والتشغيل، مما يقلل الأرباح المحتجزة من نشاطه المصرفي. انخفضت رسوم الخدمات المصرفية الاستثمارية في الربع الثالث بنسبة 11% وتراجعت المبيعات والتداول بنسبة 5%، رغم قوة دخل الفوائد. إذا تراجع نشاط العملاء أكثر، فقد لا توفر نمو الودائع والقروض حماية كافية للأرباح في مواجهة النفقات المرتفعة.
سيصبح سيناريو 45 دولاراً أكثر احتمالاً إذا ضعفت الرسوم جنباً إلى جنب مع ارتفاع تكاليف الودائع أو الرسوم الائتمانية. ستحتاج مكاسب دخل الفوائد حينئذٍ إلى المساهمة أكثر لمجرد استقرار الأرباح، مما يترك دعماً أقل لعمليات إعادة الشراء والتقييم الأعلى.
توقعات سعر سهم BAC لعام 2026 من قِبَل محللي وول ستريت
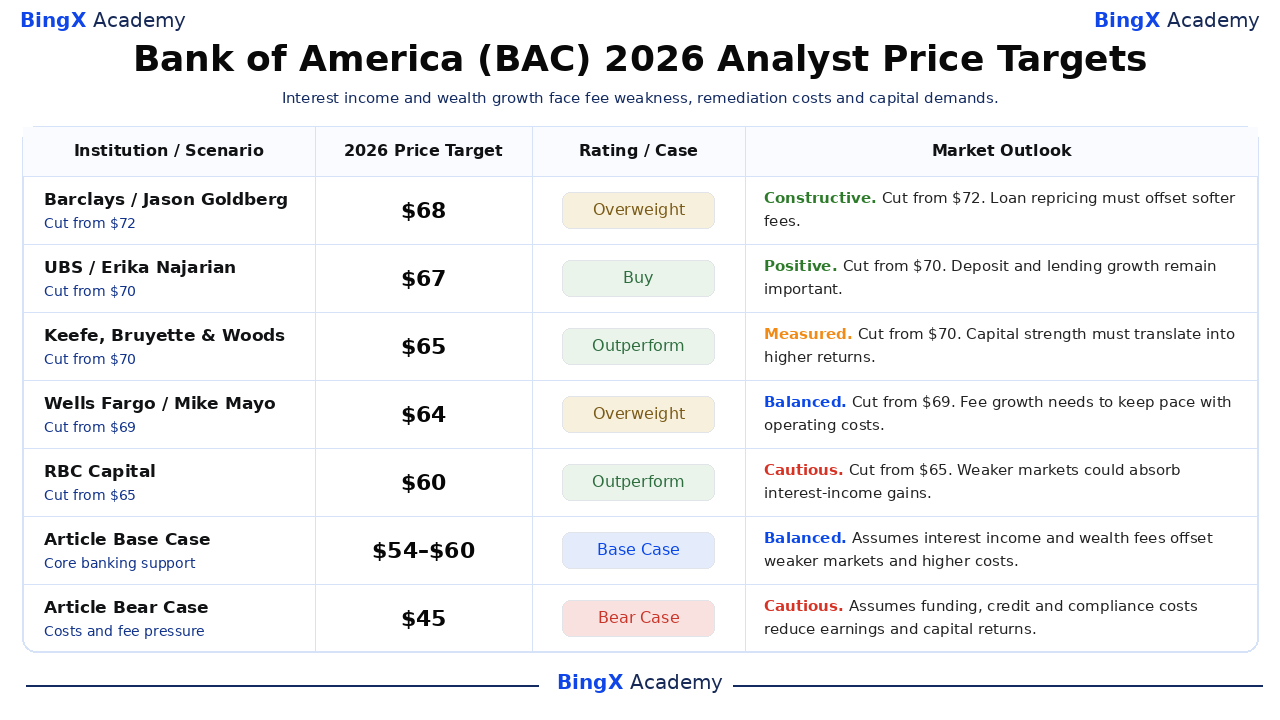
الأهداف التالية هي نقاط مرجعية من أبحاث أطراف ثالثة مؤرَّخة لأسهم بنك أوف أمريكا العادية، وتستخدم عموماً آفاقاً زمنية لاثني عشر شهراً تمتد لما بعد عام 2026. وهي ليست أسعاراً مضمونة ولا مطابقة لسيناريوهات ديسمبر الواردة في هذا المقال. تُظهر التخفيضات اللاحقة للأرباح أن التقييمات البنّاءة يمكن أن تتعايش مع توقعات أرباح أدنى وافتراضات تقييم أقل.
|
المؤسسة / السيناريو |
السعر المستهدف لعام 2026 |
التصنيف / الحالة |
توقعات السوق |
|
باركليز |
68 دولاراً |
Overweight (أعلى من الوزن) |
بنّاء. 2026-10-15: خُفِّض من 72 دولاراً؛ أُبقي على تصنيف Overweight. الرأي التحريري: يجب أن تُعوِّض إعادة تسعير القروض الرسومَ الأضعف. |
|
UBS |
67 دولاراً |
Buy (شراء) |
إيجابي. 2026-10-05: خُفِّض من 70 دولاراً؛ أُبقي على تصنيف Buy. الرأي التحريري: نمو الودائع والإقراض لا يزال مهماً. |
|
Keefe, Bruyette & Woods |
65 دولاراً |
Outperform (أداء أعلى من المعدل) |
متوازن. 2026-10-15: خُفِّض من 70 دولاراً؛ أُبقي على تصنيف Outperform. الرأي التحريري: يجب أن تُترجَم قوة رأس المال إلى عوائد أعلى. |
|
ويلز فارغو |
64 دولاراً |
Overweight (أعلى من الوزن) |
متوازن. 2026-10-15: خُفِّض من 69 دولاراً؛ أُبقي على تصنيف Overweight. الرأي التحريري: يجب أن يواكب نمو الرسوم تكاليف التشغيل. |
|
RBC Capital |
60 دولاراً |
Outperform (أداء أعلى من المعدل) |
حذر. 2026-10-15: خُفِّض من 65 دولاراً؛ أُبقي على تصنيف Outperform. الرأي التحريري: قد تمتص الأسواق الأضعف مكاسب دخل الفوائد. |
|
السيناريو الأساسي للمقال |
54–60 |
السيناريو الأساسي |
متوازن. السيناريو التحريري لديسمبر 2026. يفترض أن الخدمات المصرفية الأساسية تعوّض الرسوم الأضعف والنفقات. |
|
سيناريو هبوط المقال |
45 دولاراً |
سيناريو الهبوط |
حذر. السيناريو التحريري لديسمبر 2026. يفترض أن ضغوط التمويل والائتمان تقلص العوائد. |
كيفية شراء سهم بنك أوف أمريكا (BAC) على BingX
اشترِ أسهم بنك أوف أمريكا واحتفظ بها من خلال BingX Stocks Trading باستخدام USDT أو USDC، وفقاً لشروط الإدراج وأهلية الحساب. يوفر بنك أوف أمريكا تعرضاً للخدمات المصرفية للأفراد والإقراض وإدارة الثروات والخدمات المالية المؤسسية. يمكن للمستخدمين المؤهلين تحديد حجم المراكز وفقاً لأهدافهم الاستثمارية دون استخدام الرافعة المالية أو دفع رسوم تمويل دائمة.
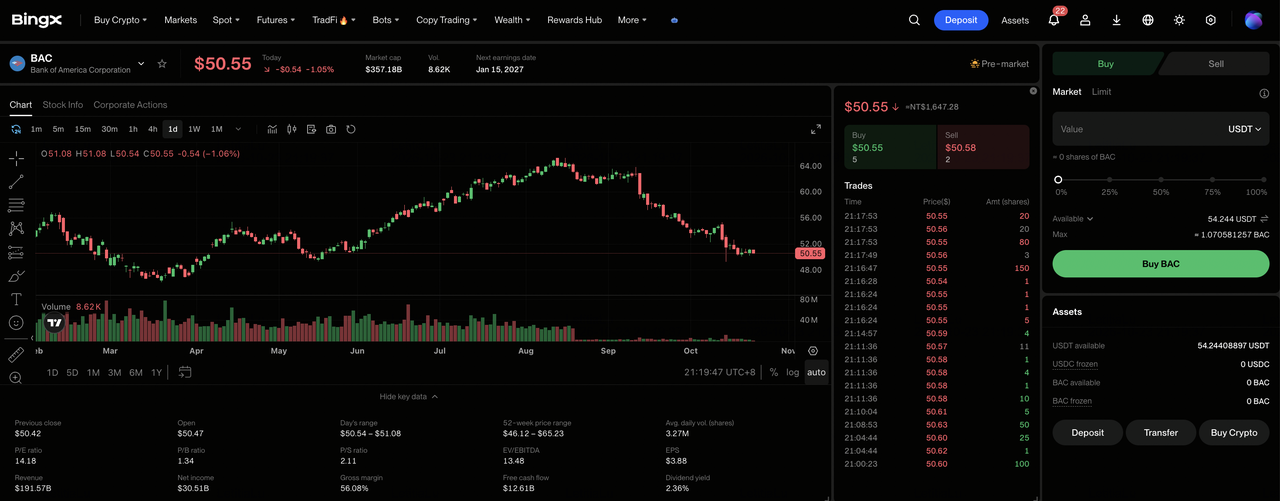
الخطوة الأولى: الوصول إلى BingX Stocks Trading. سجِّل حساباً أو سجِّل الدخول إلى BingX، وأكمل التحقق من الهوية المطلوب، وانتقل إلى "TradFi > Stocks". اقبل إفصاح مخاطر تداول الأسهم إذا كنت تصل إلى المنتج لأول مرة.
الخطوة الثانية: إعداد USDT أو USDC. تأكد من وجود أموال كافية في حساب Spot لإتمام عملية الشراء. انقل USDT أو USDC من حساب Fund أو حساب Wealth إذا لزم الأمر. راجع الحد الأدنى لمبلغ الطلب وأهلية الحصص الجزئية للسهم المختار قبل تحديد حجم الاستثمار.
الخطوة الثالثة: اختيار بنك أوف أمريكا (BAC). افتح سوق الأسهم، وابحث عن بنك أوف أمريكا (BAC)، وتأكد من توفر السهم في حسابك. راجع هوية الشركة وسعر السهم الحالي وجلسة التداول وأنواع الأوامر المتاحة.
الخطوة الرابعة: شراء أسهم بنك أوف أمريكا. اختر "Buy" (شراء)، وأدخل مبلغ الاستثمار المسموح به أو كمية الأسهم، واختر أمر السوق أو أمر الحد المدعوم. تستخدم أوامر السوق الأسعار المتاحة خلال الجلسات المدعومة، بينما تتطلب أوامر الحد السعر المحدد أو أفضل منه وسيولة كافية للتنفيذ.
الخطوة الخامسة: مراجعة مراكزك وإدارتها. افتح "Stocks > Positions" لمراقبة أسهم BAC والأرباح أو الخسائر غير المحققة. استخدم All Orders لمراجعة المعاملات أو بيع الأسهم عند الحاجة. يؤثر تسوية T+1 عموماً على موعد إمكانية سحب عائدات البيع، وليس على موعد إمكانية بيع الأسهم المشتراة.
أهم 5 مخاطر يجب على مستثمري بنك أوف أمريكا مراقبتها في 2026
تدعم نشاط الودائع لبنك أوف أمريكا وعمله المتوسع في إدارة الثروات وعلاقاته المتنوعة مع العملاء توقعاته للأرباح. غير أن تكاليف التمويل ونفقات الامتثال ونشاط أسواق رأس المال وجودة الائتمان قد تضغط على الربحية وعوائد المساهمين.
- قد يضغط ضعف نشاط العملاء على الإيرادات: بلغت إيرادات المبيعات والتداول في الربع الثالث 5.1 مليار دولار، بانخفاض 5% رغم تعافي نشاط الأسهم. قد تؤدي أحجام التداول الأضعف أو أرصدة التمويل إلى تراجع الأرباح والعوائد على رأس المال.
- قد تقيّد ارتفاع تكاليف التشغيل الهوامش: بلغت المصروفات غير المتعلقة بالفوائد في الربع الثالث 19.7 مليار دولار، بما فيها رسوم تسوية بقيمة 1.2 مليار دولار. قد تُضعف تكاليف الامتثال والتكنولوجيا المرتفعة الربحية إذا نما دخل الفوائد ورسوم الثروات بوتيرة أبطأ.
- قد تحدّ تأخيرات الخدمات المصرفية الاستثمارية من نمو الرسوم: بلغت رسوم الخدمات المصرفية الاستثمارية في الربع الثالث 1.8 مليار دولار، بانخفاض 11% رغم وصف الإدارة خطوط الأنابيب بأنها قوية. قد تقلل عمليات الاندماج المتأخرة أو نشاط الاكتتاب أو إتمام المعاملات من رؤية الإيرادات المستقبلية.
- قد تقيّد متطلبات رأس المال عوائد المساهمين: أعاد BAC شراء أسهم بقيمة 6 مليارات دولار خلال الربع الثالث، في حين انخفضت نسبة CET1 إلى 10.9%. قد تُقيّد المخصصات الائتمانية الأعلى أو تكاليف المعالجة عمليات إعادة الشراء المستقبلية ونمو ربح السهم.
- قد تضغط العوائد الأضعف على التقييم: بلغ العائد المعدَّل لـ BAC على حقوق الملكية المشتركة الملموسة في الربع الثالث 14.9%، باستثناء الرسوم التنظيمية. قد يؤدي تباطؤ الإقراض وضعف نشاط أسواق رأس المال أو ارتفاع تكاليف التمويل إلى تراجع العوائد وإطلاق انخفاضات في سعر السهم.
الخلاصة: هل يجب عليك الاستثمار في بنك أوف أمريكا في 2026؟
يُظهر صافي دخل الفوائد الفصلي البالغ 16.45 مليار دولار وأرصدة عملاء الثروات البالغة 5.1 تريليون دولار لبنك أوف أمريكا حجم نشاطه الأساسي في توليد الأرباح. توفر إعادة تسعير القروض والرسوم الاستثمارية المتكررة دعماً يتجاوز التداول، بينما تخلق عمليات إعادة الشراء فرصاً لتحسين النتائج على السهم. سيتوقف استدامة ذلك النمو على السيطرة على النفقات واستعادة إيرادات أسواق رأس المال.
يفترض سيناريو الصعود عند 68 دولاراً دخل فوائد أقوى وتدفقات ثروات مستدامة وتحسناً في كفاءة التكاليف. يعكس السيناريو الأساسي بين 54 و60 دولاراً مرونة الخدمات المصرفية، في حين يأخذ سيناريو الهبوط عند 45 دولاراً في الحسبان الرسوم الأضعف وتكاليف التمويل المرتفعة. مع إغلاق BAC عند 50.78 دولار في 21 أكتوبر، يجب على المستثمرين متابعة ما إذا كان النمو الأساسي يتحول إلى ربحية دائمة على السهم.
تذكير بالمخاطر: لا يُلغي نشاط الخدمات المصرفية المتنوع لبنك أوف أمريكا مخاطر الاستثمار. قد تؤدي تكاليف التمويل المرتفعة أو المعالجة التنظيمية أو تدهور جودة الائتمان إلى تقليص الأرباح وعوائد المساهمين. يجب على المستثمرين تقييم التقييم وقوة رأس المال وتحملهم للمخاطر قبل شراء أسهم BAC.
قراءة ذات صلة
- أفضل أسهم الخدمات المالية والتكنولوجيا المالية للشراء في 2026 في ظل الذكاء الاصطناعي التوكيلي وتحول منصات العملات المستقرة
- توقعات سعر سهم Broadcom (AVGO) لعام 2026: هل يمكن لنمو إيرادات الذكاء الاصطناعي أن يدفع AVGO نحو 600 دولار؟
- توقعات سعر سهم Goldman Sachs (GS) لعام 2026: هل يمكن لإيرادات الأسهم القياسية رفع GS نحو 1,150 دولار؟
- توقعات سعر سهم JPMorgan Chase (JPM) لعام 2026: هل يمكن لنمو دخل الفوائد دفع JPM نحو 425 دولار؟
- توقعات سعر سهم BlackRock (BLK) لعام 2026: هل يمكن للطلب القوي على صناديق ETF دفع BLK نحو 1,400 دولار؟
- توقعات سعر سهم Wells Fargo (WFC) لعام 2026: هل يمكن لنمو دخل الفوائد دفع WFC نحو 105 دولارات؟
