


Adobe ist ein führender Anbieter von Abo-Software für Kreative, Dokumentennutzer und Unternehmens-Marketing-Teams durch Creative Cloud, Document Cloud und Experience Cloud. Kreativprodukte bleiben die größte Umsatzquelle, während Acrobat, Firefly und Unternehmens-Workflows für die Nutzerakquise und das langfristige Wachstum immer wichtiger werden. Diese Breite bietet Adobe mehrere Wege zur Monetarisierung von KI, macht die Aktie jedoch auch anfällig für neue Design-Plattformen, langsamere ARR-Zuwächse und die Ausführung durch die Führung.
Das letzte Quartal zeigte, dass die Nachfrage trotz der Marktzweifel an der Wachstumsrate beständig bleibt. Adobe Q3 FY2026 Umsatz erreichte 6,76 Milliarden Dollar, ein Plus von 13% gegenüber dem Vorjahr, und das Non-GAAP EPS stieg um 15% auf 6,13 Dollar. KI-first ARR wuchs um mehr als 150%, obwohl der Mittelwert der Q4-Umsatzprognose von 6,825 Milliarden Dollar knapp unter dem Konsens von 6,84 Milliarden Dollar lag und die Debatte weiterhin auf die Konvertierung von kostenlosen Nutzern in bezahlte wiederkehrende Umsätze fokussierte.
Die ADBE-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Monetarisierungs- und wiederkehrende Wachstumsfall: Firefly, Acrobat AI Assistant und GenStudio könnten mehr als 1 Milliarde monatliche Nutzer in bezahlte Workflows konvertieren, ARR wieder beschleunigen und einen höheren Multiplikator unterstützen.
- Der Konkurrenz- und Ausführungsfall: Kostenlose und günstigere KI-Tools könnten bezahlte Ergänzungen verlangsamen, während die Führungswechsel die Strategie verzögern, die erforderlich ist, um das Vertrauen der Investoren wiederherzustellen.
Dieser Leitfaden schlüsselt die ADBE-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenprognosen auf, basierend auf Adobes Gewinnbekanntgabe für Q3 FY2026 vom 10. September 2026, Quartalseinreichung und Marktdaten bis zum 11. September, plus wie man ADBE-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Adobe-Investoren im September 2026 wissen sollten
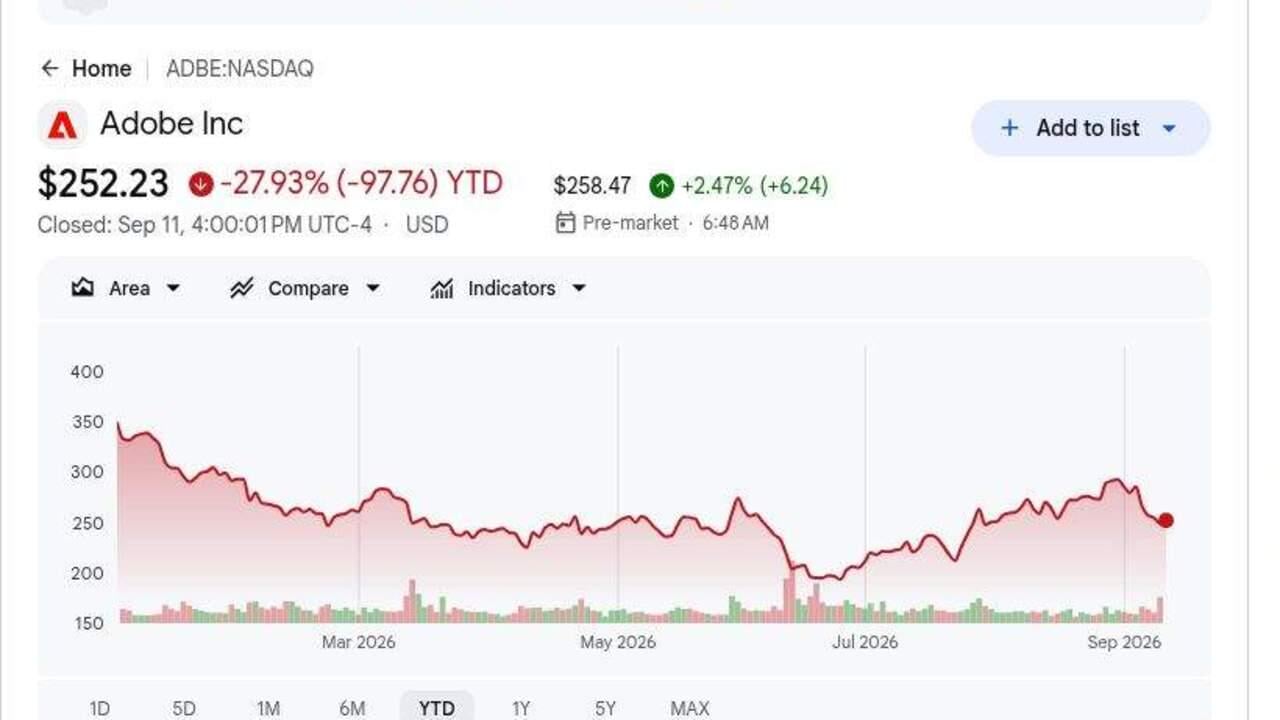
- ADBE schloss am 11. September bei 252,23 Dollar und war YTD um 28% gesunken: Die Aktien blieben trotz eines Q3-Umsatzschlags weit unter den Höchstständen des vorherigen Zyklus. Die Lücke zeigt, dass Bedenken bezüglich generativer KI-Konkurrenz und wiederkehrendem Umsatzwachstum noch immer auf die Bewertung drücken.
- Q3-Umsatz erreichte 6,76 Milliarden Dollar, ein Plus von 13%: Der Umsatz übertraf den FactSet-Konsens von 6,69 Milliarden Dollar, während der Abo-Umsatz um etwa 14% auf 6,58 Milliarden Dollar stieg. Adobes große wiederkehrende Basis bleibt eine wichtige Verteidigung gegen günstigere Kreativ-Konkurrenten.
- KI-first ARR wuchs um mehr als 150%, da monatliche Nutzer 1 Milliarde überstiegen: Adobe erreichte auch mehr als 100 Millionen Freemium-Kreativnutzer, ein Plus von über 70%. Der wichtige Test ist, ob diese Reichweite in bezahlte Abonnements konvertiert, ohne den neuen ARR zu schwächen.
- FY2026-Umsatzprognose stieg auf 26,576 bis 26,626 Milliarden Dollar: Der neue Mittelwert liegt etwa 153 Millionen Dollar über dem vorherigen Mittelwert. Die Non-GAAP EPS-Prognose stieg ebenfalls auf 24,45 bis 24,50 Dollar und zeigt weiterhin Kostenhebel.
- Q4-Umsatzprognose von 6,80 bis 6,85 Milliarden Dollar war gemischt: Der Mittelwert von 6,825 Milliarden Dollar lag leicht unter dem Konsens von 6,84 Milliarden Dollar, während der EPS-Mittelwert von 6,325 Dollar die Schätzung von 6,31 Dollar übertraf. Schnelleres Umsatzwachstum bleibt das wichtigere Signal als ein weiterer margengetriebener EPS-Schlag.
Was ist Adobe (ADBE)?
Adobe ist ein globales Software-Unternehmen, das um Abo-Produkte für die Erstellung, Bearbeitung, Verwaltung und Messung digitaler Inhalte aufgebaut ist. Creative Cloud umfasst Photoshop, Illustrator, Premiere Pro und Firefly, Document Cloud konzentriert sich auf Acrobat und PDF-Workflows, und Experience Cloud hilft Unternehmen bei der Verwaltung von Marketing, Analytics und Customer Journeys. Abo-Umsätze lieferten 6,58 Milliarden Dollar von Q3s Gesamtumsatz von 6,76 Milliarden Dollar, was Verlängerungen, Preisgestaltung und Produktengagement zu den zentralen wirtschaftlichen Triebkräften macht. Das Modell erzeugt hohe Bruttomargen und wiederkehrenden Cashflow, obwohl generative KI die Barrieren für rivalisierende Kreativ-Tools gesenkt hat.
Adobes langfristige Ausrichtung kombiniert generative und agentische KI mit einem breiteren Freemium-Akquisitionstrichter. Firefly ist in Creative Cloud und Adobe Express eingebettet, Acrobat AI Assistant erweitert bezahlte Dokumenten-Workflows, und GenStudio verbindet Content-Produktion mit Unternehmensmarketing. Das Unternehmen überschritt in Q3 1 Milliarde monatlich aktive Nutzer, einschließlich mehr als 100 Millionen Freemium-Kreativnutzer, und KI-first ARR wuchs um mehr als 150% gegenüber dem Vorjahr. Anil Chakravarthy soll am 1. Dezember Geschäftsführer werden, was die Konvertierung dieser Reichweite in dauerhafte bezahlte ARR zum zentralen strategischen Test macht.
Adobe (ADBE) Q3 FY2026 Gewinnübersicht: Umsatz, EPS und Wachstumstreiber
Adobe lieferte Rekord-Q3-Umsatz von 6,76 Milliarden Dollar versus 6,69 Milliarden Dollar erwartet, Non-GAAP EPS von 6,13 Dollar versus 6,08 Dollar erwartet, Gesamt-ARR von 27,50 Milliarden Dollar und Rekord-Betriebs-Cashflow von 2,52 Milliarden Dollar. KI-first ARR wuchs um mehr als 150%, und das Management erhöhte FY2026-Umsatz auf 26,576 bis 26,626 Milliarden Dollar, obwohl der Q4-Umsatz-Mittelwert leicht unter dem Konsens blieb.
Weiterlesen: Adobe (ADBE) Q3 FY2026 Gewinnübersicht: 6,76 Milliarden Dollar Umsatzschlag treibt eine 1,37% Preisrallye
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q3 FY2026 Umsatz |
6,69 Mrd. $ FactSet-Konsens |
6,76 Mrd. $ |
Übertroffen. 70 Mio. $ über Konsens und +13% YoY. |
|
Q3 Non-GAAP verwässertes EPS |
6,08 $ FactSet-Konsens |
6,13 $ |
Übertroffen. 0,05 $ über Konsens und +15% YoY. |
|
Q3 GAAP verwässertes EPS |
4,18 $ ein Jahr zuvor |
4,62 $ |
Verbessert. Stieg um 11% YoY. |
|
Gesamt-Endbestand ARR |
— |
27,50 Mrd. $ |
Erweitert. KI-first ARR wuchs um mehr als 150% YoY. |
|
Q3 Betriebs-Cashflow |
2,20 Mrd. $ ein Jahr zuvor |
2,52 Mrd. $ |
Rekord. Stieg um etwa 15% YoY. |
|
Q3 Abo-Umsatz |
5,79 Mrd. $ ein Jahr zuvor |
6,58 Mrd. $ |
Gewachsen. Stieg um etwa 14% YoY. |
|
Q4 FY2026 Umsatzprognose |
6,84 Mrd. $ Konsens |
6,80–6,85 Mrd. $ |
Gemischt. 6,825 Mrd. $ Mittelwert lag leicht unter Konsens. |
|
FY2026 Umsatzprognose |
Vorherige 26,40–26,50 Mrd. $ |
26,576–26,626 Mrd. $ |
Erhöht. Mittelwert stieg um etwa 153 Mio. $. |
|
FY2026 Non-GAAP EPS-Prognose |
Vorherige 24,20–24,30 $ |
24,45–24,50 $ |
Erhöht. Mittelwert stieg um 0,225 $. |
- Umsatz von 6,76 Milliarden USD übertraf Konsens um 70 Millionen USD: Verkäufe stiegen um 13% von 5,99 Milliarden USD vor einem Jahr und zeigten, dass Kern-Abonnements trotz KI-Störungsbedenken weiter wachsen. Das Ergebnis unterstützt eine stärkere Umsatz- und Gewinnbasis.
- Non-GAAP EPS von 6,13 USD übertraf um 0,05 USD und stieg um 15%: Betriebsergebnis erreichte 2,97 Milliarden USD, was Gewinne schneller als Umsätze wachsen ließ. Das zeigt, dass Adobe noch immer Betriebshebel generiert.
- Abo-Umsatz von 6,58 Milliarden USD wuchs um etwa 14%: Abonnements lieferten mehr als 97% des Gesamtumsatzes. Verlängerungen und Bezahlnutzer-Konversion bleiben daher wichtiger als Produktverkäufe.
- Betriebs-Cashflow erreichte einen Rekord von 2,52 Milliarden USD: Adobe verwendete 2,23 Milliarden USD zum Rückkauf von 9,5 Millionen Aktien. Starke Cashgenerierung unterstützt Rückkäufe und verbessert die Pro-Aktien-Gewinnhebel.
- FY2026-Ziele stiegen trotz gemischter Q4-Umsatzprognose: Umsatz zielt nun auf 26,576 bis 26,626 Milliarden USD und Non-GAAP EPS zielt auf 24,45 bis 24,50 USD. Q4s Umsatz-Mittelwert von 6,825 Milliarden USD blieb leicht unter Konsens.
Adobe (ADBE) 2026 Investitionsausblick: 350$ Bull Case vs. 190$ Bear Case
Der 2026-Ausblick hängt davon ab, ob operative Beweise die durch den aktuellen Aktienkurs implizierte Bewertung rechtfertigen können. Die folgenden Spannen sind BingX Akademie redaktionelle Szenarien und nicht Wall Street-Prognosen.
Der Bull Case: Starke KI-Adoption treibt ADBE in Richtung 350 USD
Der Bull Case nimmt an, dass Firefly, Express und Acrobat KI-Features mehr von Adobes 1 Milliarde monatlicher Nutzer in bezahlte Pläne konvertieren. KI-first ARR-Wachstum bleibt über 150%, Abo-Umsatz bleibt im zweistelligen Wachstum und der kommende CEO bietet einen klaren Plan für stärkere neue ARR.
Eine Bewegung in Richtung 350 USD würde Q4-Umsatz nahe dem oberen Ende von 6,80 bis 6,85 Milliarden USD, schnellere bezahlte Konversion und Betriebsmarge nahe 44% erfordern. Höhere ARR-Schätzungen würden den Fall stärken.
Der Base Case: Stetiges Abonnement-Wachstum hält ADBE zwischen 260 und 310 USD
Der Base Case nimmt an, dass Creative Cloud, Acrobat und Experience Cloud ihre installierten Basen behalten, während Freemium-KI die Reichweite schneller als bezahlte ARR erweitert. Umsatz wächst weiterhin mit niedriger zweistelliger Rate, während Rückkäufe EPS unterstützen.
Unter diesem Szenario könnte ADBE hauptsächlich zwischen 260 und 310 USD handeln. FY2026-Umsatz innerhalb der Prognose, KI-first ARR-Wachstum über 100% und stabiler Cashflow würden die Spanne unterstützen. Ein Q4-Umsatz-Verfehlen oder schwächere bezahlte Konversion würde das obere Ende begrenzen.
Der Bear Case: Langsameres Wachstum zieht ADBE in Richtung 190 USD
Der Bear Case nimmt an, dass KI-Konkurrenten mehr Kreativ-Workflows erfassen, während Adobe mehr ausgibt, um seine Nutzerbasis zu verteidigen. Freemium-Nutzer konvertieren langsamer, Preissetzungsmacht schwächt sich ab und Führungswechsel verzögern Produkt- oder Verkaufsentscheidungen.
Eine Bewegung in Richtung 190 USD würde wahrscheinlicher, wenn Umsatzwachstum unter 10% fällt, KI-first ARR stark verlangsamt oder FY2027-Prognose enttäuscht. Niedrigere Gewinnschätzungen und ein schwächerer Bewertungsmultiplikator würden zusätzlichen Druck hinzufügen.
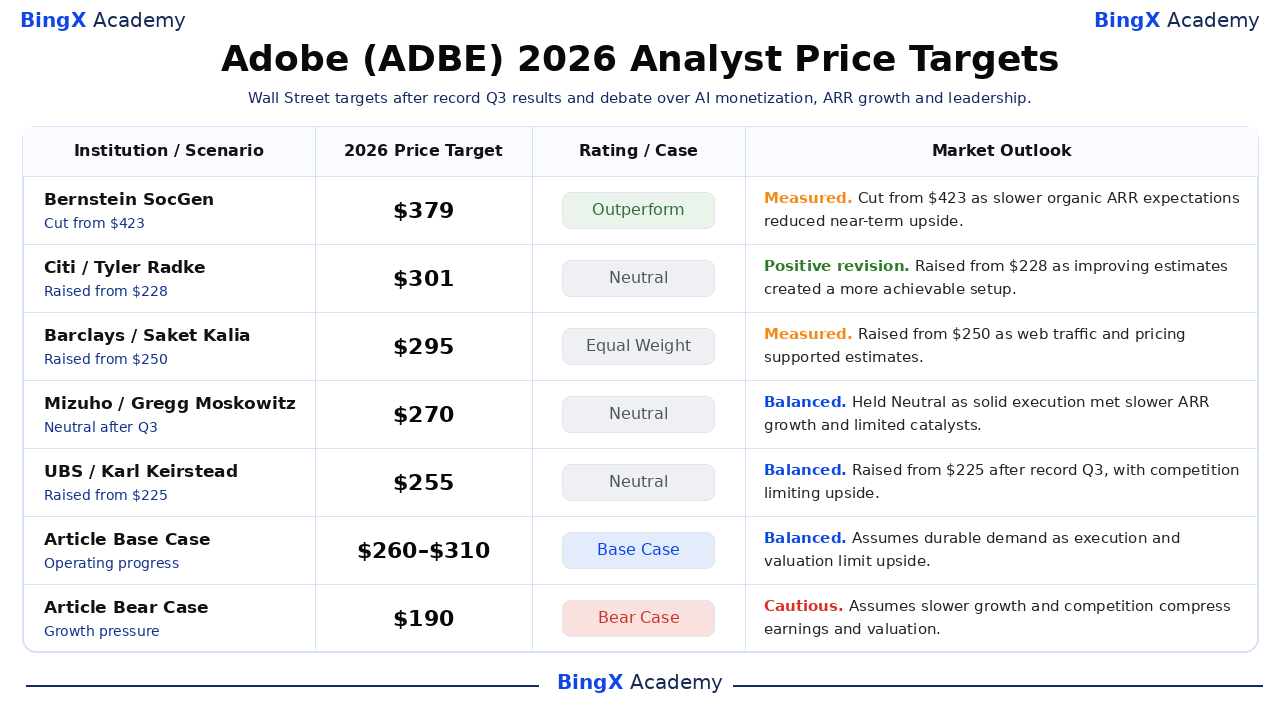
ADBE Aktienkursprognosen für 2026 von Wall Street Analysten
Diese fünf datierten Aktionen sind von höchsten zu niedrigsten sortiert und zeigen, wie Analysten Wachstum, Konkurrenz, Marge und Bewertung gewichten. Sie sind Referenzpunkte Dritter und keine Preisversprechen. Die letzten Base- und Bear-Zeilen sind BingX Akademie redaktionelle Szenarien.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Bernstein SocGen / Mark Moerdler |
379$ |
Outperform |
Gemessen. 12. Juni: Kürzung von 423$ da das Unternehmen nach Q2 eine positive langfristige Sicht beibehielt, obwohl langsamere organische ARR-Erwartungen den Bewertungsfall reduzierten. |
|
Citi / Tyler Radke |
301$ |
Neutral |
Positive Revision. 1. September: Erhöhung von 228$ da das Unternehmen vor Q3 sein Ziel anhob, als verbesserte Schätzungen ein erreichbareres Setup schufen, während es ein neutrales Rating beibehielt. |
|
Barclays / Saket Kalia |
295$ |
Equal Weight |
Gemessen. 3. September: Erhöhung von 250$ da starker Web-Traffic und Preisgestaltung Schätzungen unterstützten, obwohl begrenzter Q4-Preisnutzen das Rating ausgewogen hielt. |
|
Mizuho / Gregg Moskowitz |
270$ |
Neutral |
Ausgewogen. 11. September: Beibehalten da Q3-Ausführung solide blieb, während langsameres ARR-Wachstum und begrenzte kurzfristige Katalysatoren den Re-Rating-Fall einschränkten. |
|
UBS / Karl Keirstead |
255$ |
Neutral |
Ausgewogen. 11. September: Erhöhung von 225$ da das Ziel nach Rekord-Q3-Ergebnissen stieg, obwohl Konkurrenz- und Preisbedenken das Rating auf Neutral hielten. |
|
Artikel Base Case |
260–310$ |
Base Case |
Ausgewogen. Nimmt dauerhafte Nachfrage an, während Ausführung und Bewertung Aufwärtspotenzial begrenzen. |
|
Artikel Bear Case |
190$ |
Bear Case |
Vorsichtig. Nimmt langsameres Wachstum und Konkurrenz an, die Gewinne und Bewertung komprimieren. |
Wie man Adobe (ADBE) Aktien auf BingX handelt
Handeln Sie Adobes KI-Monetarisierung, Abonnement-Wachstum und Führungsübergang-Ausblick mit BingX TradFi und BingX AI Tools. Da ADBE scharf auf Gewinne, Prognosen und Produktupdates reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
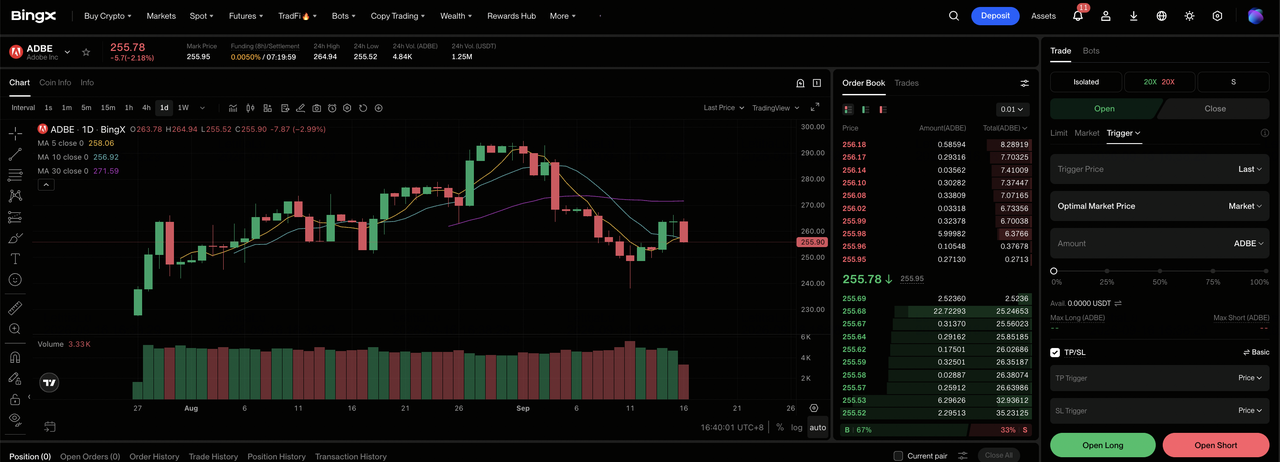
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie Adobe (ADBE). Suchen und wählen Sie den ADBE-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Wachstum und Margen den Bull Case unterstützen. Wählen Sie Short öffnen wenn Konkurrenz oder Ausführung die erwartete Pro-Aktien-Ökonomie schwächt.
Schritt 4: Wählen Sie Hebel und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die 2026-Volatilität der Aktie zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. ADBE kann schnell auf Ergebnisse, Prognosen, Analystenrevisionen und Branchennachrichten reagieren.
Top 5 Risiken für Adobe-Investoren in 2026 zu beobachten
Adobes Ausblick hängt von Nachfrage, KI-Monetarisierung, Ausführung und Bewertung ab. Diese Risiken können Gewinne, Cashflow und den der Aktie zugewiesenen Multiplikator beeinflussen.
- KI-Konkurrenz könnte bezahltes Wachstum verlangsamen: Adobe hat mehr als 1 Milliarde monatliche Nutzer, aber günstigere Tools könnten die Konversion schwächen und das Wachstum von der 27,50 Milliarden Dollar ARR-Basis verlangsamen. Das würde Umsatzerwartungen und Bewertung unter Druck setzen.
- Freemium-Wachstum könnte Monetarisierung übertreffen: Adobe hat mehr als 100 Millionen Freemium-Kreativnutzer. Wenn Infrastruktur- und Support-Kosten schneller steigen als bezahlte Konversion, könnten Margen und freier Cashflow schwächer werden.
- Führungswechsel könnten Ausführung verlangsamen: Anil Chakravarthy wird am 1. Dezember CEO nach Shantanu Narayens langer Amtszeit, während sich auch die CFO-Rolle geändert hat. Strategische Verzögerungen könnten das Vertrauen in FY2027-Wachstumsziele reduzieren.
- Langsameres ARR-Wachstum könnte Bewertung komprimieren: Abo-Umsatz repräsentiert mehr als 97% der Gesamtverkäufe. Selbst bescheidener Verlängerungs- oder Preisdruck könnte Umsatzsichtbarkeit und den Gewinn-Multiplikator schwächen.
- Rückkäufe können langsameres Wachstum nicht vollständig kompensieren: Adobe gab 2,23 Milliarden Dollar für den Rückkauf von 9,5 Millionen Aktien in Q3 aus. Wenn sich Umsatz verlangsamt, reicht eine niedrigere Aktienanzahl möglicherweise nicht aus, um Multiplikator-Kompression auszugleichen.
Abschließende Gedanken: Sollten Sie 2026 in Adobe investieren?
Adobe bleibt ein hochprofitables Abonnement-Franchise mit 27,50 Milliarden Dollar ARR, 2,52 Milliarden Dollar vierteljährlichem Betriebs-Cashflow und mehr als 1 Milliarde monatlichen Nutzern. Diese Zahlen bieten eine starke Basis, obwohl die Aktie noch Beweise braucht, dass KI-Reichweite dauerhaftes bezahltes Wachstum wiederherstellen kann. Q4-Umsatz und bezahlte Konversion sollten zeigen, ob die Freemium-Strategie dauerhaften Wert schafft.
Der Bull Case unterstützt 350$ wenn Wachstum in stärkere Pro-Aktien-Gewinne übersetzt. Der Bear Case zeigt auf 190$ wenn Konkurrenz, Marge oder Ausführungsdruck Schätzungen schwächt. Konservative Trader können auf die nächsten Umsatz-, wiederkehrenden Wachstums- und Margen-Updates warten, bevor sie das Engagement erhöhen. Diese Beweise bieten eine klarere Basis für die Wahl zwischen den beiden Szenarien und die Kontrolle der Positionsgröße.
Risikoerinnerung: Trading und Investieren in Aktien wie ADBE beinhaltet ein hohes Risiko von Kapitalverlusten. Gewinnverfehlungen, Prognoseänderungen, Konkurrenz, Bewertungsverschiebungen und gehebelte Trading können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- AppLovin (APP) Kursprognose 2026: Kann AXON-Wachstum APP in Richtung 600$ treiben?
- Figma (FIG) Kursprognose 2026: 36,00$ KI-Launchpad oder überbewertete Post-IPO-Hangover-Falle?
- CrowdStrike (CRWD) Kursprognose 2026: Können KI-Sicherheit und Falcon Flex CRWD in Richtung 280$ treiben?
- Microsoft (MSFT) Aktienausblick für 2026: Können Azure KI und Copilot-Wachstum MSFT-Aktien auf 550$+ treiben?
- Cisco (CSCO) Aktienkursausblick für 2026: Können KI-Wachstum und Splunk CSCO zurück auf 90$ treiben?
