


Cerebras Systems (CBRS) entwickelt Wafer-Scale-Prozessoren, KI-Systeme und Cloud-Dienste für Training und Inferenz. Seine Wafer Scale Engine platziert Rechenleistung, Speicher und Kommunikationsressourcen auf einem sehr großen Chip, wodurch der Netzwerk -Overhead in herkömmlichen Multi-GPU-Clustern reduziert wird. Hardware bleibt Teil des Modells, während Cloud-Inferenz für das langfristige Wachstum immer wichtiger wird. Dieser Übergang erweitert Cerebras' Rolle in der KI-Infrastruktur, macht die Aktie jedoch auch anfällig für Kundenkonzentration, Rechenzentrumsbereitstellung und Rentabilität.
Das jüngste Quartal zeigte beide Seiten dieses Übergangs. Cerebras Systems Q2 2026 GAAP-Umsatz erreichte 180,1 Millionen US-Dollar, ein Anstieg von 74% im Jahresvergleich, während der Kernumsatz um 103% auf 209,9 Millionen US-Dollar stieg und die GAAP-Cloud- und sonstigen Dienstleistungsumsätze um 281% auf 126,0 Millionen US-Dollar stiegen. Die Kernbruttomarge verbesserte sich auf 40,6%, dennoch verzeichnete das Unternehmen einen GAAP-Nettoverlust von 450,5 Millionen US-Dollar und prognostizierte nur 214 bis 216 Millionen US-Dollar Q3-Kernumsatz.
Die CBRS-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Schnelle Inferenz- und Kapazitätsszenario: ein Saldo von 25,4 Milliarden US-Dollar an verbleibenden Leistungsverpflichtungen, mehr als 600 Megawatt an verfügbarer oder vertraglich vereinbarter Kapazität und Partnerschaften mit OpenAI, AWS und AMD könnten eine mehrjährige Cloud-Expansion unterstützen.
- Das Konzentrations- und Rentabilitätsszenario: Kundenabhängigkeit, schwere Infrastrukturverpflichtungen und eine große Lücke zwischen GAAP- und Kernergebnissen könnten die Erträge unter dem für eine dauerhafte Bewertungserholung erforderlichen Niveau halten.
Dieser Leitfaden schlüsselt die CBRS-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Cerebras Systems' Q2 2026-Ergebnisveröffentlichung vom 12. August, Quartalsmeldungen und Marktdaten bis zum 11. September, plus wie man CBRS-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Cerebras Systems Investoren im September 2026 wissen sollten
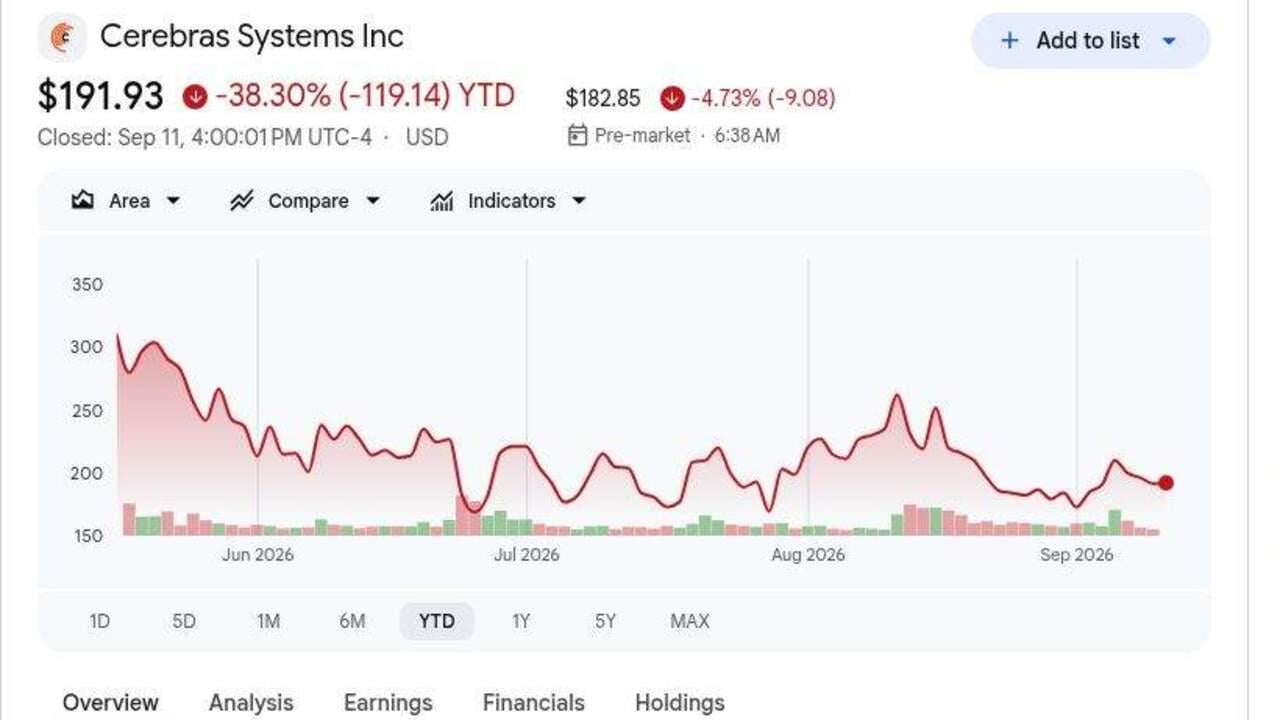
- CBRS schloss am 11. September bei 191,93 US-Dollar und war seit Jahresbeginn um 38,30% gefallen: Die Aktien beendeten nur 6,93 US-Dollar über dem IPO-Preis von 185 US-Dollar, nachdem sie bei 350 US-Dollar eröffnet und am Debüt-Tag 385 US-Dollar erreicht hatten. Die Umkehrung zeigt, wie schnell sich die Bewertung komprimieren kann, wenn starkes KI-Wachstum auf hohe Erwartungen trifft.
- Q2 GAAP-Umsatz erreichte 180,1 Millionen US-Dollar, ein Anstieg von 74%: Das Ergebnis verfehlte den Konsens von 194,0 Millionen US-Dollar um etwa 13,9 Millionen US-Dollar, während der Kernumsatz von 209,9 Millionen US-Dollar die etwa 191 Millionen US-Dollar-Schätzung übertraf. Die Lücke macht die berichtete versus Kernleistung wichtig für die Bewertung.
- GAAP-Cloud- und Dienstleistungsumsatz stieg um 281% auf 126,0 Millionen US-Dollar: Der Kern-Cloud-Umsatz stieg um 287% auf 127,7 Millionen US-Dollar, verglichen mit 54,1 Millionen US-Dollar Hardware-Umsatz. Die Verschiebung des Mix unterstützt ein wiederkehrenderes Geschäftsmodell, obwohl Kapazitäts- und Rechenzentrumskosten weiterhin wichtig sind.
- Verbleibende Leistungsverpflichtungen erreichten 25,4 Milliarden US-Dollar: Der Saldo stieg von 24,6 Milliarden US-Dollar Ende 2025 und beinhaltet eine große mehrjährige OpenAI-Verpflichtung. Bereitstellungszeitpläne und Kapazitätsverfügbarkeit werden bestimmen, wie schnell sich dieser Auftragsbestand in Umsatz und Bargeld umwandelt.
- Vertraglich vereinbarte Kapazität überstieg 600 Megawatt: Cerebras erwartet, dass die Fertigungskapazität 2026 durch Flex, Sanmina und Rocket EMS um mehr als das Zehnfache steigt, mit gesicherter TSMC-Wafer-Versorgung. Die Chance ist groß, obwohl Auslastung und Margen die Investition noch rechtfertigen müssen.
Was ist Cerebras Systems (CBRS)?
Cerebras Systems ist ein KI-Infrastrukturunternehmen, das Prozessoren, komplette Computersysteme, Software und Cloud-Dienste entwickelt. Seine Wafer Scale Engine verwendet einen gesamten Siliziumwafer als einen Prozessor und kombiniert dichte Rechenkerne, On-Chip-SRAM und Hochbandbreiten-Kommunikation, um die Interconnect-Engpässe verteilter GPU-Cluster zu reduzieren. Kunden können CS-Systeme für den Einsatz vor Ort kaufen oder über Training- und Inferenz-Cloud-APIs auf Cerebras-Rechenleistung zugreifen. Der Umsatz kommt daher aus Hardware, Cloud-Kapazität und verwandten Dienstleistungen, wobei Inferenz zur Hauptwachstumsmaschine wird.
Die langfristige Strategie konzentriert sich auf die Skalierung schneller Inferenz über eigene und Partner-Infrastruktur. OpenAI wählte Cerebras für ein mehrjähriges Kapazitätsprogramm und nutzte seine Systeme für GPT-5.6 Sol mit 750 Token pro Sekunde. TSMC fertigt Cerebras' Wafer-Scale-Prozessoren und verschafft dem Unternehmen Zugang zur fortschrittlichen Halbleiterproduktion, während es System- und Cloud-Kapazität ausbaut. Cerebras entwickelt auch disaggregierte Inferenz mit AMD für die Produktion in Q4 2026 und plant, diese Architektur auf Amazon Bedrock über AWS Anfang 2027 zu erweitern. Zu den benannten Nutzern und Partnern gehören CrowdStrike, Cognition, Lovable, Block, Figma, AlphaSense und GSK, wodurch die Plattform Einblicke in Programmierung, Sicherheit, Finanzen und Biowissenschaften erhält.
Weiterlesen: Top KI-Compute- und GPU-Aktien zum Kauf 2026: Die Verschiebung zu Inferenz und maßgeschneidertem Silizium
Cerebras Systems (CBRS) Q2 2026 Ergebnisüberblick: Cloud-Wachstum, Margenfortschritt und angehobene Prognose
Cerebras meldete 180,1 Millionen US-Dollar Q2 GAAP-Umsatz gegenüber dem Konsens von 194,0 Millionen US-Dollar, während der Kernumsatz von 209,9 Millionen US-Dollar die etwa 191 Millionen US-Dollar-Schätzung übertraf und um 103% im Jahresvergleich wuchs. Der angepasste Verlust von 0,05 US-Dollar pro Aktie war geringer als der erwartete Verlust von 0,17 US-Dollar, der GAAP-Cloud-Umsatz stieg um 281% auf 126,0 Millionen US-Dollar und die Kernbruttomarge verbesserte sich um etwa 940 Basispunkte auf 40,6%. Das Management hob die Jahres-Kernumsatzprognose auf 880 bis 890 Millionen US-Dollar an, obwohl ein GAAP-Nettoverlust von 450,5 Millionen US-Dollar und bescheidenes Q3-Sequenzwachstum die Rentabilität im Fokus behielten.
Weiterlesen: Cerebras Systems (CBRS) Q2 2026 Ergebnisüberblick: 180 Mio. US-Dollar Umsatzverfehlung löst 11,85% Preisrückgang aus
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 GAAP-Umsatz |
194,0 Mio. USD Konsens |
180,1 Mio. USD |
Verfehlt. Etwa 13,9 Mio. USD unter Konsens; +74% YoY. |
|
Q2 2026 Kernumsatz |
191,0 Mio. USD Konsens |
209,9 Mio. USD |
Übertroffen. Etwa 18,9 Mio. USD über Konsens; +103% YoY. |
|
Q2 angepasster Verlust pro Aktie |
0,17 USD Verlust Konsens |
0,05 USD Verlust |
Übertroffen. Verlust war 0,12 USD geringer als erwartet. |
|
Q2 GAAP-Nettoverlust |
309,5 Mio. USD Nettogewinn in Q2 2025 |
450,5 Mio. USD Verlust |
Umgekehrt. IPO-bezogene Aktienvergütung weitete den Verlust aus. |
|
Q2 GAAP-Cloud- und Dienstleistungsumsatz |
33,0 Mio. USD in Q2 2025 |
126,0 Mio. USD |
Beschleunigt. Umsatz stieg um 281% YoY. |
|
Q2 Kernbruttomarge |
31,2% in Q2 2025 |
40,60% |
Erweitert. Verbessert um etwa 940 Basispunkte YoY. |
|
Verbleibende Leistungsverpflichtungen |
24,6 Mrd. USD Ende 2025 |
25,4 Mrd. USD |
Gestiegen. Mehrjährige vertragliche Nachfrage erweiterte sich um etwa 0,8 Mrd. USD. |
|
Q3 2026 Kernumsatzausblick |
Q2 Kernumsatz von 209,9 Mio. USD |
214-216 Mio. USD |
Höher. Impliziert nur etwa 2%-3% sequenzielles Wachstum. |
|
GJ2026 Kernumsatzausblick |
Vorherige 855-865 Mio. USD |
880-890 Mio. USD |
Angehoben. Mittelpunkt um 25 Mio. USD erhöht. |
- GAAP-Umsatz wuchs um 74% auf 180,1 Millionen USD, verfehlte jedoch den Konsens um 13,9 Millionen USD: Das Ergebnis bestätigt schnelles Wachstum, obwohl Pass-Through-Posten und Warrant-Amortisation eine große Lücke gegenüber 209,9 Millionen USD Kernumsatz schufen. Beide Kennzahlen sind wichtig bei der Beurteilung von Wachstum und Aktionärsökonomie.
- Der angepasste Verlust von 0,05 USD pro Aktie übertraf um 0,12 USD: Die Kernbetriebsmarge verbesserte sich um etwa 2.600 Basispunkte im Jahresvergleich auf negative 16%. Die operative Hebelwirkung verbessert sich, obwohl das Geschäft noch mehr Wachstum und Kostendisziplin benötigt, um nachhaltige Erträge zu erreichen.
- Cloud-Umsatz von 126,0 Millionen USD stieg um 281%: Cloud und Dienstleistungen generierten etwa 70% des GAAP-Umsatzes, während Hardware auf 54,1 Millionen USD von 70,3 Millionen USD fiel. Die Mix-Verschiebung verbessert das Wiederholungspotential, erhöht aber die Bedeutung der Rechenzentrumsauslastung und Stromkosten.
- Kernbruttomarge verbesserte sich um 940 Basispunkte auf 40,6%: Das Management sagte, temporäre Systemvermietungen reduzierten die Marge um etwa 500 Basispunkte. Neue Kapazität könnte diesen Druck lindern und macht die Margenerholung zu einem wichtigen Test der Infrastruktureffizienz.
- Jahres-Kernumsatzprognose stieg auf 880 bis 890 Millionen USD: Der Mittelpunkt von 885 Millionen USD liegt 25 Millionen USD über dem vorherigen Mittelpunkt, während die Q3-Prognose von 214 bis 216 Millionen USD nur 2% bis 3% sequenzielles Wachstum impliziert. Ein stärkerer Q4-Anstieg ist noch nötig, um das Jahresziel zu erreichen.
Cerebras Systems (CBRS) 2026 Investitionsausblick: 330 USD Bull Case vs. 150 USD Bear Case
Die Investitionsdebatte ist, ob Cerebras schnelle Inferenz-Nachfrage und 25,4 Milliarden USD an Verpflichtungen schnell genug in profitablen Cloud-Umsatz umwandeln kann, um ein Premium-Wachstumsmultiple zu rechtfertigen.
Das Bull Case: Starke KI-Inferenz-Nachfrage treibt CBRS in Richtung 330 USD
Das Bull Case nimmt an, dass OpenAI-Bereitstellungen, AWS-Vertrieb und AMD-Inferenz-Partnerschaften höhere Auslastung über mehr als 600 Megawatt verfügbare oder vertragliche Kapazität treiben. Cloud-Umsatz wächst weiter schnell, Fertigungsoutput steigt um mehr als das Zehnfache und die Kernbruttomarge verbessert sich von Q2's 40,6%, da temporäre Mietkosten verschwinden.
Eine Bewegung in Richtung 330 USD würde erfordern, dass Cerebras das 880 bis 890 Millionen USD Jahresziel ohne einen weiteren Margenrückschlag erreicht, gefolgt von glaubwürdigem Fortschritt in Richtung des Managementplans, den Umsatz 2027 mehr als zu verdreifachen. Steigende Schätzungen, ein breiterer Kundenmix und bessere operative Hebelwirkung würden den Fall stärken.
Das Base Case: Stetige KI-Nachfrage hält CBRS zwischen 240 und 290 USD
Das Base Case nimmt an, dass Inferenz-Nachfrage stark bleibt und vertragliche Kapazität weiter wächst, während Investoren auf den Beweis warten, dass neue Rechenzentren effizient finanziert und gefüllt werden können. OpenAI bleibt ein Großkunde, obwohl Konzentration und die Lücke zwischen GAAP- und Kernergebnissen die Bewertung begrenzen.
CBRS könnte unter diesen Bedingungen hauptsächlich zwischen 240 und 290 USD handeln. Kernumsatz nahe dem 885 Millionen USD Jahresmittelpunkt, verbleibende Leistungsverpflichtungen über 25 Milliarden USD und sich verbessernde Bruttomarge würden die Spanne unterstützen. Schwache Auslastung oder langsameres 2027-Wachstum würde das obere Ende begrenzen.
Das Bear Case: Höhere Kosten und Kundenkonzentration ziehen CBRS in Richtung 150 USD
Das Bear Case nimmt an, dass Kapazität langsamer oder bei schwächerer Auslastung online kommt, wodurch Cerebras mit Infrastrukturkosten zurückbleibt, bevor genügend Umsatz eintrifft. Eine Verzögerung oder Neuverhandlung durch OpenAI oder einen anderen Großkunden würde die Backlog-Konversion und den Cashflow schwächen.
Eine Bewegung in Richtung 150 USD würde wahrscheinlicher, wenn der Kernumsatz das 880 Millionen USD Prognose-Minimum verfehlt, die Kernbruttomarge unter 38% fällt oder verbleibende Leistungsverpflichtungen erheblich abnehmen. Anhaltende Verluste und zusätzliches Aktienangebot könnten weiteren Druck hinzufügen.
CBRS-Aktienpreisprognosen für 2026 von Wall Street Analysten
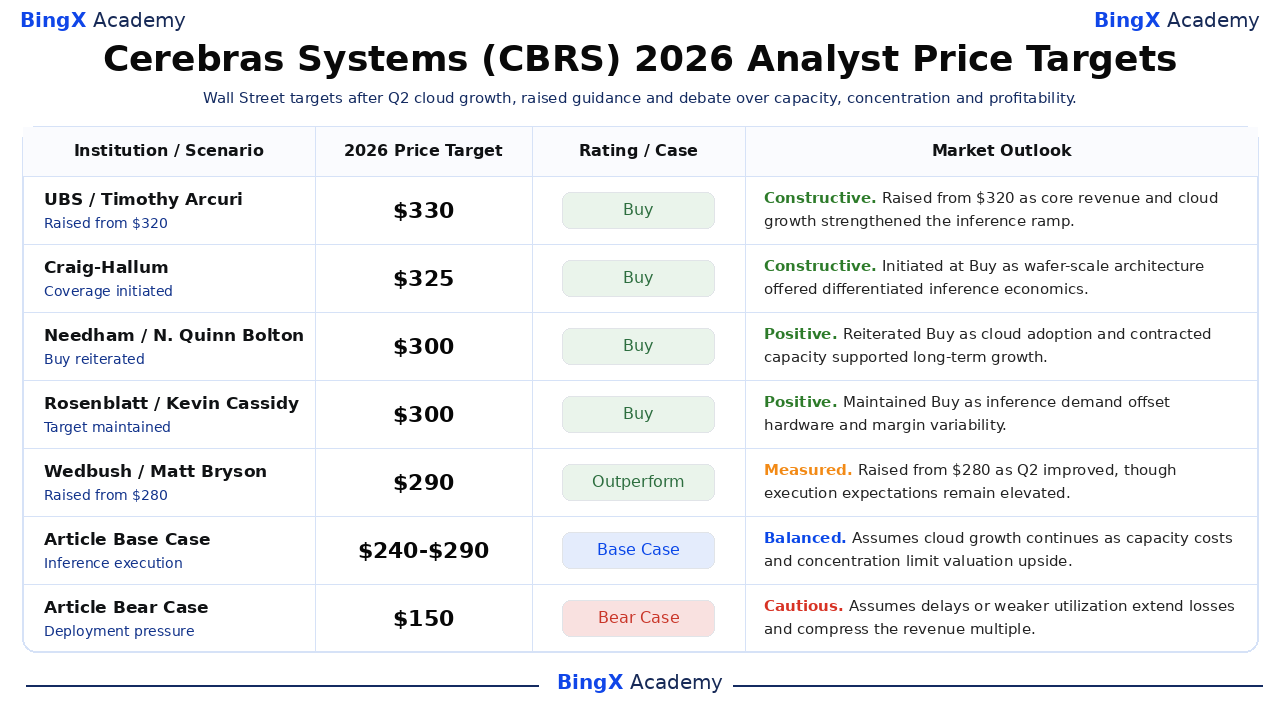
Diese fünf datierten Analystenaktionen reichen von 290 bis 330 USD und spiegeln konstruktive Ansichten über differenzierte Inferenz-Performance, Cloud-Adoption und vertragliche Kapazität wider. Die enge Spanne zeigt auch, dass Street-Modelle ähnliche Wachstumsannahmen teilen. Sie sind Drittanbieter-Referenzpunkte, keine Preisversprechen. Die Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie.
|
Institution / Szenario |
2026 Kursziel |
Rating / Case |
Marktausblick |
|
UBS / Timothy Arcuri |
330 USD |
Kaufen |
Konstruktiv. 13. August: von 320 USD angehoben, nachdem Kernumsatz, Cloud-Wachstum und Prognose den Inferenz-Anstieg unterstützten. |
|
Craig-Hallum / Richard Shannon |
325 USD |
Kaufen |
Konstruktiv. 9. Juni: Abdeckung aufgenommen zu differenzierter Wafer-Scale-Architektur und schneller Inferenz-Nachfrage. |
|
Needham / N. Quinn Bolton |
300 USD |
Kaufen |
Positiv. 19. August: Kaufen bestätigt, da Cloud-Adoption und vertragliche Kapazität langfristiges Wachstum unterstützten. |
|
Rosenblatt / Kevin Cassidy |
300 USD |
Kaufen |
Positiv. 19. August: Kaufen beibehalten, da Inferenz-Nachfrage Hardware- und Margenvariabilität ausglich. |
|
Wedbush / Matt Bryson |
290 USD |
Outperform |
Abgemessen. 13. August: von 280 USD angehoben, da sich Q2 verbesserte, obwohl Ausführungserwartungen hoch blieben. |
|
Artikel Base Case |
240-290 USD |
Base Case |
Ausgewogen. Nimmt an, dass Cloud-Wachstum fortsetzt, während Kapazitätskosten und Konzentration Bewertungsaufwärtspotential begrenzen. |
|
Artikel Bear Case |
150 USD |
Bear Case |
Vorsichtig. Nimmt Verzögerungen oder schwächere Auslastung an, die Verluste verlängern und das Umsatzmultiple komprimieren. |
Wie man Cerebras Systems (CBRS) Aktien auf BingX handelt
Handeln Sie Cerebras Systems' Inferenz-Wachstum, Kapazitätsbereitstellung und Margenausblick mit BingX TradFi und BingX AI Tools. Da CBRS scharf auf Kundenankündigungen, Prognosen und Post-IPO-Aktienangebot reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen vor dem Eingehen einer Position definieren.
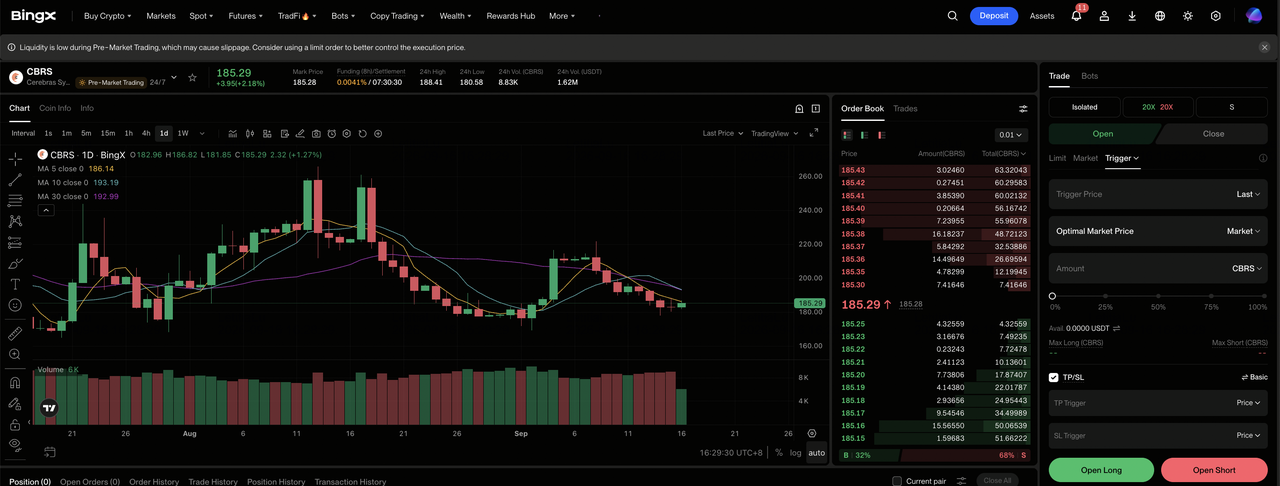
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich auf dem BingX Exchange Dashboard.
Schritt 2: Wählen Sie Cerebras Systems (CBRS). Suchen Sie nach und wählen Sie den CBRS-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Inferenz-Nachfrage in höhere Auslastung und Margen umgewandelt wird. Wählen Sie Short öffnen, wenn Kapazitätsverzögerungen, Kundenkonzentration oder Verluste die pro-Aktien-Ökonomie schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 38,30% YTD-Rückgang zeigt, warum konservative Hebelwirkung und klare Positionsgröße wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Trades. CBRS kann schnell auf Bereitstellungen, Kundendeals, Prognosen, Margen, Analystenaktionen und Aktienfreigaben reagieren.
Top 5 Risiken für Cerebras Systems Investoren 2026
Cerebras' Bewertung hängt von Kundennachfrage, Kapazitätserweiterung, Buchhaltung und Wettbewerb ab. Diese Risiken können Umsatzkonversion, Kapitalbedarf und pro-Aktien-Wert beeinflussen.
- Kundenkonzentration könnte Backlog-Konversion verzögern: Verbleibende Leistungsverpflichtungen erreichten 25,4 Milliarden USD, wobei OpenAI einen großen Anteil der vertraglichen Nachfrage darstellt. Verzögerungen oder Neuverhandlungen könnten Umsatz in spätere Perioden verschieben und den dem Backlog zugewiesenen Wert reduzieren.
- Kapazitätserweiterung erfordert schwere Vorab-Investitionen: Cerebras hat mehr als 600 Megawatt verfügbare oder vertragliche Kapazität. Wenn die Auslastung langsam ansteigt, könnten Abschreibungen und Betriebskosten steigen, bevor genügend Bruttogewinn eintrifft.
- GAAP- und Kernumsatz können erheblich abweichen: Q2 GAAP-Umsatz betrug 180,1 Millionen USD gegenüber 209,9 Millionen USD Kernumsatz. Warrant-Amortisation und Pass-Through-Anpassungen können das Schlagzeilen-Wachstum schwerer über Perioden hinweg vergleichbar machen.
- NVIDIA und maßgeschneiderte Chips könnten die Nachfrage unter Druck setzen: Cerebras bietet differenzierte Wafer-Scale-Inferenz, aber Kunden können weiterhin GPUs oder interne Beschleuniger wählen. Bessere rivalisierende Ökonomie oder Leistung könnte Auslastung und Preismacht reduzieren.
- Große Verluste halten Verwässerungsrisiko relevant: Q2 GAAP-Verlust erreichte 450,5 Millionen USD, teilweise aufgrund IPO-bezogener Vergütung. Anhaltende Verluste, zukünftige Eigenkapitalemission oder Post-IPO-Aktienfreigaben könnten pro-Aktien-Wert unter Druck setzen und Volatilität erhöhen.
Abschließende Gedanken: Sollten Sie 2026 in Cerebras Systems investieren?
Cerebras hat einen messbaren Wachstumsfall etabliert. Kernumsatz verdoppelte sich auf 209,9 Millionen USD, Cloud-Umsatz vervierfachte sich fast und Verpflichtungen erreichten 25,4 Milliarden USD. Partnerschaften mit OpenAI, AWS und AMD verstärken die kommerzielle Relevanz der Technologie, während mehr als 600 Megawatt Kapazität Raum für größere Bereitstellungen schaffen. Die ungelöste Frage ist, ob diese Infrastruktur dauerhafte Margen produzieren kann.
Das Bull Case erfordert, dass vertragliche Nachfrage zu profitablem Umsatz wird und 330 USD unterstützt. Das Bear Case spiegelt Bereitstellungsverzögerungen, Konzentration und anhaltende Verluste wider, die CBRS in Richtung 150 USD ziehen könnten. Konservative Trader können Q3-Kernumsatz gegen die 214-216 Millionen USD Spanne, Kernbruttomarge gegen 38%-40% und Belege für eine breitere Kundenmischung überwachen.
Risikoerinnerung: Handel und Investition in Aktien wie CBRS beinhaltet ein hohes Risiko von Kapitalverlusten. Kundenkonzentration, Kapazitätsverzögerungen, Buchhaltungsanpassungen, Wettbewerb, Aktienangebot und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuteilen.
Verwandte Lektüre
- Top 10 KI-Infrastruktur-Aktien zum Kauf 2026: Chip-Fertigung und Design-Führungsunternehmen
- Top KI-Cloud-Infrastruktur-Aktien zum Kauf 2026 inmitten von Hyperscaler Capex und dem Neocloud-Boom
- Top KI-Server-Aktien zum Kauf 2026: Rack-Scale-Systeme, GPU-Server und KI-Server-Infrastruktur
- Was ist OpenAI Pre-IPO und wie handelt man es auf BingX?
- AMD Kursprognose 2026: Kann KI-Wachstum AMD in Richtung 700 USD treiben?
- TSMC (TSM) Kursprognose 2026: Kann Rekord-KI-Nachfrage TSM-Aktien auf 527 USD heben?
