


Vicor (VICR) entwickelt Stromwandlungsmodule für Computergeräte, Industriesysteme, Elektrofahrzeuge und Luft- und Raumfahrtkunden. Seine gefertigten Komponenten bilden eine etablierte Umsatzbasis, während die patentierte Vertical Power Delivery-Technologie einen Weg zu Lizenzeinnahmen aus KI-Hardware schafft. Lizenzadoption, Produktlieferungen und Fabrikauslastung bestimmen, ob die wachsende Nachfrage zu dauerhaften Gewinnen und Barrenditen führt.
Das letzte Quartal zeigte eine stärkere Produktnachfrage und Lizenzeinnahmen neben steigenden Betriebskosten. Vicors Q3 FY2026-Umsatz stieg um 78,5 % auf 197,1 Millionen USD, einschließlich 66,6 Millionen USD an Lizenzgebühren. Die Bruttomarge erreichte 68,3 %, während die Betriebsausgaben auf 62,5 Millionen USD stiegen. Der Q4-Test ist, ob wiederkehrende Lizenz- und Produktlieferungen diese Rentabilität erhalten können, wenn die Fertigungsinvestitionen ausgeweitet werden.
Die VICR-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Lizenz-und-Produkt-Wachstumsszenario: Wiederkehrende Lizenzeinnahmen und höhere Modullieferungen schützen die Margen und ermöglichen es dem operativen Cashflow, zusätzliche Fertigungskapazitäten zu finanzieren.
- Das ungleichmäßige Lizenzszenario: Lizenzschwankungen und Fabrikinvestitionen absorbieren Produktgewinne und verringern den Gewinnpuffer, wenn Kundenlieferungen langsamer werden oder Rechtskosten steigen.
Dieser Leitfaden analysiert die VICR-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenaussichten, basierend auf Vicors Q3 FY2026-Gewinnveröffentlichung vom 20. Oktober, der Einreichung vom 26. Oktober und Marktdaten bis zum 26. Oktober, sowie wie man VICR-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die Vicor-Investoren im Oktober 2026 wissen sollten
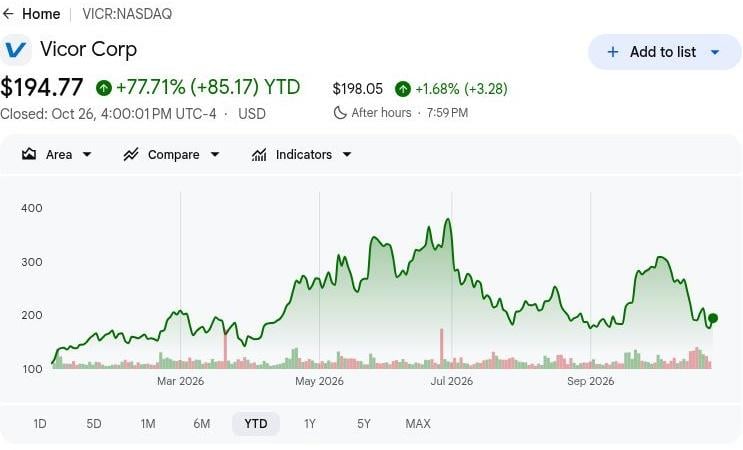
- VICR schloss am 2026-10-26 bei 194,77 USD, ein Plus von 77,71 % seit Jahresbeginn: Die Aktien liegen weiterhin über ihrem Eröffnungsniveau des Jahres, was das Bullenszenario von 300 USD von wiederholbaren Lizenzeinnahmen abhängig macht. Weitere Gewinne erfordern, dass Produktlieferungen und Lizenzgebühren die Cashgenerierung stärken, anstatt auf weitere Bewertungsexpansion zu setzen.
- Der Q3-Umsatz stieg von 110,4 Millionen USD auf 197,1 Millionen USD: Der Umsatz stieg auch von 143,4 Millionen USD in Q2, was sequentielle Fortschritte zeigt. Lizenzgebühren trugen jedoch 66,6 Millionen USD bei, weshalb es wichtig ist, zwischen lizenzgetriebener Margenausweitung und dem für neue Fabriken erforderlichen Fertigungswachstum zu unterscheiden.
- Der Auftragsbestand erreichte 406 Millionen USD, da Kundenbestellungen ausgeweitet wurden: Der Saldo zum 30. September und 130,5 Millionen USD an vierteljährlichen Produktumsätzen belegen die Nachfrage nach Stromwandlungskomponenten. Lieferzeitpunkt, Kundenabnahme und Produktionsmargen werden bestimmen, wie viel dieser Pipeline in Gewinne umgewandelt wird.
- Zusätzliche ChiP-Fabs bieten eine Fertigungswachstumschance: Vicor hat Standorte in Merrimack und Hooksett für Fab-2 und Fab-3 gesichert, wobei die erste Fab-2-Bereitstellung eine einjährige Vorlaufzeit hat. Die zukünftige Produktionsbereitschaft und Kundenlieferungen werden bestimmen, ob die Expansion zu nachhaltigem kommerziellem Wachstum führt.
- Rund 513,1 Millionen USD in bar unterstützen die Kapazitätserweiterung: Vicor behielt erhebliche Liquidität nach Investitionsausgaben von 16,1 Millionen USD im dritten Quartal, während der operative Cashflow 69,7 Millionen USD erreichte. Dies bietet Mittel für Fertigungsinvestitionen, obwohl die Aufrechterhaltung der Cashkonvertierung und einer attraktiven Fabrikauslastung für den langfristigen Aktionärswert unerlässlich sein wird.
Was ist Vicor (VICR)?
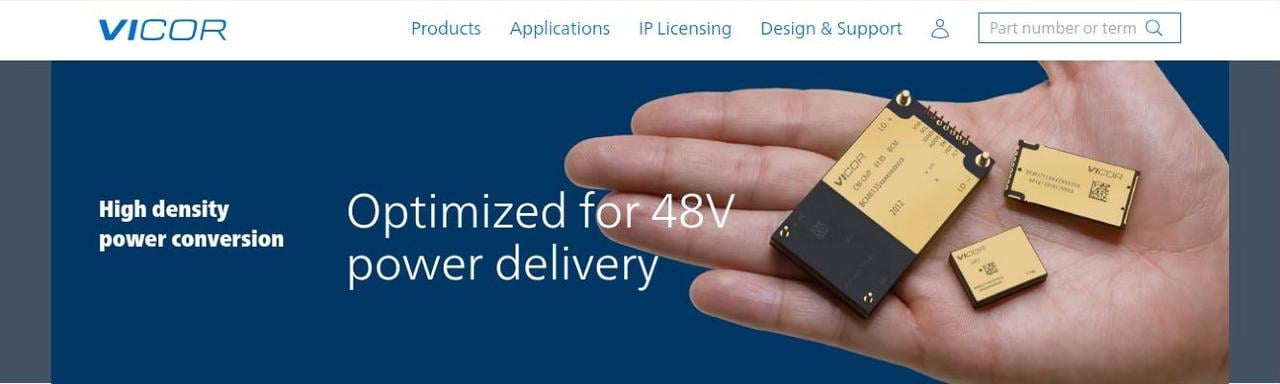
Vicor (VICR) ist ein in Massachusetts ansässiges Leistungselektronikunternehmen, das leistungsstarke Stromwandlungsmodule und -systeme entwirft und herstellt. Seine proprietären Technologien helfen dabei, Strom effizient zu verwalten in KI-Computing, industrieller Automatisierung, Elektrofahrzeugen und Luft- und Raumfahrt sowie Verteidigung. Das vertikal integrierte Fertigungsmodell kombiniert fortschrittliche Stromarchitekturen, Steuerungen und Verpackungen. Der Umsatz stammt aus Produktverkäufen und Patentlizenzen, wobei der Q3 2026-Produktumsatz 130,5 Millionen USD und die Lizenzeinnahmen 66,6 Millionen USD betrugen, was zwei ergänzende Wachstumschancen bietet.
Vicors Wachstumsstrategie konzentriert sich auf die Ausweitung von KI-Rechenzentrum-Stromlösungen, die Stärkung der Patentlizenzierung und die Erhöhung der Fertigungskapazität. Im September 2026 stellte Südkoreas INFAC ein Elektrofahrzeug-Batteriesystem vor, das Vicors BCM6135-Konverter und PRM3735-Regler für eine effiziente 800V-auf-48V-Stromwandlung verwendet. Vicor bereitet außerdem zusätzliche ChiP-Fertigungsanlagen in New Hampshire vor, um der wachsenden Nachfrage nach Hochdichte-Strommodulen gerecht zu werden. Mit einem Auftragsbestand von 406 Millionen USD könnten diese Initiativen die KI-Infrastruktur- und Automobileinnahmen ausweiten und gleichzeitig das langfristige Produktionswachstum unterstützen.
Weiterlesen: Top KI-Energieaktien zum Kauf in 2026: Kernkraft, Gas, Brennstoffzellen und der KI-Stromausbau
Vicor (VICR) Q3 FY2026 Ergebnisübersicht: Produktumsätze steigen um 47 % während sich Lizenzeinnahmen verdreifachen
Vicor meldete einen Q3 FY2026-Umsatz von 197,1 Millionen USD, ein Plus von 78,5 % im Jahresvergleich und 37,5 % sequenziell, unterstützt durch Produktlieferungen und 66,6 Millionen USD an Lizenzeinnahmen. Die Betriebsausgaben stiegen auf 62,5 Millionen USD, während das Betriebsergebnis 72,1 Millionen USD erreichte und die Bruttomarge auf 68,3 % stieg, was einen profitableren Umsatzmix widerspiegelt. Mit einem Auftragsbestand von 406 Millionen USD und 513,1 Millionen USD in bar hängt das zukünftige Wachstum davon ab, Lizenzeinnahmen aufrechtzuerhalten, Kundenbestellungen umzuwandeln und attraktive Renditen auf zusätzliche Fertigungskapazitäten zu erzielen.
Weiterlesen: Vicor Corporation (VICR) Q3 FY2026 Ergebnisübersicht: USD 197,1 Mio. Umsatz treibt eine Kursrallye von 7,06 %
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Gesamtumsatz |
110,4 Mio. USD Q3 FY2025 |
197,1 Mio. USD |
Verbessert. Plus 78,5 % im Jahresvergleich. |
|
Produktumsatz |
88,7 Mio. USD Q3 FY2025 |
130,5 Mio. USD |
Ausgeweitet. Plus 47,1 % im Jahresvergleich. |
|
Lizenzumsatz |
21,7 Mio. USD Q3 FY2025 |
66,6 Mio. USD |
Gestiegen. Etwa 3,1-mal der vorherige Umsatz. |
|
Bruttomarge |
57,5 % Q3 FY2025 |
68,30 % |
Verbessert. Plus 10,8 Prozentpunkte. |
|
Betriebsergebnis |
20,9 Mio. USD Q3 FY2025 |
72,1 Mio. USD |
Gestiegen. Etwa 3,5-mal der vorherige Gewinn. |
|
Verwässerter Gewinn je Aktie |
0,63 USD Q3 FY2025 |
1,33 USD |
Höher. Plus 0,70 USD je Aktie. |
|
Operativer Cashflow |
38,5 Mio. USD Q3 FY2025 |
69,7 Mio. USD |
Verbessert. Plus 31,2 Mio. USD im Jahresvergleich. |
|
Auftragsbestand |
153 Mio. USD Q3 FY2025 |
406 Mio. USD |
Ausgeweitet. Plus 166 % im Jahresvergleich. |
- Q3-Umsatz stieg um 78,5 % auf 197,1 Millionen USD. Der Umsatz stieg sequenziell um 37,5 % neben dem Jahreswachstum, was stärkere Lieferungen und Lizenzeinnahmen widerspiegelt. Anhaltende Produktnachfrage und Lizenzgebührenerhebung werden wichtig sein, um die Gewinnentwicklung aufrechtzuerhalten.
- Lizenzumsatz stieg auf 66,6 Millionen USD. Patentlizenzierung und höhere Produktumsätze trieben die Leistung an und hoben die Bruttomarge auf 68,3 %. Anhaltende Lizenzadoption und Modulnachfrage könnten die Gewinne unterstützen, obwohl der Zeitpunkt der Lizenzgebühren und Rechtskosten die Rentabilität beeinflussen.
- Betriebsergebnis erreichte 72,1 Millionen USD trotz höherer Ausgaben. Die Betriebskosten stiegen auf 62,5 Millionen USD, einschließlich Erfolgshonorare für die Durchsetzung von geistigem Eigentum. Stärkere Lizenz- und Produktumsätze unterstützten die Rentabilität, aber die Aufrechterhaltung der Kosteneffizienz wird wichtig sein, wenn die Fertigungsinvestitionen ausgeweitet werden.
- Zusätzliche Fab-Standorte erweiterten Vicors geplante Fertigungskapazität. Das Unternehmen erweiterte seinen geplanten Fußabdruck durch Standorte in Merrimack und Hooksett. Die Investitionen unterstützen eine höhere Modulproduktion, wobei die Renditen von der Kundennachfrage und einer profitablen Fabrikauslastung abhängen.
- Der Auftragsbestand erreichte zum 30. September 406 Millionen USD. Die Pipeline unterstützt zukünftige Lieferungen, obwohl die Umsatzrealisierung vom Lieferzeitpunkt und der Kundenabnahme abhängt. Die Umwandlung von Aufträgen, der Abschluss von Lieferungen und die Aufrechterhaltung von Produktionsmargen werden für das zukünftige Umsatzwachstum wichtig sein.
Vicor (VICR) Investitionsausblick 2026: Bullenszenario $300 vs. Bärenszenario $140
Vicors Ausblick für 2026 hängt davon ab, ob die KI-Stromnachfrage sowohl Fertigungsumsätze als auch wiederkehrende Patentlizenzgebühren aufrechterhalten kann. Die Q3-Bruttomarge von 68,3 % zeigt den Gewinnvorteil dieses Mixes, während steigende Ausgaben und neue Fab-Pläne die Cashkonvertierung ins Zentrum der Bewertung rücken. Die folgenden redaktionellen Szenarien spiegeln wider, wie Lizenzierung, Lieferungen und Investitionen die Leistung bis Dezember 2026 beeinflussen könnten.
Das Bullenszenario: Wiederkehrende Lizenzgebühren und Produktwachstum treiben VICR Richtung $300
Die Aufrechterhaltung des Lizenzgebührenwachstums neben höheren Modullieferungen würde Vicor einen direkten Weg zu stärkeren Betriebsgewinnen bieten. Die Q3-Lizenzeinnahmen erreichten 66,6 Millionen USD und halfen dabei, die Bruttomarge trotz höherer Ausgaben auf 68,3 % zu heben. Die Verlängerung dieses Mixes würde mehr Umsatz als Gewinn erhalten, während das Produktgeschäft seinen wachsenden Auftragsbestand in Kundenlieferungen umwandelt.
Das Szenario von 300 USD würde Unterstützung gewinnen, wenn die Lizenzgebühren bei oder über 66,6 Millionen USD bleiben und der Produktumsatz 130,5 Millionen USD übersteigt. Eine Bruttomarge nahe dem Q3-Niveau und eine anhaltende operative Cashgenerierung würden helfen, die Expansion zu finanzieren, ohne die Gewinnqualität zu beeinträchtigen.
Das Basisszenario: Stabile Lieferungen halten VICR zwischen $180 und $220
Anhaltendes Produktwachstum könnte Vicors Gewinne voranbringen, auch wenn die Lizenzgebühren zwischen den Quartalen schwanken. Der Q3-Produktumsatz erreichte 130,5 Millionen USD, während der Auftragsbestand von 406 Millionen USD auf Lieferungen wartende Bestellungen enthält. Das Basisszenario geht davon aus, dass Lieferungen ungleichmäßige Lizenzeinnahmen ausgleichen und einen moderaten Fortschritt erzielen, während die Kosten und der Zeitplan der Fabrikerweiterung ungelöst bleiben.
Eine Spanne von 180 bis 220 USD würde zu anhaltender Produktnachfrage, einer Bruttomarge über dem Q2-Niveau von 58 % und einer schrittweisen Fabrikvorbereitung passen. Eine stärkere Auftragsbestandskonvertierung würde das obere Ende unterstützen, während niedrigere Lizenzeinnahmen genug Fortschritt absorbieren könnten, um das Aufwärtspotenzial zu begrenzen.
Das Bärenszenario: Niedrigere Lizenzgebühren und steigende Kosten ziehen VICR Richtung $140
Ein Rückgang der Lizenzeinnahmen würde Vicor stärker seinen wachsenden Betriebs- und Fertigungskosten aussetzen. Lizenzgebühren lieferten in Q3 66,6 Millionen USD Umsatz, während die Betriebsausgaben auf 62,5 Millionen USD stiegen. Wenn die Kundenlizenzierung verlangsamt oder Modullieferungen ins Stocken geraten, könnte Vicor diesen hochmargigen Gewinnpuffer verlieren, bevor neue Produktionskapazitäten bedeutende zusätzliche Umsätze beitragen.
Das Szenario von 140 USD würde wahrscheinlicher werden, wenn die Lizenzgebühren sinken und die Bruttomarge sich zurück auf das Q2-Niveau von 58 % bewegt. Produktlieferungen müssten dann mehr beitragen, um die Betriebsgewinne zu stabilisieren, was weniger Unterstützung für die Bewertungsausweitung übrig lässt.
VICR-Aktienkursprognosen für 2026 von Wall-Street-Analysten
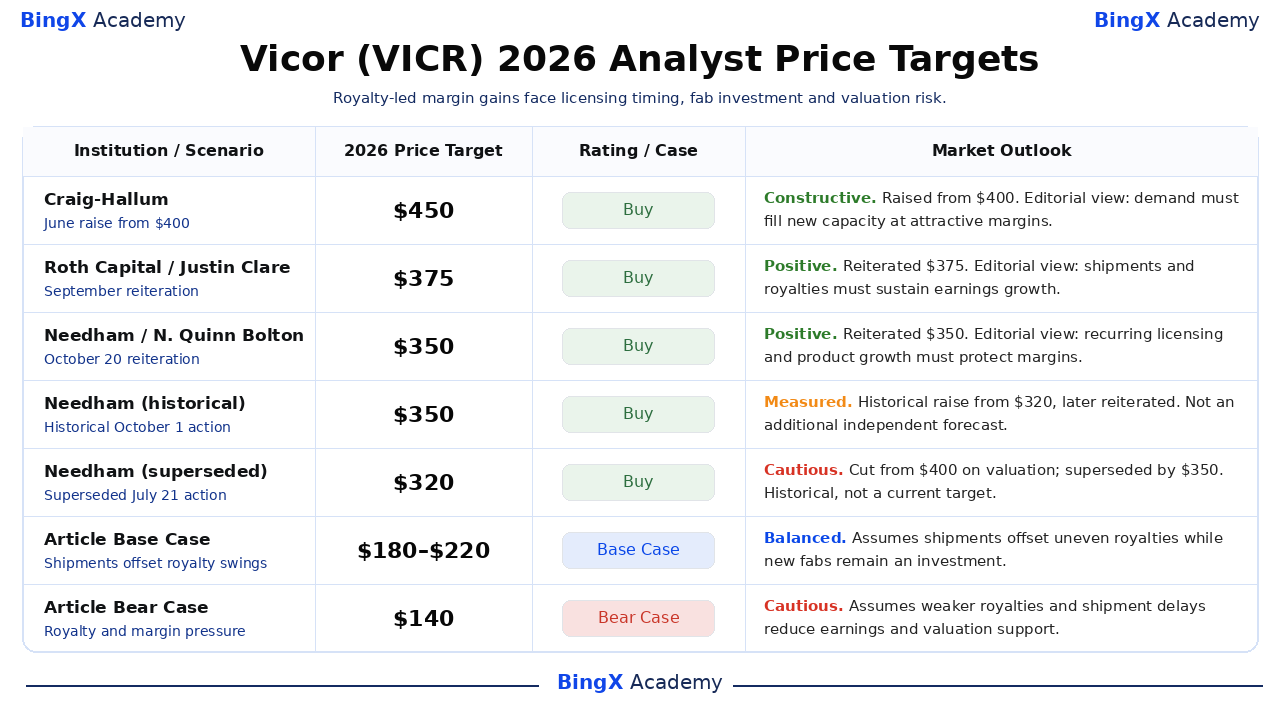
Diese genannten Ziele beziehen sich auf das an der Nasdaq notierte VICR und decken in der Regel etwa 12 Monate ab, die über Dezember 2026 hinausgehen. Fünf datierte Maßnahmen repräsentieren drei Institute; zwei ältere Needham-Einträge sind historisch, darunter ein überholtes Ziel von 320 USD. Die aktuelle institutionelle Spanne liegt bei 350–450; Begründungen sind redaktionelle Interpretationen, und die letzten Zeilen zeigen separate Jahresendszenarien.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Craig-Hallum |
450 USD |
Kaufen |
Konstruktiv. 2026-06-22: Erhöht von 400 USD; Kaufempfehlung beibehalten. Redaktionelle Interpretation: Die Nachfrage muss die geplante Fertigungskapazität zu attraktiven Margen füllen. |
|
Roth Capital |
375 USD |
Kaufen |
Positiv. 2026-09-22: Ziel von 375 USD und Kaufempfehlung bestätigt. Redaktionelle Interpretation: Produktlieferungen und Patentlizenzgebühren müssen die Gewinnexpansion aufrechterhalten. |
|
Needham |
350 USD |
Kaufen |
Positiv. 2026-10-20: Ziel von 350 USD und Kaufempfehlung bestätigt. Redaktionelle Interpretation: Die Q3-Margengewinne benötigen wiederkehrende Lizenzierung und Produktwachstum, um Bestand zu haben. |
|
Needham (historisch) |
350 USD |
Kaufen |
Gemessen. 2026-10-01: Historische Erhöhung von 320 USD; später am 2026-10-20 bestätigt. Frühere prognosebedingte Maßnahme, keine zusätzliche unabhängige Prognose; höhere Lizenzgebühren trieben revidierte Schätzungen an. |
|
Needham (überholt) |
320 USD |
Kaufen |
Vorsichtig. 2026-07-21: Historische Senkung von 400; überholt durch das Ziel von 350 USD vom 2026-10-01. Historische bewertungsbedingte Senkung; anschließend durch 350 USD ersetzt und kein aktuelles Ziel. |
|
Artikel-Basisszenario |
180–220 |
Basisszenario |
Ausgewogen. Geht davon aus, dass Produktlieferungen ungleichmäßige Lizenzgebühren ausgleichen, während zusätzliche Fabs bis Dezember 2026 eine Investition bleiben. |
|
Artikel-Bärenszenario |
140 USD |
Bärenszenario |
Vorsichtig. Geht davon aus, dass niedrigere Lizenzgebühren, Lieferverzögerungen und höhere Kosten Gewinne und Bewertungsunterstützung reduzieren. |
So kaufen Sie Vicor (VICR)-Aktien auf BingX
Kaufen und halten Sie Vicor-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich der Listung und Kontoberechtigung. Vicor bietet Exposition gegenüber Stromwandlungsmodulen, KI-Hardware-Lizenzierung und fortschrittlicher Fertigung. Berechtigte Nutzer können ihre Bestände entsprechend ihren Anlagezielen dimensionieren, ohne Hebelwirkung zu nutzen oder unbefristete Finanzierungsgebühren zu zahlen.
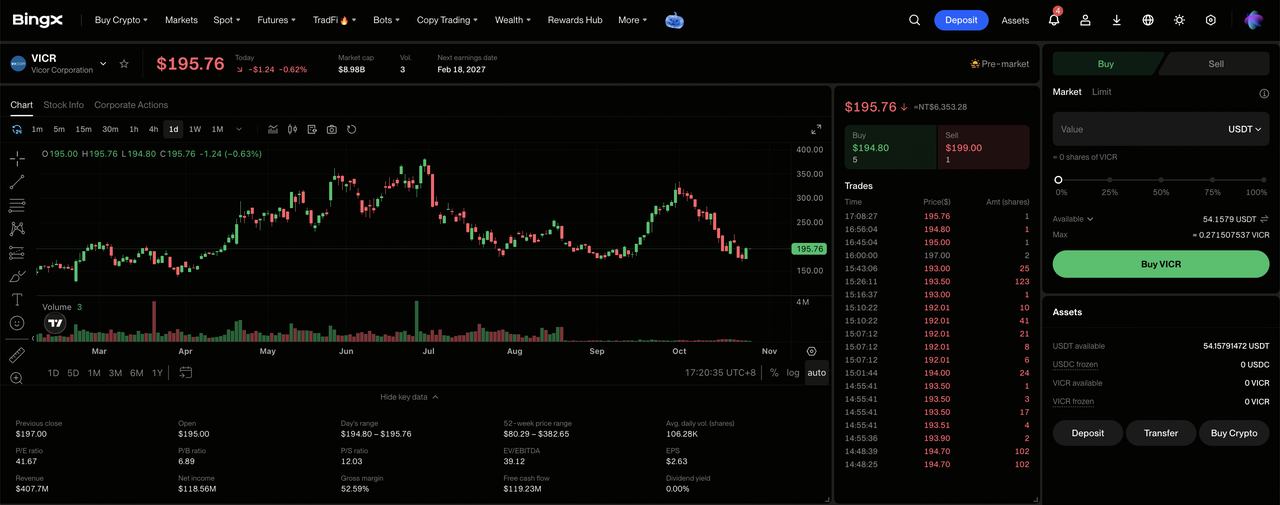
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsverifizierung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC von Ihrem Fondskonto oder Vermögenskonto, falls erforderlich. Überprüfen Sie den Mindestbestellbetrag und die Bruchteilberechtigung der ausgewählten Aktie, bevor Sie die Investitionsgröße wählen.
Schritt 3: Vicor (VICR) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach Vicor (VICR) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: Vicor-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Anlagebetrag oder eine Aktienmenge ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders verwenden verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Ihre Bestände überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre VICR-Aktien und unrealisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Aufträge", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung betrifft im Allgemeinen den Zeitpunkt, ab dem Verkaufserlöse abhebbar werden, und nicht den Zeitpunkt, ab dem gekaufte Aktien verkauft werden können.
Top 5 Risiken, die Vicor-Investoren in 2026 beachten sollten
Vicors patentierte Stromtechnologie, expandierende Fertigungspläne und erhebliche Barreserven unterstützen den Wachstumsausblick. Allerdings könnten der Zeitpunkt der Lizenzgebühren, Betriebsausgaben, Auftragsbestandskonvertierung und Fabrikauslastung die Rentabilität und die Aktionärsrenditen unter Druck setzen.
- Schwächere Lizenzierungsaktivität könnte den Umsatz unter Druck setzen: Q3-Lizenzgebühren erreichten 66,6 Millionen USD, unterstützt durch Patentlizenzierung für Stromwandlungstechnologie. Niedrigere lizenzierte Systemvolumina oder verzögerte Vereinbarungen könnten das Betriebsergebnis reduzieren und die Rentabilität des Umsatzmixes schwächen.
- Steigende Rechtskosten könnten die Margen einschränken: Die Q3-Betriebsausgaben stiegen auf 62,5 Millionen USD, einschließlich Honorare für die Durchsetzung von geistigem Eigentum. Höhere Rechts- und Ingenieurkosten könnten die Rentabilität schwächen, wenn Produktlieferungen und Lizenzeinnahmen langsamer wachsen.
- Lieferverzögerungen könnten das Umsatzwachstum begrenzen: Der Auftragsbestand zum 30. September erreichte 406 Millionen USD, aber Bestellungen erfordern noch Lieferung und Kundenabnahme. Verzögerte Fertigung oder Kundenpläne könnten die zukünftige Umsatztransparenz reduzieren.
- Fabrikerweiterung könnte die Aktionärsrenditen schwächen: Vicor erweiterte seinen geplanten Fertigungsfußabdruck durch zusätzliche Standorte für ChiP Fab-2 und Fab-3. Bauverzögerungen oder geringe Auslastung könnten die Cashgenerierung begrenzen und die Renditen auf die neuen Kapazitäten reduzieren.
- Schwächere Rentabilität könnte die Bewertung unter Druck setzen: Vicors Q3-Bruttomarge erreichte 68,3 %, unterstützt durch einen größeren Lizenzgebührenbeitrag. Langsamere Lizenzierung, schwächere Modulnachfrage oder steigende Produktionskosten könnten die Gewinne reduzieren und Aktienkursrückgänge auslösen.
Abschließende Gedanken: Sollten Sie 2026 in Vicor investieren?
Vicors 72,1 Millionen USD an vierteljährlichem Betriebsergebnis und 69,7 Millionen USD an operativem Cashflow zeigen, wie Lizenzgebührenwachstum die Unternehmensökonomie verbessern kann. Produktlieferungen und Patentlizenzierung bieten Gewinnunterstützung, während zusätzliche ChiP-Fabs Möglichkeiten zur Ausweitung der Fertigungsumsätze schaffen. Die Aufrechterhaltung dieses Fortschritts wird von wiederkehrenden Lizenzeinnahmen und der Umwandlung des Auftragsbestands in profitable Lieferungen abhängen, wenn neue Kapazitäten vorbereitet werden.
Das Bullenszenario von 300 USD setzt wiederkehrende Lizenzgebühren, höhere Modullieferungen und nachhaltige Bruttomargen voraus. Das Basisszenario von 180 bis 220 USD spiegelt stabile Lieferungen wider, während das Bärenszenario von 140 USD für schwächere Lizenzierung und Kostendruck berücksichtigt. Da VICR am 2026-10-26 bei 194,77 USD schloss, sollten Investoren beobachten, ob lizenzgebührengetriebene Gewinne zu dauerhafter Cashgenerierung während der Fertigungserweiterung werden.
Risikohinweis: Vicors patentierte Stromtechnologie eliminiert das Anlagerisiko nicht. Schwächere Lizenzeinnahmen, verzögerte Lieferungen oder unterausgelastete Fabriken könnten Gewinne und Aktionärsrenditen reduzieren. Investoren sollten Bewertung, Cashkonvertierung und ihre Risikobereitschaft bewerten, bevor sie VICR-Aktien kaufen.
Weiterführende Lektüre
- Top KI-Energieaktien zum Kauf in 2026: Kernkraft, Gas, Brennstoffzellen und der KI-Stromausbau
- Top KI-Rechenzentrumsaktien zum Kauf in 2026: Cloud, Server und KI-Computing-Infrastruktur
- Top KI-Serveraktien zum Kauf in 2026: Rack-Scale-Systeme, GPU-Server und KI-Server-Infrastruktur
- Top KI-Halbleiteraktien zum Kauf in 2026: KI-Chips und vollständiger Leitfaden zur Lieferkette
- Top 10 KI-Infrastrukturaktien zum Kauf in 2026: Führende Unternehmen in Chip-Herstellung und -Design
