

CoreWeave (CRWV) proporciona infraestructura de nube de IA construida alrededor de clústeres de GPU, redes de alta velocidad, almacenamiento y software. Sus clientes incluyen laboratorios de IA y empresas que necesitan capacidad de computación para entrenamiento e inferencia de modelos. El crecimiento depende de traer nueva infraestructura online de manera eficiente y generar retornos suficientes en cada proyecto de expansión.
CoreWeave Q2 2026 mostró ambos lados del caso de inversión. Los ingresos aumentaron un 112% a $2.575 mil millones, y el EBITDA ajustado alcanzó $1.510 mil millones. Sin embargo, CoreWeave registró una pérdida neta de $626 millones ya que los gastos de intereses subieron a $640 millones, manteniendo la deuda y los costos de financiación centrales en las perspectivas.
El pronóstico de acciones de CRWV para 2026 se centra en dos puntos de vista competitivos:
- El caso de demanda y escala: CoreWeave tenía $104.2 mil millones en cartera de pedidos y aseguró más de $25 mil millones en compromisos adicionales de clientes después del trimestre. Mejores términos de contrato y capacidad recién activada podrían fortalecer el apalancamiento operativo.
- El caso de financiación y ejecución: Los gastos de capital planificados para 2026 de $35 mil millones a $39 mil millones crean riesgos sustanciales de financiación y construcción. La concentración de clientes también podría dejar los retornos de efectivo por debajo del nivel necesario para soportar un aumento de valoración duradero.
Esta guía desglosa el pronóstico de acciones de CRWV, escenarios de precios para 2026, riesgos clave y perspectivas de analistas utilizando el reporte de ganancias Q2 2026 del 11 de agosto de CoreWeave, archivos trimestrales y datos de mercado hasta el 9 de septiembre. También explica cómo operar futuros de acciones CRWV en BingX TradFi con colateral USDT cuando esté disponible un mercado elegible.
Las 5 Cosas Principales que los Inversores de CoreWeave Deben Saber en Septiembre 2026
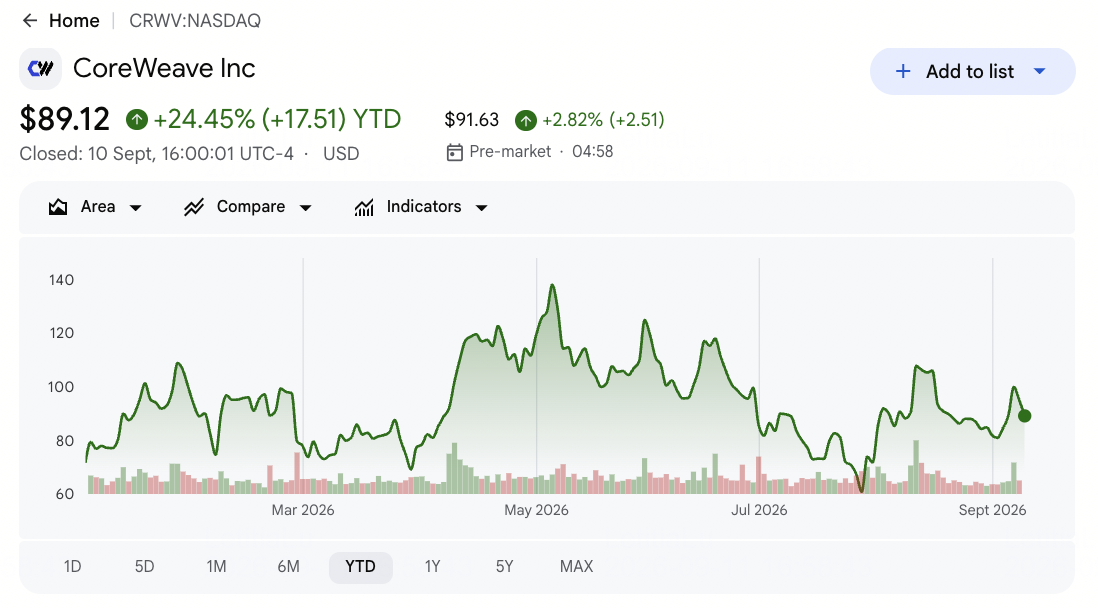
- CRWV subió un 32.58% YTD en su cierre del 9 de septiembre de $94.94: La acción permaneció 137% por encima del precio IPO de $40 de CoreWeave pero había retrocedido 38% desde su máximo de 52 semanas de $153.20, ilustrando qué tan rápido se mueven las expectativas alrededor del gasto en IA y las condiciones de financiación. El cierre es un punto de referencia histórico, no una cotización en vivo.
- Los ingresos Q2 de $2.575 mil millones aumentaron 112% año tras año: Las ventas superaron la estimación de Wall Street de $2.555 mil millones por aproximadamente $20 millones. La superación fue modesta en relación a la tasa de crecimiento, haciendo que el despliegue de capacidad hacia adelante y los precios de contratos sean más importantes que una sorpresa positiva de un solo trimestre.
- La cartera de pedidos de $104.2 mil millones se expandió 246%: El saldo reportado excluyó más de $25 mil millones de nuevos compromisos netos de clientes agregados a principios del Q3. Esos compromisos fortalecen la visibilidad de la demanda, aunque los ingresos solo pueden ser reconocidos cuando CoreWeave entregue capacidad de servicio disponible.
- La guía de ingresos FY2026 aumentó a $12.4 mil millones a $13.2 mil millones: El rango anterior era de $12.0 mil millones a $13.0 mil millones, y la gerencia también introdujo una tasa de ingresos anualizados de salida de $18.5 mil millones a $19.5 mil millones. Convertir esa perspectiva requiere que los centros de datos y la energía lleguen según el cronograma.
- Los gastos de capital planificados para 2026 subieron a $35 mil millones a $39 mil millones: El gasto de intereses Q2 ya alcanzó $640 millones, subiendo desde $267 millones un año antes. CoreWeave por lo tanto debe mostrar que mejores precios y utilización pueden compensar el mayor costo de agregar GPUs, energía e instalaciones.
¿Qué es CoreWeave (CRWV)?
CoreWeave es un proveedor de nube especializado construido para cargas de trabajo de inteligencia artificial. Su plataforma combina computación GPU, almacenamiento optimizado para IA, redes de alto rendimiento, infraestructura bare-metal, herramientas de monitoreo y software gestionado. Los clientes utilizan estos servicios para entrenar modelos de IA, ejecutar inferencias y gestionar cargas de trabajo empresariales intensivas en computación. CoreWeave genera ingresos de capacidad de nube contratada y servicios de plataforma, haciendo que la disponibilidad de energía, GPUs desplegadas, utilización y precios de contratos sean centrales para el negocio.
La estrategia a largo plazo de CoreWeave es construir una plataforma completa de nube de IA que se extienda más allá del arrendamiento de GPU. Su asociación con NVIDIA apoya el despliegue de nuevas arquitecturas de computación, y la empresa planea desarrollar más de cinco gigavatios de centros de datos de IA para 2030. OpenAI, Microsoft y Meta son clientes importantes a largo plazo, con IBM, Mistral AI, Jane Street y Databricks expandiendo la mezcla de cargas de trabajo. Mission Control, Weights & Biases y herramientas cross-cloud agregan capacidades de software y gestión de infraestructura a la plataforma.
Leer Más: Top Acciones de Redes de IA 2026: Conectividad de Fabric de IA, Switches, Cobre, Fibra y Óptica
Resumen de Ganancias Q2 2026 de CoreWeave (CRWV): Ingresos, Cartera de Pedidos y Crecimiento de Capacidad de IA
CoreWeave entregó $2.575 mil millones de ingresos Q2 versus $2.555 mil millones esperados, y su pérdida diluida por acción de $1.14 fue $0.06 más estrecha que el consenso. El EBITDA ajustado alcanzó $1.510 mil millones con un margen del 59% y la cartera de pedidos se expandió 246% a $104.2 mil millones. La gerencia elevó la guía de ingresos FY2026 a $12.4 mil millones a $13.2 mil millones, aunque $9.352 mil millones de capex mantuvieron el financiamiento en foco.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$2.555B |
$2.575B |
Superó. Aproximadamente $20M por encima del consenso; subió 112% YoY. |
|
Pérdida neta diluida por acción Q2 |
$1.20 pérdida |
$1.14 pérdida |
Superó. La pérdida fue $0.06 más estrecha que el consenso. |
|
Pérdida neta GAAP Q2 |
— |
$626M pérdida |
Se amplió. Aumentó desde $290M un año antes. |
|
EBITDA ajustado |
— |
$1.510B; margen 59% |
Se expandió. EBITDA subió 101% YoY. |
|
Ingreso operativo ajustado |
Aproximadamente $65M |
$128M; margen 5% |
Superó. Casi el doble del consenso. |
|
Cartera de pedidos |
$30.1B año anterior |
$104.2B |
Se expandió. Subió 246%, excluyendo $25B de compromisos posteriores. |
|
Gastos de capital Q2 |
$2.938B año anterior |
$9.352B |
Se aceleró. Más que se triplicó YoY. |
|
Gasto de intereses Q2 |
$267M año anterior |
$640M |
Aumentó. El costo de financiamiento subió 140%. |
|
Perspectivas de ingresos Q3 |
$3.45B |
$3.45B–$3.60B |
Por encima en el punto medio. $3.525B es $75M por encima del consenso. |
|
Perspectivas de ingresos FY2026 |
Anterior $12.0B–$13.0B |
$12.4B–$13.2B |
Elevado. Capacidad y precios apoyaron ambos extremos. |
|
Gastos de capital FY2026 |
Anterior $31B–$35B |
$35B–$39B |
Elevado. La expansión aumenta el crecimiento y las necesidades de financiamiento. |
|
Perspectivas ARR de salida 2026 |
— |
$18.5B–$19.5B |
Introducido. Señala un ritmo de ingresos más alto a fin de año. |
- Los ingresos de $2.575 mil millones superaron el consenso por aproximadamente $20 millones: El aumento anual del 112% extendió la secuencia de ingresos récord de CoreWeave. La menor escala de la superación versus la tasa de crecimiento significa que es probable que los inversores se enfoquen en la entrega futura en lugar de tratar un trimestre como prueba de retornos duraderos.
- La pérdida diluida por acción de $1.14 fue $0.06 mejor que lo esperado: La pérdida neta GAAP aún se amplió a $626 millones desde $290 millones ya que el gasto de intereses subió a $640 millones. El progreso operativo por lo tanto está siendo parcialmente absorbido por la estructura de financiamiento.
- El EBITDA ajustado de $1.510 mil millones subió 101%: El margen del 59% mejoró desde el 56% secuencialmente, y el ingreso operativo ajustado aumentó a $128 millones desde $21 millones. Mayor utilización y nuevas economías de contratos están comenzando a crear apalancamiento, aunque la rentabilidad GAAP permanece distante.
- La cartera de pedidos de $104.2 mil millones subió 246%: Más de $25 mil millones de compromisos adicionales llegaron después del final del trimestre, y la energía contratada alcanzó aproximadamente 4.2 gigavatios para el 11 de agosto. La demanda es visible, pero la conversión de la cartera de pedidos depende de la construcción, conexiones de red y GPUs instaladas.
- La guía de ingresos Q3 alcanzó $3.45 mil millones a $3.60 mil millones: Su punto medio de $3.525 mil millones fue $75 millones por encima del consenso, y la guía FY2026 aumentó $300 millones en el punto medio. El aumento concurrente de capex a $35 mil millones a $39 mil millones muestra el costo requerido para apoyar esa aceleración.
Perspectivas del Precio de Acciones de CoreWeave para 2026: Caso Alcista $175 vs. Caso Bajista $70
Las perspectivas de CRWV dependen de si la demanda contratada se convierte en capacidad activa lo suficientemente rápido para superar los costos de capital e intereses. El cierre de referencia de $94.94 se ubica por debajo de la mayoría de los objetivos actuales de analistas, aunque el rango de $74 a $176 muestra que Wall Street asigna valores notablemente diferentes a la misma cartera de pedidos y modelo de financiamiento.
El Caso Alcista: Nueva Capacidad y Contratos de Clientes Empujan CRWV Hacia $175
El Caso Alcista asume que CoreWeave convierte su cartera de pedidos de $104.2 mil millones y más de $25 mil millones en compromisos más nuevos en ingresos ya que la energía activa excede 1.5 gigavatios. Mejores precios y utilización ayudarían al ingreso operativo ajustado a superar el crecimiento de ingresos y compensar parte de la carga de intereses trimestrales de $640 millones.
Un movimiento hacia $175 requeriría ingresos Q3 cerca del extremo superior del rango de $3.45 mil millones a $3.60 mil millones, mejorando el margen operativo y sin retrasos importantes de construcción. Retornos más fuertes del programa de capex planificado de $35 mil millones a $39 mil millones proporcionarían la confirmación más clara.
El Caso Base: Fuerte Demanda de IA Mantiene CRWV Entre $115 y $150
El Caso Base asume que la demanda de computación de IA continúa excediendo la oferta y CoreWeave entrega ingresos de año completo de $12.4 mil millones a $13.2 mil millones. El crecimiento de la cartera de pedidos apoya la expansión, pero el gasto de intereses, la deuda y la inversión en instalaciones evitan que la valoración suba tan rápido como los ingresos.
Bajo este escenario, CRWV podría operar entre $115 y $150. Adiciones de capacidad a tiempo, una tasa de ingresos anualizados a fin de año de $18.5 mil millones a $19.5 mil millones y mejora constante del margen apoyarían el rango. Mayor guía sin mejores retornos de efectivo limitaría el potencial alcista.
El Caso Bajista: Retrasos de Construcción y Presión de Financiamiento Empujan CRWV Hacia $70
El Caso Bajista asume que los retrasos de energía o construcción empujan los ingresos contratados a períodos posteriores. Condiciones de financiamiento más estrictas aumentarían la presión porque CoreWeave financia GPUs e instalaciones antes de que comiencen a generar ingresos.
Un movimiento hacia $70 se volvería más probable si el crecimiento de la cartera de pedidos se estancara, los ingresos Q3 cayeran por debajo de $3.45 mil millones o el margen operativo ajustado declinara. Mayores costos de préstamos, dilución o clientes trasladando demanda a proveedores de nube más grandes debilitarían aún más las perspectivas.
Pronóstico del Precio de Acciones de CoreWeave (CRWV) para 2026 por Analistas de Wall Street
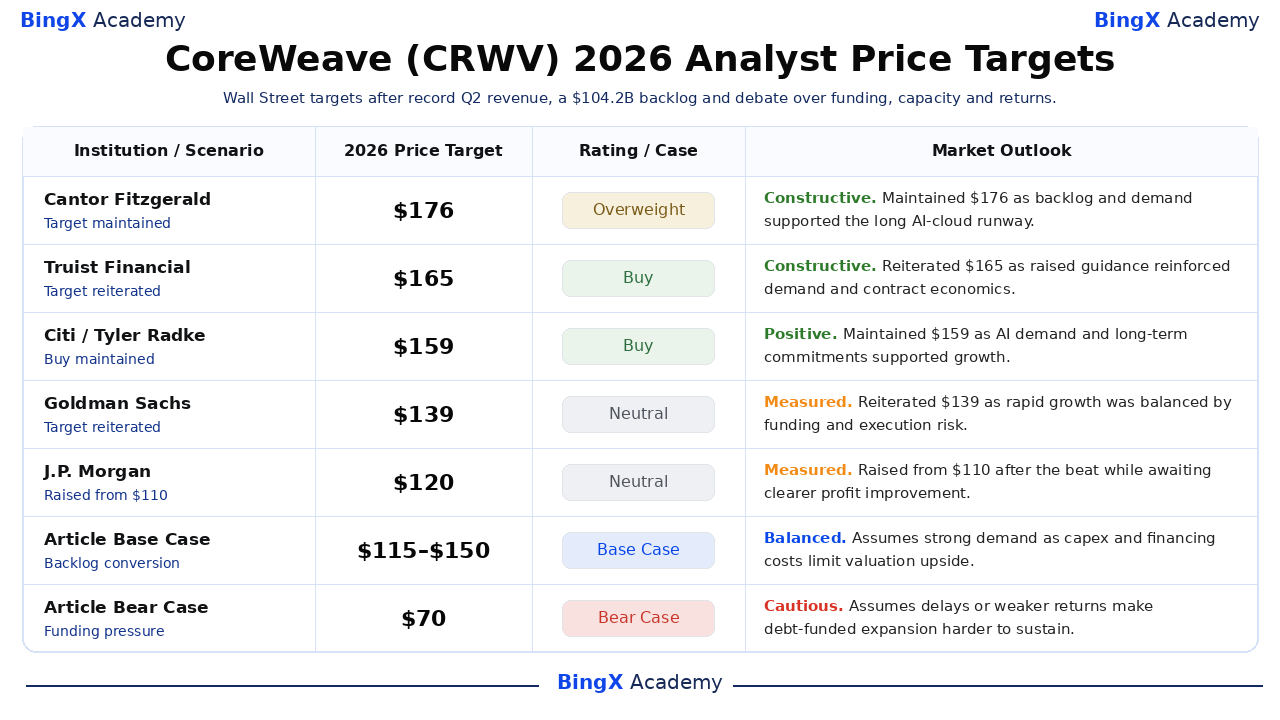
Wall Street permanece dividido porque CoreWeave combina crecimiento de triple dígito con altos requerimientos de financiamiento. Los objetivos van de $74 a $176, mientras que el promedio de $138.81 excede el cierre del 9 de septiembre. Estos pronósticos son opiniones externas, y su dispersión mapea suposiciones competitivas en lugar de un resultado prometido.
|
Institución |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectivas de Mercado |
|
Cantor Fitzgerald |
$176 |
Sobrepeso |
Constructivo. 11 de agosto: mantuvo ya que la demanda récord y la cartera de pedidos apoyaron el largo recorrido de la nube de IA. |
|
Truist Financial |
$165 |
Comprar |
Constructivo. 24 de agosto: reiteró después de que la guía elevada reforzó la demanda y la economía de contratos. |
|
Citi |
$159 |
Comprar |
Positivo. 14 de agosto: mantuvo ya que la demanda de IA y compromisos multianuales apoyaron el crecimiento. |
|
Goldman Sachs |
$139 |
Neutral |
Moderado. 21 de agosto: reiteró ya que el crecimiento rápido se equilibró con el riesgo de financiamiento y ejecución. |
|
J.P. Morgan |
$120 |
Neutral |
Moderado. 12 de agosto: elevó desde $110 después de la superación mientras espera una mejora de beneficios más clara. |
|
Bernstein |
$74 |
Underperform |
Cauteloso. 11 de agosto: mantuvo ya que la expansión financiada con deuda y la competencia de hiperprocesadores limitaron los retornos. |
|
Caso Base del Artículo |
$115–$150 |
Caso Base |
Equilibrado. Asume fuerte demanda ya que capex y costos de financiamiento limitan el potencial alcista de valoración. |
|
Caso Bajista del Artículo |
$70 |
Caso Bajista |
Cauteloso. Asume retrasos o retornos más débiles hacen que la expansión financiada con deuda sea más difícil de sostener. |
Cómo Operar Acciones de CoreWeave (CRWV) en BingX
Opera las perspectivas de conversión de cartera de pedidos, capacidad de IA y financiamiento de CoreWeave usando BingX TradFi y herramientas de BingX AI. Debido a que CRWV puede reaccionar bruscamente a victorias de contratos, actualizaciones de capacidad, guía y condiciones de crédito, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
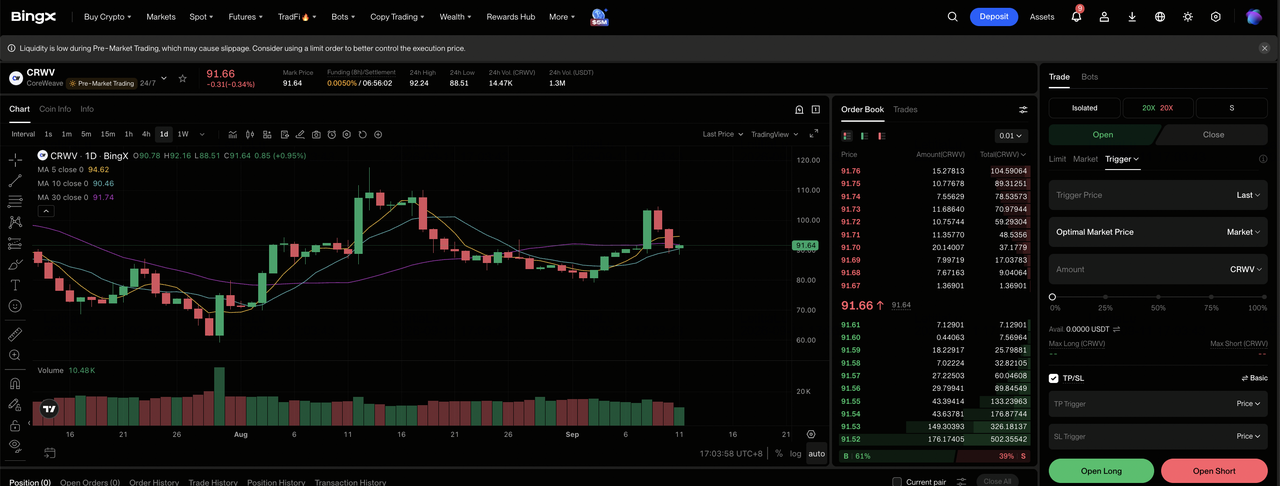
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel del exchange de BingX.
Paso 2: Buscar CoreWeave (CRWV). Busca y selecciona el contrato de futuros perpetuos CRWV-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Long si la conversión de cartera de pedidos y el apalancamiento operativo se fortalecen. Selecciona Abrir Short si los retrasos de construcción o mayores costos de financiamiento debilitan los retornos esperados.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Aislado o Margen Cruzado basado en tu tolerancia al riesgo. El amplio rango de 52 semanas de la acción muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en el trade. CRWV puede moverse rápidamente en compromisos de clientes, financiamiento, disponibilidad de energía y guía trimestral.
Los 5 Principales Riesgos a Observar para Inversores de CoreWeave en 2026
Los principales riesgos de CoreWeave están estrechamente conectados. Una instalación retrasada pospone los ingresos, extiende el período de construcción financiado con deuda y puede requerir financiamiento adicional antes de que la demanda contratada produzca efectivo.
- El capex planificado de $35 mil millones a $39 mil millones podría debilitar los retornos por acción: CoreWeave debe pagar por GPUs, instalaciones y energía antes de que mucho de los ingresos relacionados de clientes sea reconocido. Más deuda aumentaría el gasto de intereses, y la emisión de acciones podría diluir las futuras ganancias por acción.
- El gasto de intereses trimestral de $640 millones eleva el umbral de ejecución: El gasto de intereses aumentó desde $267 millones un año antes. Si la nueva capacidad se queda atrás del cronograma, los costos de financiamiento podrían subir antes de que la infraestructura comience a contribuir ingresos y ganancias operativas ajustadas.
- Los grandes contratos de clientes crean riesgo de concentración: Microsoft, OpenAI y Meta proporcionan visibilidad de ingresos a largo plazo, pero un despliegue retrasado de cualquier cliente importante podría reducir materialmente la utilización. Estas empresas también están construyendo infraestructura interna que puede reducir su futura dependencia de proveedores de nube de IA externos.
- La energía contratada de 4.2 gigavatios aún requiere entrega física: Conexiones de red, construcción, sistemas de enfriamiento e instalación de GPU pueden todos retrasar los ingresos de la cartera de pedidos. Cada retraso extiende el tiempo entre el gasto de capital y la facturación al cliente, reduciendo los retornos de infraestructura.
- El rango de objetivos de analistas de $74 a $176 refleja incertidumbre de valoración: Los analistas usan suposiciones ampliamente diferentes para retornos de contratos, costos de financiamiento y competencia. Incluso cambios modestos en estos inputs podrían reducir el múltiplo de ingresos de CoreWeave y producir grandes oscilaciones en el valor de las acciones.
Pensamientos Finales: ¿Deberías Invertir en CoreWeave en 2026?
CoreWeave entra al resto de 2026 con crecimiento de ingresos del 112%, $2.575 mil millones en ingresos trimestrales y más de $104 mil millones en cartera de pedidos. Estas cifras demuestran fuerte demanda por su infraestructura de nube de IA, pero el caso de inversión depende de si las nuevas instalaciones pueden comenzar a generar ingresos lo suficientemente rápido para compensar $640 millones en gastos de intereses trimestrales y un programa de gastos de capital planificado de $35 mil millones a $39 mil millones.
El Caso Alcista requiere adiciones de capacidad a tiempo, mejorando el margen operativo ajustado y retornos más fuertes de la demanda contratada, lo que podría soportar un movimiento hacia $175. El Caso Bajista se centra en retrasos de construcción, mayores costos de financiamiento y retornos de efectivo por acción más débiles, potencialmente empujando CRWV hacia $70. Los inversores que buscan confirmación más fuerte pueden preferir ver que la energía activa continúe subiendo, los ingresos Q3 alcancen el extremo superior de las perspectivas de $3.45 mil millones a $3.60 mil millones y progreso hacia la tasa de ingresos anualizados de fin de año de $18.5 mil millones a $19.5 mil millones.
Recordatorio de Riesgo: Operar e invertir en acciones como CRWV involucra un alto riesgo de pérdida de capital. Retrasos de construcción, concentración de clientes, deuda, gasto de intereses, dilución y cambios en la demanda de infraestructura de IA pueden afectar materialmente los resultados. Conduce investigación independiente antes de asignar capital.
Lecturas Relacionadas
- Top Acciones de Centros de Datos de IA para Comprar en 2026: Nube, Servidores e Infraestructura de Computación de IA
- Top Acciones de Computación de Alto Rendimiento (HPC) para Observar en 2026: Líderes del Mercado de Computación Acelerada
- Top Acciones de Semiconductores de IA para Comprar en 2026: Guía Completa de Chips de IA y Cadena de Suministro
- Top Acciones de Computación de IA y GPU para Comprar en 2026: El Cambio hacia Inferencia y Silicio Personalizado
- Top Acciones de Redes de IA 2026: Conectividad de Fabric de IA, Switches, Cobre, Fibra y Óptica
- Top Acciones de Servidores de IA para Comprar en 2026: Sistemas Rack-Scale, Servidores GPU e Infraestructura de Servidores de IA
