


NVIDIA (NVDA) desarrolla GPU, CPU, sistemas de redes y software para proveedores de nube, empresas, gamers y clientes industriales. Su ecosistema CUDA respalda la computación acelerada, mientras que Vera Rubin amplía la oportunidad en el entrenamiento y la inferencia de IA y en los sistemas completos para centros de datos. La continuidad del liderazgo tras la salida de Jensen Huang, las aprobaciones de exportación a otros países y la generación de caja de los clientes determinan ahora si el crecimiento de la IA respalda los retornos para los accionistas.
El último trimestre mostró una aceleración de las ventas de infraestructura de IA, mientras que las transiciones de producto siguieron presionando los márgenes. Los ingresos de NVIDIA del T3 del ejercicio 2027 alcanzaron los 115,8 mil millones de dólares, un 103% más, con un aumento del 110% en las ventas de Data Center. El BPA diluido GAAP alcanzó los 2,70 $, mientras que el margen bruto bajó al 74,8% desde el 75,0% del trimestre anterior. La siguiente prueba es si las entregas de Rubin respaldan mayores ingresos sin sacrificar la rentabilidad ni alargar los ciclos de pago de los clientes.
El pronóstico de la acción NVDA para 2026 gira ahora en torno a dos visiones contrapuestas:
- El escenario de Rubin y continuidad del liderazgo: Unos despliegues sólidos por parte de los clientes, una sucesión creíble y aprobaciones de exportación viables podrían preservar la generación de caja y reducir el descuento de valoración tras la salida de Huang.
- El escenario de presión por exportaciones y supervisión: Los retrasos en las licencias y las investigaciones previstas tras las elecciones de mitad de mandato podrían debilitar las expectativas de crecimiento en el exterior, en particular si la incertidumbre sobre la sucesión daña la confianza de los clientes o la credibilidad en materia de cumplimiento normativo.
Esta guía desglosa el pronóstico de la acción NVDA, los escenarios de precio para 2026, los riesgos clave y las perspectivas de los analistas, con base en el comunicado de NVIDIA del 17 de noviembre, los comentarios del director financiero, las normas de la BIS, la cobertura electoral y los datos de mercado del 17 de noviembre, además de cómo comprar acciones de NVDA en BingX TradFi con USDT o USDC.
Las 5 claves que deben conocer los inversores de NVIDIA en noviembre de 2026
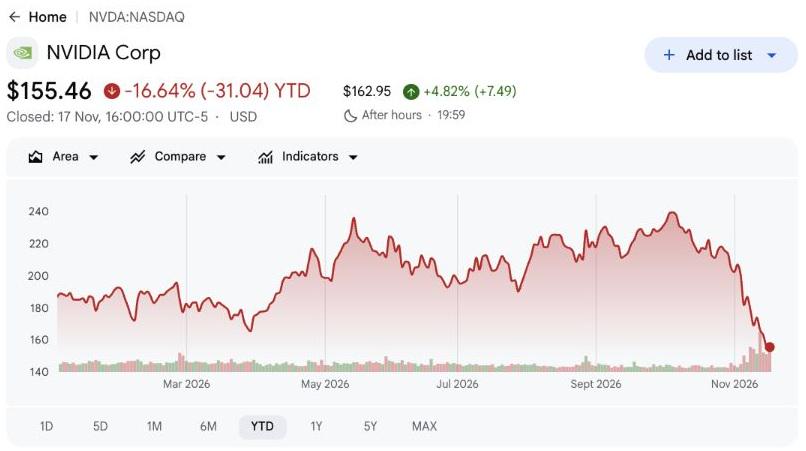
- NVDA cerró a 155,46 $ el 17 de noviembre, con una caída del 16,64% en lo que va de año: Las acciones siguen por debajo de su nivel de apertura del año, por lo que el escenario alcista de 200 $ depende de algo más que unos buenos resultados. Mantener la recuperación requiere que el crecimiento de Rubin reconstruya la confianza tras la salida de Huang, mientras los riesgos de licencias en el exterior y de sucesión siguen sin resolverse.
- Los ingresos del T3 subieron a 115,8 mil millones de dólares desde 57,0 mil millones un año antes: Las ventas también aumentaron desde los 96,2 mil millones del T2, lo que muestra una expansión secuencial. Dentro de ese resultado, Data Center aportó la mayor parte de los ingresos, por lo que el gasto en infraestructura de los clientes importa más que una recuperación en todos los mercados finales.
- Los ingresos de Data Center alcanzaron los 107,6 mil millones de dólares a medida que se expandieron los envíos de Rubin: Las ventas del T3 aumentaron un 21% secuencialmente, con racks en funcionamiento en CoreWeave, Google Cloud y Microsoft Azure. La aceptación por parte de los clientes, el cobro de los pagos y los costos de producción determinarán qué parte de esa escala se traduce en retornos de caja sostenibles.
- Los nuevos controles a la exportación extienden las licencias a cinco países: La norma abarca Indonesia, Malasia, Singapur, Tailandia y Brasil, con publicación y entrada en vigor previstas para el 19 de noviembre. Los usuarios finales con sede en EE. UU. que cumplan los requisitos podrán acogerse a una excepción basada en informes, pero los retrasos en las licencias aún podrían interrumpir los despliegues en el exterior.
- La salida de Huang y las elecciones de mitad de mandato elevan el riesgo de gobernanza: Colette Kress se convirtió en CEO interina el 12 de noviembre, mientras que los demócratas ganaron ambas cámaras del Congreso. El cambio en la supervisión en enero de 2027 y el proceso de sucesión podrían influir en la confianza de los clientes, los costos de cumplimiento y la valoración de los futuros retornos de caja.
¿Qué es NVIDIA (NVDA)?
NVIDIA es una empresa de semiconductores y de plataformas de computación con sede en Santa Clara, California, que presta servicio a proveedores de nube, empresas, desarrolladores y consumidores. Su enfoque integrado combina procesadores, interconexiones, software y sistemas completos para acelerar cargas de trabajo exigentes, en lugar de suministrar un único chip intercambiable. CUDA, los gráficos GeForce, la infraestructura para centros de datos y las plataformas de edge computing respaldan el desarrollo de IA, los videojuegos, la computación científica y las aplicaciones industriales. La compañía genera ingresos a partir de productos de computación, sistemas y servicios de software relacionados, con Data Center aportando aproximadamente el 93% de las ventas del T3.
La estrategia de crecimiento de NVIDIA se centra en escalar los sistemas Vera Rubin, ampliar las CPU Vera y aumentar la adopción del entrenamiento y la inferencia de IA. Sus resultados del 17 de noviembre identificaron racks Rubin en funcionamiento en CoreWeave, Google Cloud, Microsoft Azure y Oracle Cloud Infrastructure, lo que demuestra la existencia de sistemas desplegados en clientes. Tras la renuncia de Huang el 12 de noviembre, la CEO interina Colette Kress debe sostener esa hoja de ruta mientras el nuevo Comité de Supervisión de Seguridad Nacional y Control de Exportaciones del consejo refuerza la supervisión del cumplimiento. Con unos ingresos de Data Center en el T3 de 107,6 mil millones de dólares, la ejecución con los clientes y unos controles regulatorios creíbles determinarán si el crecimiento produce retornos de caja duraderos.
Leer más: Comparativa AMD vs. Nvidia 2026: ¿qué acción de computación de IA es la mejor compra?
Resumen de resultados del T3 del ejercicio 2027 de NVIDIA (NVDA): el crecimiento de la infraestructura de IA impulsa un aumento del 115% en el beneficio operativo
NVIDIA reportó unos ingresos del T3 del ejercicio 2027 de 115,8 mil millones de dólares, un 103% más interanual y un 20% más secuencialmente, impulsados principalmente por 107,6 mil millones de dólares en ventas de Data Center. El resultado operativo GAAP aumentó un 115% hasta los 77,5 mil millones de dólares, mientras que el margen bruto disminuyó 0,2 puntos porcentuales secuencialmente hasta el 74,8% debido a que el despliegue inicial de Rubin afectó a la economía del producto. Con unos ingresos del T4 previstos en 130 mil millones de dólares, más o menos un 3%, y un margen bruto esperado del 71%–72%, mantener el crecimiento de los beneficios dependerá de las entregas de infraestructura, la gestión de costos y la generación de caja.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos |
$57,0B T3 ej. 2026 |
$115,8B |
En expansión. +103% interanual. |
|
Ingresos de Data Center |
$51,2B T3 ej. 2026 |
$107,6B |
En expansión. +110% interanual. |
|
BPA diluido GAAP |
$1,30 T3 ej. 2026 |
$2,70 |
Mejora. +108% interanual. |
|
BPA diluido no GAAP |
$1,27 T3 ej. 2026 |
$2,68 |
Mejora. +111% interanual. |
|
Margen bruto GAAP |
75,0% T2 ej. 2027 |
74,80% |
Menor. −0,2 puntos porcentuales. |
|
Resultado operativo GAAP |
$36,0B T3 ej. 2026 |
$77,5B |
Mejora. +115% interanual. |
|
Flujo de caja operativo |
$23,8B T3 ej. 2026 |
$48,3B |
Mejora. Aproximadamente el doble que el año anterior. |
|
Guía de ingresos del T4 |
$115,8B real del T3 |
$130B ±3% |
Perspectiva. Incluye una semana adicional de reporte. |
|
Guía de margen bruto del T4 |
74,8% GAAP del T3 |
71%–72% |
Menor. Por debajo del margen del T3. |
- Los ingresos del T3 se dispararon un 103% hasta los 115,8 mil millones de dólares. Los ingresos también aumentaron un 20% secuencialmente, impulsados por la aceleración de los envíos de infraestructura de IA. La demanda sostenida de la nube y la adopción de IA en las empresas siguen siendo importantes para mantener el impulso del crecimiento.
- Los ingresos de Data Center saltaron un 110% hasta los 107,6 mil millones de dólares. La infraestructura Rubin, las CPU Vera independientes y el crecimiento continuado de Blackwell Ultra respaldaron el desempeño. La expansión de los despliegues de IA podría sostener la demanda, aunque unos mayores costos de producción podrían presionar los márgenes.
- El resultado operativo GAAP subió un 115% hasta los 77,5 mil millones de dólares. Los gastos operativos aumentaron un 57% hasta los 9,2 mil millones de dólares, mientras que el margen bruto bajó ligeramente de forma secuencial. El crecimiento de los ingresos reforzó la rentabilidad, pero mantener los márgenes será importante a medida que escale la producción de Rubin.
- Los compromisos de suministro aumentaron a 390 mil millones de dólares desde 279 mil millones. El aumento refleja principalmente acuerdos plurianuales de compra de memoria que respaldan las futuras plataformas de computación. Asegurar componentes críticos refuerza la capacidad de producción, aunque los retornos dependen de una demanda sostenida y de entregas rentables.
- La guía de ingresos del T4 alcanzó los 130 mil millones de dólares, más o menos un 3%. La perspectiva incluye una semana adicional de reporte y excluye los ingresos de computación de Data Center procedentes de China. La guía de margen bruto del 71%–72% también señala una posible presión sobre la rentabilidad a corto plazo durante el despliegue de Rubin.
Perspectiva de inversión de NVIDIA (NVDA) para 2026: escenario alcista de 200 $ frente a escenario bajista de 130 $
La perspectiva de NVIDIA para 2026 depende de la demanda de Rubin, la estabilidad del liderazgo y las restricciones de exportación de EE. UU. Su guía de ingresos del T4 de 130 mil millones de dólares respalda el crecimiento de la infraestructura de IA, mientras que tres acontecimientos podrían influir en la valoración de NVDA hasta el 31 de diciembre:
- Incertidumbre en el liderazgo: La salida de Jensen Huang y la transición bajo la CEO interina Colette Kress podrían afectar a la confianza de los inversores.
- Restricciones a la exportación: La norma de la BIS del 16 de noviembre amplía los requisitos de licencia para chips avanzados y ciertos centros de datos en el exterior, lo que podría retrasar las entregas.
- Escrutinio regulatorio: Las posibles investigaciones del Congreso tras las elecciones de mitad de mandato de 2026 podrían añadir incertidumbre, aunque el nuevo Congreso comienza en enero de 2027.
El escenario alcista: el crecimiento de Rubin y la estabilidad del liderazgo impulsan NVDA hacia los 200 $
Unos despliegues continuados de Rubin y una transición estable del liderazgo podrían respaldar el crecimiento de los beneficios de NVIDIA y la recuperación de su valoración. Los ingresos de Data Center del T3 alcanzaron los 107,6 mil millones de dólares, mientras que el flujo de caja operativo totalizó 48,3 mil millones de dólares. Un liderazgo eficaz bajo la CEO interina Colette Kress, combinado con una demanda sostenida de infraestructura en la nube, podría preservar el impulso de los ingresos sin depender de una reanudación de las ventas directas a China.
El escenario alcista de 200 $ supone que los despliegues con licencia en el exterior avanzan, que NVIDIA mantiene su perspectiva de ingresos del T4 de 130 mil millones de dólares y que la incertidumbre sobre el liderazgo se disipa gradualmente. Unos compromisos sólidos de los clientes, una mayor claridad regulatoria y una generación de caja sostenida podrían respaldar un múltiplo de valoración más alto.
El escenario base: la demanda de IA liderada por EE. UU. mantiene NVDA entre 150 $ y 175 $
El gasto sostenido en infraestructura de IA en EE. UU. podría respaldar el crecimiento de los beneficios, aunque las restricciones de licencias en el exterior y la incertidumbre sobre el liderazgo podrían limitar el potencial de revalorización. NVIDIA proyecta unos ingresos del T4 de 130 mil millones de dólares, con un margen bruto esperado del 71%–72%. El escenario base supone que los compromisos de los clientes se mantienen intactos pese a los requisitos adicionales de cumplimiento y la presión a corto plazo sobre los márgenes.
El escenario base de 150–175 refleja la adopción continuada de Rubin, una demanda resiliente en EE. UU. y unas restricciones de exportación manejables. Una mayor claridad sobre la sucesión del liderazgo y las aprobaciones en el exterior podría respaldar el extremo superior, mientras que unos mayores costos de cumplimiento o unos despliegues más lentos podrían limitar nuevas subidas.
El escenario bajista: los retrasos en las exportaciones y los riesgos de liderazgo empujan NVDA hacia los 130 $
Unas restricciones de exportación más amplias, unos despliegues de infraestructura retrasados o una incertidumbre prolongada sobre el liderazgo podrían debilitar la confianza de los inversores y comprimir la valoración de NVIDIA. Los compromisos de suministro plurianuales aumentaron a 390 mil millones de dólares, mientras que las cuentas por cobrar alcanzaron aproximadamente los 81 mil millones de dólares. Unos pagos más lentos de los clientes o interrupciones en los despliegues en el exterior podrían aumentar la presión financiera pese al sólido crecimiento de los ingresos reportado.
El escenario bajista de 130 $ supone que los retrasos en las licencias amenazan la perspectiva de ingresos del T4 de NVIDIA mientras persiste la incertidumbre sobre el liderazgo. Una conversión de caja más débil, unos mayores costos de cumplimiento o un escrutinio regulatorio prolongado podrían reducir las expectativas de beneficios y llevar a los inversores hacia un múltiplo de valoración más bajo.
Pronósticos del precio de la acción NVDA para 2026 según los analistas de Wall Street
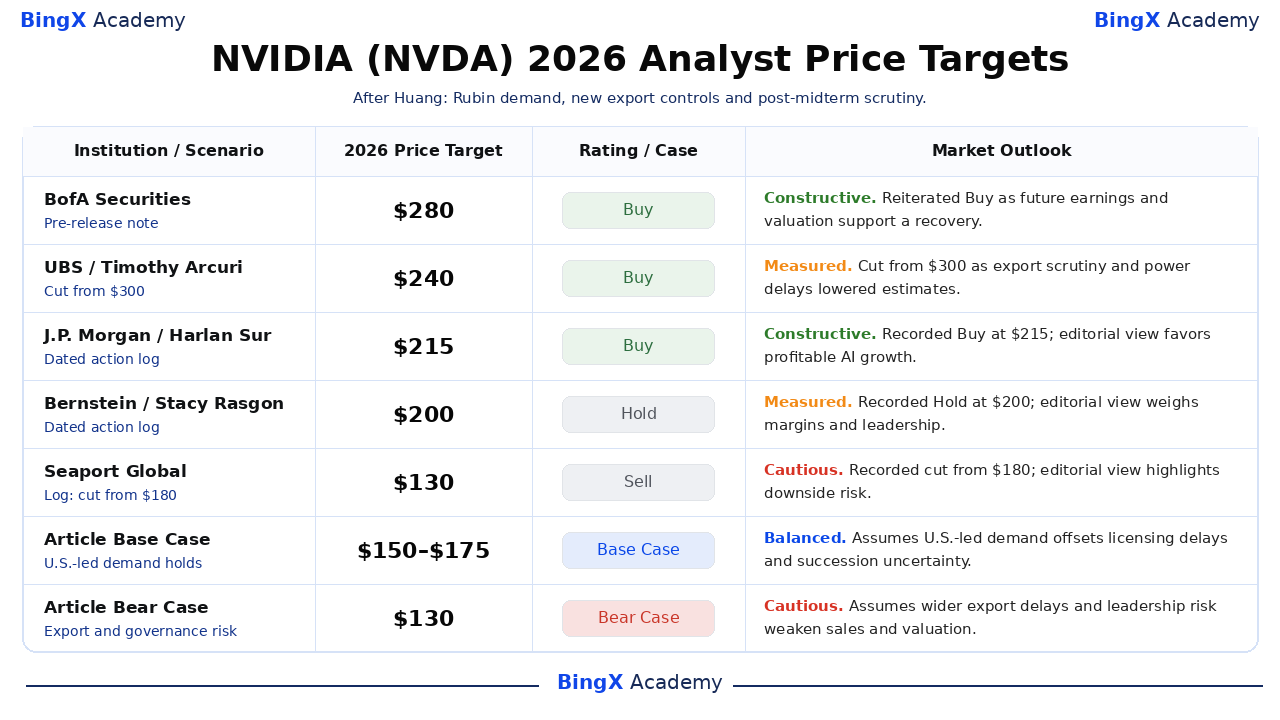
Estos precios objetivo se refieren a las acciones de NVIDIA cotizadas en Nasdaq y generalmente abarcan unos doce meses, extendiéndose más allá de diciembre de 2026. El rango de 130 $ a 280 $ refleja distintas visiones sobre el crecimiento, la gobernanza y la valoración. Las notas fechadas y las entradas del registro de acciones no son revisiones confirmadas posteriores a los resultados; las dos últimas filas son escenarios independientes del artículo.
|
Institución / Escenario |
Precio objetivo |
Calificación / Escenario |
Perspectiva de mercado |
|
BofA Securities |
$280 |
Comprar |
Constructiva. Mantenida el 16 de noviembre. Espera que el crecimiento de la infraestructura de IA y la recuperación de los beneficios respalden una valoración más alta. |
|
UBS |
$240 |
Comprar |
Mesurada. Recortada desde 300 $ el 17 de noviembre. Las restricciones de exportación y las limitaciones de infraestructura pesan sobre las expectativas de crecimiento. |
|
J.P. Morgan |
$215 |
Comprar |
Constructiva. Mantenida el 16 de noviembre. La demanda continuada de IA respalda el crecimiento, aunque persisten los riesgos de política. |
|
Bernstein |
$200 |
Mantener |
Mesurada. Mantenida el 17 de noviembre. La fuerte demanda se equilibra con la incertidumbre sobre el liderazgo y la presión sobre los márgenes. |
|
Seaport Global |
$130 |
Vender |
Cautelosa. Recortada desde 180 $, reportado el 16–17 de noviembre. Los riesgos de exportación y las preocupaciones de valoración respaldan una perspectiva cautelosa. |
|
Escenario base del artículo |
150–175 |
Escenario base |
Equilibrada. La resiliente demanda de IA en EE. UU. compensa los retrasos en las licencias y la incertidumbre sobre el liderazgo hasta diciembre de 2026. |
|
Escenario bajista del artículo |
$130 |
Escenario bajista |
Cautelosa. Las restricciones de exportación, una conversión de caja más débil y los riesgos de liderazgo presionan la valoración de NVDA. |
Cómo comprar acciones de NVIDIA (NVDA) en BingX
Compra y mantén acciones de NVIDIA a través de BingX Stocks Trading usando USDT o USDC, sujeto a la disponibilidad del listado y a la elegibilidad de la cuenta. NVIDIA ofrece exposición a la computación de IA, la infraestructura de centros de datos, los gráficos y el software de computación acelerada. Los usuarios elegibles pueden dimensionar sus posiciones según sus objetivos de inversión sin utilizar apalancamiento ni pagar tarifas de financiación perpetuas.
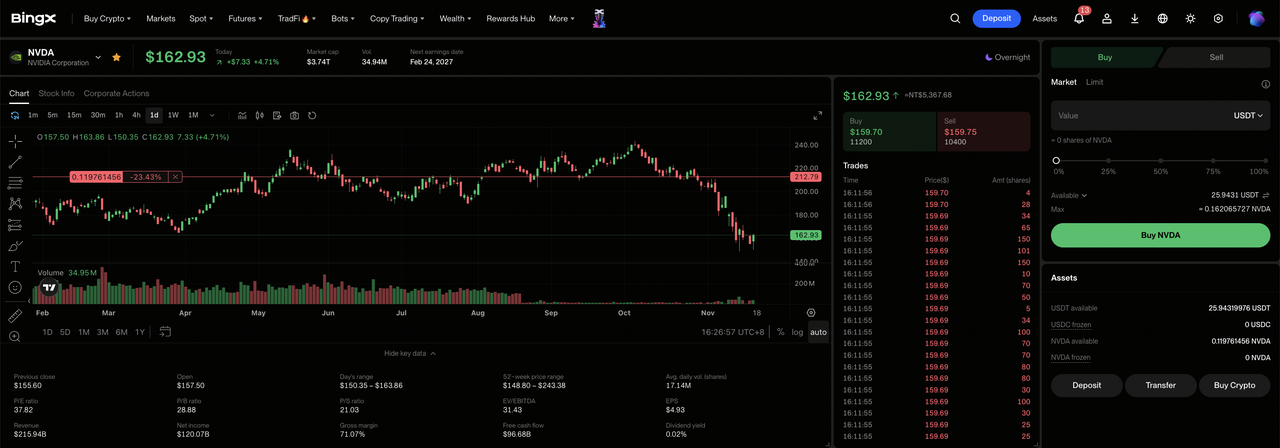
Paso 1: accede a BingX Stocks Trading. Regístrate o inicia sesión en BingX, completa la verificación de identidad requerida y navega a “TradFi > Acciones”. Acepta la Declaración de riesgos del trading de acciones si accedes al producto por primera vez.
Paso 2: prepara USDT o USDC. Asegúrate de que tu Cuenta spot tenga fondos suficientes para la compra. Transfiere USDT o USDC desde tu Cuenta de Fondos o tu Cuenta de Capital si es necesario. Revisa el importe mínimo de orden de la acción seleccionada y su elegibilidad para fracciones antes de elegir el tamaño de la inversión.
Paso 3: selecciona NVIDIA (NVDA). Abre el mercado de acciones, busca NVIDIA (NVDA) y confirma que la acción está disponible para tu cuenta. Revisa la identidad de la empresa, el precio actual de la acción, la sesión de trading y los tipos de orden disponibles.
Paso 4: compra acciones de NVIDIA. Selecciona “Comprar”, introduce un importe de inversión o una cantidad de acciones permitidos y elige una orden de mercado u orden límite compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones admitidas, mientras que las órdenes límite requieren el precio especificado o uno mejor y liquidez suficiente para ejecutarse.
Paso 5: revisa y gestiona tus posiciones. Abre “Acciones > Posiciones” para monitorear tus acciones de NVDA y el PnL no realizado. Usa Todas las órdenes para revisar las transacciones o vender acciones cuando lo necesites. La liquidación T+1 generalmente afecta al momento en que los fondos de la venta pueden retirarse, y no al momento en que se pueden vender las acciones compradas.
Los 5 principales riesgos que deben vigilar los inversores de NVIDIA en 2026
El ecosistema CUDA de NVIDIA, la expansión de la plataforma Rubin y un sólido flujo de caja operativo respaldan su perspectiva de beneficios. Sin embargo, las restricciones de exportación, la presión sobre los márgenes, los compromisos financieros y la incertidumbre sobre el liderazgo podrían afectar a la rentabilidad, la generación de caja y los retornos para los accionistas.
- Las restricciones de exportación podrían reducir los ingresos: La norma de la BIS del 16 de noviembre amplía los requisitos de licencia en cinco países y en ciertos acuerdos de computación remota en el exterior. Las aprobaciones retrasadas o los despliegues de infraestructura de IA restringidos podrían debilitar las ventas y la generación de caja.
- Unos márgenes brutos más bajos podrían presionar la rentabilidad: La guía de margen bruto del T4 del 71%–72% está por debajo del 74,8% del T3. Unos mayores costos de componentes y el despliegue de Rubin podrían pesar sobre los beneficios si el crecimiento de los ingresos se ralentiza.
- La incertidumbre sobre el liderazgo podría perturbar el crecimiento: La salida de Jensen Huang el 12 de noviembre dejó a Colette Kress como CEO interina mientras el consejo busca un sucesor. Una transición prolongada podría afectar a la confianza de los clientes y a la visibilidad de los ingresos futuros.
- Las garantías de financiación a clientes podrían limitar los retornos de caja: NVIDIA divulgó una exposición bruta máxima por garantías de 118 mil millones de dólares, sin pagos realizados hasta la fecha. Los impagos de socios o una financiación adicional de infraestructura podrían reducir la caja disponible para los retornos a los accionistas.
- El escrutinio tras las elecciones de mitad de mandato podría presionar la valoración: Los demócratas controlarán ambas cámaras del Congreso a partir de enero de 2027. Las posibles investigaciones, una supervisión más estricta de las exportaciones o unos mayores costos de cumplimiento podrían pesar sobre la confianza de los inversores y la valoración de NVDA.
Reflexiones finales: ¿deberías invertir en NVIDIA en 2026?
Los 115,8 mil millones de dólares de ingresos trimestrales de NVIDIA y los 48,3 mil millones de dólares de flujo de caja operativo demuestran una demanda y una generación de caja sustanciales en toda su plataforma de computación. Rubin y Blackwell Ultra aportan respaldo operativo, mientras que las relaciones consolidadas con proveedores de nube ofrecen oportunidades para nuevas ventas de infraestructura. Mantener ese avance dependerá del acceso autorizado a los mercados, de un liderazgo estable y de los cobros a clientes a medida que se amplían los compromisos de suministro.
El escenario alcista de 200 $ supone una demanda sostenida de Rubin, una sucesión creíble y aprobaciones de exportación viables en el exterior. El escenario base de 150 $ a 175 $ refleja pedidos resilientes con fricción política, mientras que el escenario bajista de 130 $ contempla restricciones más amplias y presión de gobernanza. Con NVDA cerrando a 155,46 $ el 17 de noviembre, los inversores deberían observar si el crecimiento del negocio supera el descuento asociado al riesgo regulatorio y de liderazgo.
Recordatorio de riesgo: El liderazgo de NVIDIA en computación de IA no elimina el riesgo de inversión. Las restricciones de exportación, los contratiempos en la sucesión o las pérdidas por financiación podrían debilitar los beneficios y los retornos para los accionistas. Los inversores deben evaluar la valoración, el desempeño de pago de los clientes y su propia tolerancia al riesgo antes de comprar acciones de NVDA.
Lecturas relacionadas
- ¿Qué es BingX Stocks Trading? Guía para principiantes para hacer trading de acciones y ETF de EE. UU. con cripto
- Las 10 mejores acciones de infraestructura de IA para comprar en 2026: líderes en fabricación y diseño de chips
- Las mejores acciones de computación de IA y GPU para comprar en 2026: el cambio hacia la inferencia y el silicio personalizado
- Las mejores acciones de centros de datos de IA para comprar en 2026: nube, servidores e infraestructura de computación de IA
- Comparativa AMD vs. Nvidia 2026: ¿qué acción de computación de IA es la mejor compra?
- Predicción del precio de AMD 2026: ¿puede el crecimiento de la IA llevar a AMD hacia los 700 $?
