


Rubrik (RBRK) vende software que protege los datos empresariales y ayuda a restaurar sistemas tras ciberataques. Security Cloud ancla sus contratos recurrentes, mientras que Agent Cloud extiende ese modelo de recuperación a los agentes de IA y su actividad. El aumento de las suscripciones genera una base de ingresos más amplia, pero los costes de alojamiento, la compensación en acciones y los largos ciclos de ventas empresariales determinan cuánto de ese crecimiento se convierte en beneficio por acción.
El último trimestre mostró una sólida demanda recurrente y una mejora en las ganancias ajustadas, mientras que la rentabilidad según los PCGA sigue siendo una asignatura pendiente. Los ingresos del segundo trimestre fiscal FY2027 de Rubrik crecieron un 38% hasta los 427,3 millones de dólares, el ARR de suscripciones alcanzó los 1.660 millones de dólares y el BPA diluido ajustado fue de 0,20 dólares. Rubrik registró aún así una pérdida GAAP de 61,8 millones de dólares. El próximo desafío es si la expansión de grandes clientes y los despliegues de seguridad de IA de pago impulsan la generación de efectivo más rápido que los costes de entrega y compensación.
La previsión de la acción RBRK para 2026 se centra ahora en dos perspectivas:
- El caso de crecimiento recurrente y seguridad IA: La expansión de clientes podría elevar las expectativas de ganancias hacia el escenario editorial de 150 dólares.
- El caso de costes y valoración: Una ralentización de las reservas, la dilución y la valoración podrían reducir las expectativas de crecimiento futuro.
Esta guía analiza la previsión de la acción RBRK, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en los últimos resultados de Rubrik, las presentaciones trimestrales, los anuncios de productos y las acciones de analistas con fecha, además de cómo operar con futuros de acciones RBRK en BingX TradFi con garantía en USDT.
Las 5 cosas más importantes que los inversores de Rubrik deben saber en octubre de 2026
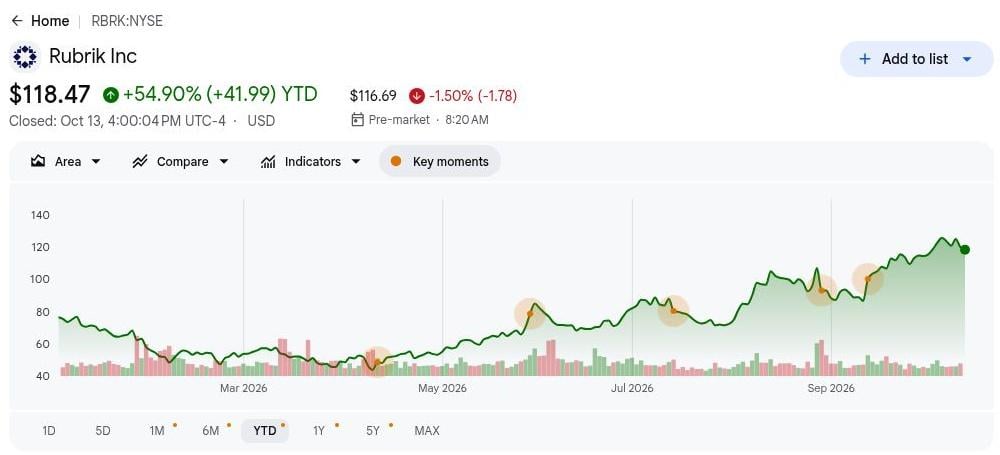
- RBRK cerró a 118,47 dólares tras ganar un 54,90% en 2026. El cierre del NYSE del 13 de octubre está cerca de varios objetivos de analistas en los 120 dólares. Los inversores ya anticipan un progreso sustancial. Las ganancias adicionales requieren efectivo o expectativas de crecimiento, con la adopción de pago como confirmación más fiable que los anuncios por sí solos.
- Los ingresos del Q2 aumentaron un 38% hasta los 427,3 millones de dólares. Las ventas de suscripciones aportaron 407,2 millones de dólares, aproximadamente el 95% de los ingresos totales, lo que refuerza el cambio hacia el software recurrente. Los ingresos también superaron el consenso de referencia de 396,3 millones de dólares. Los despliegues existentes respaldan la expansión y reducen la dependencia de la adquisición de nuevos clientes.
- El ARR en la nube creció un 39% hasta los 1.480 millones de dólares. El nuevo ARR neto ajustado en la nube aumentó un 20%, una verificación útil del crecimiento que excluye los efectos de migración. La migración de clientes existentes puede incrementar el ARR en la nube sin un gasto incremental equivalente. Las incorporaciones subyacentes deben respaldar la valoración asignada al crecimiento.
- La guía anual de ARR alcanzó entre 1.880 y 1.885 millones de dólares. La dirección también espera entre 323 y 333 millones de dólares de flujo de caja libre para el FY2027. Estos objetivos respaldan la inversión en productos. El crecimiento recurrente se vuelve más valioso cuando el efectivo se expande más rápido que los gastos de ventas y soporte.
- Rubrik AI alcanzó un tercio de los clientes globales en septiembre. El anuncio de adopción de septiembre y la expansión del Proyecto Hourglass de octubre con AHEAD, Trace3 y WWT establecen el progreso de distribución. Estas vías en los flujos de trabajo empresariales necesitan una expansión de pago para generar ingresos incrementales y justificar la inversión.
¿Qué es Rubrik (RBRK)?
Rubrik vende software de suscripción que protege, supervisa y restaura datos en sistemas empresariales, nubes públicas y aplicaciones SaaS. Security Cloud combina copias de seguridad inmutables, análisis de amenazas y orquestación de recuperación para que los clientes puedan reanudar operaciones limpias tras un ataque. La empresa obtiene ingresos de suscripción en la nube durante los períodos de contrato y reconoce algunas licencias de plazo parcialmente por adelantado, como explica su presentación trimestral. Los ingresos recurrentes anuales, por tanto, ayudan a mostrar la base contratada cuando cambia el calendario de ventas trimestral. Los costes de alojamiento y soporte determinan cuánto de esa base llega a convertirse en beneficio.
Rubrik está extendiendo su arquitectura de recuperación a identidades y aplicaciones autónomas. El Proyecto Hourglass incorpora a Cognizant, Deloitte, LTM, HCLTech, NTT DATA y Wipro en la distribución de Agent Cloud para Claude Code de Anthropic; Code Guardian incorpora a AHEAD, Trace3 y WWT para el despliegue liderado por servicios. Estos socios pueden introducir Rubrik a clientes que gestionan agentes de IA dentro de flujos de trabajo de seguridad complejos. Sin embargo, la certificación e integración requieren tiempo, y la prueba comercial es si los despliegues se convierten en contratos de pago y ARR duradero.
Resultados de Rubrik (RBRK) Q2 FY2027: Crecimiento de ingresos del 38% supera estimaciones
Los ingresos del segundo trimestre fiscal FY2027 crecieron un 38% hasta los 427,3 millones de dólares, por encima de la referencia de consenso de 396,3 millones de dólares, y el BPA diluido ajustado alcanzó los 0,20 dólares frente a los 0,04 dólares esperados. El ARR de suscripciones subió un 33% hasta los 1.660 millones de dólares, mientras que el margen de contribución mejoró hasta el 14,0%. La dirección elevó la guía anual de ingresos hasta entre 1.685 y 1.693 millones de dólares. La generación positiva de efectivo respalda la expansión, pero una pérdida GAAP de 61,8 millones de dólares mantiene la calidad de los beneficios en el punto de mira.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 FY2027 |
Consenso de 396,3M$ |
427,3M$ |
Superado. 31,0M$ por encima de la estimación; subida del 38% interanual. |
|
BPA diluido no GAAP |
Consenso de 0,04$ |
0,20$ |
Superado. 0,16$ por encima de la estimación. |
|
Pérdida neta GAAP |
Pérdida de 95,9M$ un año antes |
Pérdida de 61,8M$ |
Mejorado. La pérdida se redujo en 34,1M$. |
|
ARR de suscripciones |
1.250M$ un año antes |
1.660M$ |
Expandido. Aumento del 33% interanual. |
|
Margen de contribución del ARR |
9,4% un año antes |
14,00% |
Mejorado. Subida de 4,6 puntos porcentuales. |
|
Perspectiva de ingresos Q3 FY2027 |
Q2 real: 427,3M$ |
429M–431M$ |
Superior. El punto medio de 430M$ supone un aumento secuencial de 2,7M$. |
|
Flujo de caja libre |
57,5M$ un año antes |
65,7M$ |
Mejorado. Aumento de 8,2M$ interanual. |
|
Compensación en acciones |
88,5M$ un año antes |
101,0M$ |
Superior. Aumento de 12,5M$ interanual. |
- El crecimiento de ingresos del 38% infraestimó la demanda normalizada. Los ingresos por derechos materiales cayeron a 4,7 millones de dólares desde 14,2 millones de dólares, y la dirección informó de un crecimiento del 43% excluyendo ese efecto. Esto refuerza la interpretación de demanda subyacente. Los ingresos reportados incluyen licencias por adelantado, por lo que el momento del reconocimiento sigue siendo relevante.
- El crecimiento del ARR del 33% reflejó una demanda recurrente más profunda. La empresa cerró julio con 3.084 clientes que contribuyen con al menos 100.000 dólares de ARR de suscripción, un aumento del 23%. Las relaciones más grandes respaldan la venta cruzada. Las capacidades adicionales deben aumentar el valor del contrato lo suficiente para compensar los retrasos en adquisiciones y los descuentos por consolidación.
- El margen de contribución del 14,0% mejoró en 460 puntos básicos. Subió desde el 9,4%, lo que indica apalancamiento en los contratos recurrentes. Sin embargo, el margen bruto GAAP descendió del 79,5% al 78,4%. La economía de entrega difiere de la eficiencia de ventas. Los costes de infraestructura pueden aumentar a pesar de la escala comercial.
- El BPA ajustado de 0,20$ contrasta con una pérdida GAAP de 61,8 millones de dólares. El resultado ajustado del año anterior fue una pérdida de 0,03$. La compensación trimestral en acciones alcanzó los 101,0 millones de dólares. Los beneficios ajustados respaldan el modelo; la compensación en acciones requiere un seguimiento del número de acciones.
- La guía de ingresos del Q3 de entre 429 y 431 millones de dólares establece el próximo obstáculo. La guía de margen de contribución es del 14%; la guía anual de efectivo es de entre 323 y 333 millones de dólares. El cumplimiento de estos objetivos confirma la conversión en efectivo. Una guía reducida debilitaría el soporte de valoración antes de que lleguen los resultados de fin de año.
Perspectivas de inversión en Rubrik (RBRK) para 2026: Caso alcista de 150$ frente al caso bajista de 90$
Las perspectivas de Rubrik para 2026 dependen de si la demanda recurrente de seguridad y los nuevos productos de IA pueden mejorar conjuntamente las ganancias y el flujo de caja. La expansión de grandes clientes y la distribución liderada por socios respaldan el escenario alcista. Una menor incorporación de clientes en la nube, una entrega costosa o una adopción limitada de pago de Agent Cloud dejarían a la acción dependiente de una alta valoración del crecimiento futuro en lugar del beneficio GAAP actual.
El caso alcista: Una mayor adopción de la seguridad IA empuja a RBRK hacia los 150$
El caso alcista asume que el ARR mantiene un crecimiento cercano o superior al 33% y que el nuevo ARR neto ajustado en la nube se acelera más allá del 20%. Agent Cloud y Code Guardian comienzan a añadir contratos de pago junto al software de recuperación principal. Las suscripciones más grandes distribuyen los gastos de ventas e ingeniería en una base más amplia, mientras que los costes de entrega en la nube crecen más lentamente que los ingresos contratados.
Un movimiento hacia los 150$ requeriría que los despliegues de socios se conviertan en uso de pago, una guía más sólida de ARR o efectivo y un mejor margen de contribución. Las demostraciones a clientes por sí solas no confirmarían la mejora de beneficios necesaria para respaldar ese objetivo.
El caso base: La demanda estable de suscripciones mantiene a RBRK entre 110$ y 130$
El caso base asume que Rubrik cumple su guía anual mientras las ventas de IA se consolidan gradualmente. La demanda de recuperación principal se mantiene resiliente y el Proyecto Hourglass amplía la distribución, pero los compradores empresariales regulados tardan en desplegar nuevos flujos de trabajo de seguridad. Las continuas pérdidas GAAP y los costes de entrega en la nube limitan cuánto pagan los inversores por la base recurrente.
RBRK podría cotizar principalmente entre 110$ y 130$ si las ventas del Q3 alcanzan entre 429 y 431 millones de dólares, el margen de contribución se mantiene cerca del 14% y la guía anual de efectivo permanece intacta. Un menor número de incorporaciones en la nube pondría a prueba este rango.
El caso bajista: Una menor reserva de pedidos y mayores costes arrastran a RBRK hacia los 90$
El caso bajista asume que las incorporaciones en la nube se ralentizan y los compradores empresariales aplazan los compromisos con Agent Cloud. El gasto en ingeniería y alojamiento precedería entonces a los ingresos de los productos más nuevos, reduciendo el apalancamiento operativo a pesar del negocio de recuperación establecido. La compensación en acciones limitaría aún más el beneficio por acción de cualquier mejora en el efectivo.
Un movimiento hacia los 90$ se volvería más probable si la guía de ARR o efectivo cae, la expansión de grandes clientes se debilita o la conversión de IA de pago decepciona. Unas estimaciones de crecimiento más bajas y un múltiplo de valoración reducido se reforzarían mutuamente.
Previsiones del precio de la acción RBRK para 2026 según los analistas de Wall Street
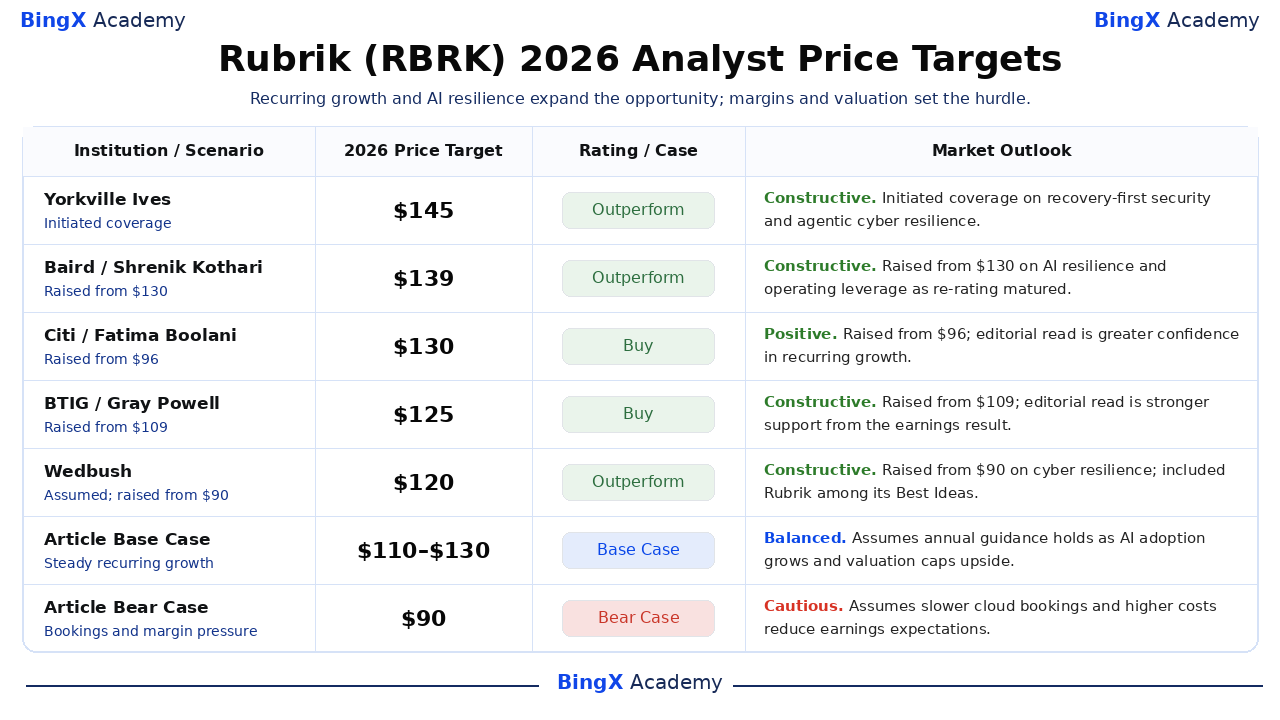
Estas acciones institucionales con fecha fueron verificadas hasta el 14 de octubre. Los objetivos a 12 meses se extienden hasta 2027; los resultados a fin de año siguen siendo inciertos. Cuando los informes establecen únicamente una acción, la interpretación se etiqueta como editorial. Las filas de caso base y caso bajista del artículo son escenarios independientes para el resto del año calendario.
|
Institución / Escenario |
Objetivo de precio 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Yorkville Ives |
145$ |
Superar al mercado |
Constructivo. 7 de octubre: Inició cobertura sobre seguridad centrada en la recuperación y resiliencia cibernética agéntica; analista individual no revelado. |
|
Baird |
139$ |
Superar al mercado |
Constructivo. 23 de septiembre: Elevado desde 130$ por la resiliencia de la IA y el apalancamiento operativo a medida que la oportunidad de revalorización maduró. |
|
Citi |
130$ |
Comprar |
Positivo. 28 de agosto: Elevado desde 96$; la lectura editorial es una mayor confianza en el crecimiento recurrente. |
|
BTIG |
125$ |
Comprar |
Constructivo. 28 de agosto: Elevado desde 109$; la lectura editorial es un mayor respaldo del resultado de beneficios. |
|
Wedbush |
120$ |
Superar al mercado |
Constructivo. 11 de septiembre: Asumió cobertura y elevó desde 90$, citando la resiliencia cibernética y colocando a Rubrik en su lista de Mejores Ideas. |
|
CIBC |
120$ |
Superar al mercado |
Moderado. 31 de agosto: Elevado desde 115$; la lectura editorial es un reajuste moderado de la valoración tras los resultados. |
|
Caso base del artículo |
110$ a 130$ |
Caso base |
Equilibrado. Asume que la guía anual se mantiene mientras la adopción de IA crece y la valoración limita el alza. |
|
Caso bajista del artículo |
90$ |
Caso bajista |
Cauteloso. Asume que una menor reserva de pedidos en la nube y mayores costes reducen las expectativas de beneficios. |
Cómo operar con acciones de Rubrik (RBRK) en BingX
Opera con el crecimiento recurrente, la adopción de seguridad IA y las perspectivas de rentabilidad de Rubrik utilizando BingX TradFi y las herramientas de BingX AI. Dado que RBRK puede reaccionar bruscamente a las actualizaciones de ARR, las guías y los anuncios de socios, los traders deben definir tanto el catalizador como los límites de riesgo antes de abrir una posición.
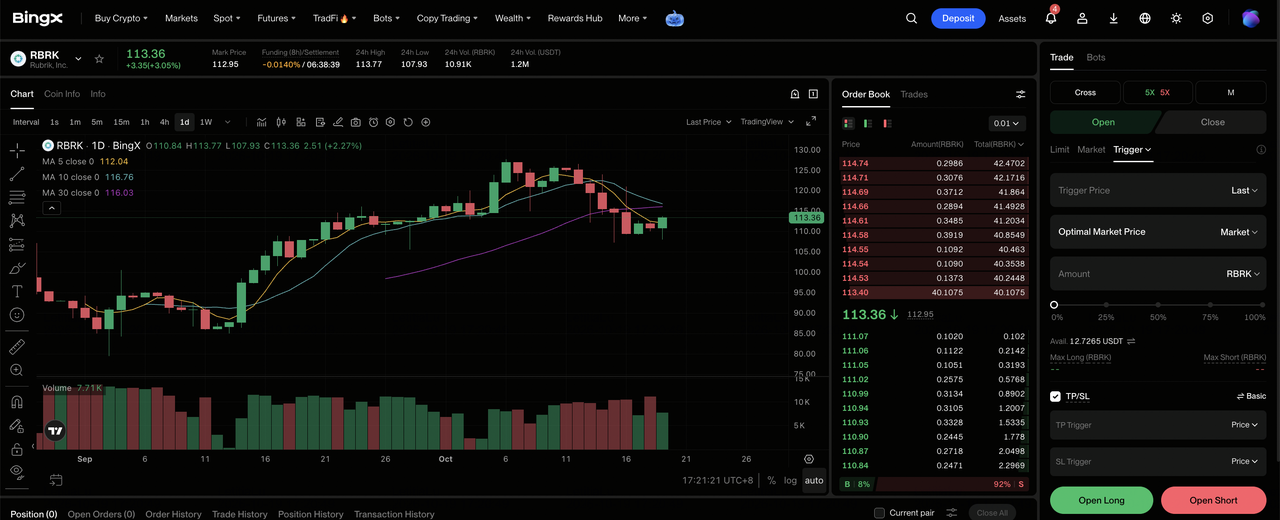
Paso 1: Accede a BingX TradFi. Regístrate y navega hasta la sección especializada de TradFi en el panel del exchange de BingX.
Paso 2: Selecciona Rubrik (RBRK). Busca y selecciona el contrato de futuros perpetuos RBRK-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir posición larga si esperas que unas incorporaciones recurrentes más sólidas y la adopción de IA de pago impulsen la guía. Selecciona Abrir posición corta si esperas que las reservas en la nube, las previsiones de efectivo o los márgenes de entrega se debiliten.
Paso 4: Selecciona el apalancamiento y el modo de margen. Elige Margen aislado o cruzado según tu tolerancia al riesgo. El avance acumulado del 54,90% de RBRK en el año hace que un apalancamiento conservador y un dimensionamiento claro de la posición sean importantes cuando las expectativas son elevadas.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. RBRK puede reaccionar rápidamente a resultados, crecimiento del ARR, cambios en la guía, contratos de IA y variaciones en la valoración del sector de seguridad.
Los 5 principales riesgos a vigilar para los inversores de Rubrik en 2026
Rubrik cuenta con una base recurrente en crecimiento, pero el valor duradero por acción depende de la calidad de los contratos, los costes de entrega en la nube y la rapidez con que las nuevas herramientas de seguridad IA se conviertan en suscripciones de pago.
- Una expansión empresarial más lenta debilitaría los ingresos futuros. El ARR asume la renovación de contratos; la migración de clientes complica las comparaciones de crecimiento en la nube subyacente. Una menor renovación o expansión empresarial reduciría las expectativas de ventas futuras antes de que los ingresos trimestrales se ralenticen visiblemente, debilitando el soporte de valoración.
- Los costes de alojamiento pueden consumir el beneficio de la escala. La presentación trimestral informó de un aumento de 7,9 millones de dólares en los costes de alojamiento, y el margen bruto total disminuyó. Si los costes de infraestructura de cargas de trabajo superan el precio de las suscripciones, los ingresos incrementales generan menos beneficio y respaldan un múltiplo de ganancias más bajo.
- La compensación en acciones diluye el derecho sobre el efectivo futuro. La compensación trimestral en acciones alcanzó los 101,0 millones de dólares desde los 88,5 millones; las acciones ponderadas aumentaron a 206,1 millones desde 194,9 millones. La emisión puede contrarrestar las mejoras operativas cuando el crecimiento del efectivo va por detrás de la base accionarial.
- La adopción de IA puede tardar más en convertirse en crecimiento de pago. El uso de un tercio de los clientes establece el compromiso; Code Guardian amplía la distribución. Ninguna divulgación proporciona un total separado de ingresos de IA reconocidos. La adopción sin incrementos proporcionales en los contratos reduce el retorno del gasto en desarrollo de productos.
- Una valoración más alta magnifica las decepciones en la ejecución. Las acciones ganaron un 54,90% hasta el 13 de octubre, poniendo más peso en la continuación de la expansión del ARR y la generación de efectivo. Una guía reducida puede comprimir el múltiplo. El apalancamiento amplifica el ajuste de precio resultante y la posible pérdida de capital.
Reflexiones finales: ¿Debería invertir en Rubrik en 2026?
El sólido crecimiento de ingresos recurrentes de Rubrik refuerza su posición en la seguridad de datos empresariales y la recuperación cibernética, con el ARR de suscripciones del Q2 aumentando un 33% hasta los 1.660 millones de dólares, el BPA ajustado alcanzando los 0,20 dólares y el flujo de caja libre mejorando hasta los 65,7 millones de dólares. La expansión de las relaciones empresariales y las asociaciones de Agent Cloud ofrecen oportunidades de crecimiento adicionales a medida que las empresas invierten en resiliencia cibernética y protección de datos impulsada por IA. La clave es si una mayor adopción puede traducirse en mayores valores de contrato, márgenes mejorados y generación de efectivo sostenida.
El caso alcista de 150$ depende de la aceleración de las reservas, una mayor monetización de la IA y el apalancamiento operativo continuado, mientras que el caso bajista de 90$ refleja un crecimiento más lento y la presión sobre la valoración. El caso base de entre 110$ y 130$ asume que Rubrik cumple su guía actual con una expansión estable de los ingresos recurrentes. Los inversores pueden seguir el crecimiento futuro del ARR, la adopción de Agent Cloud, la guía de flujo de caja libre y la dilución de acciones para evaluar si la mejora de los fundamentos puede respaldar una valoración más alta.
Aviso de riesgo: Invertir en RBRK conlleva el riesgo de pérdida de capital. El calendario de los contratos empresariales, los costes de infraestructura, la monetización de la IA, la compensación basada en acciones y los cambios en la valoración pueden afectar a los beneficios y al rendimiento del precio de las acciones. Los inversores deben evaluar estos riesgos y realizar una investigación independiente antes de invertir.
Lecturas relacionadas
- Predicción del precio de CrowdStrike (CRWD) para 2026: ¿Puede la seguridad IA y Falcon Flex empujar a CRWD hacia los 280$?
- Predicción del precio de Palo Alto Networks (PANW) para 2026: ¿Puede el crecimiento de la seguridad IA empujar a PANW hacia los 475$?
- Predicción del precio de Okta (OKTA) para 2026: ¿Puede la seguridad de agentes IA empujar a OKTA hacia los 225$?
- Predicción del precio de UiPath (PATH) para 2026: ¿Puede la IA agéntica empujar a PATH hacia los 23$?
- Predicción del precio de Oracle (ORCL) para 2026: ¿Puede el crecimiento de la nube IA empujar a ORCL hacia los 260$?
