
Sandisk (SNDK) es una empresa de almacenamiento flash que sirve a centros de datos, dispositivos edge y mercados de consumo. Su negocio se centra en la memoria flash NAND y productos de almacenamiento de estado sólido, con los SSDs empresariales volviéndose cada vez más importantes a medida que la infraestructura de IA impulsa la demanda de almacenamiento de alta capacidad y eficiencia energética. Esto le da a Sandisk una exposición creciente al gasto de hiperescaladores y centros de datos, pero también deja los resultados sensibles a los precios NAND, inventarios de clientes, disciplina de suministro y el momento de la nueva capacidad de la industria.
La historia de crecimiento se centra cada vez más en la demanda de almacenamiento relacionada con IA y un mercado NAND más ajustado. Los ingresos del Q4 fiscal 2026 aumentaron 51% secuencialmente, respaldados por precios más altos y un aumento considerable en las ventas de centros de datos, mientras que el margen bruto se expandió nuevamente. Sandisk también está utilizando acuerdos de clientes a largo plazo y una planificación de capacidad más disciplinada para fortalecer la durabilidad de las ganancias. Para los inversores, la pregunta clave es si la demanda de SSD empresariales y el crecimiento de almacenamiento impulsado por IA pueden mantener los márgenes elevados después de que la actual escasez de suministro comience a normalizarse.
El pronóstico de acciones SNDK para 2026 ahora se centra en dos puntos de vista competitivos:
- El caso de crecimiento de almacenamiento de IA: Los optimistas esperan una demanda más fuerte de SSD empresariales, mayor contenido NAND por servidor de IA, compromisos de clientes a largo plazo y suministro disciplinado para extender el ciclo y apoyar una base de ganancias de ciclo más alta.
- El caso de normalización NAND: Los pesimistas esperan aumentos de precios más lentos, digestión de inventario de clientes y capacidad adicional de la industria para presionar los márgenes a medida que las condiciones de suministro se alivien, limitando cuánto el crecimiento de centros de datos y retornos de capital pueden compensar la desaceleración.
Esta guía desglosa el pronóstico de acciones SNDK, escenarios de precios para 2026, riesgos clave y opiniones de analistas, basándose en el comunicado de ganancias del Q4 fiscal del 5 de agosto y los últimos datos del mercado, además de cómo hacer trading de futuros de acciones SNDK en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de Sandisk Deben Saber en Septiembre de 2026
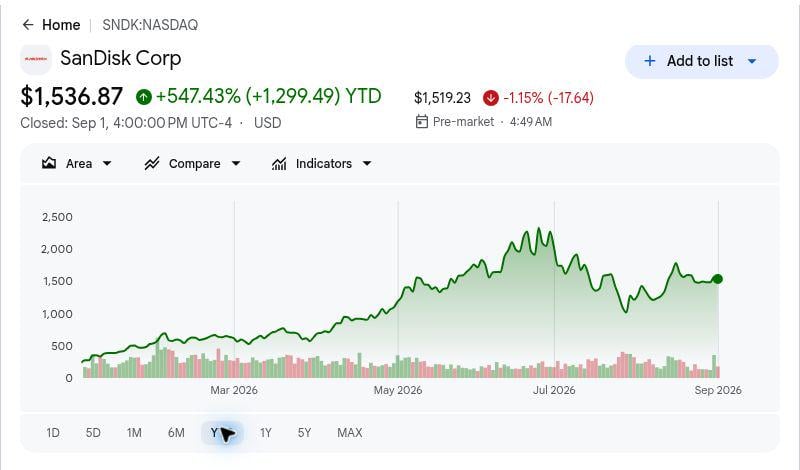
- Una ganancia YTD del 547.43% ha elevado el umbral de ejecución: El cierre del 1 de septiembre es una referencia histórica. Las alzas adicionales ahora dependen de la entrega de ganancias, precios duraderos y retornos de efectivo en lugar del reconocimiento inicial de Sandisk como proveedor independiente de almacenamiento de IA.
- Los ingresos del Q4 fiscal de $8.97 mil millones crecieron 51% secuencialmente: La administración atribuyó aproximadamente un tercio del aumento al volumen y dos tercios a los precios. La mezcla muestra que el trimestre combinó crecimiento real de envíos con economías industriales inusualmente favorables, dejando la durabilidad de precios central para la próxima fase.
- Los ingresos de centros de datos se duplicaron secuencialmente a $2.98 mil millones: El segmento se expandió 103% desde el Q3 fiscal a medida que se aceleraron las implementaciones de SSD empresariales. Esto movió los centros de datos de una narrativa de crecimiento opcional hacia un pilar de ingresos material, aunque las comparaciones trimestrales se volverán más exigentes después del rápido aumento.
- La guía del Q1 fiscal 2027 contempla otro aumento de ingresos: La administración espera ingresos de $10.30 mil millones a $10.80 mil millones y EPS diluido no-GAAP de $44.00 a $46.00. La perspectiva respalda la demanda continua, pero el rango de margen bruto proyectado también señala que la rentabilidad incremental puede ya no aumentar cada trimestre.
- Los objetivos post-ganancias abarcan $1,400 a $2,900: El rango refleja desacuerdo sobre cuánto tiempo pueden persistir las condiciones NAND ajustadas y los márgenes elevados. Mapea supuestos de ciclo competitivos en lugar de una única promesa de consenso.
¿Qué es Sandisk Corporation (SNDK)?
Sandisk es una empresa NAND flash con sede en Milpitas, California, que se independizó de Western Digital en febrero de 2025. Desarrolla tecnología de memoria flash y vende SSDs empresariales, productos embebidos y removibles, almacenamiento de cliente, tarjetas de memoria y unidades USB. Las economías de fabricación están respaldadas por operaciones conjuntas de Flash Ventures de larga duración con Kioxia en Japón, dando a Sandisk acceso a producción de obleas a escala sin poseer todos los activos de fabricación directamente.
La estrategia ahora tiene tres partes conectadas: trasladar ingresos hacia clientes de centros de datos de mayor valor, usar acuerdos del Nuevo Modelo de Negocio para mejorar la visibilidad de demanda y precios, y devolver efectivo excedente sin debilitar la inversión en tecnología. Sandisk agregó cinco acuerdos NBM después de anunciar cinco en abril, incluyendo nuevos clientes y expansiones con socios existentes. Terminó el año fiscal 2026 con $4.76 mil millones en efectivo y equivalentes de efectivo, $1.78 mil millones en valores de renta variable negociables y $15.5 mil millones de autorización de recompra restante.
Resumen de Ganancias del Q4 Fiscal 2026 de Sandisk (SNDK): Los Precios y la Demanda de Centros de Datos Redefinen la Base de Ganancias
- Los ingresos alcanzaron $8.97 mil millones, por encima del techo de guía anterior. Los ingresos superaron el rango de $7.75 mil millones a $8.25 mil millones de la administración y aumentaron 372% año tras año. Los precios NAND más altos impulsaron gran parte del aumento secuencial, destacando tanto las condiciones fuertes de oferta-demanda como la sensibilidad a una futura reversión de precios.
- El EPS diluido no-GAAP subió a $39.25. Los resultados llegaron muy por encima de la perspectiva anterior de $30.00 a $33.00 ya que los precios más altos fluyeron a través de la base de costos y aumentaron la rentabilidad. Las ganancias futuras siguen siendo altamente sensibles a los precios de venta promedio NAND.
- Los ingresos de centros de datos se duplicaron secuencialmente a $2.98 mil millones. Los ingresos del segmento aumentaron 103% ya que los clientes de infraestructura de IA absorbieron más capacidad de SSD empresariales de alto valor. Los ingresos de edge aumentaron 48%, mientras que los ingresos de consumidores disminuyeron 32%, cambiando la mezcla de negocio aún más hacia la infraestructura.
- El margen bruto GAAP se expandió a 84.6%. El margen mejoró 6.2 puntos porcentuales secuencialmente por precios, mezcla y utilización más fuertes. La guía del Q1 fiscal de 83.0% a 84.9% sugiere que la rentabilidad podría permanecer elevada incluso cuando la expansión de margen secuencial se desacelere.
- El flujo de efectivo libre ajustado alcanzó $5.04 mil millones. La fuerte generación de efectivo respaldó la mejora del balance general y un programa de recompra de acciones más grande. Los inversores aún deberían comparar el flujo de efectivo ajustado con los resultados reportados porque la cifra ajustada excluye pagos NBM y actividad de Flash Ventures.
Perfil Financiero y de Consenso del Q4 Fiscal 2026 de Sandisk: Ingresos, EPS y Márgenes
El Q4 fiscal combinó una gran superación de guía con otro paso adelante en rentabilidad. La tabla separa los resultados operativos reportados de la perspectiva del próximo trimestre y destaca donde las ganancias actuales dependen de precios, mezcla de centros de datos y compromisos de clientes.
|
Métrica Financiera |
Guía / Comparación |
Reportado / Real |
Sorpresa |
|
Ingresos Q4 fiscal |
Guía $7.75B–$8.25B |
$8.965B |
Superó. Por encima del techo anterior. |
|
EPS diluido no-GAAP |
Guía $30.00–$33.00 |
$39.25 |
Superó. Los precios expandieron el apalancamiento de ganancias. |
|
Ingreso neto GAAP |
— |
$6.903B |
Mejorado. Subió 91% secuencialmente. |
|
EPS diluido GAAP |
— |
$43.97 |
Mejorado. Subió desde $23.03. |
|
Margen bruto GAAP |
— |
84.60% |
Expandido. Subió 6.2 puntos porcentuales. |
|
Ingresos de centros de datos |
— |
$2.977B |
Acelerado. Subió 103% secuencialmente. |
|
Ingresos edge |
— |
$5.432B |
Expandido. Subió 48% secuencialmente. |
|
Ingresos de consumidores |
— |
$556M |
Declinó. Bajó 32% secuencialmente. |
|
Flujo de efectivo libre ajustado |
— |
$5.035B |
Fortalecido. Más que se duplicó secuencialmente. |
|
Perspectiva de ingresos Q1 fiscal 2027 |
— |
$10.30B–$10.80B |
Base elevada. Implica crecimiento secuencial adicional. |
|
Margen bruto no-GAAP Q1 fiscal 2027 |
— |
83.0%–85.0% |
Mantenido. Se mantiene cerca del pico Q4. |
|
EPS diluido no-GAAP Q1 fiscal 2027 |
— |
$44.00–$46.00 |
Positivo. Extiende el aumento de ganancias. |
El flujo de efectivo operativo totalizó $7.13 mil millones en el Q4 fiscal y $11.67 mil millones para el año completo. El flujo de efectivo libre del año completo alcanzó $11.49 mil millones, comparado con $8.74 mil millones de flujo de efectivo libre ajustado después de elementos NBM y Flash Ventures.
Perspectiva de Inversión 2026 de Sandisk Corporation (SNDK): Caso Optimista $3,000 vs Caso Pesimista $1,000
La prueba central es si la demanda de almacenamiento impulsada por IA y los acuerdos de clientes pueden preservar las altas ganancias después de que pase la primera oleada de precios NAND.
El Caso Optimista: La Demanda de Centros de Datos de IA Impulsa SNDK Hacia $2,500
El caso optimista asume que la demanda NAND para inferencia de IA, almacenamiento de modelos y tuberías de datos permanece estructuralmente más fuerte que los ciclos tradicionales de PC y smartphones. Los ingresos de SSD empresariales continúan expandiéndose, los clientes aceptan compromisos comerciales de varios años y las adiciones de capacidad de la industria permanecen disciplinadas. En ese escenario, la mezcla de centros de datos puede compensar la demanda de consumidores más lenta y mantener la generación de efectivo muy por encima de la base previa a la escisión.
Este resultado requiere que Sandisk mantenga el margen bruto cerca del rango guiado, convierta los acuerdos NBM en volumen repetido y evite una respuesta de suministro agresiva de los competidores. El objetivo post-ganancias de Cantor Fitzgerald es la referencia nombrada más alta en el conjunto actual seleccionado.
El Caso Base: Los Precios Fuertes Mantienen SNDK Entre $1,750 y $2,250
El caso base asume que la demanda de SSD empresariales permanece saludable mientras la tasa de mejora de precios secuencial se desacelera. Los ingresos pueden continuar creciendo, respaldados por la perspectiva del próximo trimestre y la demanda contratada de clientes, aunque los márgenes se estabilizan en lugar de expandirse cada trimestre. Las recompras reducen gradualmente el conteo de acciones y ayudan a traducir la generación de efectivo en valor por acción.
El rango se alinea con el grupo medio formado por Jefferies, JPMorgan, Citigroup y Wedbush. La confirmación vendría de órdenes estables de centros de datos, margen bruto manteniéndose por encima de los niveles históricos de ciclo y flujo de efectivo libre ajustado continuo después de pagos NBM. Este rango es un escenario editorial, no una banda de trading garantizada.
El Caso Pesimista: La Normalización NAND Lleva SNDK Hacia $1,000
El caso pesimista comienza con un mecanismo normal de ciclo de memoria: los precios altos alientan más suministro, los clientes construyen inventario y las compras se pausan antes de que desaparezca la demanda final. Una contribución de precios menor reduciría el crecimiento de ingresos y comprimiría el margen rápidamente porque los resultados del Q4 fiscal capturaron economías de escasez inusualmente fuertes.
Los detonantes más claros serían reservas de SSD empresariales más débiles, un aumento considerable en inventarios de clientes, expansión de capacidad a través de la industria NAND o guía de margen bruto cayendo materialmente por debajo del rango actual. En ese entorno, el mercado podría valorar Sandisk en ganancias normalizadas en lugar del flujo de efectivo de ciclo pico.
Pronósticos de Precio de Acciones SNDK para 2026 por Analistas de Wall Street
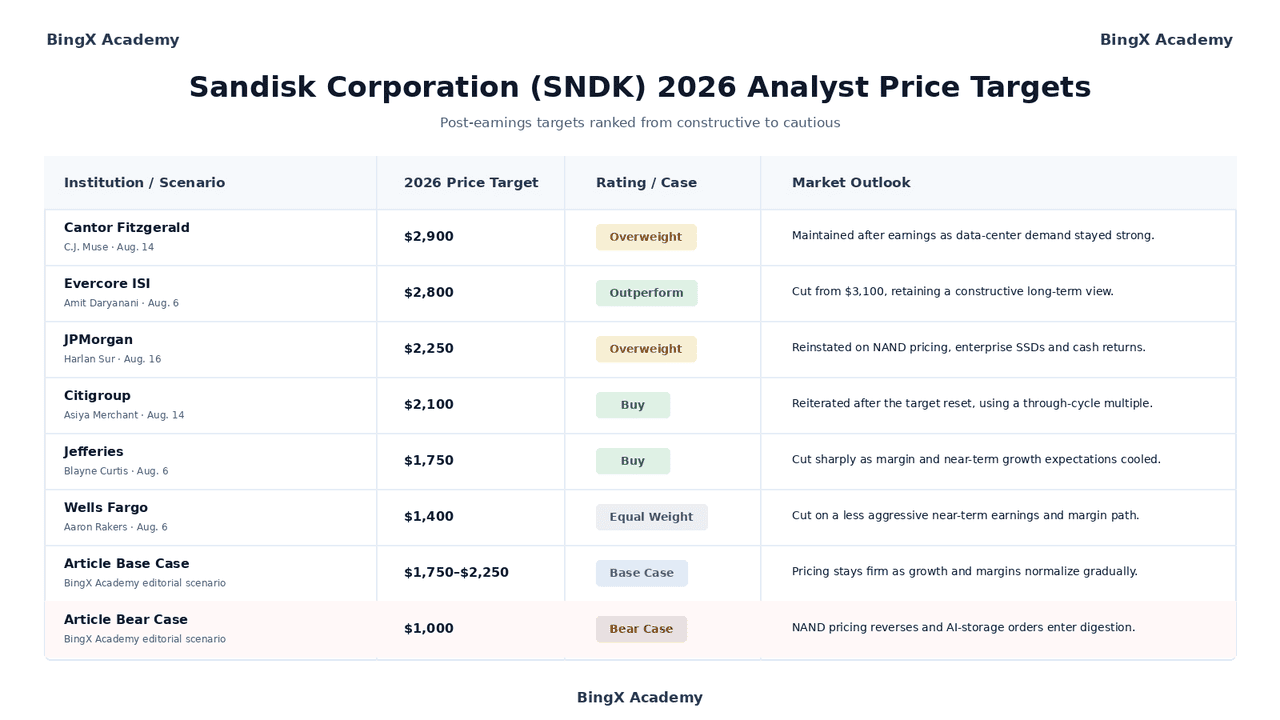
Wall Street permanece constructivo en Sandisk, pero las revisiones post-ganancias muestran desacuerdo significativo sobre la durabilidad de márgenes. Las filas a continuación son acciones con nombre de terceros fechadas. Las dos filas finales son escenarios editoriales de Academia BingX y están separadas de los objetivos de analistas.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
Cantor Fitzgerald / C.J. Muse 14 ago. |
$2,900 |
Sobrepeso |
Mantenido después de ganancias ya que la demanda de centros de datos se mantuvo fuerte. |
|
Evercore ISI / Amit Daryanani 6 ago. |
$2,800 |
Superar |
Recortado desde $3,100, manteniendo una vista constructiva a largo plazo. |
|
JPMorgan / Harlan Sur 16 ago. |
$2,250 |
Sobrepeso |
Restablecido en precios NAND, SSDs empresariales y retornos de efectivo. |
|
Citigroup / Asiya Merchant 14 ago. |
$2,100 |
Comprar |
Reiterado después del restablecimiento del objetivo, usando un múltiplo a través del ciclo. |
|
Jefferies / Blayne Curtis 6 ago. |
$1,750 |
Comprar |
Recortado considerablemente ya que las expectativas de margen y crecimiento a corto plazo se enfriaron. |
|
Wells Fargo / Aaron Rakers 6 ago. |
$1,400 |
Peso Igual |
Recortado en una trayectoria menos agresiva de ganancias y margen a corto plazo. |
|
Caso Base del Artículo Escenario editorial Academia BingX |
$1,750–$2,250 |
Caso Base |
Los precios se mantienen firmes mientras el crecimiento y los márgenes se normalizan gradualmente. |
|
Caso Pesimista del Artículo Escenario editorial Academia BingX |
$1,000 |
Caso Pesimista |
Los precios NAND se revierten y las órdenes de almacenamiento de IA entran en digestión. |
Cómo Operar Acciones Sandisk (SNDK) en BingX
Opera los precios NAND de Sandisk y la perspectiva de centros de datos de IA usando BingX TradFi y las herramientas BingX AI. Define el catalizador operativo y la pérdida aceptable antes de abrir una posición.
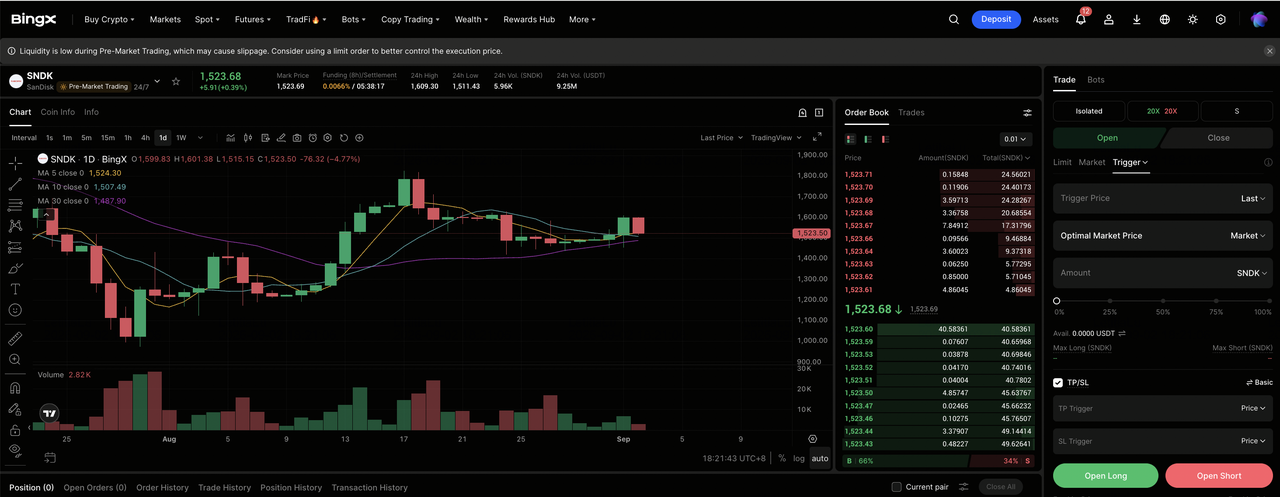
Paso 1: Accede a BingX TradFi. Regístrate, completa la verificación de identidad, habilita la autenticación de dos factores y abre el mercado TradFi.
Paso 2: Selecciona Sandisk (SNDK). Selecciona el contrato perpetuo SNDK-USDT y confirma el ticker antes de ordenar.
Paso 3: Elige tu dirección. Selecciona Abrir Long o Abrir Short según la tesis. Una posición larga puede ajustarse a expectativas de demanda sostenida de SSD empresariales y precios, mientras que una posición corta puede ajustarse a expectativas de digestión de inventario o compresión de márgenes.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Aislado o Margen Cruzado basado en la tolerancia al riesgo. El gran movimiento YTD de SNDK y la volatilidad post-ganancias hacen importante el apalancamiento conservador y el dimensionamiento deliberado de posiciones.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss antes o inmediatamente después de la entrada. Monitorea precios NAND, órdenes de SSD empresariales, guía de margen bruto, progreso de contratos NBM, capacidad de la industria y gasto de capital de hiperescaladores.
Los 5 Principales Riesgos a Observar para los Inversores de Sandisk en 2026
Sandisk combina precios excepcionales, crecimiento rápido de centros de datos y generación substancial de efectivo, pero cinco riesgos determinarán si la base de ganancias más fuerte persiste.
- Los precios NAND pueden revertirse antes de que los contratos de demanda final: Los clientes ajustan pedidos rápidamente cuando los inventarios suben o el suministro se vuelve más fácil de asegurar. Porque los precios suministraron la mayor parte del aumento secuencial del Q4 fiscal, los envíos estables aún podrían producir ingresos y margen más débiles.
- El gasto de infraestructura de IA permanece concentrado: La demanda de SSD empresariales depende de un grupo limitado de clientes en la nube. Proyectos retrasados, cambios de arquitectura o digestión de gasto podrían crear volatilidad abrupta de órdenes.
- Los acuerdos del Nuevo Modelo de Negocio intercambian margen por visibilidad: Los compromisos más largos pueden reducir la volatilidad, aunque las economías del contrato pueden limitar el alza a corto plazo o requerir prepagos. La durabilidad y el tratamiento de flujo de efectivo ajustado permanecen centrales.
- Flash Ventures y la manufactura asiática crean exposición de ejecución: Sandisk depende de operaciones conjuntas y una cadena de suministro concentrada. Problemas de rendimiento, desastres naturales, restricciones comerciales o desacuerdos de socios pueden afectar el suministro y el costo.
- Las ganancias de ciclo pico pueden distorsionar la valoración: Un múltiplo bajo puede parecer barato incluso si las ganancias son inusualmente altas. La prueba relevante es cuánto ingreso, margen y flujo de efectivo permanecen después de que los precios se normalicen.
Reflexiones Finales: ¿Deberías Invertir en Sandisk en 2026?
Sandisk cerró el año fiscal 2026 con un negocio materialmente más fuerte que el que comenzó el año. Los ingresos aumentaron 175% para el año completo, las ventas de centros de datos crecieron 437%, el margen bruto alcanzó un nivel excepcional y la generación de efectivo respaldó una autorización de recompra mucho mayor. La empresa también se ha movido más allá de una identidad de almacenamiento de consumidores al hacer que los SSDs empresariales y las relaciones de clientes de varios años sean centrales a su estrategia.
El caso optimista depende de la demanda de almacenamiento de IA, suministro NAND disciplinado y acuerdos NBM sosteniendo un piso de ganancias más alto. El caso base permite que los precios y márgenes se normalicen gradualmente sin socavar el crecimiento de centros de datos. El caso pesimista se vuelve más creíble si los inventarios suben, la capacidad se expande o el gasto de clientes entra en una fase de digestión. Los traders conservadores pueden esperar otro trimestre de visibilidad de margen y órdenes en lugar de depender de cualquier objetivo de analista individual.
Recordatorio de Riesgo: Operar e invertir en acciones como SNDK involucra un alto riesgo de pérdida de capital. Sandisk está expuesta a ciclos NAND, demanda concentrada de centros de datos, asociaciones de manufactura, transiciones de tecnología, disrupciones de cadena de suministro, ejecución de contratos y compresión de valoración. Los contratos perpetuos apalancados pueden ser liquidados. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Las Mejores Acciones de Memoria de IA para Comprar en 2026: DRAM, HBM y Demanda de Almacenamiento de IA Explicadas
- Las Mejores Acciones de Centros de Datos de IA para Comprar en 2026: Nube, Servidores e Infraestructura de Cómputo de IA
- Las Mejores Acciones de Servidores de IA para Comprar en 2026: Sistemas de Escala de Rack, Servidores GPU e Infraestructura de Servidores de IA
- Predicción de Western Digital 2026: ¿Puede la Recuperación de Almacenamiento de Datos, Infraestructura de IA Impulsar WDC a 580+?
- Predicción de Precio Seagate (STX) 2026: ¿Puede la Demanda de Almacenamiento de IA Impulsar las Acciones STX a $1,600?
- Predicción de Precio de Acciones Micron 2026: ¿Superciclo de IA de $1,500 o Trampa Cíclica de Margen Pico?
