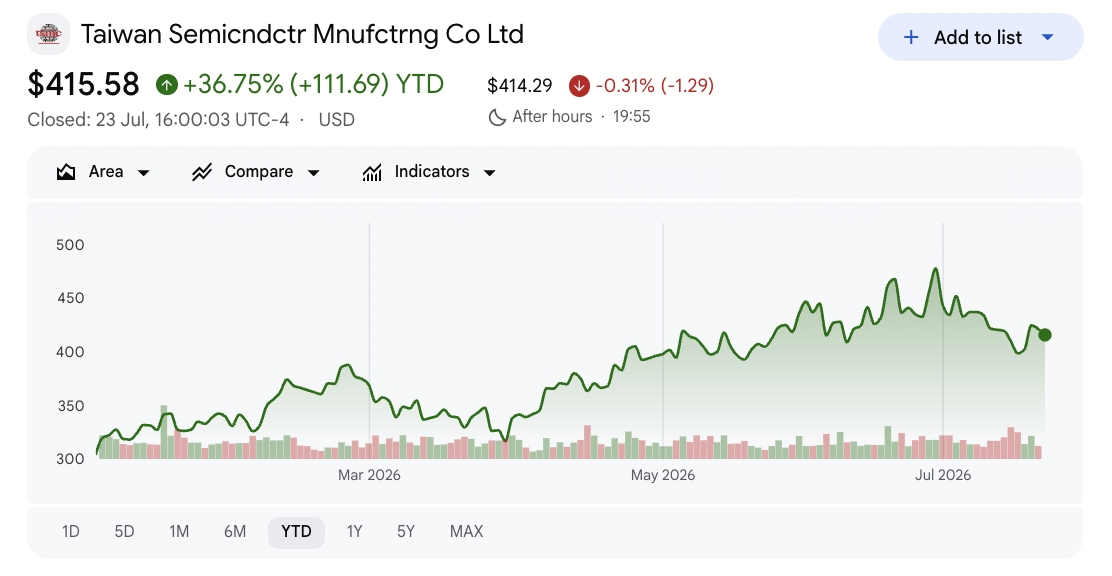
Taiwan Semiconductor Manufacturing (TSM) entró a finales de julio de 2026 tras una de las reacciones más extrañas a un trimestre récord en su historia. El 16 de julio, la empresa reportó ingresos del segundo trimestre de $40.20 mil millones y un ingreso neto de NT$706.56 mil millones, con EPS diluido subiendo 77.4% interanual, luego guio los ingresos del tercer trimestre entre $44.6 mil millones y $45.8 mil millones. Las acciones de TSM cayeron de todos modos, cerrando cerca de $398 el 17 de julio después de abrir el mes alrededor de $465.
Los resultados no fueron el problema. El margen bruto alcanzó 67.7% y el margen operativo 60.3%, ambos en o por encima de la parte superior de la guía, mientras que las tecnologías avanzadas de 7 nanómetros y menores entregaron 77% de los ingresos por obleas. Lo que inquietó al mercado fue el gasto. TSMC elevó su plan de gastos de capital de 2026 a $60 mil millones a $64 mil millones desde $52 mil millones a $56 mil millones y confirmó $100 mil millones adicionales para Arizona, llevando su compromiso acumulativo en Estados Unidos a $265 mil millones.
El pronóstico de acciones TSM para 2026 ahora se centra en dos perspectivas competidoras:
- El caso de demanda: Los alcistas esperan que el ramp de 2 nanómetros, la escasez de empaquetado CoWoS y la guía del T3 que implica otro paso secuencial del 12% confirmen que las órdenes de IA siguen acelerándose, con objetivos de analistas corriendo hacia $527.
- El caso de gastos de capital: Los bajistas ven un aumento de $10 mil millones en la guía de gastos, dilución de márgenes por fábricas en el extranjero, y una construcción en Estados Unidos que convierte una fundición de alto retorno en una más intensiva en capital.
Esta guía desglosa el pronóstico de acciones TSM, escenarios de precios de 2026, riesgos clave, e investigación de TD Cowen, Bank of America y el Street más amplio, basándose en el comunicado de ganancias del 16 de julio y la llamada de inversionistas del T2, más cómo hacer trading de futuros de acciones TSM en BingX TradFi con colateral USDT.
Top 5 Cosas que los Inversores de TSM Deben Saber en Julio de 2026
- Los ingresos del T2 de $40.20 mil millones crecieron 33.7% en términos de dólares estadounidenses: Los ingresos consolidados alcanzaron NT$1,270.38 mil millones, subiendo 36.0% interanual y 12.0% secuencialmente, con ingreso neto de NT$706.56 mil millones y EPS diluido de NT$27.25, o $4.31 por unidad ADR.
- El ingreso neto y EPS ambos crecieron 77.4%: Las ganancias crecieron más del doble de rápido que los ingresos, con margen bruto en 67.7%, margen operativo en 60.3% y margen de beneficio neto en 55.6%.
- La guía del T3 implica otro paso hacia aproximadamente $45 mil millones: La dirección guio ingresos del tercer trimestre de $44.6 mil millones a $45.8 mil millones con margen bruto de 65% a 67%, citando el ramp pronunciado de la tecnología de 2 nanómetros.
- La guía de gastos de capital fue elevada a $60 mil millones a $64 mil millones: El aumento desde $52 mil millones a $56 mil millones, junto con $100 mil millones adicionales comprometidos a Arizona y una inversión acumulativa de $265 mil millones en Estados Unidos, fue el mayor impulsor individual de la reacción negativa de las acciones.
- Los 2 nanómetros entraron en la mezcla de ingresos con 3%: N2 contribuyó con 3% de los ingresos por obleas en su primer trimestre significativo, con 3 nanómetros en 30%, 5 nanómetros en 33% y 7 nanómetros en 11%, llevando las tecnologías avanzadas a 77% del total.
¿Qué es Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC), fundada en 1987 y con sede en Hsinchu, fue pionera del modelo de fundición de juego puro y sigue siendo el principal fabricante dedicado de semiconductores del mundo. No diseña chips ni compite con sus clientes. En cambio, fabrica chips para las principales empresas tecnológicas incluyendo Apple, Nvidia, AMD, Broadcom, Qualcomm, y MediaTek, razón por la cual casi todos los procesadores avanzados de IA pasan por una fábrica de TSMC.
La escala es difícil de replicar. TSMC desplegó 305 tecnologías de proceso distintas y fabricó 12,682 productos para 534 clientes en 2025. Su ventaja económica radica en el borde tecnológico, donde 7 nanómetros y menores ahora representa 77% de los ingresos por obleas y apoya el poder de fijación de precios visible en un margen bruto de 67.7%. La computación de alto rendimiento, que incluye aceleradores de IA, se ha convertido en su plataforma dominante. Más allá de las obleas, TSMC controla el empaquetado avanzado CoWoS, un cuello de botella clave que determina cuántos aceleradores de IA puede enviar la industria cada trimestre. La fabricación abarca Asia, Europa y América del Norte, con la expansión de Arizona representando ahora un compromiso acumulativo de $265 mil millones en Estados Unidos.
Ganancias del T2 2026 de TSMC (TSM): Qué Impulsó los Ingresos Récord y el Crecimiento de Ganancias del 77%
- La demanda de vanguardia impulsó la línea superior. Huang atribuyó el trimestre a la fuerte demanda de tecnologías de proceso de vanguardia, con nodos avanzados de 7 nanómetros y menores entregando 77% de los ingresos por obleas.
- Los márgenes se expandieron más rápido que los ingresos. La ganancia bruta subió 57.2% y los ingresos de operaciones subieron 65.4%, ambos muy por delante del aumento de ingresos de 36.0%, produciendo un crecimiento de ingreso neto de 77.4%.
- Los nodos de 3 nanómetros y 5 nanómetros llevaron la mezcla. N3 contribuyó con 30% de los ingresos por obleas y N5 contribuyó con 33%, juntos representando casi dos tercios del total mientras N2 comenzó su ramp con 3%.
- El crecimiento secuencial se aceleró. Los ingresos subieron 12.0% del T1 y el ingreso neto subió 23.4%, indicando que el libro de órdenes de IA aún se estaba construyendo durante el trimestre en lugar de aplanarse.
- El aumento de gastos de capital reenmarcó la historia. Elevar el gasto de capital de 2026 a $60 mil millones a $64 mil millones señaló confianza en la demanda multi-año, pero también dijo a los inversores que el flujo de efectivo libre será consumido por construcción durante varios años.
Perfil Financiero y de Consenso del T2 2026 de TSMC: Ingresos, EPS y Márgenes
La impresión del T2 de TSMC mostró una empresa superando en esencialmente cada línea operativa mientras elevaba la intensidad de capital del negocio. La brecha entre el resultado operativo y la reacción del precio de las acciones es el hecho central del trimestre.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos T2 2026 (USD) |
$39.0 a $40.2 mil millones guiados |
$40.20 mil millones |
Parte superior de la guía; subió 33.7% interanual |
|
Ingresos T2 2026 (NT$) |
— |
NT$1,270.38 mil millones |
Subió 36.0% interanual, subió 12.0% secuencialmente |
|
EPS Diluido T2 2026 |
~$3.83 por ADR consenso |
NT$27.25 ($4.31 por ADR) |
Superó; subió 77.4% interanual |
|
Ingreso Neto T2 2026 |
— |
NT$706.56 mil millones |
Subió 77.4% interanual, subió 23.4% secuencialmente |
|
Margen Bruto T2 2026 |
65.5% a 67.5% guiado |
67.70% |
Por encima de la parte superior de la guía |
|
Margen Operativo T2 2026 |
— |
60.30% |
Ingresos de operaciones subieron 65.4% |
|
Tecnologías Avanzadas T2 2026 |
— |
77% de ingresos por obleas |
N2 en 3%, N3 en 30%, N5 en 33%, N7 en 11% |
|
Guía de Ingresos T3 2026 |
— |
$44.6 a $45.8 mil millones |
Implica aproximadamente 12% más de crecimiento secuencial |
|
Guía de Gastos de Capital AF2026 |
$52 a $56 mil millones previos |
$60 a $64 mil millones |
Elevado aproximadamente $10 mil millones; el principal catalizador negativo |
Para el contexto, el T1 2026 entregó NT$1,134.10 mil millones de ingresos con ingreso neto de NT$572.48 mil millones y EPS de NT$22.08. Los ingresos del primer semestre de 2026 alcanzaron NT$2,404.48 mil millones, subiendo 35.6% interanual, y solo junio produjo NT$442.68 mil millones, subiendo 67.9%. TSMC había superado el consenso en cada uno de los cuatro trimestres previos a esta impresión, con una sorpresa positiva promedio de 8.34%. La dirección ha guiado a un crecimiento de año completo 2026 por encima del 30% en términos de dólares estadounidenses, y la guía del T3 de $44.6 mil millones a $45.8 mil millones mantiene eso intacto.
Perspectiva de Inversión 2026 de TSMC (TSM): Caso Alcista de $527 vs. Caso Bajista de $390
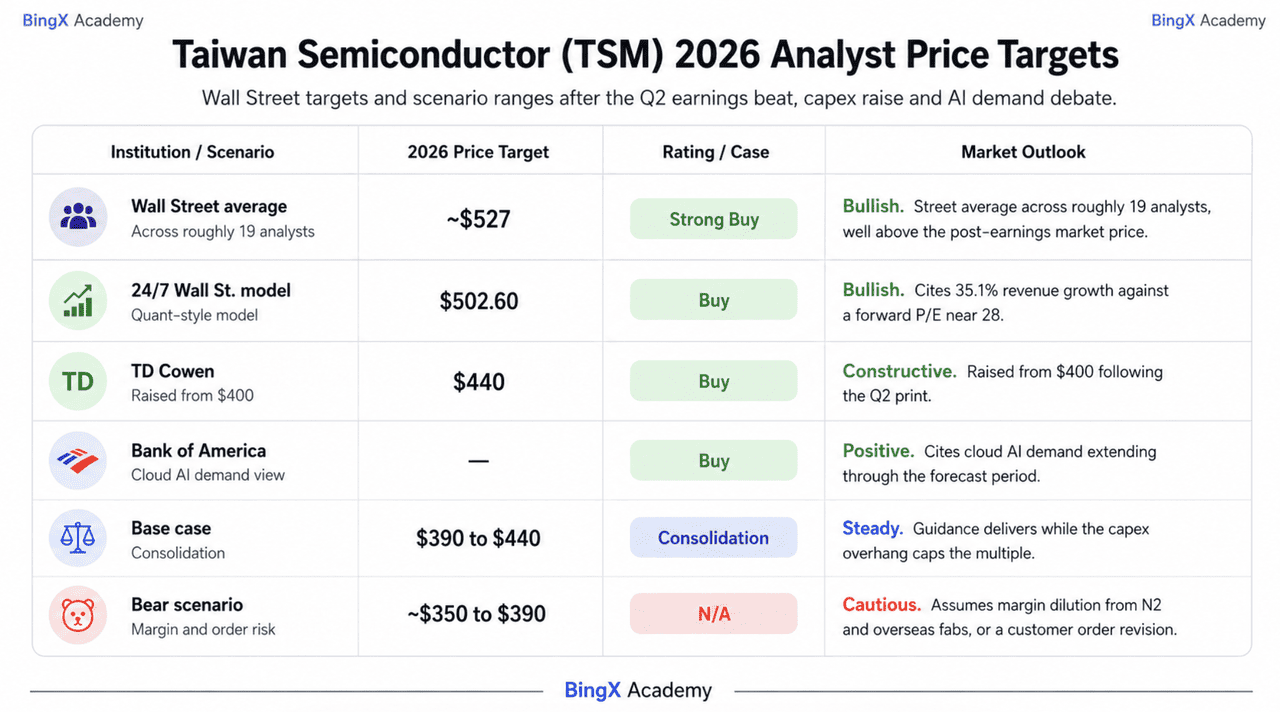
La perspectiva de TSMC para el resto de 2026 depende de una pregunta central: si un aumento de $10 mil millones en gastos de capital es evidencia de visibilidad de demanda o el inicio de un negocio estructuralmente más intensivo en capital.
El Caso Alcista: Crecimiento N2 y Poder de Fijación de Precios Empujan TSM Hacia $527
El caso alcista se basa más en la guía futura que en el trimestre reportado. Los ingresos del T3 de $44.6 mil millones a $45.8 mil millones implican otro aumento secuencial del 12% después de que el T2 ya creciera 12%, lo que sugiere que el ciclo de IA se mantiene fuerte. La dirección también destacó el ramp rápido de la producción de 2 nanómetros, un nodo de mayor precio que contribuyó solo con 3% de los ingresos por obleas y aún tiene espacio significativo para expandirse.
Este escenario requiere que los márgenes se mantengan resistentes mientras N2 escala y las fábricas en el extranjero absorben costos más altos. TD Cowen elevó su objetivo a $440, mientras que el promedio más amplio del Street se sitúa cerca de $527 con un consenso Strong Buy. El crecimiento de ingresos del 36%, un margen bruto del 67.7%, y el control de TSMC de la capacidad de empaquetado avanzado apoyan el caso de poder de fijación de precios duradero. Si los gastos de capital más altos reflejan demanda comprometida de clientes, la caída desde aproximadamente $465 hacia los $390s altos puede resultar ser un punto de entrada.
El Caso Base: Ganancias Fuertes y Preocupaciones de Gastos de Capital Mantienen TSM Entre $390 y $440
En el caso base, TSMC entrega su guía pero el mercado continúa descontando la escala de su gasto. Los ingresos del T3 aterrizan dentro del rango de $44.6 mil millones a $45.8 mil millones, los ingresos en dólares del año completo crecen más del 30%, y las acciones operan lateralmente mientras los inversores evalúan los retornos de su expansión en Arizona.
Las tecnologías avanzadas representan 77% de los ingresos por obleas, mientras que el margen bruto del 67.7% proporciona un piso sólido de ganancias. La sobrecarga de gastos de capital, sin embargo, limita la expansión del múltiplo. Los $390s altos permanecen como la base a corto plazo, mientras que el objetivo de $440 de TD Cowen representa el primer nivel de resistencia significativo.
El Caso Bajista: Costos de Fábricas en el Extranjero y Presión de Márgenes Llevan TSM Hacia $350
El caso bajista no requiere que la demanda de IA colapse. Solo requiere que el costo de satisfacer esa demanda suba más rápido de lo esperado. TSMC guio el margen bruto del T3 entre 65% y 67%, por debajo del 67.7% recién entregado, mientras que el ramp N2 y la expansión de fábricas en el extranjero podrían reducir los márgenes aproximadamente dos a tres puntos porcentuales.
El principal gatillo sería que un cliente importante recorte los planes de capacidad mientras el gasto de construcción permanece elevado. TSMC también tiene concentración sustancial de clientes, con sus diez clientes más grandes representando aproximadamente el 85% de las cuentas por cobrar. Combinado con riesgo geopolítico y creciente intensidad de capital, cualquier revisión de órdenes podría comprimir la valoración y empujar las acciones hacia los $350s medios.
Pronósticos de Precios de Acciones TSM para 2026 Por Analistas de Wall Street
Wall Street permanece abrumadoramente positivo en TSMC y las revisiones de objetivos post-ganancias se movieron más alto, no más bajo, lo cual es la señal más clara de que el Street lee el aumento de gastos de capital como impulsado por demanda en lugar de defensivo.
|
Institución |
Objetivo de Precio 2026 |
Calificación |
Perspectiva del Mercado |
|
Promedio de Wall Street |
~$527 |
Strong Buy |
Promedio del Street a través de aproximadamente 19 analistas, muy por encima del precio de mercado post-ganancias. |
|
Modelo 24/7 Wall St. |
$502.60 |
Buy |
Alcista. Cita crecimiento de ingresos del 35.1% contra un P/E futuro cerca de 28. |
|
TD Cowen |
$440 |
Buy |
Constructivo. Elevado desde $400 siguiendo la impresión del T2. |
|
Bank of America |
— |
Buy |
Positivo. Cita demanda de IA en la nube extendiéndose a través del período de pronóstico. |
|
Caso base |
$390 a $440 |
Consolidación |
Estable. La guía se entrega mientras la sobrecarga de gastos de capital limita el múltiplo. |
|
Escenario bajista |
~$350 a $390 |
N/A |
Cauteloso. Asume dilución de márgenes por N2 y fábricas en el extranjero, o una revisión de órdenes de clientes. |
Cómo Operar Acciones de Taiwan Semiconductor (TSM) en BingX
Navega la volatilidad del ciclo de ganancias de TSMC usando BingX TradFi y las herramientas de BingX AI, donde la exposición a TSMC opera como TSMU.
TSMU es el ETF 2x Long TSM Diario de GraniteShares, que entrega el doble del retorno diario de las acciones de Taiwan Semiconductor, por lo que un movimiento del 3% en TSM se convierte en aproximadamente 6% en TSMU, en ambas direcciones. Debido a que ese objetivo 2x se reinicia diariamente, TSMU se adapta a operaciones direccionales de corto horizonte alrededor de catalizadores como comunicados trimestrales en lugar de retenciones largas.
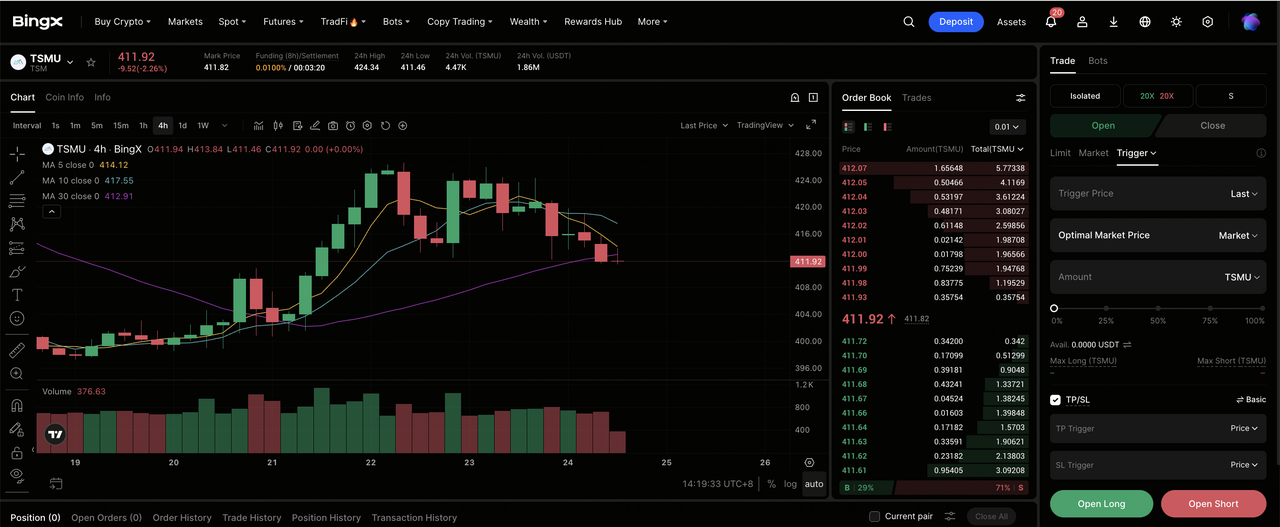
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel principal del exchange BingX.
Paso 2: Selecciona TSMU. Busca y selecciona el contrato de futuros perpetuos TSMU-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si esperas que los ingresos del T3 aterricen dentro de la guía de $44.6 mil millones a $45.8 mil millones, que el ramp de 2 nanómetros eleve los precios, y que el aumento de gastos de capital sea releído como visibilidad de demanda. Selecciona Abrir Short si esperas que los costos de fábricas en el extranjero diluyan más los márgenes, que un hiperescalador recorte planes de capacidad, o que la creciente intensidad de capital comprima el múltiplo.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. Debido a que TSMU ya lleva exposición diaria 2x y TSM cayó desde alrededor de $465 a los $390s altos dentro de un solo mes, el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. TSMU puede reaccionar rápidamente a divulgaciones mensuales de ingresos, ganancias trimestrales, comentarios de gastos de capital de hiperescaladores, actualizaciones de capacidad CoWoS, titulares de política arancelaria y de exportación de Estados Unidos, y noticias geopolíticas de Taiwán.
Top 5 Riesgos a Observar para Inversores TSM en 2026
Para navegar la segunda mitad de 2026, los inversores deben sopesar la economía de monopolio de fundición de TSMC contra estos cinco vientos en contra estructurales y macro.
- La intensidad de capital está subiendo bruscamente: La guía de gastos de capital de 2026 se movió a $60 mil millones a $64 mil millones desde $52 mil millones a $56 mil millones, con $265 mil millones acumulativos comprometidos a Estados Unidos. El flujo de efectivo libre es consumido por construcción mucho antes de que lleguen los ingresos.
- Las fábricas en el extranjero y el ramp N2 diluyen márgenes: La guía de margen bruto del T3 de 65% a 67% se sitúa por debajo del 67.7% recién entregado, y la dirección ha señalado varios puntos de dilución por costos de ramp N2 y fabricación en el extranjero de mayor costo.
- La concentración de clientes es extrema: Los diez principales clientes representan aproximadamente el 85% de las cuentas por cobrar. Un solo hiperescalador o diseñador de aceleradores revisando órdenes mueve todo el modelo de TSMC.
- El debate del pico de IA se aplica directamente: TSMC se sienta al frente de la cadena de órdenes, por lo que cualquier desaceleración en el gasto de capital de hiperescaladores aparece en sus inicios de obleas y reservas de empaquetado antes de que aparezca en cualquier otro lugar.
- El riesgo geopolítico y arancelario de Taiwán permanece sin resolver: La concentración de la capacidad de fabricación más avanzada en una sola isla, combinada con la presión estadounidense para reubicar la producción, es un descuento permanente que ningún resultado trimestral puede eliminar.
Pensamientos Finales: ¿Deberías Invertir en TSMC en 2026?
El reporte del 16 de julio de TSMC reforzó su fortaleza operativa pero cambió la atención hacia la creciente intensidad de capital. Los ingresos alcanzaron $40.20 mil millones, el margen bruto fue 67.7%, las ganancias subieron 77.4%, y la guía de ingresos del T3 se acercó a $45 mil millones. El debate es si los gastos de capital anuales planificados de $60 mil millones a $64 mil millones apoyan el crecimiento de IA a largo plazo o justifican un múltiplo más bajo.
Los alcistas ven el aumento de gastos de capital como una fuerte señal de demanda y ven el reinicio del precio de las acciones como excesivo. Los bajistas señalan la presión de márgenes por N2 y fábricas en el extranjero, concentración de clientes, y un modelo más intensivo en capital. Los inversores de IA a largo plazo aún pueden ver a TSMC como una forma directa de expresar esa perspectiva, mientras que los operadores cautelosos pueden esperar confirmación del T3, con los $390s como soporte y $440 como el nivel clave de recuperación.
Recordatorio de Riesgo: Operar e invertir en acciones como TSM involucra un alto riesgo de pérdida de capital. TSMC está expuesto a la ciclicidad de semiconductores, concentración extrema de clientes, controles de exportación y riesgo geopolítico de Taiwán, cualquiera de los cuales puede mover las acciones independientemente de sus ganancias. Conduce investigación independiente antes de asignar capital.
Lecturas Relacionadas
- Predicción de Precio ASML (ASML) 2026: ¿Puede un Tercer Aumento de Guía Impulsar ASML Más Allá de $2,000?
- Perspectiva de Precio de Acciones Nvidia (NVDA) para 2026: ¿Pueden Blackwell y Vera Rubin Llevar NVDA de Vuelta a $300?
- Perspectiva de Acciones Apple (AAPL) para 2026: ¿Crecimiento de MacBook Neo o Trampa de Valoración de IA?
- Predicción de Precio de Acciones Micron 2026: ¿Superciclo de IA de $1,500 o Trampa Cíclica de Margen Pico?
- Perspectiva de Acciones Broadcom (AVGO) para 2026: ¿Rey de Infraestructura de IA o Víctima de Márgenes?
- Predicción de Precio de Acciones Qualcomm (QCOM) 2026: ¿Puede QCOM Romper $260 con el Crecimiento de Edge AI?
