
Uber (UBER) opera un mercado global que conecta a consumidores con conductores, repartidores, restaurantes, minoristas y transportistas de carga a través de Movilidad, Entrega y Carga. Su red tuvo 208 millones de consumidores activos mensuales en la plataforma en el T2 2026, mientras que 10.2 millones de conductores y repartidores ganaron más de $25 mil millones durante el trimestre. Esta amplitud crea ventajas entre plataformas, pero también deja a la acción sensible a la regulación local, costos de seguros, demanda del consumidor y disrupción por vehículos autónomos.
El último trimestre mostró que el crecimiento de usuarios y la conversión de beneficios siguen siendo sólidos incluso cuando las comparaciones de ingresos principales se vieron distorsionadas por un cambio en el modelo de negocio en el Reino Unido. Las reservas brutas de Uber en T2 aumentaron un 24% a $58.02 mil millones y los viajes se incrementaron un 18% a 3.87 mil millones, mientras que los ingresos avanzaron un 12% a $14.19 mil millones. El EBITDA ajustado creció más rápido en un 33% a $2.82 mil millones, pero la gerencia también comprometió más de $10 mil millones en inversiones de robotaxi durante los próximos años.
El pronóstico de las acciones de UBER para 2026 ahora se centra en dos perspectivas competidoras:
- El caso de la escala de plataforma y autonomía: Las reservas de Movilidad y Entrega continúan componiéndose por encima del 20%, el flujo de caja libre financia las asociaciones de robotaxi, y Uber se convierte en la capa de demanda y despacho que conecta múltiples flotas autónomas con más de 200 millones de consumidores activos.
- El caso de intensidad de capital y desintermediación: El acuerdo de $14.8 mil millones con Delivery Hero y más de $10 mil millones de inversión planificada en robotaxi absorben efectivo mientras Waymo, Tesla y otros operadores de flotas construyen relaciones directas con el consumidor que debilitan la economía del mercado de Uber.
Esta guía desglosa el pronóstico de las acciones de UBER, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias del T2 2026 de Uber del 5 de agosto, el archivo trimestral y datos del mercado hasta el 23 de septiembre, además de cómo operar futuros de acciones de UBER en BingX TradFi con garantía USDT.
Las 5 Cosas Principales que los Inversores de Uber Deben Saber en Septiembre de 2026
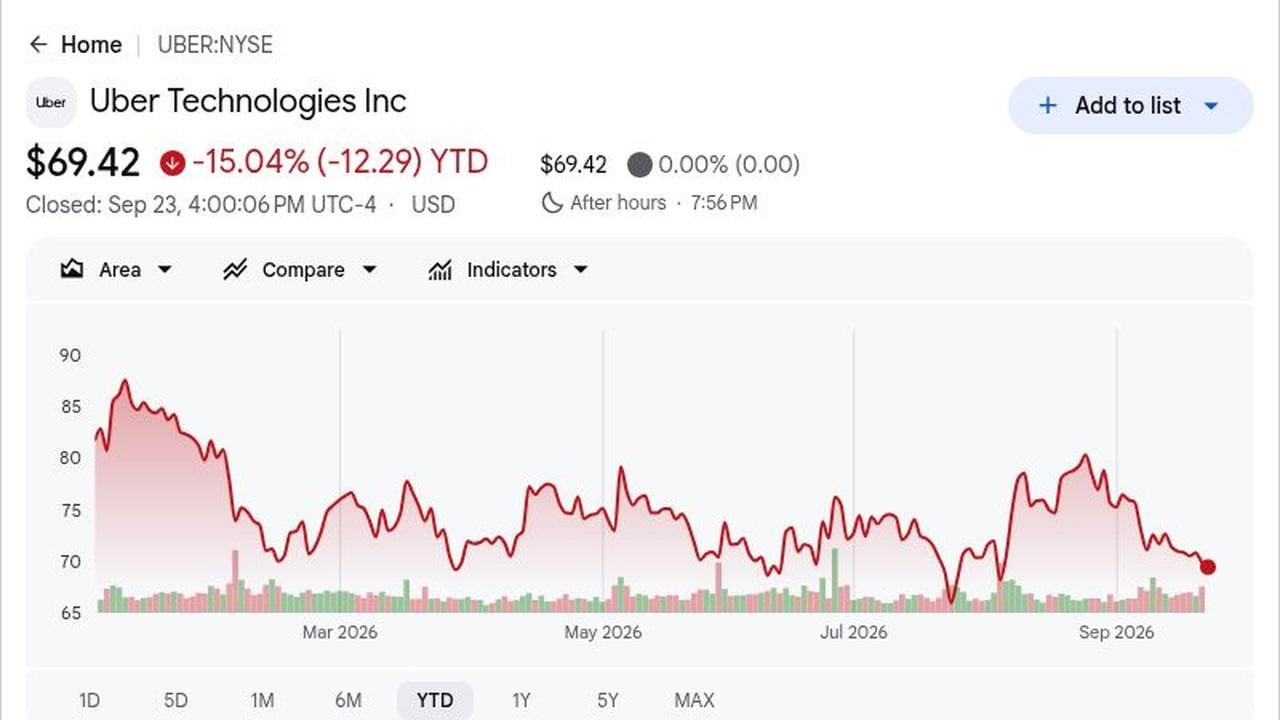
- UBER cerró en $69.42 y bajó 15.04% en 2026: El cierre del 23 de septiembre se situó aproximadamente 31% por debajo del máximo de 52 semanas de $101.30 a pesar de las reservas y flujo de caja récord. La brecha muestra que los inversores están descontando la competencia de robotaxi, el acuerdo con Delivery Hero, y una orientación a corto plazo más suave más que la demanda actual del mercado.
- Los ingresos alcanzaron $14.19 mil millones mientras que el EPS no-GAAP subió 35% a $0.81: Los ingresos aumentaron 12% interanual pero quedaron aproximadamente $49 millones por debajo del consenso de $14.24 mil millones. El EPS ajustado superó la estimación FactSet de $0.80 por un centavo, mostrando que un mayor apalancamiento operativo compensó parcialmente la pérdida de ingresos.
- Las reservas brutas subieron 24% a $58.02 mil millones mientras los viajes aumentaron 18%: Las reservas superaron la estimación LSEG de $57.06 mil millones por aproximadamente $962 millones, mientras que los consumidores activos mensuales en la plataforma crecieron 16% a 208 millones. Un mayor número de usuarios y un aumento del 2% en viajes mensuales por consumidor muestran que tanto el alcance como el compromiso mejoraron.
- El EBITDA ajustado subió 33% a $2.82 mil millones y el flujo de caja libre alcanzó $2.79 mil millones: El margen EBITDA mejoró al 4.9% de las reservas brutas desde el 4.5%, mientras que el flujo de caja libre de los últimos 12 meses superó los $10 mil millones por primera vez. Esa generación de efectivo respalda recompras, adquisiciones y compromisos de vehículos autónomos.
- Más de $10 mil millones de inversión planificada en robotaxi sigue a un acuerdo de $14.8 mil millones con Delivery Hero: Se espera que el gasto en AV incluya capital en socios, compromisos de vehículos y soporte de flotas, mientras que Delivery Hero podría extender la plataforma combinada a casi 100 mercados. Ambas iniciativas expanden la oportunidad de Uber pero hacen que la asignación de capital sea cada vez más importante para los retornos por acción.
¿Qué es Uber (UBER)?
Uber Technologies es una plataforma de mercado más que un propietario de vehículos en el centro de la mayoría de las transacciones. Movilidad conecta a pasajeros con conductores a través de productos que incluyen UberX, Reserve, Black, Uber for Business y opciones de menor costo. Entrega conecta a consumidores con restaurantes, tiendas de comestibles y minoristas, mientras que Carga conecta a expedidores con transportistas. Uber gana tarifas de servicio y comisiones de las transacciones, utilizando infraestructura compartida de identidad, pagos, enrutamiento, precios y membresía a través de la red.
Su dirección a largo plazo es profundizar el uso entre plataformas, ampliar el comercio local y convertirse en una capa de distribución para la movilidad autónoma. Uber trabaja con Waymo en Austin y Atlanta y ha anunciado relaciones con Zoox, Avride y Apollo Go, permitiendo que múltiples desarrolladores de AV alcancen su red instalada de demanda. Grocery y Retail alcanzaron $15 mil millones en reservas anualizadas, respaldadas por socios como Tesco, GameStop, Ulta Beauty y Decathlon, mientras que la adquisición planificada de Delivery Hero expandiría el alcance hacia 100 mercados.
Resumen de Ganancias T2 2026 de Uber (UBER): Reservas Récord y Fuerte Flujo de Caja Compensan las Perspectivas de EPS Más Suaves
Uber reportó ingresos del T2 de $14.191 mil millones versus un consenso de $14.24 mil millones, mientras que el EPS no-GAAP de $0.81 superó ligeramente la estimación de $0.80. Las reservas brutas alcanzaron $58.022 mil millones, superando la vista de $57.06 mil millones, y el EBITDA ajustado subió 33% a $2.819 mil millones. La orientación de reservas para T3 de $58.25 mil millones a $60.25 mil millones coincidió ampliamente con el consenso, pero la orientación de EPS de $0.84 a $0.88 quedó por debajo de la estimación de $0.89, dejando una clara tensión entre crecimiento versus inversión.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos T2 2026 |
$14.24B consenso |
$14.191B |
Pérdida. $49M por debajo del consenso; subió 12% interanual. |
|
EPS diluido no-GAAP T2 |
$0.80 consenso |
$0.81 |
Superó. Un centavo por encima del consenso; subió 35% interanual. |
|
EPS diluido GAAP T2 |
– |
$1.17 |
Mejoró. Subió 85% desde $0.63 hace un año. |
|
Ingreso neto GAAP T2 |
– |
$2.394B |
Aumentó. Incluyó un beneficio de revaluación de inversión de $1.6B. |
|
Reservas brutas T2 |
$57.06B consenso |
$58.022B |
Superó. $962M por encima del consenso; subió 24% interanual. |
|
Viajes T2 |
– |
3.867B |
Se expandió. Subió 18% interanual mientras los MAPCs subieron 16%. |
|
Reservas brutas de Movilidad T2 |
– |
$28.988B |
Se expandió. Subió 22% reportado y 20% en moneda constante. |
|
Reservas brutas de Entrega T2 |
– |
$27.463B |
Aceleró. Subió 26% reportado y 25% en moneda constante. |
|
EBITDA ajustado T2 |
$2.78B consenso |
$2.819B |
Superó. Subió 33% interanual; margen alcanzó 4.9% de las reservas. |
|
Flujo de caja libre T2 |
– |
$2.792B |
Positivo. Subió 13% interanual; FCF de arrastre superó $10B. |
|
Perspectivas de reservas brutas T3 |
$59.21B consenso |
58.25B-60.25B |
En línea. Punto medio de $59.25B coincidió ampliamente con el consenso. |
|
Perspectivas de EPS no-GAAP T3 |
$0.89 consenso |
0.84-0.88 |
Menor. El extremo superior estuvo un centavo por debajo del consenso. |
- Los ingresos de $14.191 mil millones crecieron 12% pero perdieron consenso por $49 millones: La comparación subestima la actividad subyacente porque un cambio en el modelo de negocio del Reino Unido redujo el crecimiento reportado en aproximadamente ocho puntos porcentuales sin cambiar la economía. Las reservas brutas subieron 24%, por lo que la pérdida reflejó una mezcla contable más que una demanda del consumidor más débil.
- El EPS no-GAAP de $0.81 superó el consenso por un centavo y subió 35%: El ingreso operativo no-GAAP aumentó 40% a $2.143 mil millones, mucho más rápido que el crecimiento de ingresos. Ese apalancamiento operativo apoya la vista de que Uber puede financiar la inversión en vehículos autónomos sin sacrificar el crecimiento de ganancias a corto plazo.
- Las reservas brutas de $58.022 mil millones superaron las expectativas por $962 millones: Las reservas de Movilidad subieron 22% a $28.988 mil millones, mientras que las reservas de Entrega aumentaron 26% a $27.463 mil millones. El crecimiento en ambos negocios principales reduce la dependencia de un solo servicio y fortalece la plataforma más amplia.
- El EBITDA ajustado subió 33% a $2.819 mil millones mientras el margen alcanzó 4.9%: El margen mejoró 40 puntos base desde el 4.5% de las reservas, mientras que el flujo de caja libre aumentó 13% a $2.792 mil millones. El apalancamiento operativo sigue siendo visible, aunque el futuro gasto en AV y adquisiciones podría redirigir parte del efectivo lejos de las recompras.
- La orientación de EPS T3 de $0.84 a $0.88 siguió el consenso de $0.89: La orientación de reservas brutas se centró cerca de $59.25 mil millones, casi coincidiendo con la vista de Street de $59.21 mil millones, por lo que la demanda no fue la preocupación principal. El rango de beneficios más suave apunta en cambio al momento de reinversión y la mezcla como vientos en contra de margen a corto plazo.
Perspectiva de Inversión de Uber (UBER) 2026: Caso Alcista de $120 vs. Caso Bajista de $60
Las perspectivas de Uber para 2026 dependen de si el fuerte crecimiento del mercado puede continuar mientras la empresa invierte fuertemente en vehículos autónomos e integra Delivery Hero. El potencial positivo proviene de reservas más rápidas, márgenes en expansión y asociaciones de robotaxi que fortalezcan la red de Uber, mientras que las mayores necesidades de capital y la competencia directa de AV siguen siendo los principales riesgos.
El Caso Alcista: Fuertes Reservas y Crecimiento de Robotaxi Impulsan UBER Hacia $120
El Caso Alcista asume que las reservas brutas se mantienen por encima del 20% de crecimiento mientras los 208 millones de consumidores activos de Uber hacen de la plataforma un canal de demanda preferido para múltiples flotas autónomas. Las reservas del T2 crecieron 24%, los viajes subieron 18%, y el EBITDA ajustado aumentó 33%, mostrando que la escala de red ya está produciendo un crecimiento de beneficios más rápido antes de que los servicios AV se vuelvan materiales.
Un movimiento hacia $120 requeriría que las asociaciones con Waymo, Zoox, Avride y Apollo Go expandieran la oferta sin eludir a Uber. La integración de Delivery Hero también necesitaría preservar el flujo de caja libre mientras el margen EBITDA mejora desde el 4.9% de las reservas. El crecimiento continuo de reservas del 20%-plus y una disminución del recuento de acciones fortalecerían el caso.
El Caso Base: Crecimiento Estable del Mercado Mantiene UBER Entre $80 y $105
El Caso Base asume que las reservas crecen en los altos adolescentes a bajos veintes, los viajes continúan subiendo más rápido que la base de consumidores, y el apalancamiento operativo mejora gradualmente. Entrega, comestibles y Uber for Business amplían la monetización, aunque más de $10 mil millones de compromisos de AV planificados y costos de adquisición limitan una expansión de margen más rápida.
UBER podría operar principalmente entre $80 y $105 bajo estas condiciones. El crecimiento de reservas brutas cerca del rango T3 de la gerencia del 18% al 22%, flujo de caja libre positivo y márgenes estables de Movilidad apoyarían el rango. El crecimiento sostenido por debajo de los mediados de los adolescentes lo debilitaría.
El Caso Bajista: Mayor Gasto en AV y Competencia Directa Llevan UBER Hacia $60
El Caso Bajista asume que los desarrolladores autónomos adquieren cada vez más pasajeros directamente mientras Uber aún compromete capital al capital de socios, vehículos y soporte de flotas. Si la transacción de Delivery Hero de $14.8 mil millones agrega costos de integración mientras los compromisos de AV superan los $10 mil millones, la conversión de efectivo podría debilitarse incluso si los viajes continúan creciendo.
Un movimiento hacia $60 se volvería más probable si el crecimiento de reservas cae por debajo del 15%, la tendencia de EPS más suave del T3 persiste, o el flujo de caja libre cae materialmente desde el nivel trimestral de $2.792 mil millones. Los costos regulatorios, la presión de seguros o una competencia directa más fuerte de Waymo y Tesla podrían agregar más presión.
Pronósticos de Precios de Acciones UBER para 2026 por Analistas de Wall Street
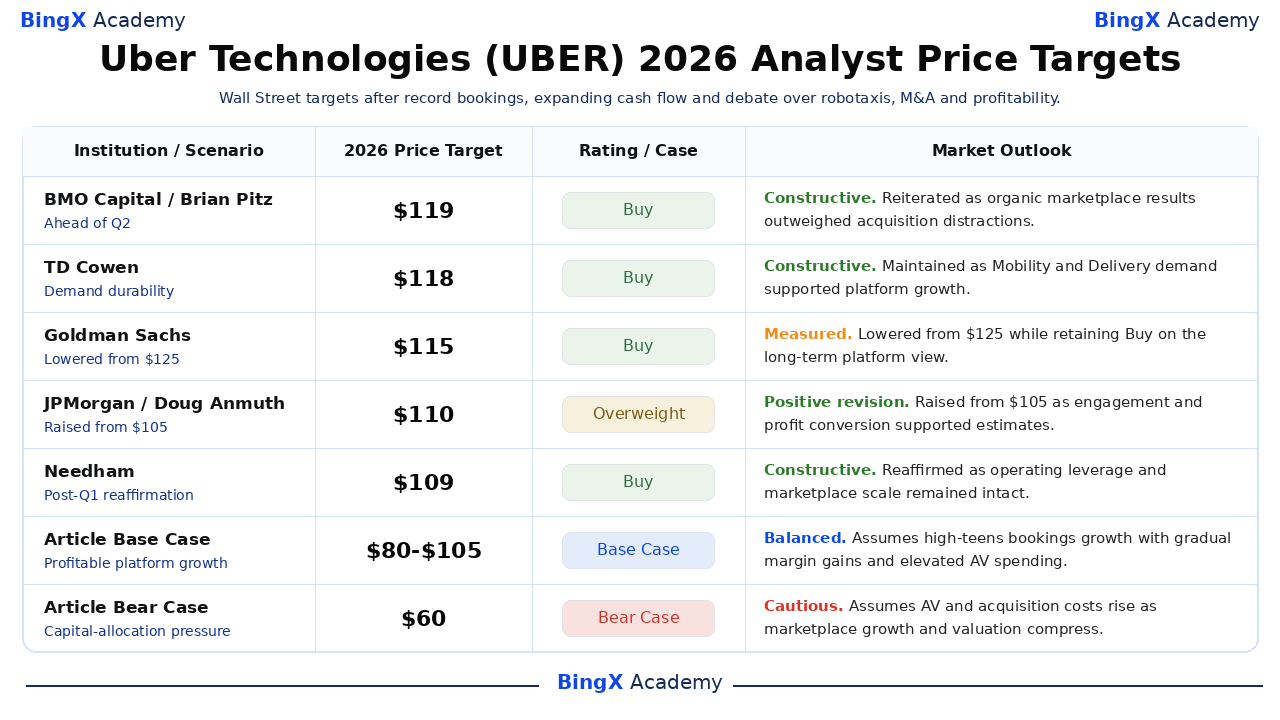
Estos son acciones de analistas terceros fechadas y nombradas en lugar de garantías, y su spread de $105 a $119 muestra una incertidumbre significativa en torno a la asignación de capital y la movilidad autónoma. Los casos Base y Bajista editoriales se enumeran por separado en la parte inferior para que los escenarios del artículo no se confundan con objetivos emitidos por instituciones o un solo pronóstico de consenso.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
BMO Capital / Brian Pitz |
$119 |
Compra |
Constructivo. 4 de agosto: reiterado antes del T2 ya que los resultados orgánicos del mercado superaron las distracciones de adquisición. |
|
TD Cowen / John Blackledge |
$118 |
Compra |
Constructivo. 17 de julio: mantuvo Compra ya que la demanda de Movilidad y Entrega apoyó la tesis de plataforma. |
|
Goldman Sachs / Eric Sheridan |
$115 |
Compra |
Mesurado. 7 de mayo: bajó de $125 mientras retenía Compra en la vista de plataforma a largo plazo. |
|
JPMorgan / Doug Anmuth |
$110 |
Sobrepeso |
Revisión positiva. 7 de mayo: subió de $105 ya que el compromiso y la conversión de beneficios apoyaron estimaciones más altas. |
|
Needham / Bernie McTernan |
$109 |
Compra |
Constructivo. 7 de mayo: reafirmó Compra ya que el apalancamiento operativo y la escala del mercado permanecieron intactos. |
|
KeyBanc / Justin Patterson |
$105 |
Sobrepeso |
Mesurado. 14 de julio: bajó de $110 mientras citaba características de movilidad y adopción de comestibles en expansión. |
|
Caso Base del Artículo |
$80 a $105 |
Caso Base |
Equilibrado. Asume crecimiento de reservas de altos adolescentes, ganancias graduales de margen y gasto elevado en AV. |
|
Caso Bajista del Artículo |
$60 |
Caso Bajista |
Cauteloso. Asume que los costos de AV y adquisición suben mientras el crecimiento y la valoración se comprimen. |
Cómo Operar Acciones de Uber (UBER) en BingX
Opera el crecimiento de reservas de Uber, la asociación de robotaxi y las perspectivas de margen usando BingX TradFi y herramientas de BingX AI. Debido a que UBER puede reaccionar bruscamente a la orientación de ganancias, anuncios de AV y desarrollos de adquisiciones, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
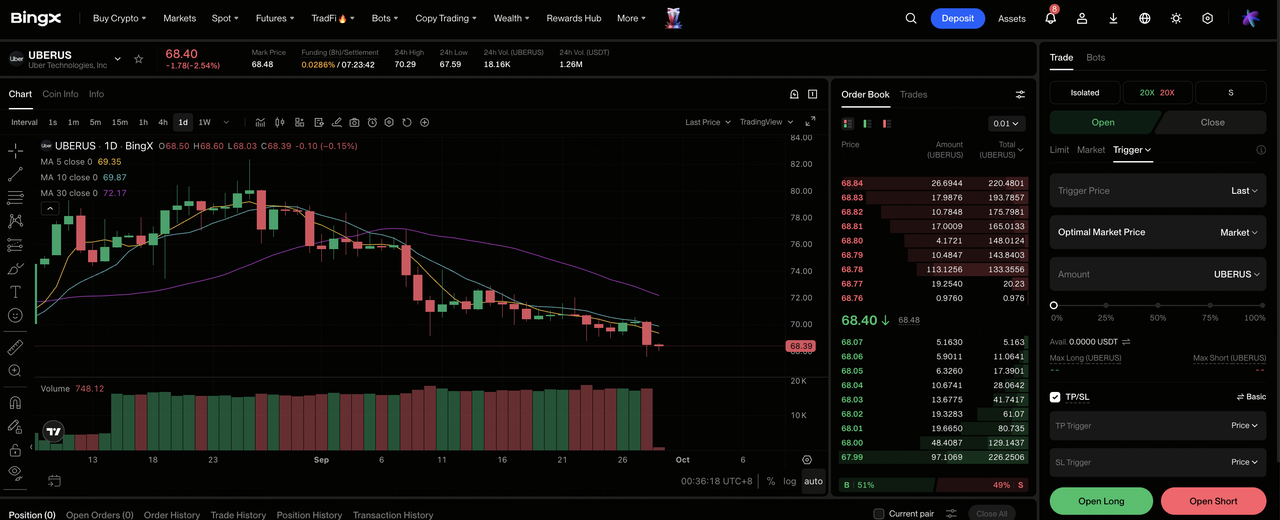
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de intercambio de BingX.
Paso 2: Seleccionar Uber (UBER). Busca y selecciona el contrato de futuros perpetuos UBERUS-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Largo si esperas que el crecimiento de reservas y la expansión de márgenes superen el gasto en AV. Selecciona Abrir Corto si esperas que la competencia autónoma o los costos de adquisición debiliten el crecimiento de ganancias.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado según tu tolerancia al riesgo. La caída del 15.04% en el año y el movimiento del 6% después de ganancias muestran por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Tomar Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. UBER puede reaccionar rápidamente a las tendencias de reservas, orientación de EPS, despliegues de robotaxi, decisiones regulatorias y actualizaciones de transacciones de Delivery Hero.
Los 5 Principales Riesgos a Vigilar para Inversores de Uber en 2026
El mercado de Uber está creciendo y generando fuerte flujo de caja, pero las perspectivas aún dependen de si el gasto en AV y las adquisiciones fortalecen la plataforma sin reducir los retornos por acción.
- Las flotas autónomas podrían debilitar el papel de mercado de Uber: Waymo y otros desarrolladores pueden usar Uber para distribución antes de cambiar más pasajeros a sus propias aplicaciones. Perder viajes urbanos de alto valor podría reducir la densidad de la red y presionar las tasas de comisión.
- Más de $10 mil millones de inversión en AV eleva el riesgo de intensidad de capital: Las participaciones de capital, compromisos de vehículos y soporte de flotas podrían consumir efectivo antes de que los viajes autónomos alcancen escala. Los retornos débiles competirían con las recompras y reducirían el flujo de caja libre por acción.
- El acuerdo de $14.8 mil millones con Delivery Hero crea riesgo de integración: Expandirse hacia casi 100 mercados podría fortalecer el compromiso, pero las aprobaciones regulatorias, la integración tecnológica y la competencia local pueden retrasar las sinergias. Los costos más altos presionarían los márgenes.
- La regulación de conductores puede elevar los costos operativos: Los nuevos requisitos para beneficios, pisos salariales, seguros o estatus de empleo podrían aumentar los costos en mercados principales. Uber puede necesitar absorber esos gastos o pasarlos a los pasajeros.
- La demanda del consumidor, las monedas y los seguros siguen siendo puntos de presión: Se espera que el cambio de divisa extranjera reduzca el crecimiento de reservas reportado del T3 en aproximadamente un punto porcentual. Una demanda más débil, costos de seguros más altos o precios agresivos de rivales podrían ralentizar las reservas y la mejora de márgenes.
Pensamientos Finales: ¿Deberías Invertir en Uber Technologies en 2026?
Lo que no está en disputa es el impulso operativo: las reservas brutas del T2 subieron 24% a $58.022 mil millones, los viajes aumentaron 18% a 3.867 mil millones y el EBITDA ajustado avanzó 33% a $2.819 mil millones. El flujo de caja libre de $2.792 mil millones también empujó el total de arrastre por encima de $10 mil millones, dando a Uber más flexibilidad financiera que las fases de crecimiento anteriores.
El Caso Alcista depende de que ese efectivo financie el acceso a AV y la integración de Delivery Hero sin sacrificar márgenes, mientras que el Caso Bajista asume que la intensidad de capital aumenta mientras las flotas autónomas compiten directamente. Los operadores más conservadores pueden esperar evidencia de que el EPS del T3 puede superar el rango de $0.84 a $0.88 y que los despliegues de robotaxi agregan viajes sin debilitar las tasas de comisión.
Recordatorio de Riesgo: Operar e invertir en acciones como UBER involucra un alto riesgo de pérdida de capital. Uber está expuesto a competencia de vehículos autónomos, decisiones regulatorias, costos de conductores y seguros, integración de adquisiciones, demanda del consumidor y volatilidad de cambio de divisa extranjera. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precios de Tesla (TSLA) 2026: ¿Pueden Robotaxi y Optimus Impulsar las Acciones de TSLA a $500?
- Predicción de Precios de Alphabet (GOOGL) 2026: ¿Puede el Crecimiento del 82% en la Nube y la IA Impulsar las Acciones de GOOGL a $430?
- Predicción de Precios de Amazon (AMZN) 2026: ¿Puede el Crecimiento de AWS y la IA Impulsar AMZN Más Allá de $400?
- Predicción de Precios de PayPal (PYPL) 2026: ¿Puede el Crecimiento de Venmo y la Recuperación de Márgenes Impulsar PYPL Hacia $80?
- Predicción de Precios de Figma (FIG) 2026: ¿Puede la Monetización de IA Impulsar FIG Hacia $45?
