

CoreWeave (CRWV) fournit une infrastructure cloud IA construite autour de clusters GPU, de réseaux haute vitesse, de stockage et de logiciels. Ses clients comprennent des laboratoires d'IA et des entreprises qui ont besoin de capacité de calcul pour l'entraînement de modèles et l'inférence. La croissance dépend de la mise en ligne efficace de nouvelles infrastructures et de la génération de rendements suffisants sur chaque projet d'expansion.
CoreWeave Q2 2026 a montré les deux faces du cas d'investissement. Les revenus ont augmenté de 112% à 2,575 milliards de dollars, et l'EBITDA ajusté a atteint 1,510 milliard de dollars. Cependant, CoreWeave a enregistré une perte nette de 626 millions de dollars alors que les frais d'intérêt ont grimpé à 640 millions de dollars, gardant les coûts de dette et de financement au centre des perspectives.
Les prévisions de l'action CRWV pour 2026 se centrent sur deux visions concurrentes :
- Le cas de demande et d'échelle : CoreWeave avait 104,2 milliards de dollars en carnet de commandes et a sécurisé plus de 25 milliards de dollars d'engagements clients supplémentaires après le trimestre. De meilleurs termes contractuels et une capacité nouvellement activée pourraient renforcer l'effet de levier opérationnel.
- Le cas de financement et d'exécution : Les dépenses d'investissement prévues pour 2026 de 35 à 39 milliards de dollars créent des risques substantiels de financement et de construction. La concentration clientèle pourrait également laisser les rendements en liquidités en dessous du niveau nécessaire pour soutenir une augmentation durable de valorisation.
Ce guide détaille les prévisions de l'action CRWV, les scénarios de prix 2026, les risques clés et les perspectives d'analystes en utilisant la publication des résultats Q2 2026 de CoreWeave du 11 août, le dossier trimestriel et les données de marché jusqu'au 9 septembre. Il explique également comment trader les futures sur actions CRWV sur BingX TradFi avec une garantie USDT lorsqu'un marché éligible est disponible.
Top 5 des choses à savoir pour les investisseurs CoreWeave en septembre 2026
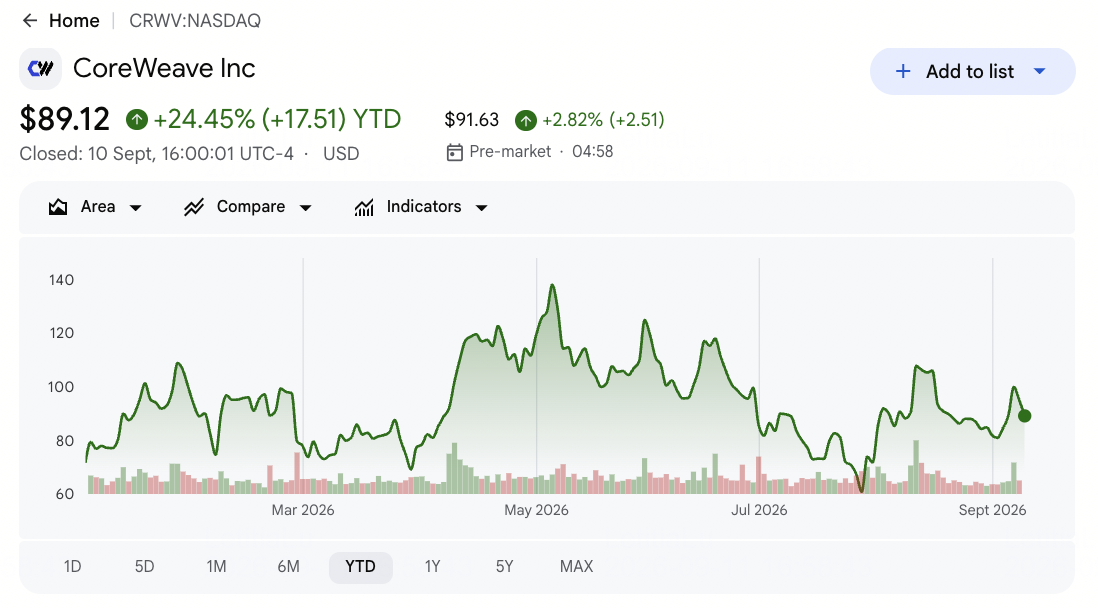
- CRWV était en hausse de 32,58% depuis le début de l'année à sa clôture de 94,94$ du 9 septembre : L'action est restée 137% au-dessus du prix d'introduction en bourse de CoreWeave à 40$, mais avait reculé de 38% par rapport à son sommet sur 52 semaines de 153,20$, illustrant à quelle vitesse les attentes évoluent autour des dépenses IA et des conditions de financement. La clôture est un point de référence historique, pas une cotation en temps réel.
- Les revenus Q2 de 2,575 milliards de dollars ont augmenté de 112% en glissement annuel : Les ventes ont dépassé l'estimation de Wall Street de 2,555 milliards de dollars d'environ 20 millions de dollars. Le dépassement était modeste par rapport au taux de croissance, rendant le déploiement de capacité future et la tarification contractuelle plus importantes qu'une surprise positive d'un trimestre unique.
- Le carnet de commandes de 104,2 milliards de dollars s'est étendu de 246% : Le solde rapporté excluait plus de 25 milliards de dollars de nouveaux engagements clients nets ajoutés au début du Q3. Ces engagements renforcent la visibilité de la demande, bien que les revenus ne puissent être reconnus qu'au fur et à mesure que CoreWeave livre la capacité de service disponible.
- Les prévisions de revenus FY2026 ont augmenté à 12,4-13,2 milliards de dollars : La fourchette précédente était de 12,0-13,0 milliards de dollars, et la direction a également introduit un taux de revenus annualisés de sortie de 18,5-19,5 milliards de dollars. Convertir ces perspectives nécessite que les centres de données et l'électricité arrivent selon le calendrier.
- Les dépenses d'investissement prévues pour 2026 ont augmenté à 35-39 milliards de dollars : Les frais d'intérêt Q2 ont déjà atteint 640 millions de dollars, contre 267 millions de dollars un an plus tôt. CoreWeave doit donc montrer qu'une meilleure tarification et utilisation peuvent compenser le coût plus élevé d'ajout de GPU, d'électricité et d'installations.
Qu'est-ce que CoreWeave (CRWV) ?
CoreWeave est un fournisseur cloud spécialisé conçu pour les charges de travail d'intelligence artificielle. Sa plateforme combine le calcul GPU, le stockage optimisé pour l'IA, les réseaux haute performance, l'infrastructure bare-metal, les outils de surveillance et les logiciels gérés. Les clients utilisent ces services pour entraîner des modèles IA, exécuter l'inférence et gérer des charges de travail d'entreprise intensives en calcul. CoreWeave génère des revenus à partir de la capacité cloud contractée et des services de plateforme, rendant la disponibilité électrique, les GPU déployés, l'utilisation et la tarification contractuelle centraux à l'activité.
La stratégie à long terme de CoreWeave est de construire une plateforme cloud IA complète qui s'étend au-delà de la location de GPU. Son partenariat avec NVIDIA soutient le déploiement de nouvelles architectures informatiques, et l'entreprise prévoit de développer plus de cinq gigawatts de capacité de centres de données IA d'ici 2030. OpenAI, Microsoft et Meta sont des clients majeurs à long terme, avec IBM, Mistral AI, Jane Street et Databricks élargissant le mix de charges de travail. Mission Control, Weights & Biases et les outils cross-cloud ajoutent des capacités logicielles et de gestion d'infrastructure à la plateforme.
En savoir plus : Top des actions de réseautage IA 2026 : Fabric IA, commutateurs, connectivité cuivre, fibre et optique
Aperçu des résultats Q2 2026 de CoreWeave (CRWV) : Revenus, carnet de commandes et croissance de la capacité IA
CoreWeave a livré 2,575 milliards de dollars de revenus Q2 contre 2,555 milliards de dollars attendus, et sa perte diluée par action de 1,14$ était de 0,06$ inférieure au consensus. L'EBITDA ajusté a atteint 1,510 milliard de dollars avec une marge de 59% et le carnet de commandes s'est étendu de 246% à 104,2 milliards de dollars. La direction a relevé les prévisions de revenus FY2026 à 12,4-13,2 milliards de dollars, bien que les 9,352 milliards de dollars de capex aient maintenu l'attention sur le financement.
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
2,555 Mds$ |
2,575 Mds$ |
Dépassement. Environ 20M$ au-dessus du consensus ; en hausse de 112% en glissement annuel. |
|
Perte nette diluée par action Q2 |
Perte de 1,20$ |
Perte de 1,14$ |
Dépassement. La perte était de 0,06$ inférieure au consensus. |
|
Perte nette GAAP Q2 |
— |
Perte de 626M$ |
Élargie. Augmentée de 290M$ un an plus tôt. |
|
EBITDA ajusté |
— |
1,510 Md$ ; marge de 59% |
Étendu. L'EBITDA a augmenté de 101% en glissement annuel. |
|
Résultat opérationnel ajusté |
Environ 65M$ |
128M$ ; marge de 5% |
Dépassement. Presque le double du consensus. |
|
Carnet de commandes |
30,1 Mds$ un an plus tôt |
104,2 Mds$ |
Étendu. En hausse de 246%, excluant 25 Mds$ d'engagements ultérieurs. |
|
Dépenses d'investissement Q2 |
2,938 Mds$ un an plus tôt |
9,352 Mds$ |
Accéléré. Plus que triplé en glissement annuel. |
|
Frais d'intérêt Q2 |
267M$ un an plus tôt |
640M$ |
Augmenté. Coût de financement en hausse de 140%. |
|
Prévisions revenus Q3 |
3,45 Mds$ |
3,45-3,60 Mds$ |
Au-dessus au milieu. 3,525 Mds$ soit 75M$ au-dessus du consensus. |
|
Prévisions revenus FY2026 |
Précédent 12,0-13,0 Mds$ |
12,4-13,2 Mds$ |
Relevé. La capacité et tarification ont soutenu les deux extrémités. |
|
Dépenses d'investissement FY2026 |
Précédent 31-35 Mds$ |
35-39 Mds$ |
Relevé. L'expansion augmente les besoins de croissance et financement. |
|
Prévisions de taux de revenus annualisés de sortie 2026 |
— |
18,5-19,5 Mds$ |
Introduit. Signale un rythme de revenus de fin d'année plus élevé. |
- Les revenus de 2,575 milliards de dollars ont dépassé le consensus d'environ 20 millions de dollars : L'augmentation annuelle de 112% a prolongé la séquence de revenus records de CoreWeave. L'ampleur plus petite du dépassement par rapport au taux de croissance signifie que les investisseurs vont probablement se concentrer sur la livraison future plutôt que de traiter un trimestre comme preuve de rendements durables.
- La perte diluée par action de 1,14$ était de 0,06$ meilleure que prévu : La perte nette GAAP s'est tout de même élargie à 626 millions de dollars contre 290 millions de dollars alors que les frais d'intérêt ont augmenté à 640 millions de dollars. Le progrès opérationnel est donc partiellement absorbé par la structure de financement.
- L'EBITDA ajusté de 1,510 milliard de dollars a augmenté de 101% : La marge de 59% s'est améliorée de 56% séquentiellement, et le résultat opérationnel ajusté a augmenté à 128 millions de dollars contre 21 millions de dollars. Une utilisation plus élevée et de nouvelles économies contractuelles commencent à créer un effet de levier, bien que la rentabilité GAAP reste distante.
- Le carnet de commandes de 104,2 milliards de dollars a augmenté de 246% : Plus de 25 milliards de dollars d'engagements supplémentaires sont arrivés après la fin du trimestre, et l'électricité contractée a atteint environ 4,2 gigawatts au 11 août. La demande est visible, mais la conversion du carnet de commandes dépend de la construction, des connexions au réseau et des GPU installés.
- Les prévisions de revenus Q3 ont atteint 3,45-3,60 milliards de dollars : Son milieu de 3,525 milliards de dollars était de 75 millions de dollars au-dessus du consensus, et les prévisions FY2026 ont augmenté de 300 millions de dollars au milieu. L'augmentation simultanée du capex à 35-39 milliards de dollars montre le coût requis pour soutenir cette accélération.
Perspectives de prix de l'action CoreWeave pour 2026 : cas haussier 175$ vs cas baissier 70$
Les perspectives de CRWV dépendent de savoir si la demande contractée se convertit en capacité active assez rapidement pour dépasser les coûts de capital et d'intérêt. La clôture de référence de 94,94$ se situe en dessous de la plupart des objectifs d'analystes actuels, bien que la fourchette de 74$ à 176$ montre que Wall Street attribue des valeurs nettement différentes au même carnet de commandes et modèle de financement.
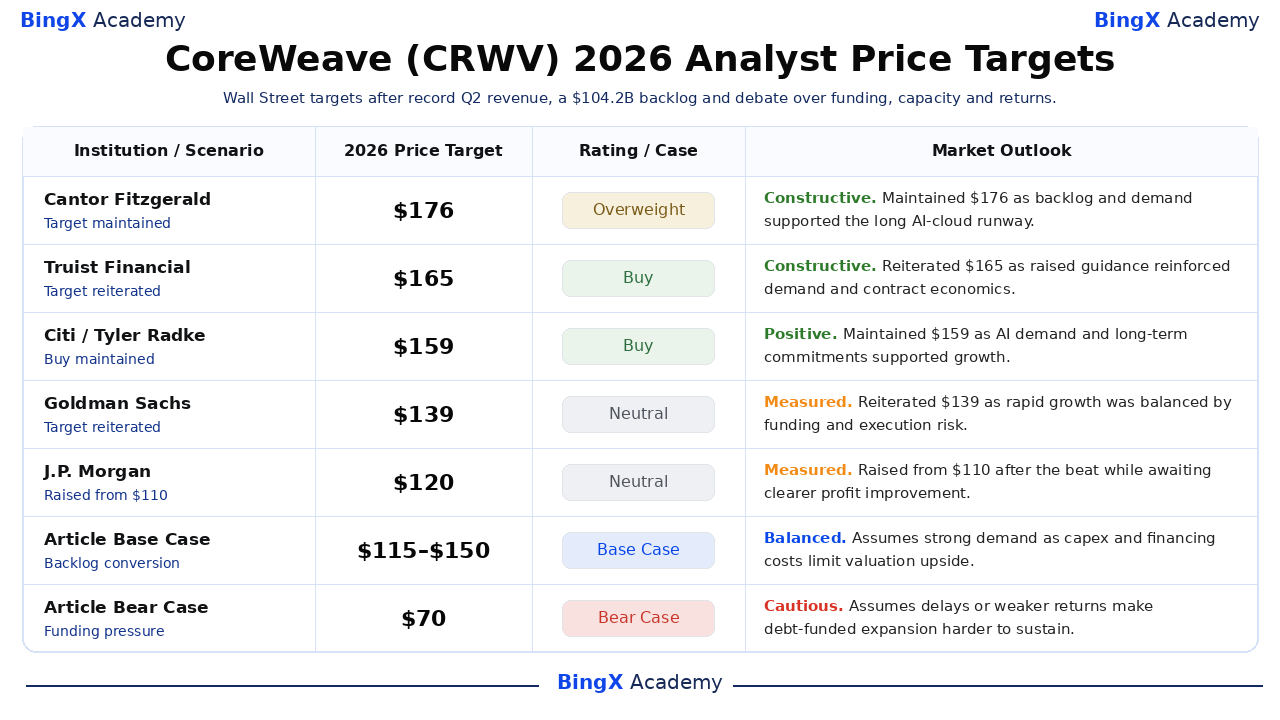
Le cas haussier : Nouvelle capacité et contrats clients poussent CRWV vers 175$
Le cas haussier suppose que CoreWeave convertit son carnet de commandes de 104,2 milliards de dollars et plus de 25 milliards de dollars d'engagements plus récents en revenus alors que l'électricité active dépasse 1,5 gigawatt. Une meilleure tarification et utilisation aideraient le résultat opérationnel ajusté à croître plus rapidement que les revenus et à compenser une partie du fardeau d'intérêt trimestriel de 640 millions de dollars.
Un mouvement vers 175$ nécessiterait des revenus Q3 près de l'extrémité supérieure de la fourchette 3,45-3,60 milliards de dollars, une amélioration de la marge opérationnelle et aucun retard de construction majeur. Des rendements plus solides du programme capex prévu de 35-39 milliards de dollars fourniraient la confirmation la plus claire.
Le cas de base : Forte demande IA maintient CRWV entre 115$ et 150$
Le cas de base suppose que la demande de calcul IA continue de dépasser l'offre et que CoreWeave livre des revenus annuels de 12,4-13,2 milliards de dollars. La croissance du carnet de commandes soutient l'expansion, mais les frais d'intérêt, la dette et l'investissement dans les installations empêchent la valorisation d'augmenter aussi rapidement que les revenus.
Dans ce scénario, CRWV pourrait se négocier entre 115$ et 150$. Les ajouts de capacité dans les temps, un taux de revenus annualisés de fin d'année de 18,5-19,5 milliards de dollars et une amélioration constante des marges soutiendraient la fourchette. Des prévisions plus élevées sans de meilleurs rendements en liquidités limiteraient le potentiel haussier.
Le cas baissier : Retards de construction et pression de financement tirent CRWV vers 70$
Le cas baissier suppose que les retards d'électricité ou de construction poussent les revenus contractés vers des périodes ultérieures. Des conditions de financement plus strictes augmenteraient la pression car CoreWeave finance les GPU et installations avant qu'ils ne commencent à générer des revenus.
Un mouvement vers 70$ deviendrait plus probable si la croissance du carnet de commandes stagnait, les revenus Q3 tombaient en dessous de 3,45 milliards de dollars ou la marge opérationnelle ajustée diminuait. Des coûts d'emprunt plus élevés, une dilution ou des clients déplaçant la demande vers des fournisseurs cloud plus importants affaibliraient davantage les perspectives.
Prévisions de prix de l'action CoreWeave (CRWV) pour 2026 par les analystes de Wall Street
Wall Street reste divisé car CoreWeave combine une croissance à trois chiffres avec des exigences de financement élevées. Les objectifs s'étendent de 74$ à 176$, tandis que la moyenne de 138,81$ dépasse la clôture du 9 septembre. Ces prévisions sont des opinions externes, et leur dispersion cartographie les hypothèses concurrentes plutôt qu'un résultat promis.
|
Institution |
Objectif de prix 2026 |
Note / Cas |
Perspectives de marché |
|
Cantor Fitzgerald |
176$ |
Surpondérer |
Constructif. 11 août : maintenu car la demande record et le carnet de commandes ont soutenu la piste longue du cloud IA. |
|
Truist Financial |
165$ |
Acheter |
Constructif. 24 août : réitéré après que les prévisions relevées ont renforcé la demande et l'économie contractuelle. |
|
Citi |
159$ |
Acheter |
Positif. 14 août : maintenu car la demande IA et les engagements pluriannuels ont soutenu la croissance. |
|
Goldman Sachs |
139$ |
Neutre |
Mesuré. 21 août : réitéré car la croissance rapide était équilibrée par les risques de financement et d'exécution. |
|
J.P. Morgan |
120$ |
Neutre |
Mesuré. 12 août : relevé de 110$ après le dépassement en attendant une amélioration plus claire des profits. |
|
Bernstein |
74$ |
Sous-performance |
Prudent. 11 août : maintenu car l'expansion financée par la dette et la concurrence des hyperscalers ont contraint les rendements. |
|
Cas de base de l'article |
115$–150$ |
Cas de base |
Équilibré. Suppose une forte demande car les coûts capex et de financement limitent le potentiel haussier de valorisation. |
|
Cas baissier de l'article |
70$ |
Cas baissier |
Prudent. Suppose que les retards ou des rendements plus faibles rendent l'expansion financée par la dette plus difficile à soutenir. |
Comment trader l'action CoreWeave (CRWV) sur BingX
Tradez les perspectives de conversion du carnet de commandes, de capacité IA et de financement de CoreWeave en utilisant BingX TradFi et les outils BingX AI. Parce que CRWV peut réagir fortement aux gains de contrats, mises à jour de capacité, prévisions et conditions de crédit, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
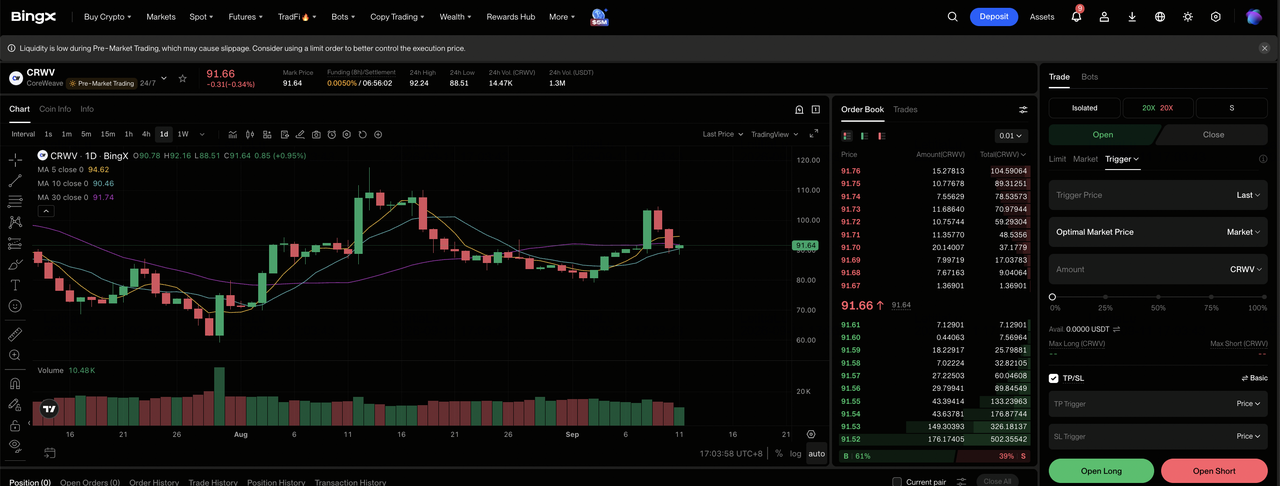
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Rechercher CoreWeave (CRWV). Recherchez et sélectionnez le contrat de futures perpétuels CRWV-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si la conversion du carnet de commandes et l'effet de levier opérationnel se renforcent. Sélectionnez Ouvrir Short si les retards de construction ou des coûts de financement plus élevés affaiblissent les rendements attendus.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. La large fourchette sur 52 semaines de l'action montre pourquoi un effet de levier conservateur et un dimensionnement clair des positions sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. CRWV peut bouger rapidement sur les engagements clients, le financement, la disponibilité électrique et les prévisions trimestrielles.
Top 5 des risques à surveiller pour les investisseurs CoreWeave en 2026
Les principaux risques de CoreWeave sont étroitement liés. Une installation retardée reporte les revenus, prolonge la période de construction financée par la dette et peut nécessiter un financement supplémentaire avant que la demande contractée ne produise des liquidités.
- Le capex prévu de 35-39 milliards de dollars pourrait affaiblir les rendements par action : CoreWeave doit payer pour les GPU, installations et électricité avant qu'une grande partie des revenus clients liés ne soit reconnue. Plus de dette augmenterait les frais d'intérêt, et l'émission d'actions pourrait diluer les bénéfices futurs par action.
- Les frais d'intérêt trimestriels de 640 millions de dollars augmentent le seuil d'exécution : Les frais d'intérêt ont augmenté de 267 millions de dollars un an plus tôt. Si la nouvelle capacité prend du retard, les coûts de financement pourraient augmenter avant que l'infrastructure ne commence à contribuer aux revenus et au profit opérationnel ajusté.
- Les gros contrats clients créent un risque de concentration : Microsoft, OpenAI et Meta fournissent une visibilité des revenus à long terme, mais un déploiement retardé d'un client majeur pourrait réduire matériellement l'utilisation. Ces entreprises construisent également une infrastructure interne qui peut réduire leur dépendance future aux fournisseurs de cloud IA externes.
- L'électricité contractée de 4,2 gigawatts nécessite encore une livraison physique : Les connexions au réseau, la construction, les systèmes de refroidissement et l'installation de GPU peuvent tous retarder les revenus du carnet de commandes. Chaque retard prolonge le temps entre les dépenses d'investissement et la facturation client, réduisant les rendements d'infrastructure.
- La fourchette d'objectifs d'analystes de 74$ à 176$ reflète l'incertitude de valorisation : Les analystes utilisent des hypothèses largement différentes pour les rendements contractuels, coûts de financement et concurrence. Même des changements modestes dans ces intrants pourraient réduire le multiple de revenus de CoreWeave et produire de larges oscillations de valeur des actions.
Réflexions finales : Devriez-vous investir dans CoreWeave en 2026 ?
CoreWeave entre dans le reste de 2026 avec une croissance de revenus de 112%, 2,575 milliards de dollars de revenus trimestriels et plus de 104 milliards de dollars en carnet de commandes. Ces chiffres démontrent une forte demande pour son infrastructure cloud IA, mais le cas d'investissement dépend de savoir si les nouvelles installations peuvent commencer à générer des revenus assez rapidement pour compenser 640 millions de dollars de frais d'intérêt trimestriels et un programme de dépenses d'investissement prévu de 35-39 milliards de dollars.
Le cas haussier nécessite des ajouts de capacité dans les temps, une amélioration de la marge opérationnelle ajustée et des rendements plus solides de la demande contractée, ce qui pourrait soutenir un mouvement vers 175$. Le cas baissier se centre sur les retards de construction, des coûts de financement plus élevés et des rendements en liquidités par action plus faibles, tirant potentiellement CRWV vers 70$. Les investisseurs recherchant une confirmation plus solide peuvent préférer voir l'électricité active continuer d'augmenter, les revenus Q3 atteindre l'extrémité supérieure des perspectives de 3,45-3,60 milliards de dollars et les progrès vers le taux de revenus annualisés de fin d'année de 18,5-19,5 milliards de dollars.
Rappel de risque : Le trading et l'investissement dans des actions comme CRWV impliquent un risque élevé de perte de capital. Les retards de construction, la concentration clientèle, la dette, les frais d'intérêt, la dilution et les changements dans la demande d'infrastructure IA peuvent affecter matériellement les résultats. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
- Top des actions de calcul haute performance (HPC) à surveiller en 2026 : Leaders du marché du calcul accéléré
- Top des actions de semi-conducteurs IA à acheter en 2026 : Guide complet des puces IA et de la chaîne d'approvisionnement
- Top des actions de calcul IA et GPU à acheter en 2026 : Le passage à l'inférence et au silicium personnalisé
- Top des actions de réseautage IA 2026 : Fabric IA, commutateurs, connectivité cuivre, fibre et optique
- Top des actions de serveurs IA à acheter en 2026 : Systèmes à l'échelle rack, serveurs GPU et infrastructure de serveurs IA
