

IonQ (IONQ) vend l'accès à des ordinateurs quantiques à ions piégés et se développe dans les réseaux quantiques, la sécurité, les capteurs et l'infrastructure spatiale. L'entreprise combine désormais des systèmes développés en interne avec des technologies et des capacités de fabrication acquises. Cette plateforme élargie augmente sa portée commerciale, bien qu'elle crée également une tension d'investissement difficile entre la croissance rapide des revenus et le coût d'intégration d'une collection d'entreprises en phase de démarrage.
IONQ Q2 2026 a fourni les preuves financières les plus solides à ce jour. Les revenus ont atteint 80,1 millions de dollars, en hausse de 287 % d'une année sur l'autre et 13,6 millions de dollars au-dessus du consensus cité, tandis que les revenus organiques ont augmenté de 132 %. IonQ a encore enregistré une perte EBITDA ajustée de 120,3 millions de dollars. Après avoir finalisé SkyWater, la direction a par la suite relevé les prévisions de revenus pour l'année complète à 450-460 millions de dollars, rendant la composition des revenus et la conversion des liquidités plus importantes que la seule croissance des titres.
Les prévisions du titre IONQ pour 2026 se concentrent désormais sur deux visions concurrentes :
- Le cas de commercialisation full-stack : Les commandes Superion, l'adoption multi-produits et un carnet de commandes d'environ 485 millions de dollars soutiennent une conversion plus rapide des revenus à travers l'informatique, les réseaux et les services de fonderie.
- Le cas d'intégration et d'évaluation : les revenus acquis se développent plus rapidement que la demande quantique organique tandis que les pertes opérationnelles, l'incertitude technique et un multiple de vente élevé limitent la valeur par action.
Ce guide décompose les prévisions du titre IONQ, les scénarios de prix 2026, les risques clés et les perspectives des analystes, s'appuyant sur les résultats Q2 2026 d'IonQ du 5 août, l'Investor Day de septembre et les données du marché jusqu'au 10 septembre, plus comment trader les futures du titre IONQ sur BingX TradFi avec un collatéral USDT.
Top 5 des choses à savoir pour les investisseurs d'IonQ en septembre 2026
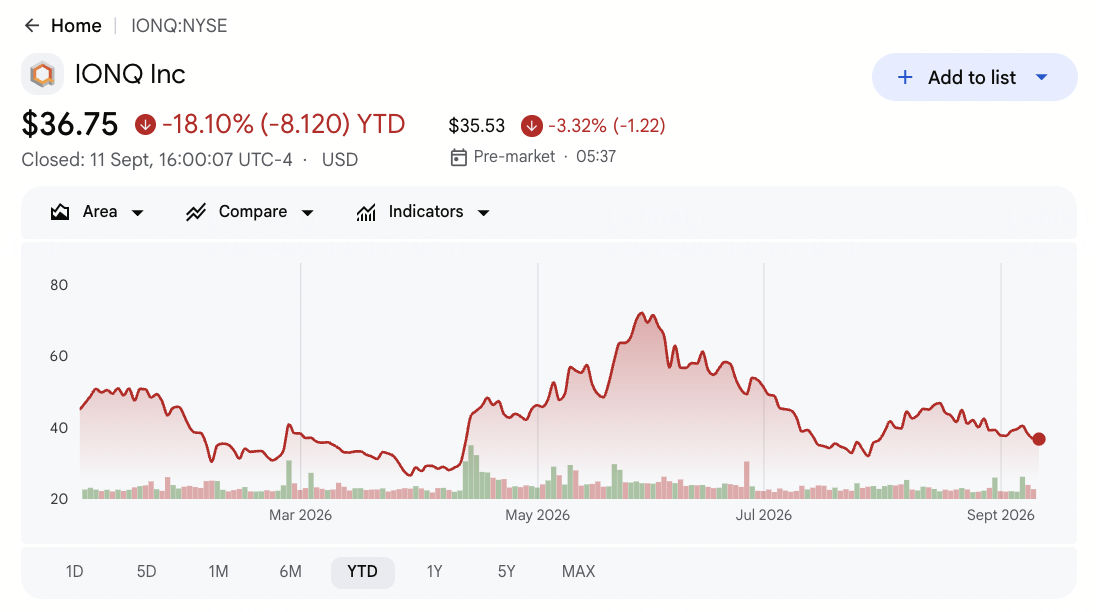
- IONQ était en baisse de 17,90 % depuis le début de l'année jusqu'au 10 septembre : Les actions ont clôturé à 36,84 $ après avoir évolué entre 25,89 $ et 84,64 $ au cours de l'année écoulée. Cette large fourchette montre à quel point les investisseurs réagissent fortement aux jalons quantiques, aux acquisitions et aux prévisions de revenus.
- Les revenus Q2 ont atteint un record de 80,1 millions de dollars, en hausse de 287 % : Le résultat a battu le consensus de 66,5 millions de dollars de 13,6 millions de dollars. Le BPA ajusté de -0,33 $ a également battu l'estimation de -0,56 $, montrant une traction commerciale plus forte malgré les pertes continues.
- Les revenus organiques ont augmenté de 132 %, avec 60 % des clients achetant plusieurs produits : La demande Tempo, l'accès cloud et l'expansion internationale ont soutenu la croissance au-delà des acquisitions. L'adoption multi-produits peut réduire la dépendance aux livraisons de systèmes irrégulières et approfondir les relations clients.
- Les prévisions de revenus 2026 ont été augmentées à 450-460 millions de dollars : La fourchette de l'Investor Day est passée de 280-290 millions de dollars précédemment après que SkyWater ait rejoint le groupe. Les investisseurs doivent encore séparer les revenus de fonderie acquis de la croissance quantique organique.
- L'accord SkyWater de 1,8 milliard de dollars change le modèle opérationnel d'IonQ : La capacité de fonderie domestique pourrait accélérer le développement de processeurs et soutenir les tests d'un système de 200 000 qubits prévu d'ici 2028. IonQ a également introduit la plateforme Superion de 256 qubits pour un déploiement en 2027.
Qu'est-ce qu'IonQ (IONQ) ?
IonQ est une entreprise de technologie quantique construite autour de l'informatique à ions piégés. Ses systèmes maintiennent des atomes chargés dans des champs électromagnétiques et les manipulent pour exécuter des circuits quantiques, une approche conçue pour une haute fidélité et une longue cohérence. IonQ vend des systèmes dédiés, un accès informatique basé sur le cloud et des applications associées, puis étend la plateforme aux réseaux quantiques, à la sécurité quantique-safe, aux capteurs atomiques et à l'infrastructure spatiale. L'entreprise reporte une fidélité de porte à deux qubits de 99,99 % et fournit un accès matériel via les trois principales plateformes cloud publiques.
La stratégie à long terme d'IonQ combine la recherche interne avec des capacités acquises. Oxford Ionics apporte une expertise en contrôle électronique des qubits, ID Quantique et Lightsynq étendent les réseaux et la sécurité, Vector Atomic ajoute les capteurs, Capella Space soutient l'infrastructure spatiale et SkyWater fournit la fabrication de semiconducteurs américaine. Les clients et partenaires incluent Amazon Web Services, Microsoft Azure, Google Cloud, AstraZeneca, Nvidia, QuantumBasel et des agences gouvernementales. Ces relations placent IonQ à travers l'écosystème plus large des actions d'informatique quantique, bien que la plateforme doive encore convertir le progrès technique en revenus commerciaux reproductibles.
Aperçu des résultats Q2 2026 d'IonQ (IONQ) : Revenus, croissance organique et prévisions mises à jour
IonQ a livré 80,1 millions de dollars de revenus Q2, en hausse de 287 % d'une année sur l'autre et au-dessus du consensus de 66,5 millions de dollars, tandis que les revenus organiques ont augmenté de 132 %. Le BPA ajusté a atteint -0,33 $ contre -0,56 $ attendu, mais l'EBITDA ajusté est resté négatif à -120,3 millions de dollars. La direction a d'abord relevé les prévisions de revenus 2026 à 280-290 millions de dollars, puis les a augmentées à 450-460 millions de dollars après l'intégration de SkyWater.
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
66,5 M$ consensus |
80,1 M$ ; +287 % d'une année sur l'autre |
Battu. Les revenus ont dépassé le consensus de 13,6 M$ alors que les systèmes, l'utilisation cloud et les opérations acquises se sont développées. |
|
BPA ajusté Q2 |
-0,56 $ consensus |
-0,33 $ |
Battu. La perte était de 0,23 $ plus étroite que prévu, bien qu'IonQ soit resté non rentable. |
|
Croissance des revenus organiques Q2 |
Comparaison d'il y a un an |
+132 % d'une année sur l'autre |
Accélérée. La croissance principale a montré que les acquisitions n'expliquaient pas toute l'augmentation des revenus. |
|
EBITDA ajusté Q2 |
Investissement continu |
-120,3 M$ |
Prudent. La perte a dépassé les revenus trimestriels alors qu'IonQ finançait les systèmes et l'intégration. |
|
Liquidités et investissements |
Liquidité post-financement |
Environ 3,0 Md$ |
Positif. La liquidité fournit une marge de manœuvre pour l'intégration, la fabrication et les jalons techniques. |
|
Carnet de commandes / RPO |
Engagements commerciaux |
Environ 485 M$ |
Constructif. Le travail contracté soutient la visibilité, sous réserve du calendrier de livraison et d'acceptation. |
|
Perspectives exercice 2026 au Q2 |
260-270 M$ précédemment |
280-290 M$ |
Relevées. Les résultats records et la demande commerciale ont soutenu l'augmentation initiale. |
|
Perspectives exercice 2026 après l'Investor Day |
280-290 M$ précédemment |
450-460 M$ |
Relevées. SkyWater a ajouté de l'envergure, faisant du mix organique le prochain test clé. |
- Les revenus de 80,1 millions de dollars ont battu le consensus de 13,6 millions de dollars : L'augmentation de 287 % d'une année sur l'autre reflétait les systèmes physiques, l'utilisation cloud et un mix de produits plus large. Le dépassement a montré une demande plus forte, bien que le calendrier de livraison puisse encore rendre les revenus trimestriels inégaux.
- Le BPA ajusté de -0,33 $ a battu de 0,23 $ : Le résultat était plus étroit que le consensus de -0,56 $ alors que les revenus ont évolué plus rapidement que prévu. IonQ est resté déficitaire, donc un levier opérationnel continu est encore nécessaire.
- Les revenus organiques ont augmenté de 132 % malgré l'expansion axée sur les acquisitions : Plus de la moitié des clients ont acheté plusieurs produits, soutenant la vente croisée à travers l'informatique, les réseaux et la sécurité. La poursuite de la croissance organique montrerait que la plateforme se renforce au-delà des revenus acquis.
- L'EBITDA ajusté est resté négatif à -120,3 millions de dollars : La perte représentait environ 1,5 fois les revenus trimestriels, soulignant le coût de la recherche, du déploiement et de l'intégration. La croissance des revenus doit finalement dépasser ces dépenses.
- Les prévisions de revenus ont augmenté à 450-460 millions de dollars : La fourchette a augmenté de 280-290 millions de dollars après la clôture de SkyWater. L'objectif plus élevé ajoute de l'envergure, bien que les revenus de fonderie et quantiques puissent recevoir des multiples d'évaluation différents.
Perspectives d'investissement 2026 d'IonQ (IONQ) : Cas haussier de 65 $ vs cas baissier de 25 $
La question centrale est de savoir si IonQ peut transformer SkyWater, Superion et un carnet de commandes d'environ 485 millions de dollars en croissance organique plus rapide avant que les coûts d'intégration et les pertes persistantes ne compriment son évaluation.
Le cas haussier : Une forte demande quantique pousse IONQ vers 65 $
Le cas haussier suppose que les revenus organiques restent au-dessus de 100 % de croissance alors que les déploiements Tempo, les commandes Superion et les contrats de réseau convertissent le carnet de commandes d'environ 485 millions de dollars. SkyWater raccourcit les cycles de développement, tandis que plus de clients adoptent plusieurs produits et que les revenus croissent plus rapidement que les dépenses opérationnelles.
Un mouvement vers 65 $ nécessiterait qu'IonQ atteigne les perspectives de 450 à 460 millions de dollars sans s'appuyer principalement sur les revenus de fonderie. Les déploiements Superion 2027 dans les temps, des attributions gouvernementales ou d'entreprises plus importantes et une perte EBITDA ajustée plus petite que les -120,3 millions de dollars du Q2 renforceraient le cas.
Le cas de base : Une croissance stable des revenus maintient IONQ entre 38 $ et 48 $
Le cas de base suppose que SkyWater ajoute des ventes de fonderie prévisibles tandis que la demande quantique principale croît de manière inégale. IonQ atteint les prévisions mises à jour, bien que les coûts d'intégration maintiennent l'EBITDA ajusté négatif et que les revenus de fonderie reçoivent une évaluation plus faible que les services quantiques.
IONQ pourrait se négocier principalement entre 38 $ et 48 $ dans ces conditions. Une croissance organique proche ou supérieure à 100 %, un carnet de commandes stable et des livraisons de systèmes opportunes soutiendraient la fourchette. Un mix organique plus faible ou des pertes supérieures aux revenus trimestriels plafonneraient le haut de la fourchette.
Le cas baissier : Une croissance plus lente tire IONQ vers 25 $
Le cas baissier suppose que l'intégration de SkyWater prend plus de temps, que les déploiements Superion glissent et que les réservations organiques s'affaiblissent. Les opérations de fonderie représentent plus des perspectives de 450 à 460 millions de dollars tandis que les pertes EBITDA ajustées restent proches des niveaux Q2.
Un mouvement vers 25 $ deviendrait plus probable si IonQ réduit les prévisions, que la conversion du carnet de commandes ralentit ou que l'utilisation des liquidités s'accélère malgré 3,0 milliards de dollars de liquidité. Un multiple de croissance plus faible pourrait alors repousser les actions vers le plus bas de 25,89 $ sur 52 semaines.
Prévisions de prix du titre IONQ pour 2026 par les analystes de Wall Street
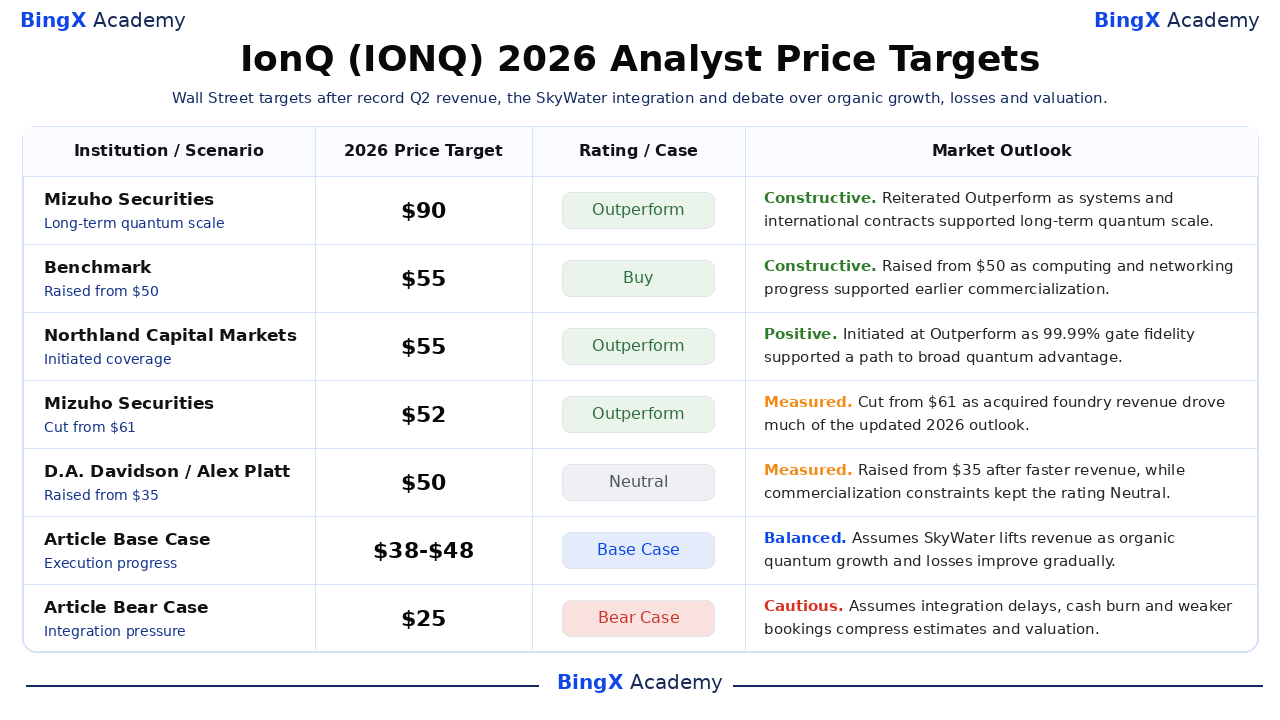
Ces six actions datées s'étendent de 45 $ à 90 $ et capturent des vues inhabituellement larges sur l'avance technique d'IonQ, le calendrier de commercialisation et l'évaluation. Plusieurs actions ont précédé l'intégration complète de SkyWater, donc les dates et les rationnels importent autant que les objectifs principaux. Les lignes finales Base et Baissier sont des scénarios éditoriaux de BingX Academy, pas des prévisions de Wall Street ou des garanties de prix.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspectives du marché |
|
Mizuho Securities |
90 $ |
Surperformance |
Constructive. 13 janvier : a réitéré une vue haussière alors que les progrès du système et les contrats internationaux soutenaient l'échelle quantique à long terme. |
|
Benchmark |
55 $ |
Achat |
Constructive. 7 juillet : relevé de 50 $ après que les discussions de la direction ont mis en évidence la commercialisation de l'informatique et des réseaux. |
|
Northland Capital Markets |
55 $ |
Surperformance |
Positive. 20 avril : initié la couverture alors qu'une fidélité de porte de 99,99 % soutenait une voie vers un avantage quantique large. |
|
Mizuho Securities |
52 $ |
Surperformance |
Mesurée. 10 septembre : réduit de 61 $ alors que les revenus de fonderie acquis ont conduit une grande partie des perspectives 2026 mises à jour. |
|
D.A. Davidson |
50 $ |
Neutre |
Mesurée. 7 mai : relevé de 35 $ après des revenus plus rapides, tandis que les contraintes de commercialisation ont maintenu la note Neutre. |
|
Cantor Fitzgerald |
45 $ |
Surpondéré |
Positive. 7 juillet : a réitéré la confiance qu'IonQ pourrait capturer des parts de matériel, services et logiciels quantiques jusqu'en 2035. |
|
Cas de base de l'article |
38-48 $ |
Cas de base |
Équilibré. Suppose que SkyWater augmente les revenus alors que la croissance quantique organique et les pertes s'améliorent progressivement. |
|
Cas baissier de l'article |
25 $ |
Cas baissier |
Prudent. Suppose des retards d'intégration, une consommation de liquidités et des réservations plus faibles qui compriment les estimations et l'évaluation. |
Comment trader le titre IonQ (IONQ) sur BingX
Tradez les perspectives d'intégration de systèmes quantiques, SkyWater et de conversion des revenus d'IonQ en utilisant BingX TradFi et les outils BingX AI. Parce qu'IONQ peut réagir fortement aux attributions de contrats, aux jalons techniques et aux changements de prévisions, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
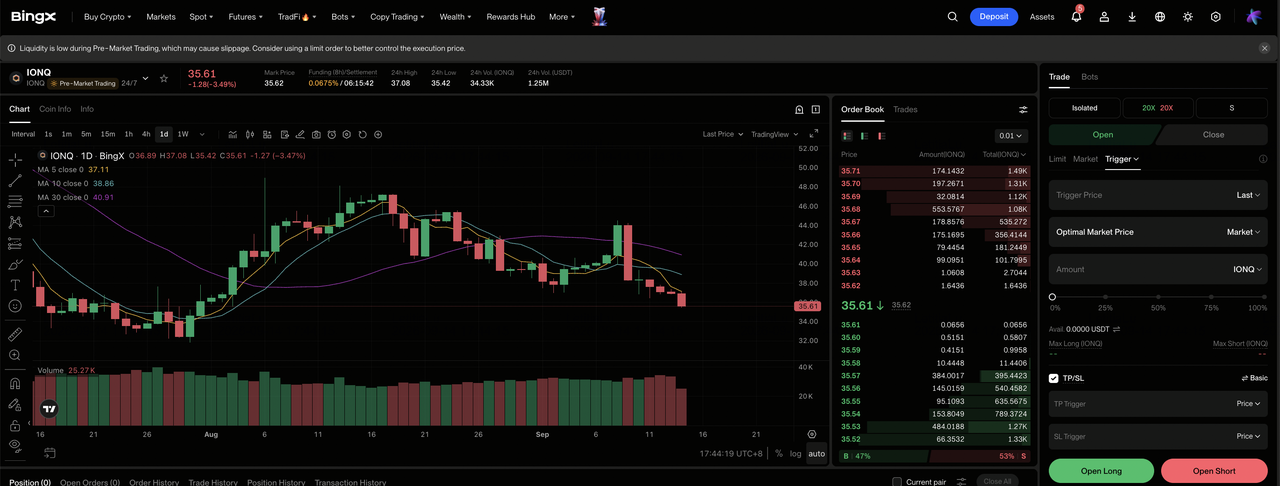
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez IonQ (IONQ). Recherchez et sélectionnez le contrat futures perpétuels IONQ-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir une position longue si les commandes Superion, la croissance organique et la conversion du carnet de commandes soutiennent le cas haussier ou de base. Sélectionnez Ouvrir une position courte si les retards d'intégration, les pertes persistantes ou des réservations plus faibles valident le cas baissier.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée basé sur votre tolérance au risque. La fourchette de 25,89 $-84,64 $ sur 52 semaines d'IONQ montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux de Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. IONQ peut réagir rapidement aux jalons du système, aux attributions gouvernementales, aux mises à jour d'intégration et aux prévisions de revenus.
Top 5 des risques à surveiller pour les investisseurs IONQ en 2026
L'évaluation d'IonQ dépend du progrès technique, de la commercialisation, de l'intégration et du financement. Une faiblesse dans n'importe quel domaine pourrait réduire les flux de trésorerie attendus et presser l'évaluation du titre.
- Les pertes pourraient rester élevées alors qu'IonQ se développe : L'EBITDA ajusté Q2 était de -120,3 millions de dollars contre 80,1 millions de dollars de revenus. Si les coûts continuent d'augmenter rapidement, le solde de liquidité de 3,0 milliards de dollars pourrait diminuer sans progrès clair vers la rentabilité.
- L'intégration de SkyWater pourrait ajouter de la complexité : L'acquisition de 1,8 milliard de dollars ajoute le contrôle de la fabrication et les revenus de fonderie, mais apporte aussi des installations et des coûts d'intégration. Les problèmes d'exécution pourraient retarder les processeurs et réduire les bénéfices attendus de l'accord.
- La commercialisation quantique pourrait prendre plus de temps que prévu : Le carnet de commandes d'environ 485 millions de dollars fournit de la visibilité, mais les revenus dépendent de la livraison et de l'acceptation client. Les retards Superion ou d'entreprise pourraient repousser davantage les revenus et les flux de trésorerie.
- La concurrence pourrait affaiblir l'avantage d'IonQ : IBM, Google, Quantinuum, D-Wave et Rigetti poursuivent des technologies quantiques concurrentes. Un progrès plus rapide ailleurs pourrait coûter des contrats à IonQ malgré sa fidélité de porte à deux qubits de 99,99 % rapportée.
- Une évaluation élevée et la dilution pourraient augmenter la volatilité : IONQ a négocié entre 25,89 $ et 84,64 $ au cours de l'année écoulée malgré le fait de rester non rentable. Un multiple de croissance plus faible ou des actions supplémentaires pourraient limiter la hausse même si les revenus atteignent 450 à 460 millions de dollars.
Réflexions finales : Devriez-vous investir dans IONQ en 2026 ?
IonQ a dépassé une histoire de recherche à produit unique. Les revenus Q2 de 80,1 millions de dollars, 132 % de croissance organique, les achats multi-produits et environ 485 millions de dollars de carnet de commandes fournissent des preuves concrètes de commercialisation. SkyWater et Superion peuvent accélérer la feuille de route, bien que le résultat EBITDA ajusté négatif de -120,3 millions de dollars montre que l'échelle ne s'est pas encore traduite en rentabilité opérationnelle.
Le cas haussier nécessite une demande quantique organique et une livraison de systèmes pour justifier 65 $ plutôt que les seuls revenus de fonderie acquis. Le cas baissier suit les retards d'intégration, les pertes persistantes et la compression des multiples vers 25 $. Les traders conservateurs peuvent attendre une ventilation plus claire des revenus organiques versus SkyWater, des jalons Superion opportuns et une amélioration séquentielle de l'EBITDA ajusté avant de traiter les perspectives mises à jour comme durables.
Rappel de risque : Le trading et l'investissement dans des actions comme IONQ impliquent un risque élevé de perte de capital. La technologie en phase de démarrage, les feuilles de route techniques, les acquisitions, l'acceptation client, l'évaluation et l'effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top 10 des actions d'informatique quantique à surveiller en 2026 : Entreprises qui conduisent l'informatique de nouvelle génération
- Top 10 des actions d'infrastructure IA à acheter en 2026 : Leaders de la fabrication et de la conception de puces
- Qu'est-ce que le U.S. CHIPS and Science Act ? Son impact sur les semiconducteurs, la technologie et la crypto en 2026
- Prédiction de prix Nebius Group (NBIS) 2026 : Boom de l'usine IA à 287 $ ou Neocloud étiré ?
- Perspectives du titre Nvidia (NVDA) pour 2026 : Blackwell et Vera Rubin peuvent-ils ramener NVDA à 300 $ ?
- Prédiction de prix Alphabet (GOOGL) 2026 : La croissance cloud de 82 % et l'IA peuvent-elles pousser le titre GOOGL à 430 $ ?
