


Rubrik (RBRK) vend des logiciels qui protègent les données d'entreprise et aident à restaurer les systèmes après des cyberattaques. Security Cloud ancre ses contrats récurrents, tandis qu'Agent Cloud étend ce modèle de récupération aux agents IA et à leurs activités. L'augmentation des abonnements crée une base de revenus plus large, mais les coûts d'hébergement, la rémunération en actions et les longs cycles de vente aux entreprises déterminent quelle part de cette croissance devient un bénéfice par action.
Le dernier trimestre a affiché une forte demande récurrente et une amélioration des bénéfices ajustés, tandis que la rentabilité selon les normes GAAP reste inachevée. Le chiffre d'affaires de Rubrik au T2 fiscal de l'exercice 2027 a progressé de 38 % pour atteindre 427,3 millions de dollars, l'ARR des abonnements a atteint 1,66 milliard de dollars et le BPA dilué ajusté s'est établi à 0,20 $. Rubrik a néanmoins enregistré une perte GAAP de 61,8 millions de dollars. Le prochain défi est de savoir si l'expansion auprès des grands clients et les déploiements payants de sécurité IA peuvent accélérer la génération de trésorerie plus vite que les coûts de livraison et de rémunération.
Les prévisions du cours de l'action RBRK pour 2026 s'articulent désormais autour de deux perspectives :
- Le scénario de croissance récurrente et de sécurité IA : L'expansion de la clientèle pourrait faire progresser les attentes de bénéfices vers le scénario éditorial à 150 $.
- Le scénario des coûts et de la valorisation : Un ralentissement des réservations, la dilution et la valorisation pourraient réduire les attentes de croissance future.
Ce guide analyse les prévisions de l'action RBRK, les scénarios de prix pour 2026, les risques clés et les perspectives des analystes, en s'appuyant sur les derniers résultats de Rubrik, le dépôt trimestriel, les annonces de produits et les actions datées des analystes, ainsi que comment trader les contrats à terme sur l'action RBRK sur BingX TradFi avec des garanties en USDT.
Les 5 points essentiels pour les investisseurs de Rubrik en octobre 2026
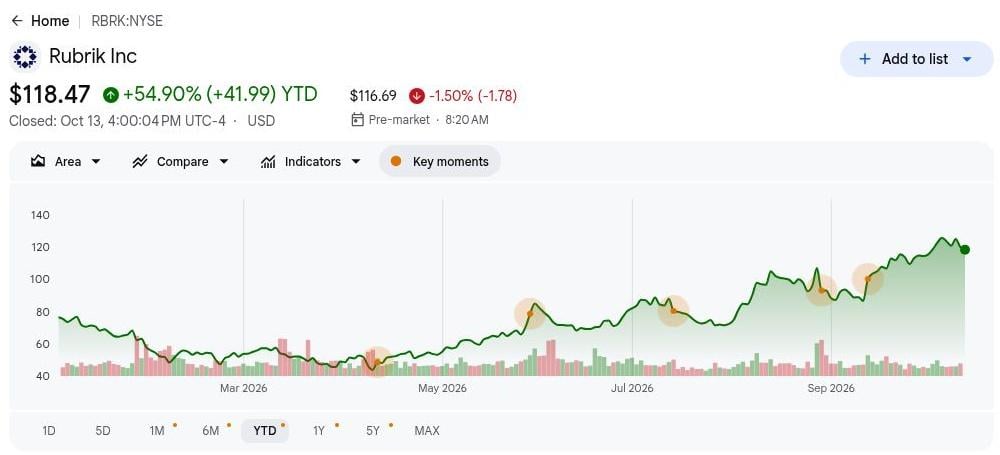
- RBRK a clôturé à 118,47 $ après un gain de 54,90 % en 2026. La clôture du NYSE le 13 octobre est proche de plusieurs objectifs d'analystes à 120 $. Les investisseurs anticipent déjà des progrès substantiels. De nouveaux gains nécessitent des attentes en matière de trésorerie ou de croissance, l'adoption payante fournissant une confirmation plus fiable que les simples annonces.
- Le chiffre d'affaires du T2 a progressé de 38 % pour atteindre 427,3 millions de dollars. Les ventes d'abonnements ont contribué à hauteur de 407,2 millions de dollars, soit environ 95 % du chiffre d'affaires total, renforçant le virage vers les logiciels récurrents. Le chiffre d'affaires a également dépassé le consensus suivi de 396,3 millions de dollars. Les déploiements existants soutiennent l'expansion et réduisent la dépendance à l'acquisition de nouveaux clients.
- L'ARR Cloud a progressé de 39 % pour atteindre 1,48 milliard de dollars. L'ARR Cloud net nouveau ajusté a augmenté de 20 %, une vérification utile de la croissance qui exclut les effets de migration. La migration de clients existants peut augmenter l'ARR Cloud sans dépenses supplémentaires équivalentes. Les ajouts sous-jacents doivent soutenir la valorisation attribuée à la croissance.
- Les prévisions d'ARR annuel ont atteint 1,880 à 1,885 milliard de dollars. La direction prévoit également un flux de trésorerie disponible de 323 à 333 millions de dollars pour l'exercice 2027. Ces objectifs soutiennent l'investissement dans les produits. La croissance récurrente devient plus précieuse lorsque la trésorerie se développe plus rapidement que les dépenses de vente et de support.
- Rubrik AI a atteint un tiers des clients mondiaux en septembre. L'annonce d'adoption en septembre et l'expansion du Projet Hourglass en octobre avec AHEAD, Trace3 et WWT établissent des progrès de distribution. Ces voies d'accès aux flux de travail des entreprises nécessitent une expansion payante pour établir des revenus supplémentaires et justifier l'investissement.
Qu'est-ce que Rubrik (RBRK) ?
Rubrik vend des logiciels par abonnement qui protègent, surveillent et restaurent les données à travers les systèmes d'entreprise, les clouds publics et les applications SaaS. Security Cloud combine des sauvegardes immuables, une analyse des menaces et une orchestration de la récupération afin que les clients puissent reprendre des opérations propres après une attaque. L'entreprise génère des revenus d'abonnements cloud sur la durée des contrats et reconnaît certaines licences à terme en partie à l'avance, comme l'explique son dépôt trimestriel. Le revenu récurrent annuel aide donc à montrer la base contractée lorsque le calendrier des ventes trimestrielles change. Les coûts d'hébergement et de support déterminent quelle part de cette base atteint le bénéfice.
Rubrik étend son architecture de récupération aux identités et aux applications autonomes. Le Projet Hourglass intègre Cognizant, Deloitte, LTM, HCLTech, NTT DATA et Wipro dans la distribution d'Agent Cloud pour Claude Code d'Anthropic ; Code Guardian ajoute AHEAD, Trace3 et WWT aux déploiements menés par les services. Ces partenaires peuvent présenter Rubrik aux clients gérant des agents IA dans des flux de travail de sécurité complexes. La certification et l'intégration prennent du temps, toutefois, et le test commercial est de savoir si les déploiements se transforment en contrats payants et en ARR durable.
Aperçu des résultats de Rubrik (RBRK) au T2 de l'exercice 2027 : une croissance du chiffre d'affaires de 38 % dépasse les estimations
Le chiffre d'affaires du T2 fiscal de l'exercice 2027 a progressé de 38 % pour atteindre 427,3 millions de dollars, dépassant la référence de consensus de 396,3 millions de dollars, et le BPA dilué ajusté a atteint 0,20 $ contre 0,04 $ attendu. L'ARR des abonnements a augmenté de 33 % pour atteindre 1,66 milliard de dollars, tandis que la marge de contribution s'est améliorée à 14,0 %. La direction a relevé les prévisions de chiffre d'affaires annuel à 1,685 à 1,693 milliard de dollars. La génération positive de trésorerie soutient l'expansion, mais une perte GAAP de 61,8 millions de dollars maintient la qualité des bénéfices au premier plan.
|
Indicateur financier |
Prévisions / Consensus |
Publié / Réel |
Surprise |
|
Chiffre d'affaires T2 de l'exercice 2027 |
Consensus à 396,3 M$ |
427,3 M$ |
Dépassement. 31,0 M$ au-dessus de l'estimation ; en hausse de 38 % en glissement annuel. |
|
BPA dilué non-GAAP |
Consensus à 0,04 $ |
0,20 $ |
Dépassement. 0,16 $ au-dessus de l'estimation. |
|
Perte nette GAAP |
Perte de 95,9 M$ un an auparavant |
Perte de 61,8 M$ |
Amélioration. La perte s'est réduite de 34,1 M$. |
|
ARR des abonnements |
1,25 Md$ un an auparavant |
1,66 Md$ |
Progression. En hausse de 33 % en glissement annuel. |
|
Marge de contribution ARR |
9,4 % un an auparavant |
14,00 % |
Amélioration. En hausse de 4,6 points de pourcentage. |
|
Prévisions de chiffre d'affaires T3 de l'exercice 2027 |
Réel T2 à 427,3 M$ |
429 M$–431 M$ |
En hausse. Le point médian à 430 M$ est en progression de 2,7 M$ séquentiellement. |
|
Flux de trésorerie disponible |
57,5 M$ un an auparavant |
65,7 M$ |
Amélioration. En hausse de 8,2 M$ en glissement annuel. |
|
Rémunération en actions |
88,5 M$ un an auparavant |
101,0 M$ |
En hausse. En progression de 12,5 M$ en glissement annuel. |
- La croissance du chiffre d'affaires de 38 % a sous-estimé la demande normalisée. Les revenus liés aux droits matériels ont diminué à 4,7 millions de dollars contre 14,2 millions de dollars, et la direction a annoncé une croissance de 43 % après exclusion de cet effet. Cela renforce l'interprétation de la demande sous-jacente. Le chiffre d'affaires publié inclut des licences à l'avance, de sorte que le calendrier de reconnaissance reste important.
- La croissance de l'ARR de 33 % reflète une demande récurrente plus profonde. L'entreprise a terminé juillet avec 3 084 clients contribuant à au moins 100 000 $ d'ARR d'abonnements, en hausse de 23 %. Les relations plus importantes soutiennent la vente croisée. Les capacités supplémentaires doivent augmenter la valeur des contrats suffisamment pour compenser les délais d'approvisionnement et les remises de consolidation.
- La marge de contribution de 14,0 % s'est améliorée de 460 points de base. Elle est passée de 9,4 %, signalant un effet de levier sur les contrats récurrents. La marge brute GAAP a néanmoins diminué de 79,5 % à 78,4 %. L'économie de livraison diffère de l'efficacité commerciale. Les coûts d'infrastructure peuvent augmenter malgré l'échelle commerciale.
- Le BPA ajusté de 0,20 $ contraste avec une perte GAAP de 61,8 millions de dollars. Le résultat ajusté de l'année précédente était une perte de 0,03 $. La rémunération trimestrielle en actions a atteint 101,0 millions de dollars. Les bénéfices ajustés soutiennent le modèle ; la rémunération en actions nécessite un suivi du nombre d'actions.
- Les prévisions de chiffre d'affaires T3 de 429 à 431 millions de dollars fixent le prochain obstacle. Les prévisions de marge de contribution sont de 14 % ; les prévisions de trésorerie annuelles sont de 323 à 333 millions de dollars. La réalisation de ces objectifs confirme la conversion en trésorerie. Une réduction des prévisions affaiblirait le soutien à la valorisation avant l'arrivée des résultats de fin d'année.
Perspectives d'investissement de Rubrik (RBRK) pour 2026 : scénario haussier à 150 $ contre scénario baissier à 90 $
Les perspectives de Rubrik pour 2026 dépendent de la capacité de la demande récurrente en matière de sécurité et des nouveaux produits IA à améliorer simultanément les bénéfices et les flux de trésorerie. L'expansion auprès des grands clients et la distribution par les partenaires soutiennent le scénario haussier. Un ralentissement des ajouts cloud, une livraison coûteuse ou une adoption payante limitée d'Agent Cloud laisseraient l'action tributaire d'une valorisation élevée pour la croissance future plutôt que d'un bénéfice GAAP actuel.
Le scénario haussier : une adoption plus forte de la sécurité IA pousse RBRK vers 150 $
Le scénario haussier suppose que l'ARR maintient une croissance proche ou supérieure à 33 % et que l'ARR Cloud net nouveau ajusté s'accélère au-delà de 20 %. Agent Cloud et Code Guardian commencent à ajouter des contrats payants aux côtés des logiciels de récupération de base. Des abonnements plus importants répartissent les dépenses de vente et d'ingénierie sur une base plus large, tandis que les coûts de livraison cloud croissent plus lentement que les revenus contractés.
Un mouvement vers 150 $ nécessiterait que les déploiements partenaires se transforment en utilisation payante, des prévisions d'ARR ou de trésorerie plus solides et une meilleure marge de contribution. Les seules démonstrations clients ne confirmeraient pas l'amélioration des bénéfices nécessaire pour soutenir cet objectif.
Le scénario de base : une demande d'abonnements stable maintient RBRK entre 110 $ et 130 $
Le scénario de base suppose que Rubrik réalise ses prévisions annuelles tandis que les ventes IA se développent progressivement. La demande de récupération de base reste résiliente et le Projet Hourglass élargit la distribution, mais les acheteurs d'entreprises réglementées prennent du temps pour déployer de nouveaux flux de travail de sécurité. Les pertes GAAP continues et les coûts de livraison cloud limitent la prime que les investisseurs attribuent à la base récurrente.
RBRK pourrait se négocier principalement entre 110 $ et 130 $ si les ventes du T3 atteignent 429 à 431 millions de dollars, si la marge de contribution se maintient près de 14 % et si les prévisions de trésorerie annuelles restent intactes. Des ajouts cloud plus faibles mettraient à l'épreuve cette fourchette.
Le scénario baissier : un ralentissement des réservations et des coûts plus élevés tirent RBRK vers 90 $
Le scénario baissier suppose que les ajouts cloud ralentissent et que les acheteurs d'entreprises reportent leurs engagements Agent Cloud. Les dépenses d'ingénierie et d'hébergement précéderaient alors les revenus des nouveaux produits, réduisant l'effet de levier opérationnel malgré l'activité de récupération établie. La rémunération en actions limiterait davantage le bénéfice par action de toute amélioration de trésorerie.
Un mouvement vers 90 $ deviendrait plus probable si les prévisions d'ARR ou de trésorerie diminuaient, si l'expansion auprès des grands clients s'affaiblissait ou si la conversion IA payante décevait. Des estimations de croissance réduites et un multiple de valorisation diminué se renforceraient mutuellement.
Prévisions du cours de l'action RBRK pour 2026 par les analystes de Wall Street
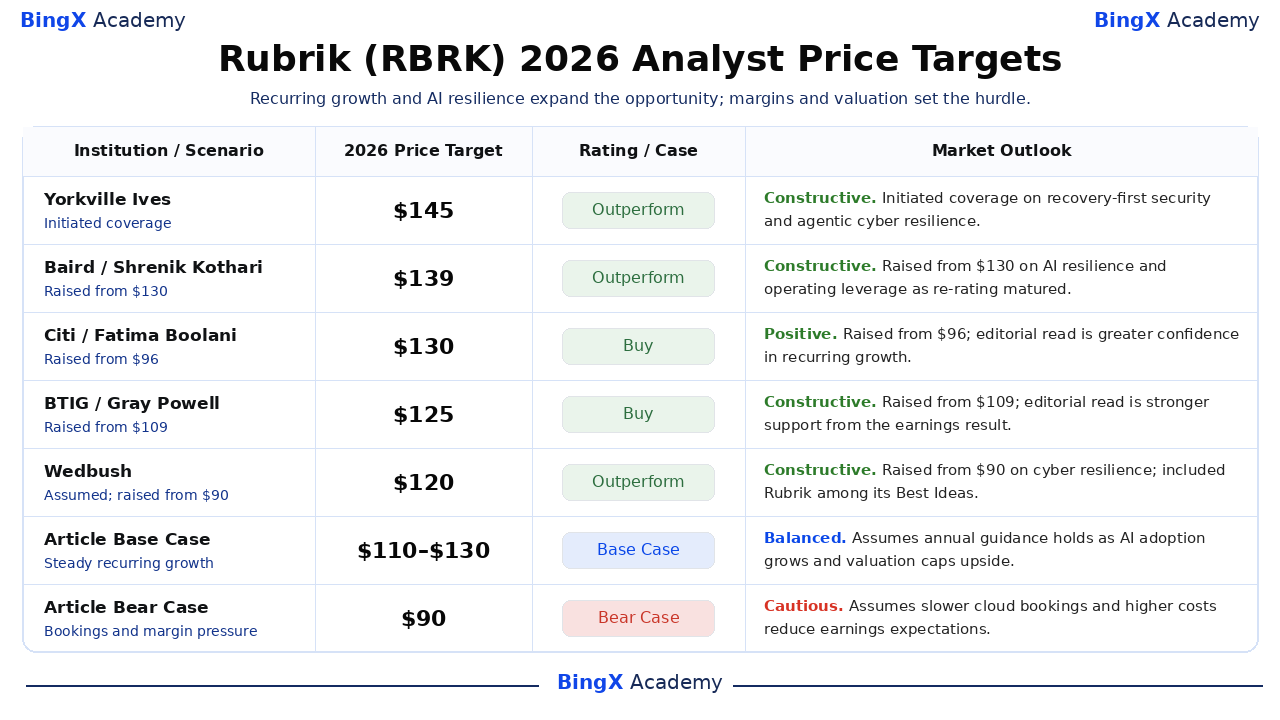
Ces actions institutionnelles datées ont été vérifiées jusqu'au 14 octobre. Les objectifs à 12 mois glissants s'étendent jusqu'en 2027 ; les résultats de fin d'année restent incertains. Lorsque les rapports n'établissent qu'une action, l'interprétation est qualifiée d'éditoriale. Les lignes Base et Baissier de l'article sont des scénarios indépendants pour le reste de l'année civile.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspective de marché |
|
Yorkville Ives |
145 $ |
Surperformance |
Constructif. 7 octobre : Initiation de la couverture sur la sécurité axée sur la récupération et la cyber-résilience agentique ; analyste individuel non divulgué. |
|
Baird |
139 $ |
Surperformance |
Constructif. 23 septembre : Relevé de 130 $ sur la résilience IA et l'effet de levier opérationnel, alors que l'opportunité de réévaluation arrivait à maturité. |
|
Citi |
130 $ |
Achat |
Positif. 28 août : Relevé de 96 $ ; la lecture éditoriale est une plus grande confiance dans la croissance récurrente. |
|
BTIG |
125 $ |
Achat |
Constructif. 28 août : Relevé de 109 $ ; la lecture éditoriale est un soutien plus solide issu du résultat des bénéfices. |
|
Wedbush |
120 $ |
Surperformance |
Constructif. 11 septembre : Reprise de la couverture et relèvement de 90 $, citant la cyber-résilience et plaçant Rubrik sur sa liste des Meilleures Idées. |
|
CIBC |
120 $ |
Surperformance |
Mesuré. 31 août : Relevé de 115 $ ; la lecture éditoriale est une réinitialisation de valorisation mesurée après les résultats. |
|
Scénario de base de l'article |
110 $ à 130 $ |
Scénario de base |
Équilibré. Suppose que les prévisions annuelles tiennent tandis que l'adoption de l'IA croît et que la valorisation plafonne la hausse. |
|
Scénario baissier de l'article |
90 $ |
Scénario baissier |
Prudent. Suppose que le ralentissement des réservations cloud et la hausse des coûts réduisent les attentes de bénéfices. |
Comment trader l'action Rubrik (RBRK) sur BingX
Tradez la croissance récurrente de Rubrik, l'adoption de la sécurité IA et les perspectives de rentabilité en utilisant BingX TradFi et les outils BingX AI. Comme RBRK peut réagir fortement aux mises à jour d'ARR, aux prévisions et aux annonces de partenaires, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
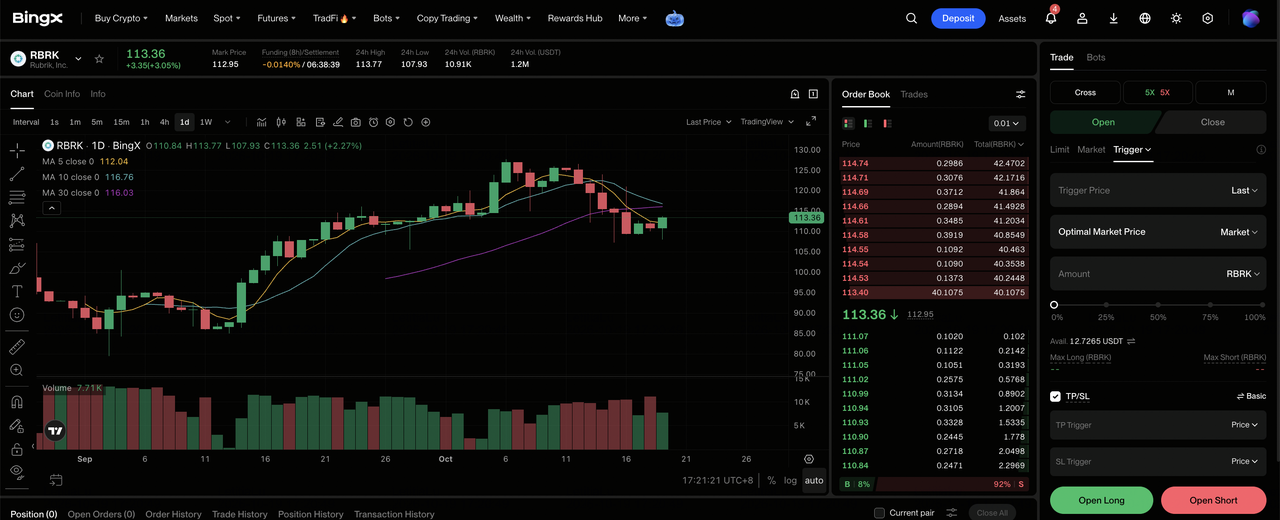
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Rubrik (RBRK). Recherchez et sélectionnez le contrat de contrats à terme perpétuels RBRK-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si vous anticipez que des ajouts récurrents plus solides et une adoption IA payante permettront de relever les prévisions. Sélectionnez Ouvrir Short si vous anticipez un affaiblissement des réservations cloud, des prévisions de trésorerie ou des marges de livraison.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez la Marge Isolée ou Croisée en fonction de votre tolérance au risque. La progression de 54,90 % de RBRK depuis le début de l'année rend important un effet de levier conservateur et un dimensionnement clair des positions lorsque les attentes sont élevées.
Étape 5 : Appliquer des protocoles de risque stricts. Définissez les niveaux de Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. RBRK peut réagir rapidement aux résultats, à la croissance de l'ARR, aux changements de prévisions, aux contrats IA et aux changements de valorisation dans le secteur de la sécurité.
Les 5 principaux risques à surveiller pour les investisseurs de Rubrik en 2026
Rubrik dispose d'une base récurrente croissante, mais la valeur durable par action dépend de la qualité des contrats, des coûts de livraison cloud et de la rapidité avec laquelle les nouveaux outils de sécurité IA deviennent des abonnements payants.
- Un ralentissement de l'expansion en entreprise affaiblirait les revenus futurs. L'ARR suppose le renouvellement des contrats ; la migration des clients complique les comparaisons de croissance cloud sous-jacentes. Des renouvellements ou une expansion d'entreprise plus faibles réduiraient les attentes de ventes futures avant que le chiffre d'affaires trimestriel ne ralentisse visiblement, affaiblissant le soutien à la valorisation.
- Les coûts d'hébergement peuvent absorber les bénéfices de l'échelle. Le dépôt trimestriel a signalé une augmentation de 7,9 millions de dollars des coûts d'hébergement, et la marge brute totale a diminué. Si les coûts d'infrastructure de charge de travail dépassent la tarification des abonnements, les revenus supplémentaires génèrent moins de profit et soutiennent un multiple de bénéfices plus faible.
- La rémunération en actions dilue la créance sur les flux de trésorerie futurs. La rémunération trimestrielle en actions a atteint 101,0 millions de dollars contre 88,5 millions de dollars ; les actions pondérées ont augmenté à 206,1 millions contre 194,9 millions. L'émission peut compenser les améliorations opérationnelles lorsque la croissance de la trésorerie est inférieure à la base d'actions.
- L'adoption de l'IA peut prendre plus de temps pour devenir une croissance payante. L'utilisation par un tiers des clients établit l'engagement ; Code Guardian élargit la distribution. Aucune divulgation ne fournit un total séparé de revenus IA reconnus. Une adoption sans augmentations de contrats proportionnelles réduit le retour sur les dépenses de développement de produits.
- Une valorisation plus élevée amplifie les déceptions d'exécution. Les actions ont gagné 54,90 % jusqu'au 13 octobre, accordant plus d'importance à la poursuite de l'expansion de l'ARR et à la génération de trésorerie. Une réduction des prévisions peut comprimer le multiple. L'effet de levier amplifie l'ajustement de prix résultant et la perte potentielle en capital.
Réflexions finales : devriez-vous investir dans Rubrik en 2026 ?
La forte croissance des revenus récurrents de Rubrik renforce sa position dans la sécurité des données d'entreprise et la cyber-récupération, avec un ARR d'abonnements au T2 en hausse de 33 % à 1,66 milliard de dollars, un BPA ajusté atteignant 0,20 $ et un flux de trésorerie disponible amélioré à 65,7 millions de dollars. L'élargissement des relations d'entreprise et les partenariats Agent Cloud offrent des opportunités de croissance supplémentaires à mesure que les entreprises investissent dans la cyber-résilience et la protection des données pilotée par l'IA. L'enjeu est de savoir si une adoption plus forte peut se traduire par des valeurs de contrats plus élevées, des marges améliorées et une génération de trésorerie soutenue.
Le scénario haussier à 150 $ dépend d'une accélération des réservations, d'une monétisation IA plus forte et d'un effet de levier opérationnel continu, tandis que le scénario baissier à 90 $ reflète un ralentissement de la croissance et une pression sur la valorisation. Le scénario de base entre 110 $ et 130 $ suppose que Rubrik réalise ses prévisions actuelles avec une expansion stable des revenus récurrents. Les investisseurs peuvent suivre la croissance prochaine de l'ARR, l'adoption d'Agent Cloud, les prévisions de flux de trésorerie disponible et la dilution des actions pour évaluer si l'amélioration des fondamentaux peut soutenir une valorisation plus élevée.
Avertissement sur les risques : Investir dans RBRK implique un risque de perte en capital. Le calendrier des contrats d'entreprise, les coûts d'infrastructure, la monétisation de l'IA, la rémunération en actions et les changements de valorisation peuvent affecter les bénéfices et la performance du cours de l'action. Les investisseurs doivent évaluer ces risques et mener des recherches indépendantes avant d'investir.
Lectures connexes
- Prévision du cours de CrowdStrike (CRWD) pour 2026 : la sécurité IA et Falcon Flex peuvent-elles pousser CRWD vers 280 $ ?
- Prévision du cours de Palo Alto Networks (PANW) pour 2026 : la croissance de la sécurité IA peut-elle pousser PANW vers 475 $ ?
- Prévision du cours d'Okta (OKTA) pour 2026 : la sécurité des agents IA peut-elle pousser OKTA vers 225 $ ?
- Prévision du cours d'UiPath (PATH) pour 2026 : l'IA agentique peut-elle pousser PATH vers 23 $ ?
- Prévision du cours d'Oracle (ORCL) pour 2026 : la croissance du cloud IA peut-elle pousser ORCL vers 260 $ ?
