
Sandisk (SNDK) est une société de stockage flash desservant les centres de données, les appareils de périphérie et les marchés de consommateurs. Son activité se concentre sur la mémoire flash NAND et les produits de stockage à état solide, les SSD d'entreprise devenant de plus en plus importants alors que l'infrastructure d'IA stimule la demande de stockage haute capacité et économe en énergie. Cela donne à Sandisk une exposition croissante aux dépenses des hyperscalers et des centres de données, mais laisse également les résultats sensibles aux prix NAND, aux stocks des clients, à la discipline d'approvisionnement et au calendrier des nouvelles capacités de l'industrie.
L'histoire de croissance se concentre de plus en plus sur la demande de stockage liée à l'IA et un marché NAND plus serré. Le chiffre d'affaires du T4 fiscal 2026 a augmenté de 51% séquentiellement, soutenu par une hausse des prix et une forte augmentation des ventes aux centres de données, tandis que la marge brute s'est à nouveau élargie. Sandisk utilise également des accords clients à long terme et une planification de capacité plus disciplinée pour renforcer la durabilité des bénéfices. Pour les investisseurs, la question clé est de savoir si la demande de SSD d'entreprise et la croissance du stockage lié à l'IA peuvent maintenir les marges élevées après que la pénurie d'approvisionnement actuelle commence à se normaliser.
Les prévisions d'actions SNDK pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de croissance du stockage IA : Les optimistes s'attendent à une demande plus forte de SSD d'entreprise, un contenu NAND plus élevé par serveur IA, des engagements clients à long terme et un approvisionnement discipliné pour prolonger le cycle et soutenir une base de bénéfices plus élevée sur l'ensemble du cycle.
- Le cas de normalisation NAND : Les pessimistes s'attendent à des augmentations de prix plus lentes, à une digestion des stocks des clients et à une capacité industrielle supplémentaire pour exercer une pression sur les marges à mesure que les conditions d'approvisionnement s'assouplissent, limitant la mesure dans laquelle la croissance des centres de données et les retours de capital peuvent compenser le ralentissement.
Ce guide détaille les prévisions d'actions SNDK, les scénarios de prix 2026, les risques clés et les avis d'analystes, en s'appuyant sur la publication des résultats du T4 fiscal du 5 août et les dernières données du marché, ainsi que la manière de trader les futures d'actions SNDK sur BingX TradFi avec un collatéral USDT.
Top 5 des choses à savoir pour les investisseurs Sandisk en septembre 2026
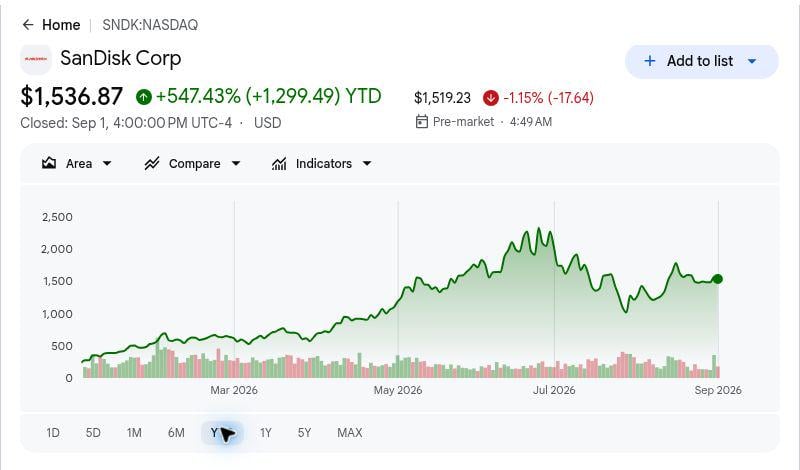
- Un gain de 547,43% depuis le début de l'année a relevé le seuil d'exécution : La clôture du 1er septembre est une référence historique. Une nouvelle hausse dépend maintenant de la livraison des bénéfices, des prix durables et des retours de liquidités plutôt que de la reconnaissance initiale de Sandisk comme fournisseur de stockage IA indépendant.
- Le chiffre d'affaires du T4 fiscal de 8,97 milliards de dollars a augmenté de 51% séquentiellement : La direction a attribué environ un tiers de l'augmentation au volume et deux tiers aux prix. Le mix montre que le trimestre a combiné une croissance réelle des expéditions avec une économie industrielle exceptionnellement favorable, laissant la durabilité des prix au centre de la phase suivante.
- Le chiffre d'affaires des centres de données a doublé séquentiellement à 2,98 milliards de dollars : Le segment a progressé de 103% par rapport au T3 fiscal alors que les déploiements de SSD d'entreprise s'accéléraient. Cela a fait passer les centres de données d'un récit de croissance optionnel vers un pilier de revenus matériel, bien que les comparaisons trimestrielles deviennent plus exigeantes après la montée en puissance rapide.
- Les prévisions du T1 fiscal 2027 prévoient une nouvelle augmentation du chiffre d'affaires : La direction s'attend à un chiffre d'affaires de 10,30 à 10,80 milliards de dollars et un BPA dilué non-GAAP de 44,00 à 46,00 dollars. Les perspectives soutiennent la demande continue, mais la fourchette de marge brute projetée signale également que la rentabilité supplémentaire pourrait ne plus augmenter chaque trimestre.
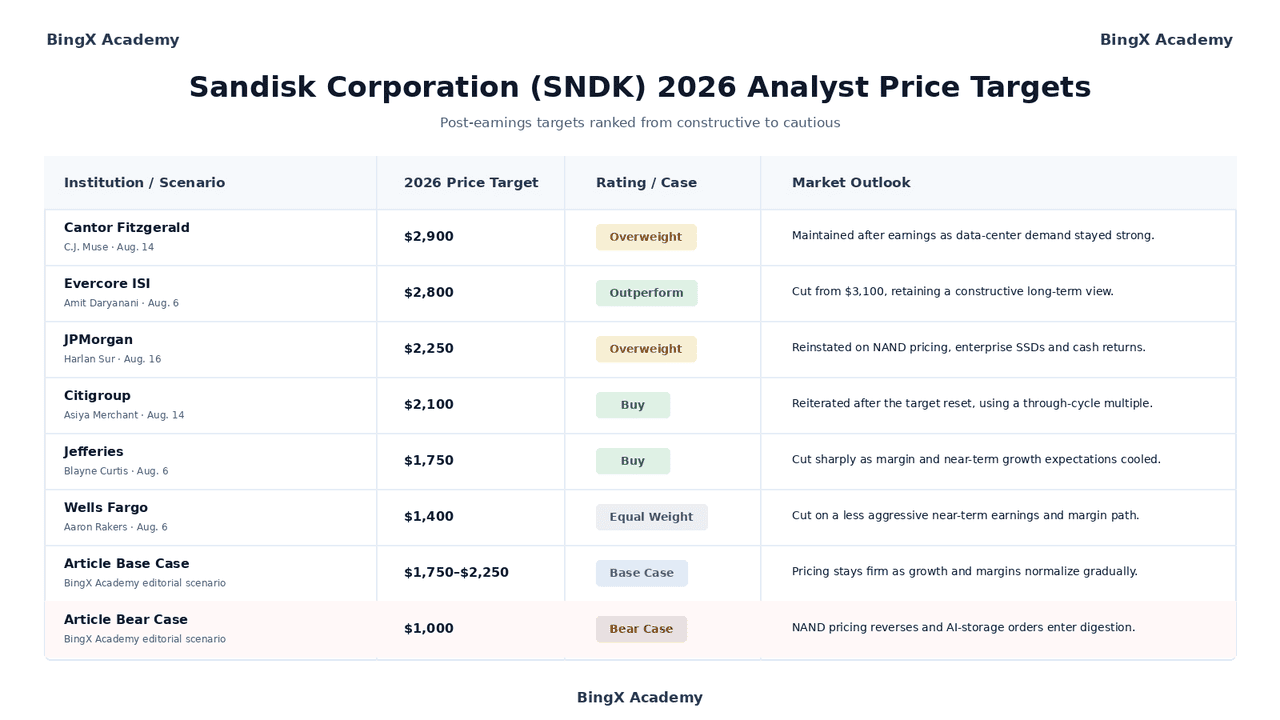
- Les objectifs post-résultats s'étendent de 1 400 à 2 900 dollars : La fourchette reflète un désaccord sur la durée pendant laquelle les conditions NAND serrées et les marges élevées peuvent persister. Elle cartographie les hypothèses de cycle concurrentes plutôt qu'une seule promesse de consensus.
Qu'est-ce que Sandisk Corporation (SNDK) ?
Sandisk est une société NAND flash basée à Milpitas, en Californie, qui est devenue indépendante de Western Digital en février 2025. Elle développe la technologie de mémoire flash et vend des SSD d'entreprise, des produits intégrés et amovibles, du stockage client, des cartes mémoire et des clés USB. L'économie de fabrication est soutenue par des opérations conjointes Flash Ventures de longue date avec Kioxia au Japon, donnant à Sandisk l'accès à une production de wafers à grande échelle sans posséder tous les actifs de fabrication en propre.
La stratégie a maintenant trois parties connectées : orienter le chiffre d'affaires vers des clients de centres de données de plus grande valeur, utiliser des accords New Business Model pour améliorer la visibilité de la demande et des prix, et retourner les liquidités excédentaires sans affaiblir l'investissement technologique. Sandisk a ajouté cinq accords NBM après en avoir annoncé cinq en avril, incluant de nouveaux clients et des expansions avec des partenaires existants. Elle a terminé l'exercice fiscal 2026 avec 4,76 milliards de dollars en liquidités et équivalents de liquidités, 1,78 milliard de dollars en titres de participation négociables et 15,5 milliards de dollars d'autorisation de rachat restante.
En savoir plus : Top des actions de mémoire IA à acheter en 2026 : DRAM, HBM et demande de stockage IA expliquées
Aperçu des résultats du T4 fiscal 2026 de Sandisk (SNDK) : les prix et la demande des centres de données redéfinissent la base des bénéfices
- Le chiffre d'affaires a atteint 8,97 milliards de dollars, au-dessus du plafond des prévisions précédentes. Le chiffre d'affaires a dépassé la fourchette de 7,75 à 8,25 milliards de dollars de la direction et a augmenté de 372% d'une année sur l'autre. La hausse des prix NAND a largement alimenté l'augmentation séquentielle, soulignant à la fois des conditions d'offre et de demande solides et la sensibilité à un futur renversement des prix.
- Le BPA dilué non-GAAP a grimpé à 39,25 dollars. Les résultats sont bien au-dessus des perspectives précédentes de 30,00 à 33,00 dollars car la hausse des prix a traversé la base de coûts et stimulé la rentabilité. Les bénéfices futurs restent très sensibles aux prix de vente moyens NAND.
- Le chiffre d'affaires des centres de données a doublé séquentiellement à 2,98 milliards de dollars. Le chiffre d'affaires du segment a augmenté de 103% alors que les clients d'infrastructure IA ont absorbé plus de capacité de SSD d'entreprise de haute valeur. Le chiffre d'affaires Edge a augmenté de 48%, tandis que le chiffre d'affaires consommateur a décliné de 32%, déplaçant davantage le mix d'affaires vers l'infrastructure.
- La marge brute GAAP s'est élargie à 84,6%. La marge s'est améliorée de 6,2 points de pourcentage séquentiellement grâce à des prix, un mix et une utilisation plus forts. Les prévisions du T1 fiscal de 83,0% à 84,9% suggèrent que la rentabilité pourrait rester élevée même si l'expansion séquentielle de la marge ralentit.
- Le flux de trésorerie disponible ajusté a atteint 5,04 milliards de dollars. La forte génération de liquidités a soutenu l'amélioration du bilan et un programme de rachat d'actions plus important. Les investisseurs doivent encore comparer le flux de trésorerie ajusté avec les résultats rapportés car le chiffre ajusté exclut les paiements NBM et l'activité Flash Ventures.
En savoir plus : Aperçu des résultats T4 2026 de Sandisk (SNDK) : une forte performance ne parvient pas à répondre aux attentes élevées et déclenche une vente de 5,40%
Profil financier et de consensus T4 fiscal 2026 de Sandisk : chiffre d'affaires, BPA et marges
Le T4 fiscal a combiné un large dépassement des prévisions avec une nouvelle amélioration de la rentabilité. Le tableau sépare les résultats d'exploitation rapportés des perspectives du trimestre suivant et souligne où les bénéfices actuels dépendent des prix, du mix des centres de données et des engagements clients.
|
Métrique financière |
Prévisions / Comparaison |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires T4 fiscal |
Prévisions 7,75Md$–8,25Md$ |
8,965Md$ |
Dépassement. Au-dessus du plafond précédent. |
|
BPA dilué non-GAAP |
Prévisions 30,00$–33,00$ |
39,25$ |
Dépassement. Les prix ont élargi l'effet de levier des bénéfices. |
|
Bénéfice net GAAP |
— |
6,903Md$ |
Amélioré. En hausse de 91% séquentiellement. |
|
BPA dilué GAAP |
— |
43,97$ |
Amélioré. En hausse de 23,03$. |
|
Marge brute GAAP |
— |
84,60% |
Élargie. En hausse de 6,2 points de pourcentage. |
|
Chiffre d'affaires centres de données |
— |
2,977Md$ |
Accéléré. En hausse de 103% séquentiellement. |
|
Chiffre d'affaires Edge |
— |
5,432Md$ |
Élargi. En hausse de 48% séquentiellement. |
|
Chiffre d'affaires consommateur |
— |
556M$ |
Décliné. En baisse de 32% séquentiellement. |
|
Flux de trésorerie disponible ajusté |
— |
5,035Md$ |
Renforcé. Plus que doublé séquentiellement. |
|
Perspectives chiffre d'affaires T1 fiscal 2027 |
— |
10,30Md$–10,80Md$ |
Base relevée. Implique une croissance séquentielle supplémentaire. |
|
Marge brute non-GAAP T1 fiscal 2027 |
— |
83,0%–85,0% |
Maintenue. Se maintient près du pic T4. |
|
BPA dilué non-GAAP T1 fiscal 2027 |
— |
44,00$–46,00$ |
Positif. Étend la montée des bénéfices. |
Le flux de trésorerie d'exploitation s'est élevé à 7,13 milliards de dollars au T4 fiscal et à 11,67 milliards de dollars pour l'ensemble de l'année. Le flux de trésorerie disponible de l'année complète a atteint 11,49 milliards de dollars, comparé à 8,74 milliards de dollars de flux de trésorerie disponible ajusté après les éléments NBM et Flash Ventures.
Perspectives d'investissement 2026 de Sandisk Corporation (SNDK) : cas haussier à 3 000$ vs cas baissier à 1 000$
Le test central est de savoir si la demande de stockage liée à l'IA et les accords clients peuvent préserver des bénéfices élevés après que la première poussée de prix NAND soit passée.
Le cas haussier : la demande des centres de données IA pousse SNDK vers 2 500$
Le cas haussier suppose que la demande NAND pour l'inférence IA, le stockage de modèles et les pipelines de données reste structurellement plus forte que les cycles PC et smartphone traditionnels. Le chiffre d'affaires des SSD d'entreprise continue de s'étendre, les clients acceptent des engagements commerciaux pluriannuels, et les ajouts de capacité industrielle restent disciplinés. Dans ce contexte, le mix des centres de données peut compenser la demande de consommateurs plus lente et maintenir la génération de liquidités bien au-dessus de la base pré-spin-off.
Ce résultat nécessite que Sandisk maintienne la marge brute près de la fourchette guidée, convertisse les accords NBM en volume répétitif et évite une réponse d'approvisionnement agressive des concurrents. L'objectif post-résultats de Cantor Fitzgerald est la référence nommée la plus élevée dans l'ensemble actuel sélectionné.
Le cas de base : des prix solides maintiennent SNDK entre 1 750$ et 2 250$
Le cas de base suppose que la demande de SSD d'entreprise reste saine alors que le rythme d'amélioration séquentielle des prix ralentit. Le chiffre d'affaires peut continuer à croître, soutenu par les perspectives du trimestre suivant et la demande contractuelle des clients, bien que les marges se stabilisent plutôt que de s'élargir chaque trimestre. Les rachats réduisent progressivement le nombre d'actions et aident à traduire la génération de liquidités en valeur par action.
La fourchette s'aligne avec le cluster moyen formé par Jefferies, JPMorgan, Citigroup et Wedbush. La confirmation viendrait de commandes stables de centres de données, d'une marge brute se maintenant au-dessus des niveaux de cycle historiques et d'un flux de trésorerie disponible ajusté continu après les paiements NBM. Cette fourchette est un scénario éditorial, pas une bande de trading garantie.
Le cas baissier : la normalisation NAND tire SNDK vers 1 000$
Le cas baissier commence par un mécanisme de cycle mémoire normal : des prix élevés encouragent plus d'approvisionnement, les clients constituent des stocks et les achats s'interrompent avant que la demande finale disparaisse. Une contribution de prix plus faible réduirait la croissance du chiffre d'affaires et comprimerait rapidement la marge car les résultats du T4 fiscal ont capturé une économie de rareté exceptionnellement forte.
Les déclencheurs les plus clairs seraient des réservations de SSD d'entreprise plus faibles, une forte augmentation des stocks clients, une expansion de capacité dans l'industrie NAND ou des prévisions de marge brute tombant matériellement sous la fourchette actuelle. Dans cet environnement, le marché pourrait valoriser Sandisk sur des bénéfices normalisés plutôt que sur un flux de trésorerie de cycle de pointe.
Prévisions de prix des actions SNDK pour 2026 par les analystes de Wall Street
Wall Street reste constructif sur Sandisk, mais les révisions post-résultats montrent un désaccord significatif sur la durabilité des marges. Les lignes ci-dessous sont des actions tierces datées et nommées. Les deux dernières lignes sont des scénarios éditoriaux de BingX Academy et sont séparées des objectifs d'analystes.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives de marché |
|
Cantor Fitzgerald / C.J. Muse 14 août |
2 900$ |
Surpondérer |
Maintenu après les résultats car la demande des centres de données est restée forte. |
|
Evercore ISI / Amit Daryanani 6 août |
2 800$ |
Surperformer |
Réduit de 3 100$, conservant une vue constructive à long terme. |
|
JPMorgan / Harlan Sur 16 août |
2 250$ |
Surpondérer |
Réinstauré sur les prix NAND, les SSD d'entreprise et les retours de liquidités. |
|
Citigroup / Asiya Merchant 14 août |
2 100$ |
Acheter |
Réitéré après la remise à zéro de l'objectif, utilisant un multiple de cycle complet. |
|
Jefferies / Blayne Curtis 6 août |
1 750$ |
Acheter |
Réduit fortement car les attentes de marge et de croissance à court terme se sont refroidies. |
|
Wells Fargo / Aaron Rakers 6 août |
1 400$ |
Pondération égale |
Réduit sur une trajectoire de bénéfices et marges à court terme moins agressive. |
|
Cas de base de l'article Scénario éditorial BingX Academy |
1 750$–2 250$ |
Cas de base |
Les prix restent fermes tandis que la croissance et les marges se normalisent graduellement. |
|
Cas baissier de l'article Scénario éditorial BingX Academy |
1 000$ |
Cas baissier |
Les prix NAND s'inversent et les commandes de stockage IA entrent en digestion. |
Comment trader les actions Sandisk (SNDK) sur BingX
Tradez les perspectives de prix NAND et de centres de données IA de Sandisk en utilisant BingX TradFi et les outils BingX AI. Définissez le catalyseur opérationnel et la perte acceptable avant d'ouvrir une position.
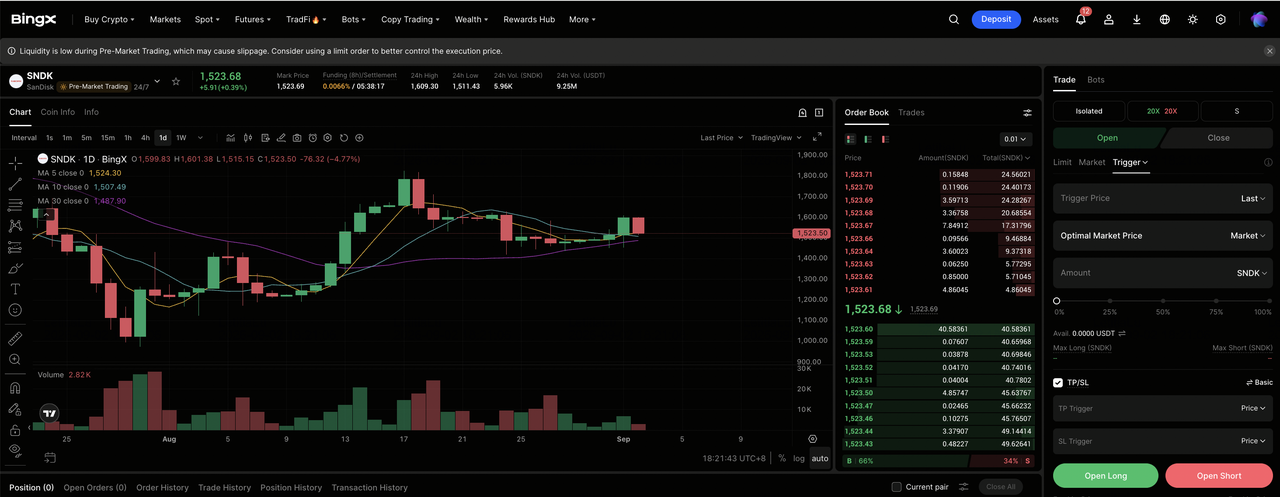
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous, complétez la vérification d'identité, activez l'authentification à deux facteurs et ouvrez le marché TradFi.
Étape 2 : Sélectionner Sandisk (SNDK). Sélectionnez le contrat perpétuel SNDK-USDT et confirmez le ticker avant de passer commande.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir longue ou Ouvrir courte selon la thèse. Une position longue peut correspondre aux attentes d'une demande de SSD d'entreprise et de prix soutenus, tandis qu'une position courte peut correspondre aux attentes de digestion des stocks ou de compression des marges.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon la tolérance au risque. Le grand mouvement YTD de SNDK et la volatilité post-résultats rendent important un effet de levier conservateur et une taille de position délibérée.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez les niveaux de Take-profit et Stop-loss avant ou immédiatement après l'entrée. Surveillez les prix NAND, les commandes de SSD d'entreprise, les prévisions de marge brute, les progrès des contrats NBM, la capacité industrielle et les dépenses en capital des hyperscalers.
Top 5 des risques à surveiller pour les investisseurs Sandisk en 2026
Sandisk combine des prix exceptionnels, une croissance rapide des centres de données et une génération substantielle de liquidités, mais cinq risques détermineront si la base de bénéfices plus forte persiste.
- Les prix NAND peuvent s'inverser avant que la demande finale ne se contracte : Les clients ajustent rapidement les commandes lorsque les stocks augmentent ou que l'approvisionnement devient plus facile à sécuriser. Parce que les prix ont fourni la plupart de l'augmentation séquentielle du T4 fiscal, des expéditions stables pourraient encore produire un chiffre d'affaires et une marge plus faibles.
- Les dépenses d'infrastructure IA restent concentrées : La demande de SSD d'entreprise dépend d'un groupe limité de clients cloud. Des projets retardés, des changements d'architecture ou une digestion des dépenses pourraient créer une volatilité abrupte des commandes.
- Les accords New Business Model échangent la marge contre la visibilité : Les engagements plus longs peuvent réduire la volatilité, bien que l'économie des contrats puisse plafonner la hausse à court terme ou nécessiter des prépaiements. La durabilité et le traitement du flux de trésorerie ajusté restent centraux.
- Flash Ventures et la fabrication asiatique créent une exposition à l'exécution : Sandisk s'appuie sur des opérations conjointes et une chaîne d'approvisionnement concentrée. Des problèmes de rendement, des catastrophes naturelles, des restrictions commerciales ou des désaccords de partenaires peuvent affecter l'approvisionnement et les coûts.
- Les bénéfices de cycle de pointe peuvent fausser la valorisation : Un multiple faible peut paraître peu coûteux même si les profits sont exceptionnellement élevés. Le test pertinent est de savoir combien de chiffre d'affaires, de marge et de flux de trésorerie restent après que les prix se normalisent.
Réflexions finales : devriez-vous investir dans Sandisk en 2026 ?
Sandisk a clôturé l'exercice fiscal 2026 avec une entreprise matériellement plus forte qu'elle ne l'avait commencé l'année. Le chiffre d'affaires a augmenté de 175% pour l'année complète, les ventes de centres de données ont augmenté de 437%, la marge brute a atteint un niveau exceptionnel et la génération de liquidités a soutenu une autorisation de rachat beaucoup plus importante. L'entreprise a également dépassé une identité de stockage consommateur en faisant des SSD d'entreprise et des relations clients pluriannuelles le centre de sa stratégie.
Le cas haussier dépend de la demande de stockage IA, de l'approvisionnement NAND discipliné et des accords NBM soutenant un plancher de bénéfices plus élevé. Le cas de base permet aux prix et aux marges de se normaliser graduellement sans saper la croissance des centres de données. Le cas baissier devient plus crédible si les stocks augmentent, la capacité s'étend ou les dépenses clients entrent dans une phase de digestion. Les traders conservateurs peuvent attendre un autre trimestre de visibilité sur les marges et les commandes plutôt que de se fier à un seul objectif d'analyste.
Rappel de risque : Le trading et l'investissement dans des actions comme SNDK impliquent un risque élevé de perte en capital. Sandisk est exposée aux cycles NAND, à la demande concentrée des centres de données, aux partenariats de fabrication, aux transitions technologiques, aux perturbations de la chaîne d'approvisionnement, à l'exécution de contrats et à la compression de valorisation. Les contrats perpétuels avec effet de levier peuvent être liquidés. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top des actions de mémoire IA à acheter en 2026 : DRAM, HBM et demande de stockage IA expliquées
- Top des actions de centres de données IA à acheter en 2026 : cloud, serveurs et infrastructure de calcul IA
- Top des actions de serveurs IA à acheter en 2026 : systèmes rack-scale, serveurs GPU et infrastructure de serveurs IA
- Prédiction Western Digital 2026 : la récupération du stockage de données et l'infrastructure IA peuvent-elles propulser WDC vers 580+ ?
- Prédiction de prix Seagate (STX) 2026 : la demande de stockage IA peut-elle propulser l'action STX vers 1 600$ ?
- Prédiction de prix des actions Micron 2026 : supercycle IA à 1 500$ ou piège cyclique de marge de pointe ?
