

Shopify (SHOP) fournit des outils de vitrine, de paiement et de caisse pour les marchands qui vendent en ligne, en magasin et à l'international. Les abonnements lui confèrent une base récurrente, tandis que les services marchands augmentent avec le volume des transactions. Une adoption plus large des paiements, des clients entreprises et le commerce par IA pourraient élargir les revenus, mais l'entreprise doit préserver ses marges de trésorerie à mesure que les coûts de traitement, les pertes de crédit et les dépenses d'infrastructure augmentent.
Le dernier trimestre a montré une croissance rapide du commerce atteignant le flux de trésorerie. Le chiffre d'affaires de Shopify au T2 2026 a augmenté de 34 % pour atteindre 3,583 milliards de dollars, le volume brut de marchandises a atteint 115,567 milliards de dollars et le flux de trésorerie disponible a augmenté à 654 millions de dollars. Les solutions marchandes ont progressé plus rapidement que les abonnements, la pénétration des paiements atteignant 68 %. Les prévisions pour le T3 prévoient une croissance des revenus dans le bas des années trente, laissant la demande des fêtes et le coût de traitement de davantage de transactions comme prochains tests de rentabilité.
Les prévisions du cours de l'action SHOP pour 2026 s'articulent désormais autour de deux points de vue concurrents :
- Le scénario d'expansion commerciale : Une adoption plus large des paiements, des marchands entreprises et la distribution par IA soutiennent la croissance et favorisent un flux de trésorerie plus solide.
- Le scénario de pression sur la valorisation : Les coûts d'infrastructure, la faiblesse des dépenses et un multiple de bénéfices élevé limitent la part des progrès opérationnels qui revient aux actionnaires.
Ce guide analyse les prévisions de l'action SHOP, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur la publication des résultats du T2 de Shopify le 5 août, le formulaire 10-Q et le supplément financier, avec des données de marché jusqu'au 13 octobre et des actions d'analystes jusqu'au 14 octobre, ainsi que comment trader les contrats à terme sur l'action SHOP sur BingX TradFi avec des garanties en USDT.
Les 5 points essentiels pour les investisseurs de Shopify en octobre 2026
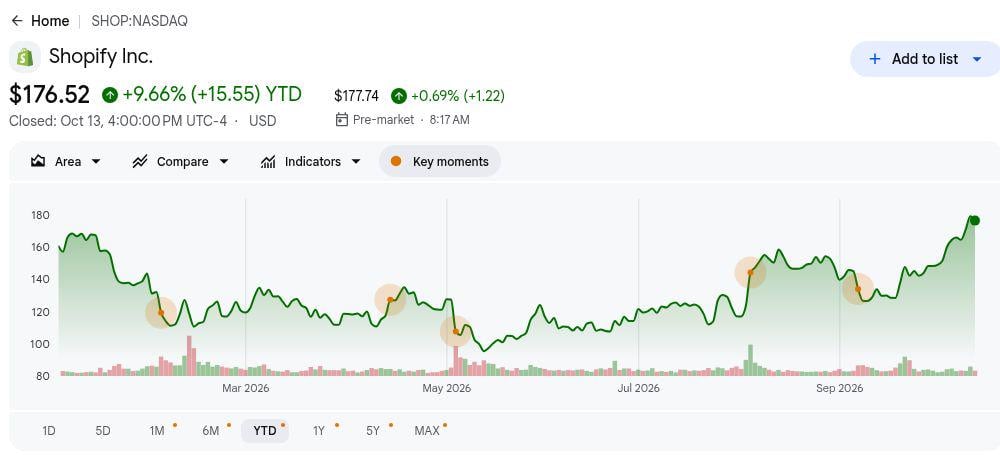
- SHOP a clôturé à 176,52 $, en hausse de 9,66 % depuis le début de l'année. La clôture du 13 octobre se situe entre l'objectif de cours de 158 $ de Cantor Fitzgerald et celui de 210 $ de Stifel, reflétant différentes hypothèses de croissance et de valorisation. La reprise accroît la pression sur les prochains résultats pour confirmer une performance commerciale plus solide.
- Le chiffre d'affaires du T2 a augmenté de 34 % pour atteindre 3,583 milliards de dollars. La croissance s'est accélérée par rapport à 31 % un an plus tôt, les solutions marchandes contribuant à hauteur de 2,781 milliards de dollars. Une activité marchande plus soutenue favorise l'expansion, bien que la hausse des coûts de traitement des paiements fasse de la conversion du bénéfice opérationnel un test important.
- La pénétration de Shopify Payments a atteint 68 % du GMV. Le volume des paiements est passé à 78,1 milliards de dollars contre 56,6 milliards de dollars, tandis que la pénétration est passée de 64 %. Une adoption plus profonde renforce la monétisation des marchands, mais les frais de traitement et les pertes sur transactions restent importants pour une rentabilité durable.
- Les charges d'exploitation du T3 sont prévues entre 33 % et 34 % du chiffre d'affaires. La direction a prévu une croissance des revenus dans le bas des années trente et une marge de flux de trésorerie disponible dans le haut des teens à bas des vingtaines. Une forte croissance du bénéfice brut et une discipline des charges détermineront si la dynamique des ventes se traduit par une génération de trésorerie plus solide.
- Le rapport de résultats du 3 novembre mettra à l'épreuve les attentes d'une croissance d'environ 35 %. Les perspectives de Stifel du 14 octobre dépassent les prévisions de la direction pour le T3 dans le bas des années trente, soutenues par l'expansion des entreprises, de l'international et des paiements. Une exécution solide dans ces secteurs pourrait soutenir une valorisation plus élevée, le commerce agentique offrant un potentiel supplémentaire à plus long terme.
Qu'est-ce que Shopify (SHOP) ?
Shopify est un système d'exploitation du commerce pour les entrepreneurs, les marques établies et les entreprises. Les marchands l'utilisent pour créer des vitrines, gérer les stocks et les commandes, vendre via des canaux physiques et numériques, et accepter des paiements. Les abonnements fournissent des revenus récurrents, tandis que les solutions marchandes ajoutent des revenus liés aux transactions à mesure que les vendeurs se développent. La plateforme sert des marchands dans plus de 175 pays, notamment SKIMS, Supreme, Aldo et Vuori. Ce modèle connecte la croissance de Shopify au volume des ventes des marchands, bien que le traitement des paiements puisse faire augmenter les revenus plus vite que le bénéfice brut.
Shopify ajoute des voies de découverte et de paiement au-delà des propres sites de ses marchands. Shop Pay accélère les achats, et Sidekick aide les vendeurs à gérer leur travail avec l'IA. Shopify et Google ont co-développé le Protocole de Commerce Universel pour que les agents IA puissent découvrir des produits et effectuer des transactions via un standard partagé, avec le soutien de sociétés comme Etsy, Target et Walmart. Ces outils pourraient amener davantage de commandes dans le réseau de paiements et de services marchands de Shopify ; les achats effectivement complétés, l'adoption des paiements et les marges de trésorerie restent les mesures du progrès commercial.
Aperçu des résultats du T2 2026 de Shopify (SHOP) : La croissance du commerce crée un effet de levier opérationnel
Shopify a annoncé un chiffre d'affaires de 3,583 milliards de dollars au T2 2026, en hausse de 34 % sur un an, tandis que le volume brut de marchandises (GMV) a augmenté d'environ 32 % pour atteindre 115,567 milliards de dollars. Le chiffre d'affaires des solutions marchandes a progressé de 37 %, le BPA ajusté de 0,42 $ a dépassé l'estimation de 0,40 $, et le flux de trésorerie disponible a atteint 654 millions de dollars. Les prévisions pour le T3 indiquent une croissance des revenus dans le bas des années trente et une croissance du bénéfice brut dans le milieu à haut des années vingt, faisant de la monétisation des paiements, de l'effet de levier opérationnel et de la discipline des coûts les éléments centraux des perspectives de résultats de Shopify.
|
Indicateur financier |
Prévisions / Consensus |
Publié / Réel |
Surprise |
|
Chiffre d'affaires T2 |
2,680 Mds$ un an plus tôt |
3,583 Mds$ |
En hausse. +34 % sur un an. |
|
BPA dilué non-GAAP T2 |
Consensus 0,40 $ (IBD) |
0,42 $ |
Dépassé. 0,02 $ au-dessus de l'estimation. |
|
Résultat net GAAP T2 |
906 M$ un an plus tôt |
1,502 Mds$ |
Plus élevé. +596 M$ ; inclut des gains d'investissement. |
|
Chiffre d'affaires des solutions marchandes |
2,024 Mds$ un an plus tôt |
2,781 Mds$ |
En hausse. +37 % sur un an. |
|
Volume brut de marchandises |
87,837 Mds$ un an plus tôt |
115,567 Mds$ |
En hausse. +32 % environ sur un an. |
|
Pénétration des paiements |
64 % un an plus tôt |
68 % |
Amélioré. +4 points de pourcentage. |
|
Bénéfice brut |
1,302 Mds$ un an plus tôt |
1,708 Mds$ |
Plus élevé. +31 % sur un an. |
|
Flux de trésorerie disponible |
422 M$ un an plus tôt |
654 M$ |
Amélioré. +55 % sur un an. |
|
Prévisions de marge de flux de trésorerie disponible T3 |
T2 réel 18 % |
Haut des teens à bas des vingtaines |
Guidé. La fourchette couvre le niveau du T2. |
- La croissance des revenus de 34 % a dépassé la croissance des charges d'exploitation de 21 %. Les charges d'exploitation ont atteint 1,220 milliard de dollars, permettant à davantage de bénéfice brut de se convertir en résultat opérationnel. Une activité marchande plus soutenue a soutenu l'effet de levier opérationnel malgré un pourcentage de marge brute plus faible, faisant de la rentabilité marginale une mesure clé de la croissance durable.
- Le BPA ajusté de 0,42 $ a dépassé les estimations de 0,02 $. Le bénéfice ajusté a augmenté par rapport à 0,35 $ un an plus tôt, tandis que le BPA GAAP de 1,16 $ a bénéficié de 1,249 milliard de dollars de gains d'investissement non réalisés. La séparation de ces gains non opérationnels des bénéfices commerciaux récurrents offre une vision plus claire de la rentabilité sous-jacente.
- La pénétration des paiements a augmenté de 4 points de pourcentage pour atteindre 68 %. Le GMV de Shopify Payments a augmenté de 38 % pour atteindre 78,1 milliards de dollars, capturant davantage de revenus de l'activité marchande existante. Un volume de paiements plus élevé renforce la monétisation, bien que les coûts de traitement restent importants pour déterminer la rentabilité marginale.
- Le flux de trésorerie disponible a bondi de 55 % pour atteindre 654 millions de dollars. Le flux de trésorerie opérationnel a atteint 658 millions de dollars, tandis que la marge de flux de trésorerie disponible s'est améliorée à 18 % contre 16 %. Une conversion de trésorerie solide donne à Shopify une plus grande capacité à financer son expansion et apporte un soutien supplémentaire à sa valorisation au-delà de la croissance des revenus.
- Les pertes sur transactions et prêts ont augmenté à 141 millions de dollars. Les pertes ont augmenté par rapport à 80 millions de dollars un an plus tôt, tandis que les coûts d'infrastructure d'abonnement ont augmenté de 37 millions de dollars, en partie en raison de l'utilisation de l'IA. Ces dépenses compensent l'effet de levier opérationnel, faisant de la discipline des coûts et de la rentabilité des transactions des tests importants pour le prochain trimestre.
Perspectives d'investissement 2026 pour Shopify (SHOP) : Scénario haussier à 210 $ vs scénario baissier à 130 $
Les perspectives 2026 de Shopify dépendent de la capacité des ventes marchandes plus soutenues et de l'adoption des paiements à continuer de générer des liquidités à mesure que l'entreprise se développe. Les entreprises, l'international et le commerce assisté par l'IA offrent davantage de voies vers les transactions. Un ralentissement des dépenses des consommateurs, la hausse des pertes sur transactions et une valorisation exigeante pourraient contrebalancer ces progrès si le bénéfice brut et le flux de trésorerie ne suivent pas le rythme des revenus.
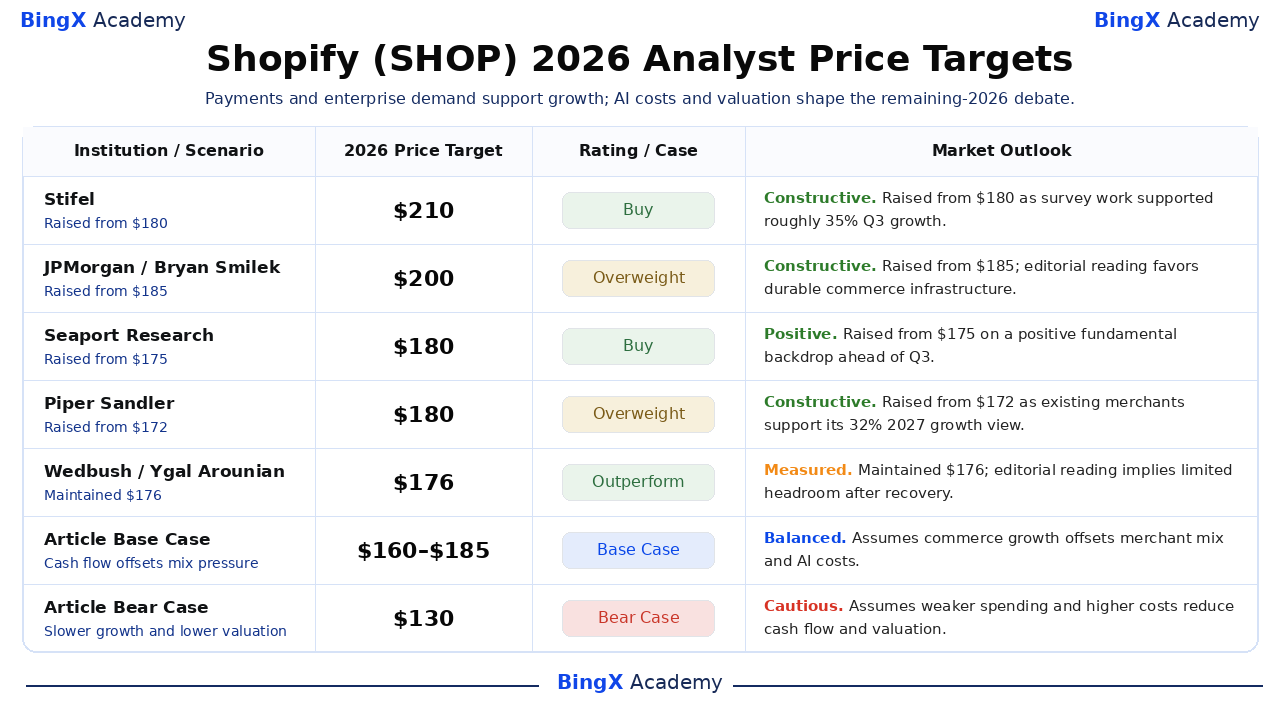
Scénario haussier : Une forte croissance du commerce pousse SHOP vers 210 $
Le scénario haussier suppose que les ventes marchandes continuent de croître de plus de 30 %, que la pénétration des paiements reste à 68 % ou au-dessus, et que le bénéfice opérationnel augmente avec le volume des transactions. Les clients entreprises, transfrontaliers et B2B ajoutent de la demande. Sidekick et le commerce par IA créent un potentiel supplémentaire s'ils génèrent davantage d'achats complétés, tandis que la couche d'abonnement continue de soutenir l'économie des services marchands.
Une progression vers 210 $ nécessiterait des résultats solides le 3 novembre, des prévisions constructives pour les fêtes et des marges de flux de trésorerie disponible dans le haut des teens ou mieux. Une croissance plus rapide du bénéfice brut et des pertes sur transactions contenues montreraient que le volume supplémentaire améliore l'économie pour les actionnaires.
Scénario de base : Les progrès opérationnels maintiennent SHOP entre 160 $ et 185 $
Le scénario de base suppose que le T3 affiche une croissance des revenus dans le bas des années trente et que l'adoption des paiements se poursuit sans aubaine immédiate du commerce par IA. Les revenus récurrents mensuels de 221 millions de dollars soutiennent la base d'abonnements. Les solutions marchandes s'élargissent avec le volume des ventes, bien que les coûts de traitement et un mix de services à plus faible marge maintiennent la croissance du bénéfice brut en deçà du taux de croissance des revenus global.
SHOP pourrait se négocier principalement entre 160 $ et 185 $ si les marges de trésorerie respectent les prévisions et si les charges restent maîtrisées. Une génération de trésorerie plus rapide renforcerait le scénario haussier ; la hausse des pertes sur prêts ou un manque de ventes affaiblirait la fourchette.
Scénario baissier : Un ralentissement des dépenses tire SHOP vers 130 $
Le scénario baissier suppose que des ventes marchandes plus faibles ralentissent à la fois la croissance des transactions et des abonnements tandis que Shopify continue de financer l'infrastructure produit et paiements. Les pertes sur transactions et prêts ont atteint 141 millions de dollars au T2, contre 80 millions de dollars, et pourraient encore augmenter si les conditions des marchands se détériorent. Un volume plus faible rendrait ces coûts plus difficiles à absorber.
Une évolution vers 130 $ deviendrait plus probable si la croissance des revenus tombe en dessous des prévisions, si les marges de trésorerie passent en dessous du haut des teens ou si les pertes de crédit augmentent. À la clôture de référence de 176,52 $, une croissance plus faible pourrait également comprimer le multiple premium appliqué aux bénéfices futurs.
Prévisions du cours de l'action SHOP pour 2026 selon les analystes de Wall Street
Ces objectifs de cours de tiers datés concernent la cotation américaine de SHOP, généralement formulés sur environ 12 mois plutôt que jusqu'en décembre 2026. Leur écart reflète différentes hypothèses opérationnelles et de valorisation. Les scénarios de base et baissier pour le reste de 2026 présentés dans cet article sont des scénarios éditoriaux. Lorsqu'une source ne vérifie qu'une action, l'interprétation ci-dessous est explicitement identifiée comme éditoriale.
|
Institution / Scénario |
Objectif de cours 2026 |
Notation / Cas |
Perspectives de marché |
|
Stifel |
210 $ |
Achat |
Constructif. 2026-10-14 : Relevé de 180 $ suite à des enquêtes soutenant une croissance d'environ 35 % au T3. |
|
JPMorgan |
200 $ |
Surpondérer |
Constructif. 2026-10-06 : Relevé de 185 $ ; l'interprétation éditoriale favorise une infrastructure commerciale durable. |
|
Seaport Research |
180 $ |
Achat |
Positif. 2026-10-08 : Relevé de 175 $ sur la base de fondamentaux positifs avant le T3. |
|
Piper Sandler |
180 $ |
Surpondérer |
Constructif. 2026-09-08 : Relevé de 172 $ car les marchands existants ont soutenu sa vision de croissance de 32 % pour 2027. |
|
Wedbush |
176 $ |
Surperformance |
Mesuré. 2026-09-23 : Maintenu à 176 $ ; l'interprétation éditoriale implique une marge de progression limitée après la reprise. |
|
Cantor Fitzgerald |
158 $ |
Neutre |
Prudent. 2026-10-12 : Relevé de 145 $ ; les coûts IA et le mix marchand tempèrent une forte croissance. |
|
Scénario de base de l'article |
160–185 |
Scénario de base |
Équilibré. Suppose que la croissance du commerce compense le mix marchand et les coûts IA. |
|
Scénario baissier de l'article |
130 $ |
Scénario baissier |
Prudent. Suppose que la faiblesse des dépenses et la hausse des coûts réduisent le flux de trésorerie et la valorisation. |
Comment trader l'action Shopify (SHOP) sur BingX
Tradez l'adoption des paiements, la croissance marchande et les perspectives de commerce par IA de Shopify en utilisant les outils BingX TradFi et BingX AI. Étant donné que SHOP peut réagir fortement aux prévisions de revenus, aux tendances de dépenses des consommateurs et aux marges, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
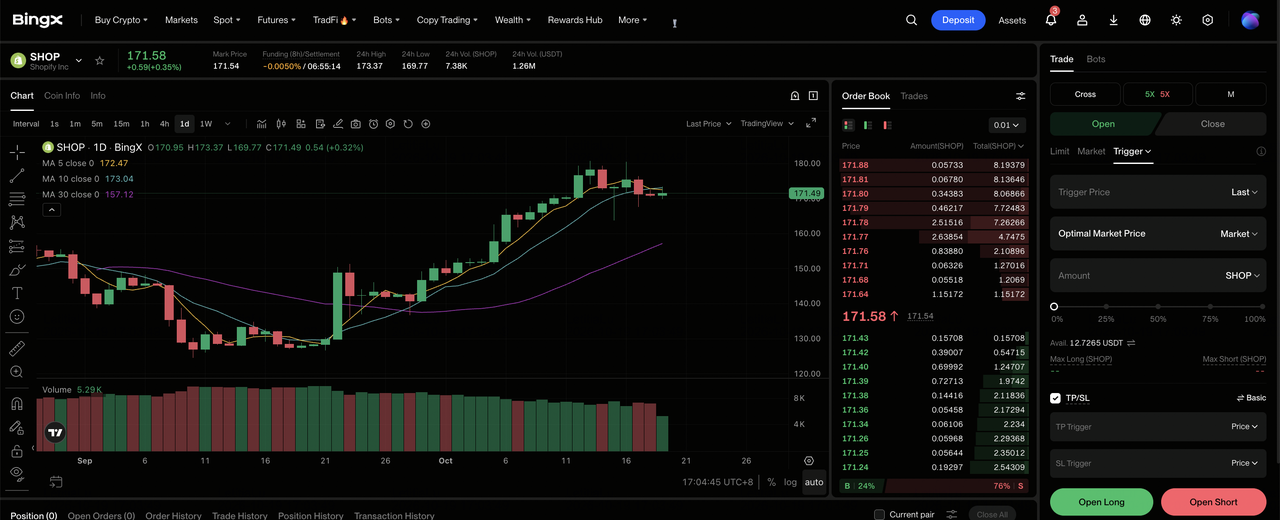
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et accédez à la section spécialisée TradFi sur le tableau de bord de la plateforme BingX.
Étape 2 : Sélectionner Shopify (SHOP). Recherchez et sélectionnez le contrat SHOP-USDT de contrats à terme perpétuels.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si vous anticipez une croissance des revenus soutenue dans le bas des années trente, une adoption plus profonde des paiements et une forte conversion de trésorerie. Sélectionnez Ouvrir Short si vous anticipez une faiblesse des dépenses marchandes, des pertes sur prêts plus élevées ou des prévisions de marge décevantes.
Étape 4 : Sélectionner le levier et le mode de marge. Choisissez Marge isolée ou Marge croisée en fonction de votre tolérance au risque. Le gain de 9,66 % depuis le début de l'année de SHOP fait suite à une reprise volatile, ce qui rend un levier conservateur et un dimensionnement de position clair importants autour du rapport du 3 novembre.
Étape 5 : Appliquer des protocoles de risque stricts. Définissez des niveaux de Prise de profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré la transaction. SHOP peut réagir rapidement à la demande des fêtes, aux prévisions de revenus, à l'adoption des paiements, aux coûts d'infrastructure IA et aux révisions des analystes.
Les 5 principaux risques à surveiller pour les investisseurs de Shopify en 2026
L'activité marchande croissante de Shopify, l'adoption des paiements et les capacités d'IA soutiennent son expansion à long terme. Cependant, la demande des consommateurs, les coûts de transaction, les dépenses d'infrastructure et la valorisation restent des facteurs importants déterminant dans quelle mesure cette croissance se traduit en rentabilité et en rendements pour les actionnaires.
- Une faiblesse des dépenses marchandes pourrait ralentir la croissance des revenus. Les solutions marchandes ont généré 2,781 milliards de dollars de chiffre d'affaires au T2. Un affaiblissement de la demande des consommateurs ou des tarifs douaniers affectant les marchands pourrait réduire le GMV et le volume des paiements, affaiblissant les bénéfices marginaux et le flux de trésorerie.
- Les coûts d'infrastructure IA pourraient dépasser les retours. Les charges d'infrastructure d'abonnement ont augmenté de 37 millions de dollars, en partie en raison de l'utilisation de l'IA. Si Sidekick et les outils de commerce agentique génèrent des coûts informatiques plus élevés sans une adoption marchande ou une croissance des commandes suffisante, les marges brutes et les bénéfices pourraient subir des pressions.
- Une pénétration plus élevée des paiements pourrait peser sur les marges. Shopify Payments a atteint une pénétration de 68 % tandis que la marge brute a diminué à 47,7 % contre 48,6 %. Les charges de traitement pourraient absorber une partie des revenus supplémentaires, faisant de la croissance du bénéfice brut et de la conversion de trésorerie des mesures importantes d'une monétisation durable.
- Les pertes de crédit marchandes pourraient réduire l'effet de levier opérationnel. Les pertes sur transactions et prêts ont augmenté à 141 millions de dollars contre 80 millions de dollars un an plus tôt. Une détérioration de la qualité des remboursements ou des transactions des marchands pourrait augmenter les provisions, notamment si la croissance des ventes ralentit, réduisant la rentabilité des services financiers en expansion de Shopify.
- Une valorisation premium augmente la sensibilité aux déceptions sur les résultats. SHOP se négociait à environ 105 fois le BPA ajusté annualisé mécaniquement, reflétant des attentes de forte croissance. Un ralentissement de l'expansion des revenus, des marges plus faibles ou des prévisions T3 décevantes pourraient déclencher une compression de la valorisation même si l'activité sous-jacente continue de croître.
Réflexions finales : Devriez-vous investir dans Shopify en 2026 ?
La solide performance du T2 de Shopify renforce son potentiel de croissance, avec une hausse des revenus de 34 %, une pénétration des paiements atteignant 68 % et une augmentation du flux de trésorerie disponible de 55 %. L'adoption par les entreprises, l'expansion internationale et une intégration plus profonde des paiements offrent des opportunités de croissance établies, tandis que Sidekick et les outils de commerce agentique pourraient améliorer davantage l'efficacité des marchands et le volume des transactions. L'enjeu est de savoir si ces initiatives peuvent maintenir la croissance des revenus et renforcer la rentabilité à mesure que Shopify se développe.
Le scénario haussier à 210 $ dépend d'une croissance commerciale soutenue, d'une monétisation marchande plus forte et de charges d'exploitation maîtrisées, tandis que le scénario baissier à 130 $ reflète une faiblesse des dépenses des consommateurs et une pression sur la valorisation. Les investisseurs peuvent suivre le rapport de résultats du 3 novembre, l'adoption des paiements, les marges de flux de trésorerie disponible et la demande des fêtes pour évaluer si la croissance de Shopify peut continuer à soutenir sa valorisation premium.
Avertissement sur les risques : Investir dans SHOP comporte un risque de perte en capital. Les tendances des dépenses des consommateurs, les coûts de traitement des paiements, les pertes de crédit des marchands, les investissements dans l'IA et les variations de valorisation peuvent affecter les bénéfices et la performance du cours de l'action. Les investisseurs doivent évaluer ces risques et mener des recherches indépendantes avant d'investir.
Lectures connexes
- Prévision du cours de Walmart (WMT) 2026 : Le commerce électronique et la publicité peuvent-ils pousser WMT vers 155 $ ?
- Prévision du cours d'Amazon (AMZN) 2026 : AWS et la croissance de l'IA peuvent-ils pousser AMZN au-delà de 400 $ ?
- Prévision du cours de Meta (META) 2026 : La monétisation de l'IA peut-elle pousser META vers 1 000 $ ?
- Prévision du cours de Costco (COST) 2026 : La croissance des adhésions peut-elle pousser COST vers 1 200 $ ?
- Prévision du cours d'Alibaba (BABA) 2026 : Une croissance du cloud de 45 % peut-elle pousser BABA vers 230 USD ?
