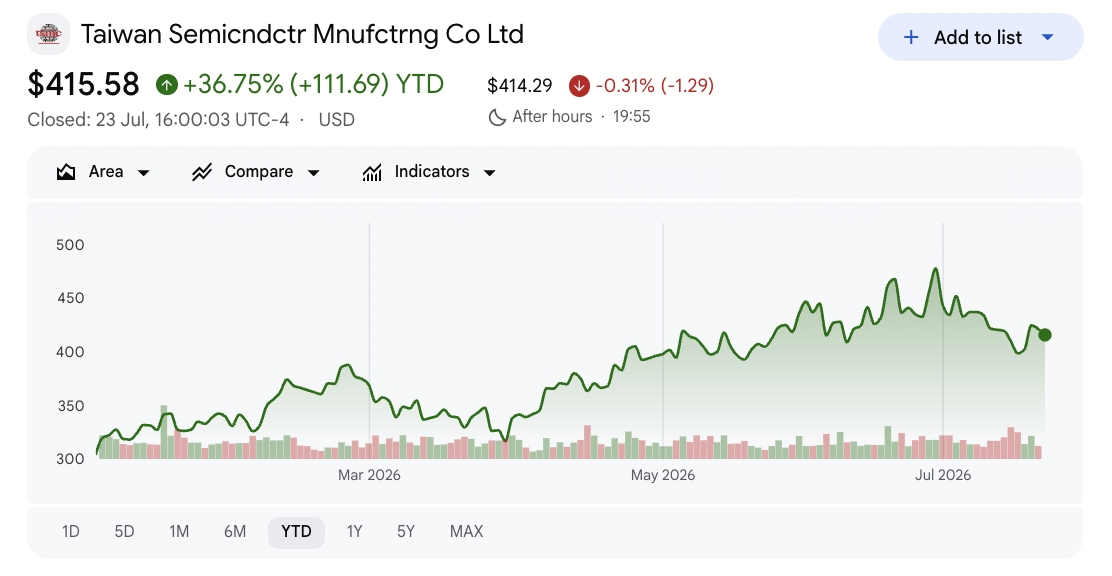
Taiwan Semiconductor Manufacturing (TSM) a entamé la fin juillet 2026 après l'une des réactions les plus étranges à un trimestre record de son histoire. Le 16 juillet, l'entreprise a rapporté un chiffre d'affaires de 40,20 milliards de dollars au deuxième trimestre et un bénéfice net de 706,56 milliards NT$, avec un BPA dilué en hausse de 77,4 % en glissement annuel, puis a guidé un chiffre d'affaires du troisième trimestre de 44,6 milliards à 45,8 milliards de dollars. Les actions TSM ont chuté malgré tout, clôturant près de 398 $ le 17 juillet après avoir ouvert le mois autour de 465 $.
Les résultats n'étaient pas le problème. La marge brute a atteint 67,7 % et la marge opérationnelle 60,3 %, toutes deux à ou au-dessus du haut des prévisions, tandis que les technologies avancées à 7 nanomètres et en dessous ont généré 77 % du chiffre d'affaires des wafers. Ce qui a perturbé le marché, c'étaient les dépenses. TSMC a augmenté son plan de dépenses d'investissement 2026 à 60-64 milliards de dollars contre 52-56 milliards de dollars et a confirmé 100 milliards de dollars supplémentaires pour l'Arizona, portant son engagement cumulé aux États-Unis à 265 milliards de dollars.
Les prévisions de l'action TSM pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le scénario de la demande : Les haussiers s'attendent à ce que la montée en puissance de 2 nanomètres, la pénurie d'emballage CoWoS et les prévisions du T3 impliquant une autre étape de 12 % séquentielle confirment que les commandes d'IA s'accélèrent toujours, avec des objectifs d'analystes atteignant 527 $.
- Le scénario des dépenses d'investissement : Les baissiers voient une augmentation des prévisions de dépenses de 10 milliards de dollars, une dilution de marge des usines d'outre-mer, et un déploiement américain qui convertit une fonderie à haut rendement en une plus consommatrice de capitaux.
Ce guide décompose les prévisions de l'action TSM, les scénarios de prix 2026, les risques clés, et la recherche de TD Cowen, Bank of America et du Street plus large, s'appuyant sur la publication des résultats du 16 juillet et l'appel aux investisseurs du T2, plus comment trader les futures d'actions TSM sur BingX TradFi avec collatéral USDT.
Top 5 des choses à savoir pour les investisseurs TSM en juillet 2026
- Le chiffre d'affaires T2 de 40,20 milliards de dollars a augmenté de 33,7 % en dollars américains : Le chiffre d'affaires consolidé a atteint 1 270,38 milliards NT$, en hausse de 36,0 % en glissement annuel et de 12,0 % séquentiellement, avec un bénéfice net de 706,56 milliards NT$ et un BPA dilué de 27,25 NT$, ou 4,31 $ par unité ADR.
- Le bénéfice net et le BPA ont tous deux augmenté de 77,4 % : Les bénéfices ont augmenté plus de deux fois plus vite que le chiffre d'affaires, avec une marge brute de 67,7 %, une marge opérationnelle de 60,3 % et une marge de bénéfice net de 55,6 %.
- Les prévisions du T3 impliquent une autre étape jusqu'à environ 45 milliards de dollars : La direction a guidé un chiffre d'affaires du troisième trimestre de 44,6 à 45,8 milliards de dollars avec une marge brute de 65 % à 67 %, citant la forte montée en puissance de la technologie 2 nanomètres.
- Les prévisions de dépenses d'investissement ont été relevées à 60-64 milliards de dollars : L'augmentation de 52-56 milliards de dollars, ainsi que 100 milliards de dollars supplémentaires engagés en Arizona et un investissement américain cumulé de 265 milliards de dollars, a été le principal moteur de la réaction négative de l'action.
- 2 nanomètres sont entrés dans le mix de revenus à 3 % : N2 a contribué à 3 % du chiffre d'affaires des wafers lors de son premier trimestre significatif, avec 3 nanomètres à 30 %, 5 nanomètres à 33 % et 7 nanomètres à 11 %, portant les technologies avancées à 77 % du total.
Qu'est-ce que Taiwan Semiconductor Manufacturing Company (TSM) ?
Taiwan Semiconductor Manufacturing Company (TSMC), fondée en 1987 et basée à Hsinchu, a été pionnière du modèle de fonderie pure et reste le principal fabricant dédié de semi-conducteurs au monde. Elle ne conçoit pas de puces et ne fait pas concurrence à ses clients. Au lieu de cela, elle fabrique des puces pour de grandes entreprises technologiques incluant Apple, Nvidia, AMD, Broadcom, Qualcomm, et MediaTek, c'est pourquoi presque tous les processeurs d'IA avancés passent par une usine TSMC.
L'échelle est difficile à répliquer. TSMC a déployé 305 technologies de processus distinctes et a fabriqué 12 682 produits pour 534 clients en 2025. Son avantage économique se situe à la pointe, où 7 nanomètres et en dessous représentent maintenant 77 % du chiffre d'affaires des wafers et soutiennent le pouvoir de fixation des prix visible dans une marge brute de 67,7 %. L'informatique haute performance, qui inclut les accélérateurs d'IA, est devenue sa plateforme dominante. Au-delà des wafers, TSMC contrôle l'emballage avancé CoWoS, un goulot d'étranglement clé qui détermine combien d'accélérateurs d'IA l'industrie peut expédier chaque trimestre. La fabrication s'étend à travers l'Asie, l'Europe et l'Amérique du Nord, avec l'expansion de l'Arizona représentant maintenant un engagement américain cumulé de 265 milliards de dollars.
Résultats T2 2026 de TSMC (TSM) : Ce qui a mené au chiffre d'affaires record et à la croissance de bénéfices de 77 %
- La demande de pointe a tiré le chiffre d'affaires. Huang a attribué le trimestre à la forte demande pour les technologies de processus de pointe, avec des nœuds avancés à 7 nanomètres et en dessous générant 77 % du chiffre d'affaires des wafers.
- Les marges se sont étendues plus vite que le chiffre d'affaires. Le bénéfice brut a augmenté de 57,2 % et les revenus d'exploitation de 65,4 %, tous deux bien devant l'augmentation de chiffre d'affaires de 36,0 %, produisant une croissance du bénéfice net de 77,4 %.
- Les nœuds 3 nanomètres et 5 nanomètres ont porté le mix. N3 a contribué à 30 % du chiffre d'affaires des wafers et N5 à 33 %, représentant ensemble près des deux tiers du total tandis que N2 a commencé sa montée en puissance à 3 %.
- La croissance séquentielle s'est accélérée. Le chiffre d'affaires a augmenté de 12,0 % par rapport au T1 et le bénéfice net de 23,4 %, indiquant que le carnet de commandes d'IA continuait de se construire pendant le trimestre plutôt que de s'aplatir.
- L'augmentation des dépenses d'investissement a recadré l'histoire. Porter les dépenses d'investissement 2026 à 60-64 milliards de dollars a signalé la confiance dans la demande multi-années, mais a aussi dit aux investisseurs que les flux de trésorerie disponibles seront consommés par la construction pendant plusieurs années.
Profil financier et consensus T2 2026 de TSMC : Chiffre d'affaires, BPA et marges
L'impression T2 de TSMC a montré une entreprise battant essentiellement sur chaque ligne opérationnelle tout en augmentant l'intensité capitalistique de l'activité. L'écart entre le résultat opérationnel et la réaction du cours de l'action est le fait central du trimestre.
|
Indicateur financier |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires T2 2026 (USD) |
39,0 à 40,2 milliards $ guidés |
40,20 milliards $ |
Haut des prévisions ; +33,7 % en glissement annuel |
|
Chiffre d'affaires T2 2026 (NT$) |
— |
1 270,38 milliards NT$ |
+36,0 % en glissement annuel, +12,0 % séquentiellement |
|
BPA dilué T2 2026 |
~3,83 $ par ADR consensus |
27,25 NT$ (4,31 $ par ADR) |
Battement ; +77,4 % en glissement annuel |
|
Bénéfice net T2 2026 |
— |
706,56 milliards NT$ |
+77,4 % en glissement annuel, +23,4 % séquentiellement |
|
Marge brute T2 2026 |
65,5 % à 67,5 % guidés |
67,70 % |
Au-dessus du haut des prévisions |
|
Marge opérationnelle T2 2026 |
— |
60,30 % |
Revenus d'exploitation +65,4 % |
|
Technologies avancées T2 2026 |
— |
77 % du CA des wafers |
N2 à 3 %, N3 à 30 %, N5 à 33 %, N7 à 11 % |
|
Prévisions CA T3 2026 |
— |
44,6 à 45,8 milliards $ |
Implique environ 12 % de croissance séquentielle supplémentaire |
|
Prévisions Capex EF2026 |
52 à 56 milliards $ précédemment |
60 à 64 milliards $ |
Augmenté d'environ 10 milliards $ ; principal catalyseur négatif |
Pour contexte, le T1 2026 a livré 1 134,10 milliards NT$ de chiffre d'affaires avec un bénéfice net de 572,48 milliards NT$ et un BPA de 22,08 NT$. Le premier semestre 2026 a atteint 2 404,48 milliards NT$ de chiffre d'affaires, en hausse de 35,6 % en glissement annuel, et juin seul a produit 442,68 milliards NT$, en hausse de 67,9 %. TSMC avait battu le consensus dans chacun des quatre trimestres précédant cette impression, avec une surprise positive moyenne de 8,34 %. La direction a guidé une croissance annuelle complète 2026 au-dessus de 30 % en termes de dollars américains, et les prévisions T3 de 44,6 à 45,8 milliards de dollars maintiennent cela intact.
Perspectives d'investissement TSMC (TSM) 2026 : Scénario haussier 527 $ vs. Scénario baissier 390 $
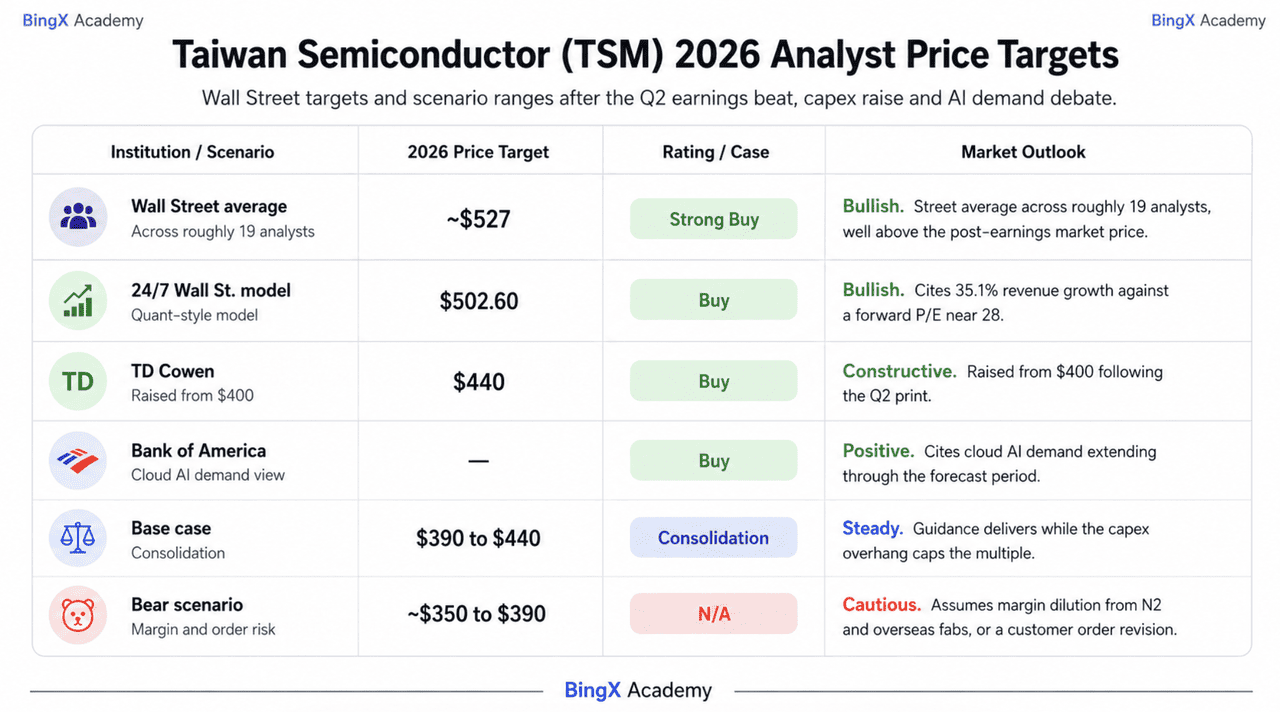
Les perspectives de TSMC pour le reste de 2026 dépendent d'une question centrale : si une augmentation de capex de 10 milliards de dollars est une preuve de visibilité de la demande ou le début d'une activité structurellement plus intensive en capital.
Le scénario haussier : Croissance N2 et pouvoir de fixation des prix poussent TSM vers 527 $
Le scénario haussier repose plus sur les prévisions futures que sur le trimestre rapporté. Le chiffre d'affaires T3 de 44,6 à 45,8 milliards de dollars implique une autre augmentation séquentielle de 12 % après que le T2 ait déjà crû de 12 %, ce qui suggère que le cycle d'IA reste fort. La direction a aussi mis en évidence la montée en puissance rapide de la production 2 nanomètres, un nœud à prix plus élevé qui a contribué seulement à 3 % du chiffre d'affaires des wafers et a encore une marge significative d'expansion.
Ce scénario exige que les marges restent résilientes alors que N2 s'étend et que les usines d'outre-mer absorbent des coûts plus élevés. TD Cowen a relevé son objectif à 440 $, tandis que la moyenne du Street plus large se situe près de 527 $ avec un consensus Strong Buy. La croissance du chiffre d'affaires de 36 %, une marge brute de 67,7 %, et le contrôle par TSMC de la capacité d'emballage avancé soutiennent le scénario d'un pouvoir de fixation des prix durable. Si le capex plus élevé reflète une demande client engagée, le déclin d'environ 465 $ dans les hauts 390 $ pourrait s'avérer être un point d'entrée.
Le scénario de base : Bénéfices solides et préoccupations capex maintiennent TSM entre 390 $ et 440 $
Dans le scénario de base, TSMC livre ses prévisions mais le marché continue de décôter l'ampleur de ses dépenses. Le chiffre d'affaires T3 atterrit dans la fourchette de 44,6 à 45,8 milliards de dollars, le chiffre d'affaires annuel en dollars croît de plus de 30 %, et l'action trade latéralement tandis que les investisseurs évaluent les rendements de son expansion en Arizona.
Les technologies avancées représentent 77 % du chiffre d'affaires des wafers, tandis que la marge brute de 67,7 % fournit un plancher de bénéfices solide. Le surplomb capex, cependant, limite l'expansion du multiple. Les hauts 390 $ restent la base à court terme, tandis que l'objectif de 440 $ de TD Cowen représente le premier niveau de résistance significatif.
Le scénario baissier : Coûts des usines d'outre-mer et pression sur les marges tirent TSM vers 350 $
Le scénario baissier n'exige pas que la demande d'IA s'effondre. Il exige seulement que le coût de répondre à cette demande augmente plus vite que prévu. TSMC a guidé une marge brute T3 de 65 % à 67 %, en dessous des 67,7 % tout juste livrés, tandis que la montée en puissance N2 et l'expansion d'usines d'outre-mer pourraient réduire les marges d'environ deux à trois points de pourcentage.
Le déclencheur principal serait qu'un client majeur révise les plans de capacité tandis que les dépenses de construction restent élevées. TSMC a aussi une concentration client substantielle, avec ses dix plus gros clients représentant environ 85 % des créances. Combiné avec le risque géopolitique et l'intensité capitalistique croissante, toute révision de commande pourrait comprimer la valorisation et pousser l'action vers les 350 $ moyens.
Prévisions de prix de l'action TSM pour 2026 par les analystes de Wall Street
Wall Street reste massivement positif sur TSMC et les révisions d'objectifs post-résultats ont évolué à la hausse, pas à la baisse, ce qui est le signal le plus clair que le Street lit l'augmentation capex comme tirée par la demande plutôt que défensive.
|
Institution |
Objectif de prix 2026 |
Note |
Perspectives de marché |
|
Moyenne Wall Street |
~527 $ |
Strong Buy |
Moyenne du Street sur environ 19 analystes, bien au-dessus du prix de marché post-résultats. |
|
Modèle 24/7 Wall St. |
502,60 $ |
Buy |
Haussier. Cite une croissance du chiffre d'affaires de 35,1 % contre un P/E à terme près de 28. |
|
TD Cowen |
440 $ |
Buy |
Constructif. Relevé de 400 $ suite à l'impression T2. |
|
Bank of America |
— |
Buy |
Positif. Cite une demande d'IA cloud s'étendant sur la période de prévision. |
|
Scénario de base |
390 $ à 440 $ |
Consolidation |
Stable. Les prévisions se réalisent tandis que le surplomb capex limite le multiple. |
|
Scénario baissier |
~350 $ à 390 $ |
N/A |
Prudent. Assume une dilution de marge de N2 et des usines d'outre-mer, ou une révision de commande client. |
Comment trader l'action Taiwan Semiconductor (TSM) sur BingX
Naviguez la volatilité du cycle de résultats de TSMC en utilisant BingX TradFi et les outils BingX AI, où l'exposition TSMC trade sous TSMU.
TSMU est le GraniteShares 2x Long TSM Daily ETF, qui livre deux fois le rendement quotidien des actions Taiwan Semiconductor, donc un mouvement de 3 % dans TSM devient environ 6 % dans TSMU, dans les deux directions. Parce que cet objectif 2x se remet à zéro quotidiennement, TSMU convient aux trades directionnels à court horizon autour de catalyseurs comme les publications trimestrielles plutôt qu'aux détentions longues.
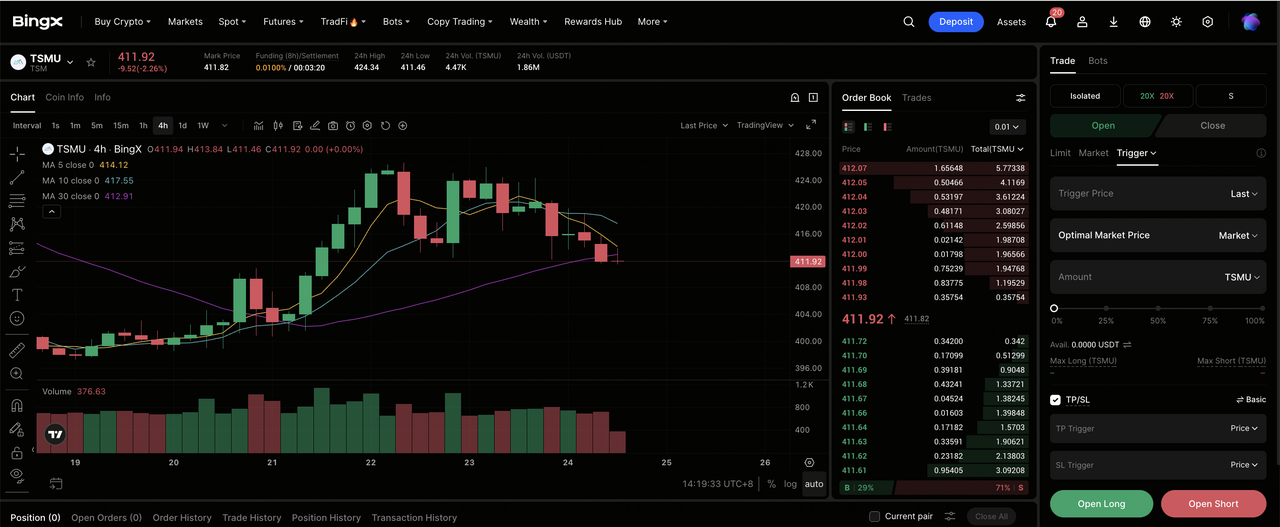
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord principal de l'échange BingX.
Étape 2 : Sélectionnez TSMU. Recherchez et sélectionnez le contrat futures perpétuels TSMU-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir une position longue si vous attendez que le chiffre d'affaires T3 atterrisse dans la fourchette guidée de 44,6 à 45,8 milliards de dollars, que la montée en puissance 2 nanomètres élève les prix, et que l'augmentation capex soit relue comme visibilité de demande. Sélectionnez Ouvrir une position courte si vous attendez que les coûts d'usines d'outre-mer diluent davantage les marges, qu'un hyperscaler réduise les plans de capacité, ou qu'une intensité capitalistique croissante comprime le multiple.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. Parce que TSMU porte déjà une exposition 2x quotidienne et que TSM a chuté d'environ 465 $ aux hauts 390 $ en un seul mois, un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. TSMU peut réagir rapidement aux divulgations mensuelles de revenus, résultats trimestriels, commentaires capex d'hyperscaler, mises à jour de capacité CoWoS, et titres de politique tarifaire et d'exportation américaine, et nouvelles géopolitiques de Taiwan.
Top 5 des risques à surveiller pour les investisseurs TSM en 2026
Pour naviguer la seconde moitié de 2026, les investisseurs doivent peser l'économie de monopole de fonderie de TSMC contre ces cinq vents contraires structurels et macro.
- L'intensité capitalistique augmente fortement : Les prévisions capex 2026 sont passées à 60-64 milliards de dollars de 52-56 milliards de dollars, avec un cumulé de 265 milliards de dollars engagé aux États-Unis. Les flux de trésorerie disponibles sont consommés par la construction bien avant que les revenus n'arrivent.
- Les usines d'outre-mer et la montée en puissance N2 diluent les marges : Les prévisions de marge brute T3 de 65 % à 67 % se situent en dessous des 67,7 % tout juste livrés, et la direction a signalé plusieurs points de dilution des coûts de montée en puissance N2 et de la fabrication d'outre-mer à coût plus élevé.
- La concentration client est extrême : Les dix premiers clients représentent environ 85 % des créances. Un seul hyperscaler ou concepteur d'accélérateur révisant les commandes déplace tout le modèle de TSMC.
- Le débat sur le pic de l'IA s'applique directement : TSMC se situe en tête de la chaîne de commandes, donc toute décélération des dépenses d'investissement des hyperscalers apparaît dans ses démarrages de wafers et réservations d'emballage avant d'apparaître ailleurs.
- Le risque géopolitique et tarifaire de Taiwan reste non résolu : La concentration de la capacité de fabrication la plus avancée sur une seule île, combinée avec la pression américaine pour relocaliser la production, est une décote permanente qu'aucun résultat trimestriel ne peut supprimer.
Réflexions finales : Devriez-vous investir dans TSMC en 2026 ?
Le rapport du 16 juillet de TSMC a renforcé sa force opérationnelle mais a déplacé l'attention vers l'intensité capitalistique croissante. Le chiffre d'affaires a atteint 40,20 milliards de dollars, la marge brute était de 67,7 %, les bénéfices ont augmenté de 77,4 %, et les prévisions de chiffre d'affaires T3 ont approché 45 milliards de dollars. Le débat est de savoir si le capex annuel prévu de 60 à 64 milliards de dollars soutient la croissance à long terme de l'IA ou justifie un multiple plus bas.
Les haussiers voient l'augmentation capex comme un signal de demande forte et considèrent la remise à zéro du cours de l'action comme excessive. Les baissiers pointent vers la pression sur les marges de N2 et des usines d'outre-mer, la concentration client, et un modèle plus lourd en capital. Les investisseurs IA à long terme peuvent encore voir TSMC comme un moyen direct d'exprimer cette vue, tandis que les traders prudents peuvent attendre la confirmation T3, avec les 390 $ comme support et 440 $ comme niveau de récupération clé.
Rappel de risque : Trader et investir dans les actions comme TSM implique un risque élevé de perte de capital. TSMC est exposée à la cyclicité des semi-conducteurs, concentration client extrême, contrôles d'exportation et risque géopolitique de Taiwan, dont chacun peut bouger l'action indépendamment de ses bénéfices. Menez une recherche indépendante avant d'allouer du capital.
Lectures connexes
- Prédiction de prix ASML (ASML) 2026 : Une troisième augmentation de prévisions peut-elle pousser ASML au-delà de 2 000 $ ?
- Perspectives du cours de l'action Nvidia (NVDA) pour 2026 : Blackwell et Vera Rubin peuvent-ils ramener NVDA à 300 $ ?
- Perspectives de l'action Apple (AAPL) pour 2026 : Croissance MacBook Neo ou piège de valorisation IA ?
- Prédiction de prix de l'action Micron 2026 : Supercycle IA à 1 500 $ ou piège cyclique de marge de pic ?
- Perspectives de l'action Broadcom (AVGO) pour 2026 : Roi de l'infrastructure IA ou victime de marge ?
- Prédiction de prix de l'action Qualcomm (QCOM) 2026 : QCOM peut-il casser 260 $ sur la croissance de l'IA périphérique ?
