
Uber (UBER) exploite une plateforme mondiale connectant les consommateurs avec des chauffeurs, livreurs, restaurants, détaillants et transporteurs de fret à travers Mobilité, Livraison et Fret. Son réseau comptait 208 millions de consommateurs actifs mensuels sur la plateforme au T2 2026, tandis que 10,2 millions de chauffeurs et livreurs ont gagné plus de 25 milliards de dollars durant le trimestre. Cette ampleur crée des avantages inter-plateformes, mais rend également l'action sensible à la réglementation locale, aux coûts d'assurance, à la demande des consommateurs et aux perturbations des véhicules autonomes.
Le dernier trimestre a montré que la croissance des utilisateurs et la conversion des bénéfices restent solides même si les comparaisons de revenus ont été déformées par un changement de modèle commercial au Royaume-Uni. Les réservations brutes Uber T2 ont augmenté de 24% à 58,02 milliards de dollars et les trajets ont progressé de 18% à 3,87 milliards, tandis que les revenus ont avancé de 12% à 14,19 milliards de dollars. L'EBITDA ajusté a augmenté plus rapidement de 33% à 2,82 milliards de dollars, mais la direction s'est également engagée à plus de 10 milliards de dollars d'investissements en robotaxis dans les années à venir.
Les prévisions pour l'action UBER 2026 se concentrent maintenant sur deux perspectives concurrentes :
- Le cas de l'échelle de plateforme et de l'autonomie : Les réservations Mobilité et Livraison continuent à croître au-dessus de 20%, les flux de trésorerie libre financent les partenariats robotaxis, et Uber devient la couche de demande et de répartition connectant plusieurs flottes autonomes à plus de 200 millions de consommateurs actifs.
- Le cas de l'intensité capitalistique et de la désintermédiation : L'accord Delivery Hero de 14,8 milliards de dollars et plus de 10 milliards de dollars d'investissement robotaxi prévu absorbent les liquidités tandis que Waymo, Tesla et d'autres opérateurs de flottes construisent des relations directes avec les consommateurs qui affaiblissent l'économie de marché d'Uber.
Ce guide décompose les prévisions de l'action UBER, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats T2 2026 d'Uber du 5 août, le dépôt trimestriel et les données de marché jusqu'au 23 septembre, plus comment trader les contrats à terme de l'action UBER sur BingX TradFi avec une garantie USDT.
Top 5 des Choses que les Investisseurs Uber Doivent Savoir en Septembre 2026
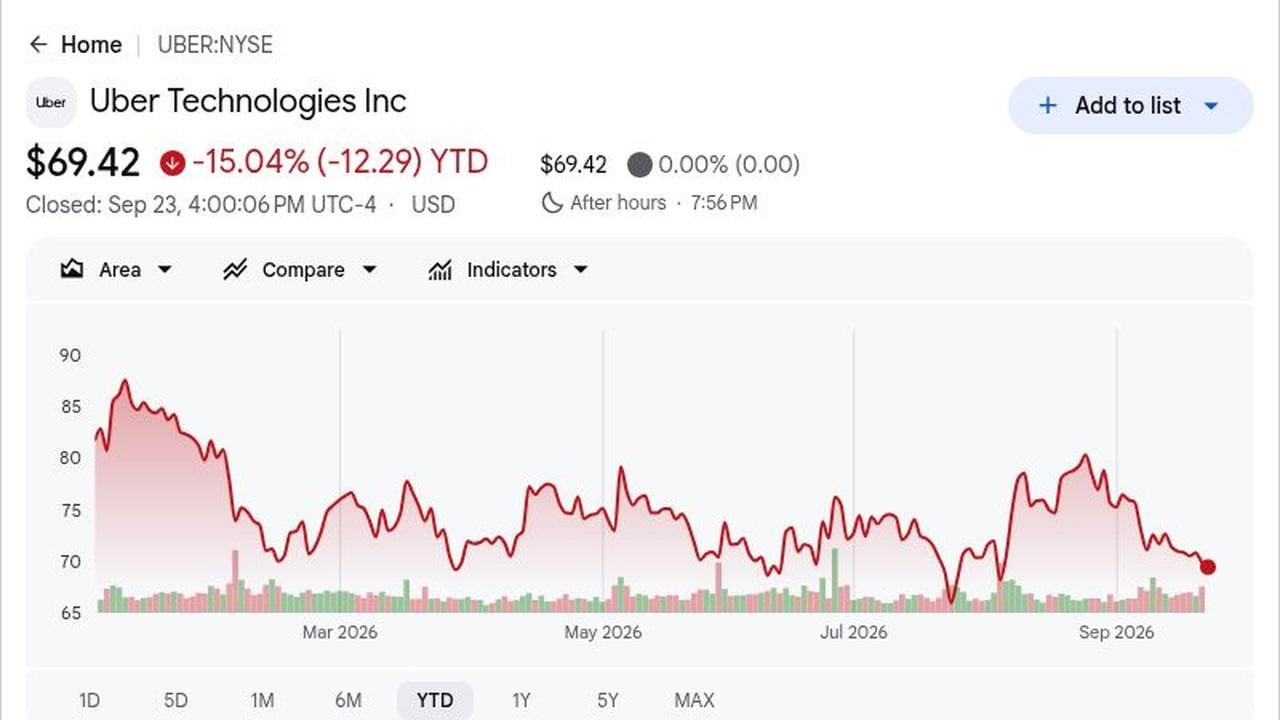
- UBER a clôturé à 69,42 $ et était en baisse de 15,04% en 2026 : La clôture du 23 septembre se situait environ 31% en dessous du plus haut sur 52 semaines de 101,30 $ malgré des réservations et flux de trésorerie records. L'écart montre que les investisseurs actualisent plus la concurrence des robotaxis, l'accord Delivery Hero et les prévisions à court terme plus molles que la demande actuelle du marché.
- Les revenus ont atteint 14,19 milliards de dollars tandis que le BPA non-GAAP a augmenté de 35% à 0,81 $ : Les revenus ont augmenté de 12% d'une année sur l'autre mais sont arrivés environ 49 millions de dollars en dessous du consensus de 14,24 milliards de dollars. Le BPA ajusté a dépassé l'estimation FactSet de 0,80 $ d'un cent, montrant qu'un effet de levier opérationnel plus fort a partiellement compensé la déception des revenus.
- Les réservations brutes ont augmenté de 24% à 58,02 milliards de dollars tandis que les trajets ont progressé de 18% : Les réservations ont dépassé l'estimation LSEG de 57,06 milliards de dollars d'environ 962 millions de dollars, tandis que les consommateurs actifs mensuels de la plateforme ont augmenté de 16% à 208 millions. Des nombres d'utilisateurs plus élevés et une augmentation de 2% des trajets mensuels par consommateur montrent que la portée et l'engagement se sont améliorés.
- L'EBITDA ajusté a augmenté de 33% à 2,82 milliards de dollars et les flux de trésorerie libre ont atteint 2,79 milliards de dollars : La marge EBITDA s'est améliorée à 4,9% des réservations brutes contre 4,5%, tandis que les flux de trésorerie libre sur 12 mois glissants ont dépassé 10 milliards de dollars pour la première fois. Cette génération de trésorerie soutient les rachats d'actions, acquisitions et engagements de véhicules autonomes.
- Plus de 10 milliards de dollars d'investissement robotaxi prévu suivent un accord Delivery Hero de 14,8 milliards de dollars : Les dépenses VA devraient inclure des participations partenaires, des engagements de véhicules et un support de flotte, tandis que Delivery Hero pourrait étendre la plateforme combinée à près de 100 marchés. Les deux initiatives élargissent l'opportunité d'Uber mais rendent l'allocation de capital de plus en plus importante pour les rendements par action.
Qu'est-ce qu'Uber (UBER) ?
Uber Technologies est une plateforme de marché plutôt qu'un propriétaire de véhicules au centre de la plupart des transactions. Mobilité connecte les passagers avec les chauffeurs à travers des produits incluant UberX, Reserve, Black, Uber for Business et des options à coût réduit. Livraison connecte les consommateurs avec les restaurants, épiceries et détaillants, tandis que Fret met en relation les expéditeurs avec les transporteurs. Uber gagne des frais de service et commissions sur les transactions, utilisant une infrastructure partagée d'identité, paiements, routage, tarification et adhésion à travers le réseau.
Sa direction à long terme est d'approfondir l'utilisation inter-plateformes, élargir le commerce local et devenir une couche de distribution pour la mobilité autonome. Uber travaille avec Waymo à Austin et Atlanta et a annoncé des relations avec Zoox, Avride et Apollo Go, permettant à plusieurs développeurs VA d'atteindre son réseau de demande installé. Épicerie et Vente au détail ont atteint 15 milliards de dollars en réservations annualisées, soutenues par des partenaires incluant Tesco, GameStop, Ulta Beauty et Decathlon, tandis que l'acquisition prévue de Delivery Hero étendrait la portée vers 100 marchés.
Lire plus : Prédiction de Prix Tesla (TSLA) 2026 : Les Robotaxis et Optimus Peuvent-ils Pousser l'Action TSLA à 500 $ ?
Aperçu des Résultats T2 2026 d'Uber (UBER) : Réservations Record et Flux de Trésorerie Solides Compensent les Perspectives BPA Plus Molles
Uber a rapporté des revenus T2 de 14,191 milliards de dollars contre un consensus de 14,24 milliards de dollars, tandis que le BPA non-GAAP de 0,81 $ a légèrement dépassé l'estimation de 0,80 $. Les réservations brutes ont atteint 58,022 milliards de dollars, dépassant la prévision de 57,06 milliards de dollars, et l'EBITDA ajusté a augmenté de 33% à 2,819 milliards de dollars. Les prévisions de réservations T3 de 58,25 à 60,25 milliards de dollars ont largement correspondu au consensus, mais les prévisions BPA de 0,84 $ à 0,88 $ sont tombées en dessous de l'estimation de 0,89 $, laissant une tension claire croissance-versus-investissement.
|
Métrique Financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus T2 2026 |
Consensus 14,24 Md$ |
14,191 Md$ |
Déception. 49 M$ en dessous du consensus ; +12% AA. |
|
BPA dilué non-GAAP T2 |
Consensus 0,80 $ |
0,81 $ |
Dépassement. Un cent au-dessus du consensus ; +35% AA. |
|
BPA dilué GAAP T2 |
– |
1,17 $ |
Amélioration. +85% depuis 0,63 $ il y a un an. |
|
Revenu net GAAP T2 |
– |
2,394 Md$ |
Augmentation. Incluait 1,6 Md$ de bénéfice de réévaluation d'investissement. |
|
Réservations brutes T2 |
Consensus 57,06 Md$ |
58,022 Md$ |
Dépassement. 962 M$ au-dessus du consensus ; +24% AA. |
|
Trajets T2 |
– |
3,867 Md |
Expansion. +18% AA tandis que les MAPC ont augmenté de 16%. |
|
Réservations brutes Mobilité T2 |
– |
28,988 Md$ |
Expansion. +22% rapporté et +20% à taux constant. |
|
Réservations brutes Livraison T2 |
– |
27,463 Md$ |
Accélération. +26% rapporté et +25% à taux constant. |
|
EBITDA ajusté T2 |
Consensus 2,78 Md$ |
2,819 Md$ |
Dépassement. +33% AA ; marge à 4,9% des réservations. |
|
Flux de trésorerie libre T2 |
– |
2,792 Md$ |
Positif. +13% AA ; FCF glissant a dépassé 10 Md$. |
|
Perspectives réservations brutes T3 |
Consensus 59,21 Md$ |
58,25-60,25 Md$ |
En ligne. Milieu de 59,25 Md$ largement aligné sur consensus. |
|
Perspectives BPA non-GAAP T3 |
Consensus 0,89 $ |
0,84-0,88 $ |
Plus bas. Haut de fourchette un cent en dessous du consensus. |
- Les revenus de 14,191 milliards de dollars ont augmenté de 12% mais ont manqué le consensus de 49 millions de dollars : La comparaison sous-estime l'activité sous-jacente car un changement de modèle commercial au Royaume-Uni a réduit la croissance rapportée d'environ huit points de pourcentage sans changer l'économie. Les réservations brutes ont augmenté de 24%, donc la déception reflétait le mélange comptable plus qu'une demande des consommateurs plus faible.
- Le BPA non-GAAP de 0,81 $ a dépassé le consensus d'un cent et augmenté de 35% : Le revenu d'exploitation non-GAAP a augmenté de 40% à 2,143 milliards de dollars, beaucoup plus vite que la croissance des revenus. Cet effet de levier opérationnel soutient l'idée qu'Uber peut financer l'investissement en véhicules autonomes sans sacrifier la croissance des bénéfices à court terme.
- Les réservations brutes de 58,022 milliards de dollars ont dépassé les attentes de 962 millions de dollars : Les réservations Mobilité ont augmenté de 22% à 28,988 milliards de dollars, tandis que les réservations Livraison ont progressé de 26% à 27,463 milliards de dollars. La croissance dans les deux principales activités réduit la dépendance à un seul service et renforce la plateforme plus large.
- L'EBITDA ajusté a augmenté de 33% à 2,819 milliards de dollars tandis que la marge a atteint 4,9% : La marge s'est améliorée de 40 points de base par rapport à 4,5% des réservations, tandis que le flux de trésorerie libre a augmenté de 13% à 2,792 milliards de dollars. L'effet de levier opérationnel reste visible, bien que les futures dépenses VA et d'acquisition puissent rediriger une partie des liquidités loin des rachats d'actions.
- Les prévisions BPA T3 de 0,84 $ à 0,88 $ ont traîné derrière le consensus de 0,89 $ : Les prévisions de réservations brutes centrées près de 59,25 milliards de dollars, correspondant presque à la vue Street de 59,21 milliards de dollars, donc la demande n'était pas la préoccupation principale. La fourchette de profit plus molle pointe plutôt vers le timing et mix de réinvestissement comme vents contraires de marge à court terme.
Perspectives d'Investissement Uber (UBER) 2026 : Cas Haussier 120 $ vs Cas Baissier 60 $
Les perspectives 2026 d'Uber dépendent de savoir si la forte croissance du marché peut continuer pendant que l'entreprise investit massivement dans les véhicules autonomes et intègre Delivery Hero. Le potentiel vient de réservations plus rapides, de marges en expansion et de partenariats robotaxis qui renforcent le réseau d'Uber, tandis que des besoins de capital plus élevés et la concurrence VA directe restent les principaux risques.
Le Cas Haussier : Réservations Fortes et Croissance Robotaxi Poussent UBER Vers 120 $
Le Cas Haussier suppose que les réservations brutes restent au-dessus de 20% de croissance tandis que les 208 millions de consommateurs actifs d'Uber font de la plateforme un canal de demande préféré pour plusieurs flottes autonomes. Les réservations T2 ont augmenté de 24%, les trajets ont progressé de 18% et l'EBITDA ajusté a augmenté de 33%, montrant que l'échelle du réseau produit déjà une croissance des bénéfices plus rapide avant que les services VA ne deviennent matériels.
Un mouvement vers 120 $ nécessiterait que les partenariats avec Waymo, Zoox, Avride et Apollo Go élargissent l'offre sans contourner Uber. L'intégration de Delivery Hero devrait également préserver le flux de trésorerie libre tandis que la marge EBITDA s'améliore de 4,9% des réservations. Une croissance continue des réservations de 20%+ et un nombre d'actions en baisse renforceraient le cas.
Le Cas de Base : Croissance Stable du Marché Maintient UBER Entre 80 $ et 105 $
Le Cas de Base suppose que les réservations croissent dans les hauts adolescents à bas vingtaines, les trajets continuent d'augmenter plus vite que la base de consommateurs, et l'effet de levier opérationnel s'améliore progressivement. Livraison, épicerie et Uber for Business élargissent la monétisation, bien que plus de 10 milliards de dollars d'engagements VA prévus et coûts d'acquisition limitent une expansion de marge plus rapide.
UBER pourrait trader principalement entre 80 $ et 105 $ dans ces conditions. Une croissance des réservations brutes près de la fourchette T3 de 18% à 22% de la direction, un flux de trésorerie libre positif et des marges Mobilité stables soutiendraient la fourchette. Une croissance soutenue en dessous du milieu de l'adolescence l'affaiblirait.
Le Cas Baissier : Dépenses VA Plus Élevées et Concurrence Directe Tirent UBER Vers 60 $
Le Cas Baissier suppose que les développeurs autonomes acquièrent de plus en plus de passagers directement tandis qu'Uber s'engage toujours du capital aux participations partenaires, véhicules et support de flotte. Si la transaction Delivery Hero de 14,8 milliards de dollars ajoute des coûts d'intégration tandis que les engagements VA dépassent 10 milliards de dollars, la conversion de trésorerie pourrait s'affaiblir même si les trajets continuent de croître.
Un mouvement vers 60 $ deviendrait plus probable si la croissance des réservations tombe en dessous de 15%, la tendance BPA T3 plus molle persiste, ou le flux de trésorerie libre chute matériellement du niveau trimestriel de 2,792 milliards de dollars. Les coûts réglementaires, pression d'assurance ou concurrence directe plus forte de Waymo et Tesla pourraient ajouter une pression supplémentaire.
Prévisions de Prix de l'Action UBER pour 2026 Par les Analystes de Wall Street
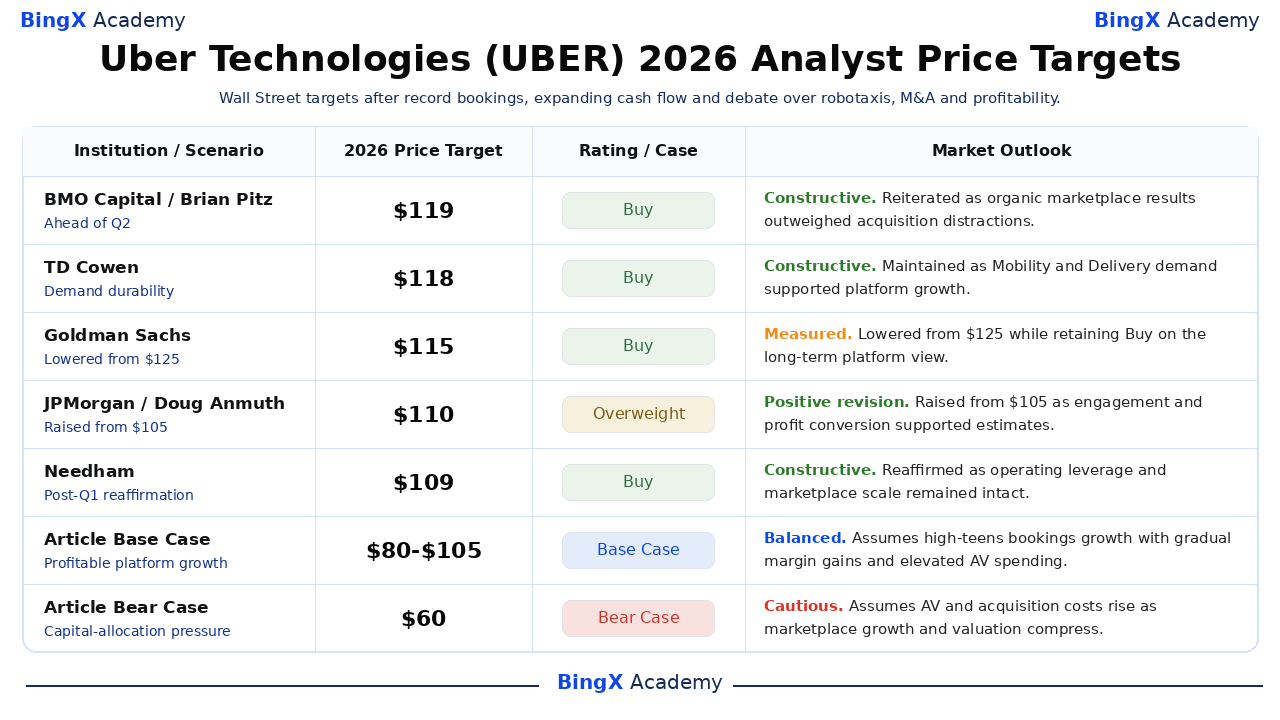
Ce sont des actions d'analystes tiers datées et nommées plutôt que des garanties, et leur écart de 105 $ à 119 $ montre une incertitude significative autour de l'allocation de capital et de la mobilité autonome. Les cas Base et Baissier éditoriaux sont listés séparément en bas pour que les scénarios d'article ne soient pas confondus avec des objectifs émis par des institutions ou une prévision de consensus unique.
|
Institution / Scénario |
Objectif de Prix 2026 |
Note / Cas |
Perspectives de Marché |
|
BMO Capital / Brian Pitz |
119 $ |
Achat |
Constructif. 4 août : réitéré avant T2 car les résultats de marché organiques l'emportaient sur les distractions d'acquisition. |
|
TD Cowen / John Blackledge |
118 $ |
Achat |
Constructif. 17 juillet : maintenu Achat car la demande Mobilité et Livraison soutenait la thèse de plateforme. |
|
Goldman Sachs / Eric Sheridan |
115 $ |
Achat |
Mesuré. 7 mai : abaissé de 125 $ tout en conservant Achat sur la vue de plateforme à long terme. |
|
JPMorgan / Doug Anmuth |
110 $ |
Surpondération |
Révision positive. 7 mai : relevé de 105 $ car l'engagement et conversion de bénéfices soutenaient des estimations plus élevées. |
|
Needham / Bernie McTernan |
109 $ |
Achat |
Constructif. 7 mai : réaffirmé Achat car l'effet de levier opérationnel et l'échelle du marché restaient intacts. |
|
KeyBanc / Justin Patterson |
105 $ |
Surpondération |
Mesuré. 14 juillet : abaissé de 110 $ tout en citant les fonctionnalités mobilité et l'adoption épicerie en expansion. |
|
Cas de Base Article |
80 $ à 105 $ |
Cas de Base |
Équilibré. Suppose une croissance des réservations hauts adolescents, gains de marge graduels et dépenses VA élevées. |
|
Cas Baissier Article |
60 $ |
Cas Baissier |
Prudent. Suppose que les coûts VA et d'acquisition augmentent tandis que croissance et valorisation se compriment. |
Comment Trader l'Action Uber (UBER) sur BingX
Tradez la croissance des réservations d'Uber, les partenariats robotaxis et les perspectives de marge en utilisant BingX TradFi et les outils BingX AI. Parce qu'UBER peut réagir fortement aux prévisions de résultats, aux annonces VA et aux développements d'acquisition, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer une position.
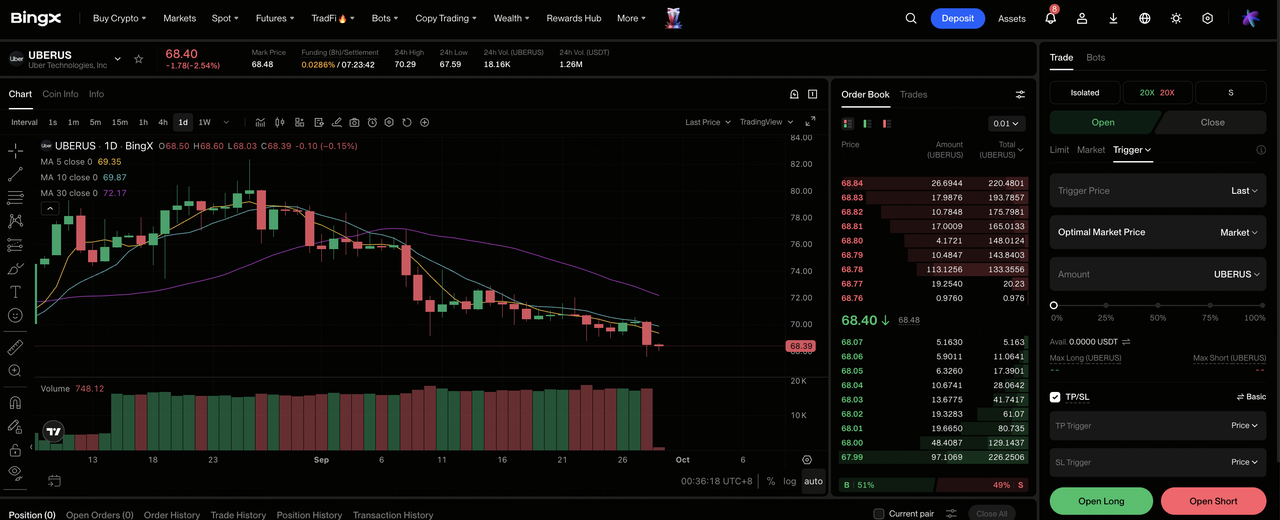
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Uber (UBER). Recherchez et sélectionnez le contrat perpétuel futures UBERUS-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si vous vous attendez à ce que la croissance des réservations et l'expansion des marges l'emportent sur les dépenses VA. Sélectionnez Ouvrir Short si vous vous attendez à ce que la concurrence autonome ou les coûts d'acquisition affaiblissent la croissance des bénéfices.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée selon votre tolérance au risque. La baisse de 15,04% YTD et le mouvement post-résultats de 6% montrent pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez les niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade. UBER peut réagir rapidement aux tendances de réservations, prévisions BPA, déploiements robotaxis, décisions réglementaires et mises à jour de la transaction Delivery Hero.
Top 5 des Risques à Surveiller pour les Investisseurs Uber en 2026
Le marché d'Uber croît et génère de solides flux de trésorerie, mais les perspectives dépendent toujours de savoir si les dépenses VA et acquisitions renforcent la plateforme sans réduire les rendements par action.
- Les flottes autonomes pourraient affaiblir le rôle de marché d'Uber : Waymo et autres développeurs peuvent utiliser Uber pour la distribution avant de déplacer plus de passagers vers leurs propres apps. Perdre des trajets urbains à haute valeur pourrait réduire la densité du réseau et presser les taux de prélèvement.
- Plus de 10 milliards de dollars d'investissement VA augmente le risque d'intensité capital : Les participations, engagements de véhicules et support de flotte pourraient consommer les liquidités avant que les trajets autonomes n'atteignent l'échelle. De faibles rendements rivaliseraient avec les rachats d'actions et réduiraient le flux de trésorerie libre par action.
- L'accord Delivery Hero de 14,8 milliards de dollars crée un risque d'intégration : S'étendre vers près de 100 marchés pourrait renforcer l'engagement, mais les approbations réglementaires, intégration technologique et concurrence locale peuvent retarder les synergies. Des coûts plus élevés presseraient les marges.
- La réglementation des chauffeurs peut augmenter les coûts opérationnels : De nouvelles exigences pour les avantages, planchers salariaux, assurance ou statut d'emploi pourraient augmenter les coûts dans les marchés majeurs. Uber peut devoir absorber ces dépenses ou les transférer aux passagers.
- La demande des consommateurs, devises et assurance restent des points de pression : Les changes devraient réduire la croissance des réservations T3 rapportées d'environ un point de pourcentage. Une demande plus faible, des coûts d'assurance plus élevés ou une tarification agressive des rivaux pourraient ralentir les réservations et l'amélioration des marges.
Réflexions Finales : Devriez-vous Investir dans Uber Technologies en 2026 ?
Ce qui n'est pas en dispute c'est la dynamique opérationnelle : les réservations brutes T2 ont augmenté de 24% à 58,022 milliards de dollars, les trajets ont progressé de 18% à 3,867 milliards et l'EBITDA ajusté a avancé de 33% à 2,819 milliards de dollars. Le flux de trésorerie libre de 2,792 milliards de dollars a aussi poussé le total glissant au-dessus de 10 milliards de dollars, donnant à Uber plus de flexibilité financière que les phases de croissance antérieures.
Le Cas Haussier dépend de ces liquidités finançant l'accès VA et l'intégration Delivery Hero sans sacrifier les marges, tandis que le Cas Baissier suppose que l'intensité capital augmente tandis que les flottes autonomes rivalisent directement. Les traders plus conservateurs peuvent attendre des preuves que le BPA T3 peut dépasser la fourchette de 0,84 $ à 0,88 $ et que les déploiements robotaxis ajoutent des trajets sans affaiblir les taux de prélèvement.
Rappel de Risque : Trader et investir dans des actions comme UBER implique un risque élevé de perte de capital. Uber est exposé à la concurrence des véhicules autonomes, décisions réglementaires, coûts chauffeurs et assurance, intégration d'acquisition, demande des consommateurs et volatilité des changes. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures Connexes
- Prédiction de Prix Tesla (TSLA) 2026 : Les Robotaxis et Optimus Peuvent-ils Pousser l'Action TSLA à 500 $ ?
- Prédiction de Prix Alphabet (GOOGL) 2026 : Une Croissance Cloud de 82% et l'IA Peuvent-elles Pousser l'Action GOOGL à 430 $ ?
- Prédiction de Prix Amazon (AMZN) 2026 : La Croissance AWS et IA Peut-elle Pousser AMZN Au-delà de 400 $ ?
- Prédiction de Prix PayPal (PYPL) 2026 : La Croissance Venmo et Récupération de Marge Peuvent-elles Pousser PYPL Vers 80 $ ?
- Prédiction de Prix Figma (FIG) 2026 : La Monétisation IA Peut-elle Pousser FIG Vers 45 $ ?
