

Pinterest (PINS) adalah platform penemuan visual dan belanja tempat orang merencanakan pembelian dan pengiklan menjangkau mereka melalui konten bersponsor. Audiens yang besar dan Taste Graph-nya memberi merek cara untuk menghubungkan iklan dengan niat daripada penelusuran pasif. Rekomendasi AI dan kampanye Performance+ dapat meningkatkan konversi, namun Pinterest masih bersaing untuk anggaran dengan platform iklan yang jauh lebih besar dan harus mengubah keterlibatan menjadi pengeluaran berulang.
Kuartal terakhir menunjukkan pertumbuhan audiens dan periklanan seiring dengan prospek ke depan yang lebih lambat. Pendapatan Pinterest Q2 2026 naik 18% menjadi $1,1797 miliar, pengguna aktif bulanan mencapai 640 juta dan EBITDA yang disesuaikan tumbuh menjadi $311,3 juta. Manajemen memandu pertumbuhan pendapatan Q3 sebesar 13% hingga 15%. Pertanyaannya adalah apakah penargetan iklan yang lebih baik dan alat belanja dapat mempertahankan monetisasi dan arus kas seiring dengan moderasi tingkat pertumbuhan yang dilaporkan.
Prediksi saham PINS untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus monetisasi: Periklanan AI yang lebih baik, alat belanja, dan data audiens meningkatkan hasil pengiklan, mendukung margin dan pemulihan menuju skenario bull $32 dalam artikel ini.
- Kasus perlambatan pertumbuhan: Moderasi pertumbuhan iklan, monetisasi internasional yang tidak merata, dan kompensasi saham berulang membatasi kualitas laba, membuat skenario penurunan editorial $18 menjadi mungkin terjadi.
Panduan ini menguraikan prediksi saham PINS, skenario harga 2026, risiko utama, dan prospek analis, berdasarkan rilis laba Q2 Pinterest pada 4 Agustus, pembaruan produk resmi, dan tindakan analis tertanggal hingga 14 Oktober, ditambah cara memperdagangkan futures saham PINS di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Pinterest pada Oktober 2026
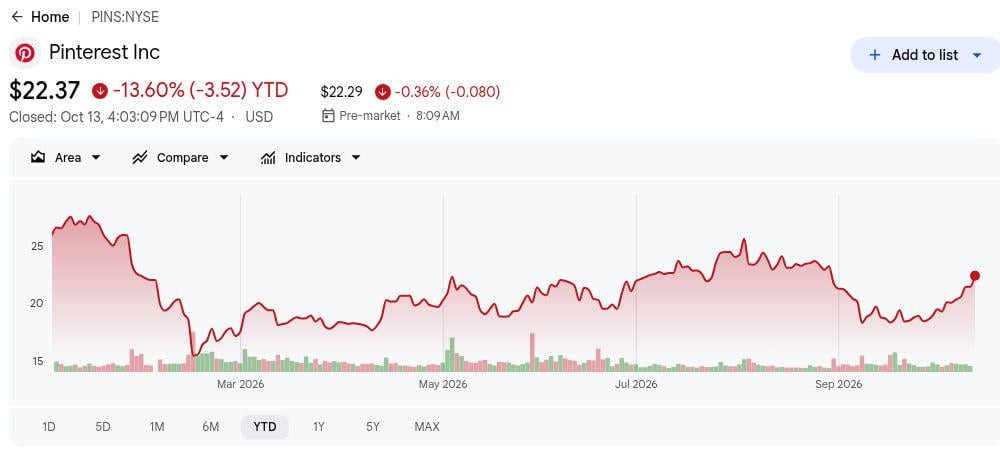
- PINS ditutup pada $22,37, turun 13,60% sejak awal tahun. Saham ini tertinggal meskipun pendapatan Q2 naik 18%. Valuasi yang lebih rendah dapat meningkatkan daya tariknya jika arus kas masa depan bertahan, menjadikan permintaan periklanan dan laba mendatang sebagai uji penting untuk potensi pemulihan.
- Pendapatan Q2 sebesar $1,18 miliar melampaui panduan manajemen. Penjualan melampaui batas atas $1,153 miliar sebesar 2,3%, sementara $311,3 juta EBITDA yang disesuaikan melampaui batas $276 juta. Hasil ini menunjukkan pelaksanaan yang lebih kuat, dengan pertumbuhan kuartal berikutnya tetap menjadi uji ke depan yang utama.
- 640 juta pengguna dan pertumbuhan ARPU 7% memperkuat monetisasi. Pengguna aktif bulanan meningkat 11%, sementara pendapatan per pengguna global mencapai $1,86. Pertumbuhan lebih lanjut bergantung pada konversi keterlibatan internasional menjadi pengeluaran periklanan, di mana monetisasi tetap jauh lebih rendah.
- Panduan pertumbuhan pendapatan Q3 sebesar 13% hingga 15% memberi sinyal moderasi. Manajemen memproyeksikan pendapatan $1,190 miliar hingga $1,210 miliar dan menaikkan prospek margin EBITDA tahunan yang disesuaikan dari 29% menjadi sekitar 30%. Peningkatan efisiensi dapat mengimbangi pertumbuhan yang lebih lambat jika investasi periklanan dan AI menghasilkan permintaan yang menguntungkan.
- Lebih dari $2 miliar dalam pembelian kembali saham meningkatkan potensi nilai per saham. Pinterest membeli kembali 111 juta saham sejak awal tahun dengan harga rata-rata $18,17. Kelanjutan penghasilan kas dapat mendukung imbal hasil pemegang saham, sementara transisi CFO James Dibbo pada 26 Oktober menambah titik pemeriksaan untuk alokasi modal dan disiplin investasi.
Apa Itu Pinterest (PINS)?
Pinterest adalah platform penemuan visual dan belanja berbasis di San Francisco tempat pengguna menjelajahi ide, menyimpan produk, dan merencanakan pembelian di bidang desain rumah, fashion, makanan, dan perjalanan. Bisnisnya terutama mengandalkan periklanan digital, dengan merek membayar untuk penempatan bersponsor saat pengguna mencari, menyimpan, dan membandingkan produk. Tidak seperti platform media sosial tradisional, Pinterest menangkap pengguna selama proses perencanaan dan belanja, memberi pengiklan peluang untuk menjangkau konsumen dengan niat pembelian. Pertumbuhan pendapatan bergantung pada ekspansi audiens, permintaan periklanan, dan seberapa efektif platform mengonversi keterlibatan menjadi penjualan.
Pinterest memperluas kemampuan periklanannya melalui Taste Graph, Pinterest Assistant, dan otomatisasi Performance+, yang menggunakan AI untuk meningkatkan rekomendasi produk, penargetan, dan kinerja kampanye. Integrasi Shopify-nya menyederhanakan periklanan bagi pedagang, sementara akuisisi tvScientific pada Februari 2026 memperluas Pinterest ke periklanan connected-TV. Uji kampanye LG melaporkan jangkauan rumah tangga 73% lebih besar dan 24% lebih banyak pelanggan baru, menunjukkan potensi periklanan lintas layar. Inisiatif-inisiatif ini bertujuan untuk meningkatkan monetisasi, meningkatkan pendapatan per pengguna, dan menarik lebih banyak pengeluaran periklanan seiring dengan Pinterest memperkuat posisinya dalam perdagangan visual.
Ikhtisar Laba Pinterest (PINS) Q2 2026: Pertumbuhan Iklan Kuat Bertemu Prospek Q3 yang Lebih Lambat
Pinterest melaporkan pendapatan $1,1797 miliar, naik 18% dan di atas batas panduan $1,153 miliar, dengan EPS dilusian non-GAAP sebesar $0,43 versus $0,33 setahun sebelumnya. Pendapatan AS dan Kanada tumbuh 18% menjadi $880 juta. EBITDA yang disesuaikan mencapai $311,3 juta, namun panduan pendapatan Q3 mengimplikasikan pertumbuhan yang lebih lambat 13% hingga 15%. Kuartal ini meningkatkan ekonomi kas tanpa menyelesaikan laju permintaan pengiklan di masa depan.
Baca Selengkapnya: Pinterest (PINS) Ikhtisar Laba Q2 FY2026: Pendapatan Melampaui Target Namun Dibayangi Pertumbuhan Q3 yang Lebih Lambat saat Saham Turun 8,68%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 |
Panduan 1,133M–1,153M |
$1,1797M |
Melampaui. $26,7 juta di atas batas panduan; naik 18% YoY. |
|
EPS dilusian non-GAAP |
$0,33 setahun sebelumnya |
$0,43 |
Meningkat. Naik $0,10, atau 30%, dibanding tahun lalu. |
|
Laba/rugi bersih GAAP |
Laba $38,8 juta setahun sebelumnya |
Rugi $46,7 juta |
Melemah. Pergeseran $85,5 juta dari laba menjadi rugi. |
|
Pengguna aktif bulanan |
578 juta setahun sebelumnya |
640 juta |
Bertambah. Naik 11% dibanding tahun lalu. |
|
EBITDA yang disesuaikan |
Panduan 256M–276M |
$311,3 juta |
Melampaui. $35,3 juta di atas batas panduan; naik 24% YoY. |
|
Arus kas bebas |
$196,7 juta setahun sebelumnya |
$269,9 juta |
Meningkat. Naik $73,2 juta, atau 37%, dibanding tahun lalu. |
|
Prospek pendapatan Q3 |
Pertumbuhan Q2 18% |
1,190M–1,210M |
Lebih lambat. Panduan pertumbuhan 13%–15% dibanding tahun lalu. |
|
Prospek margin EBITDA yang disesuaikan untuk setahun penuh |
Prospek sebelumnya 29% |
~30% |
Dinaikkan. Naik sekitar 1 poin persentase. |
- Pertumbuhan pendapatan 18% melampaui panduan manajemen. Penjualan naik dari $998,2 juta, melampaui prospek $1,133 miliar hingga $1,153 miliar. Produk periklanan yang lebih kuat dan keterlibatan komersial mendukung pertumbuhan, meskipun pengeluaran pengiklan yang berkelanjutan tetap penting untuk mempertahankan momentum.
- Pertumbuhan pendapatan AS dan Kanada sebesar 18% memperkuat pasar terbesar Pinterest. Pendapatan mencapai $880 juta, dengan ARPU naik 14% menjadi $8,30. Eropa tumbuh 12% dan Seluruh Dunia 38%, meskipun basis pendapatan mereka yang lebih kecil membatasi kemampuan mereka untuk mengimbangi perlambatan domestik.
- EPS yang disesuaikan sebesar $0,43 mendapat manfaat dari pembelian kembali saham yang substansial. Laba bersih non-GAAP naik 9% menjadi $249,5 juta, sementara saham dilusian turun dari 689,8 juta menjadi 577,6 juta. Pembelian kembali memperkuat pertumbuhan laba per saham, menjadikan profitabilitas mendasar penting saat menilai kinerja EPS masa depan.
- Arus kas bebas meningkat 37% menjadi $269,9 juta. Arus kas operasi mencapai $292,9 juta meski ada kerugian GAAP $46,7 juta. Perusahaan menambahkan kembali $324,5 juta kompensasi berbasis saham, termasuk penghargaan restrukturisasi, menjadikan imbal hasil yang disesuaikan dengan dilusi penting saat mengevaluasi penghasilan kas.
- Prospek margin EBITDA setahun penuh sebesar 30% memberi sinyal peningkatan profitabilitas. Manajemen menaikkan ekspektasinya dari 29%, dengan panduan EBITDA yang disesuaikan Q3 sebesar $335 juta hingga $355 juta. Titik tengah mengimplikasikan margin kuartalan sekitar 28,8%, menunjukkan bahwa peningkatan efisiensi dapat mendukung laba meski pertumbuhan pendapatan lebih lambat.
Prospek Investasi Pinterest (PINS) 2026: Kasus Bull $32 vs. Kasus Bear $18
Prospek 2026 Pinterest bergantung pada apakah audiens yang berkembang dan alat belanja yang lebih baik dapat meningkatkan imbal hasil pengiklan sementara pertumbuhan pendapatan mengalami moderasi. Monetisasi domestik yang lebih kuat, adopsi Performance+, dan pengeluaran yang disiplin mendukung sisi atas. Pasar iklan yang lebih lemah, hasil internasional yang tidak merata, atau biaya produk yang lebih tinggi akan membuat peningkatan arus kas baru-baru ini lebih sulit dipertahankan.
Kasus Bull: Monetisasi Iklan yang Lebih Baik Mendorong PINS Menuju $32
Kasus Bull mengasumsikan ARPU AS dan Kanada mempertahankan momentumnya di Q2 seiring Performance+ dan integrasi Shopify membawa lebih banyak kampanye berulang ke platform. Pinterest Assistant dapat mengubah penemuan produk menjadi lalu lintas dengan konversi lebih tinggi. Jika pendapatan periklanan tumbuh lebih cepat dari biaya rekayasa dan penjualan, EBITDA yang disesuaikan dan arus kas akan menguat bahkan tanpa lonjakan pengguna lagi.
Pergerakan menuju $32 akan memerlukan pendapatan Q3 mendekati atau di atas $1,210 miliar, permintaan liburan yang kuat, dan keyakinan pada prospek margin EBITDA tahunan yang disesuaikan sekitar 30%. Imbal hasil pengiklan yang lebih baik dan estimasi laba yang meningkat akan memberikan konfirmasi.
Kasus Dasar: Pertumbuhan yang Dipandu Membuat PINS Berada di Antara $22 dan $27
Kasus Dasar mengasumsikan pendapatan Q3 jatuh dalam kisaran $1,190 miliar hingga $1,210 miliar dan hasil pengiklan meningkat secara bertahap. Basis pengguna 640 juta dan arus kas bebas Q2 sebesar $269,9 juta mendukung investasi produk yang berkelanjutan, namun pertumbuhan terpandu 13% hingga 15% memberi investor alasan terbatas untuk memperkirakan percepatan kembali segera.
PINS dapat diperdagangkan terutama antara $22 dan $27 jika ARPU domestik tetap kuat, monetisasi Eropa meningkat, dan panduan margin bertahan. Miss pendapatan atau konversi kas yang lebih lemah akan menekan kisaran tersebut; penjualan liburan yang lebih kuat akan mengangkat batas atasnya.
Kasus Bear: Pertumbuhan Periklanan yang Lebih Lambat Menarik PINS Menuju $18
Kasus Bear mengasumsikan pengiklan mengalihkan anggaran ketika kampanye Pinterest memberikan imbal balik inkremental yang lebih lemah. AS dan Kanada menyumbang $880 juta pendapatan kuartalan, sehingga pengeluaran domestik yang lebih lemah akan sulit diimbangi oleh wilayah yang lebih kecil. Hasil iklan yang lebih rendah juga akan mengurangi leverage operasi saat Pinterest terus mendanai AI, alat belanja, dan tim penjualan.
Pergerakan menuju $18 akan menjadi lebih mungkin jika pendapatan Q3 turun di bawah $1,190 miliar, komentar liburan melemah, atau panduan margin dipotong. Estimasi laba yang lebih rendah dan biaya kompensasi saham berulang akan menambah tekanan meski pertumbuhan pengguna terus berlanjut.
Prediksi Harga Saham PINS untuk 2026 oleh Analis Wall Street
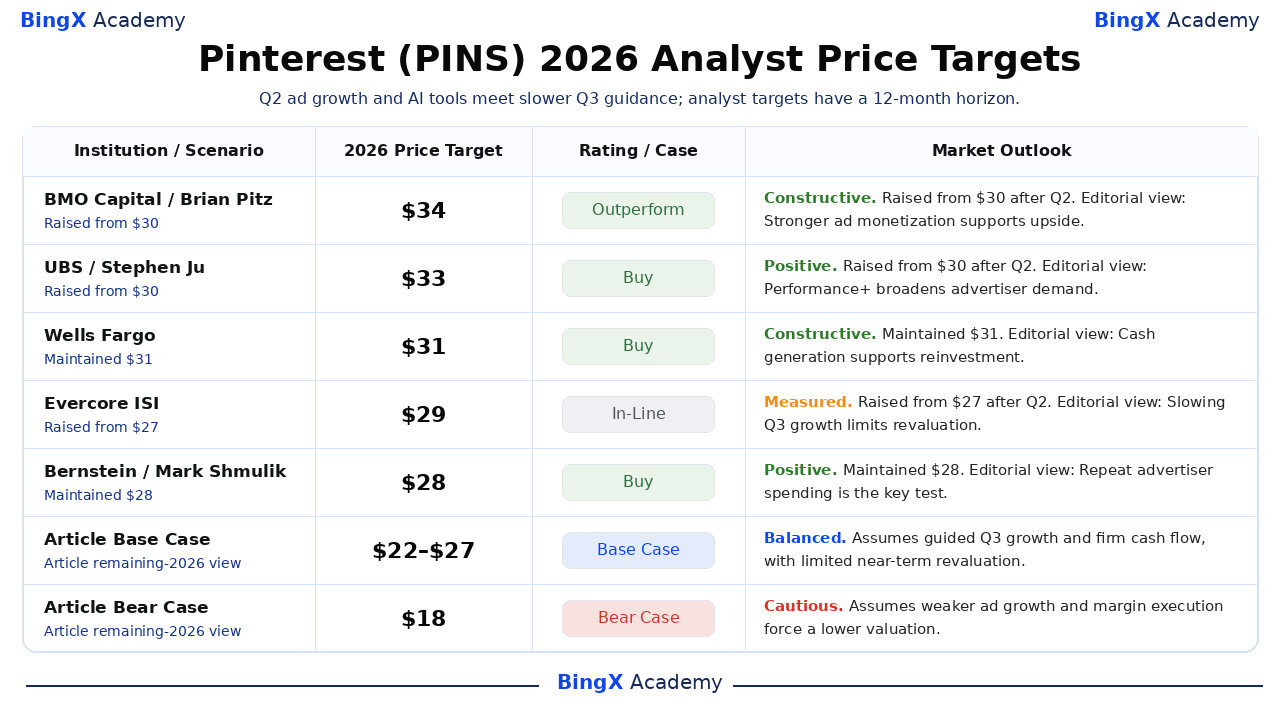
Lima tindakan pihak ketiga yang disebutkan ini menggunakan cakrawala 12 bulan yang melampaui Desember 2026. Di mana catatan yang diterbitkan menghilangkan alasan terperinci, penjelasan Prospek Pasar secara eksplisit diberi label sebagai interpretasi editorial. Peringkat Wells Fargo mengikuti kategori Buy yang dinormalkan oleh penyedia. Baris Dasar dan Bear adalah skenario artikel 2026 yang tersisa secara terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
BMO Capital |
$34 |
Outperform |
Konstruktif. 2026-08-05: Brian Pitz menaikkan dari $30 menjadi $34, mempertahankan Outperform. Pandangan editorial: Monetisasi iklan yang lebih kuat mendukung sisi atas. |
|
UBS |
$33 |
Buy |
Positif. 2026-08-05: Stephen Ju menaikkan dari $30 menjadi $33, mempertahankan Buy. Pandangan editorial: Performance+ memperluas permintaan pengiklan. |
|
Wells Fargo |
$31 |
Buy |
Konstruktif. 2026-10-12: Ken Gawrelski mempertahankan Buy dan target $31. Pandangan editorial: Penghasilan kas mendukung reinvestasi. |
|
Evercore ISI |
$29 |
In-Line |
Terukur. 2026-08-05: Mark Mahaney menaikkan dari $27 menjadi $29, mempertahankan In-Line. Pandangan editorial: Perlambatan pertumbuhan Q3 membatasi penilaian ulang. |
|
Bernstein |
$28 |
Buy |
Positif. 2026-08-20: Mark Shmulik mempertahankan Buy dan target $28. Pandangan editorial: Pengeluaran pengiklan berulang adalah uji kunci. |
|
Kasus Dasar Artikel |
22–27 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan Q3 yang dipandu dan arus kas yang kuat, dengan penilaian ulang jangka pendek yang terbatas. |
|
Kasus Bear Artikel |
$18 |
Kasus Bear |
Hati-hati. Mengasumsikan pertumbuhan iklan yang lebih lemah dan pelaksanaan margin memaksa valuasi yang lebih rendah. |
Cara Memperdagangkan Saham Pinterest (PINS) di BingX
Perdagangkan prospek periklanan AI, monetisasi belanja, dan arus kas Pinterest menggunakan alat BingX TradFi dan BingX AI. Karena PINS dapat bereaksi tajam terhadap permintaan pengiklan, metrik pengguna, dan panduan kuartalan, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
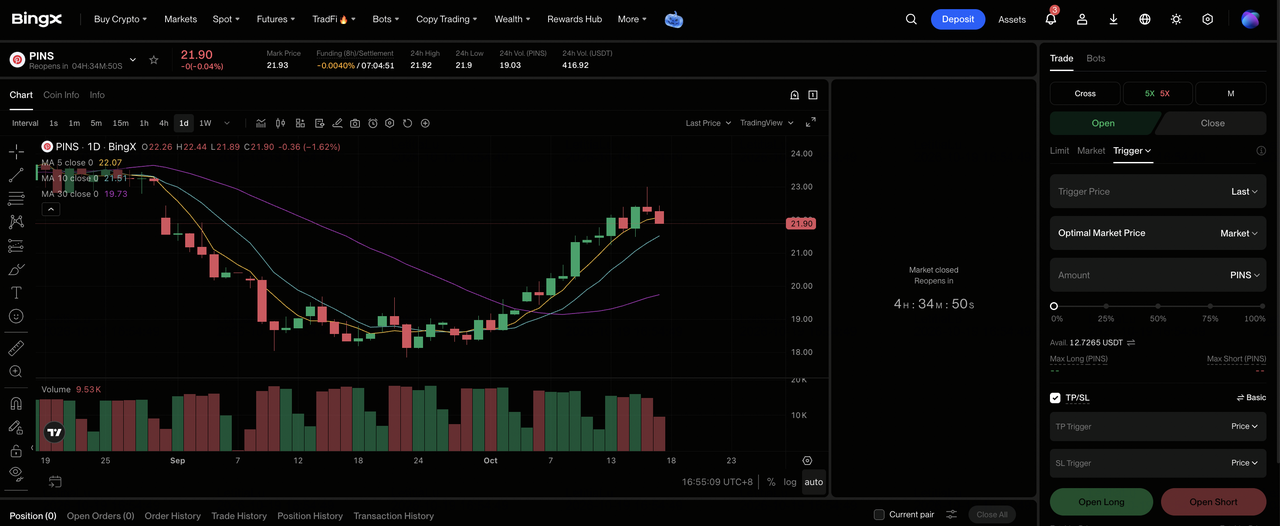
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dasbor bursa BingX.
Langkah 2: Pilih Pinterest (PINS). Cari dan pilih kontrak futures perpetual PINS-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long jika Anda mengharapkan imbal hasil pengiklan yang lebih kuat, ARPU domestik, dan pengeluaran yang disiplin untuk mendukung pertumbuhan. Pilih Buka Short jika Anda mengharapkan permintaan iklan yang lebih lemah, perlambatan monetisasi, atau prospek margin yang berkurang.
Langkah 4: Pilih leverage dan mode margin. Pilih Margin Terisolasi atau Lintas Margin berdasarkan toleransi risiko Anda. Penurunan PINS sebesar 13,60% YTD menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas sangat penting.
Langkah 5: Terapkan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. PINS dapat bereaksi cepat terhadap laba, MAU, ARPU, anggaran periklanan, pembaruan produk AI, dan keputusan alokasi modal.
5 Risiko Teratas yang Perlu Diperhatikan Investor Pinterest di 2026
Audiens Pinterest yang berkembang, monetisasi yang meningkat, dan penghasilan kas yang lebih kuat mendukung potensi pertumbuhan jangka panjangnya. Namun, permintaan periklanan, profitabilitas internasional, dilusi pemegang saham, alokasi modal, dan persaingan AI tetap menjadi faktor penting yang membentuk laba dan valuasi masa depan.
- Permintaan periklanan yang lebih lambat dapat menekan margin. Panduan Q3 menunjukkan moderasi pertumbuhan pendapatan menjadi 13% hingga 15%. Penurunan lebih lanjut dalam pengeluaran pengiklan dapat melemahkan pendapatan terhadap biaya rekayasa dan penjualan yang terus berlanjut, membatasi leverage operasi dan pertumbuhan laba.
- Monetisasi internasional mungkin tertinggal dari pertumbuhan audiens. Seluruh Dunia mencapai 377 juta pengguna aktif bulanan di Q2, namun ARPU tetap di $0,23. Memperluas keterlibatan menciptakan peluang substansial, meskipun adopsi pengiklan yang lebih lambat dapat menunda kontribusi pendapatan dan laba yang berarti.
- Kompensasi berbasis saham dapat mengimbangi keuntungan per saham. Pinterest menambahkan kembali $324,5 juta kompensasi berbasis saham dalam arus kas Q2. Pemberian ekuitas yang berkelanjutan dapat mendilusi pemegang saham kecuali pembelian kembali mengimbangi penerbitan, berpotensi mengurangi kas yang tersedia untuk investasi pertumbuhan.
- Pembelian kembali saham yang agresif dapat mengurangi fleksibilitas keuangan. Pinterest membeli kembali lebih dari $2 miliar saham sejak awal tahun, sementara kas dan sekuritas yang dapat dipasarkan turun menjadi $1,275 miliar. Pembelian kembali lebih lanjut dapat membatasi sumber daya untuk investasi produk dan akuisisi, menjadikan alokasi modal sangat penting selama transisi CFO Oktober.
- Persaingan periklanan AI dapat membatasi profitabilitas. Performance+ dan tvScientific bertujuan untuk meningkatkan penargetan, pengukuran, dan imbal hasil pengiklan, namun platform pesaing berinvestasi besar-besaran dalam kemampuan serupa. Biaya akuisisi yang lebih tinggi atau pengeluaran berulang yang lebih lemah dapat menekan margin dan membatasi sisi atas valuasi.
Pemikiran Akhir: Apakah Anda Harus Berinvestasi di Pinterest pada 2026?
Kinerja periklanan Pinterest yang membaik memberikan fondasi yang lebih kuat untuk prospek investasinya, dengan pendapatan Q2 naik 18%, monetisasi domestik yang menguat, dan arus kas bebas meningkat 37%. Otomatisasi Performance+, integrasi Shopify, dan tvScientific dapat memperluas jangkauan pengiklan dan meningkatkan konversi, menciptakan peluang untuk pertumbuhan pendapatan dan margin lebih lanjut. Kuncinya adalah apakah inisiatif-inisiatif ini dapat mempertahankan pengeluaran pengiklan dan profitabilitas seiring moderasi pertumbuhan pendapatan jangka pendek.
Kasus bull $32 bergantung pada permintaan periklanan yang lebih kuat, pengeluaran liburan, dan peningkatan margin yang berkelanjutan, sementara kasus bear $18 mencerminkan monetisasi yang lebih lemah dan tekanan valuasi. Kasus dasar $22 hingga $27 mengasumsikan pelaksanaan yang stabil dalam panduan manajemen. Investor dapat melacak hasil Q3 mendatang, tren ARPU domestik, imbal hasil pengiklan, dan arus kas yang disesuaikan dengan dilusi untuk menilai apakah investasi AI dan belanja Pinterest dapat mendukung pemulihan yang berkelanjutan.
Pengingat Risiko: Berinvestasi di PINS melibatkan risiko kerugian modal. Siklus periklanan, persaingan AI, monetisasi internasional, kompensasi berbasis saham, dan keputusan alokasi modal dapat memengaruhi laba masa depan dan kinerja harga saham. Investor harus menilai risiko-risiko ini dan melakukan riset independen sebelum berinvestasi.
Bacaan Terkait
- Prediksi Harga Shopify (SHOP) 2026: Dapatkah Pembayaran dan Perdagangan AI Mendorong SHOP Menuju $210?
- Prediksi Harga Reddit (RDDT) 2026: Dapatkah Peluang Data AI Mendorong RDDT Menuju $300?
- Prediksi Harga Meta (META) 2026: Dapatkah Monetisasi AI Mendorong META Menuju $1.000?
- Prediksi Harga Snap Inc. (SNAP) 2026: Dapatkah Pertumbuhan Periklanan dan Langganan Mendorong SNAP Menuju $10
- Prediksi Harga Alibaba (BABA) 2026: Dapatkah Pertumbuhan Cloud 45% Mendorong BABA Menuju USD $230?
