
Plug Power (PLUG) membangun sistem sel bahan bakar hidrogen, elektrolizer, pabrik hidrogen, dan infrastruktur pengisian bahan bakar terkait. Penanganan material tetap menjadi pasar terbesar yang sudah mapan, sementara layanan, bahan bakar hidrogen, dan proyek elektrolizer besar dimaksudkan untuk menciptakan pendapatan berulang dan memperluas permintaan. Model terintegrasi ini menciptakan beberapa jalur pertumbuhan, tetapi juga membuat PLUG sensitif terhadap waktu proyek, biaya manufaktur, dan pembiayaan eksternal.
Laporan keuangan Plug Power Q2 2026 menunjukkan kemajuan yang terukur tanpa menghilangkan perdebatan neraca keuangan. Pendapatan mencapai $178,3 juta, kerugian yang disesuaikan menyempit menjadi $0,07 per saham dan margin kotor membaik menjadi sekitar titik impas dari negatif 31% setahun sebelumnya. Manajemen meningkatkan panduan pertumbuhan pendapatan 2026 menjadi 15% hingga 16%, tetapi kas tidak terbatas sekitar $162 juta berarti konversi kas masih penting.
Prakiraan saham PLUG untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus margin dan konversi backlog: Pembaruan penanganan material, 1.666 deployment GenDrive per kuartal dan keputusan investasi final elektrolizer baru dapat mengonversi rencana pertumbuhan 15% hingga 16% menjadi EBITDAS Q4 yang positif.
- Kasus likuiditas dan eksekusi: Margin bahan bakar negatif, jadwal proyek yang panjang dan sekitar $61 juta penggunaan kas bersih per kuartal dapat mempertahankan risiko pembiayaan dan dilusi di depan pemulihan operasional.
Panduan ini membahas prakiraan saham PLUG, skenario harga 2026, risiko utama dan pandangan analis, dengan mengacu pada rilis laporan keuangan Q2 2026 Plug Power tanggal 10 Agustus, filing kuartalan dan data pasar hingga 23 September, plus cara memperdagangkan futures saham PLUG di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Plug Power di September 2026
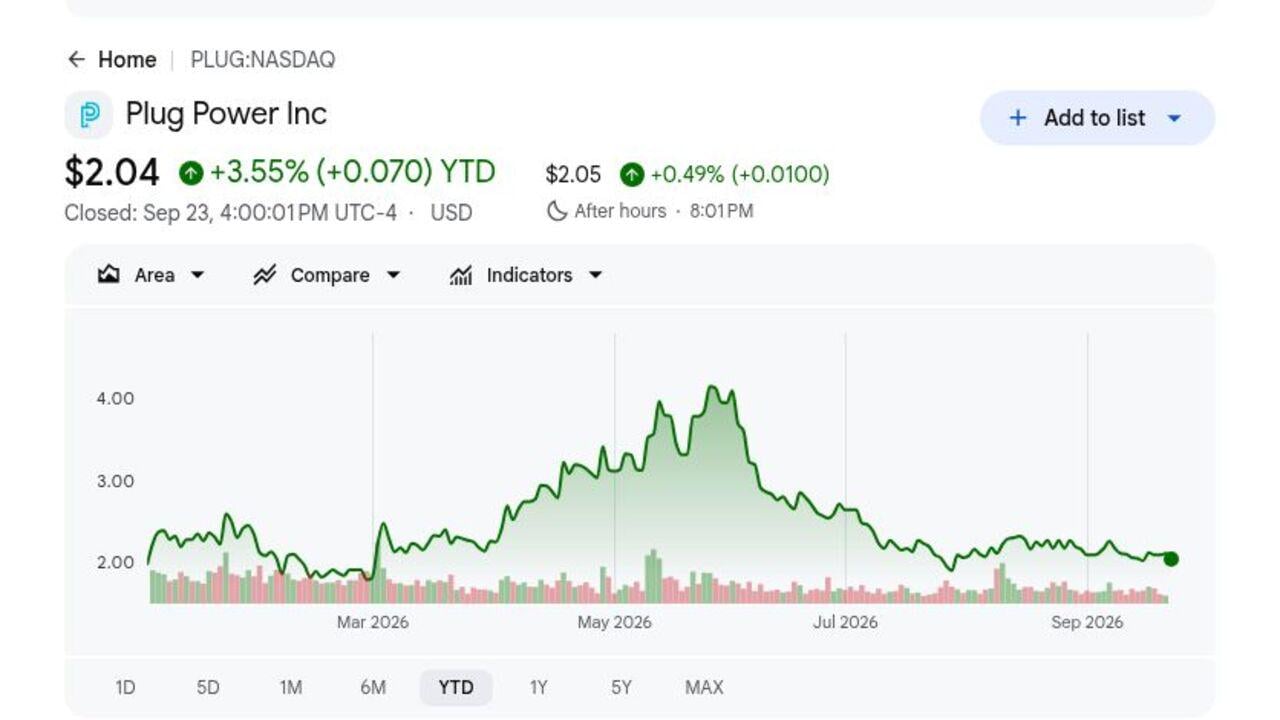
- PLUG ditutup pada $2,04 dan naik 3,55% di 2026: Kenaikan sederhana ini menyembunyikan rentang luas 2026 sekitar $1,70 hingga $4,58. Volatilitas menunjukkan seberapa cepat ekspektasi bergeser seputar permintaan hidrogen, pembiayaan, dan jalur manajemen menuju titik impas operasional.
- Pendapatan Q2 mencapai $178,3 juta: Hasilnya mengalahkan konsensus sekitar $168,8 juta dengan $9,5 juta dan naik sekitar 9% secara berurutan. Pencapaian ini penting karena konversi backlog perlu mendukung bisnis yang masih mengonsumsi kas dan berinvestasi di beberapa pasar hidrogen.
- Deployment GenDrive naik 125% menjadi 1.666 unit: Deployment lebih dari dua kali lipat dari 739 setahun sebelumnya. Dua pelanggan besar berencana memperbarui lebih dari 20.000 unit selama tiga tahun, menciptakan potensi permintaan peralatan, layanan, dan bahan bakar hidrogen jika rollout tetap sesuai jadwal.
- Manajemen meningkatkan panduan pertumbuhan pendapatan 2026 menjadi 15% hingga 16%: Rentang sebelumnya adalah 13% hingga 15%, sementara manajemen masih menargetkan EBITDAS positif di Q4. Outlook menjadi lebih bermakna jika pertumbuhan yang lebih kuat diimbangi dengan campuran yang lebih baik dan pembakaran kas yang lebih rendah.
- Target monetisasi aset tetap $275 juta: Transaksi yang diumumkan setelah akhir kuartal diharapkan menghasilkan $80 juta likuiditas jangka dekat, dengan sekitar $47 juta diterima pada awal Agustus. Kemajuan mengurangi tekanan pembiayaan langsung, meskipun penutupan yang tertunda dapat membawa risiko dilusi kembali ke fokus.
Apa Itu Plug Power (PLUG)?
Plug Power adalah perusahaan teknologi hidrogen terintegrasi yang merancang sel bahan bakar pertukaran membran proton, sistem penanganan material GenDrive, produk daya stasioner GenSure, dan elektrolizer GenEco. Perusahaan ini juga mengembangkan pabrik produksi hidrogen, pencairan, penyimpanan, transportasi, dan infrastruktur pengisian bahan bakar. Pendapatan berasal dari penjualan peralatan, kontrak layanan, dan bahan bakar hidrogen yang dipasok ke sistem yang terpasang. Model ini dimaksudkan untuk menggabungkan pendapatan proyek di muka dengan permintaan aftermarket berulang.
Strategi jangka panjang adalah memperluas basis sel bahan bakar yang terpasang sambil mengonversi proyek elektrolizer besar dan meningkatkan ekonomi di seluruh jaringan hidrogen. Amazon, Walmart dan Carrefour adalah pelanggan penanganan material yang disebutkan, dan dua pelanggan besar bermaksud memperbarui lebih dari 20.000 unit GenDrive selama tiga tahun. Plug juga memajukan proyek dengan Carlton Power, Hy2gen, Orica, Galp, Iberdrola dan BP, memberikan perusahaan eksposur ke hidrogen industri di luar armada gudang.
Baca Lebih Lanjut: Saham Energi AI Teratas untuk Dibeli di 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
Ringkasan Laporan Keuangan Plug Power (PLUG) Q2 2026: Pencapaian Pendapatan dan Peningkatan Margin Mendukung Pemulihan
Plug melaporkan pendapatan Q2 sebesar $178,3 juta versus sekitar $168,8 juta yang diharapkan, kerugian yang disesuaikan $0,07 per saham versus kerugian $0,10 yang diharapkan, dan margin kotor mendekati titik impas versus negatif 31% setahun sebelumnya. Biaya operasional turun sekitar 50% menjadi $62 juta, penggunaan kas bersih menurun 58% secara berurutan menjadi $61 juta, dan panduan pertumbuhan pendapatan 2026 meningkat menjadi 15% hingga 16%, meninggalkan likuiditas sebagai pertukaran sentral.
Baca Lebih Lanjut: Ringkasan Laporan Keuangan Plug Power (PLUG) Q2 2026: Pencapaian Pendapatan $178,3 Juta dan Outlook 2026 yang Lebih Tinggi Mengangkat Saham 5,21%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $168,8 juta |
$178,3 juta |
Menang. $9,5 juta di atas konsensus dan naik sekitar 9% secara berurutan. |
|
EPS disesuaikan Q2 |
Kerugian $0,10 |
Kerugian $0,07 |
Menang. Kerugian $0,03 lebih sempit dari konsensus dan $0,11 lebih sempit YoY. |
|
EPS GAAP Q2 |
Kerugian $0,17 |
Kerugian $0,14 |
Menang. Membaik dari kerugian $0,20 di Q2 2025. |
|
Margin kotor Q2 |
Peningkatan diharapkan |
Sekitar titik impas |
Membaik. Naik dari negatif 31% YoY dan negatif 13% di Q1. |
|
Biaya operasional |
Disiplin biaya |
Sekitar $62 juta |
Membaik. Menurun sekitar 50% year over year. |
|
Penggunaan kas bersih |
Pembakaran yang lebih rendah |
Sekitar $61 juta |
Membaik. Turun sekitar 58% secara berurutan. |
|
Kas tidak terbatas |
Tidak berlaku |
Sekitar $162 juta |
Terukur. Likuiditas masih bergantung pada monetisasi dan pembiayaan. |
|
Pertumbuhan pendapatan 2026 |
Sebelumnya 13% hingga 15% |
15% hingga 16% |
Dinaikkan. Backlog paruh kedua yang lebih kuat mendukung rentang baru. |
- Pendapatan $178,3 juta mengalahkan konsensus dengan $9,5 juta: Pendapatan naik sekitar 9% secara berurutan, menunjukkan ritme pengiriman yang lebih baik. Tes selanjutnya adalah apakah backlog paruh kedua berkonversi sesuai jadwal, karena penundaan berulang akan melemahkan kepercayaan pada outlook tahunan yang dinaikkan dan rencana likuiditas.
- Kerugian yang disesuaikan menyempit menjadi $0,07 per saham: Hasilnya mengalahkan konsensus kerugian $0,10 dan membaik dari kerugian $0,18 setahun sebelumnya. Ekonomi unit yang lebih baik mencapai laporan laba rugi, meskipun EBITDAS positif masih bergantung pada pertumbuhan pendapatan yang berkelanjutan, campuran, dan kontrol biaya.
- Margin kotor membaik sekitar 31 poin persentase: Margin bergerak dari negatif 31% di Q2 2025 menjadi sekitar titik impas. Itu adalah salah satu sinyal pemulihan yang paling jelas, meskipun margin bahan bakar yang sangat negatif masih membatasi profitabilitas konsolidasi.
- Biaya operasional turun sekitar 50% menjadi $62 juta: Basis biaya yang lebih rendah membantu mempersempit kerugian di samping peningkatan margin kotor. Mempertahankan penghematan tersebut penting karena Plug masih perlu mendanai proyek elektrolizer, dukungan pelanggan, dan infrastruktur hidrogen sambil menargetkan EBITDAS Q4 yang positif.
- Penggunaan kas bersih menurun 58% menjadi $61 juta: Kas tidak terbatas sekitar $162 juta, sementara transaksi aset menargetkan $275 juta dalam hasil. Pembakaran yang lebih rendah memperpanjang runway, tetapi waktu monetisasi dan pembiayaan non-dilutif tetap kritis mengingat ambisi proyek Plug yang lebih luas.
Outlook Investasi Plug Power (PLUG) 2026: Kasus Bull $5 vs Kasus Bear $1,20
Outlook Plug Power 2026 bergantung pada apakah deployment yang lebih tinggi, proyek elektrolizer, dan pengurangan biaya dapat mengubah margin yang membaik menjadi hasil operasional positif. Upside berasal dari konversi backlog yang lebih kuat dan pembakaran kas yang lebih rendah, sementara penundaan proyek, ekonomi bahan bakar yang lemah, dan kebutuhan pembiayaan tetap menjadi risiko utama.
Kasus Bull: Penjualan Proyek dan Margin yang Lebih Kuat Mendorong PLUG Menuju $5
Kasus Bull mengasumsikan peluang pembaruan 20.000 unit berlanjut sesuai jadwal, proyek elektrolizer seperti Orica dan Carlton Power berkonversi menjadi pendapatan, dan margin layanan tetap positif. Margin kotor Q2 yang sekitar titik impas dan pengurangan 50% dalam biaya operasional menunjukkan bahwa penjualan yang lebih tinggi dapat diterjemahkan ke dalam leverage operasional yang lebih baik.
Pergerakan menuju $5 akan memerlukan EBITDAS Q4 yang positif, peningkatan lebih lanjut dari margin bahan bakar negatif 48%, dan kemajuan yang terlihat menuju target monetisasi $275 juta. Pertumbuhan tahunan 15% hingga 16% yang berkelanjutan tanpa kenaikan ekuitas dilutif besar akan memperkuat kasus.
Kasus Dasar: Pertumbuhan Pendapatan Stabil Menjaga PLUG Antara $2,25 dan $3,50
Kasus Dasar mengasumsikan penanganan material dan layanan mendukung outlook pendapatan yang dinaikkan sementara proyek elektrolizer maju secara tidak merata. Margin kotor tetap mendekati titik impas atau sedikit positif, tetapi sekitar $61 juta penggunaan kas kuartalan dan $162 juta kas tidak terbatas menjaga risiko pembiayaan tetap fokus.
PLUG dapat diperdagangkan terutama antara $2,25 dan $3,50 dalam kondisi ini. Pertumbuhan deployment, margin layanan 27%, dan biaya operasional yang lebih rendah akan mendukung rentang. Persetujuan proyek yang lebih lambat atau penjualan aset yang tertunda akan membatasi ujung atas.
Kasus Bear: Penundaan Proyek dan Pembakaran Kas Menarik PLUG Menuju $1,20
Kasus Bear mengasumsikan proyek elektrolizer besar tergelincir, ekonomi bahan bakar tetap sangat negatif, dan pembaruan penanganan material berkonversi lebih lambat dari yang direncanakan. Dengan sekitar $162 juta kas tidak terbatas pada akhir kuartal, pembakaran yang berlanjut dapat membuat pembiayaan eksternal lebih mendesak meskipun ada transaksi aset yang diumumkan.
Pergerakan menuju $1,20 akan menjadi lebih mungkin jika EBITDAS Q4 tetap negatif, pertumbuhan 2026 turun di bawah 15%, atau hasil monetisasi melewatkan target $275 juta. Hasil tersebut akan melemahkan kasus pemulihan dan meningkatkan risiko dilusi.
Prakiraan Harga Saham PLUG untuk 2026 Oleh Analis Wall Street
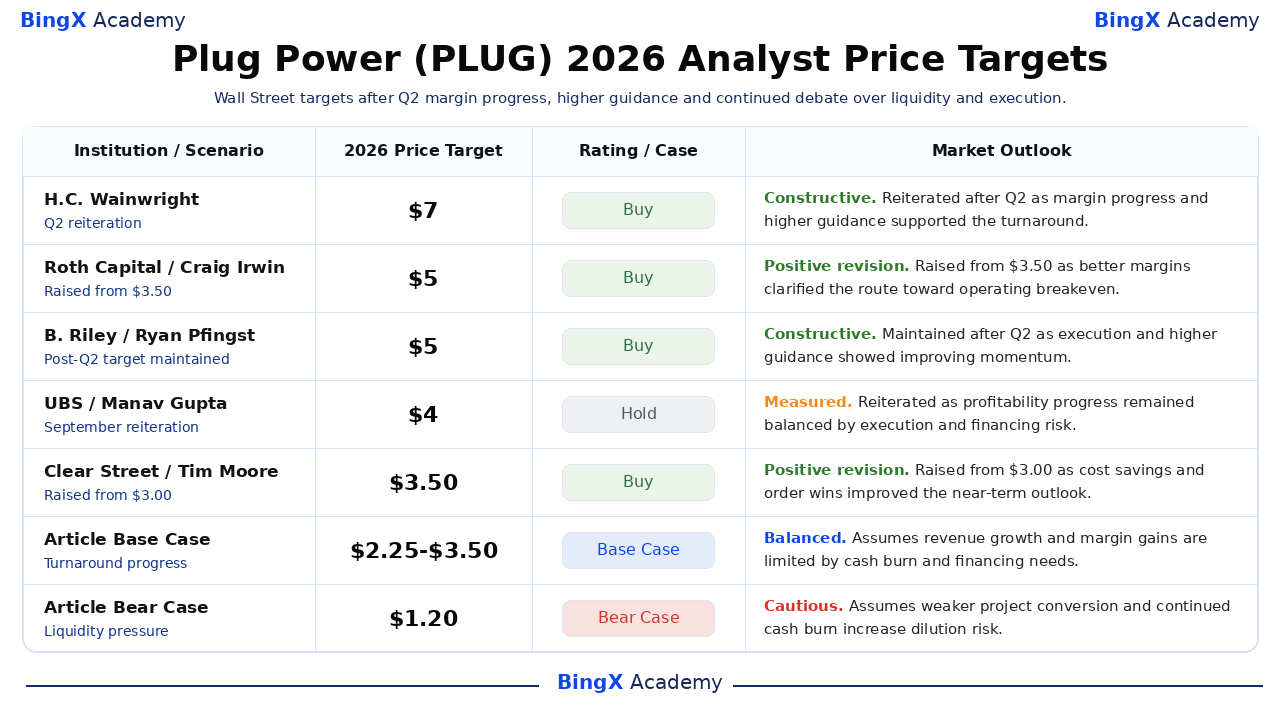
Target Wall Street tetap sangat tersebar karena analis setuju bahwa eksekusi Q2 membaik tetapi berbeda dalam daya tahan keuntungan margin dan pembiayaan yang tersedia. Target terpilih berkisar dari $2,75 hingga $7, dibandingkan dengan penutupan 23 September $2,04, jadi investor harus membaca setiap target bersama asumsi operasional yang bertanggal daripada sebagai janji.
|
Institusi / Analis |
Target Harga 2026 |
Rating |
Outlook Pasar |
|
H.C. Wainwright / Amit Dayal |
$7,00 |
Beli |
Konstruktif. 11 Agustus: ditegaskan kembali setelah Q2 karena kemajuan margin dan panduan yang lebih tinggi mendukung pemulihan. |
|
Roth Capital / Craig Irwin |
$5,00 |
Beli |
Revisi positif. 12 Agustus: dinaikkan dari $3,50 setelah margin yang lebih baik memperjelas rute menuju titik impas. |
|
B. Riley / Ryan Pfingst |
$5,00 |
Beli |
Konstruktif. 11 Agustus: dipertahankan karena eksekusi Q2 dan panduan yang dinaikkan menunjukkan momentum yang membaik. |
|
UBS / Manav Gupta |
$4,00 |
Tahan |
Terukur. 16 September: ditegaskan kembali karena kemajuan profitabilitas tetap seimbang dengan risiko pembiayaan. |
|
Clear Street / Tim Moore |
$3,50 |
Beli |
Revisi positif. 29 April: dinaikkan dari $3,00 karena penghematan biaya dan pesanan meningkatkan outlook. |
|
RBC Capital / Christopher Dendrinos |
$2,75 |
Performa Sektor |
Seimbang. 11 Agustus: mempertahankan pandangan risiko spekulatif karena panduan yang lebih tinggi menghadapi pertanyaan likuiditas. |
|
Kasus Dasar Artikel |
$2,25 hingga $3,50 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan pendapatan dan keuntungan margin dibatasi oleh pembakaran kas dan kebutuhan pembiayaan. |
|
Kasus Bear Artikel |
$1,20 |
Kasus Bear |
Hati-hati. Mengasumsikan konversi proyek yang lebih lemah dan pembakaran kas yang berkelanjutan meningkatkan risiko dilusi. |
Cara Trading Saham Plug Power (PLUG) di BingX
Trading outlook permintaan hidrogen, pemulihan margin, dan likuiditas Plug Power menggunakan BingX TradFi dan alat BingX AI. Karena PLUG dapat bereaksi tajam terhadap keputusan proyek, laporan keuangan, dan pembaruan pembiayaan, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
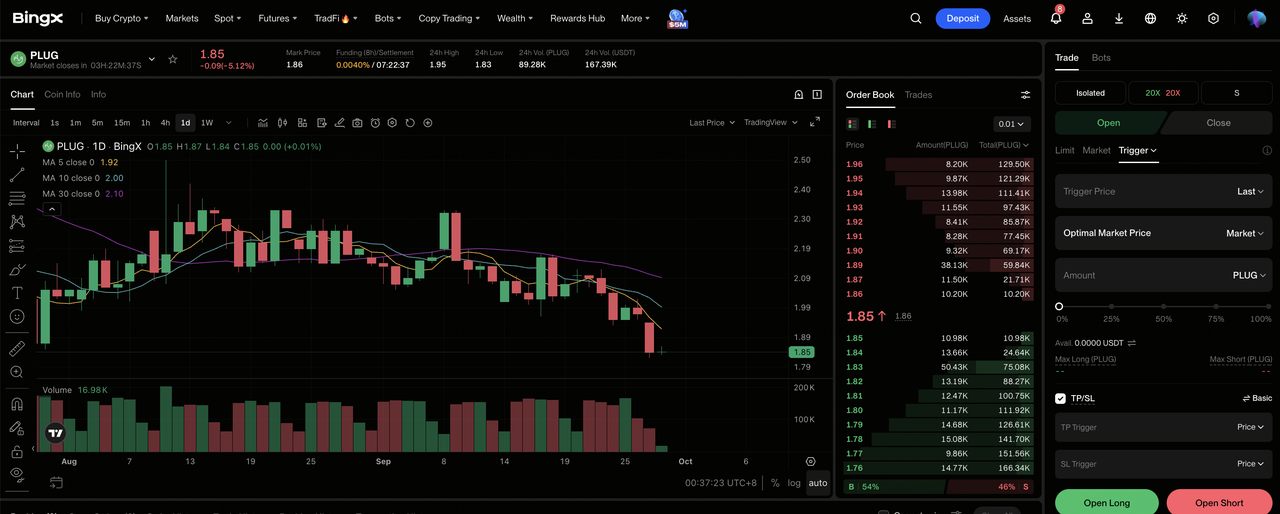
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard bursa BingX.
Langkah 2: Pilih Plug Power (PLUG). Cari dan pilih kontrak PLUG-USDT perpetual futures.
Langkah 3: Pilih arah Anda. Pilih Open Long jika margin, deployment, dan likuiditas menguat. Pilih Open Short jika penundaan proyek atau tekanan pembiayaan melemahkan ekonomi per saham yang diharapkan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Rentang tahunan $1,70 hingga $4,58 menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. PLUG dapat bereaksi cepat terhadap laporan keuangan, panduan, tonggak proyek, penjualan aset, dan penggalangan modal.
5 Risiko Teratas yang Perlu Diperhatikan Investor Plug Power di 2026
Peningkatan Plug baru-baru ini tidak menghilangkan risiko pembiayaan, eksekusi, dan kebijakan di balik volatilitas saham. Setiap risiko dapat mempengaruhi arus kas, dilusi, atau valuasi yang diberikan investor pada pemulihan.
- Tekanan likuiditas dapat mendilusi pemegang saham: Kas tidak terbatas sekitar $162 juta melawan $61 juta penggunaan kas bersih kuartalan. Jika rencana monetisasi $275 juta tergelincir, Plug mungkin memerlukan ekuitas atau utang yang mahal, mengurangi nilai masa depan per saham.
- Margin bahan bakar tetap sangat negatif: Margin kotor bahan bakar membaik dari negatif 91% menjadi sekitar negatif 48%, tetapi bisnis masih kehilangan uang saat volume tumbuh. Kemajuan lambat pada utilitas dan efisiensi produksi dapat mengimbangi keuntungan dari peralatan dan layanan.
- Proyek elektrolizer dapat tertunda: Pipeline mencakup peluang 30 MW, 50 MW, 100 MW, dan 275 MW, tetapi proyek yang diumumkan tidak menjamin pendapatan jangka dekat. Perizinan, pembiayaan, atau keputusan investasi final dapat mendorong pengiriman ke periode selanjutnya.
- Pembaruan pelanggan besar menciptakan risiko konsentrasi: Dua pelanggan dapat memperbarui lebih dari 20.000 unit GenDrive selama tiga tahun. Rollout yang lebih lambat dari salah satu pelanggan akan mempengaruhi peralatan, layanan, dan permintaan hidrogen pada saat yang sama.
- Kebijakan dan persaingan dapat menekan imbal hasil: Aturan pajak hidrogen, harga listrik, dan subsidi mempengaruhi ekonomi proyek, sementara sel bahan bakar bersaing dengan baterai dan sistem daya bersih lainnya. Insentif yang lebih lemah atau harga agresif dapat mengurangi konversi pesanan dan margin.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Plug Power di 2026?
Plug Power memiliki bukti operasional yang lebih kuat daripada setahun yang lalu: pendapatan Q2 $178,3 juta, margin kotor sekitar titik impas, biaya operasional 50% lebih rendah dan target pertumbuhan tahunan 15% hingga 16%. Pertanyaan yang belum terpecahkan adalah apakah keuntungan tersebut dapat mencapai arus kas sebelum kendala likuiditas memaksa pembiayaan yang melemahkan manfaat bagi pemegang saham.
Kasus Bull mendukung $5 jika EBITDAS Q4 menjadi positif, ekonomi bahan bakar membaik dan program monetisasi $275 juta memperkuat likuiditas. Kasus Bear menunjuk ke $1,20 jika konversi proyek melambat atau dilusi mendominasi. Trader konservatif mungkin menunggu pembaruan margin kotor, penggunaan kas, dan penjualan aset berikutnya sebelum meningkatkan eksposur, karena angka-angka tersebut secara langsung menguji pemulihan.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti PLUG melibatkan risiko tinggi kehilangan modal. Kesalahan laporan keuangan, penundaan proyek, perubahan pembiayaan, pergeseran valuasi, dan trading berleverage dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Energi AI Teratas untuk Dibeli di 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
- Saham dan ETF Energi Teratas untuk Dibeli di 2026: Krisis Daya AI Bertemu Volatilitas Geopolitik
- Prediksi Harga Bloom Energy (BE) 2026: Bisakah Daya Pusat Data AI Mendorong BE Menuju $350?
- Prediksi Harga Oklo (OKLO) 2026: Bisakah Tonggak Nuklir Mendorong OKLO Menuju $100?
- Prediksi Harga NuScale Power (SMR) 2026: Bisakah Konversi Proyek Mendorong SMR Menuju $20?
