


Rubrik (RBRK) menjual perangkat lunak yang melindungi data perusahaan dan membantu memulihkan sistem setelah serangan siber. Security Cloud menjadi inti kontrak berulangnya, sementara Agent Cloud memperluas model pemulihan tersebut ke agen AI dan aktivitasnya. Meningkatnya langganan menciptakan basis pendapatan yang lebih besar, namun biaya hosting, kompensasi saham, dan siklus penjualan perusahaan yang panjang menentukan seberapa besar pertumbuhan tersebut menjadi keuntungan per saham.
Kuartal terbaru menunjukkan permintaan berulang yang kuat dan peningkatan laba yang disesuaikan, sementara profitabilitas GAAP masih belum tercapai. Pendapatan fiskal Q2 FY2027 Rubrik tumbuh 38% menjadi $427,3 juta, ARR langganan mencapai $1,66 miliar, dan EPS dilusi yang disesuaikan adalah $0,20. Rubrik masih mencatat kerugian GAAP sebesar $61,8 juta. Ujian berikutnya adalah apakah ekspansi pelanggan besar dan penerapan keamanan AI berbayar dapat meningkatkan pembuatan kas lebih cepat daripada biaya pengiriman dan kompensasi.
Perkiraan saham RBRK untuk 2026 kini berpusat pada dua pandangan:
- Kasus pertumbuhan berulang dan keamanan AI: Ekspansi pelanggan dapat meningkatkan ekspektasi laba menuju skenario editorial $150.
- Kasus biaya dan penilaian: Pemesanan yang lebih lambat, dilusi, dan penilaian dapat mengurangi ekspektasi pertumbuhan di masa depan.
Panduan ini menguraikan perkiraan saham RBRK, skenario harga 2026, risiko utama, dan prospek analis, berdasarkan laporan pendapatan terbaru Rubrik, pengajuan kuartalan, pengumuman produk, dan tindakan analis bertanggal, ditambah cara memperdagangkan futures saham RBRK di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Rubrik di Oktober 2026
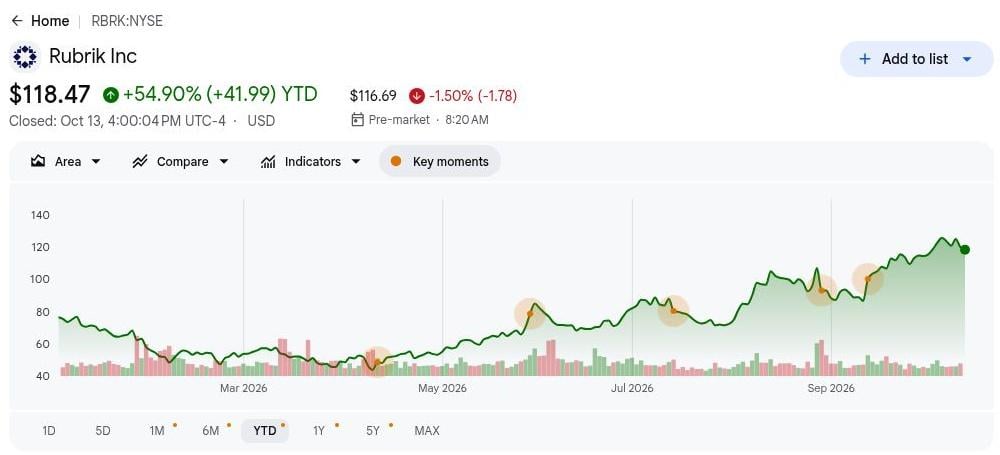
- RBRK ditutup pada $118,47 setelah naik 54,90% di tahun 2026. Penutupan NYSE pada 2026-10-13 berada dekat beberapa target analis $120. Investor sudah mengantisipasi kemajuan yang substansial. Kenaikan lebih lanjut memerlukan kas atau ekspektasi pertumbuhan, dengan adopsi berbayar memberikan konfirmasi yang lebih andal daripada pengumuman semata.
- Pendapatan Q2 naik 38% menjadi $427,3 juta. Penjualan langganan menyumbang $407,2 juta, sekitar 95% dari total pendapatan, memperkuat pergeseran menuju perangkat lunak berulang. Pendapatan juga melampaui konsensus yang dilacak sebesar $396,3 juta. Penerapan yang ada mendukung ekspansi dan mengurangi ketergantungan pada akuisisi pelanggan baru.
- Cloud ARR tumbuh 39% menjadi $1,48 miliar. ARR Cloud baru bersih yang disesuaikan meningkat 20%, pemeriksaan pertumbuhan yang berguna yang mengecualikan efek migrasi. Migrasi pelanggan yang ada dapat meningkatkan Cloud ARR tanpa pengeluaran inkremental yang setara. Penambahan yang mendasar harus mendukung penilaian yang ditetapkan untuk pertumbuhan.
- Panduan ARR tahunan mencapai $1,880 miliar hingga $1,885 miliar. Manajemen juga memperkirakan arus kas bebas FY2027 sebesar $323 juta hingga $333 juta. Target-target ini mendukung investasi produk. Pertumbuhan berulang menjadi lebih berharga ketika kas berkembang lebih cepat dari pengeluaran penjualan dan dukungan.
- Rubrik AI menjangkau sepertiga pelanggan global pada bulan September. Pengumuman adopsi September dan ekspansi Project Hourglass Oktober bersama AHEAD, Trace3, dan WWT membangun kemajuan distribusi. Jalur-jalur ke dalam alur kerja perusahaan ini membutuhkan ekspansi berbayar untuk menetapkan pendapatan inkremental dan membenarkan investasi.
Apa Itu Rubrik (RBRK)?
Rubrik menjual perangkat lunak langganan yang melindungi, memantau, dan memulihkan data di seluruh sistem perusahaan, cloud publik, dan aplikasi SaaS. Security Cloud menggabungkan cadangan yang tidak dapat diubah, analisis ancaman, dan orkestrasi pemulihan sehingga pelanggan dapat melanjutkan operasi yang bersih setelah serangan. Perusahaan mendapatkan pendapatan langganan cloud selama masa kontrak dan mengakui beberapa lisensi jangka sebagian di muka, sebagaimana dijelaskan dalam pengajuan kuartalannya. Pendapatan berulang tahunan oleh karena itu membantu menunjukkan basis yang dikontrak ketika waktu penjualan kuartalan berubah. Biaya hosting dan dukungan menentukan seberapa besar dari basis tersebut yang mencapai keuntungan.
Rubrik memperluas arsitektur pemulihannya ke identitas dan aplikasi otonom. Project Hourglass membawa Cognizant, Deloitte, LTM, HCLTech, NTT DATA, dan Wipro ke dalam distribusi Agent Cloud untuk Claude Code dari Anthropic; Code Guardian menambahkan AHEAD, Trace3, dan WWT ke penerapan berbasis layanan. Mitra-mitra ini dapat memperkenalkan Rubrik kepada pelanggan yang mengelola agen AI dalam alur kerja keamanan yang kompleks. Namun sertifikasi dan integrasi membutuhkan waktu, dan uji komersialnya adalah apakah penerapan berubah menjadi kontrak berbayar dan ARR yang tahan lama.
Ikhtisar Pendapatan Q2 FY2027 Rubrik (RBRK): Pertumbuhan Pendapatan 38% Melampaui Estimasi
Pendapatan fiskal Q2 FY2027 tumbuh 38% menjadi $427,3 juta, melampaui referensi konsensus $396,3 juta, dan EPS dilusi yang disesuaikan mencapai $0,20 versus $0,04 yang diperkirakan. ARR langganan naik 33% menjadi $1,66 miliar, sementara margin kontribusi meningkat menjadi 14,0%. Manajemen menaikkan panduan pendapatan tahunan menjadi $1,685 miliar hingga $1,693 miliar. Pembuatan kas yang positif mendukung ekspansi, tetapi kerugian GAAP sebesar $61,8 juta menjaga kualitas laba tetap menjadi perhatian.
Baca Selengkapnya: Rubrik (RBRK) Ikhtisar Pendapatan Q2 FY2027: Hasil Q2 yang Kuat tetapi Prospek Q3 yang Lebih Lemah Membuat Saham Turun 13,05%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 FY2027 |
Konsensus $396,3 juta |
$427,3 juta |
Melampaui. $31,0 juta di atas estimasi; naik 38% YoY. |
|
EPS dilusi Non-GAAP |
Konsensus $0,04 |
$0,20 |
Melampaui. $0,16 di atas estimasi. |
|
Kerugian bersih GAAP |
Kerugian $95,9 juta setahun sebelumnya |
Kerugian $61,8 juta |
Membaik. Kerugian menyempit sebesar $34,1 juta. |
|
ARR langganan |
$1,25 miliar setahun sebelumnya |
$1,66 miliar |
Berkembang. Naik 33% dari tahun ke tahun. |
|
Margin kontribusi ARR |
9,4% setahun sebelumnya |
14,00% |
Membaik. Naik 4,6 poin persentase. |
|
Prospek pendapatan Q3 FY2027 |
Aktual Q2 $427,3 juta |
$429 juta–$431 juta |
Lebih tinggi. Titik tengah $430 juta naik $2,7 juta secara berurutan. |
|
Arus kas bebas |
$57,5 juta setahun sebelumnya |
$65,7 juta |
Membaik. Naik $8,2 juta dari tahun ke tahun. |
|
Kompensasi berbasis saham |
$88,5 juta setahun sebelumnya |
$101,0 juta |
Lebih tinggi. Naik $12,5 juta dari tahun ke tahun. |
- Pertumbuhan pendapatan 38% meremehkan permintaan yang dinormalisasi. Pendapatan hak material menurun menjadi $4,7 juta dari $14,2 juta, dan manajemen melaporkan pertumbuhan 43% setelah mengecualikan efek tersebut. Ini memperkuat interpretasi permintaan yang mendasar. Pendapatan yang dilaporkan mencakup lisensi di muka, sehingga waktu pengakuan masih penting.
- Pertumbuhan ARR sebesar 33% mencerminkan permintaan berulang yang lebih dalam. Perusahaan mengakhiri Juli dengan 3.084 pelanggan yang menyumbang setidaknya $100.000 dari ARR langganan, naik 23%. Hubungan yang lebih besar mendukung penjualan silang. Kemampuan tambahan harus meningkatkan nilai kontrak cukup untuk mengimbangi penundaan pengadaan dan diskon konsolidasi.
- Margin kontribusi 14,0% meningkat sebesar 460 basis poin. Naik dari 9,4%, menandakan leverage di seluruh kontrak berulang. Namun margin kotor GAAP menurun dari 79,5% menjadi 78,4%. Ekonomi pengiriman berbeda dari efisiensi penjualan. Biaya infrastruktur dapat meningkat meskipun skala komersial bertambah.
- EPS yang disesuaikan sebesar $0,20 kontras dengan kerugian GAAP sebesar $61,8 juta. Hasil yang disesuaikan tahun sebelumnya adalah kerugian $0,03. Kompensasi saham kuartalan mencapai $101,0 juta. Keuntungan yang disesuaikan mendukung model; kompensasi ekuitas memerlukan pemantauan jumlah saham.
- Panduan pendapatan Q3 sebesar $429 juta hingga $431 juta menetapkan rintangan berikutnya. Panduan margin kontribusi adalah 14%; panduan kas tahunan adalah $323 juta hingga $333 juta. Memenuhi target-target ini mengonfirmasi konversi menjadi kas. Panduan yang dikurangi akan melemahkan dukungan penilaian sebelum hasil akhir tahun tiba.
Prospek Investasi Rubrik (RBRK) 2026: Kasus Bull $150 vs. Kasus Bear $90
Prospek Rubrik 2026 bergantung pada apakah permintaan keamanan berulang dan produk AI baru dapat meningkatkan laba dan arus kas secara bersamaan. Ekspansi pelanggan besar dan distribusi yang dipimpin mitra mendukung sisi atas. Penambahan cloud yang lebih lambat, pengiriman yang mahal, atau adopsi Agent Cloud berbayar yang terbatas akan membuat saham bergantung pada penilaian tinggi untuk pertumbuhan masa depan daripada keuntungan GAAP saat ini.
Kasus Bull: Adopsi Keamanan AI yang Lebih Kuat Mendorong RBRK Menuju $150
Kasus Bull mengasumsikan ARR mempertahankan pertumbuhan mendekati atau di atas 33% dan ARR Cloud baru bersih yang disesuaikan berakselerasi melebihi 20%. Agent Cloud dan Code Guardian mulai menambahkan kontrak berbayar di samping perangkat lunak pemulihan inti. Langganan yang lebih besar menyebarkan biaya penjualan dan rekayasa di seluruh basis yang lebih luas, sementara biaya pengiriman cloud tumbuh lebih lambat dari pendapatan yang dikontrak.
Pergerakan menuju $150 akan memerlukan penerapan mitra untuk berubah menjadi penggunaan berbayar, panduan ARR atau kas yang lebih kuat, dan margin kontribusi yang lebih baik. Demonstrasi pelanggan saja tidak akan mengonfirmasi peningkatan laba yang diperlukan untuk mendukung target tersebut.
Kasus Dasar: Permintaan Langganan yang Stabil Menjaga RBRK Antara $110 dan $130
Kasus Dasar mengasumsikan Rubrik memenuhi panduan tahunannya sementara penjualan AI dibangun secara bertahap. Permintaan pemulihan inti tetap tangguh dan Project Hourglass memperluas distribusi, tetapi pembeli perusahaan yang diregulasi membutuhkan waktu untuk menerapkan alur kerja keamanan baru. Kerugian GAAP yang berkelanjutan dan biaya pengiriman cloud membatasi seberapa besar investor membayar untuk basis berulang.
RBRK bisa diperdagangkan terutama antara $110 dan $130 jika penjualan Q3 mencapai $429 juta hingga $431 juta, margin kontribusi bertahan mendekati 14%, dan panduan kas tahunan tetap utuh. Penambahan cloud yang lebih lemah akan menantang kisaran tersebut.
Kasus Bear: Pemesanan yang Lebih Lambat dan Biaya yang Lebih Tinggi Menarik RBRK Menuju $90
Kasus Bear mengasumsikan penambahan cloud melambat dan pembeli perusahaan menunda komitmen Agent Cloud. Pengeluaran rekayasa dan hosting kemudian akan mendahului pendapatan dari produk yang lebih baru, mengurangi leverage operasional meskipun bisnis pemulihan yang sudah mapan. Kompensasi saham akan semakin membatasi manfaat per saham dari peningkatan kas apapun.
Pergerakan menuju $90 akan menjadi lebih mungkin jika panduan ARR atau kas turun, ekspansi pelanggan besar melemah, atau konversi AI berbayar mengecewakan. Estimasi pertumbuhan yang lebih rendah dan kelipatan penilaian yang berkurang akan saling memperkuat.
Perkiraan Harga Saham RBRK untuk 2026 oleh Analis Wall Street
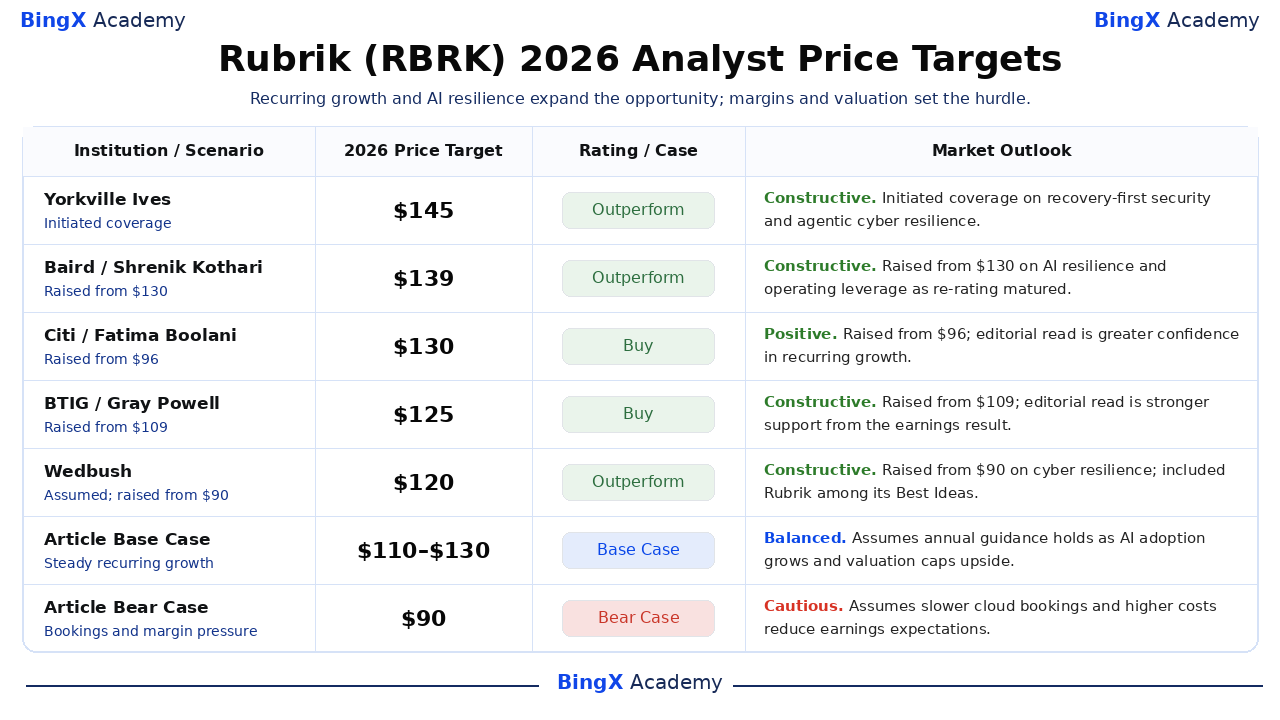
Tindakan institusional bertanggal ini diverifikasi hingga 2026-10-14. Target 12 bulan bergulir meluas hingga 2027; hasil akhir tahun tetap tidak pasti. Di mana laporan hanya menetapkan suatu tindakan, interpretasinya diberi label editorial. Baris Dasar dan Bear artikel adalah skenario independen untuk sisa tahun kalender.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
Yorkville Ives |
$145 |
Outperform |
Konstruktif. 2026-10-07: Memulai liputan tentang keamanan berbasis pemulihan dan ketahanan siber agentik; analis individu tidak diungkapkan. |
|
Baird |
$139 |
Outperform |
Konstruktif. 2026-09-23: Dinaikkan dari $130 berdasarkan ketahanan AI dan leverage operasional saat peluang re-rating matang. |
|
Citi |
$130 |
Buy |
Positif. 2026-08-28: Dinaikkan dari $96; pembacaan editorial adalah kepercayaan lebih besar dalam pertumbuhan berulang. |
|
BTIG |
$125 |
Buy |
Konstruktif. 2026-08-28: Dinaikkan dari $109; pembacaan editorial adalah dukungan yang lebih kuat dari hasil pendapatan. |
|
Wedbush |
$120 |
Outperform |
Konstruktif. 2026-09-11: Mengambil alih liputan dan dinaikkan dari $90, mengutip ketahanan siber dan menempatkan Rubrik dalam daftar Ide Terbaik. |
|
CIBC |
$120 |
Outperformer |
Terukur. 2026-08-31: Dinaikkan dari $115; pembacaan editorial adalah reset penilaian pasca-pendapatan yang terukur. |
|
Kasus Dasar Artikel |
$110 hingga $130 |
Kasus Dasar |
Seimbang. Mengasumsikan panduan tahunan bertahan saat adopsi AI tumbuh dan penilaian membatasi sisi atas. |
|
Kasus Bear Artikel |
$90 |
Kasus Bear |
Hati-hati. Mengasumsikan pemesanan cloud yang lebih lambat dan biaya yang lebih tinggi mengurangi ekspektasi laba. |
Cara Memperdagangkan Saham Rubrik (RBRK) di BingX
Perdagangkan pertumbuhan berulang, adopsi keamanan AI, dan prospek profitabilitas Rubrik menggunakan BingX TradFi dan alat BingX AI. Karena RBRK dapat bereaksi tajam terhadap pembaruan ARR, panduan, dan pengumuman mitra, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
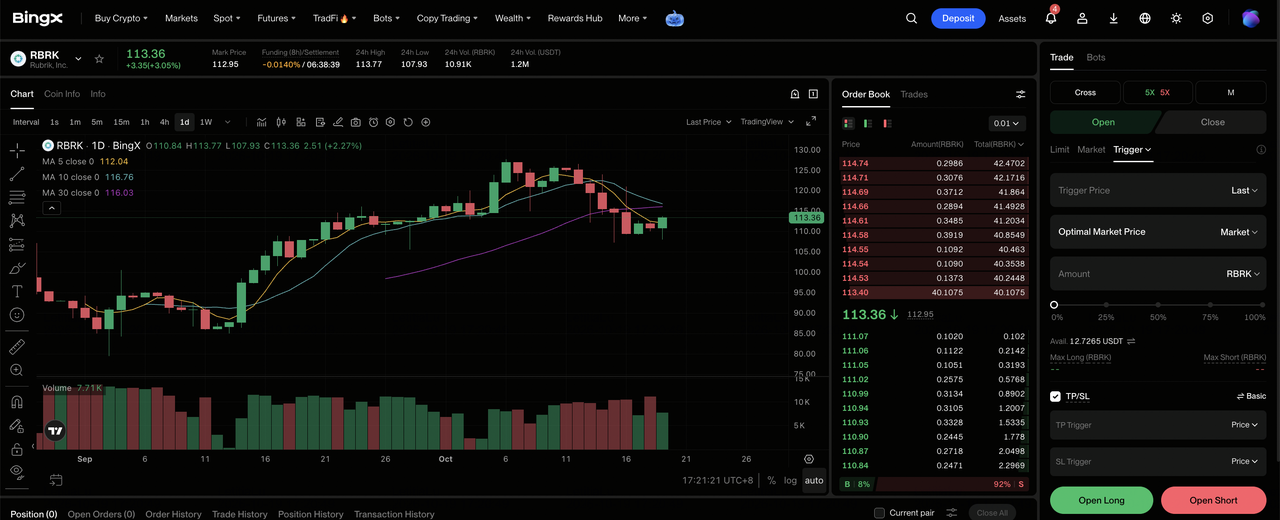
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dasbor bursa BingX.
Langkah 2: Pilih Rubrik (RBRK). Cari dan pilih kontrak futures perpetual RBRK-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long jika Anda mengharapkan penambahan berulang yang lebih kuat dan adopsi AI berbayar untuk meningkatkan panduan. Pilih Buka Short jika Anda mengharapkan pemesanan cloud, perkiraan kas, atau margin pengiriman melemah.
Langkah 4: Pilih leverage dan mode margin. Pilih Margin Terisolasi atau Lintas-Margin berdasarkan toleransi risiko Anda. Kenaikan tahun-ke-tanggal RBRK sebesar 54,90% membuat leverage konservatif dan penentuan ukuran posisi yang jelas menjadi penting ketika ekspektasi tinggi.
Langkah 5: Terapkan protokol risiko yang ketat. Tetapkan level Ambil Keuntungan dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. RBRK dapat bereaksi cepat terhadap pendapatan, pertumbuhan ARR, perubahan panduan, kontrak AI, dan pergeseran penilaian sektor keamanan.
5 Risiko Teratas yang Perlu Diperhatikan Investor Rubrik di 2026
Rubrik memiliki basis berulang yang berkembang, tetapi nilai per saham yang tahan lama bergantung pada kualitas kontrak, biaya pengiriman cloud, dan seberapa cepat alat keamanan AI baru menjadi langganan berbayar.
- Ekspansi perusahaan yang lebih lambat akan melemahkan pendapatan masa depan. ARR mengasumsikan pembaruan kontrak; migrasi pelanggan mempersulit perbandingan pertumbuhan cloud yang mendasar. Pembaruan yang lebih rendah atau ekspansi perusahaan akan mengurangi ekspektasi penjualan masa depan sebelum pendapatan kuartalan secara kasat mata melambat, melemahkan dukungan penilaian.
- Biaya hosting dapat menghabiskan manfaat dari skala. Pengajuan kuartalan melaporkan peningkatan biaya hosting sebesar $7,9 juta, dan total margin kotor menurun. Jika biaya infrastruktur beban kerja melampaui penetapan harga langganan, pendapatan inkremental menghasilkan lebih sedikit keuntungan dan mendukung kelipatan laba yang lebih rendah.
- Kompensasi ekuitas mendilusi klaim atas kas masa depan. Kompensasi saham kuartalan mencapai $101,0 juta dari $88,5 juta; saham tertimbang naik menjadi 206,1 juta dari 194,9 juta. Penerbitan dapat mengimbangi peningkatan operasional ketika pertumbuhan kas tertinggal dari basis saham.
- Adopsi AI mungkin membutuhkan waktu lebih lama untuk menjadi pertumbuhan berbayar. Penggunaan sepertiga pelanggan membangun keterlibatan; Code Guardian memperluas distribusi. Tidak ada pengungkapan yang menyediakan total pendapatan AI yang diakui secara terpisah. Adopsi tanpa peningkatan kontrak yang proporsional mengurangi pengembalian atas pengeluaran pengembangan produk.
- Penilaian yang lebih tinggi memperbesar kekecewaan eksekusi. Saham naik 54,90% hingga 2026-10-13, memberikan lebih banyak bobot pada ekspansi ARR yang berkelanjutan dan pembuatan kas. Panduan yang dikurangi dapat mengkompresi kelipatan. Leverage memperkuat penyesuaian harga yang dihasilkan dan potensi kerugian modal.
Pikiran Akhir: Haruskah Anda Berinvestasi di Rubrik pada 2026?
Pertumbuhan pendapatan berulang Rubrik yang kuat memperkuat posisinya dalam keamanan data perusahaan dan pemulihan siber, dengan ARR langganan Q2 naik 33% menjadi $1,66 miliar, EPS yang disesuaikan mencapai $0,20, dan arus kas bebas meningkat menjadi $65,7 juta. Memperluas hubungan perusahaan dan kemitraan Agent Cloud menawarkan peluang pertumbuhan tambahan karena bisnis berinvestasi dalam ketahanan siber dan perlindungan data bertenaga AI. Kuncinya adalah apakah adopsi yang lebih kuat dapat diterjemahkan menjadi nilai kontrak yang lebih tinggi, margin yang lebih baik, dan pembuatan kas yang berkelanjutan.
Kasus bull $150 bergantung pada pemesanan yang berakselerasi, monetisasi AI yang lebih kuat, dan leverage operasional yang berkelanjutan, sementara kasus bear $90 mencerminkan pertumbuhan yang lebih lambat dan tekanan penilaian. Kasus dasar $110 hingga $130 mengasumsikan Rubrik memenuhi panduan saat ini dengan ekspansi pendapatan berulang yang stabil. Investor dapat melacak pertumbuhan ARR yang akan datang, adopsi Agent Cloud, panduan arus kas bebas, dan dilusi saham untuk menilai apakah fundamental yang membaik dapat mendukung penilaian yang lebih tinggi.
Pengingat Risiko: Berinvestasi di RBRK melibatkan risiko kehilangan modal. Waktu kontrak perusahaan, biaya infrastruktur, monetisasi AI, kompensasi berbasis saham, dan perubahan penilaian dapat memengaruhi laba dan kinerja harga saham. Investor harus menilai risiko-risiko ini dan melakukan penelitian independen sebelum berinvestasi.
Bacaan Terkait
- Prediksi Harga CrowdStrike (CRWD) 2026: Dapatkah Keamanan AI dan Falcon Flex Mendorong CRWD Menuju $280?
- Prediksi Harga Palo Alto Networks (PANW) 2026: Dapatkah Pertumbuhan Keamanan AI Mendorong PANW Menuju $475?
- Prediksi Harga Okta (OKTA) 2026: Dapatkah Keamanan Agen AI Mendorong OKTA Menuju $225?
- Prediksi Harga UiPath (PATH) 2026: Dapatkah AI Agentik Mendorong PATH Menuju $23?
- Prediksi Harga Oracle (ORCL) 2026: Dapatkah Pertumbuhan Cloud AI Mendorong ORCL Menuju $260?
