

Texas Instruments (TXN) merancang dan memproduksi semikonduktor analog dan embedded-processing yang digunakan dalam peralatan industri, kendaraan, pusat data, elektronik pribadi dan sistem komunikasi. Produk analog tetap menjadi mesin pendapatan terbesar, sementara prosesor embedded menghubungkan fungsi penginderaan dan kontrol ke sistem digital. Portofolio yang luas dan jaringan manufaktur internal menciptakan keunggulan skala yang tahan lama, tetapi juga memaparkan saham pada siklus inventori, pemanfaatan pabrik dan permintaan pasar akhir.
Kuartal terakhir menunjukkan bahwa pemulihan analog semakin meluas. Pendapatan Texas Instruments Q2 2026 mencapai $5,463 miliar, naik 23% year over year, sementara pendapatan Analog tumbuh 26% menjadi $4,365 miliar dan pendapatan Embedded Processing naik 16% menjadi $788 juta. Arus kas bebas 12 bulan terakhir naik 271% menjadi $6,534 miliar, membiarkan investor menilai apakah perbaikan siklis dapat membenarkan valuasi premium saham.
Prakiraan saham TXN untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus pusat data dan leverage manufaktur: permintaan power-management yang lebih kuat, pemulihan industri dan otomotif, dan peningkatan pemanfaatan pabrik 300mm dapat memperpanjang pertumbuhan pendapatan sambil memperluas margin operasi dan arus kas bebas.
- Kasus siklus dan intensitas modal: koreksi inventori pelanggan yang terbarui, permintaan otomotif yang lebih lambat atau pemanfaatan pabrik yang lemah dapat mengurangi leverage earnings sementara persyaratan modal tinggi menjaga pengembalian tunai di bawah level yang tersirat oleh valuasi.
Panduan ini merinci prakiraan saham TXN, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis earnings Q2 2026 Texas Instruments tanggal 22 Juli, filing kuartalan dan data pasar hingga 23 September, ditambah cara trading futures saham TXN di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor Texas Instruments di September 2026
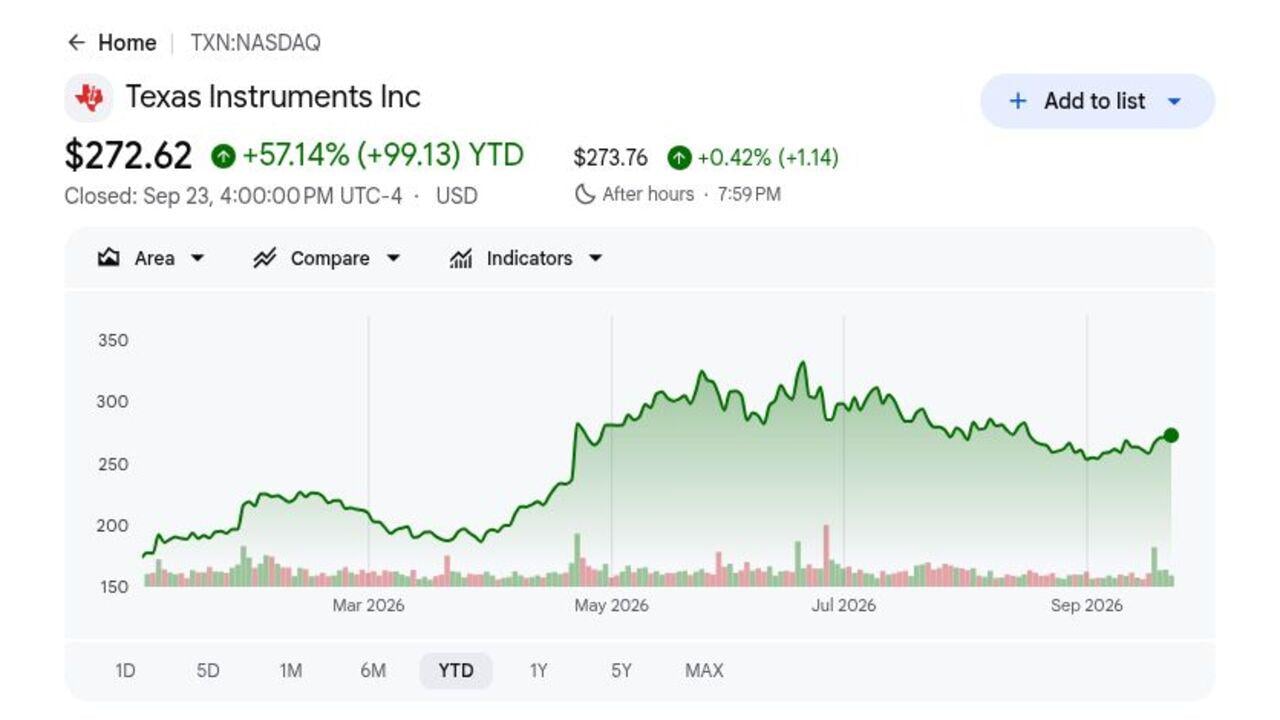
- TXN ditutup pada $272,62 dan naik 57,14% di 2026: Saham rally pada pemulihan analog dan permintaan pusat data yang lebih kuat tetapi tetap 18,4% di bawah level tertinggi 52 minggu $334,03. Kesenjangan menunjukkan investor masih mempertanyakan apakah pertumbuhan earnings dapat mendukung valuasi di atas 40 kali trailing earnings.
- Pendapatan Q2 mencapai $5,463 miliar, naik 23%: Penjualan mengalahkan konsensus $5,25 miliar sebesar $213 juta dan meningkat 13% secara sekuensial. Pertumbuhan di pasar industri, pusat data, dan otomotif menunjukkan pemulihan sedang meluas sementara pemanfaatan pabrik membaik.
- Pendapatan Analog naik 26% menjadi $4,365 miliar: Segmen ini menghasilkan hampir 80% dari penjualan kuartalan, sementara keuntungan operasi Analog meningkat 50% menjadi $1,992 miliar. Volume yang lebih tinggi melalui jaringan manufaktur 300mm TI mendukung leverage operasi yang lebih kuat.
- Panduan pendapatan Q3 mencapai $5,65 miliar hingga $6,15 miliar: Titik tengah $5,90 miliar berdiri $290 juta di atas konsensus $5,61 miliar. Panduan EPS $2,23 hingga $2,57 juga melebihi estimasi $2,18 di ujung bawah.
- Dividen kuartalan meningkat 7% menjadi $1,52 per saham: Peningkatan ini menandai 23 tahun berturut-turut pertumbuhan dividen dan mengangkat pembayaran tahunan menjadi $6,08. Arus kas bebas trailing mencapai $6,534 miliar, meskipun investasi pabrik yang berkelanjutan masih bersaing dengan dividen dan pembelian kembali.
Apa itu Texas Instruments (TXN)?
Texas Instruments adalah produsen semikonduktor terintegrasi dengan lebih dari 80.000 produk analog dan embedded-processing. Chip analog mengelola daya, memperkuat sinyal dan menerjemahkan input fisik seperti suhu, tekanan dan suara menjadi data yang dapat diproses sistem digital. Prosesor embedded menyediakan kontrol dan konektivitas real-time. TI menjual terutama kepada perancang elektronik di pasar industri, otomotif, pusat data, elektronik pribadi dan komunikasi, sementara keluasan katalog dan umur produk yang panjang mengurangi ketergantungan pada pelanggan tunggal atau siklus perangkat.
Strategi jangka panjangnya menggabungkan katalog produk yang luas dengan kapasitas wafer 300mm internal yang lebih besar, yang diharapkan manajemen untuk meningkatkan biaya, kontrol pasokan dan ketahanan geografis. Perusahaan sedang memperluas fab di Sherman, Texas dan Lehi, Utah, didukung oleh insentif U.S. CHIPS Act, sambil menargetkan peluang power management, sensing dan kontrol dalam kendaraan listrik, otomatisasi pabrik dan infrastruktur AI. Kemitraan biasanya tertanam dalam desain pelanggan daripada kontrak terkonsentrasi publik, membuat insinyur, pemasok otomotif, pembuat peralatan industri dan pembangun infrastruktur cloud menjadi ekosistem pelanggan yang tahan lama.
Ikhtisar Earnings Texas Instruments (TXN) Q2 2026: Pertumbuhan Analog Kuat Mengangkat Pendapatan, EPS dan Outlook Q3
Texas Instruments mengantarkan pendapatan Q2 $5,463 miliar versus $5,25 miliar yang diharapkan, diluted EPS $2,14 versus $1,94 yang diharapkan, dan laba bersih $1,980 miliar, naik 53% year over year. Pendapatan Analog naik 26% menjadi $4,365 miliar, sementara panduan pendapatan Q3 $5,65 miliar hingga $6,15 miliar melebihi konsensus $5,61 miliar, menyeimbangkan momentum operasi yang kuat terhadap intensitas modal dan ekspektasi yang tinggi.
Baca Selengkapnya: Ikhtisar Earnings Texas Instruments (TXN) Q2 FY2026: Beat Pendapatan $5,46B Memicu Selloff Harga
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 |
Konsensus $5,25B |
$5,463B |
Beat. Selesai $213M di atas konsensus; naik 23% YoY dan 13% secara sekuensial. |
|
Diluted EPS Q2 |
Konsensus $1,94 |
$2,14 |
Beat. Melebihi konsensus sebesar $0,20; naik 52% YoY dan termasuk manfaat $0,05. |
|
Laba bersih Q2 |
— |
$1,980B |
Membaik. Meningkat 53% dari $1,295B di Q2 2025. |
|
Keuntungan operasi Q2 |
— |
$2,310B |
Diperluas. Meningkat 48% dari $1,563B karena pendapatan naik lebih cepat daripada biaya. |
|
Pendapatan Analog Q2 |
— |
$4,365B |
Dipercepat. Naik 26% YoY sementara keuntungan operasi segmen meningkat 50% menjadi $1,992B. |
|
Pendapatan Embedded Processing Q2 |
— |
$788M |
Membaik. Naik 16% YoY sementara keuntungan operasi segmen hampir berlipat ganda menjadi $168M. |
|
Arus kas bebas 12 bulan terakhir |
$1,763B tahun sebelumnya |
$6,534B |
Diperluas. Meningkat 271% dan mewakili 33,6% dari pendapatan trailing. |
|
Outlook pendapatan Q3 |
Konsensus $5,61B |
$5,65B-$6,15B |
Dinaikkan. Titik tengah $5,90B berdiri $290M di atas konsensus. |
|
Outlook EPS Q3 |
Konsensus $2,18 |
$2,23-$2,57 |
Dinaikkan. Titik tengah $2,40 berdiri $0,22 di atas konsensus. |
- Pendapatan $5,463 miliar mengalahkan konsensus sebesar $213 juta: Penjualan tumbuh 23% year over year dan 13% secara sekuensial, menunjukkan pemulihan telah bergerak jauh melampaui palung siklus. Kekuatan di industri, pusat data, dan otomotif juga menunjukkan beat tersebut berbasis luas daripada didorong oleh satu pasar akhir.
- Diluted EPS $2,14 mengalahkan konsensus sebesar $0,20: Earnings naik 52% dari $1,41 setahun sebelumnya, bahkan setelah mengecualikan manfaat $0,05 di luar panduan asli. Pemanfaatan pabrik yang lebih tinggi dan bauran produk yang lebih baik memungkinkan pertumbuhan pendapatan diterjemahkan menjadi keuntungan per saham yang lebih kuat.
- Pendapatan Analog mencapai $4,365 miliar dan tumbuh 26%: Keuntungan operasi segmen meningkat lebih cepat, naik 50% menjadi $1,992 miliar. Itu mendukung tesis leverage manufaktur TI karena volume yang lebih tinggi menyebarkan depresiasi dan overhead tetap di lebih banyak chip.
- Keuntungan operasi naik 48% menjadi $2,310 miliar: Margin operasi membaik menjadi sekitar 42,3% dari 35,1% setahun sebelumnya, sementara laba bersih naik 53% menjadi $1,980 miliar. Mempertahankan kemajuan itu tergantung pada pertumbuhan permintaan yang menjaga pemanfaatan pabrik di depan ekspansi biaya tetap.
- Arus kas bebas trailing naik 271% menjadi $6,534 miliar: Margin arus kas bebas membaik menjadi 33,6% meski pengeluaran modal trailing $3,312 miliar. Rebound mendukung kapasitas dividen, meskipun pengeluaran fab baru dan depresiasi yang lebih tinggi tetap menjadi tes utama untuk daya tahan arus kas.
Outlook Investasi Texas Instruments (TXN) 2026: Kasus Bull $380 vs Kasus Bear $220
Outlook Texas Instruments 2026 tergantung pada apakah pemulihan analog dapat diperpanjang melampaui satu kuartal yang kuat dan diterjemahkan menjadi pertumbuhan margin dan arus kas bebas yang berkelanjutan. Permintaan pusat data, industri, dan otomotif yang lebih kuat mendukung upside, sementara perlambatan inventori yang terbarui, pemanfaatan pabrik yang lebih rendah, dan kompresi valuasi tetap menjadi risiko utama.
Kasus Bull: Permintaan Pusat Data Kuat Mendorong TXN Menuju $380
Kasus Bull mengasumsikan permintaan daya pusat data tetap kuat sementara pelanggan industri dan otomotif bergerak dari normalisasi inventori menjadi pemulihan pesanan yang berkelanjutan. Pendapatan Analog terus tumbuh dari level Q2 $4,365 miliar, pemanfaatan 300mm naik, dan margin operasi tetap di atas 42% karena biaya manufaktur tetap tersebar di lebih banyak unit.
Pergerakan menuju $380 akan memerlukan pendapatan Q3 mendekati atau di atas titik tengah panduan $5,90 miliar, arus kas bebas trailing di atas $6 miliar dan kekuatan berkelanjutan di power management, sensing dan kontrol. Peningkatan estimasi lebih lanjut dan pengeluaran modal yang stabil akan memperkuat kasus.
Kasus Base: Pemulihan Analog Stabil Menjaga TXN Antara $280 dan $320
Kasus Base mengasumsikan permintaan tetap konstruktif di industri, otomotif dan pusat data, tetapi pertumbuhan moderat setelah peningkatan Q2 23%. Margin operasi tetap mendekati 40%, sementara kapasitas baru dan depresiasi menyerap sebagian keuntungan tambahan dan membatasi ekspansi kelipatan lebih lanjut.
TXN dapat diperdagangkan terutama antara $280 dan $320 dalam kondisi ini. Pendapatan dalam rentang Q3 $5,65 miliar hingga $6,15 miliar, pertumbuhan Analog yang stabil dan arus kas bebas trailing di atas $5 miliar akan mendukung rentang. Panduan di bawah $5,6 miliar akan melemahkan ujung atas.
Kasus Bear: Pesanan Lebih Lambat dan Pemanfaatan Pabrik Lebih Rendah Menarik TXN Menuju $220
Kasus Bear mengasumsikan pelanggan industri atau otomotif membangun kembali inventori lebih cepat dari permintaan akhir, menyebabkan pesanan melambat setelah kuartal pemulihan. Pemanfaatan pabrik yang lebih rendah akan menekan margin operasi Q2 sekitar 42,3%, sementara investasi fab yang berkelanjutan menjaga depresiasi dan persyaratan modal tetap tinggi.
Pergerakan menuju $220 akan menjadi lebih mungkin jika panduan pendapatan kuartalan turun di bawah $5,6 miliar, pertumbuhan Analog menjadi negatif atau arus kas bebas kembali menuju level tahun sebelumnya $1,763 miliar. Reset valuasi dari lebih dari 40 kali trailing earnings akan menambah tekanan lebih lanjut.
Prakiraan Harga Saham TXN untuk 2026 oleh Analis Wall Street
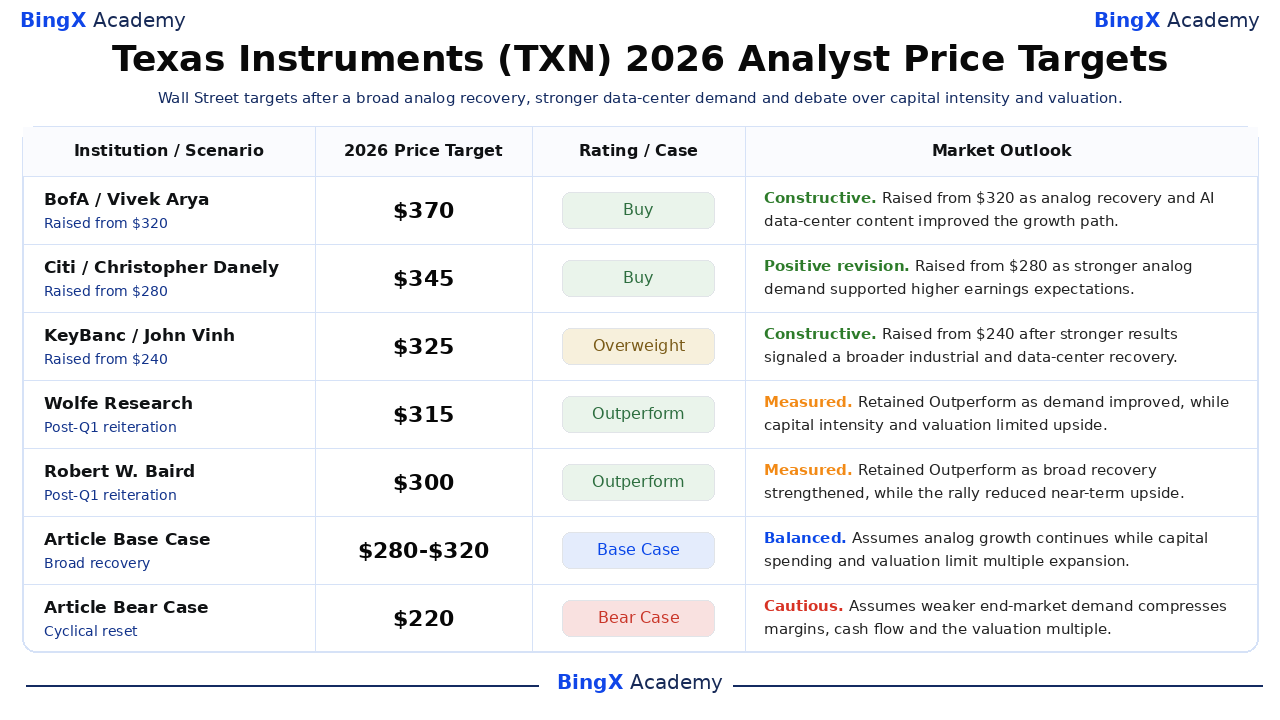
Lima tindakan analis bertanggal ini berkisar $300 hingga $370 dan mencerminkan asumsi berbeda tentang durabilitas siklus analog, permintaan pusat data, leverage manufaktur dan valuasi. Ini adalah titik referensi pihak ketiga daripada satu prakiraan konsensus. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy dan diberi label terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
BofA / Vivek Arya |
$370 |
Buy |
Konstruktif. 25 Mei: dinaikkan dari $320 karena pemulihan industri dan otomotif dikombinasikan dengan ekspansi konten pusat data AI. |
|
Citi / Christopher Danely |
$345 |
Buy |
Revisi positif. 15 Juni: dinaikkan dari $280 karena permintaan analog yang lebih kuat mendukung ekspektasi earnings yang lebih tinggi. |
|
KeyBanc / John Vinh |
$325 |
Overweight |
Konstruktif. 23 April: dinaikkan dari $240 setelah hasil yang lebih kuat menandakan pemulihan industri dan pusat data yang lebih luas. |
|
Wolfe Research / Chris Caso |
$315 |
Outperform |
Terukur. 23 April: mempertahankan Outperform karena permintaan membaik, sementara intensitas modal dan valuasi membatasi upside. |
|
Robert W. Baird / Tristan Gerra |
$300 |
Outperform |
Terukur. 23 April: mempertahankan Outperform karena pemulihan luas menguat, sementara rally mengurangi upside jangka pendek. |
|
Kasus Base Artikel |
$280-$320 |
Kasus Base |
Seimbang. Mengasumsikan pertumbuhan analog berlanjut sementara pengeluaran modal dan valuasi membatasi ekspansi kelipatan. |
|
Kasus Bear Artikel |
$220 |
Kasus Bear |
Hati-hati. Mengasumsikan permintaan pasar akhir yang lebih lemah menekan margin, arus kas dan kelipatan valuasi. |
Cara Trading Saham Texas Instruments (TXN) di BingX
Trading outlook siklus analog, permintaan pusat data dan leverage manufaktur Texas Instruments menggunakan BingX TradFi dan tools BingX AI. Karena TXN dapat bereaksi tajam terhadap panduan, pesanan semikonduktor dan update pengeluaran modal, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
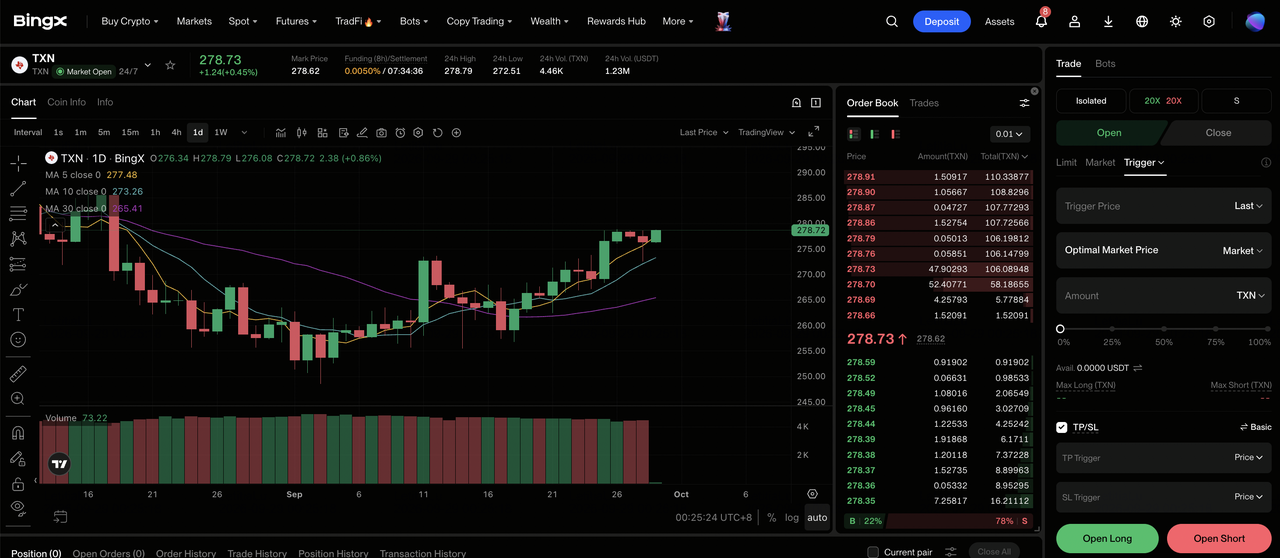
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Texas Instruments (TXN). Cari dan pilih kontrak futures perpetual TXN-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika permintaan analog, pertumbuhan pusat data dan arus kas bebas tetap kuat. Pilih Open Short jika pesanan pasar akhir, margin atau konversi kas melemah.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kenaikan YTD 57,14% dan pullback 18,4% dari 52-week high menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. TXN dapat bereaksi cepat terhadap earnings, panduan, pesanan industri, permintaan otomotif, pengeluaran pusat data, kontrol ekspor dan update alokasi modal.
5 Risiko Teratas yang Perlu Diperhatikan Investor Texas Instruments di 2026
Texas Instruments menggabungkan permintaan siklis dengan ekspansi manufaktur jangka panjang, sehingga perubahan dalam pesanan, pemanfaatan pabrik, pengeluaran modal, dan valuasi dapat secara material mempengaruhi earnings dan arus kas.
- Penurunan semikonduktor dapat menurunkan pemanfaatan pabrik: Pendapatan Q2 naik 23% karena permintaan industri, pusat data, dan otomotif membaik. Jika pelanggan membangun kembali inventori lebih cepat dari pertumbuhan permintaan akhir, pesanan yang lebih rendah dapat meninggalkan lebih banyak biaya fab tetap tersebar di unit yang lebih sedikit dan menekan margin.
- Pengeluaran modal yang berat dapat menunda pertumbuhan arus kas bebas: TI menghabiskan $3,312 miliar untuk pengeluaran modal selama trailing 12 bulan sambil memperluas kapasitas 300mm. Ramp permintaan yang lebih lambat dapat menjaga depresiasi dan biaya konstruksi tetap tinggi, membatasi kas yang tersedia untuk dividen dan pembelian kembali.
- Valuasi di atas 40 kali trailing earnings meningkatkan risiko downside: TXN telah naik 57,14% YTD sebelum ditutup pada $272,62. Pertumbuhan yang lebih lambat, panduan yang lebih lemah, atau suku bunga yang lebih tinggi dapat menekan kelipatan bahkan jika earnings tetap positif.
- Pembatasan perdagangan dapat mengganggu permintaan global: TI melayani pelanggan di China, Eropa, dan wilayah lain sambil memperluas produksi AS. Kontrol ekspor, tarif, atau kebijakan lokalisasi dapat mengubah permintaan, penetapan harga, dan bauran produk.
- Pesanan industri dan otomotif dapat berubah dengan cepat: Pasar ini dapat mengurangi pesanan tajam ketika inventori saluran naik di atas kebutuhan produksi. Koreksi lain akan menekan pendapatan Analog dan Embedded Processing dan mengurangi manfaat margin yang diharapkan dari pemanfaatan 300mm yang lebih tinggi.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Texas Instruments di 2026?
Texas Instruments memasuki babak kedua dengan momentum operasi yang luas. Pendapatan Q2 tumbuh 23% menjadi $5,463 miliar, penjualan Analog naik 26% dan arus kas bebas trailing mencapai $6,534 miliar. Angka-angka tersebut mendukung tesis pemulihan, sementara kenaikan YTD 57,14% dan investasi fab berkelanjutan menunjukkan bahwa perbaikan substansial sudah tercermin dalam valuasi.
Kasus Bull memerlukan permintaan daya pusat data dan pemulihan industri untuk menjaga pemanfaatan manufaktur tetap tinggi, mendukung $380. Kasus Bear mencerminkan perlambatan siklis dan kompresi kelipatan menuju $220. Trader konservatif dapat menunggu pendapatan Q3 mendekati titik tengah $5,90 miliar, margin operasi sekitar 40% dan kekuatan arus kas bebas berkelanjutan sebelum meningkatkan eksposur.
Pengingat Risiko: Trading dan investasi di ekuitas seperti TXN melibatkan risiko tinggi kehilangan modal. Siklus semikonduktor, inventori pelanggan, pemanfaatan pabrik, pengeluaran modal, kebijakan perdagangan, perubahan valuasi dan trading berleverasi dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- 10 Saham Infrastruktur AI Teratas untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
- Saham Pusat Data AI Teratas untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Prakiraan Saham Qualcomm (QCOM) 2026: Bisakah AI dan Diversifikasi Mendorong QCOM di Atas $200?
- Prediksi Harga AXT Inc. (AXTI) 2026: Bisakah Permintaan Optik AI Mendorong AXTI Menuju $125?
- Prediksi Harga Credo Technology (CRDO) 2026: $300 AEC Hyper-Ramp atau Speedbump Valuasi Premium?
- Prediksi Harga Applied Digital (APLD) 2026: Bisakah Pertumbuhan Pusat Data AI Mendorong APLD Menuju $90?
