Advanced Micro Devices (AMD)は、データセンター、パーソナルコンピューター、ゲーム、組み込みシステムにおいて高性能コンピュータ製品を設計しています。EPYCサーバープロセッサーとRyzenクライアントプロセッサーはCPUビジネスの中核であり、Instinctアクセラレーター、ROCmソフトウェア、Heliosラックスケールプラットフォームは長期成長にとってより重要になっています。この転換により、AMDの人工知能インフラへのエクスポージャーが拡大していますが、同時に競争、輸出規制、高度なパッケージングおよびメモリ供給に対する株価の感応性も残しています。
最新の四半期は、その転換が加速していることを示しました。 AMD 2026年第2四半期売上高は115億3600万ドルに達し、前年同期比50%増、約112億ドルのガイダンス中央値を上回りました。データセンターは売上高の58%を占め、セグメント売上高は2倍以上に拡大しました。非GAAP EPSは予想の1.62ドルに対し1.66ドルに達し、第3四半期売上高ガイダンスは130億ドルプラスマイナス3億ドルに上昇しました。投資ケースは、InstinctとEPYCが56%の非GAAP売上総利益率を弱めることなく、その成長を維持できるかどうかにかかっています。
2026年のAMD株式予測は現在、2つの競合する見解を中心としています:
- AIプラットフォーム拡張ケース: Instinct、EPYC、Helios、ROCmが顧客採用を深化させ、予想を押し上げ、オペレーティングレバレッジを支えます。
- 実行と評価ケース: 展開の遅れ、顧客集中、輸出規制、または供給制約により、年初来113%の上昇を支えるのに必要なレベルを下回る収益となります。
このガイドでは、AMD株式予測、2026年価格シナリオ、主要リスク、アナリスト展望を分析し、AMDの2026年8月4日の第2四半期決算発表、規制当局への提出資料、2026年9月2日までの市場データ、さらに AMD株式先物の取引方法を BingX TradFiでUSDT担保を使って活用します。
2026年9月AMD投資家が知るべき上位5つのポイント
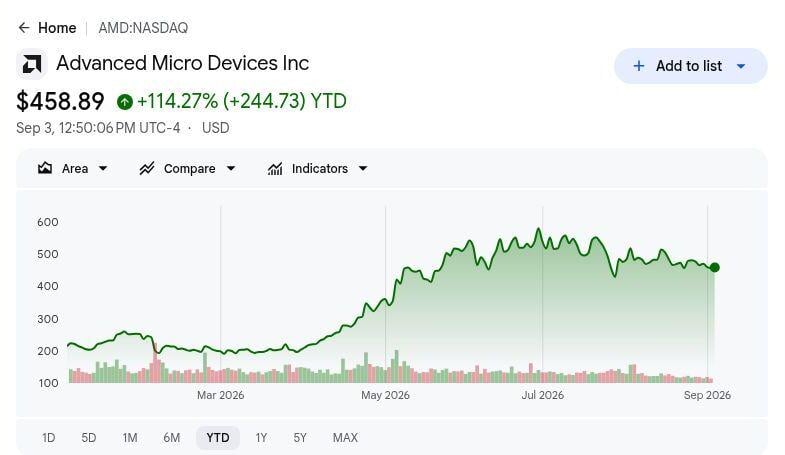
- AMDは9月2日まで年初来約113%上昇: その日0.55%下落後、株価は457.06ドルで終了し、投資家がAIアクセラレーターとサーバーCPUを中心にAMDを積極的に再評価していることを示しました。これにより、Instinct、EPYC、またはラックスケール展開の遅れに対する余地が少なくなっています。
- 第2四半期売上高は115億3600万ドルに達し、前年同期比50%増: 結果は約112億ドルのガイダンス中央値を約3億3600万ドル上回り、四半期連続で13%上昇し、AI需要がすでに認識売上高に転換していることを示しました。
- データセンターは総売上高の約58%を生み出し、セグメント売上高は2倍以上に: EPYCプロセッサーは確立されたサーバーベースを提供し、InstinctアクセラレーターはAMDのAIエクスポージャーを拡大しました。このミックスはまた、ハイパースケーラー展開、パッケージング容量、顧客集中に対する感応性を高めます。
- 非GAAP売上総利益率は56%に拡大: 非GAAP EPSは引用された1.62ドルのコンセンサスに対し1.66ドルに達し、GAAP希薄化EPSは156%上昇して1.38ドルとなりました。これは、急速な売上高成長がより強い収益性に変換されていることを示しています。
- 第3四半期売上高ガイダンスは130億ドル±3億ドルに達しました: 中央値は約41%の前年同期比成長と13%の四半期連続増加を意味し、非GAAP売上総利益率は56%近くと予想されています。両方を達成すれば、年初来113%の上昇後のオペレーティングレバレッジケースを支えることになります。
Advanced Micro Devices (AMD)とは何か?
AMDは 半導体会社として 高性能およびアダプティブコンピューティング製品を設計するファブレス企業です。そのポートフォリオには、EPYCサーバーCPU、InstinctデータセンターGPU、Ryzenクライアントプロセッサー、Radeonグラフィックス、組み込み製品、ネットワーキング技術、ROCm AIソフトウェアが含まれます。同社は、クラウドプロバイダー、企業、PCメーカー、ゲーマー、産業顧客に対し、データセンター、パーソナルコンピューター、ゲーム、組み込みシステム全体でサービスを提供しています。AMDは先端ウェーハを自社製造していないため、アーキテクチャと製品設計に資本を集中し、外部のファウンドリ、パッケージング、メモリ、製造パートナーに依存しています。
AMDの現在の戦略は、単一のアクセラレーターではなく完全なAIプラットフォームにますます広がっています。EPYC CPUが一般計算を調整し、Instinct GPUがAIワークロードを加速し、ROCmがソフトウェア層を提供し、Heliosがポートフォリオをラックスケール展開まで拡張します。主要な クラウド顧客とシステムパートナーはより広い採用を支援し、一方で先端ファウンドリ容量、高帯域幅メモリ、パッケージング歩留まり、ネットワーキング準備状況が注文から認識売上高への速度を決定します。このプラットフォームアプローチは顧客関係を深化させ、より大きなインストールベース全体にソフトウェア投資を展開できますが、 Nvidiaのエコシステムとハイパースケーラーカスタムシリコンは重要な競合制約として残っています。
続きを読む: AMD vs. Nvidia比較 2026年:どちらのAIコンピューティング株がより良い投資か?
AMD 2026年第2四半期決算概要:売上高、EPSおよびデータセンター成長
AMDは第2四半期売上高115億3600万ドルを達成し、前年同期比50%増、約112億ドルのガイダンス中央値を上回りました。非GAAP EPSは予想の1.62ドルに対し1.66ドルに達しました。データセンターは総売上高の58%を占め2倍以上に拡大し、GAAP希薄化EPSは156%上昇して1.38ドル、第3四半期売上高ガイダンスは130億ドルプラスマイナス3億ドルに達しました。主な緊張は、製品と顧客ミックスが変化する中で、アクセラレーターランプが成熟したCPU製品とは異なる売上総利益率経済を創出しても56%の非GAAP売上総利益率を維持できるかどうかです。
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年第2四半期売上高 |
約112億ドルガイダンス中央値 |
115億3600万ドル |
上回る。中央値を約3億3600万ドル上回り;前年同期比50%増、四半期連続13%増。 |
|
第2四半期非GAAP希薄化EPS |
1.62ドルコンセンサス |
1.66ドル |
上回る。コンセンサスを0.04ドル上回る。 |
|
第2四半期GAAP希薄化EPS |
— |
1.38ドル |
改善。前年同期比156%増。 |
|
第2四半期非GAAP売上総利益率 |
— |
56% |
拡大。前年同期比13ポイント増。 |
|
第2四半期データセンター売上高ミックス |
— |
総売上高の58% |
拡大。データセンターがAMDの主要売上高エンジンとなった。 |
|
第2四半期データセンター売上高成長 |
— |
前年同期比2倍以上 |
加速。EPYCプロセッサーとInstinctアクセラレーターが増加を牽引。 |
|
2026年第3四半期売上高見通し |
— |
130億ドル±3億ドル |
引き上げ。中央値は約41%の前年同期比、13%の四半期連続成長を意味。 |
|
第3四半期非GAAP売上総利益率見通し |
— |
約56% |
安定。より大きなアクセラレーターランプにもかかわらず、利益率を第2四半期近くに維持するガイド。 |
- 第2四半期売上高115億3600万ドルはガイダンス中央値を約3億3600万ドル上回りました: 売上高は前年同期比50%、四半期連続13%増加し、AIランプがスケールと加速の両方を実現していることを確認しました。より強いベースは現在、第3四半期のハードルを上げています。
- 非GAAP希薄化EPS 1.66ドルはコンセンサスを0.04ドル上回りました: GAAP希薄化EPSも156%増加して1.38ドルとなり、急速な売上高成長が調整後および報告された収益の両方に変換されたことを示しました。
- データセンターは総売上高の58%に達し、セグメント売上高は2倍以上に: EPYCとInstinctがAMDの主要成長エンジンとなり、AIエクスポージャーを増加させる一方で、ハイパースケーラー展開スケジュールと大型プログラムに対する結果の感応性も高めました。
- 非GAAP売上総利益率は13ポイント拡大して56%に: この改善は、売上高成長と並んで製品ミックスと実行が強化されたことを示しています。次のアクセラレーターランプを通じて利益率を56%近くに維持することは、オペレーティングレバレッジケースを支えることになります。
- 第3四半期売上高ガイダンス130億ドルは41%の年間成長を意味: 中央値はまた約13%の四半期連続成長を表し、非GAAP売上総利益率は56%近くと予想されています。両方の目標を達成すれば継続的な勢いを確認し、一方で出荷の弱さや利益率の低下は展開または供給圧力を指すことになります。
続きを読む: AMD 2026年第2四半期決算概要:56%横這い利益率がAIチップ成長を覆い隠し7.04%の売りを誘発
AMD 2026年投資展望:700ドル強気ケース vs. 350ドル弱気ケース
中心的なテストは、AMDが株価の約113%年初来再評価後に、Instinctアクセラレーター、EPYCプロセッサー、Heliosシステム、ROCm採用を売上高成長と利益率を維持するのに十分な速さでスケールできるかどうかです。
強気ケース:強いAIチップ需要とサーバー成長がAMDを700ドルに押し上げ
強気ケースは、Instinct展開が加速し、EPYCがサーバーシェアを獲得し続け、顧客がラックスケールAIシステムにHeliosを採用することを前提としています。売上高はプラットフォームとサプライチェーン支出よりも速く拡大し、アクセラレーターミックスが成熟したCPU製品とは異なる売上総利益率経済を創出しても、オペレーティングマージンは改善します。
700ドルへの動きには、第3四半期売上高が130億ドル近くまたはそれ以上、売上総利益率が約56%を維持、より広いROCm採用が顧客スイッチングコストを削減することが必要です。先端ファウンドリ、パッケージング、メモリ容量へのタイムリーなアクセスと、継続的な予想アップグレードが最も明確な確認を提供するでしょう。
ベースケース:安定したデータセンター需要がAMDを550ドルから625ドルに維持
ベースケースは、AMDがデータセンターが主要成長エンジンであり続ける中で現在のガイダンス近くで実行することを前提としています。Instinctはハイパースケールとソブリン顧客と拡大し、EPYCシェア獲得は継続し、ROCmは着実に改善しますが、Nvidiaのソフトウェアエコシステムとハイパースケーラーカスタムシリコンがプラットフォームギャップの即座の閉鎖を防ぎます。
この編集シナリオの下で、AMDは主に550ドルから625ドルの間で取引される可能性があります。第3四半期の127億ドルから133億ドルの範囲内の売上高、安定した56%非GAAP売上総利益率、より広いアクセラレーター可視性がその範囲を支え、一方で展開の遅れやより弱いソフトウェア採用が上昇を制限するでしょう。
弱気ケース:より遅いAI支出と利益率圧力がAMDを350ドルに引き下げ
弱気ケースは、AI展開が滑り、顧客集中が上昇し、または競合圧力がアクセラレーターシェア獲得を遅らせることを前提としています。輸出制限と限られたファウンドリ、パッケージング、メモリ、または基板容量は、固定プラットフォーム投資が継続する間に出荷可視性を低下させ、売上高成長から収益レバレッジへの道筋を弱めるでしょう。
350ドルへの動きは、第3四半期売上高がガイド範囲を下回り、売上総利益率が56%を大幅に下回り、または主要顧客が展開を遅らせる場合により可能性が高くなります。約113%の年初来上昇後、AMDが絶対売上高成長を続けたとしても、前方予想の低下はマルチプル圧縮と組み合わさる可能性があります。
ウォール街アナリストによる2026年AMD株価予測
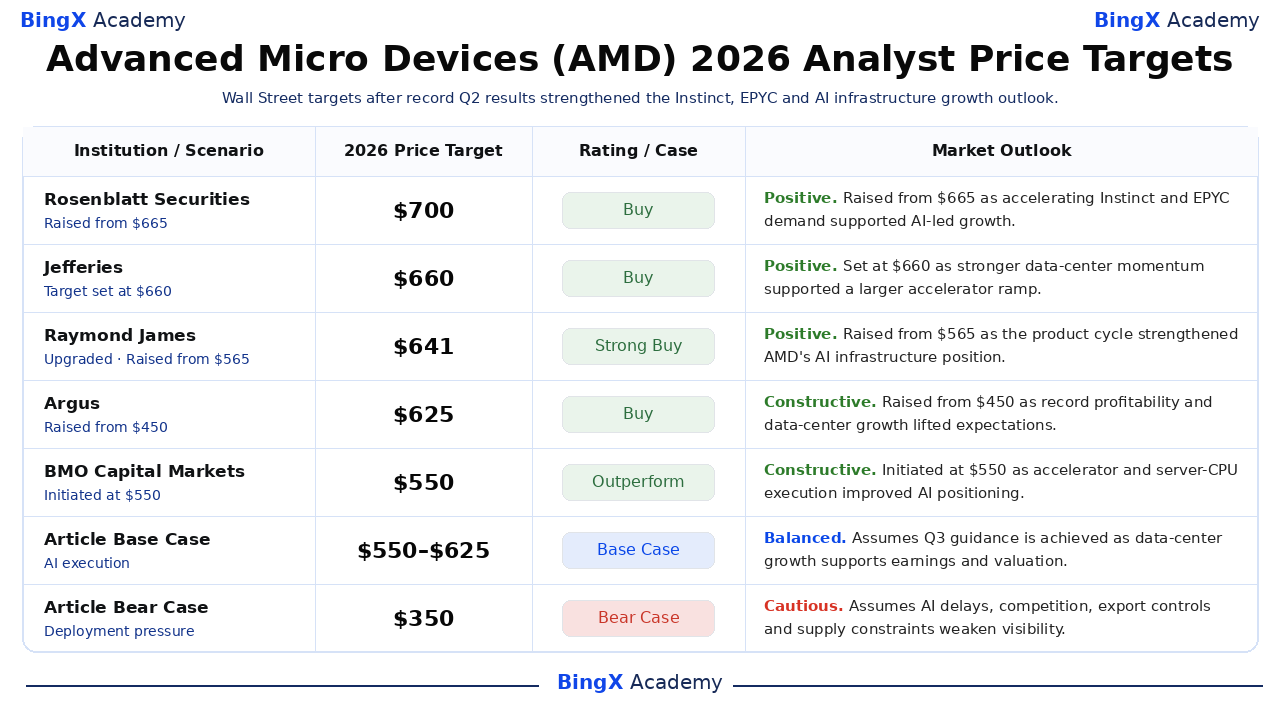
これら6つの日付のある機関アクションは550ドルから700ドルに及び、最高から最低にソートされています。この範囲は、Instinct展開速度、EPYCシェア獲得、ROCm採用、売上総利益率、AMDのAI再評価の持続性についての異なる前提を反映しており、一つの統一されたコンセンサスではありません。最終のベースと弱気行は、ウォール街の予測ではなくBingXアカデミーの編集シナリオです。
|
機関 / シナリオ |
2026年目標株価 |
格付け / ケース |
市場展望 |
|
Rosenblatt Securities |
700ドル |
買い |
ポジティブ。8月6日:665ドルから700ドルに引き上げ。より高い目標は、加速するInstinctとEPYC需要が記録的な第2四半期結果後にAMDのAI主導成長を維持できるという信頼を反映。 |
|
Jefferies |
660ドル |
買い |
ポジティブ。8月5日:買い格付け目標を660ドルに設定。目標はより強いデータセンター勢いと下半期のより大きなアクセラレーターランプの見通しを組み込む。 |
|
Raymond James |
641ドル |
ストロングバイ |
ポジティブ。8月25日:格上げ、目標を565ドルから641ドルに引き上げ。格上げはAMDの製品サイクルとAIインフラ全体での拡大するポジションに対する信頼の高まりを示唆。 |
|
Argus |
625ドル |
買い |
建設的。8月6日:450ドルから625ドルに引き上げ。記録的な収益性とより強いデータセンター展望が決算後の実質的な目標引き上げを支持。 |
|
BMO Capital Markets |
550ドル |
アウトパフォーム |
建設的。8月20日:550ドル目標でカバレッジ開始。開始はAMDの改善するAIコンピューティングポジションを認識し、継続的なアクセラレーターとサーバーCPU実行に結びついた上昇余地。 |
|
DA Davidson |
550ドル |
買い |
建設的。8月5日:425ドルから550ドルに引き上げ。修正目標は第2四半期ビートと改善する下半期売上高パスを反映し、高められた期待とのバランスを取る。 |
|
記事ベースケース |
550-625ドル |
ベースケース |
バランス。AMDが現在の第3四半期ガイダンス近くで実行し、データセンター成長が主要ドライバーであり続け、収益拡大として評価が維持されることを前提。 |
|
記事弱気ケース |
350ドル |
弱気ケース |
慎重。AI展開が滑るか顧客集中が上昇し、競争がアクセラレーターシェア獲得を遅らせ、輸出と供給制約が売上高可視性を弱めることを前提。 |
BingXでAdvanced Micro Devices (AMD)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、Advanced Micro DevicesのInstinctアクセラレーター、EPYCプロセッサー、Heliosシステム、ROCm採用、AI利益率展望を取引してください。AMDは決算、アクセラレーターローンチ、顧客展開、輸出規制、供給更新に敏感に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
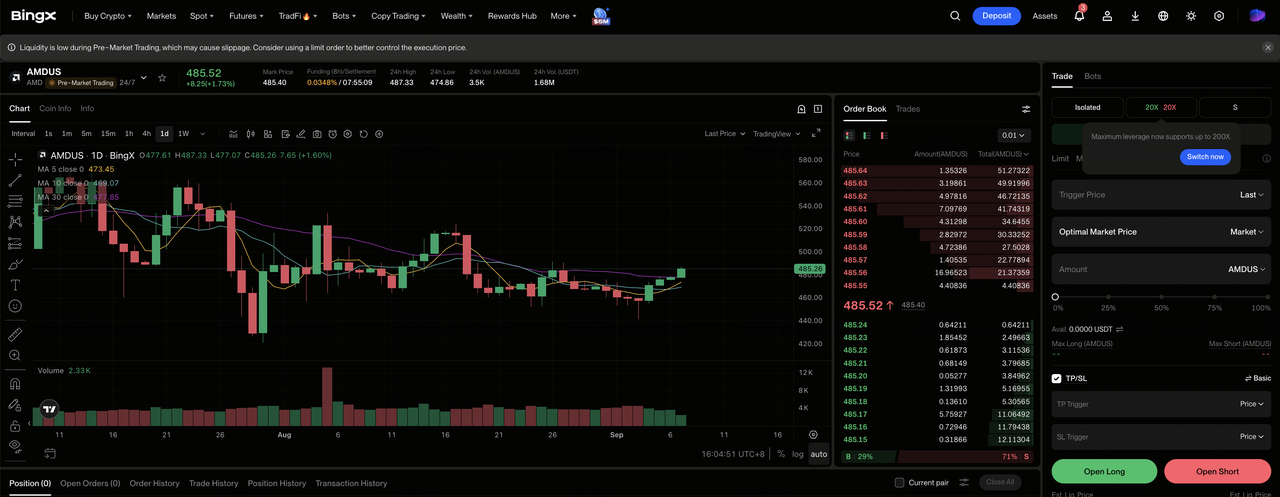
ステップ1:BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Advanced Micro Devices (AMD)を選択。 AMDUS-USDT無期限先物契約を検索して選択します。注文を出す前に、現在の価格、手数料、契約仕様を確認してください。
ステップ3:方向を選択。 InstinctとEPYC展開が強気またはベースケースを支える場合は ロングを選択してください。展開の遅れ、輸出制限、または利益率圧力が弱気ケースを支える場合はショートを選択してください。
ステップ4:レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択してください。AMDの急速なAI再価格設定により、保守的なレバレッジと明確なポジションサイジングが重要です。
ステップ5:厳格なリスクプロトコルを実行。 取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定してください。AMDは決算、アクセラレーターローンチ、顧客展開、輸出規制、供給更新に迅速に反応する可能性があります。
2026年AMD投資家が注意すべき上位5つのリスク
AMDの展望は評価、競争、輸出政策、供給可用性、顧客集中に依存しており、これらはすべて売上高可視性と利益率に影響を与える可能性があります。
- 約113%の年初来上昇は実行ミスに対する余地をほとんど残していない: 株価はすでに強いInstinctとEPYC成長を反映しています。わずかなガイダンスミスまたは展開遅延が前方予想を下げ、同時に評価マルチプルを圧縮する可能性があります。
- NvidiaとカスタムハイパースケーラーチップがAIアクセラレーターシェア獲得を制限する可能性: AMDはハードウェアだけでなく、Nvidiaの確立されたソフトウェアエコシステムと内部設計された顧客チップに対しても競争しています。より遅いROCm採用は反復展開と価格決定力を弱めるでしょう。
- 輸出規制が売上高と製品計画を混乱させる可能性: より厳しい中国制限またはライセンス遅延が四半期間で売上高をシフトさせ、製品再設計を強制し、コストを追加して工学的柔軟性を低下させる可能性があります。
- パッケージングとメモリ制約がAIランプを遅らせる可能性: 高帯域幅メモリ、先端パッケージング、基板、ネットワーキングコンポーネントはすべて一緒にスケールする必要があります。いずれか一つの領域での不足が、強い顧客需要にもかかわらず出荷を遅らせる可能性があります。
- 大規模AI展開は顧客集中リスクを増加: 少数のハイパースケールとソブリンプログラムが実質的な売上高を表すことができます。一つの顧客がアーキテクチャ、スケジュール、またはサプライヤー配分を変更した場合、AMDは130億ドルの第3四半期中央値を逃し、後のアクセラレーター成長への信頼を弱める可能性があります。
最終的な考え:2026年にAMDに投資すべきか?
AMDの第2四半期結果は、AIテーゼに対する強いオペレーティング証拠を提供しています:売上高は50%成長して115億3600万ドル、データセンターは売上高の58%を占め、非GAAP売上総利益率は56%に達し、非GAAP EPS 1.66ドルは追跡されたコンセンサスを超えました。第3四半期ガイダンスは13%の四半期連続売上高増加を求めており、アクセラレータースケールと収益性の明確なテストを同社に与えています。
550ドルから625ドルのベースケースはガイダンス近くでの実行を前提とし、700ドル強気ケースはより速いInstinct採用、継続的なEPYC獲得、利益率希薄化なしのより広いROCm使用を要求します。350ドル弱気ケースは展開遅延、輸出制限、供給制約、マルチプル圧縮を反映します。保守的なトレーダーは、第3四半期売上高、安定した56%利益率、Helios展開が少数の大顧客を超えて広がっている証拠を待つかもしれません。
リスクリマインダー: これらのシナリオは条件付き研究推定であり、投資アドバイスや保証されたリターンではありません。株式とレバレッジ契約は価値を失う可能性があり、レバレッジポジションは清算される可能性があります。
関連読み物
- AMD vs. Nvidia比較 2026年:どちらのAIコンピューティング株がより良い投資か?
- Nvidia (NVDA) 2026年株価展望:BlackwellとVera RubinはNVDAを300ドルに戻すことができるか?
- 2026年注目すべき高性能コンピュータ(HPC)株:アクセラレーテッドコンピューティング市場リーダー
- 2026年購入すべき上位AIコンピューティングとGPU株:推論とカスタムシリコンへのシフト
- 2026年購入すべき上位AI半導体株:AIチップとサプライチェーン完全ガイド
- 2026年購入すべき上位AIデータセンター株:クラウド、サーバー、AIコンピューティングインフラ
