
バンク・オブ・アメリカ(BAC)は、家庭、企業、機関投資家向けに銀行業務、融資、資産管理、資本市場サービスを提供しています。預金を原資とする融資フランチャイズが安定した利息収入をもたらし、メリルとプライベートバンクが投資手数料と顧客関係を拡大しています。ローンの再価格設定、資金調達コスト、業務効率が、バランスシートの成長が収益および一株当たりリターンの改善につながるかどうかを左右します。
最新の四半期では、中核的な銀行収入が強化された一方、規制上の課徴金により報告上の収益性が低下しました。 バンク・オブ・アメリカ 2026年第3四半期の売上高は3%増の299億6,000万ドルとなり、純利息収入は8%増加しました。調整後EPSは1.08ドルに達した一方、12億ドルの和解金によりGAAP EPSは0.91ドルに低下しました。次の試練は、ローンの再価格設定と資産管理の成長が業務レバレッジを回復できるかどうかです。
2026年のBAC株価予測は、現在二つの対立する見解を中心に展開しています:
- 中核的な銀行回復シナリオ: 預金コストが管理可能な水準に保たれ、コンプライアンス投資の効率性が向上すれば、ローンの再価格設定と定期的な資産管理手数料が収益を押し上げる可能性があります。
- コスト・手数料圧力シナリオ: フランチャイズ全体で費用と自己資本要件が高止まりした場合、トレーディングおよびバンキング手数料の低下が利息収入の増加分を相殺する可能性があります。
本ガイドでは、10月14日の決算発表、公式プレゼンテーション、10月21日までの市場データをもとに、BAC株価予測、2026年の価格シナリオ、主要なリスク、アナリストの見通しを詳しく解説するとともに、 BAC株の購入方法( BingX TradFiでUSDTまたはUSDCを使用)についてもご紹介します。
2026年10月にバンク・オブ・アメリカ投資家が知っておくべきトップ5
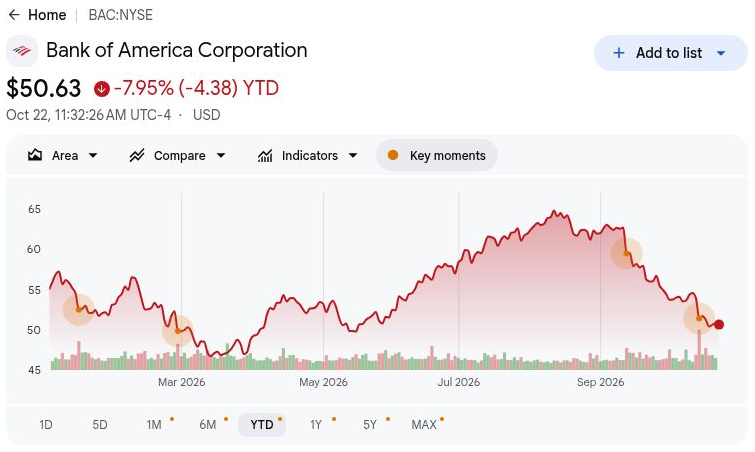
- BACは10月21日に50.78ドルで引け、年初来7.67%下落: 株価は年初の水準を下回っており、68ドルの強気シナリオは一株当たりの業務レバレッジ改善に依存しています。継続的な上昇には、資本市場活動の自動的な回復に頼るのではなく、ローンの再価格設定が株主リターンを向上させることが求められます。
- 第3四半期の売上高は前年同期の290億4,000万ドルから299億6,000万ドルに増加: 売上高は第2四半期の315億6,000万ドルから減少し、季節的な低下を示しました。ただし、利息収入と資産管理手数料が成長に貢献しており、定期的な銀行業務の進展を広範な資本市場の回復と区別することが重要です。
- 顧客関係の拡大により、富裕層顧客の残高は5兆1,000億ドルに到達: 9月30日の残高と四半期のAUM純流入200億ドルは、投資需要の証拠となっています。資産保持率、手数料利回り、サービスコストが、その規模がどれだけ収益に転換されるかを左右します。
- ブロードコムAIファイナンシング案件が追加的な成長機会を提供: バンク・オブ・アメリカは6月に発表されたアポロ主導の取引でジョイント・プレースメント・エージェントを務めました。将来のファイナンシング案件と収益手数料が、その機関投資家向けポジショニングが持続的な収益成長に発展するかどうかを決定します。
- 10.9%のCET1自己資本比率が融資と株主還元を支援: BACは第3四半期に60億ドルの自社株買いと22億ドルの普通配当を報告しました。これにより一株当たりリターンが支えられますが、長期的な株主価値には自己資本の余裕を維持し、収益性を向上させることが不可欠です。
バンク・オブ・アメリカ(BAC)とは?
バンク・オブ・アメリカは、消費者、中小企業、法人、機関投資家、富裕層個人にサービスを提供するグローバル銀行および 金融サービス会社です。コンシューマー・バンキングは預金、クレジットカード、ローンを提供し、グローバル・バンキングは法人向けファイナンスと財務ニーズに対応しています。メリルとプライベートバンクは投資管理手数料を生み出し、グローバル・マーケッツはトレーディングとファイナンシング・サービスを提供しています。収益は利鞘、アドバイザリー・取引手数料、資産管理、顧客活動から生まれており、資金調達コストと資本効率が収益性の中心となっています。
バンク・オブ・アメリカの成長戦略は、顧客関係の拡大、資産管理収入の増加、デジタルバンキングによる生産性向上に重点を置いています。2026年6月、同社はアポロ主導の350億ドルの ブロードコム AI XPVファイナンシングのA2トランシェにおいてジョイント・プレースメント・エージェントを務めました(取引金額であり、銀行収益ではありません)。また、300以上の承認済みアプリケーションにわたるツールを200,000人以上のスタッフが活用するなど、社員へのAI活用拡大にも取り組んでいます。第3四半期の富裕層顧客残高が5兆1,000億ドルに達したことで、これらの取り組みは顧客関係の深化と手数料収入の増加を目指しつつ、サービスコストの抑制を図っています。
続きを読む: エージェンティックAI・ステーブルコイン・レール転換の中、2026年に購入すべきトップ金融サービス・フィンテック株
バンク・オブ・アメリカ(BAC)2026年第3四半期決算概要:和解金と手数料圧力にもかかわらず利息収入が成長
バンク・オブ・アメリカは2026年第3四半期の売上高を299億6,000万ドルと報告し、前年比3%増となりましたが、ローンの再価格設定と資産管理手数料に支えられながらも第2四半期の315億6,000万ドルから減少しました。純利息収入は8%増の164億5,000万ドルとなった一方、GAAP希薄化後EPSは12億ドルの規制上の和解金の影響で0.91ドルに低下しました。調整後EPSが1.08ドル、CET1比率が10.9%という結果を踏まえ、将来の収益成長は資金調達規律、手数料活動の強化、費用管理にかかっています。
続きを読む: バンク・オブ・アメリカ(BAC)2026年第3四半期決算概要:6億2,000万ドルの売上高未達と12億ドルの和解金が4.76%の売り込みを招く
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
売上高 |
290億4,000万ドル(2025年第3四半期) |
299億6,000万ドル |
改善。前年比3%増。 |
|
純利息収入 |
152億3,000万ドル(2025年第3四半期) |
164億5,000万ドル |
拡大。前年比8%増。 |
|
GAAP希薄化後EPS |
1.04ドル(2025年第3四半期) |
0.91ドル |
低下。前年比13%減。 |
|
調整後希薄化EPS |
和解金費用を除く |
1.08ドル |
調整後。GAAPより0.17ドル上回る。 |
|
非利息費用 |
約173億ドル(2025年第3四半期) |
197億ドル |
増加。約14%増。 |
|
資産管理収入 |
63億1,000万ドル(2025年第3四半期) |
71億2,000万ドル |
拡大。前年比13%増。 |
|
投資銀行手数料 |
約20億ドル(2025年第3四半期) |
18億ドル |
低下。前年比11%減。 |
|
CET1比率 |
11.2%(2026年第2四半期) |
10.90% |
低下。約0.4ポイント減。 |
- 第3四半期の売上高は3%増の299億6,000万ドル。 年間成長にもかかわらず、より好調だった第2四半期後の資本市場活動の低下を反映し、売上高は前四半期比で5%減少しました。収益モメンタムを維持するためには、安定したローン需要と資産管理事業の拡大が重要です。
- 純利息収入は8%増の164億5,000万ドル。 ローン残高の増加と固定金利資産の再価格設定が、預金を原資とする銀行フランチャイズ全体のパフォーマンスを牽引しました。継続的な融資需要と預金維持が収益を支える可能性がありますが、資金調達コストが収益性に影響します。
- GAAP希薄化後EPSは和解金コストの増加により0.91ドルに低下。 非利息費用は197億ドルに達し、規制上の和解金が12億ドルを占めました。コンプライアンス費用の増加により報告上の収益性が低下したため、市場活動が正常化する中でコスト効率が重要となります。
- 富裕層顧客残高は5兆1,000億ドルに到達。 四半期のAUM純流入は200億ドルとなり、資産管理フランチャイズ全体で45億ドルの資産管理手数料を支えました。手数料収益資産の拡大により定期収入が強化され、トレーディングや投資銀行活動への依存が低下します。
- 投資銀行手数料は11%減の18億ドル。 取引活動の低迷が四半期業績を圧迫しましたが、経営陣は投資銀行のパイプラインが堅調であると説明しました。アドバイザリー案件の補充、ファイナンシング取引の完了、費用規律の維持が将来の収益成長に重要となります。
バンク・オブ・アメリカ(BAC)2026年投資見通し:強気シナリオ68ドル対弱気シナリオ45ドル
バンク・オブ・アメリカの2026年見通しは、和解金費用後に、ローンの再価格設定と資産管理の成長が収益性を再構築できるかどうかにかかっています。高い利息収入は進歩を示す一方、資本市場手数料の低下と費用の増加により業務レバレッジがバリュエーションの中心となっています。以下の編集上のシナリオは、資金調達コスト、顧客活動、資本配分が2026年12月末までの結果にどのような影響を与えるかを反映しています。
強気シナリオ:ローンの再価格設定と資産管理の成長がBACを68ドルへ押し上げる
預金を原資とする融資からの高いリターンが収益を増加させ、定期的な資産管理手数料が追加的な成長エンジンを提供します。第3四半期の純利息収入は8%増、資産管理手数料は16%増となり、両事業が軟調な市場にもかかわらず拡大できることを示しました。これらの収益が基礎的な費用を上回って成長すれば、BACは例外的に好調なトレーディング四半期を必要とせずに収益性を改善できる可能性があります。
68ドルシナリオは、純利息収入が第3四半期の水準を超えて前進し、資産管理の資金流入がプラスを維持した場合に支持されます。別の和解金規模の費用を回避し、自己資本の余裕を維持することが、その成長をより高い一株当たり収益に転換するのに役立ちます。
基本シナリオ:安定した中核的銀行業務がBACを54ドル〜60ドルに維持
投資銀行とトレーディングが緩やかに改善するとしても、定期的な利息収入と資産管理手数料が収益を支える可能性があります。第3四半期の資産管理収入は71億2,000万ドルに達し、取引依存型事業の低迷と費用増加の影響を相殺しました。基本シナリオでは、これらの中核的な貢献が持続し、資金調達競争とコンプライアンス支出を未解決のまま残しつつ、緩やかな収益進展をもたらすと想定しています。
54ドル〜60ドルのレンジは、堅調なローン需要、プラスの資産管理資金流入、抑制された信用損失に適合します。費用効率の改善が上限を支持し、手数料の継続的な低下が銀行業務の進展を十分に吸収して回復を制限する可能性があります。
弱気シナリオ:手数料の低下とコスト上昇がBACを45ドルへ引き下げる
資本市場収入の軟化により、BACは資金調達、コンプライアンス、業務コストへのエクスポージャーが高まり、銀行フランチャイズから保持される利益が減少します。第3四半期の投資銀行手数料は11%減少し、セールス&トレーディングは5%減少しましたが、利息収入は改善しました。顧客活動がさらに低下した場合、預金とローンの増加が高い費用に対する十分な収益保護を提供できない可能性があります。
45ドルシナリオは、手数料の低下が預金コストや信用費用の上昇と重なった場合により現実的となります。そうなれば利息収入の増加が収益の安定化のためだけに必要となり、自社株買いやより高いバリュエーションへの支援が少なくなります。
ウォール街アナリストによる2026年のBAC株価予測
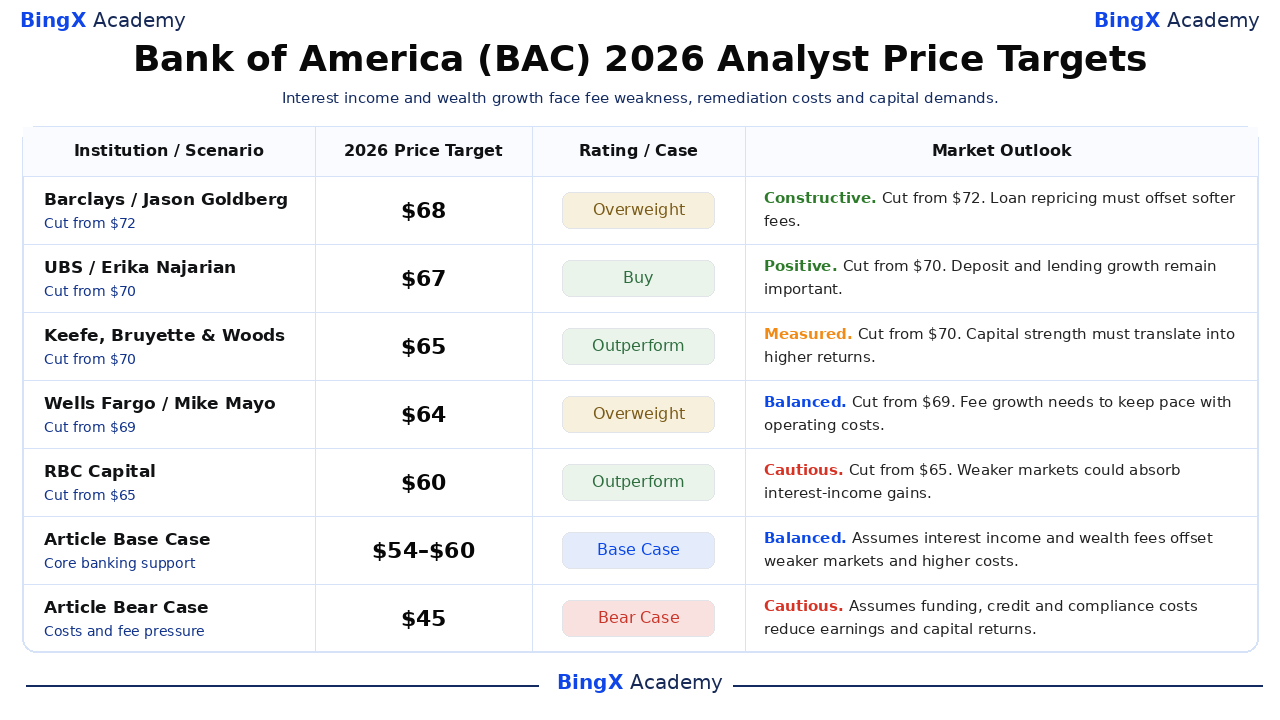
以下の目標株価は、バンク・オブ・アメリカ普通株に関する日付入りのサードパーティ・リサーチの参照ポイントであり、一般的に2026年を超える12ヶ月の見通しを使用しています。これらは保証された価格ではなく、本記事の12月シナリオとも同一ではありません。決算後の目標引き下げは、建設的なレーティングが低い収益期待やバリュエーション前提と共存できることを示しています。
|
機関/シナリオ |
2026年目標株価 |
レーティング/シナリオ |
市場見通し |
|
バークレイズ |
68ドル |
オーバーウェイト |
建設的。2026-10-15:72ドルから引き下げ、オーバーウェイト維持。編集上の見解:ローンの再価格設定が手数料の軟化を相殺する必要がある。 |
|
UBS |
67ドル |
買い |
ポジティブ。2026-10-05:70ドルから引き下げ、買い維持。編集上の見解:預金と融資の成長が引き続き重要。 |
|
Keefe, Bruyette & Woods |
65ドル |
アウトパフォーム |
慎重。2026-10-15:70ドルから引き下げ、アウトパフォーム維持。編集上の見解:資本の強みがより高いリターンに転換される必要がある。 |
|
ウェルズ・ファーゴ |
64ドル |
オーバーウェイト |
バランス型。2026-10-15:69ドルから引き下げ、オーバーウェイト維持。編集上の見解:手数料の成長が業務コストに追いつく必要がある。 |
|
RBCキャピタル |
60ドル |
アウトパフォーム |
慎重。2026-10-15:65ドルから引き下げ、アウトパフォーム維持。編集上の見解:市場の軟化が利息収入の増加を吸収する可能性がある。 |
|
記事基本シナリオ |
54–60ドル |
基本シナリオ |
バランス型。編集上の2026年12月シナリオ。中核的銀行業務が手数料の軟化と費用を相殺すると想定。 |
|
記事弱気シナリオ |
45ドル |
弱気シナリオ |
慎重。編集上の2026年12月シナリオ。資金調達と信用圧力がリターンを低下させると想定。 |
BingXでバンク・オブ・アメリカ(BAC)株を購入する方法
上場とアカウント適格性を条件として、 BingXストック取引を通じて USDTまたは USDCを使用してバンク・オブ・アメリカ株を購入・保有できます。バンク・オブ・アメリカは、消費者バンキング、融資、資産管理、機関向け金融サービスへのエクスポージャーを提供します。適格ユーザーは、レバレッジを使用したり恒久的な資金調達手数料を支払ったりすることなく、投資目標に応じてポジションサイズを設定できます。
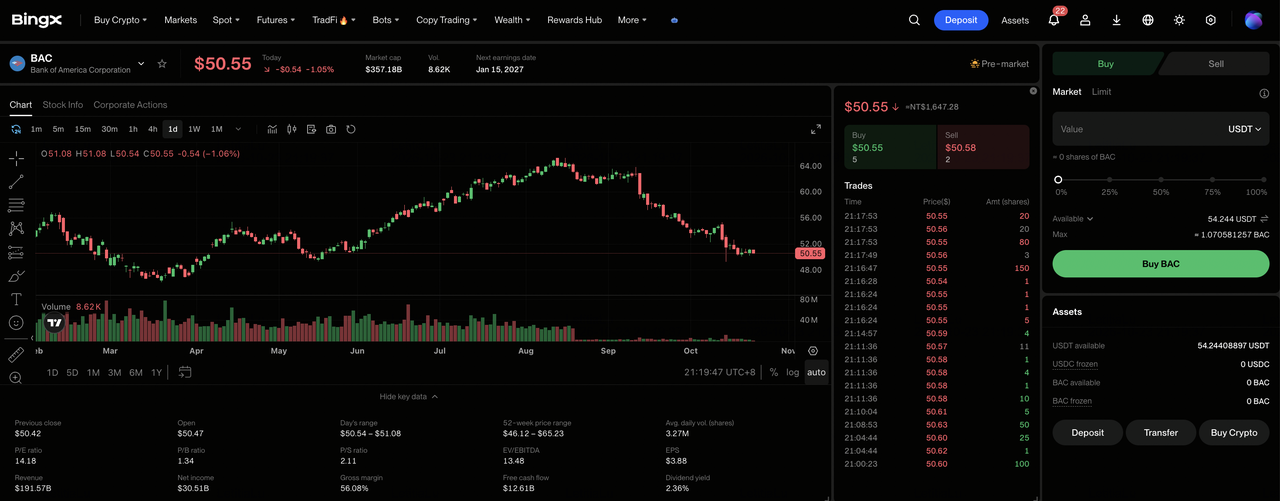
ステップ1:BingXストック取引にアクセスする。 登録またはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めてこの製品にアクセスする場合は、株式取引リスク開示を承認してください。
ステップ2:USDTまたはUSDCを準備する。 スポット口座に購入に十分な資金があることを確認してください。必要に応じて、ファンド口座またはウェルス口座からUSDTまたはUSDCを転送してください。投資サイズを選択する前に、選択した株式の最小注文金額と端株の適格性を確認してください。
ステップ3:バンク・オブ・アメリカ(BAC)を選択する。 株式市場を開き、 バンク・オブ・アメリカ(BAC)を検索し、お客様のアカウントで株式が利用可能であることを確認します。会社情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:バンク・オブ・アメリカ株を購入する。 「買い」を選択し、許可された投資金額または株数を入力し、サポートされている 成行注文または指値注文を選択します。成行注文はサポートされているセッション中に利用可能な価格を使用し、指値注文は指定された価格以上と執行のための十分な流動性が必要です。
ステップ5:保有ポジションを確認・管理する。 「株式 > ポジション」を開いてBAC株と未実現損益を監視します。「全注文」を使用して取引を確認するか、必要に応じて株式を売却します。T+1決済は一般的に、購入した株式を売却できるタイミングではなく、売却代金の引き出しが可能になるタイミングに影響します。
2026年にバンク・オブ・アメリカ投資家が注視すべきトップ5のリスク
バンク・オブ・アメリカの預金フランチャイズ、拡大する資産管理事業、多様化した顧客関係が収益見通しを支えています。しかし、資金調達コスト、コンプライアンス費用、資本市場活動、信用品質が収益性と株主リターンを圧迫する可能性があります。
- 顧客活動の低下が収益を圧迫する可能性: 第3四半期のセールス&トレーディング収入は51億ドルに達しましたが、株式活動が好調にもかかわらず5%減少しました。取引量やファイナンシング残高の低下は収益と資本利益率を低下させる可能性があります。
- 業務コストの上昇がマージンを制約する可能性: 第3四半期の非利息費用は197億ドルに達し、12億ドルの和解金費用が含まれています。利息収入と資産管理手数料の成長が遅れた場合、コンプライアンスと技術コストの上昇が収益性を低下させる可能性があります。
- 投資銀行業務の遅延が手数料成長を制限する可能性: 第3四半期の投資銀行手数料は18億ドルに達しましたが、経営陣がパイプラインは堅調と説明したにもかかわらず11%減少しました。M&Aの遅延、引受活動、または取引完了が将来の収益可視性を低下させる可能性があります。
- 自己資本要件が株主還元を制約する可能性: BACは第3四半期に60億ドルの自社株買いを実施した一方、CET1比率は10.9%に低下しました。高い信用引当金または是正費用が将来の自社株買いと一株当たり収益成長を制約する可能性があります。
- リターンの低下がバリュエーションを圧迫する可能性: BACの調整後第3四半期の有形普通株主資本利益率は、規制費用を除いて14.9%に達しました。融資の鈍化、資本市場活動の低迷、または資金調達コストの上昇がリターンを低下させ、株価下落を引き起こす可能性があります。
最終考察:2026年にバンク・オブ・アメリカに投資すべきか?
バンク・オブ・アメリカの四半期純利息収入164億5,000万ドルと富裕層顧客残高5兆1,000億ドルは、中核的な収益フランチャイズの規模を示しています。ローンの再価格設定と定期的な投資手数料はトレーディング以外の支援を提供し、自社株買いが一株当たり結果を改善する機会を生み出しています。その成長を持続させるには、費用の抑制と資本市場収入の回復が必要です。
68ドルの強気シナリオは、利息収入の改善、資産管理の資金流入の持続、コスト効率の向上を前提としています。54ドル〜60ドルの基本シナリオは堅調な銀行業務を反映し、45ドルの弱気シナリオは手数料の低下と高い資金調達コストを考慮しています。BACが10月21日に50.78ドルで引けた中、投資家は中核的成長が持続的な一株当たり収益性に転換されるかどうかを注視すべきです。
リスク注意事項: バンク・オブ・アメリカの多様化した銀行フランチャイズは、投資リスクを排除するものではありません。資金調達コストの上昇、規制上の是正、または信用品質の悪化が収益と株主リターンを低下させる可能性があります。投資家はBAC株を購入する前に、バリュエーション、資本の強み、自身のリスク許容度を評価する必要があります。
関連記事
- エージェンティックAI・ステーブルコイン・レール転換の中、2026年に購入すべきトップ金融サービス・フィンテック株
- ブロードコム(AVGO)2026年株価予測:AI収入成長がAVGOを600ドルへ押し上げられるか?
- ゴールドマン・サックス(GS)2026年株価予測:記録的な株式収入がGSを1,150ドルへ引き上げられるか?
- JPモルガン・チェース(JPM)2026年株価予測:利息収入の増加がJPMを425ドルへ押し上げられるか?
- ブラックロック(BLK)2026年株価予測:強いETF需要がBLKを1,400ドルへ押し上げられるか?
- ウェルズ・ファーゴ(WFC)2026年株価予測:利息収入の増加がWFCを105ドルへ押し上げられるか?
