


Lumentum (LITE) は 光学・フォトニクス製品を開発しており、クラウドネットワーク、通信インフラ、産業システム全体でデータを移動、ルーティング、検知します。レーザーと光学部品が事業の中核であり、AIクラスターがより高い帯域幅を必要とするため、クラウドモジュールと光回路スイッチングがより重要になっています。この移行により、Lumentumの AIインフラへの露出が拡大していますが、同時に株価がハイパースケーラーの支出、製造歩留まり、高い評価額に敏感になっています。
最新四半期は、この移行がすでに財務プロファイルを変化させていることを示しました。 Lumentum 2026年度第4四半期売上高は10億600万ドルに達し、前年同期比109.3%増となりました。コンポーネント売上高が102.7%増、システム売上高が122.6%増となったためです。non-GAAP売上総利益率は50.4%に達し、一回限りの債務消却費用がGAAP純利益を歪ませたものの、より強い収益を支えました。
2026年のLITE株予測は、現在2つの競合する見方を中心としています:
- AI光学規模拡大ケース: 1.6Tモジュール、光回路スイッチ、ラック内レーザー製品は、クラウド顧客が銅線から光へとより多くのデータを移行するにつれて、売上高と利益率を拡大できます。
- 実行と評価ケース: 生産能力のボトルネック、顧客のタイミング、またはCPO導入の遅れが、年初来153.86%の上昇後の予想修正を平坦化する可能性があります。
このガイドは、Lumentumの2026年8月11日の2026年度第4四半期決算発表、年次報告書、9月10日までの市場データ、および LITE株先物の取引方法について BingX TradFiでUSDT担保を使用した内容を基に、LITE株予測、2026年価格シナリオ、主要リスク、アナリストの見通しを分析します。
2026年9月にLumentum投資家が知っておくべきトップ5の事項
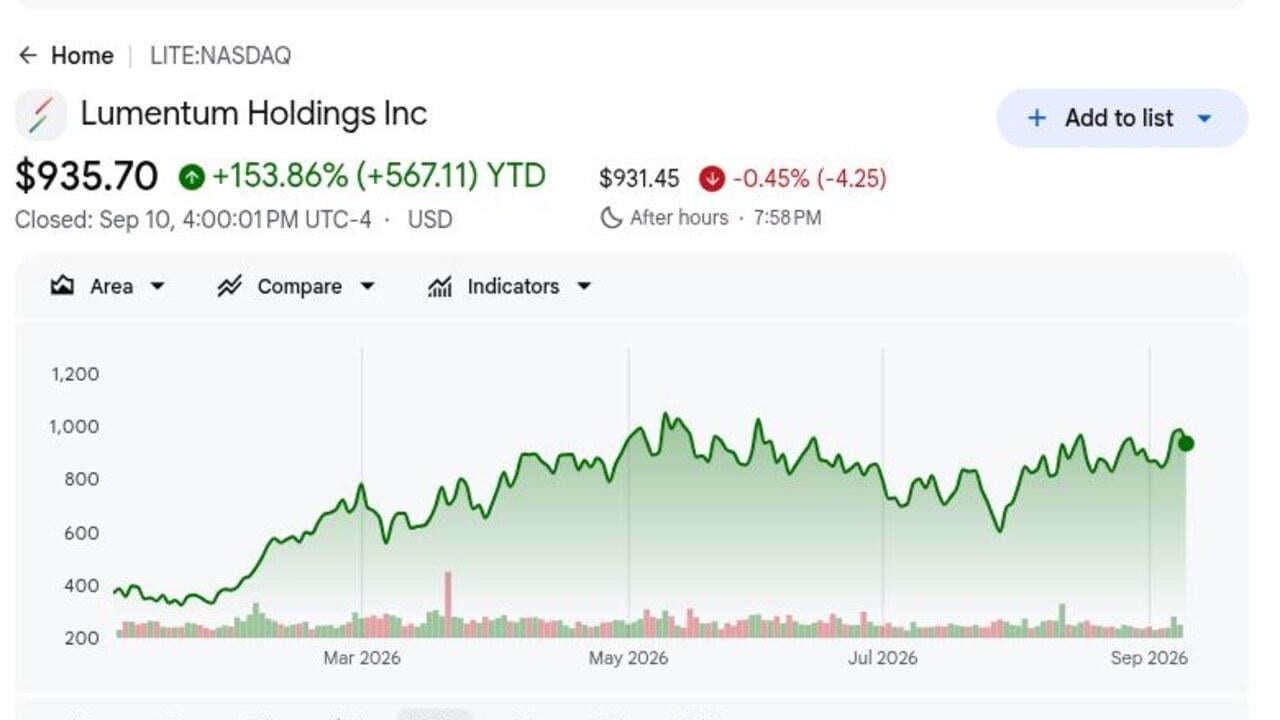
- LITEは年初来153.86%上昇後、$935.70で終了: この上昇は強いAI光学需要を反映していますが、株価は5月11日の高値$1,053.09を下回ったままです。このギャップは、投資家が光学展開のタイミングを疑問視する際に、評価がいかに迅速に圧縮されるかを示しています。
- 第4四半期売上高は10億600万ドルに達し、109.3%増: 売上高は8億840万ドルから順次24.5%増加し、コンセンサスを約5,100万ドル上回りました。初の10億ドル四半期は、クラウドトランシーバー、レーザー、スイッチング需要が売上に変換されていることを示しました。
- non-GAAP売上総利益率は50.4%に1,260ベーシスポイント拡大: 利益率も順次250ベーシスポイント上昇し、約48%の予想を上回りました。より良いミックスと規模により、光学需要の増加がより強い収益性に変換されることが示されています。
- 2027年度第1四半期売上高中間値は12億5,000万ドルに上昇: 12億2,500万ドルから12億7,500万ドルのガイダンスは、中間値で約24%の順次成長を示唆しています。non-GAAP EPSガイダンスの$4.05から$4.35および営業利益率39.5%から40.5%は、さらなるレバレッジを示しています。
- NVIDIAはLumentumの光学生産能力に20億ドルをコミット: この合意には購入コミットメントとレーザー・ネットワーキング製品への将来のアクセスが含まれます。機会は重要ですが、新しい生産能力はまだスケジュール通りに認定され、収益性のある出荷に変換される必要があります。
Lumentum (LITE)とは何か?
Lumentumは、レーザー、モジュール、光学サブシステムがデータ伝送とセンシングを可能にするグローバルフォトニクス製造企業です。コンポーネント事業はレーザーチップと光学構成要素を供給し、システムポートフォリオにはネットワークを通じて光をルーティングするクラウドモジュールと光回路スイッチング製品が含まれています。顧客はクラウドとインターネット企業、通信機器ベンダー、産業メーカー、センシングデバイスメーカーにわたります。Lumentumは内部研究・製造と外部サプライヤーや受託製造業者を組み合わせており、製品歩留まり、生産能力、認定が経済性の中心となっています。
長期戦略は AI光学・フォトニクスインフラをますますターゲットにしています。Lumentumは1.6Tクラウドモジュール、光回路スイッチ、外部レーザーソースモジュール、ニアパッケージ光学、共パッケージシステム用超高出力レーザーを進歩させています。 NVIDIAの20億ドル投資は戦略的顧客と米国生産能力の資金調達を追加し、 AXTとの供給契約は2031年までインジウムリン入力をサポートします。これらのプログラムは、Lumentumをラック間のリンクからAIシステム内のより短い光接続まで拡張することを目的としています。
詳細を読む: 2026年に購入すべきトップAI光学株:フォトニクス、光学、ファイバー、データセンターインターコネクト
Lumentum (LITE) 2026年度第4四半期決算概要:売上高、利益率、AI光学成長
Lumentumは約9億5,500万ドル予想に対し10億600万ドルの売上高、約$2.80予想に対しnon-GAAP EPS $3.23、約48%に対し50.4%のnon-GAAP売上総利益率を達成しました。コンポーネントは102.7%増の6億4,940万ドル、システムは122.6%増の3億5,690万ドルに成長しました。2027年度第1四半期売上高ガイダンスは12億2,500万ドルから12億7,500万ドルに達しましたが、78億ドルの非現金債務消却損失により、GAAP純利益は営業実績の悪い指標となりました。
詳細を読む: Lumentum (LITE) 2026年度第4四半期決算概要:調整後EPS $3.23の予想超えが13.63%の株価上昇を牽引
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年度第4四半期売上高 |
約9億5,500万ドルのコンセンサス |
10億600万ドル |
予想超え。コンセンサスを約5,100万ドル上回る;前年同期比109.3%増。 |
|
non-GAAP希薄化EPS |
約$2.80 |
$3.23 |
予想超え。コンセンサスを約$0.43上回る;$0.88から上昇。 |
|
GAAP純損失 |
— |
71億6,200万ドルの損失 |
歪曲。78億ドルの非現金債務消却損失が結果を牽引。 |
|
non-GAAP売上総利益率 |
約48.0% |
50.40% |
予想超え。コンセンサスを約240bp上回る;前年同期比1,260bp上昇。 |
|
non-GAAP営業利益率 |
第3四半期実績32.2% |
36.60% |
拡大。順次440bp上昇。 |
|
コンポーネント売上高 |
2025年度第4四半期3億2,040万ドル |
6億4,940万ドル |
加速。前年同期比102.7%増。 |
|
システム売上高 |
2025年度第4四半期1億6,030万ドル |
3億5,690万ドル |
加速。前年同期比122.6%増。 |
|
現金および短期投資 |
第3四半期31億7,200万ドル |
27億3,800万ドル |
減少。順次4億3,390万ドル減少。 |
|
2027年度第1四半期売上高見通し |
約11億ドル |
12億2,500万ドル〜12億7,500万ドル |
上回る。中間値はコンセンサスを約1億5,000万ドル上回る。 |
|
第1四半期non-GAAP営業利益率 |
— |
39.5%〜40.5% |
高水準。中間値は順次340bpの拡大を示唆。 |
|
第1四半期non-GAAP EPS見通し |
約$3.35 |
$4.05〜$4.35 |
上回る。中間値はコンセンサスを約$0.85上回る。 |
- 10億600万ドルの売上高が109.3%成長: 売上高は4億8,070万ドルから倍増以上し、順次24.5%上昇し、複数のクラウドフォトニクスプログラムが連携して拡大していることを示しています。この結果は2027年度のはるかに高いベースも設定しました。
- non-GAAP EPSは約$2.80予想に対し$3.23に到達: 売上総利益率が50%を超えたため、収益は前年の$0.88から上昇しました。この改善は、より強いボリュームとミックスが営業レバレッジに変換されていることを示しています。
- コンポーネントとシステムがそれぞれ102.7%と122.6%成長: コンポーネントが6億4,940万ドル、システムが3億5,690万ドルを寄与しました。レーザー、モジュール、スイッチング製品全体の成長により、一つの光学カテゴリーへの依存が軽減されます。
- non-GAAP営業利益率は36.6%に拡大: 利益率は前年の15.0%から上昇し、順次440ベーシスポイント改善しました。これによりLumentumは利益を成長させながら生産能力と製品開発に資金を提供する余地が拡大しています。
- 第1四半期中間値12億5,000万ドルは約24%の順次成長を示唆: 40.0%の営業利益率中間値と$4.20のEPS中間値は、AI光学ランプがまだ加速していることを示唆しています。両レンジも引用されたコンセンサスを大幅に上回りました。
Lumentum (LITE) 2026年投資見通し:$1,300強気ケース vs. $700弱気ケース
2026年の見通しは、1.6Tモジュール、OCS、新興ラック内光学製品が顧客プログラムから出荷にどれだけ迅速に変換されるかに依存します。以下の3つのレンジは、ウォール街の目標ではなく編集シナリオです。
強気ケース:強いAI光学需要がLITEを$1,300に押し上げ
強気ケースは、Lumentumが1.6T製品と高出力レーザーを追加するにつれて、クラウドモジュールと光回路スイッチが拡大し続けると仮定しています。第1四半期売上高が12億7,500万ドルのガイダンス上限に達するか上回り、non-GAAP営業利益率が40%近くに留まります。
$1,300への動きには、新しい製造がスケジュール通りに認定され、NVIDIAのコミットメントが出荷に変換され、ラック内光学導入が拡大することが必要です。継続的な予想の上昇と50%以上の売上総利益率がケースを強化するでしょう。
ベースケース:安定したAI需要がLITEを$950〜$1,100に維持
ベースケースは AIネットワーク投資が強いままで、現在の製品が成長を続けるが、新しい光学技術が不均等に拡大すると仮定しています。売上高は10億600万ドルの第4四半期ベースから上昇し続けますが、生産能力費用がさらなる利益率拡大を制限します。
このシナリオ下で、LITEは主に$950〜$1,100で取引される可能性があります。ガイダンス近くの売上高、30%台後半のnon-GAAP営業利益率、安定した顧客スケジュールがレンジをサポートするでしょう。
弱気ケース:AI支出の鈍化がLITEを$700に引き下げ
弱気ケースは ハイパースケーラーが展開を延期するか、期待が高いままで製造歩留まりが出荷を制限すると仮定しています。OCSや1.6T導入の遅れは、新しい生産能力の活用不足と収益成長の弱化を招くでしょう。
$700への動きは、ガイダンスが第1四半期12億2,500万ドルの下限を下回るか、売上総利益率が50.4%から大幅に低下するか、アナリストが将来の予想を削減する場合により可能性が高くなるでしょう。成長の鈍化により現在の評価の維持がより困難になるでしょう。
ウォール街アナリストによる2026年LITE株価予測
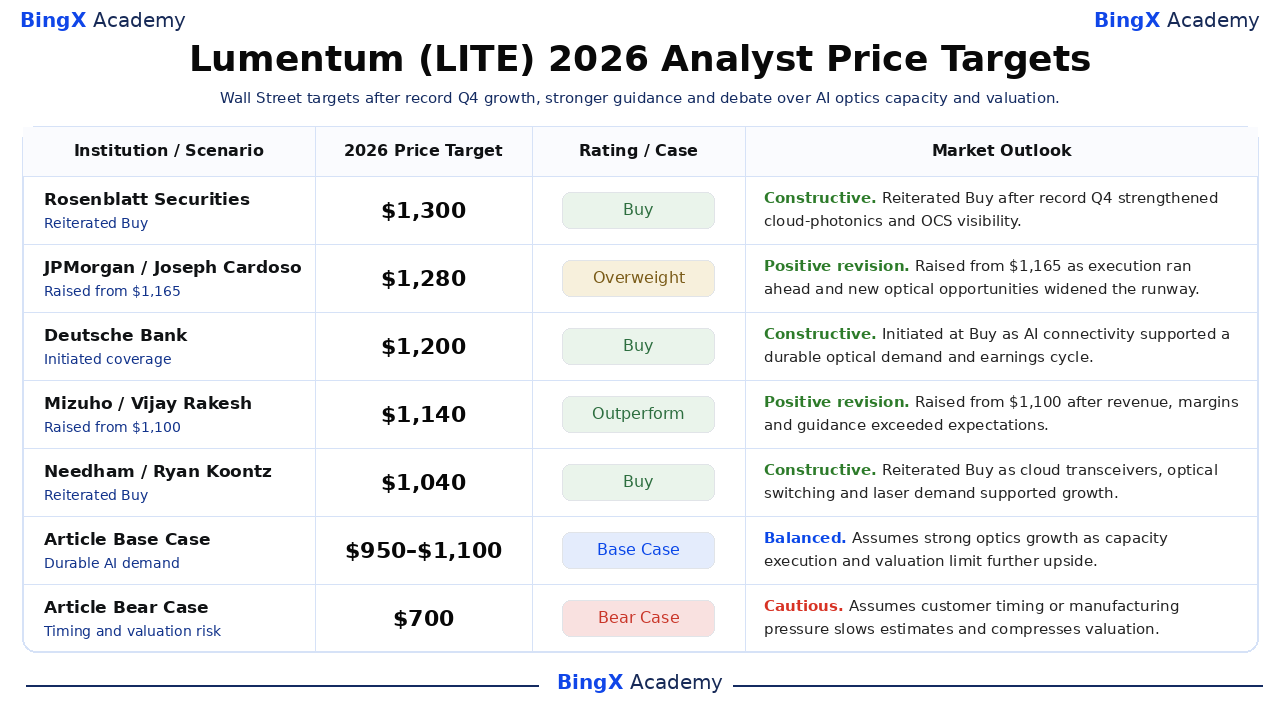
ウォール街は第4四半期後も全体的にポジティブな姿勢を維持しましたが、目標の分散は年初来153.86%上昇後にAI光学成長がどれだけすでに織り込まれているかについての議論を反映しています。表は5つの現在のアナリスト行動を記事の編集シナリオから分離し、各機関の格付けコンテキストを保持します。
|
機関 / アナリスト |
2026年目標株価 |
レーティング / ケース |
市場見通し |
|
Rosenblatt Securities / Mike Genovese |
$1,300 |
買い |
建設的。8月12日:記録的な第4四半期がクラウドフォトニクスとOCSの可視性を強化した後、買い評価を再確認。 |
|
JPMorgan / Joseph Cardoso |
$1,280 |
オーバーウェイト |
ポジティブ修正。8月12日:実行が先行し、新しい光学機会が滑走路を拡大したため$1,165から引き上げ。 |
|
Deutsche Bank / Gianmarco Conti |
$1,200 |
買い |
建設的。8月31日:AI接続性が持続的な需要と収益サイクルをサポートするとしてカバレッジを開始。 |
|
Mizuho / Vijay Rakesh |
$1,140 |
アウトパフォーム |
ポジティブ修正。8月12日:売上高、利益率、ガイダンスが期待を上回った後$1,100から引き上げ。 |
|
Needham / Ryan Koontz |
$1,040 |
買い |
建設的。8月12日:クラウドモジュール、スイッチング、レーザー需要が成長をサポートするとして買い評価を再確認。 |
|
記事ベースケース |
$950〜$1,100 |
ベースケース |
バランス型。生産能力実行と評価がさらなる上昇を制限する中で強い光学成長を想定。 |
|
記事弱気ケース |
$700 |
弱気ケース |
慎重。顧客タイミングや製造圧力が予想を鈍化させ評価を圧縮すると想定。 |
BingXでLumentum (LITE)株を取引する方法
BingX TradFiと BingX AIツールを使用してLumentumのAI光学、利益率、生産能力見通しを取引します。LITEはハイパースケーラー支出、製品ランプ、ガイダンスに急激に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限を定義する必要があります。
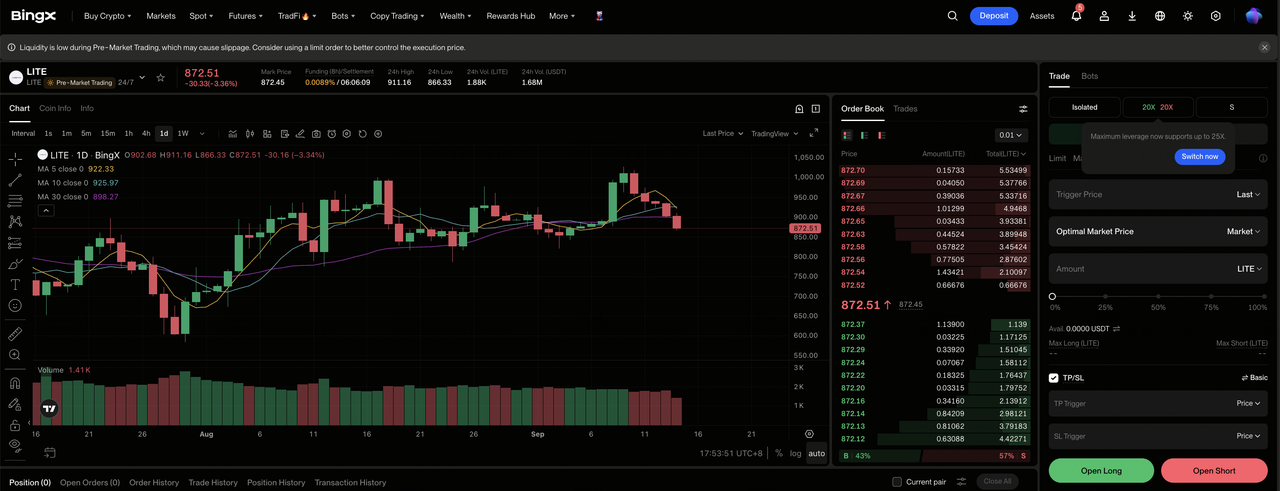
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Lumentum (LITE)を選択。 LITE-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。AI光学出荷と利益率が期待を上回り続ける場合は ロングを選択します。顧客の遅延や生産能力制約が成長パスを弱める場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。9月10日の5.39%下落は、保守的なレバレッジとポジションサイジングが重要な理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り (TP/SL)レベルを設定します。LITEはガイダンス、顧客スケジュール、製品認定、AI設備投資ヘッドラインに迅速に反応する可能性があります。
2026年LITE投資家が注目すべきトップ5のリスク
Lumentumの評価は顧客需要、製造実行、技術選択、資本構造に依存しています。これらのリスクは売上高、利益率、株式に割り当てられる倍率に影響を与える可能性があります。
- 大口顧客の遅延が売上高を急速に打撃する可能性: 第4四半期売上高は109.3%上昇し、高い比較ベースを作成しました。OCS、モジュール、レーザー展開の遅延は稼働率を削減し、50.4%のnon-GAAP売上総利益率に圧力をかける可能性があります。
- 歩留まりが滑ると生産能力拡張が利益率を損なう可能性: NVIDIAはLumentumが米国生産を拡大する際に20億ドルをコミットしました。認定遅延、材料不足、または低い歩留まりは、コストが先に到着する間に出荷を押し出す可能性があります。
- 顧客が異なる光学技術を選択する可能性: Lumentumは1.6TモジュールとともにELS、NPO、CPO製品を開発しています。競合アーキテクチャや内部シリコンフォトニクスソリューションへのシフトは、期待される売上高を遅延または削減する可能性があります。
- 年初来153.86%の上昇が期待を高める: $935.70で、株価はすでに将来の大幅な成長を反映しています。売上高が上昇しても、予想の増加が止まるか評価倍率が収縮すると株価は下落する可能性があります。
- 資金調達が1株当たりリターンに影響を与える可能性: 第4四半期には78億ドルの非現金債務消却損失が含まれ、現金投資は順次4億3,390万ドル減少しました。希薄化、債務、キャッシュコンバージョンの弱化は営業成長の利益を削減する可能性があります。
最終的な考察:2026年にLITEに投資すべきか?
Lumentumは現在、AI光学テーゼの背後に営業証拠を持っています。10億600万ドルの売上高、50.4%のnon-GAAP売上総利益率、調整後EPS $3.23、12億5,000万ドルの次四半期中間値は、クラウドモジュール、レーザー、光スイッチングが連携して拡大していることを示しています。NVIDIAの20億ドルのコミットメントは戦略的検証と生産能力サポートを追加します。
トレードオフは年初来153.86%上昇後の厳しい評価です。保守的な投資家は、売上高が12億2,500万ドルから12億7,500万ドルのガイダンスに達するか、営業利益率が40%に近づくか、新しい生産能力が歩留まりを維持するかを注視すべきです。これらのシグナルは$950から$1,100のベースケースをサポートするでしょう;ガイダンス削減や利益率反転は$700の弱気ケースを強化するでしょう。
リスクリマインダー: 株式連動無期限先物はレバレッジ、ボラティリティ、清算リスクを伴います。アナリスト目標と編集シナリオは保証ではなく参考点です。取引前に契約の利用可能性を確認し、保守的なポジションサイジングを使用し、リスク管理を設定してください。
関連記事
- 2026年トップAIネットワーキング株:AIファブリック、スイッチ、銅線、ファイバー、光学接続
- 2026年に購入すべきトップAIデータセンター株:クラウド、サーバー、AI計算インフラ
- 2026年に購入すべきトップAI光学株:フォトニクス、光学、ファイバー、データセンターインターコネクト
- Corning (GLW)株予測2026:AI光学成長はGLWを$220に押し上げることができるか?
- NVIDIA (NVDA)価格予測2026:AIインフラ成長はNVDAを$420に押し上げることができるか?
- Coherent (COHR)価格予測2026:AI光学需要はCOHRを$500に押し上げることができるか?
