


NVIDIA(NVDA)は、クラウドプロバイダー、企業、ゲーマー、産業用途の顧客に向けて、GPU、CPU、ネットワーキングシステム、ソフトウェアを開発しています。同社のCUDAエコシステムはアクセラレーテッドコンピューティングを支え、Vera RubinはAIトレーニング、推論、データセンター全体システムへと事業機会を広げています。 ジェンスン・フアン氏の退任後も経営の継続性が保たれるか、海外向け輸出の承認が得られるか、そして顧客からのキャッシュ創出が続くかどうかが、AI成長が株主還元につながるかを左右します。
直近の四半期は、AIインフラの売上が加速する一方、製品の世代交代により利益率への圧力が続きました。 NVIDIA 2027会計年度第3四半期の売上高は1,158億ドルで103%増、データセンター売上は110%増加しました。GAAPベースの希薄化後EPSは2.70ドルとなった一方、売上総利益率は前四半期の75.0%から74.8%へ低下しました。次の焦点は、収益性を損なったり顧客の支払いサイクルを長期化させたりすることなく、Rubinの納入が増収を支えられるかどうかです。
2026年のNVDA株価予想は、現在2つの対立する見方を中心に展開しています。
- Rubinと経営継続性のシナリオ: 顧客での力強い導入、信頼できる後継体制、実行可能な輸出承認が揃えば、キャッシュ創出を維持しつつ、フアン氏退任後のバリュエーションのディスカウントを縮小できる可能性があります。
- 輸出規制と監視強化のシナリオ: ライセンス審査の遅延や、中間選挙後に想定される調査により、海外での成長期待が弱まる可能性があります。特に後継者問題が顧客の信頼やコンプライアンスへの信用を損なう場合は注意が必要です。
本ガイドでは、NVIDIAの11月17日の決算発表、CFOのコメント、BIS規則、選挙報道、11月17日の市場データをもとに、NVDA株価予想、2026年の価格シナリオ、主要リスク、アナリストの見通しを解説します。さらに、 NVDA株の買い方として、 BingX TradFiでUSDTまたはUSDCを使って購入する方法も紹介します。
2026年11月時点でNVIDIA投資家が知っておくべき5つのポイント
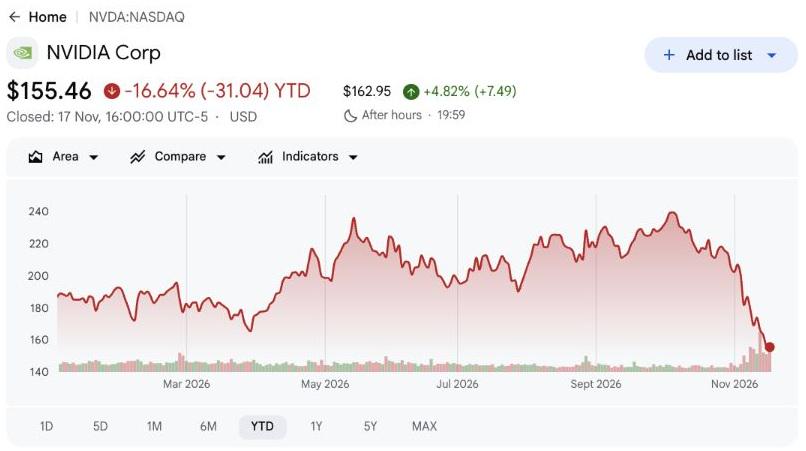
- NVDAは11月17日に155.46ドルで引け、年初来16.64%下落: 株価は依然として年初の水準を下回っており、200ドルの強気シナリオには好決算以上の要素が必要です。回復を続けるには、フアン氏退任後の信頼をRubinの成長で再構築する必要があり、海外ライセンスや後継者に関するリスクも未解決のままです。
- 第3四半期の売上高は前年同期の570億ドルから1,158億ドルへ増加: 第2四半期の962億ドルからも増加し、前四半期比での拡大が示されました。この結果の中ではデータセンターが売上の大部分を占めており、すべての最終市場の回復よりも、顧客のインフラ投資の方が重要になっています。
- Rubinの出荷拡大でデータセンター売上は1,076億ドルに到達: 第3四半期の売上は前四半期比21%増となり、 CoreWeave、Google Cloud、Microsoft Azureでラックが稼働しています。顧客による検収、代金回収、生産コストが、この規模拡大がどれだけ持続的なキャッシュリターンにつながるかを左右します。
- 新たな輸出規制でライセンス対象が5カ国に拡大: 規則の対象はインドネシア、マレーシア、シンガポール、タイ、ブラジルで、公表と発効は11月19日の予定です。米国に本社を置く適格なエンドユーザーは報告ベースの例外を利用できる可能性がありますが、ライセンス審査の遅延により海外展開が滞る可能性は残ります。
- フアン氏の退任と中間選挙でガバナンスリスクが上昇: コレット・クレス氏が11月12日に暫定CEOに就任し、民主党が上下両院で勝利しました。2027年1月の議会監視体制の変化と後継者選定プロセスは、顧客の信頼、コンプライアンスコスト、将来のキャッシュリターンの評価に影響する可能性があります。
NVIDIA(NVDA)とは?
NVIDIAは、カリフォルニア州サンタクララに本社を置く 半導体および コンピューティングプラットフォーム企業で、クラウドプロバイダー、企業、開発者、消費者にサービスを提供しています。同社は、単一の汎用チップを供給するのではなく、プロセッサ、インターコネクト、ソフトウェア、完全なシステムを統合したアプローチで、負荷の高いワークロードを高速化します。CUDA、GeForceグラフィックス、データセンターインフラ、エッジコンピューティングのプラットフォームは、AI開発、ゲーム、科学技術計算、産業用途を支えています。同社はコンピューティング製品、システム、関連ソフトウェアサービスから収益を得ており、 データセンターが第3四半期売上の約93%を占めました。
NVIDIAの成長戦略は、Vera Rubinシステムの拡大、Vera CPUの展開拡大、AIトレーニングおよび推論の採用拡大に重点を置いています。11月17日の決算では、CoreWeave、 Google Cloud、 Microsoft Azure、 Oracle Cloud InfrastructureでRubinラックが稼働していることが示され、顧客システムの導入実績が裏付けられました。フアン氏の11月12日の辞任を受け、暫定CEOのコレット・クレス氏はこのロードマップを維持する必要があり、取締役会が新設した国家安全保障・輸出管理監督委員会はコンプライアンス監督を強化します。第3四半期のデータセンター売上が1,076億ドルに達した中、顧客での実行力と信頼できる規制対応が、成長が持続的なキャッシュリターンを生むかどうかを決めます。
関連記事: AMD vs. Nvidia 比較2026:買うならどちらのAIコンピューティング株か?
NVIDIA(NVDA)2027会計年度第3四半期決算の概要:AIインフラの成長が営業利益115%増を牽引
NVIDIAは2027会計年度第3四半期の売上高を1,158億ドルと発表しました。前年同期比103%増、前四半期比20%増で、主にデータセンター売上1,076億ドルが牽引しました。GAAPベースの営業利益は115%増の775億ドルとなった一方、売上総利益率はRubinの初期立ち上げが製品の採算に影響したため、前四半期比0.2ポイント低下の74.8%となりました。第4四半期の売上高ガイダンスは1,300億ドル(±3%)、売上総利益率は71%~72%の見通しで、増益を維持できるかどうかはインフラの納入、コスト管理、キャッシュ創出にかかっています。
関連記事: NVIDIA 2027会計年度第3四半期決算の概要:データセンター売上が110%急増、CEO交代で不透明感も
|
財務指標 |
ガイダンス / コンセンサス |
報告値 / 実績 |
サプライズ |
|
売上高 |
570億ドル(2026会計年度第3四半期) |
1,158億ドル |
拡大。前年同期比103%増。 |
|
データセンター売上高 |
512億ドル(2026会計年度第3四半期) |
1,076億ドル |
拡大。前年同期比110%増。 |
|
GAAP希薄化後EPS |
1.30ドル(2026会計年度第3四半期) |
2.70ドル |
改善。前年同期比108%増。 |
|
非GAAP希薄化後EPS |
1.27ドル(2026会計年度第3四半期) |
2.68ドル |
改善。前年同期比111%増。 |
|
GAAP売上総利益率 |
75.0%(2027会計年度第2四半期) |
74.80% |
低下。0.2ポイント減。 |
|
GAAP営業利益 |
360億ドル(2026会計年度第3四半期) |
775億ドル |
改善。前年同期比115%増。 |
|
営業キャッシュフロー |
238億ドル(2026会計年度第3四半期) |
483億ドル |
改善。前年の約2倍。 |
|
第4四半期売上高ガイダンス |
1,158億ドル(第3四半期実績) |
1,300億ドル ±3% |
見通し。報告期間が1週間多く含まれる。 |
|
第4四半期売上総利益率ガイダンス |
74.8%(第3四半期GAAP) |
71%–72% |
低下。第3四半期の利益率を下回る。 |
- 第3四半期の売上高は103%急増の1,158億ドル。 売上高は前四半期比でも20%増加し、加速する AIインフラの出荷が牽引しました。成長の勢いを維持するには、クラウド需要の持続と企業でのAI導入が引き続き重要です。
- データセンター売上高は110%増の1,076億ドル。 Rubinインフラ、単体のVera CPU、Blackwell Ultraの継続的な成長が業績を支えました。AI導入の拡大が需要を維持する可能性がある一方、生産コストの上昇が利益率を圧迫する可能性があります。
- GAAP営業利益は115%増の775億ドル。 営業費用は57%増の92億ドルとなり、売上総利益率は前四半期比で小幅に低下しました。増収が収益性を押し上げましたが、Rubinの生産拡大に伴い、利益率の維持が重要になります。
- 調達コミットメントは2,790億ドルから3,900億ドルへ増加。 増加の主因は、将来のコンピューティングプラットフォームを支える複数年のメモリ調達契約です。重要部品の確保は生産能力を強化しますが、リターンは需要の持続と採算の取れる納入にかかっています。
- 第4四半期売上高ガイダンスは1,300億ドル(±3%)。 見通しには報告期間が1週間多く含まれ、中国向けデータセンターのコンピュート売上は含まれていません。71%~72%という売上総利益率のガイダンスは、Rubinの立ち上げ期に短期的な収益性への圧力が生じる可能性も示しています。
NVIDIA(NVDA)2026年の投資見通し:強気シナリオ200ドル vs. 弱気シナリオ130ドル
NVIDIAの2026年の見通しは、Rubinの需要、経営の安定性、米国の輸出規制にかかっています。1,300億ドルの第4四半期売上高ガイダンスはAIインフラの成長を裏付けていますが、12月31日までのNVDAのバリュエーションには次の3つの動きが影響し得ます。
- 経営の不透明感: ジェンスン・フアン氏の退任と、暫定CEOコレット・クレス氏の下での移行は、投資家の信頼に影響する可能性があります。
- 輸出規制: 11月16日のBIS規則は、先端チップや一部の海外データセンターに対するライセンス要件を拡大しており、納入が遅れる可能性があります。
- 規制当局による精査: 2026年の中間選挙後に議会調査が行われる可能性があり、新議会は2027年1月に始まるものの、不透明感を高める要因となり得ます。
強気シナリオ:Rubinの成長と経営の安定でNVDAは200ドルへ
Rubinの導入継続と安定した経営移行は、NVIDIAの利益成長とバリュエーション回復を支える可能性があります。第3四半期のデータセンター売上は1,076億ドルに達し、営業キャッシュフローは483億ドルとなりました。暫定CEOコレット・クレス氏の下での効果的な運営と、クラウドインフラ需要の持続が組み合わされば、中国への直接販売の再開に頼らずに売上の勢いを維持できる可能性があります。
200ドルの強気シナリオは、ライセンスを取得した海外展開が進み、NVIDIAが第4四半期売上高1,300億ドルの見通しを維持し、経営の不透明感が徐々に和らぐことを前提としています。顧客からの強いコミットメント、規制の明確化、持続的なキャッシュ創出は、より高いバリュエーション倍率を支える可能性があります。
ベースシナリオ:米国主導のAI需要でNVDAは150~175ドルのレンジ
米国でのAIインフラ投資が持続すれば利益成長を支えられますが、海外ライセンス制限と経営の不透明感がバリュエーションの上値を抑える可能性があります。NVIDIAは第4四半期の売上高を1,300億ドルと予想し、売上総利益率は71%~72%を見込んでいます。ベースシナリオは、追加のコンプライアンス要件や短期的な利益率圧力があっても、顧客のコミットメントが維持されることを前提としています。
150~175ドルのベースシナリオは、Rubinの継続的な採用、堅調な米国需要、対応可能な輸出規制を反映しています。後継者問題や海外承認の見通しが明確になればレンジ上限を支えられる一方、コンプライアンスコストの増加や導入の遅れはさらなる上昇を抑える可能性があります。
弱気シナリオ:輸出遅延と経営リスクでNVDAは130ドルへ
輸出規制の拡大、インフラ展開の遅れ、経営の不透明感の長期化は、投資家の信頼を弱め、NVIDIAのバリュエーションを圧縮する可能性があります。複数年の調達コミットメントは3,900億ドルに増加し、売掛金は約810億ドルに達しました。顧客の支払いの遅れや海外展開の混乱は、好調な売上成長にもかかわらず財務面の圧力を高める可能性があります。
130ドルの弱気シナリオは、ライセンスの遅延がNVIDIAの第4四半期売上見通しを脅かし、経営の不透明感が続くことを前提としています。キャッシュ転換の弱まり、コンプライアンスコストの増加、規制当局による長期的な精査は、利益予想を引き下げ、投資家をより低いバリュエーション倍率へと向かわせる可能性があります。
ウォール街アナリストによる2026年のNVDA株価予想
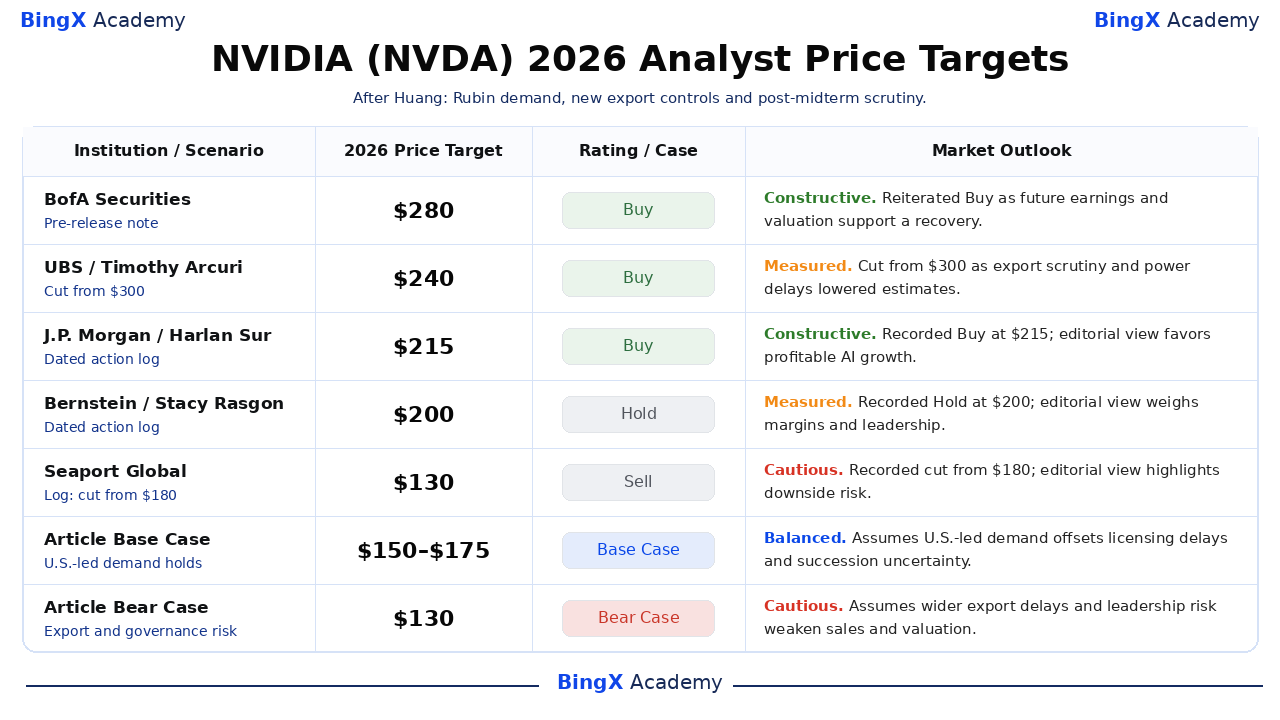
以下の目標株価はNasdaq上場のNVIDIA株を対象としており、概ね12カ月程度、2026年12月以降を含む期間をカバーしています。130ドルから280ドルという幅は、成長、ガバナンス、バリュエーションに関する見方の違いを反映しています。日付付きのレポートやアクションログの記載は、決算発表後の改定として確認されたものではありません。最後の2行は本記事独自のシナリオです。
|
機関 / シナリオ |
目標株価 |
格付け / シナリオ |
市場見通し |
|
BofA証券 |
280ドル |
買い |
強気。11月16日に据え置き。AIインフラの成長と利益回復がより高いバリュエーションを支えると予想。 |
|
UBS |
240ドル |
買い |
中立寄り。11月17日に300ドルから引き下げ。輸出規制とインフラ面の制約が成長期待の重しに。 |
|
J.P.モルガン |
215ドル |
買い |
強気。11月16日に据え置き。AI需要の継続が成長を支える一方、政策リスクは残る。 |
|
バーンスタイン |
200ドル |
ホールド |
中立寄り。11月17日に据え置き。強い需要と、経営の不透明感および利益率圧力とのバランスを評価。 |
|
シーポート・グローバル |
130ドル |
売り |
慎重。180ドルから引き下げ、11月16日~17日に報道。輸出リスクとバリュエーション面の懸念が慎重な見方を支える。 |
|
本記事のベースシナリオ |
150–175ドル |
ベースシナリオ |
均衡。堅調な米国のAI需要が、2026年12月にかけてライセンス遅延と経営の不透明感を相殺。 |
|
本記事の弱気シナリオ |
130ドル |
弱気シナリオ |
慎重。輸出規制、キャッシュ転換の弱まり、経営リスクがNVDAのバリュエーションを圧迫。 |
BingXでNVIDIA(NVDA)株を購入する方法
上場状況およびアカウントの利用資格に応じて、 BingX株式取引で USDTまたは USDCを使ってNVIDIA株を購入し、保有できます。NVIDIAは、AIコンピューティング、データセンターインフラ、グラフィックス、アクセラレーテッドコンピューティング向けソフトウェアへのエクスポージャーを提供します。対象ユーザーは、レバレッジを使わず、無期限の資金調達費用を支払うこともなく、投資目標に合わせて保有数量を調整できます。
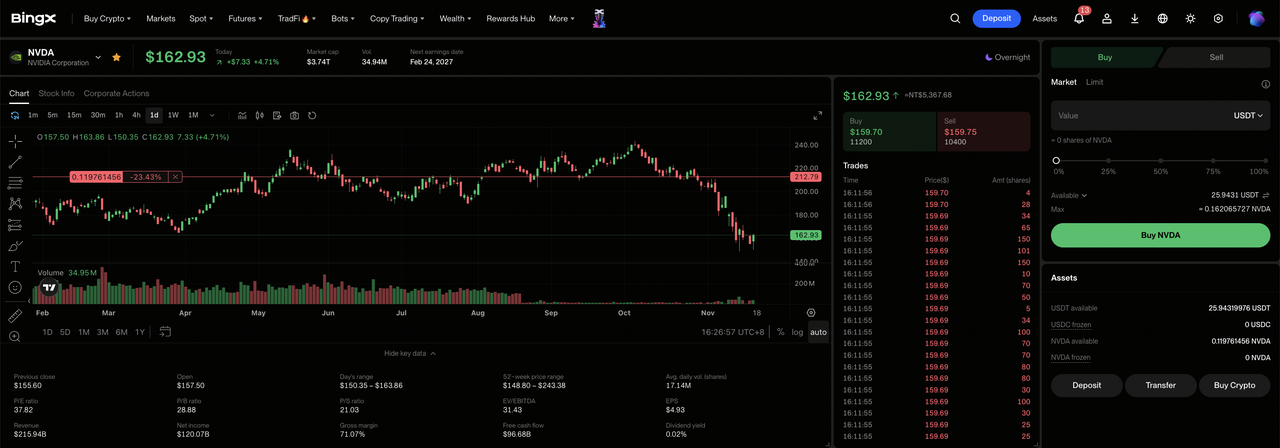
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な 本人確認を完了したうえで、「TradFi > 株式」に移動します。初めて利用する場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。 現物口座に購入に十分な資金があることを確認してください。必要に応じて、資金口座またはWealth口座からUSDTまたはUSDCを振替します。投資額を決める前に、選択した銘柄の最低注文数量と端株取引の対象可否を確認してください。
ステップ3:NVIDIA(NVDA)を選択する。 株式マーケットを開き、 NVIDIA(NVDA)を検索して、ご自身のアカウントで取引可能であることを確認します。企業情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:NVIDIA株を購入する。 「購入」を選択し、許可されている投資金額または株数を入力して、対応している 成行注文または指値注文を選びます。成行注文は対応セッション中に利用可能な価格で約定し、指値注文は指定価格またはそれより有利な価格で、十分な流動性がある場合に約定します。
ステップ5:保有銘柄を確認・管理する。 「株式 > ポジション」を開き、NVDA株と未実現損益を確認します。「すべての注文」で取引内容を確認したり、必要に応じて株式を売却したりできます。T+1決済は、通常、購入した株式をいつ売却できるかではなく、売却代金をいつ出金できるようになるかに影響します。
2026年にNVIDIA投資家が注意すべき5大リスク
NVIDIAのCUDAエコシステム、拡大するRubinプラットフォーム、強力な営業キャッシュフローは、同社の収益見通しを支えています。しかし、輸出規制、利益率への圧力、財務上のコミットメント、経営の不透明感は、収益性、キャッシュ創出、株主還元に影響する可能性があります。
- 輸出規制が売上を押し下げる可能性: 11月16日のBIS規則は、5カ国および一部の海外リモートコンピューティングの取り決めに対するライセンス要件を拡大しています。承認の遅れやAIインフラ展開の制限は、売上とキャッシュ創出を弱める可能性があります。
- 売上総利益率の低下が収益性を圧迫する可能性: 第4四半期の売上総利益率ガイダンス71%~72%は、第3四半期の74.8%を下回っています。部品コストの上昇とRubinの立ち上げは、増収が鈍化した場合に利益の重しとなる可能性があります。
- 経営の不透明感が成長を妨げる可能性: ジェンスン・フアン氏の11月12日の退任により、取締役会が後継者を探す間、コレット・クレス氏が暫定CEOを務めています。移行が長引けば、顧客の信頼や将来の売上の見通しやすさに影響する可能性があります。
- 顧客向け融資保証がキャッシュリターンを制約する可能性: NVIDIAは最大総保証エクスポージャーを1,180億ドルと開示しており、現時点で支払いは発生していません。パートナーの債務不履行や追加のインフラ資金提供は、株主還元に使えるキャッシュを減少させる可能性があります。
- 中間選挙後の精査がバリュエーションを圧迫する可能性: 2027年1月から、民主党が上下両院を掌握します。調査の可能性、輸出監督の強化、コンプライアンスコストの増加は、投資家の信頼とNVDAのバリュエーションの重しとなる可能性があります。
まとめ:2026年にNVIDIAへ投資すべきか?
NVIDIAの四半期売上高1,158億ドルと営業キャッシュフロー483億ドルは、同社のコンピューティングプラットフォーム全体での大きな需要とキャッシュ創出力を示しています。RubinとBlackwell Ultraが事業を下支えし、確立されたクラウド顧客との関係は、さらなるインフラ販売の機会をもたらします。この進展を維持できるかどうかは、調達コミットメントが拡大する中で、市場アクセスの承認、安定した経営、顧客からの代金回収にかかっています。
200ドルの強気シナリオは、Rubin需要の持続、信頼できる後継体制、実行可能な海外輸出承認を前提としています。150~175ドルのベースシナリオは、政策面の摩擦がありつつも堅調な受注を反映し、130ドルの弱気シナリオはより広範な規制とガバナンス面の圧力を織り込んでいます。NVDAが11月17日に155.46ドルで引けた状況で、投資家は、事業の成長が規制リスクと経営リスクに伴うディスカウントを上回れるかどうかに注目すべきです。
リスクに関する注意: NVIDIAのAIコンピューティングにおけるリーダーシップは、投資リスクを排除するものではありません。輸出規制、後継者問題での失敗、融資に伴う損失は、収益と株主還元を弱める可能性があります。投資家は、NVDA株を購入する前に、バリュエーション、顧客の支払い実績、ご自身のリスク許容度を評価してください。
