


Rubrik(RBRK)は企業データを保護し、サイバー攻撃後のシステム復旧を支援するソフトウェアを販売しています。Security Cloudは定期契約の中核を担い、Agent CloudはそのリカバリーモデルをAIエージェントとその活動に拡張します。サブスクリプションの増加により収益基盤は拡大しますが、ホスティングコスト、株式報酬、長い企業向け営業サイクルが、その成長がどれだけ一株当たり利益に転換されるかを左右します。
直近四半期では、定期収益の強い需要と調整後利益の改善が示された一方、GAAP基準での黒字化はまだ達成されていません。 Rubrik 第2四半期 FY2027 収益は38%増の4億2,730万ドルとなり、サブスクリプションARRは16億6,000万ドルに達し、調整後希薄化EPSは0.20ドルでした。Rubrikは依然として6,180万ドルのGAAP損失を計上しています。次の課題は、大手顧客の拡大と有償AIセキュリティの展開が、デリバリーコストや報酬コストを上回るペースでキャッシュ創出を押し上げられるかどうかです。
2026年のRBRK株価予測は、現在2つの見方を中心に展開されています:
- 定期成長とAIセキュリティのケース:顧客拡大により、編集部が想定する150ドルシナリオに向けて収益見通しが上昇する可能性があります。
- コストとバリュエーションのケース:受注の減速、希薄化、バリュエーションにより、将来の成長見通しが低下する可能性があります。
このガイドでは、Rubrikの最新決算、四半期提出書類、製品発表、最新のアナリスト動向を基に、RBRK株価予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを詳しく解説します。また、 BingX TradFiでRBRK株価先物を取引する方法についても、 BingX TradFiのUSDT担保を使った取引方法を含めてご紹介します。
2026年10月にRubrik投資家が知っておくべきトップ5
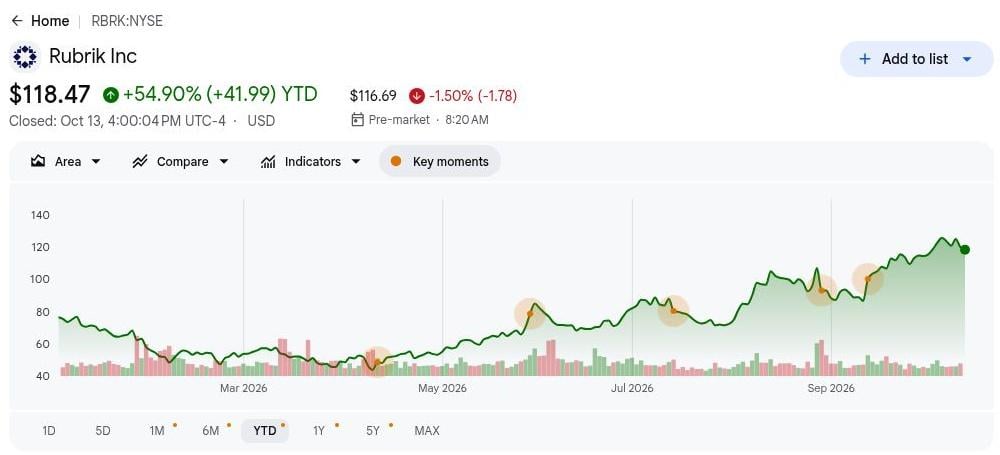
- RBRKは2026年に54.90%上昇し、118.47ドルで引けました。10月13日のNYSE終値は、複数の120ドルアナリスト目標値に近い水準です。投資家はすでに大幅な進展を見込んでいます。さらなる上昇にはキャッシュまたは成長期待が必要であり、有償採用の拡大が発表だけよりも信頼性の高い確認材料となります。
- 第2四半期の収益は38%増の4億2,730万ドルとなりました。サブスクリプション売上高は4億720万ドルで、総収益の約95%を占め、定期ソフトウェアへの移行を強化しています。収益はまた、コンセンサスの3億9,630万ドルを上回りました。既存のデプロイメントが拡大を支援し、新規顧客獲得への依存度を低下させています。
- クラウドARRは39%増の14億8,000万ドルに成長しました。調整後の純新規クラウドARRは20%増加し、移行効果を除いた成長の有用な確認指標となっています。既存顧客の移行はクラウドARRを押し上げる可能性がありますが、それに相当するインクリメンタルな支出を伴うとは限りません。基礎的な追加が成長に割り当てられたバリュエーションを裏付ける必要があります。
- 年間ARRガイダンスは18億8,000万ドルから18億8,500万ドルに達しました。経営陣はまた、FY2027のフリーキャッシュフローを3億2,300万ドルから3億3,300万ドルと予測しています。これらの目標は製品投資を支援します。定期成長は、キャッシュが販売・サポート費用よりも速く拡大する場合に、より高い価値を持ちます。
- Rubrik AIは9月にグローバル顧客の3分の1に到達しました。9月の採用に関する発表と、AHEAD、Trace3、WWTとの10月のProject Hourglassの拡張により、流通面での進展が確立されました。これらの企業ワークフローへの経路は、インクリメンタルな収益を確立し投資を正当化するために、有償での拡大が必要です。
Rubrik(RBRK)とは?
Rubrikは、企業システム、パブリッククラウド、SaaSアプリケーション全体でデータを保護、監視、復元するサブスクリプションソフトウェアを販売しています。Security Cloudはイミュータブルバックアップ、脅威分析、リカバリーオーケストレーションを組み合わせ、攻撃後に顧客がクリーンな運用を再開できるようにします。同社は契約期間にわたりクラウドサブスクリプション収益を獲得し、四半期提出書類で説明されているように、一部のタームライセンスを一部前払いで認識します。したがって、年間定期収益(ARR)は、四半期の販売タイミングが変化する際に契約済みベースを示すのに役立ちます。ホスティングとサポートコストが、そのベースのどれだけが利益に達するかを決定します。
Rubrikは、アイデンティティと自律型アプリケーションにリカバリーアーキテクチャを拡張しています。Project HourglassはCognizant、Deloitte、LTM、HCLTech、NTT DATA、Wiproを AnthropicのClaude CodeのAgent Cloud流通に取り込んでいます。Code Guardianは、サービス主導のデプロイメントにAHEAD、Trace3、WWTを追加します。これらのパートナーは、複雑なセキュリティワークフロー内でAIエージェントを管理する顧客にRubrikを紹介することができます。ただし、認定と統合には時間がかかり、商業的な試練はデプロイメントが有償契約と持続的なARRに転換されるかどうかです。
Rubrik(RBRK)第2四半期 FY2027 決算概要:収益38%増で予想を上回る
第2四半期 FY2027の収益は38%増の4億2,730万ドルとなり、コンセンサスの3億9,630万ドルを上回りました。調整後希薄化EPSは予想の0.04ドルに対して0.20ドルに達しました。サブスクリプションARRは33%増の16億6,000万ドルに上昇し、コントリビューションマージンは14.0%に改善しました。経営陣は年間収益ガイダンスを16億8,500万ドルから16億9,300万ドルに引き上げました。プラスのキャッシュ創出は拡大を支援しますが、6,180万ドルのGAAP損失により、収益の質が引き続き注目されます。
続きを読む: Rubrik(RBRK)第2四半期 FY2027 決算概要:第2四半期は好結果も第3四半期の見通し軟化で株価が13.05%下落
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
第2四半期 FY2027 収益 |
コンセンサス 3億9,630万ドル |
4億2,730万ドル |
上回る。予想比3,100万ドル超過;前年比38%増。 |
|
非GAAP希薄化EPS |
コンセンサス 0.04ドル |
0.20ドル |
上回る。予想比0.16ドル超過。 |
|
GAAP純損失 |
前年同期 9,590万ドルの損失 |
6,180万ドルの損失 |
改善。損失が3,410万ドル縮小。 |
|
サブスクリプションARR |
前年同期 12億5,000万ドル |
16億6,000万ドル |
拡大。前年比33%増。 |
|
ARRコントリビューションマージン |
前年同期 9.4% |
14.00% |
改善。4.6ポイント上昇。 |
|
第3四半期 FY2027 収益見通し |
第2四半期実績 4億2,730万ドル |
4億2,900万ドル〜4億3,100万ドル |
上昇。中間値4億3,000万ドルは前四半期比270万ドル増。 |
|
フリーキャッシュフロー |
前年同期 5,750万ドル |
6,570万ドル |
改善。前年比820万ドル増。 |
|
株式報酬 |
前年同期 8,850万ドル |
1億100万ドル |
増加。前年比1,250万ドル増。 |
- 38%の収益成長は正規化された需要を過小評価していました。マテリアルライツ収益は1,420万ドルから470万ドルに減少し、経営陣はその影響を除外した43%成長を報告しました。これにより、基礎的な需要の解釈が強化されます。報告収益には前払いライセンスが含まれるため、認識タイミングは依然として重要です。
- 33%のARR成長は、より深い定期需要を反映していました。同社は7月末時点で、サブスクリプションARRが少なくとも10万ドルとなる顧客が3,084社に達し、23%増加しました。大規模な取引関係はクロスセリングを支援します。追加機能は、調達の遅延や統合割引を相殺するために、契約価値を十分に高める必要があります。
- 14.0%のコントリビューションマージンは460ベーシスポイント改善しました。9.4%から上昇し、定期契約全体でのレバレッジを示しています。ただし、GAAP総利益率は79.5%から78.4%に低下しました。デリバリーの経済性は販売効率とは異なります。インフラコストは商業規模にもかかわらず上昇する可能性があります。
- 調整後EPSの0.20ドルは、6,180万ドルのGAAP損失と対照をなしています。前年同期の調整後結果は0.03ドルの損失でした。四半期の株式報酬は1億100万ドルに達しました。調整後利益はモデルを支援しますが、株式報酬は株式数の監視が必要です。
- 第3四半期の収益ガイダンス4億2,900万ドルから4億3,100万ドルが次のハードルを設定します。コントリビューションマージンのガイダンスは14%;年間キャッシュガイダンスは3億2,300万ドルから3億3,300万ドルです。これらの目標を達成することで、キャッシュへの転換が確認されます。ガイダンスの引き下げは、年度末の結果が出る前にバリュエーション支援を弱めるでしょう。
Rubrik(RBRK)2026年投資見通し:強気ケース150ドル対弱気ケース90ドル
Rubrikの2026年見通しは、定期的なセキュリティ需要と新しいAI製品が共に収益とキャッシュフローを改善できるかどうかにかかっています。大手顧客の拡大とパートナー主導の流通が上昇余地を支援します。クラウド追加の減速、高いデリバリーコスト、または有償Agent Cloud採用の限定が、現在のGAAP利益ではなく将来の成長に対する高いバリュエーションに株式を依存させることになります。
強気ケース:AIセキュリティ採用の加速でRBRKが150ドルへ
強気ケースは、ARRが33%近辺またはそれ以上の成長を維持し、調整後純新規クラウドARRが20%を超えて加速することを前提としています。Agent CloudとCode Guardianがコアリカバリーソフトウェアと並行して有償契約を追加し始めます。大規模なサブスクリプションが販売・エンジニアリング費用をより広い基盤に分散させ、クラウドデリバリーコストは契約収益よりもゆっくりと成長します。
150ドルへの動きには、パートナーデプロイメントが有償利用に転換すること、ARRまたはキャッシュガイダンスの強化、コントリビューションマージンの改善が必要です。顧客デモンストレーションだけでは、その目標を支持するために必要な収益改善を確認することはできません。
ベースケース:安定したサブスクリプション需要でRBRKが110〜130ドルの範囲を維持
ベースケースは、AI販売が徐々に構築される中、RubrikがAI販売を段階的に拡大しながら年間ガイダンスを達成することを前提としています。コアリカバリー需要は回復力を維持し、Project Hourglassが流通を拡大しますが、規制された企業バイヤーは新しいセキュリティワークフローの展開に時間がかかります。継続的なGAAP損失とクラウドデリバリーコストは、投資家が定期ベースに対して支払う金額を制限します。
第3四半期の売上が4億2,900万ドルから4億3,100万ドルに達し、コントリビューションマージンが14%近辺を維持し、年間キャッシュガイダンスが維持される場合、RBRKは主に110ドルから130ドルの範囲で取引される可能性があります。クラウド追加の弱体化はこのレンジに課題をもたらすでしょう。
弱気ケース:受注減速とコスト上昇でRBRKが90ドルへ
弱気ケースは、クラウド追加が減速し、企業バイヤーがAgent Cloudのコミットメントを先送りすることを前提としています。エンジニアリングとホスティング支出が新製品の収益に先行し、確立されたリカバリービジネスにもかかわらず営業レバレッジが低下します。株式報酬はキャッシュ改善の一株当たり恩恵をさらに制限します。
ARRまたはキャッシュガイダンスが低下した場合、大手顧客の拡大が弱まった場合、または有償AIへの転換が期待を下回った場合、90ドルへの動きがより現実的になります。成長見通しの低下とバリュエーション乗数の縮小が相互に強化し合うでしょう。
ウォール街アナリストによるRBRK株価予測 2026年
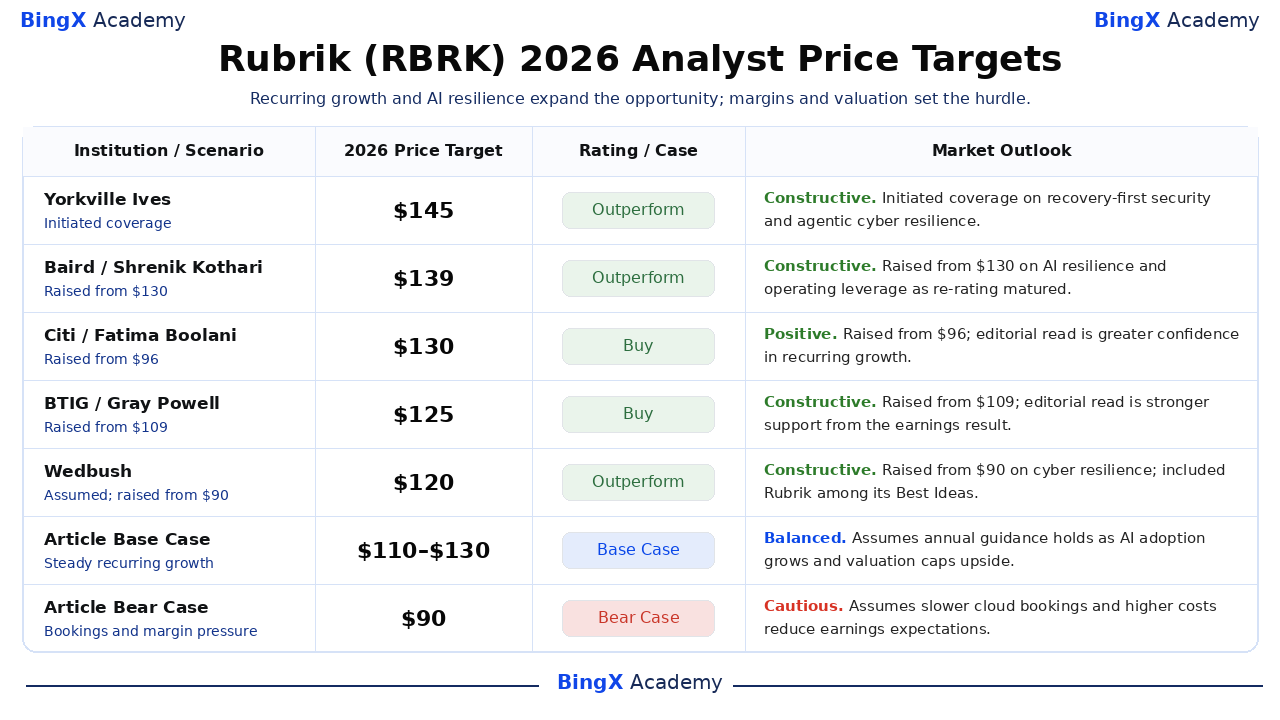
これらの日付入り機関投資家の行動は10月14日時点で確認されました。12ヶ月のローリングターゲットは2027年まで延びており、年末の結果は不確かです。レポートがアクションのみを確立している場合、解釈は編集部の見解として表示されます。記事のベースおよび弱気シナリオの行は、残りのカレンダー年の独立したシナリオです。
|
機関/シナリオ |
2026年価格目標 |
レーティング/ケース |
市場見通し |
|
Yorkville Ives |
145ドル |
アウトパフォーム |
強気。10月7日:リカバリーファーストセキュリティとエージェンティックサイバーレジリエンスのカバレッジを開始;担当アナリスト未公開。 |
|
Baird |
139ドル |
アウトパフォーム |
強気。9月23日:AIレジリエンスと営業レバレッジに基づき130ドルから引き上げ、再評価機会が成熟したと判断。 |
|
Citi |
130ドル |
買い |
ポジティブ。8月28日:96ドルから引き上げ;定期成長への信頼度向上と編集部は読む。 |
|
BTIG |
125ドル |
買い |
強気。8月28日:109ドルから引き上げ;決算結果からのより強いサポートと編集部は読む。 |
|
Wedbush |
120ドル |
アウトパフォーム |
強気。9月11日:カバレッジを引き継ぎ90ドルから引き上げ、サイバーレジリエンスを挙げてRubrikをベストアイデアリストに追加。 |
|
CIBC |
120ドル |
アウトパフォーマー |
慎重。8月31日:115ドルから引き上げ;決算後の測定されたバリュエーションリセットと編集部は読む。 |
|
記事ベースケース |
110〜130ドル |
ベースケース |
バランス型。AI採用が拡大する中、年間ガイダンスが維持され、バリュエーションが上昇余地を制限すると想定。 |
|
記事弱気ケース |
90ドル |
弱気ケース |
慎重。クラウド受注の減速とコスト増加が収益見通しを低下させると想定。 |
BingXでRubrik(RBRK)株を取引する方法
BingX TradFiと BingX AIツールを使用して、Rubrikの定期成長、AIセキュリティ採用、収益性見通しを取引しましょう。RBRKはARR更新、ガイダンス、パートナー発表に鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を明確にする必要があります。
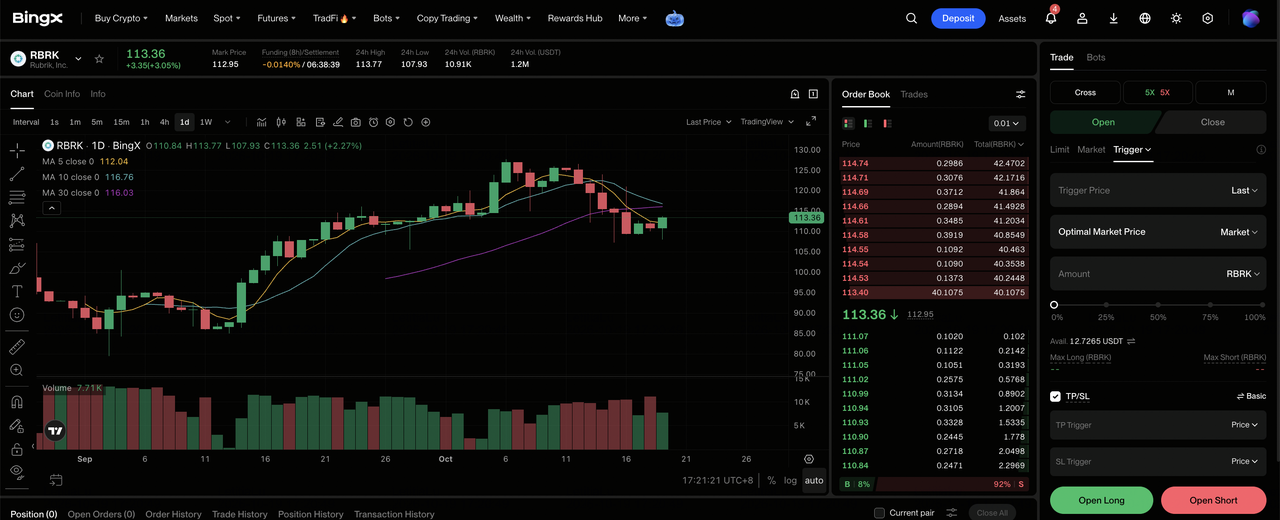
ステップ1:BingX TradFiにアクセスします。 サインアップして、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Rubrik(RBRK)を選択します。 RBRK-USDT永久先物契約を検索して選択します。
ステップ3:方向性を選択します。 より強い定期追加と有償AI採用がガイダンスを押し上げると予想する場合は ロングオープンを選択します。クラウド受注、キャッシュ予測、またはデリバリーマージンが弱まると予想する場合はショートオープンを選択します。
ステップ4:レバレッジとマージンモードを選択します。 リスク許容度に基づいて 分離マージンまたはクロスマージンを選択します。RBRKの年初来54.90%の上昇は、期待値が高い状況での保守的なレバレッジと明確なポジションサイジングの重要性を示しています。
ステップ5:厳格なリスクプロトコルを実行します。 取引に入る前または直後に 利益確定・損切り(TP/SL)レベルを設定します。RBRKは決算、ARR成長、ガイダンス変更、AI契約、セキュリティセクターのバリュエーション変化に迅速に反応する可能性があります。
2026年のRubrik投資家が注意すべきリスクトップ5
Rubrikは成長する定期ベースを持っていますが、持続的な一株当たり価値は契約の品質、クラウドデリバリーコスト、新しいAIセキュリティツールが有償サブスクリプションになるまでのスピードにかかっています。
- 企業拡大の減速は将来の収益を弱める可能性があります。ARRは契約更新を前提としており、顧客移行は基礎的なクラウド成長比較を複雑にします。更新率の低下や企業拡大の縮小は、四半期収益が目に見えて減速する前に将来の販売見通しを低下させ、バリュエーション支援を弱めます。
- ホスティングコストはスケールの恩恵を消費する可能性があります。四半期提出書類はホスティングコストの790万ドル増加を報告し、総粗利益率は低下しました。ワークロードインフラコストがサブスクリプション価格設定を上回れば、増分収益は利益をより少なく生み出し、より低い収益乗数をサポートします。
- 株式報酬は将来のキャッシュへの請求権を希薄化します。四半期の株式報酬は8,850万ドルから1億100万ドルに増加し、加重平均株式数は1億9,490万株から2億610万株に上昇しました。キャッシュ成長が株式ベースに遅れをとる場合、発行は営業改善を相殺する可能性があります。
- AI採用が有償成長になるまでより長い時間がかかる可能性があります。顧客の3分の1の利用はエンゲージメントを確立し、Code Guardianは流通を拡大します。いずれの開示も個別の認識済みAI収益合計を提供していません。契約増加に比例しない採用は、製品開発支出に対するリターンを低下させます。
- 高いバリュエーションは実行上の失望を拡大します。株式は10月13日時点で54.90%上昇しており、ARR拡大とキャッシュ創出の継続により大きな重みをかけています。ガイダンスの引き下げはマルチプルを圧縮する可能性があります。レバレッジはその結果生じる価格調整と潜在的な資本損失を増幅します。
最終考察:2026年にRubrikに投資すべきか?
Rubrikの強い定期収益成長は、企業データセキュリティとサイバーリカバリーにおける地位を強化しており、第2四半期のサブスクリプションARRは33%増の16億6,000万ドルに上昇し、調整後EPSは0.20ドルに達し、フリーキャッシュフローは6,570万ドルに改善しました。企業との関係拡大とAgent Cloudパートナーシップは、企業がサイバーレジリエンスとAI駆動のデータ保護に投資する中で追加の成長機会を提供します。重要なのは、より強い採用がより高い契約価値、改善されたマージン、持続的なキャッシュ創出に転換できるかどうかです。
150ドルの強気ケースは受注加速、AIマネタイゼーションの強化、継続的な営業レバレッジにかかっており、90ドルの弱気ケースは成長の減速とバリュエーション圧力を反映しています。110ドルから130ドルのベースケースは、Rubrikが安定した定期収益拡大とともに現在のガイダンスを達成することを前提としています。投資家は今後のARR成長、Agent Cloud採用、フリーキャッシュフローガイダンス、株式希薄化を追跡して、改善するファンダメンタルズがより高いバリュエーションを支持できるかどうかを評価できます。
リスク警告:RBRKへの投資には元本損失のリスクが伴います。企業契約のタイミング、インフラコスト、AIマネタイゼーション、株式報酬、バリュエーション変化が収益と株価パフォーマンスに影響を与える可能性があります。投資家は投資前にこれらのリスクを評価し、独自の調査を実施する必要があります。
