
SanDisk(SNDK)は、データセンター、エッジデバイス、コンシューマー市場にサービスを提供するフラッシュストレージ企業です。同社の事業は、NANDフラッシュメモリとソリッドステートストレージ製品を中心とし、AIインフラストラクチャが高容量で電力効率の高いストレージへの需要を促進する中、エンタープライズSSDがますます重要になっています。これにより、SanDiskはハイパースケーラーやデータセンター支出への露出が高まっていますが、NANDの価格設定、顧客の在庫、供給規律、新たな業界容量のタイミングに結果が敏感になっています。
成長ストーリーは、AI関連のストレージ需要とより厳しいNAND市場にますます焦点を当てています。2026年度第4四半期の売上高は前四半期比51%増加し、価格上昇とデータセンター販売の急激な増加に支えられ、売上総利益率も再び拡大しました。SanDiskは、長期顧客契約とより規律ある容量計画を使用して収益の持続可能性を強化しています。投資家にとって重要な問題は、現在の供給不足が正常化し始めた後、エンタープライズSSDの需要とAI駆動のストレージ成長が利益率を高いレベルに維持できるかどうかです。
2026年のSNDK株価予測は、現在2つの競合する見方を中心としています:
- AIストレージ成長ケース:強気派は、より強力なエンタープライズSSD需要、AIサーバーあたりのより高いNANDコンテンツ、長期顧客コミットメント、規律ある供給がサイクルを延長し、より高い循環収益ベースを支えると予想しています。
- NAND正常化ケース:弱気派は、価格上昇の鈍化、顧客在庫の消化、追加の業界容量が供給条件が緩和されるにつれて利益率を圧迫し、データセンターの成長と資本収益が低迷をどの程度相殺できるかを制限すると予想しています。
このガイドは、SNDK株価予測、2026年価格シナリオ、主要リスク、アナリストの見解を分析し、8月5日の2026年度第4四半期決算発表と最新の市場データ、さらにBingX TradFiでUSDT担保によるSNDK株先物の取引方法について説明します。
2026年9月のSanDisk投資家が知っておくべき上位5つのポイント
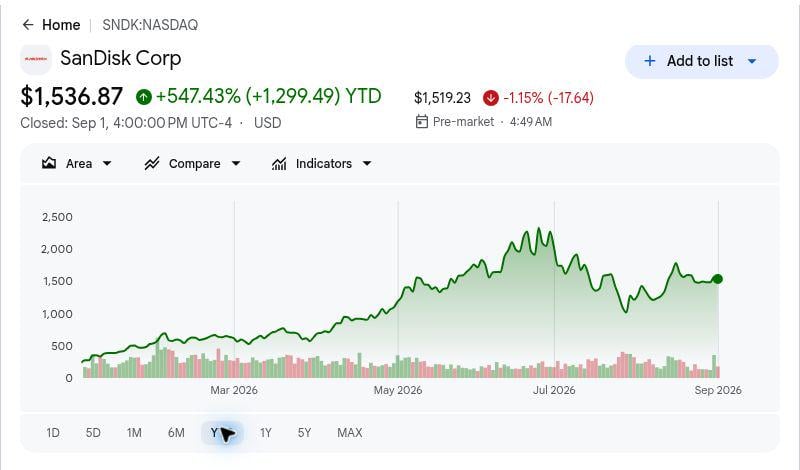
- 年初来547.43%の上昇により実行のハードルが上がった:9月1日の終値は歴史的な参考値です。今後の上昇は、SanDiskが独立したAIストレージサプライヤーとしての初期認識よりも、収益の実現、持続可能な価格設定、現金収益に依存します。
- 2026年度第4四半期売上高は89.7億ドルで前四半期比51%増:経営陣は増加の約3分の1が数量、3分の2が価格設定によるものと説明しました。この構成は、四半期が実際の出荷成長と異常に有利な業界経済を組み合わせたことを示し、価格設定の持続性が次の段階の中心になっています。
- データセンター売上高は前四半期比倍増して29.8億ドル:エンタープライズSSD展開が加速する中、このセグメントは2026年度第3四半期から103%拡大しました。これにより、データセンターはオプションの成長物語から実質的な売上の柱へと移行しましたが、急速な立ち上がり後、四半期比較はより厳しくなります。
- 2027年度第1四半期ガイダンスはさらなる売上増加を示唆:経営陣は103.0億ドルから108.0億ドルの売上高と、44.00ドルから46.00ドルの非GAAP希薄化EPSを予想しています。この見通しは継続的な需要を支持していますが、予測される売上総利益率範囲は、増分収益性がもはや毎四半期上昇しない可能性があることも示唆しています。
- 決算後の目標は1,400ドルから2,900ドルの範囲:この範囲は、厳しいNAND状況と高い利益率がどの程度持続できるかについての意見の相違を反映しています。これは単一のコンセンサス約束ではなく、競合するサイクル想定をマッピングしています。
SanDisk Corporation(SNDK)とは?
SanDiskは、カリフォルニア州ミルピタスに拠点を置くNANDフラッシュ企業で、2025年2月にウエスタンデジタルから独立しました。同社はフラッシュメモリ技術を開発し、エンタープライズSSD、組み込み・取り外し可能製品、クライアントストレージ、メモリカード、USBドライブを販売しています。製造経済性は、日本のキオクシアとの長期Flash Ventures共同事業により支えられており、SanDiskはすべての製造資産を単独で所有することなく、スケールされたウエハ生産へのアクセスを得ています。
戦略は現在3つの関連部分からなります:売上を高価値のデータセンター顧客にシフトし、New Business Model契約を使用して需要と価格の可視性を向上させ、技術投資を弱めることなく余剰現金を還元することです。SanDiskは、4月に発表された5件に加えて5件のNBM契約を追加し、新規顧客と既存パートナーとの拡張を含みます。2026年度末時点で、同社は現金および現金同等物47.6億ドル、有価証券17.8億ドル、残りの自社株買い承認額155億ドルを保有しています。
続きを読む:2026年に購入すべき上位AIメモリ銘柄:DRAM、HBM、AIストレージ需要について解説
SanDisk(SNDK)2026年度第4四半期決算概要:価格設定とデータセンター需要が収益ベースをリセット
- 売上高は89.7億ドルに達し、以前のガイダンス上限を上回った。売上高は経営陣の775億ドルから825億ドルの範囲を上回り、前年同期比372%増となりました。高いNAND価格が前四半期比増加の大部分を牽引し、強い需給状況と将来の価格逆転への敏感性の両方を浮き彫りにしました。
- 非GAAP希薄化EPSは39.25ドルに上昇。結果は以前の30.00ドルから33.00ドルの見通しを大きく上回り、高い価格設定がコストベースを通過し収益性を押し上げました。将来の収益はNAND平均販売価格に非常に敏感です。
- データセンター売上高は前四半期比倍増して29.8億ドル。AIインフラストラクチャの顧客がより多くの高価値エンタープライズSSD容量を吸収する中、このセグメントからの売上高は103%増加しました。エッジ売上高は48%増、コンシューマー売上高は32%減となり、ビジネスミックスがさらにインフラストラクチャに向かって移行しました。
- GAAP売上総利益率は84.6%に拡大。利益率は、より強い価格設定、ミックス、稼働率により前四半期比6.2ポイント改善しました。2027年度第1四半期ガイダンスの83.0%から84.9%は、前四半期比利益率拡大が鈍化しても収益性が高いレベルに維持される可能性があることを示唆しています。
- 調整後フリーキャッシュフローは50.4億ドルに達した。強いキャッシュ生成が貸借対照表の改善とより大きな自社株買いプログラムを支援しました。投資家は、調整後の数値がNBM支払いとFlash Ventures活動を除外するため、調整後キャッシュフローを報告結果と比較する必要があります。
続きを読む:SanDisk(SNDK)2026年第4四半期決算概要:強力なビートが高い期待に応えられず5.40%の売りを引き起こす
SanDisk 2026年度第4四半期財務およびコンセンサスプロフィール:売上高、EPSおよび利益率
2026年度第4四半期は、大幅なガイダンス上回りと収益性のさらなる向上を組み合わせました。この表は、報告された営業結果を次四半期の見通しから分離し、現在の収益が価格設定、データセンターミックス、顧客コミットメントにどのように依存するかを強調しています。
|
財務指標 |
ガイダンス / 比較 |
報告 / 実績 |
サプライズ |
|
2026年度第4四半期売上高 |
775億ドル〜825億ドルのガイダンス |
89.65億ドル |
ビート。以前の上限を上回る。 |
|
非GAAP希薄化EPS |
30.00ドル〜33.00ドルのガイダンス |
39.25ドル |
ビート。価格設定が収益レバレッジを拡大。 |
|
GAAP純利益 |
— |
69.03億ドル |
改善。前四半期比91%増。 |
|
GAAP希薄化EPS |
— |
43.97ドル |
改善。23.03ドルから上昇。 |
|
GAAP売上総利益率 |
— |
84.60% |
拡大。6.2ポイント上昇。 |
|
データセンター売上高 |
— |
29.77億ドル |
加速。前四半期比103%増。 |
|
エッジ売上高 |
— |
54.32億ドル |
拡大。前四半期比48%増。 |
|
コンシューマー売上高 |
— |
5.56億ドル |
減少。前四半期比32%減。 |
|
調整後フリーキャッシュフロー |
— |
50.35億ドル |
強化。前四半期比倍以上。 |
|
2027年度第1四半期売上高見通し |
— |
103.0億ドル〜108.0億ドル |
ベース引き上げ。さらなる前四半期比成長を示唆。 |
|
2027年度第1四半期非GAAP売上総利益率 |
— |
83.0%〜85.0% |
維持。第4四半期のピーク近くを保持。 |
|
2027年度第1四半期非GAAP希薄化EPS |
— |
44.00ドル〜46.00ドル |
ポジティブ。収益の上昇を継続。 |
営業キャッシュフローは2026年度第4四半期に71.3億ドル、通年で116.7億ドルでした。通年のフリーキャッシュフローは114.9億ドルに達し、NBMおよびFlash Ventures項目後の調整後フリーキャッシュフロー87.4億ドルと比較されます。
SanDisk Corporation(SNDK)2026年投資見通し:3,000ドル強気ケース対1,000ドル弱気ケース
中心的なテストは、AI駆動のストレージ需要と顧客契約が、NAND価格の最初の急騰が過ぎた後に高い収益を維持できるかどうかです。
強気ケース:AIデータセンター需要がSNDKを2,500ドルに押し上げ
強気ケースは、AI推論、モデルストレージ、データパイプライン向けのNAND需要が従来のPCおよびスマートフォンサイクルよりも構造的に強いままであると想定しています。エンタープライズSSD売上高は拡大を続け、顧客は複数年の商用コミットメントを受け入れ、業界の容量追加は規律を保っています。その環境では、データセンターミックスはより遅いコンシューマー需要を相殺し、キャッシュ生成をスピンオフ前のベースを大幅に上回るレベルに維持できます。
この結果には、SanDiskが売上総利益率をガイダンス範囲近くに維持し、NBM契約をリピート量に変換し、競合他社からの積極的な供給対応を回避することが必要です。Cantor Fitzgeraldの決算後目標は、選択された現在のセットで最も高い指名参考値です。
ベースケース:強い価格設定がSNDKを1,750ドルから2,250ドルの間に維持
ベースケースは、前四半期比価格改善率が鈍化する中、エンタープライズSSD需要が健全に推移すると想定しています。売上高は次四半期の見通しと契約顧客需要に支えられて成長を続けることができますが、利益率は毎四半期拡大するよりも安定化します。自社株買いは株式数を徐々に減らし、キャッシュ生成を1株当たり価値に変換するのに役立ちます。
この範囲は、Jefferies、JPMorgan、Citigroup、Wedbushによって形成される中間クラスターと一致しています。確認は、安定したデータセンター注文、売上総利益率が歴史的サイクルレベルを上回って維持、NBM支払い後の継続的な調整後フリーキャッシュフローから得られるでしょう。この範囲は編集シナリオであり、保証された取引バンドではありません。
弱気ケース:NAND正常化がSNDKを1,000ドルに引き下げ
弱気ケースは、通常のメモリサイクルメカニズムから始まります:高価格はより多くの供給を促し、顧客は在庫を構築し、最終需要が消える前に購買が一時停止します。より小さな価格設定の寄与は、2026年度第4四半期の結果が異常に強い希少性経済を捉えたため、売上成長を減らし利益率を迅速に圧縮するでしょう。
最も明確なトリガーは、より弱いエンタープライズSSDブッキング、顧客在庫の急激な増加、NAND業界全体での容量拡大、または売上総利益率ガイダンスが現在の範囲を大幅に下回ることです。その環境では、市場はピークサイクルキャッシュフローではなく正常化された収益でSanDiskを評価する可能性があります。
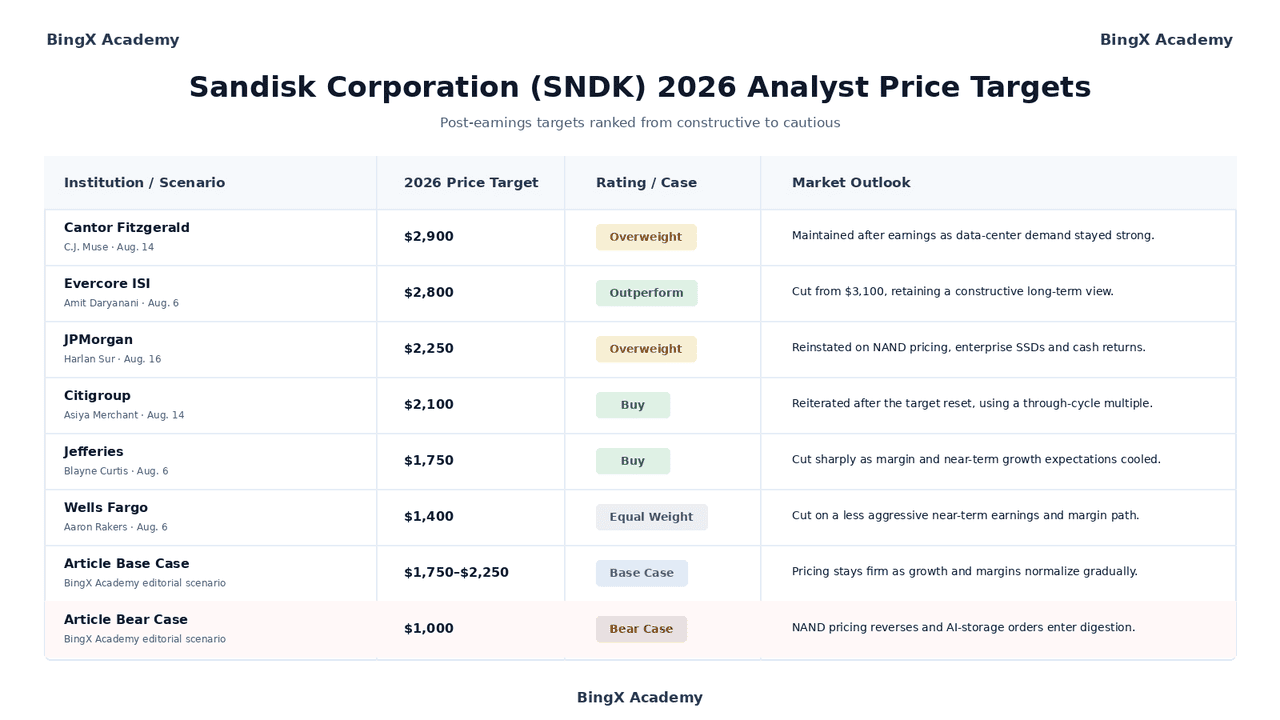
ウォール街アナリストによる2026年SNDK株価予測
ウォール街はSanDiskに対して建設的な見方を維持していますが、決算後の修正は利益率の持続性について有意な意見の相違を示しています。以下の行は日付、指名された第三者のアクションです。最後の2行はBingXアカデミーの編集シナリオであり、アナリスト目標から分離されています。
|
機関 / シナリオ |
2026年目標価格 |
レーティング / ケース |
市場見通し |
|
Cantor Fitzgerald / C.J. Muse 8月14日 |
2,900ドル |
オーバーウェイト |
データセンター需要が堅調に推移したため決算後も維持。 |
|
Evercore ISI / Amit Daryanani 8月6日 |
2,800ドル |
アウトパフォーム |
3,100ドルから引き下げ、建設的な長期見解を維持。 |
|
JPMorgan / Harlan Sur 8月16日 |
2,250ドル |
オーバーウェイト |
NAND価格、エンタープライズSSD、現金還元で再開始。 |
|
Citigroup / Asiya Merchant 8月14日 |
2,100ドル |
買い |
目標リセット後も再確認、循環倍数を使用。 |
|
Jefferies / Blayne Curtis 8月6日 |
1,750ドル |
買い |
利益率と短期成長期待が冷却したため大幅に引き下げ。 |
|
Wells Fargo / Aaron Rakers 8月6日 |
1,400ドル |
イコールウェイト |
より控えめな短期収益と利益率パスで引き下げ。 |
|
記事ベースケース BingXアカデミー編集シナリオ |
1,750ドル〜2,250ドル |
ベースケース |
成長と利益率が徐々に正常化する中、価格設定は堅調を維持。 |
|
記事弱気ケース BingXアカデミー編集シナリオ |
1,000ドル |
弱気ケース |
NAND価格が逆転し、AIストレージ注文が消化段階に入る。 |
BingXでSanDisk(SNDK)株式を取引する方法
BingX TradFiとBingX AIツールを使用して、SanDiskのNAND価格設定とAIデータセンター見通しを取引しましょう。ポジションを開く前に、営業触媒と許容可能な損失を定義してください。
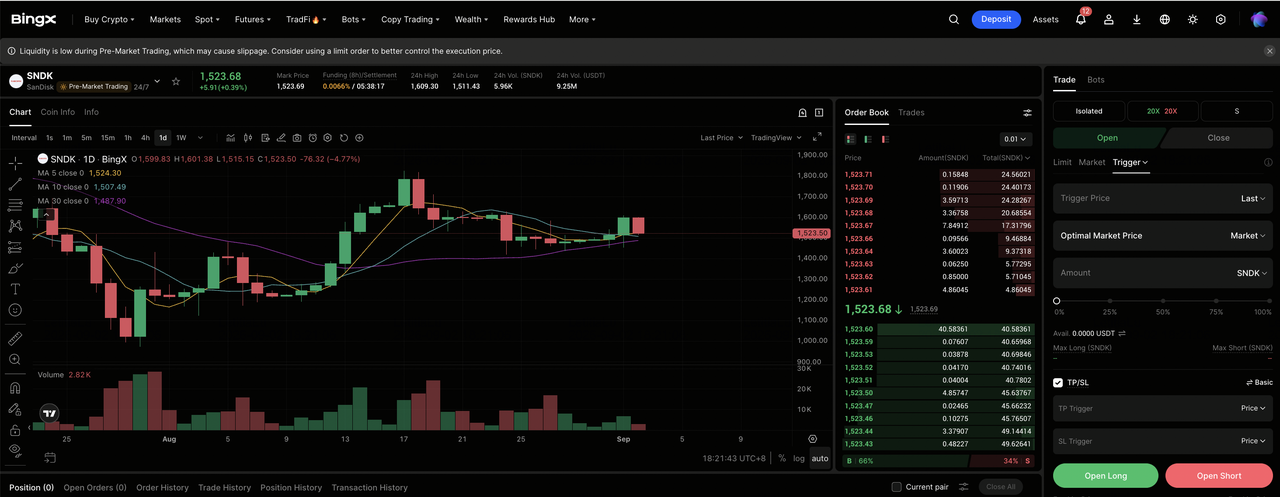
ステップ1:BingX TradFiにアクセス。新規登録し、本人確認を完了し、2段階認証を有効にしてTradFi市場を開きます。
ステップ2:SanDisk(SNDK)を選択。SNDK-USDT無期限契約を選択し、注文前にティッカーを確認します。
ステップ3:方向を選択。論点に応じてロングまたはショートを選択します。ロングポジションは持続的なエンタープライズSSD需要と価格設定への期待に適し、ショートポジションは在庫消化や利益率圧縮への期待に適している可能性があります。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて分離またはクロスマージンを選択します。SNDKの大きな年初来の動きと決算後のボラティリティにより、保守的なレバレッジと慎重なポジションサイジングが重要です。
ステップ5:厳格なリスクプロトコルを実行。エントリー前またはエントリー直後に利益確定とストップロスレベルを設定します。NAND価格、エンタープライズSSD注文、売上総利益率ガイダンス、NBM契約進捗、業界容量、ハイパースケーラー資本支出を監視してください。
2026年SanDisk投資家が注意すべき上位5つのリスク
SanDiskは例外的な価格設定、急速なデータセンター成長、実質的なキャッシュ生成を組み合わせていますが、5つのリスクがより強い収益ベースが持続するかどうかを決定します。
- NAND価格は最終需要契約前に逆転する可能性:在庫が上昇したり供給確保が容易になったりすると、顧客は迅速に注文を調整します。価格設定が2026年度第4四半期の前四半期比増加の大部分を供給したため、安定した出荷でも売上と利益率が弱まる可能性があります。
- AIインフラストラクチャ支出は依然として集中:エンタープライズSSD需要は限られたクラウド顧客グループに依存しています。プロジェクトの遅れ、アーキテクチャの変更、支出消化は急激な注文ボラティリティを生み出す可能性があります。
- New Business Model契約は可視性のために利益率を交換:長期コミットメントはボラティリティを減らすことができますが、契約経済は短期的な上昇を制限したり前払いを要求したりする可能性があります。持続可能性と調整後キャッシュフロー処理が中心的です。
- Flash VenturesとアジアでのManufacturingが実行エクスポージャーを創出:SanDiskは共同事業と集中したサプライチェーンに依存しています。歩留まり問題、自然災害、貿易制限、パートナーの意見の相違は供給とコストに影響する可能性があります。
- ピークサイクル収益は評価を歪める可能性:利益が異常に高い場合でも、低い倍数は安価に見える可能性があります。関連するテストは、価格設定が正常化した後にどの程度の売上、利益率、キャッシュフローが残るかです。
最終的な考え:2026年にSanDiskに投資すべきか?
SanDiskは2026年度を開始時よりも実質的に強いビジネスで終了しました。通年売上高は175%増、データセンター販売は437%増、売上総利益率は例外的なレベルに達し、キャッシュ生成ははるかに大きな自社株買い承認を支えました。同社はまた、エンタープライズSSDと複数年の顧客関係を戦略の中心にすることで、コンシューマーストレージアイデンティティを超えて移行しました。
強気ケースは、AIストレージ需要、規律あるNAND供給、NBM契約がより高い収益フロアを維持することに依存しています。ベースケースでは、データセンター成長を損なうことなく価格設定と利益率が徐々に正常化することを許可しています。在庫が上昇したり、容量が拡大したり、顧客支出が消化段階に入ったりすると、弱気ケースがより信頼できるものになります。保守的なトレーダーは、単一のアナリスト目標に依存するのではなく、利益率と注文の可視性がもう1四半期続くのを待つかもしれません。
リスクリマインダー:SNDKのような株式の取引と投資には、高い資本損失リスクが伴います。SanDiskは、NANDサイクル、集中したデータセンター需要、製造パートナーシップ、技術移行、サプライチェーンの混乱、契約実行、評価圧縮にさらされています。レバレッジ無期限契約は清算される可能性があります。資本を配分する前に独立した調査を実施してください。
関連読み物
- 2026年に購入すべき上位AIメモリ銘柄:DRAM、HBM、AIストレージ需要について解説
- 2026年に購入すべき上位AIデータセンター銘柄:クラウド、サーバー、AIコンピューティングインフラストラクチャ
- 2026年に購入すべき上位AIサーバー銘柄:ラックスケールシステム、GPUサーバー、AIサーバーインフラストラクチャ
- ウエスタンデジタル予測2026:データストレージ回復、AIインフラストラクチャがWDCを580+に押し上げられるか?
- Seagate(STX)価格予測2026:AIストレージ需要がSTX株を1,600ドルに押し上げられるか?
- Micron株価予測2026:1,500ドルAIスーパーサイクルまたはピークマージンサイクリカルトラップ?
