

Shopify(SHOP)は、オンライン、店舗、国境を越えて販売するマーチャント向けにストアフロント、チェックアウト、決済ツールを提供しています。サブスクリプションプランにより安定した収益基盤を確保しつつ、マーチャントサービスは取引量に応じて拡大します。決済採用の深化、エンタープライズ顧客の獲得、AIショッピングにより収益拡大の可能性がありますが、処理コスト、信用損失、インフラ支出が増加する中で、現金収益率を維持することが課題となっています。
直近の四半期では、急速なコマース成長がキャッシュフローに到達しました。 Shopify 2026年第2四半期の売上高は34%増の35億8,300万ドルとなり、グロスマーチャンダイズボリューム(GMV)は1,155億6,700万ドル、フリーキャッシュフローは6億5,400万ドルに増加しました。決済浸透率が68%に達する中、マーチャントソリューションはサブスクリプションより速いペースで成長しました。第3四半期のガイダンスでは30%台前半の売上成長が見込まれており、ホリデー需要と取引増加に伴うコストが収益性の次のテストとなっています。
2026年のSHOP株価予測は、現在2つの対立する見方を中心に展開されています:
- コマース拡大シナリオ:決済採用の拡大、エンタープライズマーチャントの獲得、AIによる流通が成長を維持し、より強固なキャッシュフローをサポートする。
- バリュエーション圧力シナリオ:インフラコスト、支出の減少、高い株価収益率が、営業上の進捗が株主に届く程度を制限する。
本ガイドでは、ShopifyのSHOP株価予測、2026年の価格シナリオ、主要なリスク、アナリストの見通しを詳しく解説します。8月5日のQ2決算発表、フォーム10-Q、財務補足資料を参考に、10月13日までの市場データと10月14日までのアナリスト動向を反映しており、また SHOP株式先物の取引方法についても BingX TradFiでUSDT担保を使って解説しています。
2026年10月にShopify投資家が知っておくべきトップ5
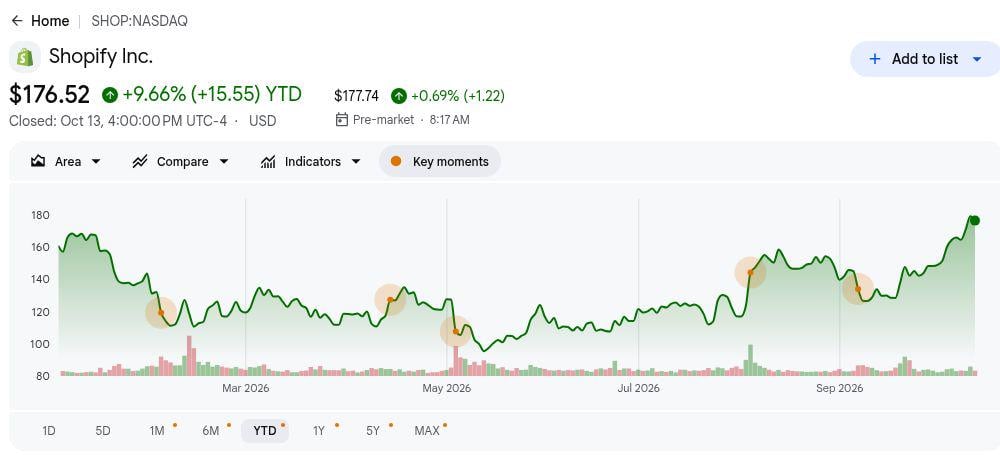
- SHOPは$176.52で引け、年初来9.66%上昇。10月13日の終値はCantor Fitzgeraldの目標株価$158とStifelの$210の間に位置しており、成長とバリュエーションに関する異なる見通しを反映しています。この回復により、今後の決算でより強いコマースパフォーマンスを確認するプレッシャーが高まっています。
- 第2四半期の売上高は34%増の35億8,300万ドル。成長率は1年前の31%から加速し、マーチャントソリューションが27億8,100万ドルに貢献しました。マーチャント活動の活性化が拡大を支えていますが、決済処理コストの上昇により、営業利益の転換が重要な試練となっています。
- Shopify PaymentsのGMV浸透率が68%に到達。決済ボリュームは566億ドルから781億ドルに増加し、浸透率は64%から上昇しました。採用の深化によりマーチャントの収益化が強化されましたが、処理費用と取引損失は持続可能な収益性を判断する上で引き続き重要な指標です。
- 第3四半期の営業費用は売上高の33%〜34%を見込む。経営陣は30%台前半の売上成長と10%台後半から20%台前半のフリーキャッシュフローマージンをガイダンスとして示しました。売上モメンタムがより強固なキャッシュ創出に結びつくかどうかは、粗利益の堅調な成長と費用規律にかかっています。
- 11月3日の決算報告は約35%成長の予想を試す機会となる。Stifelの10月14日の見通しは経営陣の30%台前半というQ3ガイダンスを上回っており、エンタープライズ、国際展開、決済拡大によって支えられています。これらの事業における強力な実行が高いバリュエーションを支持し、エージェンティックショッピングが長期的な追加ポテンシャルを提供する可能性があります。
Shopify(SHOP)とは何か?
Shopifyは、起業家、確立されたブランド、エンタープライズ向けのコマースオペレーティングシステムです。マーチャントはStorefrontの構築、在庫・注文管理、物理・デジタルチャネルでの販売、決済受付にこのプラットフォームを活用しています。サブスクリプション料金が定期的な収益を提供し、マーチャントソリューションは販売者の成長とともに取引関連の収益を追加します。このプラットフォームはSKIMS、Supreme、Aldo、Vuoriなど175カ国以上のマーチャントにサービスを提供しています。このモデルはShopifyの成長をマーチャントの販売量と連動させていますが、決済処理により収益が粗利益より速く増加する場合があります。
Shopifyは、マーチャント自身のサイトを超えた商品発見とチェックアウトへのルートを追加しています。Shop Payが購入を高速化し、SidekickがAIを使って販売者の業務管理を支援します。ShopifyとGoogleは、AIエージェントが共有の標準を通じて商品を発見し取引を完了できるユニバーサルコマースプロトコルを共同開発しました。Etsy、Target、 Google、 Walmartなどの企業も参加しています。これらのツールによりShopifyの決済・マーチャントサービスネットワークに多くの注文が流入する可能性がありますが、実際の完了購入数、決済採用率、現金収益率が商業的進捗の指標となります。
Shopify(SHOP)2026年第2四半期決算概要:コマース成長が営業レバレッジを生む
Shopifyは2026年第2四半期の売上高を前年同期比34%増の35億8,300万ドルと報告し、グロスマーチャンダイズボリューム(GMV)は約32%増の1,155億6,700万ドルとなりました。マーチャントソリューション収益は37%増加し、調整後EPSは$0.42と予想の$0.40を上回り、フリーキャッシュフローは6億5,400万ドルに達しました。第3四半期のガイダンスでは30%台前半の売上成長と20%台中〜後半の粗利益成長が示されており、決済の収益化、営業レバレッジ、コスト規律がShopifyの決算見通しの中心的課題となっています。
続きを読む: Shopify(SHOP)2026年第2四半期決算概要:35億8,300万ドルの売上高超過と強力なQ3ガイダンスが16.98%のラリーを牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
第2四半期売上高 |
前年同期26億8,000万ドル |
35億8,300万ドル |
増加。前年同期比34%増。 |
|
第2四半期非GAAP希薄化後EPS |
コンセンサス$0.40(IBD) |
$0.42 |
上回った。予想を$0.02超過。 |
|
第2四半期GAAP純利益 |
前年同期9億600万ドル |
15億200万ドル |
増加。5億9,600万ドル増;投資利益を含む。 |
|
マーチャントソリューション収益 |
前年同期20億2,400万ドル |
27億8,100万ドル |
増加。前年同期比37%増。 |
|
グロスマーチャンダイズボリューム |
前年同期878億3,700万ドル |
1,155億6,700万ドル |
増加。前年同期比約32%増。 |
|
決済浸透率 |
前年同期64% |
68% |
改善。4パーセントポイント上昇。 |
|
粗利益 |
前年同期13億200万ドル |
17億800万ドル |
増加。前年同期比31%増。 |
|
フリーキャッシュフロー |
前年同期4億2,200万ドル |
6億5,400万ドル |
改善。前年同期比55%増。 |
|
第3四半期フリーキャッシュフローマージン見通し |
第2四半期実績18% |
10%台後半〜20%台前半 |
ガイダンス。レンジは第2四半期水準を挟む。 |
- 34%の売上成長が21%の営業費用成長を上回った。営業費用は12億2,000万ドルに達し、より多くの粗利益が営業利益に流入することを可能にしました。粗利益率が低下したにもかかわらず、マーチャント活動の活性化が営業レバレッジを支え、漸進的な収益性が持続的成長の重要な指標となっています。
- 調整後EPSの$0.42が予想を$0.02上回った。調整後利益は前年の$0.35から増加し、GAAP EPSの$1.16は12億4,900万ドルの未実現投資利益の恩恵を受けました。これらの営業外利益を経常的なコマース収益から切り離すことで、基礎的な収益性をより明確に把握できます。
- 決済浸透率が4パーセントポイント上昇し68%に到達。Shopify PaymentsのGMVは38%増加し781億ドルとなり、既存マーチャント活動からより多くの収益を獲得しました。高い決済ボリュームは収益化を強化しますが、漸進的な収益性を決定する上で処理コストは引き続き重要です。
- フリーキャッシュフローが55%増加し6億5,400万ドルに到達。営業キャッシュフローは6億5,800万ドルに達し、フリーキャッシュフローマージンは16%から18%に改善しました。強固なキャッシュ変換により、Shopifyは拡大資金をより多く確保でき、売上成長を超えたバリュエーションへの追加的な支えとなっています。
- 取引・ローン損失が1億4,100万ドルに増加。損失は前年の8,000万ドルから増加し、サブスクリプションインフラコストはAI利用の影響もあり3,700万ドル増加しました。これらの費用が営業レバレッジを相殺しており、コスト規律と取引収益性が次の四半期の重要な試練となっています。
Shopify(SHOP)2026年投資見通し:強気シナリオ$210 vs 弱気シナリオ$130
Shopifyの2026年見通しは、事業がスケールする中でマーチャントの売上増加と決済採用の深化がキャッシュを生み続けるかどうかにかかっています。エンタープライズ、国際展開、AIを活用したコマースが取引への新たなルートを提供しています。消費支出の鈍化、取引損失の増加、高いバリュエーションが、粗利益とキャッシュフローが売上に追いつかない場合にそうした進捗を相殺する可能性があります。
強気シナリオ:強力なコマース成長がSHOPを$210へ押し上げる
強気シナリオでは、マーチャントの売上が30%を超える成長を続け、決済浸透率が68%以上を維持し、取引量の増加とともに営業利益が上昇することを前提としています。エンタープライズ、クロスボーダー、B2B顧客が需要を追加します。SidekickとAIショッピングが完了購入数を増加させれば上振れ余地があり、サブスクリプション層は引き続きマーチャントサービスの経済性を支えます。
$210への上昇には、11月3日の好決算、建設的なホリデーガイダンス、10%台後半以上のフリーキャッシュフローマージンが必要です。粗利益の速い成長と取引損失の抑制により、ボリューム増加が株主の経済性を改善していることが示されます。
ベースシナリオ:営業進捗がSHOPを$160〜$185の間で推移させる
ベースシナリオでは、第3四半期が30%台前半の売上成長を達成し、AIコマースによる即時の恩恵なしに決済採用が継続することを前提としています。月次定期収益(MRR)2億2,100万ドルがサブスクリプション基盤を支えます。マーチャントソリューションは販売量に伴い拡大しますが、処理コストと低マージンのサービスミックスにより粗利益成長は見出しの売上成長率を下回る可能性があります。
キャッシュマージンがガイダンスを達成し費用が抑制されれば、SHOPは主に$160〜$185で取引される可能性があります。キャッシュ創出の加速は上方シナリオを強化し、ローン損失の増加や売上未達は下方リスクとなります。
弱気シナリオ:支出の鈍化がSHOPを$130へ引き下げる
弱気シナリオでは、マーチャント売上の低迷が取引・サブスクリプション成長の双方を鈍化させる一方、Shopifyが製品・決済インフラへの投資を継続することを前提としています。取引・ローン損失は第2四半期に1億4,100万ドルに達し、8,000万ドルから増加しており、マーチャント環境が悪化すればさらに上昇する可能性があります。ボリューム低下により、これらのコストの吸収が困難になります。
売上成長がガイダンスを下回るか、キャッシュマージンが10%台後半を割り込むか、信用損失が増加した場合、$130への下落がより可能性が高くなります。参照終値$176.52においては、成長の鈍化により将来収益に適用されるプレミアム倍率も圧縮される可能性があります。
ウォール街アナリストによる2026年のSHOP株価予測
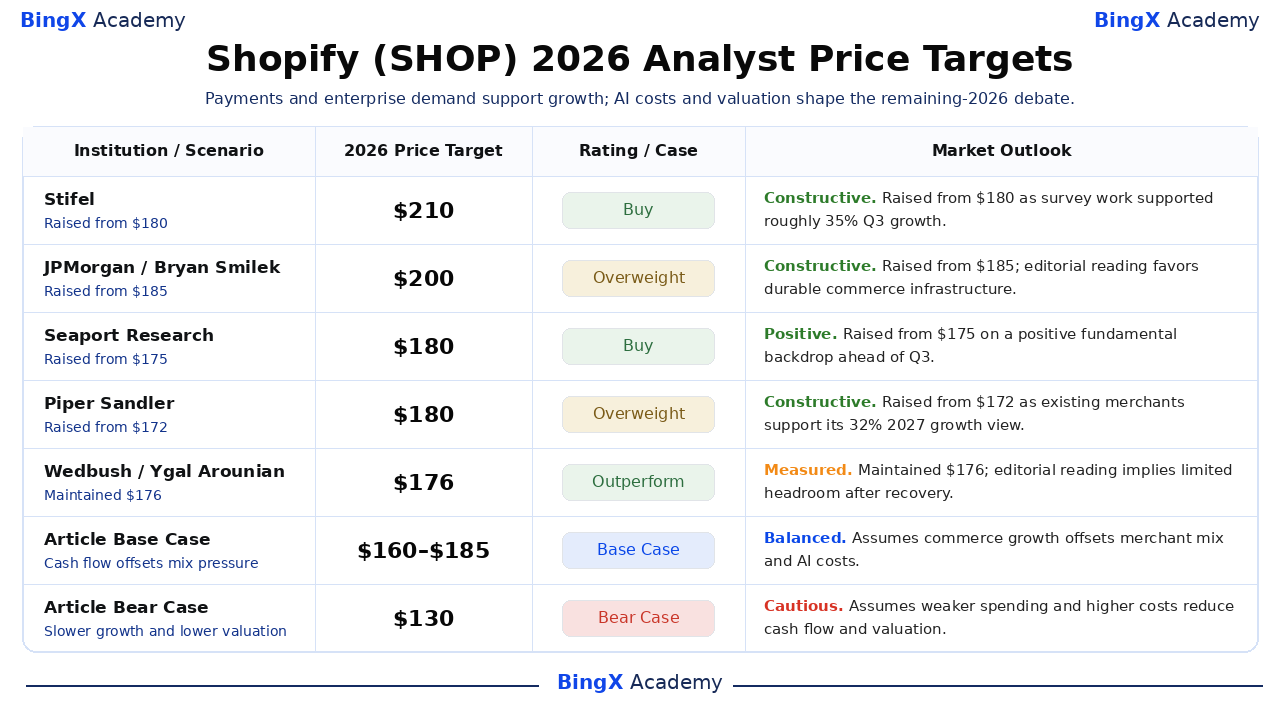
これらは米国SHOP上場株に対する第三者の目標株価であり、一般的に2026年12月ではなく約12ヶ月の時間軸で設定されています。その幅は異なる営業・バリュエーション前提を反映しています。本記事の残り2026年のベースケースと弱気ケースは編集上のシナリオです。情報源がアクションのみを確認している場合、以下の解釈は編集上のものであることを明示しています。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
Stifel |
$210 |
買い |
建設的。10月14日:調査結果がQ3の約35%成長を支持したことから$180から引き上げ。 |
|
JPMorgan |
$200 |
オーバーウェイト |
建設的。10月6日:$185から引き上げ;編集解釈は耐久性のあるコマースインフラを支持。 |
|
Seaport Research |
$180 |
買い |
ポジティブ。10月8日:Q3前のポジティブなファンダメンタル背景を受けて$175から引き上げ。 |
|
Piper Sandler |
$180 |
オーバーウェイト |
建設的。9月8日:既存マーチャントが2027年の32%成長見通しを支持したことから$172から引き上げ。 |
|
Wedbush |
$176 |
アウトパフォーム |
慎重。9月23日:$176を維持;編集解釈は回復後の限られたヘッドルームを示唆。 |
|
Cantor Fitzgerald |
$158 |
中立 |
慎重。10月12日:$145から引き上げ;AIコストとマーチャントミックスが強い成長を抑制。 |
|
記事ベースケース |
160〜185 |
ベースケース |
バランス型。コマース成長がマーチャントミックスとAIコストを相殺することを前提。 |
|
記事弱気ケース |
$130 |
弱気ケース |
慎重。支出の弱体化とコスト上昇がキャッシュフローとバリュエーションを低下させることを前提。 |
BingXでShopify(SHOP)株を取引する方法
BingX TradFiと BingX AIツールを使用して、Shopifyの決済採用、マーチャント成長、AIコマースの見通しを取引しましょう。SHOPは売上ガイダンス、消費支出、マージントレンドに対して大きく反応する可能性があるため、ポジションに入る前にカタリストとリスク上限の両方を定義することが重要です。
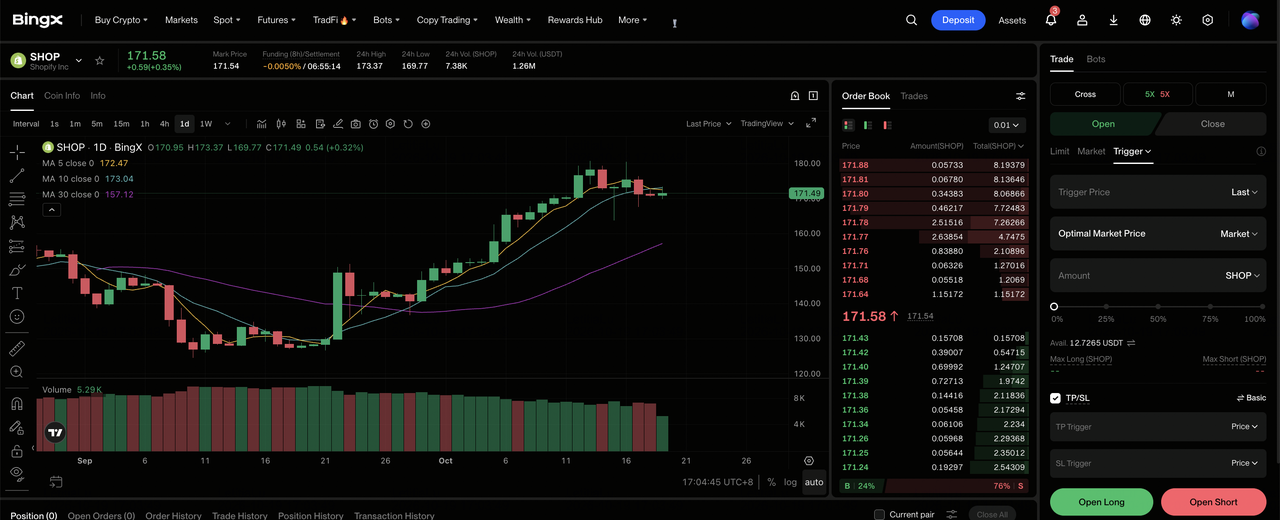
ステップ1:BingX TradFiにアクセスする。 サインアップしてBingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Shopify(SHOP)を選択する。 SHOP-USDT無期限先物コントラクトを検索して選択します。
ステップ3:方向性を選択する。 30%台前半の持続的な売上成長、決済採用の深化、強固なキャッシュ変換が期待される場合は ロングオープンを選択します。マーチャント支出の低迷、ローン損失の増加、マージンガイダンスの失望が予想される場合はショートオープンを選択します。
ステップ4:レバレッジとマージンモードを選択する。 リスク許容度に応じて 分離マージンまたはクロスマージンを選択します。SHOPの年初来9.66%の上昇は不安定な回復の後であり、11月3日の報告前後では保守的なレバレッジと明確なポジションサイジングが重要です。
ステップ5:厳格なリスク管理プロトコルを実行する。 取引に入る前または直後に 利確・損切り(TP/SL)レベルを設定します。SHOPはホリデー需要、売上ガイダンス、決済採用、AIインフラコスト、アナリストの見直しに素早く反応する可能性があります。
2026年にShopify投資家が注目すべきトップ5のリスク
Shopifyのマーチャント活動の成長、決済採用、AI機能は長期的な拡大を支持しています。しかし、消費者需要、取引コスト、インフラ支出、バリュエーションは、その成長がどの程度収益性と株主リターンに結びつくかを決定する重要な要因であり続けています。
- マーチャント支出の低迷が売上成長を鈍化させる可能性がある。マーチャントソリューションは第2四半期に27億8,100万ドルの収益を生み出しました。消費者需要の軟化やマーチャントに影響する関税がGMVと決済ボリュームを減少させ、漸進的な利益とキャッシュフローを弱める可能性があります。
- AIインフラコストがリターンを上回る可能性がある。サブスクリプションインフラ費用はAI利用の影響もあり3,700万ドル増加しました。SidekickとエージェンティックコマースツールがマーチャントのCI採用や注文成長なしに高い計算コストを生み出せば、粗利益率と収益に圧力がかかる可能性があります。
- 決済浸透率の上昇がマージンを圧迫する可能性がある。Shopify Paymentsの浸透率が68%に達する中、粗利益率は48.6%から47.7%に低下しました。処理費用が追加収益の一部を吸収する可能性があり、粗利益成長とキャッシュ変換が持続可能な収益化の重要な指標となっています。
- マーチャント信用損失が営業レバレッジを低下させる可能性がある。取引・ローン損失は前年の8,000万ドルから1億4,100万ドルに増加しました。売上成長が鈍化した場合、マーチャントの返済能力や取引品質の低下により引当金が増加し、Shopifyの拡大する金融サービスの収益性が低下する可能性があります。
- プレミアムバリュエーションが決算未達への感応度を高める。SHOPは機械的に年換算した調整後EPSの約105倍で取引されており、高い成長期待を反映しています。売上拡大の鈍化、マージンの悪化、または失望的なQ3ガイダンスにより、基礎的なビジネスが成長を続けていてもバリュエーションの圧縮が引き起こされる可能性があります。
最終考察:2026年にShopifyに投資すべきか?
Shopifyの堅調な第2四半期実績は成長ポテンシャルを強化しており、売上は34%増加し、決済浸透率は68%に達し、フリーキャッシュフローは55%増加しました。エンタープライズの採用、国際展開、決済統合の深化が確立された成長機会を提供し、Sidekickとエージェンティックコマースツールがマーチャントの効率と取引量をさらに改善する可能性があります。重要なのは、Shopifyがスケールする中でこれらの取り組みが売上成長を維持し収益性を強化できるかどうかです。
強気シナリオの$210は持続的なコマース成長、より強固なマーチャント収益化、規律あるコスト管理にかかっており、弱気シナリオの$130は消費支出の低迷とバリュエーション圧力を反映しています。投資家は11月3日の決算報告、決済採用、フリーキャッシュフローマージン、ホリデー需要を追跡することで、Shopifyの成長がプレミアムバリュエーションを支え続けられるかを評価できます。
リスク注意事項:SHOPへの投資には元本損失のリスクが伴います。消費支出トレンド、決済処理コスト、マーチャント信用損失、AI投資、バリュエーションの変化が収益と株価パフォーマンスに影響を与える可能性があります。投資家は投資前にこれらのリスクを評価し、独自のリサーチを実施する必要があります。
関連記事
- Walmart(WMT)株価予測2026:Eコマースと広告はWMTを$155へ押し上げられるか?
- Amazon(AMZN)株価予測2026:AWSとAI成長はAMZNを$400超へ押し上げられるか?
- Meta(META)株価予測2026:AIの収益化はMETAを$1,000へ押し上げられるか?
- Costco(COST)株価予測2026:会員数の成長はCOSTを$1,200へ押し上げられるか?
- Alibaba(BABA)株価予測2026:45%のクラウド成長はBABAを230米ドルへ押し上げられるか?
