

テキサス・インスツルメンツ(TXN)は、産業機器、車両、 データセンター、パーソナルエレクトロニクス、通信システムで使用されるアナログおよび組み込み処理半導体を設計・製造しています。アナログ製品は最大の収益源であり、組み込みプロセッサーはセンシングと制御機能をデジタルシステムに接続します。幅広いポートフォリオと内部製造ネットワークは持続的なスケール優位性を生み出しますが、在庫サイクル、工場稼働率、最終市場需要への株価エクスポージャーも生み出します。
最新四半期は、アナログ回復が拡大していることを示しました。 テキサス・インスツルメンツ2026年第2四半期売上高は54億6,300万ドルに達し、前年同期比23%増となりました。アナログ売上高は26%増の43億6,500万ドル、組み込み処理売上高は16%増の7億8,800万ドルとなりました。過去12カ月のフリーキャッシュフローは271%増の65億3,400万ドルとなり、投資家は循環的改善が株式のプレミアム評価を正当化できるかどうかを判断することになります。
2026年のTXN株価予想は現在、2つの競合する見方に集中しています:
- データセンターと製造レバレッジケース: より強力な電力管理需要、産業・自動車の回復、300mmファブの稼働率向上により、売上高成長が継続し、営業利益率とフリーキャッシュフローが拡大する可能性があります。
- サイクルと資本集約ケース: 顧客在庫調整の再開、自動車需要の鈍化、または工場稼働率の低下により、高い資本要件がキャッシュリターンを評価に含まれる水準以下に維持しながら、収益レバレッジが低下する可能性があります。
このガイドでは、TXN株価予想、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく説明し、テキサス・インスツルメンツの7月22日の2026年第2四半期決算発表、四半期報告書、9月23日までの市場データ、および TXN株価先物の取引方法を BingX TradFiでUSDT担保で取引する方法を基に作成しています。
2026年9月のテキサス・インスツルメンツ投資家が知るべき上位5つの事項
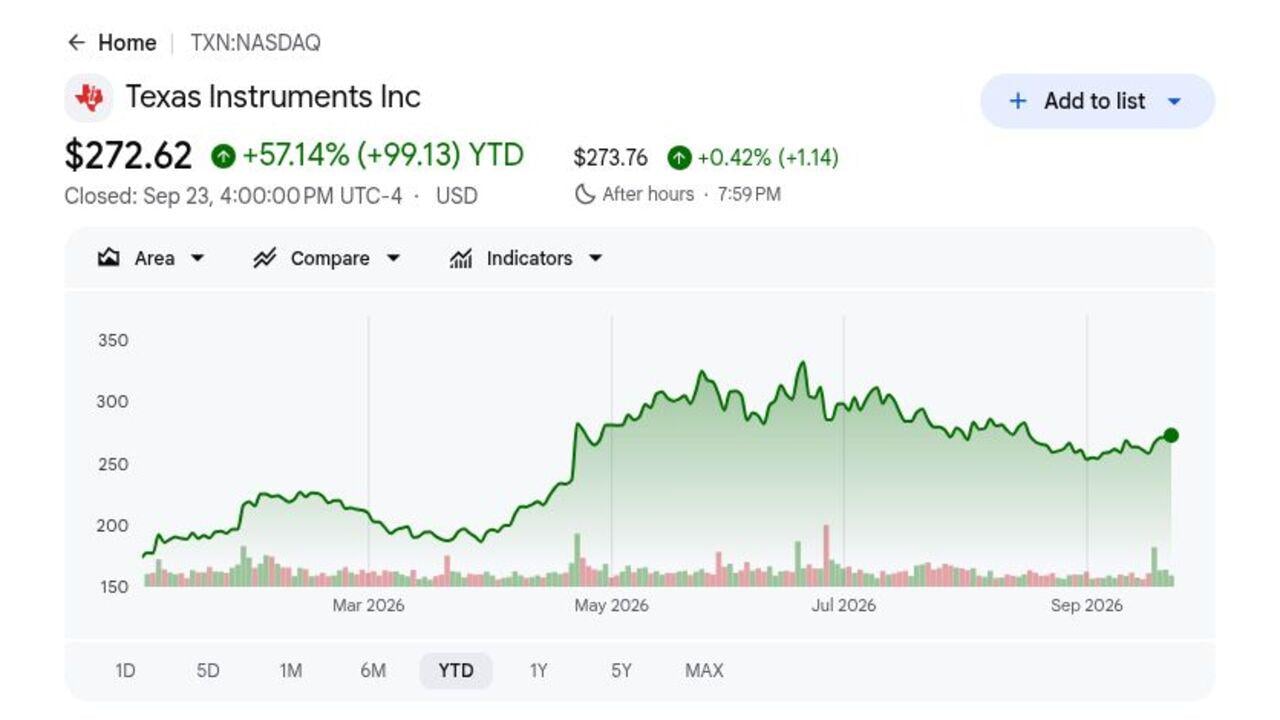
- TXNは272.62ドルで取引を終了し、2026年に57.14%上昇: アナログ回復とより強力なデータセンター需要により株価は上昇しましたが、52週高値の334.03ドルを18.4%下回ったままでした。このギャップは、収益成長が過去12カ月収益の40倍を超える評価をサポートできるかどうかを投資家がまだ疑問視していることを示しています。
- 第2四半期売上高は23%増の54億6,300万ドルに達成: 売上高はコンセンサス52億5,000万ドルを2億1,300万ドル上回り、前四半期比13%増となりました。産業、データセンター、自動車市場での成長は回復が拡大していることを示し、工場稼働率も改善しました。
- アナログ売上高は26%増の43億6,500万ドル: このセグメントは四半期売上高の約80%を生み出し、アナログ営業利益は50%増の19億9,200万ドルとなりました。TIの300mm製造ネットワークによる高ボリュームがより強力な営業レバレッジをサポートしました。
- 第3四半期売上高ガイダンスは56億5,000万ドルから61億5,000万ドル: 中央値59億ドルは、コンセンサス56億1,000万ドルを2億9,000万ドル上回りました。EPSガイダンス2.23ドルから2.57ドルも下限で予想2.18ドルを上回りました。
- 四半期配当は7%増の1株あたり1.52ドル: この増配は23年連続の配当成長を記録し、年換算配当を6.08ドルに引き上げました。過去12カ月のフリーキャッシュフローは65億3,400万ドルに達しましたが、継続的な工場投資は依然として配当と自社株買いと競合しています。
テキサス・インスツルメンツ(TXN)とは?
テキサス・インスツルメンツは、80,000以上のアナログおよび組み込み処理製品を持つ統合 半導体メーカーです。アナログチップは電力を管理し、信号を増幅し、温度、圧力、音などの物理的入力をデジタルシステムが処理できるデータに変換します。組み込みプロセッサーはリアルタイム制御と接続性を提供します。TIは主に産業、自動車、データセンター、パーソナルエレクトロニクス、通信市場のエレクトロニクス設計者に販売しており、カタログの幅広さと長い製品寿命により、単一の顧客やデバイスサイクルへの依存を軽減しています。
その長期戦略は、幅広い製品カタログとより大きな内部300mmウエハー容量を組み合わせており、経営陣はコスト、供給制御、地理的回復力の改善を期待しています。同社は 米国CHIPS法のインセンティブに支えられて、テキサス州シャーマンとユタ州リーハイでファブを拡張しており、電気自動車、工場自動化、 AIインフラストラクチャーにおける電力管理、センシング、制御の機会をターゲットにしています。パートナーシップは通常、公的に集中した契約ではなく顧客設計に組み込まれており、エンジニア、自動車サプライヤー、産業機器メーカー、クラウドインフラストラクチャービルダーが持続的な顧客エコシステムとなっています。
テキサス・インスツルメンツ(TXN)2026年第2四半期決算概要:強力なアナログ成長が売上高、EPS、第3四半期見通しを押し上げ
テキサス・インスツルメンツは、予想52億5,000万ドルに対し第2四半期売上高54億6,300万ドル、予想1.94ドルに対し希薄化EPS 2.14ドル、前年同期比53%増の純利益19億8,000万ドルを達成しました。アナログ売上高は26%増の43億6,500万ドル、第3四半期売上高ガイダンス56億5,000万ドルから61億5,000万ドルはコンセンサス56億1,000万ドルを上回り、強力な営業勢いと資本集約性および高い期待のバランスを取りました。
続きを読む: テキサス・インスツルメンツ(TXN)2026年第2四半期決算概要:54億6,000万ドルの売上高ビートが株価売りを引き起こす
|
財務指標 |
ガイダンス/コンセンサス |
報告/実際 |
サプライズ |
|
第2四半期売上高 |
コンセンサス52億5,000万ドル |
54億6,300万ドル |
上振れ。コンセンサスを2億1,300万ドル上回る;前年同期比23%増、前四半期比13%増。 |
|
第2四半期希薄化EPS |
コンセンサス1.94ドル |
2.14ドル |
上振れ。コンセンサスを0.20ドル上回る;前年同期比52%増で0.05ドルの利益含む。 |
|
第2四半期純利益 |
— |
19億8,000万ドル |
改善。2025年第2四半期の12億9,500万ドルから53%増。 |
|
第2四半期営業利益 |
— |
23億1,000万ドル |
拡大。売上高がコストより速く拡大し、15億6,300万ドルから48%増。 |
|
第2四半期アナログ売上高 |
— |
43億6,500万ドル |
加速。前年同期比26%増、セグメント営業利益は50%増の19億9,200万ドル。 |
|
第2四半期組み込み処理売上高 |
— |
7億8,800万ドル |
改善。前年同期比16%増、セグメント営業利益はほぼ倍増の1億6,800万ドル。 |
|
過去12カ月フリーキャッシュフロー |
前年17億6,300万ドル |
65億3,400万ドル |
拡大。271%増で、過去12カ月売上高の33.6%を占める。 |
|
第3四半期売上高見通し |
コンセンサス56億1,000万ドル |
56億5,000万ドル-61億5,000万ドル |
引き上げ。中央値59億ドルはコンセンサスを2億9,000万ドル上回る。 |
|
第3四半期EPS見通し |
コンセンサス2.18ドル |
2.23ドル-2.57ドル |
引き上げ。中央値2.40ドルはコンセンサスを0.22ドル上回る。 |
- 売上高54億6,300万ドルがコンセンサスを2億1,300万ドル上回る: 売上高は前年同期比23%増、前四半期比13%増となり、回復がサイクル底を大きく超えて移行していることを示しました。産業、データセンター、自動車での強さは、ビートが1つの最終市場によってではなく幅広いベースで牽引されていることを示唆します。
- 希薄化EPS 2.14ドルがコンセンサスを0.20ドル上回る: 収益は、元のガイダンス外の0.05ドルの利益を除いても、1年前の1.41ドルから52%増となりました。工場稼働率の向上とより良い製品ミックスにより、売上高成長がより強い1株当たり利益に変換されました。
- アナログ売上高は43億6,500万ドルに達し、26%成長: セグメント営業利益はさらに速く増加し、19億9,200万ドルに50%増となりました。これは、より高いボリュームが減価償却と固定オーバーヘッドをより多くのチップに分散することで、TIの製造レバレッジ論をサポートします。
- 営業利益は48%増の23億1,000万ドル: 営業利益率は1年前の35.1%から約42.3%に改善し、純利益は53%増の19億8,000万ドルとなりました。この進歩を維持することは、需要成長が工場稼働率を固定費拡大よりも先に保つことに依存します。
- 過去12カ月フリーキャッシュフローは271%増の65億3,400万ドル: 過去12カ月の設備投資33億1,200万ドルにもかかわらず、フリーキャッシュフロー利益率は33.6%に改善しました。回復は配当能力をサポートしますが、新しいファブ支出とより高い減価償却がキャッシュフロー持続性の主要なテストです。
テキサス・インスツルメンツ(TXN)2026年投資見通し:380ドル強気ケース vs 220ドル弱気ケース
テキサス・インスツルメンツの2026年見通しは、アナログ回復が1つの強い四半期を超えて拡大し、持続的な利益率とフリーキャッシュフロー成長に変換できるかどうかに依存します。より強力なデータセンター、産業、自動車需要が上昇を支え、在庫減速の再開、工場稼働率の低下、評価圧縮が主要なリスクとして残っています。
強気ケース:強力なデータセンター需要がTXNを380ドルに向け押し上げ
強気ケースは、産業・自動車顧客が在庫正常化から持続的な受注回復に移行する一方で、データセンターの電力需要が強いままであることを前提としています。アナログ売上高は第2四半期の43億6,500万ドルのレベルから成長を続け、300mm稼働率が上昇し、固定製造コストがより多くの単位に分散されることで営業利益率が42%以上を維持します。
380ドルへの動きには、第3四半期売上高が59億ドルのガイダンス中央値近くまたはそれ以上、過去12カ月フリーキャッシュフローが60億ドル以上、電力管理、センシング、制御での継続的な強さが必要です。さらなる予想上方修正と安定した設備投資が論拠を強化するでしょう。
ベースケース:安定したアナログ回復がTXNを280ドルから320ドルの間に維持
ベースケースは、産業、自動車、データセンターでの需要が建設的に残るが、第2四半期の23%増の後で成長が減速することを前提としています。営業利益率は40%近くにとどまり、新しい能力と減価償却が増分利益の一部を吸収し、さらなる倍率拡大を制限します。
これらの条件下でTXNは主に280ドルから320ドルの間で取引される可能性があります。56億5,000万ドルから61億5,000万ドルの第3四半期範囲内での売上高、安定したアナログ成長、50億ドル以上の過去12カ月フリーキャッシュフローがこの範囲をサポートするでしょう。56億ドル未満のガイダンスは上限を弱めるでしょう。
弱気ケース:受注鈍化と工場稼働率低下がTXNを220ドルに引き下げ
弱気ケースは、産業または自動車顧客が最終需要よりも速く在庫を再建し、回復四半期後に受注が鈍化することを前提としています。工場稼働率の低下は第2四半期の約42.3%の営業利益率に圧力をかけ、継続的なファブ投資が減価償却と資本要件を高く保ちます。
四半期売上高ガイダンスが56億ドル未満に下落、アナログ成長がマイナスに転じる、またはフリーキャッシュフローが前年の17億6,300万ドルレベルに戻る場合、220ドルへの動きがより可能性が高くなるでしょう。過去12カ月収益の40倍超からの評価リセットがさらなる圧力を加えるでしょう。
ウォール街アナリストによる2026年TXN株価予想
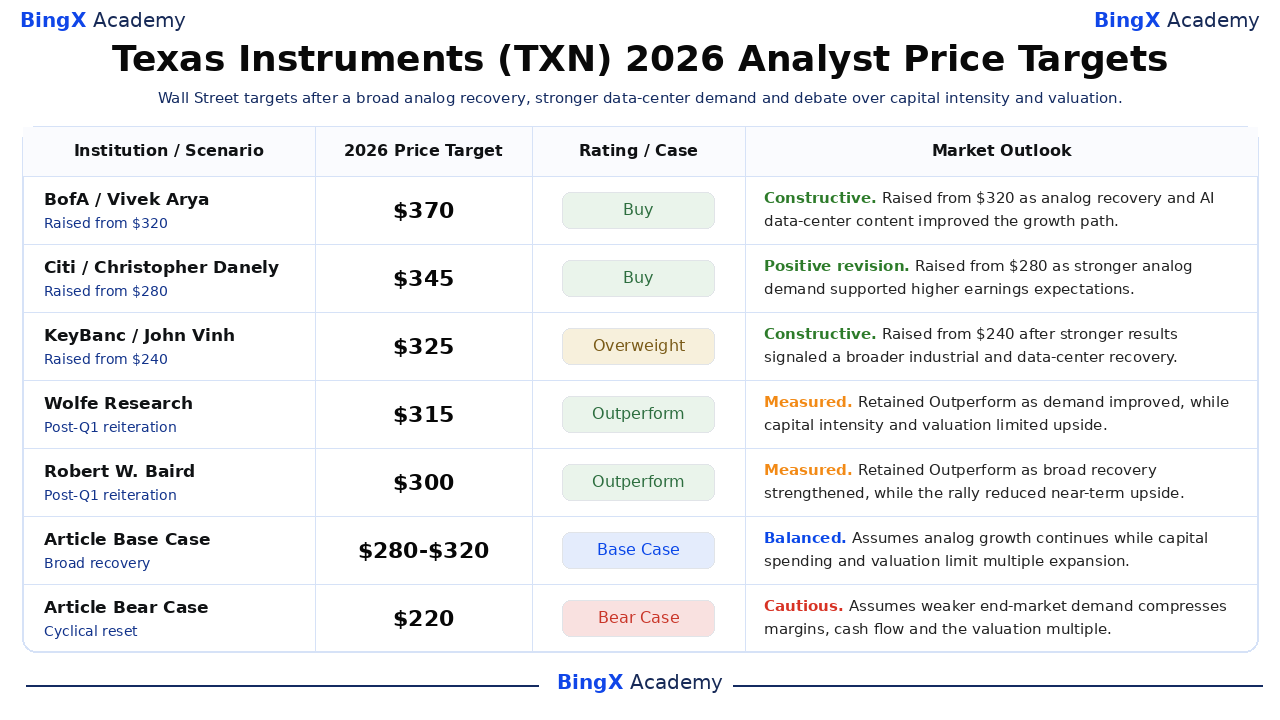
これら5つの日付付きアナリスト行動は300ドルから370ドルにわたり、アナログサイクル持続性、データセンター需要、製造レバレッジ、評価に関する異なる前提を反映しています。これらは1つのコンセンサス予想ではなく、第三者参考ポイントです。最終のベースと弱気の行は、BingXアカデミー編集部シナリオであり、別途ラベル付けされています。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
BofA / Vivek Arya |
370ドル |
買い |
建設的。5月25日:産業・自動車回復とAIデータセンターコンテンツ拡大で320ドルから引き上げ。 |
|
Citi / Christopher Danely |
345ドル |
買い |
ポジティブ修正。6月15日:より強いアナログ需要がより高い収益期待をサポートし、280ドルから引き上げ。 |
|
KeyBanc / John Vinh |
325ドル |
オーバーウェイト |
建設的。4月23日:より強い結果がより広範な産業・データセンター回復を示唆し、240ドルから引き上げ。 |
|
Wolfe Research / Chris Caso |
315ドル |
アウトパフォーム |
慎重。4月23日:需要改善でアウトパフォームを維持、資本集約性と評価が上昇を制限。 |
|
Robert W. Baird / Tristan Gerra |
300ドル |
アウトパフォーム |
慎重。4月23日:幅広い回復が強化される中でアウトパフォームを維持、上昇が短期上昇を減少。 |
|
記事ベースケース |
280-320ドル |
ベースケース |
バランス。アナログ成長が継続する一方、設備投資と評価が倍率拡大を制限することを前提。 |
|
記事弱気ケース |
220ドル |
弱気ケース |
慎重。より弱い最終市場需要が利益率、キャッシュフロー、評価倍率を圧迫することを前提。 |
BingXでテキサス・インスツルメンツ(TXN)株式を取引する方法
BingX TradFiと BingX AIツールを使用してテキサス・インスツルメンツのアナログサイクル、データセンター需要、製造レバレッジ見通しを取引します。TXNはガイダンス、半導体受注、設備投資更新に鋭く反応する可能性があるため、トレーダーはポジションに入る前にカタリストとリスク限界の両方を定義すべきです。
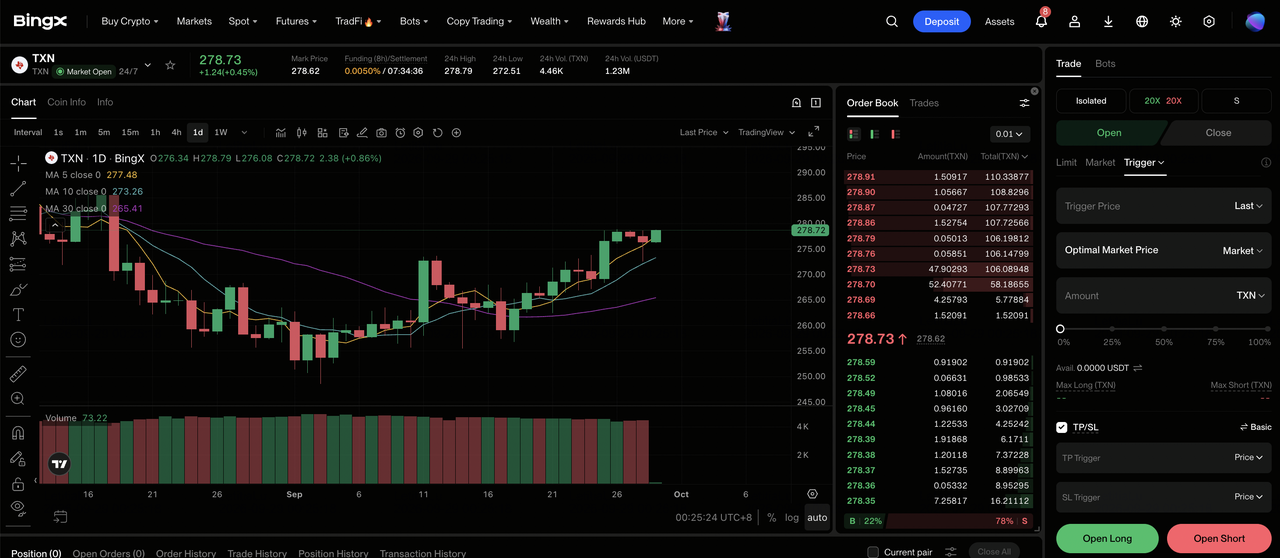
ステップ1:BingX TradFiにアクセス。 サインアップして、BingX取引所ダッシュボードの専用 TradFiセクションにナビゲートします。
ステップ2:テキサス・インスツルメンツ(TXN)を選択。 TXN-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。アナログ需要、データセンター成長、フリーキャッシュフローが強いままの場合は ロングオープンを選択します。最終市場受注、利益率、またはキャッシュ転換が弱まる場合はショートオープンを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。年初来57.14%の上昇と52週高値からの18.4%の下落は、保守的なレバレッジと明確なポジションサイジングが重要な理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前またはすぐ後に 利益確定とストップロス(TP/SL)レベルを設定します。TXNは決算、ガイダンス、産業受注、自動車需要、データセンター支出、輸出規制、資本配分更新に迅速に反応する可能性があります。
2026年のテキサス・インスツルメンツ投資家が注視すべき上位5つのリスク
テキサス・インスツルメンツは循環需要と長期製造拡張を組み合わせているため、受注、工場稼働率、設備投資、評価の変化が収益とキャッシュフローに重大な影響を与える可能性があります。
- 半導体下降は工場稼働率を低下させる可能性: 第2四半期売上高は産業、データセンター、自動車需要の改善により23%増となりました。顧客が最終需要成長よりも速く在庫を再建する場合、受注減少によりより少ない単位に分散される固定ファブコストが増え、利益率に圧力をかける可能性があります。
- 重い設備投資はフリーキャッシュフロー成長を遅らせる可能性: TIは300mm容量拡張中に過去12カ月で33億1,200万ドルの設備投資を行いました。需要拡大の遅れは減価償却と建設コストを高く保ち、配当と自社株買いに利用可能なキャッシュを制限する可能性があります。
- 過去12カ月収益の40倍を超える評価は下落リスクを増加: TXNは272.62ドルで取引を終了する前に年初来57.14%上昇していました。より遅い成長、より弱いガイダンス、またはより高い金利は、収益がポジティブのままでも倍率を圧迫する可能性があります。
- 貿易制限はグローバル需要を混乱させる可能性: TIは米国生産を拡張しながら中国、ヨーロッパ、その他地域の顧客にサービスを提供しています。輸出規制、関税、または地域化政策が需要、価格、製品ミックスを変更する可能性があります。
- 産業・自動車受注は急速に変化する可能性: これらの市場は、チャネル在庫が生産ニーズを上回る時に受注を急激に減らす可能性があります。別の調整は、アナログと組み込み処理の売上高に圧力をかけ、より高い300mm稼働率から期待される利益率の恩恵を減らすでしょう。
最終的な考え:2026年にテキサス・インスツルメンツに投資すべきか?
テキサス・インスツルメンツは幅広い営業勢いで下半期に入りました。第2四半期売上高は23%増の54億6,300万ドル、アナログ売上高は26%増、過去12カ月フリーキャッシュフローは65億3,400万ドルに達しました。これらの数字は回復論をサポートしており、年初来57.14%の上昇と継続的なファブ投資は、実質的な改善が既に評価に反映されていることを示しています。
強気ケースは、データセンターの電力需要と産業回復が製造稼働率を高く保ち、380ドルをサポートすることを要求します。弱気ケースは循環的減速と220ドルに向けた倍率圧縮を反映しています。保守的なトレーダーは、エクスポージャーを増加する前に、第3四半期売上高が59億ドルの中央値近く、営業利益率が約40%、継続的なフリーキャッシュフローの強さを待つ可能性があります。
リスクリマインダー: TXNなどの株式での取引と投資は高い資本損失リスクを伴います。半導体サイクル、顧客在庫、工場稼働率、設備投資、貿易政策、評価変化、レバレッジ取引は急速な損失を生み出す可能性があります。資本配分前に独立した調査を行ってください。
関連記事
- 2026年に購入すべき上位10のAIインフラストラクチャー株:チップ製造・設計リーダー
- 2026年に購入すべき上位AIデータセンター株:クラウド、サーバー、AIコンピューティングインフラストラクチャー
- クアルコム(QCOM)株価予想2026:AIと多角化はQCOMを200ドル超に押し上げられるか?
- AXT Inc.(AXTI)株価予想2026:AI光学需要はAXTIを125ドルに向け押し上げられるか?
- Credo Technology(CRDO)株価予想2026:300ドルのAECハイパーランプまたはプレミアム評価のスピードバンプ?
- Applied Digital(APLD)株価予想2026:AIデータセンター成長はAPLDを90ドルに向け押し上げられるか?
