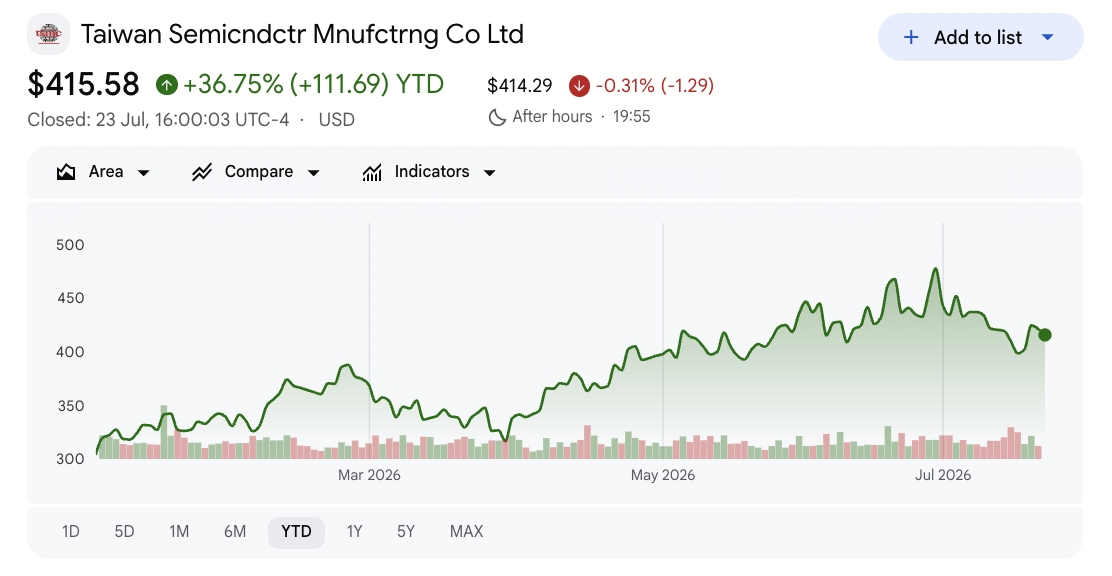
台湾積体電路製造(TSM)は、史上最も奇妙な記録的四半期への反応の一つを受けて、2026年7月後半に参入しました。7月16日、同社は第2四半期売上高402億ドル、純利益7,065.6億台湾ドルを報告し、希薄化EPSは前年同期比77.4%増となり、第3四半期売上高を446億ドルから458億ドルにガイダンスしました。それでもTSM株は下落し、月初の約465ドルから7月17日には398ドル近くで終了しました。
結果が問題ではありませんでした。粗利率は67.7%、営業利益率は60.3%に達し、ともにガイダンスの上限付近かそれを上回り、7ナノメートル以下の先端技術がウエハー売上高の77%を占めました。市場を動揺させたのは支出でした。TSMCは2026年の設備投資計画を520億ドルから560億ドルから600億ドルから640億ドルに引き上げ、アリゾナ州への追加1,000億ドルを確認し、米国への累計コミットメントを2,650億ドルとしました。
2026年のTSM株価予想は現在、2つの対立する見解を中心としています:
- 需要ケース:強気派は2ナノメートルの立ち上がり、CoWoSパッケージングの不足、さらに12%の連続ステップを示唆するQ3ガイダンスが、AI注文がまだ加速していることを確認し、アナリスト目標が527ドル方向に向かうことを期待しています。
- 設備投資ケース:弱気派は100億ドルのガイダンス引き上げ、海外ファブからの利益率希薄化、および高収益ファウンドリをより資本集約的なものに変換する米国建設を見ています。
このガイドはTSM株価予想、2026年価格シナリオ、主要リスク、TD Cowen、バンク・オブ・アメリカおよび広範囲な街の調査を分析し、7月16日の決算発表とQ2投資家電話会議に基づいて、TSM株式先物取引の方法をBingX TradFiでUSDT証拠金で説明します。
2026年7月にTSM投資家が知っておくべきトップ5項目
- Q2売上高402億ドルは米ドルベースで33.7%成長:連結売上高は1兆2,703.8億台湾ドルに達し、前年同期比36.0%増、前期比12.0%増、純利益7,065.6億台湾ドル、希薄化EPSは272.5台湾ドル、ADR単位当たり4.31ドルでした。
- 純利益とEPSはともに77.4%増加:収益は売上高の2倍以上の速度で成長し、粗利率67.7%、営業利益率60.3%、純利益率55.6%でした。
- Q3ガイダンスは約450億ドルへのさらなるステップアップを示唆:経営陣は第3四半期売上高446億ドルから458億ドル、粗利率65%から67%をガイダンスし、2ナノメートル技術の急激な立ち上がりを理由としています。
- 設備投資ガイダンスが600億ドルから640億ドルに引き上げ:520億ドルから560億ドルからの増加は、アリゾナ州へのさらなる1,000億ドルのコミットメントと累計2,650億ドルの米国投資とともに、株価の否定的反応の最大の要因でした。
- 2ナノメートルが3%で売上高ミックスに参入:N2は最初の意味のある四半期でウエハー売上高の3%を占め、3ナノメートルが30%、5ナノメートルが33%、7ナノメートルが11%で、先端技術が全体の77%となりました。
台湾積体電路製造会社(TSM)とは何ですか?
台湾積体電路製造会社(TSMC)は1987年に設立され新竹に本社を置き、専業ファウンドリモデルを開拓し、世界をリードする専用半導体製造業者であり続けています。チップを設計せず、顧客と競合しません。代わりに、Apple、Nvidia、AMD、Broadcom、Qualcomm、MediaTekを含む主要テクノロジー企業のためにチップを製造しており、ほぼすべての先進AIプロセッサがTSMCファブを通過する理由です。
その規模は複製が困難です。TSMCは2025年に305の異なるプロセス技術を展開し、534顧客向けに12,682製品を製造しました。その経済的優位性は最先端にあり、7ナノメートル以下が現在ウエハー売上高の77%を占め、67.7%の粗利率に見られる価格決定力を支えています。AIアクセラレータを含むハイパフォーマンス・コンピューティングが、その支配的なプラットフォームとなっています。ウエハーを超えて、TSMCはCoWoS先端パッケージングを制御し、業界が各四半期に出荷できるAIアクセラレータ数を決定する主要なボトルネックです。製造はアジア、ヨーロッパ、北アメリカに及び、アリゾナ州拡張は現在累計2,650億ドルの米国コミットメントを表しています。
TSMC(TSM)2026年Q2決算:記録的売上高と77%利益成長の要因
- 最先端需要がトップラインを牽引。Huangは四半期を最先端プロセス技術への強い需要に帰属させ、7ナノメートル以下の先端ノードがウエハー売上高の77%を占めました。
- 利益率が売上高より速く拡大。粗利益は57.2%増、営業利益は65.4%増で、いずれも36.0%の売上高増加を大きく上回り、77.4%の純利益成長を生み出しました。
- 3ナノメートルと5ナノメートルノードがミックスを担った。N3はウエハー売上高の30%、N5は33%を占め、合わせて全体のほぼ3分の2を占め、N2は3%でその立ち上がりを開始しました。
- 連続成長が加速。売上高はQ1から12.0%増、純利益は23.4%増で、AI受注帳が四半期を通じて平坦化するのではなく、まだ構築されていることを示しています。
- 設備投資引き上げがストーリーを再構成。2026年の設備投資を600億ドルから640億ドルに引き上げることは、複数年の需要への信頼を示したが、フリーキャッシュフローが数年間建設によって消費されることも投資家に告げました。
TSMC 2026年Q2財務・コンセンサスプロファイル:売上高、EPSと利益率
TSMCのQ2決算は、事業の資本集約度を高めながらも、本質的にすべての営業ラインで打ち勝つ企業を示しました。営業結果と株価反応の間のギャップが四半期の中心的事実です。
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
2026年Q2売上高(USD) |
390億から402億ドルガイド |
402億ドル |
ガイダンス上限;前年同期比33.7%増 |
|
2026年Q2売上高(NT$) |
— |
1兆2,703.8億台湾ドル |
前年同期比36.0%増、前期比12.0%増 |
|
2026年Q2希薄化EPS |
ADR当たり約3.83ドルコンセンサス |
272.5台湾ドル(ADR当たり4.31ドル) |
上回る;前年同期比77.4%増 |
|
2026年Q2純利益 |
— |
7,065.6億台湾ドル |
前年同期比77.4%増、前期比23.4%増 |
|
2026年Q2粗利率 |
65.5%から67.5%ガイド |
67.70% |
ガイダンス上限を上回る |
|
2026年Q2営業利益率 |
— |
60.30% |
営業利益65.4%増 |
|
2026年Q2先端技術 |
— |
ウエハー売上高の77% |
N2が3%、N3が30%、N5が33%、N7が11% |
|
2026年Q3売上高ガイダンス |
— |
446億から458億ドル |
約12%のさらなる連続成長を示唆 |
|
FY2026設備投資ガイダンス |
従来520億から560億ドル |
600億から640億ドル |
約100億ドル引き上げ;主要な負の材料 |
文脈として、2026年Q1は1兆1,341億台湾ドルの売上高、純利益5,724.8億台湾ドル、EPS220.8台湾ドルを達成しました。2026年上半期の売上高は2兆4,044.8億台湾ドルに達し、前年同期比35.6%増、6月単独で4,426.8億台湾ドルを生み出し、67.9%増でした。TSMCはこの決算に先立つ4四半期でコンセンサスを上回り、平均8.34%のポジティブサプライズを記録していました。経営陣は2026年通年の米ドルベース成長率を30%超とガイドしており、Q3ガイダンス446億から458億ドルがそれを維持しています。
TSMC(TSM)2026年投資展望:527ドル強気ケース対390ドル弱気ケース
2026年残りのTSMCの展望は一つの中心的な質問に依存します:100億ドルの設備投資増加が需要の可視性の証拠なのか、構造的により資本集約的な事業の開始なのか。
強気ケース:N2成長と価格決定力がTSMを527ドルに押し上げ
強気ケースは報告された四半期よりも将来のガイダンスに依存しています。Q3売上高446億から458億ドルは、Q2がすでに12%成長した後のさらなる12%連続増加を示唆し、AIサイクルが強いままであることを示唆しています。経営陣はまた2ナノメートル生産の急速な立ち上がりを強調し、ウエハー売上高の3%しか占めず、まだ拡大の大きな余地がある高価格ノードです。
このシナリオは、N2が規模を拡大し海外ファブが高いコストを吸収する中で利益率が回復力を維持することを要求します。TD Cowenは目標を440ドルに引き上げ、より広い街の平均はStrong Buyコンセンサスで527ドル近くに位置します。36%の売上高成長、67.7%の粗利率、TSMCの先端パッケージング能力制御が持続的価格決定力のケースを支えています。より高い設備投資が確約された顧客需要を反映する場合、約465ドルから390ドル台後半への下落はエントリーポイントと証明されるかもしれません。
ベースケース:強い収益と設備投資懸念がTSMを390ドルから440ドルの間に保持
ベースケースでは、TSMCはガイダンスを達成しますが、市場はその支出の規模を割り引き続けます。Q3売上高は446億から458億ドルの範囲内に着地し、通年ドル売上高は30%を超えて成長し、株価は投資家がアリゾナ州拡張からのリターンを評価する間横ばい取引されます。
先端技術がウエハー売上高の77%を占める一方、67.7%の粗利率が強い収益フロアを提供します。しかし、設備投資オーバーハングは倍率拡大を制限します。390ドル台後半が短期的なベースのまま、TD Cowenの440ドル目標が最初の意味のあるレジスタンスレベルを表します。
弱気ケース:海外ファブコストと利益率圧迫がTSMを350ドルに引き下げ
弱気ケースはAI需要の崩壊を要求しません。その需要を満たすコストが予想より速く上昇することを要求するだけです。TSMCはQ3粗利率を65%から67%にガイドし、最新の67.7%を下回り、経営陣はN2立ち上がりコストと海外製造の高コストから約2~3パーセントポイントの利益率希薄化にフラグを立てています。
主要なトリガーは、建設支出が高いまま、主要顧客が能力計画を削減することでしょう。TSMCはまた、売掛金の約85%を占める10大顧客という大幅な顧客集中度を持っています。地政学的リスクと資本集約度の増加と組み合わせると、いかなる注文見直しもバリュエーションを圧縮し、株価を350ドル台半ばに押し下げる可能性があります。
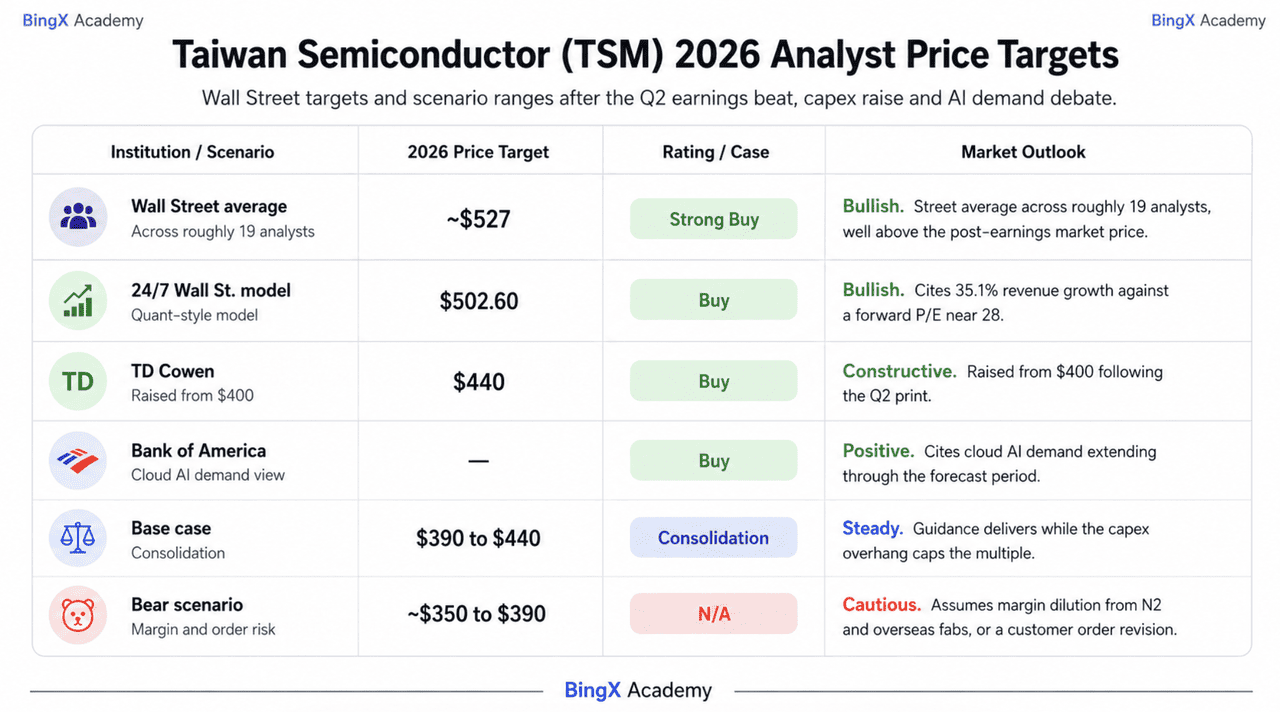
ウォール街アナリストによる2026年TSM株価予想
ウォール街はTSMCに対して圧倒的にポジティブのままであり、決算後の目標見直しは低くではなく高く動いており、これは街が設備投資引き上げを守勢的ではなく需要主導として読んでいる最も明確なシグナルです。
|
機関 |
2026年株価目標 |
レーティング |
市場展望 |
|
ウォール街平均 |
約527ドル |
Strong Buy |
約19アナリストの街平均、決算後市場価格を大幅に上回る。 |
|
24/7 Wall St. モデル |
502.60ドル |
Buy |
強気。28近くの先行P/Eに対して35.1%の売上高成長を引用。 |
|
TD Cowen |
440ドル |
Buy |
建設的。Q2決算後400ドルから引き上げ。 |
|
バンク・オブ・アメリカ |
— |
Buy |
ポジティブ。予測期間を通じて延長するクラウドAI需要を引用。 |
|
ベースケース |
390ドルから440ドル |
横ばい |
安定。ガイダンスを達成する一方、設備投資オーバーハングが倍率にキャップ。 |
|
弱気シナリオ |
約350ドルから390ドル |
N/A |
慎重。N2と海外ファブからの利益率希薄化、または顧客注文見直しを想定。 |
BingXで台湾セミコンダクター(TSM)株式を取引する方法
BingX TradFiとBingX AIツールを使用してTSMCの決算サイクルのボラティリティをナビゲートし、TSMCエクスポージャーはTSMUとして取引されます。
TSMUはGraniteShares 2x Long TSM Daily ETFで、台湾セミコンダクター株式の日次リターンの2倍を提供するため、TSMの3%の動きが両方向でTSMUで約6%になります。その2x目標は毎日リセットされるため、TSMUは四半期リリースなどの材料周辺の短期方向取引に適し、長期保有には適しません。
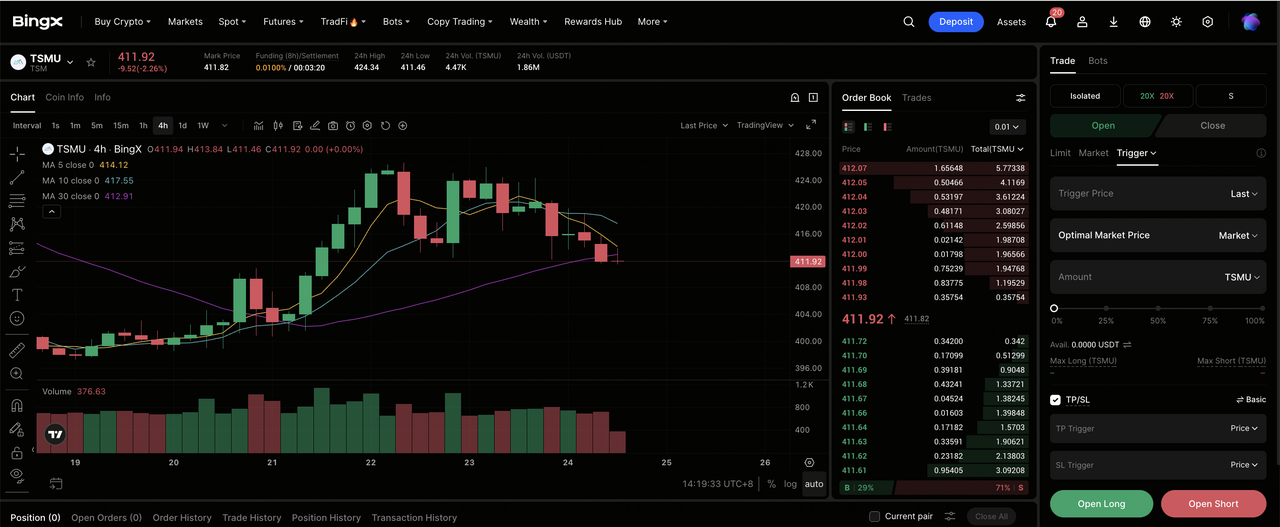
ステップ1:BingX TradFiにアクセス。新規登録し、メインBingX取引所ダッシュボードの専門TradFiセクションにナビゲートします。
ステップ2:TSMUを選択。検索してTSMU-USDT無期限先物契約を選択します。
ステップ3:方向を選択。Q3売上高が446億から458億ドルのガイド内に着地し、2ナノメートルの立ち上がりが価格を押し上げ、設備投資引き上げが需要の可視性として再解釈されることを期待する場合はロングを選択します。海外ファブコストがさらに利益率を希薄化し、ハイパースケーラーが能力計画を削減し、または資本集約度の上昇が倍率を圧縮することを期待する場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて分離またはクロスマージンを選択します。TSMUがすでに2x日次エクスポージャーを持ち、TSMが約465ドルから390ドル台後半まで1か月以内で下落したため、保守的なレバレッジと明確なポジションサイジングが重要です。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に利確と損切り(TP/SL)レベルを設定します。TSMUは月次売上高開示、四半期決算、ハイパースケーラー設備投資コメンタリー、CoWoS能力更新、米国関税および輸出政策ヘッドライン、台湾地政学的ニュースに迅速に反応できます。
2026年TSM投資家が注視すべきトップ5リスク
2026年下半期をナビゲートするため、投資家はTSMCのファウンドリ独占経済をこれら5つの構造的およびマクロ逆風と比較検討する必要があります。
- 資本集約度が急激に上昇:2026年設備投資ガイドは520億から560億ドルから600億から640億ドルに移動し、米国に累計2,650億ドルがコミットされています。フリーキャッシュフローは売上高が到着するずっと前に建設によって消費されます。
- 海外ファブとN2立ち上がりが利益率を希薄化:Q3粗利率ガイダンス65%から67%は、直近達成された67.7%を下回り、経営陣はN2立ち上がりコストと海外製造の高コストから数ポイントの希薄化にフラグを立てています。
- 顧客集中度が極端:上位10顧客が売掛金の約85%を占めています。単一のハイパースケーラーまたはアクセラレータ設計者が注文を見直すとTSMCの全体モデルが動きます。
- AIピークアウト議論が直接適用:TSMCは注文チェーンの最前線にいるため、ハイパースケーラー設備投資の減速は、それが他の場所に現れる前に、ウエハー開始とパッケージング予約に現れます。
- 台湾の地政学的および関税リスクが未解決のまま:単一の島への最先端製造能力の集中は、生産を移転する米国の圧力と組み合わせて、四半期業績では除去できない永続的な割引です。
最終的な考え:2026年にTSMCに投資すべきか?
TSMCの7月16日レポートは、その運営力を強化したが、上昇する資本集約度に注目を移しました。売上高は402億ドルに達し、粗利率は67.7%、収益は77.4%増加し、Q3売上高ガイダンスは450億ドルに近づきました。議論は年間設備投資600億から640億ドルの計画が長期AI成長を支えるか、より低い倍率を正当化するかです。
強気派は設備投資引き上げを強い需要シグナルとして見、株価リセットを過度として見ています。弱気派はN2と海外ファブからの利益率圧迫、顧客集中、およびより資本集約的なモデルを指摘しています。長期AI投資家は依然としてTSMCをその見方を表現する直接的な方法として見るかもしれませんが、慎重なトレーダーは390ドル台をサポート、440ドルを主要回復レベルとしてQ3確認を待つかもしれません。
リスク注意:TSMのような株式の取引と投資は、高い資本損失リスクを伴います。TSMCは半導体周期性、極端な顧客集中、輸出規制、台湾地政学的リスクにさらされており、いずれもその収益とは独立して株式を動かす可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- ASML(ASML)2026年株価予想:3度目のガイダンス引き上げでASMLを2,000ドル超に押し上げられるか?
- Nvidia(NVDA)2026年株価展望:BlackwellとVera RubinでNVDAを300ドルに戻せるか?
- Apple(AAPL)2026年株式展望:MacBook Neo成長かAIバリュエーショントラップか?
- Micron 2026年株価予想:1,500ドルAIスーパーサイクルかピーク利益率循環トラップか?
- Broadcom(AVGO)2026年株式展望:AIインフラストラクチャー王か利益率犠牲者か?
- Qualcomm(QCOM)2026年株価予想:QCOMはエッジAI成長で260ドルを突破できるか?
