

A Atlassian (TEAM) fornece aplicativos de colaboração, desenvolvimento de software e gerenciamento de serviços para empresas que conectam equipes técnicas com suas organizações. Jira e Confluence sustentam um sólido mecanismo de assinaturas, enquanto Rovo e o Teamwork Graph expandem sua plataforma para fluxos de trabalho assistidos por IA. As renovações de clientes, a expansão paga da plataforma e os custos de entrega na nuvem determinam se essa adoção mais ampla gera lucros e geração de caixa duráveis.
O último trimestre mostrou crescimento mais acelerado na nuvem, enquanto o próximo ano fiscal traz uma expansão reportada mais lenta. A receita da Atlassian no Q4 FY2026 cresceu 28% para US$ 1,766 bilhão, com vendas na nuvem subindo 31%. A margem operacional GAAP chegou a 12%, enquanto a orientação de crescimento de receita para o ano fiscal de 2027 foi de 13%. O próximo teste é se a migração de clientes e a adoção de IA preservam o crescimento lucrativo de assinaturas.
A previsão da ação TEAM para 2026 agora se concentra em duas visões concorrentes:
- O caso de expansão na nuvem e IA: A adoção paga do Rovo e os Collections empresariais podem aprofundar as assinaturas recorrentes, permitindo que o crescimento na nuvem compense a transição do Data Center enquanto sustenta a lucratividade.
- O caso de pressão em migrações e margens: Migrações mais lentas, renovações mais fracas ou custos mais altos de entrega de IA poderiam corroer a alavancagem operacional à medida que a receita do Data Center declina e as expectativas do mercado permanecem elevadas.
Este guia analisa a previsão da ação TEAM, cenários de preço para 2026, principais riscos e perspectivas de analistas, com base no comunicado de resultados da Atlassian de 6 de agosto, divulgações de parcerias e dados de mercado até 21 de outubro, além de como comprar ações da TEAM na BingX TradFi com USDT ou USDC.
Top 5 Coisas que Investidores da Atlassian Precisam Saber em Outubro de 2026
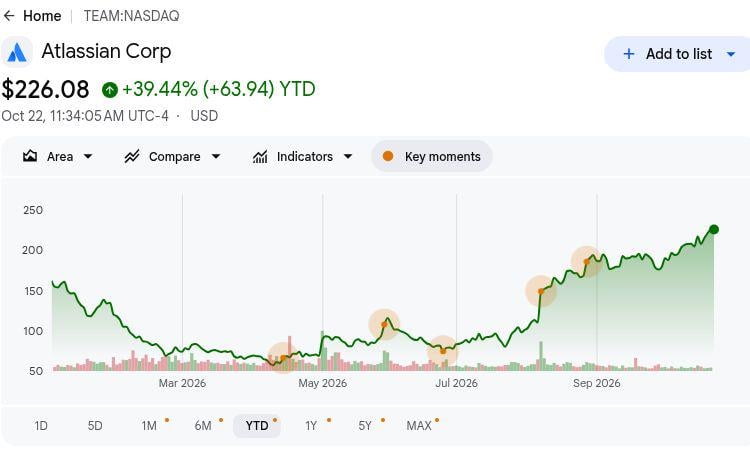
- A TEAM fechou a US$ 225,51 em 21 de outubro, alta de 39,08% no acumulado do ano: As ações valorizaram significativamente este ano, tornando o cenário otimista de US$ 280 dependente de uma adoção mais forte na nuvem e maior lucratividade. A valorização sustentada exigirá que os recursos de IA gerem receita adicional de assinaturas e sustentem o crescimento de lucros a longo prazo.
- A receita do Q4 aumentou 28% para US$ 1,766 bilhão. A receita de nuvem atingiu US$ 1,213 bilhão, refletindo forte demanda empresarial e migrações contínuas de clientes. A expansão sustentada na nuvem será importante à medida que o cronograma de receita do Data Center influencia o crescimento geral.
- O ARR de assinaturas atingiu US$ 6,606 bilhões com a expansão da demanda empresarial: As obrigações de desempenho remanescentes totalizaram US$ 4,817 bilhões, proporcionando visibilidade sobre a receita futura. As renovações de clientes, as migrações para a nuvem e a eficiência operacional determinarão com que eficácia esses compromissos se traduzirão em lucros e fluxo de caixa.
- Rovo e a parceria expandida com a OpenAI criam novas oportunidades de crescimento em IA: O anúncio da Atlassian em 6 de outubro fortalece a integração de capacidades de IA em toda a sua plataforma de colaboração empresarial. A adoção mais ampla do Rovo e os recursos de IA pagos podem apoiar assinaturas maiores e um engajamento mais profundo dos clientes.
- O fluxo de caixa livre trimestral atingiu US$ 475 milhões: A Atlassian mantinha US$ 1,240 bilhão em caixa e gerou US$ 1,319 bilhão em fluxo de caixa livre no ano completo. A forte geração de caixa apoia o desenvolvimento de IA e a expansão empresarial, enquanto a melhoria da lucratividade das assinaturas será importante para os retornos aos acionistas no longo prazo.
O Que É a Atlassian (TEAM)?
A Atlassian é uma empresa de software empresarial que ajuda organizações a planejar trabalho, desenvolver software, gerenciar conhecimento e prestar serviços internos. Seu modelo operacional baseado em nuvem conecta equipes de desenvolvimento, TI e negócios por meio de fluxos de trabalho e informações compartilhadas. Jira, Confluence, Loom e Jira Service Management atendem aplicações que vão desde o acompanhamento de projetos até o suporte a funcionários e a colaboração assíncrona. A empresa gera receita por meio de assinaturas, licenças de Data Center e serviços relacionados ao marketplace, com mais de 350.000 clientes ilustrando seu amplo alcance nos negócios.
A estratégia de crescimento da Atlassian foca em migração para a nuvem, expansão da plataforma empresarial e trabalho em equipe assistido por IA. Em outubro de 2026, a empresa expandiu sua parceria com a OpenAI para conectar modelos de fronteira com o Teamwork Graph e o Rovo em fluxos de trabalho empresariais. A empresa também está ampliando as capacidades de gerenciamento de serviços e governança por meio do Isolated Cloud, controles administrativos de IA e recursos de conformidade específicos do setor. Com o ARR de assinaturas atingindo US$ 6,606 bilhões em 30 de junho, essas iniciativas visam fortalecer a receita recorrente enquanto transformam uma grande base de clientes em assinaturas mais valiosas e lucrativas.
Atlassian (TEAM) Visão Geral dos Resultados Q4 FY2026: Crescimento na Nuvem Impulsiona Recuperação do LPA Apesar das Perspectivas Mais Lentas
A Atlassian reportou receita de US$ 1,766 bilhão no Q4 FY2026, alta de 28% em relação ao ano anterior, impulsionada por vendas na nuvem de US$ 1,213 bilhão e compromissos empresariais mais fortes. O lucro operacional GAAP atingiu US$ 211 milhões, enquanto a margem operacional ajustada subiu para 36% e o LPA diluído retornou a um lucro de US$ 0,55, destacando a melhora na alavancagem operacional. Com US$ 4,817 bilhões em obrigações de desempenho remanescentes e uma perspectiva de crescimento de receita de 13% para o ano fiscal de 2027, os lucros futuros dependem de migração para a nuvem, expansão de assinaturas e gastos disciplinados com IA.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita |
US$ 1,384B Q4 FY2025 |
US$ 1,766B |
Melhora. Alta de 28% em relação ao ano anterior. |
|
Receita de nuvem |
US$ 927,7M Q4 FY2025 |
US$ 1,213B |
Expansão. Alta de 31% em relação ao ano anterior. |
|
ARR de assinaturas |
US$ 5,382B em junho de 2025 |
US$ 6,606B |
Expansão. Alta de 23% em relação ao ano anterior. |
|
Obrigações de desempenho remanescentes |
Comparação com o ano anterior |
US$ 4,817B |
Expansão. Alta de 44% em relação ao ano anterior. |
|
Margem operacional GAAP |
−2% Q4 FY2025 |
12% |
Melhora. Alta de 14 pontos. |
|
Margem operacional não-GAAP |
24% Q4 FY2025 |
36% |
Melhora. Alta de 12 pontos. |
|
LPA diluído GAAP |
−US$ 0,09 Q4 FY2025 |
US$ 0,55 |
Melhora. Retornou ao lucro. |
|
Orientação de receita Q1 FY2027 |
Nova orientação prospectiva |
US$ 1,705B–US$ 1,715B |
Perspectiva. Faixa de receita para o próximo trimestre. |
- A receita do Q4 aumentou 28% para US$ 1,766 bilhão. As vendas na nuvem atingiram US$ 1,213 bilhão, refletindo maior demanda por assinaturas e atividade de migração entre clientes empresariais. A adoção sustentada da nuvem e a expansão mais ampla da plataforma serão importantes para manter o momentum dos lucros.
- A receita de nuvem cresceu 31% para US$ 1,213 bilhão. A demanda por assinaturas empresariais e a atividade de migração impulsionaram o desempenho nos aplicativos de colaboração e gerenciamento de serviços da Atlassian. A adoção contínua da nuvem e a expansão paga da plataforma podem apoiar os lucros, embora os gastos com infraestrutura e os custos de entrega de IA influenciem a lucratividade.
- O LPA diluído GAAP atingiu US$ 0,55 com a melhora da lucratividade. A margem operacional aumentou para 12%, enquanto a margem operacional não-GAAP atingiu 36% em comparação com 24% no ano anterior. A receita mais forte de assinaturas apoiou a lucratividade, mas a eficiência na entrega será importante à medida que o mix de receita se deslocar ainda mais para a nuvem.
- O ARR de assinaturas atingiu US$ 6,606 bilhões em 30 de junho. As assinaturas recorrentes anualizadas aumentaram 23%, sustentando uma base mais ampla de compromissos de nuvem e Data Center. A expansão crescente da adoção empresarial apoia a receita recorrente, enquanto os retornos dependem da retenção e da migração lucrativa para a plataforma de nuvem.
- A orientação de receita para o Q1 FY2027 atingiu US$ 1,705 bilhão–US$ 1,715 bilhão. A perspectiva inclui crescimento de nuvem de 28,5%, com a entrega dependendo das migrações empresariais e da expansão de clientes. Converter compromissos em assinaturas, controlar os custos de entrega e manter as renovações serão importantes para o crescimento futuro dos lucros.
Atlassian (TEAM) Perspectiva de Investimento 2026: Caso Otimista de US$ 280 vs. Caso Pessimista de US$ 180
A perspectiva da Atlassian para 2026 depende de se a adoção mais forte na nuvem pode sustentar os lucros recorrentes durante sua transição do Data Center. A receita de nuvem do Q4 cresceu 31% e a lucratividade melhorou, enquanto as orientações para o ano fiscal de 2027 apontam para um crescimento total menor e margens normalizadas. Os cenários editoriais a seguir testam como as assinaturas, a adoção do Rovo e a economia de entrega podem moldar os retornos até o final do ano.
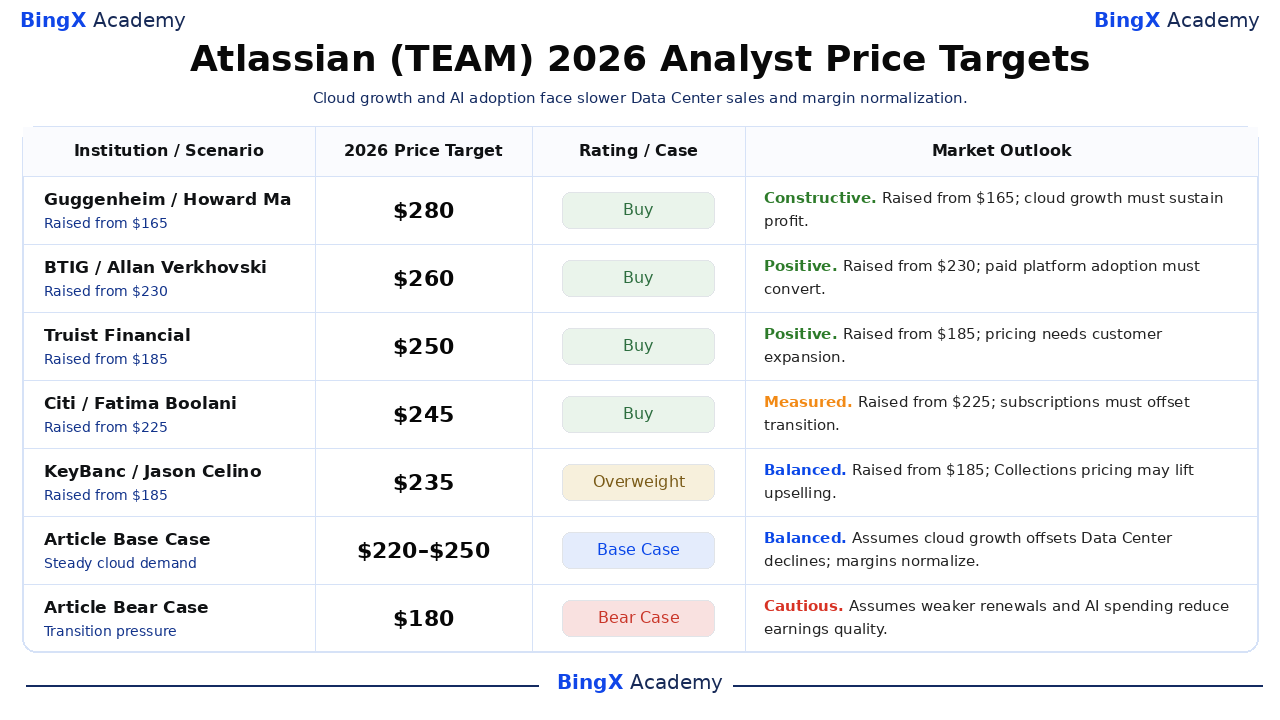
O Caso Otimista: Crescimento na Nuvem e Adoção do Rovo Empurram a TEAM para US$ 280
Uma expansão paga mais rápida na nuvem aumentaria o lucro recorrente enquanto as implantações de IA empresarial tornam a plataforma de colaboração mais valiosa para os clientes. A receita de nuvem do Q4 atingiu US$ 1,213 bilhão, alta de 31%, e o ARR de assinaturas aumentou 23%. A adoção mais ampla dos Collections e do Rovo poderia aprofundar os gastos nas contas existentes sem depender exclusivamente de usuários licenciados adicionais.
O cenário de US$ 280 ganharia suporte se o crescimento na nuvem superar a perspectiva de 28,5% do Q1 e a receita ultrapassar US$ 1,715 bilhão. Sustentar margens GAAP positivas conectaria a adoção mais ampla da plataforma a lucros mais fortes em vez de apenas um uso maior.
O Caso Base: Assinaturas de Nuvem Estáveis Mantêm a TEAM Entre US$ 220 e US$ 250
As assinaturas recorrentes de nuvem poderiam manter os lucros operacionais positivos mesmo com o declínio das vendas do Data Center e os gastos com IA absorvendo parte do benefício do crescimento. A Atlassian orientou crescimento de nuvem de 25,5% para o ano fiscal de 2027 contra um declínio de 17% no Data Center. Essa combinação apoia a expansão, mas o crescimento total de receita de 13% permaneceria abaixo do ritmo trimestral mais recente.
Uma faixa de US$ 220 a US$ 250 se encaixaria com o crescimento de nuvem orientado, renovações contínuas e uma margem operacional GAAP positiva. Uma melhor adoção paga poderia apoiar a extremidade superior, enquanto atrasos nas migrações ou custos de entrega mais altos poderiam limitar a expansão adicional da avaliação.
O Caso Pessimista: Migrações Mais Lentas e Custos Mais Altos Puxam a TEAM para US$ 180
Migrações mais lentas para a nuvem exporia a Atlassian mais plenamente ao declínio da receita do Data Center enquanto enfraqueceria a absorção dos custos de IA e infraestrutura. A perspectiva de margem operacional GAAP da administração para o ano fiscal de 2027 foi de 4,5%, abaixo dos 12% do Q4. Se as renovações empresariais enfraquecerem ou o uso crescer sem expansão paga, a empresa poderia perder momentum de lucros apesar de sua base de assinaturas recorrentes.
O cenário de US$ 180 se tornaria mais provável se o crescimento na nuvem ficar abaixo das orientações junto com uma expansão mais fraca do ARR de assinaturas. O Rovo e os produtos empresariais mais novos precisariam então contribuir mais apenas para estabilizar a lucratividade, deixando menos suporte para um múltiplo mais alto.
Previsões de Preço da Ação TEAM para 2026 por Analistas de Wall Street
Esses alvos com nome e data referem-se às ações listadas na Nasdaq da Atlassian e geralmente cobrem aproximadamente 12 meses, estendendo-se além do calendário de 2026. A faixa selecionada de US$ 235 a US$ 280 reflete diferentes avaliações de crescimento na nuvem, precificação e adoção empresarial. As duas últimas linhas são cenários editoriais separados de final de ano; as interpretações de negócios que os acompanham são a análise deste artigo.
|
Instituição / Cenário |
Alvo de Preço 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Guggenheim |
US$ 280 |
Compra |
Construtivo. 2026-10-19: Elevado de US$ 165 para US$ 280; manteve Compra. Visão editorial: A expansão na nuvem e a adoção empresarial devem sustentar os lucros após a recuperação do preço das ações. |
|
BTIG |
US$ 260 |
Compra |
Positivo. 2026-10-20: Elevado de US$ 230 para US$ 260; manteve Compra. Visão editorial: A adoção mais ampla da plataforma deve se traduzir em lucro e caixa recorrentes e repetíveis por assinatura. |
|
Truist Financial |
US$ 250 |
Compra |
Positivo. 2026-10-21: Elevado de US$ 185 para US$ 250; manteve Compra. Visão editorial: O aumento de preços precisa de uma expansão durável de clientes em vez de um benefício temporário de licenciamento. |
|
Citi |
US$ 245 |
Compra |
Moderado. 2026-10-20: Elevado de US$ 225 para US$ 245; manteve Compra. Visão editorial: A demanda recorrente deve compensar as vendas mais lentas do Data Center e as margens orientadas mais baixas. |
|
KeyBanc |
US$ 235 |
Sobreponderado |
Equilibrado. 2026-10-19: Elevado de US$ 185 para US$ 235; manteve Sobreponderado. Visão editorial: O preço por uso poderia apoiar o upselling dos Collections, enquanto migrações atrasadas criam risco de timing. |
|
Caso Base do Artigo |
220–250 |
Caso Base |
Equilibrado. Pressupõe que a expansão de nuvem orientada compense os declínios do Data Center enquanto as margens se normalizam até dezembro de 2026. |
|
Caso Pessimista do Artigo |
US$ 180 |
Caso Pessimista |
Cauteloso. Pressupõe que migrações mais fracas e custos de IA reduzam a qualidade dos lucros até dezembro de 2026. |
Como Comprar Ações da Atlassian (TEAM) na BingX
Compre e mantenha ações da Atlassian por meio do BingX Stocks Trading usando USDT ou USDC, sujeito à listagem e elegibilidade da conta. A Atlassian oferece exposição à colaboração em nuvem, desenvolvimento de software, gerenciamento de conhecimento e fluxos de trabalho de IA empresarial. Os usuários elegíveis podem dimensionar suas posições de acordo com seus objetivos de investimento sem usar alavancagem ou pagar taxas de financiamento perpétuas.
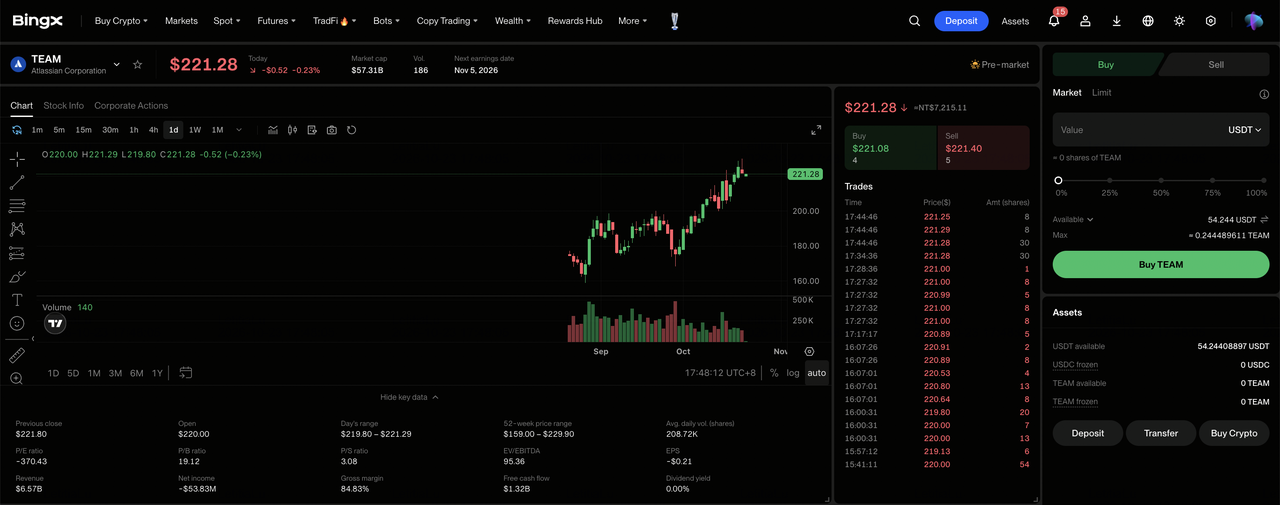
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, complete a verificação de identidade necessária e navegue até "TradFi > Stocks". Aceite a Divulgação de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tenha fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou Conta de Riqueza, se necessário. Revise o valor mínimo de pedido da ação selecionada e a elegibilidade para compra fracionária antes de escolher o tamanho do investimento.
Passo 3: Selecione a Atlassian (TEAM). Abra o mercado de Stocks, pesquise por Atlassian (TEAM), e confirme que a ação Classe A está disponível para sua conta. Revise a identidade da empresa, o preço atual das ações, a sessão de negociação e os tipos de ordem disponíveis.
Passo 4: Compre Ações da Atlassian. Selecione "Comprar", insira um valor de investimento ou quantidade de ações permitidos e escolha uma ordem de mercado ou de limite suportada. As ordens de mercado usam os preços disponíveis durante as sessões suportadas, enquanto as ordens de limite exigem o preço especificado ou melhor e liquidez suficiente para execução.
Passo 5: Revise e Gerencie Suas Posições. Abra "Stocks > Posições" para monitorar suas ações TEAM e o lucro ou perda não realizado. Use Todos os Pedidos para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda ficam disponíveis para saque, e não quando as ações compradas podem ser vendidas.
Top 5 Riscos para Investidores da Atlassian Acompanharem em 2026
A base de assinaturas, a plataforma empresarial e as crescentes capacidades de IA empresarial da Atlassian apoiam suas perspectivas de lucros. No entanto, a demanda por nuvem, os custos de entrega, o timing das migrações e os requisitos de monetização poderiam pressionar a lucratividade e os retornos aos acionistas.
- Uma demanda de nuvem mais fraca poderia pressionar a receita: A receita de nuvem do Q4 atingiu US$ 1,213 bilhão, apoiada pela adoção empresarial e pela atividade de migração. Uma expansão de assinaturas ou volumes de renovação menores poderiam reduzir os lucros e os retornos operacionais à medida que os contratos existentes chegam para renovação.
- O aumento dos custos de entrega poderia restringir as margens: A orientação de margem operacional GAAP para o ano fiscal de 2027 foi de 4,5%, em comparação com 12% no Q4. Custos mais altos de infraestrutura e IA poderiam enfraquecer a lucratividade se a receita de nuvem e as assinaturas empresariais crescerem mais lentamente.
- Atrasos nas migrações empresariais poderiam limitar o crescimento da receita: As obrigações de desempenho remanescentes atingiram US$ 4,817 bilhões, mas o reconhecimento depende da entrega contratual e do timing das assinaturas. Migrações atrasadas, implantações de clientes ou expansão empresarial poderiam reduzir a visibilidade da receita futura.
- O investimento em IA poderia enfraquecer os retornos aos acionistas: A Atlassian expandiu o Rovo e as capacidades de governança empresarial por meio de sua plataforma de colaboração mais ampla. Problemas de adoção ou custos de entrega mais altos poderiam limitar o lucro incremental por assinatura e reduzir o valor para os acionistas apesar do uso de recursos de IA.
- Um crescimento mais fraco de assinaturas poderia pressionar a avaliação: A perspectiva de crescimento do ARR para o ano fiscal de 2027 da Atlassian atingiu 18%, apoiada pela expansão na nuvem. Migrações mais lentas, renovações mais fracas ou custos de entrega crescentes poderiam reduzir os lucros e desencadear quedas no preço das ações.
Considerações Finais: Você Deve Investir na Atlassian em 2026?
O ARR de assinaturas de US$ 6,606 bilhões da Atlassian e os US$ 475 milhões em fluxo de caixa livre trimestral demonstram escala recorrente e geração de caixa significativa. A migração para a nuvem, os Collections empresariais e o Rovo oferecem oportunidades de aprofundar os gastos dos clientes enquanto reduzem a dependência de licenças legadas. Sustentar esse progresso dependerá da retenção de assinaturas, da adoção lucrativa de IA e da contínua disciplina operacional.
O caso otimista de US$ 280 pressupõe uma expansão mais rápida na nuvem, uma adoção paga mais forte do Rovo e uma lucratividade GAAP durável. O caso base de US$ 220 a US$ 250 reflete o crescimento orientado, enquanto o caso pessimista de US$ 180 leva em conta migrações mais fracas e custos mais altos. Com a TEAM fechando a US$ 225,51 em 21 de outubro, os investidores devem observar se a adoção empresarial produz lucro por ação sustentável.
Aviso de Risco: As assinaturas recorrentes da Atlassian não eliminam o risco de investimento. Uma adoção mais lenta da nuvem, custos crescentes de IA ou atrasos nas migrações poderiam enfraquecer os lucros e os retornos aos acionistas. Os investidores devem avaliar a avaliação, o desempenho das assinaturas e sua tolerância ao risco antes de comprar ações da TEAM.
Leitura Relacionada
- O Que É o BingX Stocks Trading? Um Guia para Iniciantes sobre Negociação de Ações e ETFs dos EUA com Cripto
- Previsão de Preço da Salesforce (CRM) para 2026: O Crescimento Liderado pelo Agentforce Pode Empurrar a CRM para US$ 330?
- Previsão de Preço da Adobe (ADBE) para 2026: A Monetização de IA Pode Empurrar a ADBE para US$ 350?
- Previsão de Preço da Figma (FIG) para 2026: Plataforma de Lançamento de IA a US$ 36,00 ou Armadilha de Ressaca Pós-IPO Supervalorizada?
- Previsão de Preço da CrowdStrike (CRWD) para 2026: A Segurança de IA e o Falcon Flex Podem Empurrar a CRWD para US$ 280?
- Perspectiva da Ação Microsoft (MSFT) para 2026: O Crescimento do Azure AI e do Copilot Pode Levar a MSFT para US$ 550+?
