

A CoreWeave (CRWV) fornece infraestrutura de nuvem de IA construída em torno de clusters de GPU, rede de alta velocidade, armazenamento e software. Seus clientes incluem laboratórios de IA e empresas que precisam de capacidade de computação para treinamento de modelos e inferência. O crescimento depende de trazer nova infraestrutura online de forma eficiente e gerar retornos suficientes em cada projeto de expansão.
CoreWeave Q2 2026 mostrou ambos os lados do caso de investimento. A receita aumentou 112% para $2,575 bilhões, e o EBITDA ajustado atingiu $1,510 bilhão. No entanto, a CoreWeave registrou uma perda líquida de $626 milhões conforme as despesas de juros subiram para $640 milhões, mantendo a dívida e os custos de financiamento centrais para a perspectiva.
A previsão de ações CRWV para 2026 centra-se em duas visões concorrentes:
- O caso de demanda e escala: A CoreWeave tinha $104,2 bilhões em backlog e garantiu mais de $25 bilhões em compromissos adicionais de clientes após o trimestre. Melhores termos contratuais e capacidade recém-ativada poderiam fortalecer a alavancagem operacional.
- O caso de financiamento e execução: Os gastos de capital planejados para 2026 de $35 bilhões a $39 bilhões criam riscos substanciais de financiamento e construção. A concentração de clientes também poderia deixar os retornos de caixa abaixo do nível necessário para sustentar um aumento duradouro de avaliação.
Este guia detalha a previsão de ações CRWV, cenários de preço para 2026, principais riscos e perspectivas de analistas usando o comunicado de resultados Q2 2026 da CoreWeave de 11 de agosto, arquivamento trimestral e dados de mercado até 9 de setembro. Também explica como negociar futuros de ações CRWV na BingX TradFi com garantia USDT quando um mercado elegível estiver disponível.
Top 5 Coisas que Investidores da CoreWeave Devem Saber em Setembro de 2026
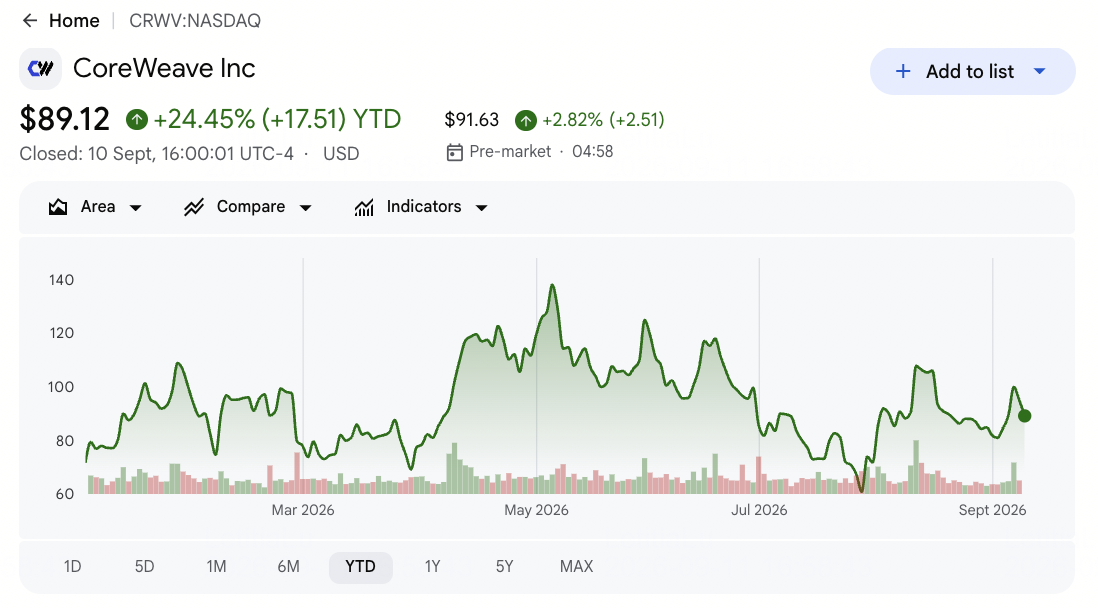
- CRWV subiu 32,58% no acumulado do ano em seu fechamento de $94,94 em 9 de setembro: A ação permaneceu 137% acima do preço de IPO de $40 da CoreWeave, mas havia recuado 38% de sua máxima de 52 semanas de $153,20, ilustrando quão rapidamente as expectativas se movem em torno dos gastos de IA e condições de financiamento. O fechamento é um ponto de referência histórico, não uma cotação ao vivo.
- Receita Q2 de $2,575 bilhões aumentou 112% ano a ano: As vendas superaram a estimativa de Wall Street de $2,555 bilhões em cerca de $20 milhões. A superação foi modesta em relação à taxa de crescimento, tornando o desdobramento futuro de capacidade e preços contratuais mais importantes do que uma surpresa positiva de um único trimestre.
- Backlog de receita de $104,2 bilhões expandiu 246%: O saldo reportado excluía mais de $25 bilhões de novos compromissos líquidos de clientes adicionados no início do Q3. Esses compromissos fortalecem a visibilidade da demanda, embora a receita só possa ser reconhecida conforme a CoreWeave entrega capacidade de serviço disponível.
- Orientação de receita FY2026 aumentou para $12,4 bilhões a $13,2 bilhões: A faixa anterior era de $12,0 bilhões a $13,0 bilhões, e a administração também introduziu uma taxa de receita anualizada de saída de $18,5 bilhões a $19,5 bilhões. Converter essa perspectiva requer que data centers e energia cheguem no prazo.
- Gastos de capital planejados para 2026 subiram para $35 bilhões a $39 bilhões: A despesa de juros do Q2 já atingiu $640 milhões, acima dos $267 milhões de um ano antes. A CoreWeave deve, portanto, mostrar que melhores preços e utilização podem compensar o maior custo de adicionar GPUs, energia e instalações.
O Que É a CoreWeave (CRWV)?
A CoreWeave é um provedor de nuvem especializado construído para cargas de trabalho de inteligência artificial. Sua plataforma combina computação GPU, armazenamento otimizado para IA, rede de alto desempenho, infraestrutura bare-metal, ferramentas de monitoramento e software gerenciado. Os clientes usam esses serviços para treinar modelos de IA, executar inferência e gerenciar cargas de trabalho empresariais intensivas em computação. A CoreWeave gera receita de capacidade de nuvem contratada e serviços de plataforma, tornando a disponibilidade de energia, GPUs implantadas, utilização e preços contratuais centrais para o negócio.
A estratégia de longo prazo da CoreWeave é construir uma plataforma completa de nuvem de IA que se estenda além do arrendamento de GPU. Sua parceria com a NVIDIA suporta o desdobramento de novas arquiteturas de computação, e a empresa planeja desenvolver mais de cinco gigawatts de capacidade de data center de IA até 2030. OpenAI, Microsoft e Meta são grandes clientes de longo prazo, com IBM, Mistral AI, Jane Street e Databricks expandindo a mistura de cargas de trabalho. Mission Control, Weights & Biases e ferramentas cross-cloud adicionam capacidades de software e gerenciamento de infraestrutura à plataforma.
Leia Mais: Top Ações de Redes de IA 2026: Fabric de IA, Switches, Cobre, Fibra e Conectividade Óptica
Visão Geral dos Resultados Q2 2026 da CoreWeave (CRWV): Receita, Backlog e Crescimento da Capacidade de IA
A CoreWeave entregou $2,575 bilhões de receita Q2 versus $2,555 bilhões esperados, e sua perda diluída de $1,14 por ação foi $0,06 menor que o consenso. O EBITDA ajustado atingiu $1,510 bilhão com uma margem de 59% e o backlog expandiu 246% para $104,2 bilhões. A administração elevou a orientação de receita FY2026 para $12,4 bilhões a $13,2 bilhões, embora $9,352 bilhões de capex mantivessem o financiamento em foco.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
$2,555B |
$2,575B |
Superou. Cerca de $20M acima do consenso; subiu 112% ano a ano. |
|
Perda líquida diluída Q2 por ação |
Perda de $1,20 |
Perda de $1,14 |
Superou. A perda foi $0,06 menor que o consenso. |
|
Perda líquida GAAP Q2 |
— |
Perda de $626M |
Ampliou. Aumentou de $290M um ano antes. |
|
EBITDA Ajustado |
— |
$1,510B; margem de 59% |
Expandiu. EBITDA subiu 101% ano a ano. |
|
Receita operacional ajustada |
Cerca de $65M |
$128M; margem de 5% |
Superou. Quase o dobro do consenso. |
|
Backlog de receita |
$30,1B ano anterior |
$104,2B |
Expandiu. Subiu 246%, excluindo $25B de compromissos posteriores. |
|
Gastos de capital Q2 |
$2,938B ano anterior |
$9,352B |
Acelerou. Mais que triplicou ano a ano. |
|
Despesa de juros Q2 |
$267M ano anterior |
$640M |
Aumentou. Custo de financiamento subiu 140%. |
|
Perspectiva de receita Q3 |
$3,45B |
$3,45B–$3,60B |
Acima no ponto médio. $3,525B está $75M acima do consenso. |
|
Perspectiva de receita FY2026 |
Anterior $12,0B–$13,0B |
$12,4B–$13,2B |
Elevada. Capacidade e preços suportaram ambas as extremidades. |
|
Gastos de capital FY2026 |
Anterior $31B–$35B |
$35B–$39B |
Elevada. Expansão aumenta necessidades de crescimento e financiamento. |
|
Perspectiva de ARR de saída 2026 |
— |
$18,5B–$19,5B |
Introduzida. Sinaliza um ritmo de receita mais alto no fim do ano. |
- Receita de $2,575 bilhões superou o consenso em cerca de $20 milhões: O aumento anual de 112% estendeu a sequência de receita recorde da CoreWeave. A menor escala da superação versus a taxa de crescimento significa que os investidores provavelmente se concentrarão na entrega futura em vez de tratar um trimestre como prova de retornos duradouros.
- A perda diluída de $1,14 por ação foi $0,06 melhor que o esperado: A perda líquida GAAP ainda ampliou para $626 milhões de $290 milhões conforme a despesa de juros subiu para $640 milhões. O progresso operacional está, portanto, sendo parcialmente absorvido pela estrutura de financiamento.
- EBITDA ajustado de $1,510 bilhão subiu 101%: A margem de 59% melhorou de 56% sequencialmente, e a receita operacional ajustada aumentou para $128 milhões de $21 milhões. Maior utilização e economia contratual mais recente estão começando a criar alavancagem, embora a rentabilidade GAAP permaneça distante.
- Backlog de $104,2 bilhões subiu 246%: Mais de $25 bilhões de compromissos adicionais chegaram após o fim do trimestre, e a energia contratada atingiu cerca de 4,2 gigawatts em 11 de agosto. A demanda é visível, mas a conversão do backlog depende de construção, conexões de rede e GPUs instaladas.
- Orientação de receita Q3 atingiu $3,45 bilhões a $3,60 bilhões: Seu ponto médio de $3,525 bilhões estava $75 milhões acima do consenso, e a orientação FY2026 aumentou $300 milhões no ponto médio. O aumento simultâneo do capex para $35 bilhões a $39 bilhões mostra o custo necessário para suportar essa aceleração.
Perspectiva do Preço das Ações CoreWeave para 2026: Caso Alta de $175 vs. Caso Baixa de $70
A perspectiva da CRWV depende de a demanda contratada converter em capacidade ativa rapidamente o suficiente para superar os custos de capital e juros. O fechamento de referência de $94,94 fica abaixo da maioria dos alvos atuais de analistas, embora a faixa de $74 a $176 mostre que Wall Street atribui valores nitidamente diferentes ao mesmo backlog e modelo de financiamento.
O Caso Alta: Nova Capacidade e Contratos de Clientes Empurram CRWV em Direção a $175
O Caso Alta assume que a CoreWeave converte seu backlog de $104,2 bilhões e mais de $25 bilhões em compromissos mais recentes em receita conforme a energia ativa excede 1,5 gigawatts. Melhores preços e utilização ajudariam a receita operacional ajustada crescer mais que a receita e compensar parte da carga de juros trimestrais de $640 milhões.
Um movimento em direção a $175 exigiria receita Q3 próxima ao extremo superior da faixa de $3,45 bilhões a $3,60 bilhões, melhoria da margem operacional e nenhum atraso importante na construção. Retornos mais fortes do programa de capex planejado de $35 bilhões a $39 bilhões forneceriam a confirmação mais clara.
O Caso Base: Forte Demanda de IA Mantém CRWV Entre $115 e $150
O Caso Base assume que a demanda de computação de IA continua a exceder a oferta e a CoreWeave entrega receita de ano completo de $12,4 bilhões a $13,2 bilhões. O crescimento do backlog suporta expansão, mas despesa de juros, dívida e investimento em instalações impedem que a avaliação suba tão rapidamente quanto a receita.
Sob este cenário, CRWV poderia negociar entre $115 e $150. Adições de capacidade no prazo, uma taxa de receita anualizada de fim de ano de $18,5 bilhões a $19,5 bilhões e melhoria constante da margem suportariam a faixa. Orientação mais alta sem melhores retornos de caixa limitaria o potencial de alta.
O Caso Baixa: Atrasos na Construção e Pressão de Financiamento Puxam CRWV em Direção a $70
O Caso Baixa assume que atrasos de energia ou construção empurram receita contratada para períodos posteriores. Condições de financiamento mais apertadas aumentariam a pressão porque a CoreWeave financia GPUs e instalações antes de começarem a gerar receita.
Um movimento em direção a $70 se tornaria mais provável se o crescimento do backlog parasse, a receita Q3 caísse abaixo de $3,45 bilhões ou a margem operacional ajustada declinasse. Custos de empréstimo mais altos, diluição ou clientes transferindo demanda para provedores de nuvem maiores enfraqueceriam ainda mais a perspectiva.
Previsão do Preço das Ações CoreWeave (CRWV) para 2026 por Analistas de Wall Street
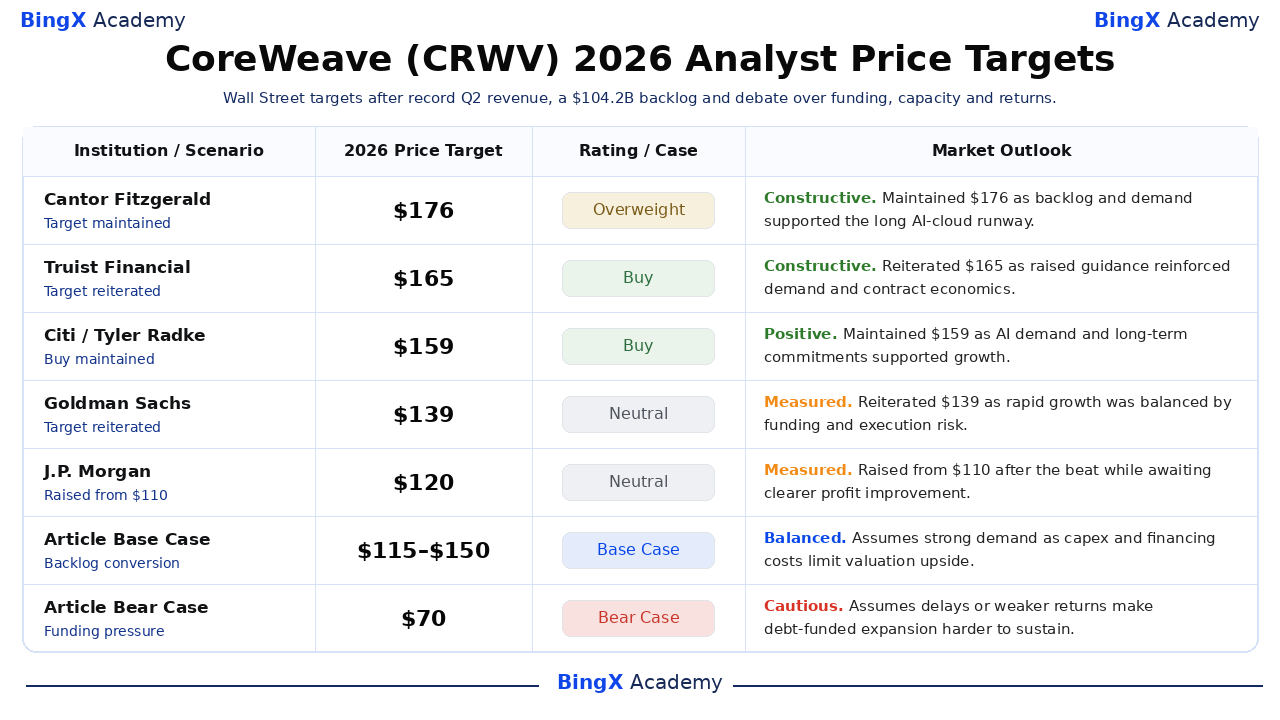
Wall Street permanece dividida porque a CoreWeave combina crescimento de três dígitos com altos requisitos de financiamento. Os alvos abrangem $74 a $176, enquanto a média de $138,81 excede o fechamento de 9 de setembro. Essas previsões são opiniões externas, e sua dispersão mapeia suposições concorrentes em vez de um resultado prometido.
|
Instituição |
Alvo de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Cantor Fitzgerald |
$176 |
Overweight |
Construtiva. 11 de agosto: mantida conforme demanda recorde e backlog suportaram a longa pista de nuvem de IA. |
|
Truist Financial |
$165 |
Buy |
Construtiva. 24 de agosto: reiterada após orientação elevada reforçar demanda e economia contratual. |
|
Citi |
$159 |
Buy |
Positiva. 14 de agosto: mantida conforme demanda de IA e compromissos plurianuais suportaram crescimento. |
|
Goldman Sachs |
$139 |
Neutral |
Medida. 21 de agosto: reiterada conforme crescimento rápido foi balanceado por risco de financiamento e execução. |
|
J.P. Morgan |
$120 |
Neutral |
Medida. 12 de agosto: elevada de $110 após a superação enquanto aguarda melhoria mais clara do lucro. |
|
Bernstein |
$74 |
Underperform |
Cautelosa. 11 de agosto: mantida conforme expansão financiada por dívida e competição de hyperscaler restringiram retornos. |
|
Caso Base do Artigo |
$115–$150 |
Caso Base |
Balanceada. Assume forte demanda conforme capex e custos de financiamento limitam potencial de alta da avaliação. |
|
Caso Baixa do Artigo |
$70 |
Caso Baixa |
Cautelosa. Assume atrasos ou retornos mais fracos tornam expansão financiada por dívida mais difícil de sustentar. |
Como Negociar Ações CoreWeave (CRWV) na BingX
Negocie a conversão de backlog, capacidade de IA e perspectiva de financiamento da CoreWeave usando BingX TradFi e ferramentas BingX AI. Como CRWV pode reagir de forma acentuada a vitórias de contratos, atualizações de capacidade, orientação e condições de crédito, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
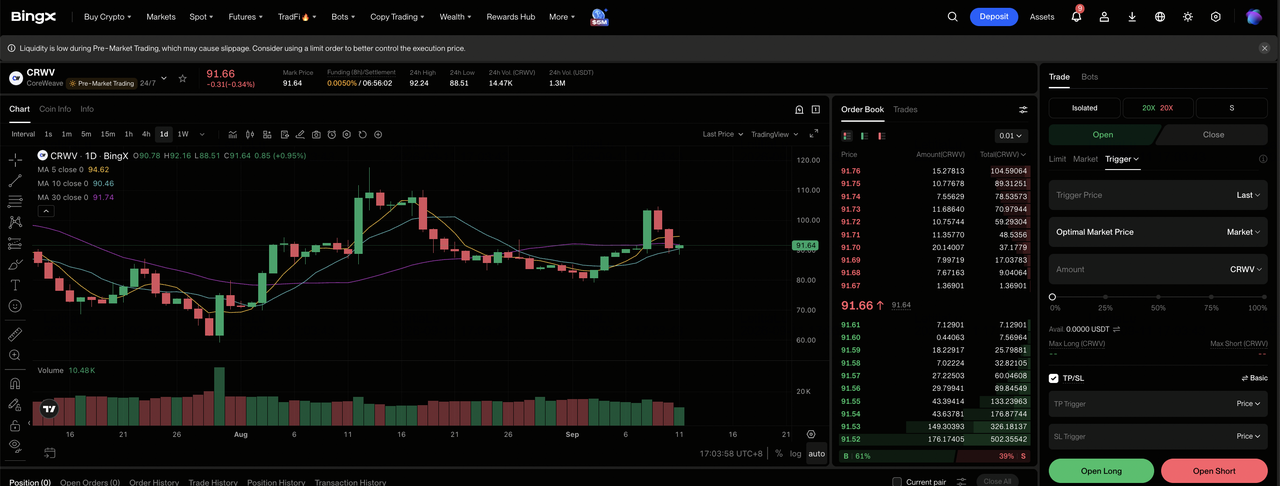
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Procure por CoreWeave (CRWV). Procure e selecione o contrato de futuros perpétuos CRWV-USDT.
Passo 3: Escolha sua direção. Selecione Open Long se a conversão de backlog e alavancagem operacional se fortalecerem. Selecione Open Short se atrasos na construção ou custos de financiamento mais altos enfraqueceram os retornos esperados.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. A ampla faixa de 52 semanas da ação mostra por que alavancagem conservadora e dimensionamento claro de posições são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. CRWV pode se mover rapidamente com compromissos de clientes, financiamento, disponibilidade de energia e orientação trimestral.
Top 5 Riscos a Observar para Investidores da CoreWeave em 2026
Os principais riscos da CoreWeave estão intimamente conectados. Uma instalação atrasada adia receita, estende o período de construção financiado por dívida e pode exigir financiamento adicional antes que a demanda contratada produza caixa.
- Capex planejado de $35 bilhões a $39 bilhões poderia enfraquecer retornos por ação: A CoreWeave deve pagar por GPUs, instalações e energia antes que muito da receita relacionada do cliente seja reconhecida. Mais dívida aumentaria a despesa de juros, e emissão de ações poderia diluir lucros futuros por ação.
- Despesa de juros trimestral de $640 milhões eleva o limite de execução: A despesa de juros aumentou de $267 milhões um ano antes. Se nova capacidade ficar atrás do cronograma, custos de financiamento poderiam subir antes que a infraestrutura comece a contribuir receita e lucro operacional ajustado.
- Contratos de grandes clientes criam risco de concentração: Microsoft, OpenAI e Meta fornecem visibilidade de receita de longo prazo, mas um desdobramento atrasado de qualquer cliente importante poderia reduzir materialmente a utilização. Essas empresas também estão construindo infraestrutura interna que pode diminuir sua dependência futura de provedores de nuvem de IA externos.
- Energia contratada de 4,2 gigawatts ainda requer entrega física: Conexões de rede, construção, sistemas de resfriamento e instalação de GPU podem todos atrasar receita do backlog. Cada atraso estende o tempo entre gastos de capital e faturamento de clientes, reduzindo retornos de infraestrutura.
- A faixa de alvos de analistas de $74 a $176 reflete incerteza de avaliação: Analistas usam suposições amplamente diferentes para retornos contratuais, custos de financiamento e competição. Mesmo mudanças modestas nessas entradas poderiam reduzir o múltiplo de receita da CoreWeave e produzir grandes oscilações no valor patrimonial.
Considerações Finais: Você Deveria Investir na CoreWeave em 2026?
A CoreWeave entra no resto de 2026 com crescimento de receita de 112%, $2,575 bilhões em receita trimestral e mais de $104 bilhões em backlog. Essas figuras demonstram forte demanda por sua infraestrutura de nuvem de IA, mas o caso de investimento depende de novas instalações poderem começar a gerar receita rapidamente o suficiente para compensar $640 milhões em despesa de juros trimestral e um programa de gastos de capital planejado de $35 bilhões a $39 bilhões.
O Caso Alta requer adições de capacidade no prazo, melhoria da margem operacional ajustada e retornos mais fortes da demanda contratada, que poderiam suportar um movimento em direção a $175. O Caso Baixa centra-se em atrasos na construção, custos de financiamento mais altos e retornos de caixa por ação mais fracos, potencialmente puxando CRWV em direção a $70. Investidores que buscam confirmação mais forte podem preferir ver energia ativa continuar subindo, receita Q3 atingir o extremo superior da perspectiva de $3,45 bilhões a $3,60 bilhões e progresso em direção à taxa de receita anualizada de fim de ano de $18,5 bilhões a $19,5 bilhões.
Lembrete de Risco: Negociar e investir em ações como CRWV envolve alto risco de perda de capital. Atrasos na construção, concentração de clientes, dívida, despesa de juros, diluição e mudanças na demanda de infraestrutura de IA podem afetar materialmente os resultados. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Top Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Top Ações de Computação de Alto Desempenho (HPC) para Observar em 2026: Líderes do Mercado de Computação Acelerada
- Top Ações de Semicondutores de IA para Comprar em 2026: Chips de IA e Guia Completo da Cadeia de Suprimentos
- Top Ações de Computação de IA e GPU para Comprar em 2026: A Mudança para Inferência e Silício Customizado
- Top Ações de Redes de IA 2026: Fabric de IA, Switches, Cobre, Fibra e Conectividade Óptica
- Top Ações de Servidores de IA para Comprar em 2026: Sistemas Rack-Scale, Servidores GPU e Infraestrutura de Servidores de IA
