


A Rubrik (RBRK) vende software que protege dados corporativos e ajuda a restaurar sistemas após ataques cibernéticos. O Security Cloud ancora seus contratos recorrentes, enquanto o Agent Cloud estende esse modelo de recuperação para agentes de IA e suas atividades. O crescimento das assinaturas cria uma base de receita maior, mas os custos de hospedagem, a remuneração em ações e os longos ciclos de vendas corporativas determinam quanto desse crescimento se converte em lucro por ação.
O último trimestre mostrou forte demanda recorrente e melhora nos lucros ajustados, enquanto a lucratividade GAAP permanece incompleta. A receita fiscal do Q2 FY2027 da Rubrik cresceu 38% para US$ 427,3 milhões, o ARR de assinaturas atingiu US$ 1,66 bilhão e o EPS diluído ajustado foi de US$ 0,20. A Rubrik ainda registrou uma perda GAAP de US$ 61,8 milhões. O próximo teste é se a expansão de grandes clientes e as implantações pagas de segurança de IA elevam a geração de caixa mais rapidamente do que os custos de entrega e compensação.
A previsão da ação RBRK para 2026 agora se concentra em duas visões:
- O caso de crescimento recorrente e segurança com IA: A expansão de clientes pode elevar as expectativas de lucros em direção ao cenário editorial de US$ 150.
- O caso de custos e avaliação: Reservas mais lentas, diluição e avaliação poderiam reduzir as expectativas de crescimento futuro.
Este guia analisa a previsão da ação RBRK, os cenários de preços para 2026, os principais riscos e as perspectivas dos analistas, com base nos últimos resultados da Rubrik, no arquivamento trimestral, nos anúncios de produtos e nas ações datadas dos analistas, além de como negociar futuros de ações RBRK na BingX TradFi com garantia em USDT.
5 Principais Informações para Investidores da Rubrik em Outubro de 2026
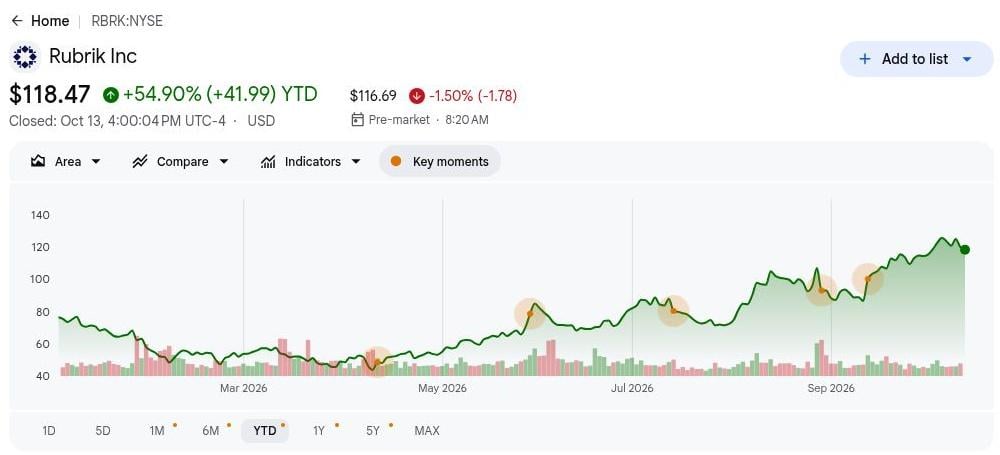
- A RBRK fechou em US$ 118,47 após ganhar 54,90% em 2026. O fechamento da NYSE em 2026-10-13 está próximo de vários alvos de analistas de US$ 120. Os investidores já antecipam progresso substancial. Ganhos adicionais requerem caixa ou expectativas de crescimento, com adoção paga fornecendo confirmação mais confiável do que anúncios isolados.
- A receita do Q2 cresceu 38% para US$ 427,3 milhões. As vendas de assinaturas contribuíram com US$ 407,2 milhões, aproximadamente 95% da receita total, reforçando a mudança em direção ao software recorrente. A receita também superou o consenso rastreado de US$ 396,3 milhões. As implantações existentes apoiam a expansão e reduzem a dependência da aquisição de novos clientes.
- O ARR de Nuvem cresceu 39% para US$ 1,48 bilhão. O novo ARR líquido ajustado de Nuvem aumentou 20%, uma verificação útil do crescimento que exclui efeitos de migração. A migração de clientes existentes pode elevar o ARR de Nuvem sem gastos incrementais equivalentes. As adições subjacentes devem apoiar a avaliação atribuída ao crescimento.
- A orientação anual de ARR atingiu US$ 1,880 bilhão a US$ 1,885 bilhão. A administração também espera US$ 323 milhões a US$ 333 milhões de fluxo de caixa livre para o FY2027. Essas metas apoiam o investimento em produtos. O crescimento recorrente se torna mais valioso quando o caixa se expande mais rapidamente do que os gastos com vendas e suporte.
- A Rubrik AI alcançou um terço dos clientes globais em setembro. O anúncio de adoção de setembro e a expansão do Project Hourglass em outubro com AHEAD, Trace3 e WWT estabelecem progresso na distribuição. Esses caminhos para os fluxos de trabalho corporativos precisam de expansão paga para estabelecer receita incremental e justificar o investimento.
O que é a Rubrik (RBRK)?
A Rubrik vende software por assinatura que protege, monitora e restaura dados em sistemas corporativos, nuvens públicas e aplicativos SaaS. O Security Cloud combina backups imutáveis, análise de ameaças e orquestração de recuperação para que os clientes possam retomar operações limpas após um ataque. A empresa obtém receita de assinatura em nuvem ao longo dos períodos de contrato e reconhece algumas licenças a prazo parcialmente antecipadas, conforme explicado em seu arquivamento trimestral. A receita recorrente anual, portanto, ajuda a mostrar a base contratada quando o cronograma de vendas trimestrais muda. Os custos de hospedagem e suporte determinam quanto dessa base chega ao lucro.
A Rubrik está estendendo sua arquitetura de recuperação para identidades e aplicativos autônomos. O Project Hourglass traz Cognizant, Deloitte, LTM, HCLTech, NTT DATA e Wipro para a distribuição do Agent Cloud para o Claude Code da Anthropic; o Code Guardian adiciona AHEAD, Trace3 e WWT à implantação liderada por serviços. Esses parceiros podem apresentar a Rubrik a clientes que gerenciam agentes de IA em fluxos de trabalho de segurança complexos. No entanto, a certificação e a integração levam tempo, e o teste comercial é se as implantações se convertem em contratos pagos e ARR duradouro.
Visão Geral dos Resultados do Q2 FY2027 da Rubrik (RBRK): Crescimento de Receita de 38% Supera Estimativas
A receita fiscal do Q2 FY2027 cresceu 38% para US$ 427,3 milhões, acima da referência de consenso de US$ 396,3 milhões, e o EPS diluído ajustado atingiu US$ 0,20 versus US$ 0,04 esperado. O ARR de assinaturas subiu 33% para US$ 1,66 bilhão, enquanto a margem de contribuição melhorou para 14,0%. A administração elevou a orientação de receita anual para US$ 1,685 bilhão a US$ 1,693 bilhão. A geração positiva de caixa apoia a expansão, mas uma perda GAAP de US$ 61,8 milhões mantém a qualidade dos lucros em foco.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 FY2027 |
Consenso de US$ 396,3M |
US$ 427,3M |
Superou. US$ 31,0M acima da estimativa; alta de 38% em relação ao ano anterior. |
|
EPS diluído não-GAAP |
Consenso de US$ 0,04 |
US$ 0,20 |
Superou. US$ 0,16 acima da estimativa. |
|
Prejuízo líquido GAAP |
Prejuízo de US$ 95,9M um ano antes |
Prejuízo de US$ 61,8M |
Melhorou. Prejuízo reduziu em US$ 34,1M. |
|
ARR de assinaturas |
US$ 1,25B um ano antes |
US$ 1,66B |
Expandiu. Alta de 33% em relação ao ano anterior. |
|
Margem de contribuição do ARR |
9,4% um ano antes |
14,00% |
Melhorou. Alta de 4,6 pontos percentuais. |
|
Perspectiva de receita Q3 FY2027 |
Real Q2 de US$ 427,3M |
US$ 429M–US$ 431M |
Maior. Ponto médio de US$ 430M está US$ 2,7M acima sequencialmente. |
|
Fluxo de caixa livre |
US$ 57,5M um ano antes |
US$ 65,7M |
Melhorou. Alta de US$ 8,2M em relação ao ano anterior. |
|
Remuneração baseada em ações |
US$ 88,5M um ano antes |
US$ 101,0M |
Maior. Alta de US$ 12,5M em relação ao ano anterior. |
- O crescimento de receita de 38% subestimou a demanda normalizada. A receita de direitos materiais caiu para US$ 4,7 milhões de US$ 14,2 milhões, e a administração reportou crescimento de 43% após excluir esse efeito. Isso fortalece a interpretação de demanda subjacente. A receita reportada inclui licenças antecipadas, portanto o cronograma de reconhecimento ainda importa.
- O crescimento do ARR de 33% refletiu uma demanda recorrente mais profunda. A empresa encerrou julho com 3.084 clientes contribuindo com pelo menos US$ 100.000 de ARR de assinatura, alta de 23%. Relacionamentos maiores apoiam a venda cruzada. Capacidades adicionais devem aumentar o valor do contrato o suficiente para compensar os atrasos nas aquisições e os descontos de consolidação.
- A margem de contribuição de 14,0% melhorou 460 pontos-base. Subiu de 9,4%, sinalizando alavancagem nos contratos recorrentes. No entanto, a margem bruta GAAP caiu de 79,5% para 78,4%. A economia de entrega difere da eficiência de vendas. Os custos de infraestrutura podem aumentar apesar da escala comercial.
- O EPS ajustado de US$ 0,20 contrastou com uma perda GAAP de US$ 61,8 milhões. O resultado ajustado do ano anterior foi uma perda de US$ 0,03. A remuneração em ações trimestral atingiu US$ 101,0 milhões. Os lucros ajustados apoiam o modelo; a remuneração em equity requer monitoramento do número de ações.
- A orientação de receita do Q3 de US$ 429 milhões a US$ 431 milhões define o próximo obstáculo. A orientação de margem de contribuição é de 14%; a orientação anual de caixa é de US$ 323 milhões a US$ 333 milhões. Entregar essas metas confirma a conversão em caixa. Uma orientação reduzida enfraqueceria o suporte à avaliação antes que os resultados de fim de ano chegassem.
Perspectiva de Investimento da Rubrik (RBRK) para 2026: Cenário Otimista de US$ 150 vs. Cenário Pessimista de US$ 90
A perspectiva da Rubrik para 2026 depende de se a demanda recorrente por segurança e os novos produtos de IA podem melhorar os lucros e o fluxo de caixa juntos. A expansão de grandes clientes e a distribuição liderada por parceiros apoiam a perspectiva otimista. Adições mais lentas na nuvem, entrega cara ou adoção paga limitada do Agent Cloud deixariam a ação dependente de uma alta avaliação para crescimento futuro, em vez de lucro GAAP atual.
O Cenário Otimista: Adoção Mais Forte de Segurança com IA Empurra a RBRK em Direção a US$ 150
O Cenário Otimista pressupõe que o ARR mantém crescimento próximo ou acima de 33% e que o novo ARR líquido ajustado de Nuvem acelera além de 20%. O Agent Cloud e o Code Guardian começam a adicionar contratos pagos junto com o software principal de recuperação. Assinaturas maiores distribuem as despesas de vendas e engenharia por uma base mais ampla, enquanto os custos de entrega em nuvem crescem mais lentamente do que a receita contratada.
Uma movimentação em direção a US$ 150 exigiria que as implantações de parceiros se convertessem em uso pago, orientações mais fortes de ARR ou caixa e melhor margem de contribuição. Demonstrações para clientes por si só não confirmariam a melhora dos lucros necessária para sustentar essa meta.
O Cenário Base: Demanda Estável por Assinaturas Mantém a RBRK Entre US$ 110 e US$ 130
O Cenário Base pressupõe que a Rubrik entrega sua orientação anual enquanto as vendas de IA crescem gradualmente. A demanda principal de recuperação permanece resiliente e o Project Hourglass amplia a distribuição, mas os compradores corporativos regulamentados levam tempo para implementar novos fluxos de trabalho de segurança. As perdas GAAP contínuas e os custos de entrega em nuvem limitam quanto os investidores pagam pela base recorrente.
A RBRK poderia ser negociada principalmente entre US$ 110 e US$ 130 se as vendas do Q3 atingirem US$ 429 milhões a US$ 431 milhões, a margem de contribuição se mantiver próxima de 14% e a orientação anual de caixa permanecer intacta. Adições mais fracas na nuvem desafiariam a faixa.
O Cenário Pessimista: Reservas Mais Lentas e Custos Mais Altos Puxam a RBRK em Direção a US$ 90
O Cenário Pessimista pressupõe que as adições na nuvem desaceleram e os compradores corporativos adiam os compromissos com o Agent Cloud. Os gastos com engenharia e hospedagem então precederiam a receita de produtos mais novos, reduzindo a alavancagem operacional apesar do negócio de recuperação estabelecido. A remuneração em ações limitaria ainda mais o benefício por ação de qualquer melhora no caixa.
Uma movimentação em direção a US$ 90 se tornaria mais provável se o ARR ou a orientação de caixa caísse, a expansão de grandes clientes enfraquecesse ou a conversão paga de IA decepcionasse. Estimativas de crescimento menores e um múltiplo de avaliação reduzido se reforçariam mutuamente.
Previsões de Preço da Ação RBRK para 2026 por Analistas de Wall Street
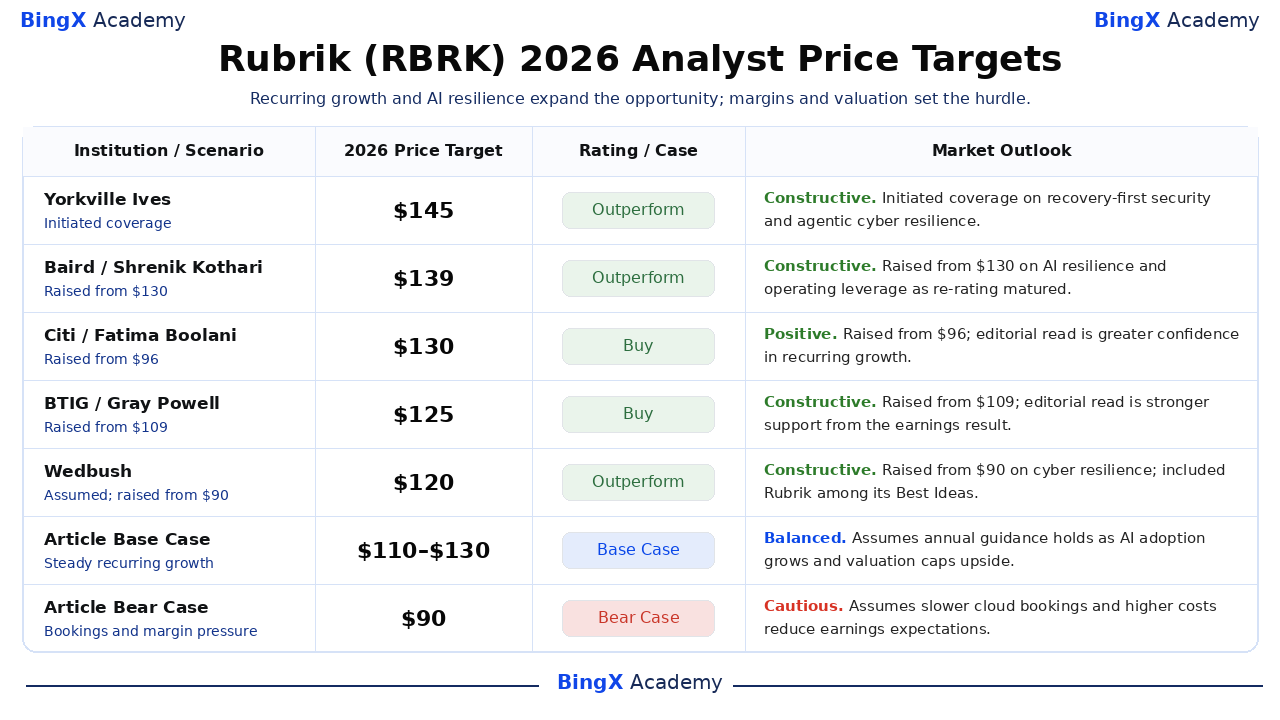
Essas ações institucionais datadas foram verificadas até 2026-10-14. As metas de 12 meses consecutivos se estendem até 2027; os resultados de fim de ano permanecem incertos. Onde os relatórios estabelecem apenas uma ação, a interpretação é rotulada como editorial. As linhas de Cenário Base e Pessimista do artigo são cenários independentes para o restante do ano civil.
|
Instituição / Cenário |
Meta de Preço 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Yorkville Ives |
US$ 145 |
Outperform |
Construtivo. 2026-10-07: Iniciou cobertura em segurança focada em recuperação e resiliência cibernética agêntica; analista individual não divulgado. |
|
Baird |
US$ 139 |
Outperform |
Construtivo. 2026-09-23: Elevado de US$ 130 em resiliência de IA e alavancagem operacional à medida que a oportunidade de reavaliação amadureceu. |
|
Citi |
US$ 130 |
Compra |
Positivo. 2026-08-28: Elevado de US$ 96; leitura editorial é maior confiança no crescimento recorrente. |
|
BTIG |
US$ 125 |
Compra |
Construtivo. 2026-08-28: Elevado de US$ 109; leitura editorial é suporte mais forte do resultado dos lucros. |
|
Wedbush |
US$ 120 |
Outperform |
Construtivo. 2026-09-11: Assumiu cobertura e elevou de US$ 90, citando resiliência cibernética e colocando a Rubrik em sua lista de Melhores Ideias. |
|
CIBC |
US$ 120 |
Outperformer |
Moderado. 2026-08-31: Elevado de US$ 115; leitura editorial é uma redefinição de avaliação pós-resultados moderada. |
|
Cenário Base do Artigo |
US$ 110 a US$ 130 |
Cenário Base |
Equilibrado. Pressupõe que a orientação anual se mantém enquanto a adoção de IA cresce e a avaliação limita a alta. |
|
Cenário Pessimista do Artigo |
US$ 90 |
Cenário Pessimista |
Cauteloso. Pressupõe que reservas mais lentas na nuvem e custos mais altos reduzem as expectativas de lucros. |
Como Negociar Ações da Rubrik (RBRK) na BingX
Negocie o crescimento recorrente da Rubrik, a adoção de segurança com IA e a perspectiva de lucratividade usando as ferramentas BingX TradFi e BingX AI. Como a RBRK pode reagir abruptamente a atualizações de ARR, orientações e anúncios de parceiros, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
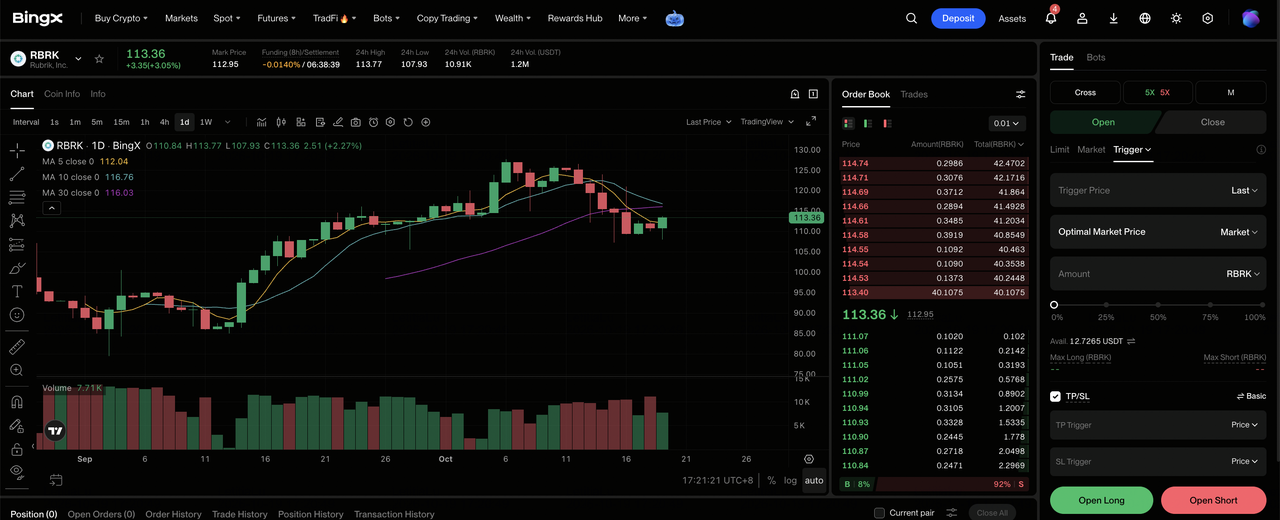
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue até a seção especializada de TradFi no painel da exchange BingX.
Passo 2: Selecione Rubrik (RBRK). Pesquise e selecione o contrato de futuros perpétuos RBRK-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se você espera que adições recorrentes mais fortes e adoção paga de IA elevem a orientação. Selecione Abrir Short se você espera que as reservas na nuvem, as previsões de caixa ou as margens de entrega enfraqueçam.
Passo 4: Selecione a alavancagem e o modo de margem. Escolha Margem Isolada ou Margem Cruzada com base na sua tolerância ao risco. O avanço de 54,90% da RBRK no acumulado do ano torna a alavancagem conservadora e o dimensionamento claro de posição importantes quando as expectativas estão elevadas.
Passo 5: Execute protocolos rígidos de gerenciamento de risco. Defina os níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A RBRK pode reagir rapidamente a resultados de lucros, crescimento de ARR, mudanças de orientação, contratos de IA e mudanças na avaliação do setor de segurança.
5 Principais Riscos a Observar para Investidores da Rubrik em 2026
A Rubrik tem uma base recorrente crescente, mas o valor durável por ação depende da qualidade dos contratos, dos custos de entrega em nuvem e da rapidez com que as novas ferramentas de segurança com IA se tornam assinaturas pagas.
- Uma expansão corporativa mais lenta enfraqueceria a receita futura. O ARR pressupõe renovação de contratos; a migração de clientes complica as comparações de crescimento subjacente na nuvem. Renovações menores ou expansão corporativa reduziriam as expectativas de vendas futuras antes que a receita trimestral desacelere visivelmente, enfraquecendo o suporte à avaliação.
- Os custos de hospedagem podem consumir o benefício da escala. O arquivamento trimestral reportou um aumento de US$ 7,9 milhões nos custos de hospedagem, e a margem bruta total caiu. Se os custos de infraestrutura de carga de trabalho superarem os preços de assinatura, a receita incremental gera menos lucro e sustenta um múltiplo de lucros menor.
- A remuneração em equity dilui a participação no caixa futuro. A remuneração trimestral em ações atingiu US$ 101,0 milhões de US$ 88,5 milhões; as ações ponderadas subiram para 206,1 milhões de 194,9 milhões. A emissão pode compensar as melhorias operacionais quando o crescimento do caixa fica atrás da base de ações.
- A adoção de IA pode levar mais tempo para se tornar crescimento pago. O uso por um terço dos clientes estabelece engajamento; o Code Guardian expande a distribuição. Nenhuma divulgação fornece um total separado de receita de IA reconhecida. A adoção sem aumentos proporcionais de contratos reduz os retornos sobre os gastos com desenvolvimento de produtos.
- Uma avaliação mais alta magnifica as decepções de execução. As ações ganharam 54,90% até 2026-10-13, colocando mais peso na expansão contínua do ARR e na geração de caixa. Uma orientação reduzida pode comprimir o múltiplo. A alavancagem amplifica o ajuste de preço resultante e a potencial perda de capital.
Considerações Finais: Você Deve Investir na Rubrik em 2026?
O forte crescimento de receita recorrente da Rubrik reforça sua posição em segurança de dados corporativos e recuperação cibernética, com o ARR de assinaturas do Q2 subindo 33% para US$ 1,66 bilhão, o EPS ajustado atingindo US$ 0,20 e o fluxo de caixa livre melhorando para US$ 65,7 milhões. O aumento dos relacionamentos corporativos e as parcerias com o Agent Cloud oferecem oportunidades adicionais de crescimento à medida que as empresas investem em resiliência cibernética e proteção de dados com IA. A chave é se uma adoção mais forte pode se traduzir em valores de contrato mais altos, margens melhoradas e geração de caixa sustentada.
O cenário otimista de US$ 150 depende da aceleração das reservas, da monetização mais forte da IA e da alavancagem operacional contínua, enquanto o cenário pessimista de US$ 90 reflete crescimento mais lento e pressão de avaliação. O cenário base de US$ 110 a US$ 130 pressupõe que a Rubrik entrega sua orientação atual com expansão estável da receita recorrente. Os investidores podem acompanhar o crescimento futuro do ARR, a adoção do Agent Cloud, a orientação de fluxo de caixa livre e a diluição de ações para avaliar se os fundamentos em melhora podem sustentar uma avaliação mais alta.
Aviso de Risco: Investir na RBRK envolve o risco de perda de capital. O cronograma de contratos corporativos, os custos de infraestrutura, a monetização da IA, a remuneração baseada em ações e as mudanças de avaliação podem afetar os lucros e o desempenho do preço das ações. Os investidores devem avaliar esses riscos e realizar pesquisas independentes antes de investir.
Leituras Relacionadas
- Previsão de Preço da CrowdStrike (CRWD) para 2026: A Segurança com IA e o Falcon Flex Podem Empurrar a CRWD em Direção a US$ 280?
- Previsão de Preço da Palo Alto Networks (PANW) para 2026: O Crescimento da Segurança com IA Pode Empurrar a PANW em Direção a US$ 475?
- Previsão de Preço da Okta (OKTA) para 2026: A Segurança de Agentes de IA Pode Empurrar a OKTA em Direção a US$ 225?
- Previsão de Preço da UiPath (PATH) para 2026: A IA Agêntica Pode Empurrar a PATH em Direção a US$ 23?
- Previsão de Preço da Oracle (ORCL) para 2026: O Crescimento da Nuvem com IA Pode Empurrar a ORCL em Direção a US$ 260?
