
Sandisk (SNDK) é uma empresa de armazenamento flash que atende data centers, dispositivos de borda e mercados consumidores. Seu negócio se concentra em memória flash NAND e produtos de armazenamento de estado sólido, com SSDs empresariais se tornando cada vez mais importantes à medida que a infraestrutura de IA impulsiona a demanda por armazenamento de alta capacidade e eficiência energética. Isso dá à Sandisk uma exposição crescente aos gastos de hiperescaladores e data centers, mas também deixa os resultados sensíveis aos preços do NAND, inventário de clientes, disciplina de suprimento e o timing da nova capacidade da indústria.
A história de crescimento se concentra cada vez mais na demanda de armazenamento relacionada a IA e em um mercado NAND mais apertado. A receita do Q4 fiscal de 2026 aumentou 51% sequencialmente, apoiada por preços mais altos e um aumento acentuado nas vendas de data centers, enquanto a margem bruta se expandiu novamente. A Sandisk também está usando acordos de longo prazo com clientes e planejamento de capacidade mais disciplinado para fortalecer a durabilidade dos lucros. Para os investidores, a questão-chave é se a demanda de SSD empresarial e o crescimento de armazenamento impulsionado pela IA podem manter as margens elevadas após a atual escassez de suprimento começar a se normalizar.
A previsão das ações SNDK para 2026 agora se centra em duas visões concorrentes:
- O caso de crescimento de armazenamento de IA: Os otimistas esperam demanda mais forte de SSD empresarial, maior conteúdo NAND por servidor de IA, compromissos de longo prazo com clientes e suprimento disciplinado para estender o ciclo e apoiar uma base de lucros através do ciclo mais alta.
- O caso de normalização do NAND: Os pessimistas esperam aumentos de preços mais lentos, digestão de inventário de clientes e capacidade adicional da indústria para pressionar as margens à medida que as condições de suprimento se aliviam, limitando o quanto o crescimento de data centers e retornos de capital podem compensar a desaceleração.
Este guia detalha a previsão das ações SNDK, cenários de preços para 2026, principais riscos e visões dos analistas, baseando-se no comunicado de resultados do Q4 fiscal de 5 de agosto e dados de mercado mais recentes, além de como negociar futuros de ações SNDK na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Sandisk Precisam Saber em Setembro de 2026
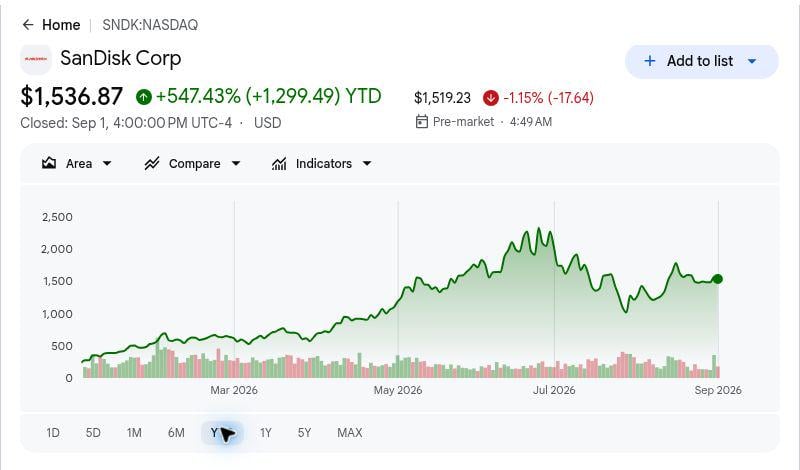
- Um ganho de 547,43% no ano aumentou o limite de execução: O fechamento de 1º de setembro é uma referência histórica. O aumento adicional agora depende da entrega de lucros, preços duráveis e retornos de caixa, em vez do reconhecimento inicial da Sandisk como um fornecedor independente de armazenamento de IA.
- A receita do Q4 fiscal de $8,97 bilhões cresceu 51% sequencialmente: A administração atribuiu aproximadamente um terço do aumento ao volume e dois terços aos preços. O mix mostra que o trimestre combinou crescimento real de embarques com economia da indústria excepcionalmente favorável, deixando a durabilidade dos preços central para a próxima fase.
- A receita de data centers dobrou sequencialmente para $2,98 bilhões: O segmento expandiu 103% do Q3 fiscal à medida que as implantações de SSD empresarial aceleraram. Isso moveu os data centers de uma narrativa de crescimento opcional para um pilar material de receita, embora as comparações trimestrais se tornem mais exigentes após a rampa rápida.
- A orientação do Q1 fiscal de 2027 prevê outro aumento de receita: A administração espera receita de $10,30 bilhões a $10,80 bilhões e EPS diluído não-GAAP de $44,00 a $46,00. A perspectiva apoia demanda contínua, mas a faixa de margem bruta projetada também sinaliza que a rentabilidade incremental pode não aumentar mais a cada trimestre.
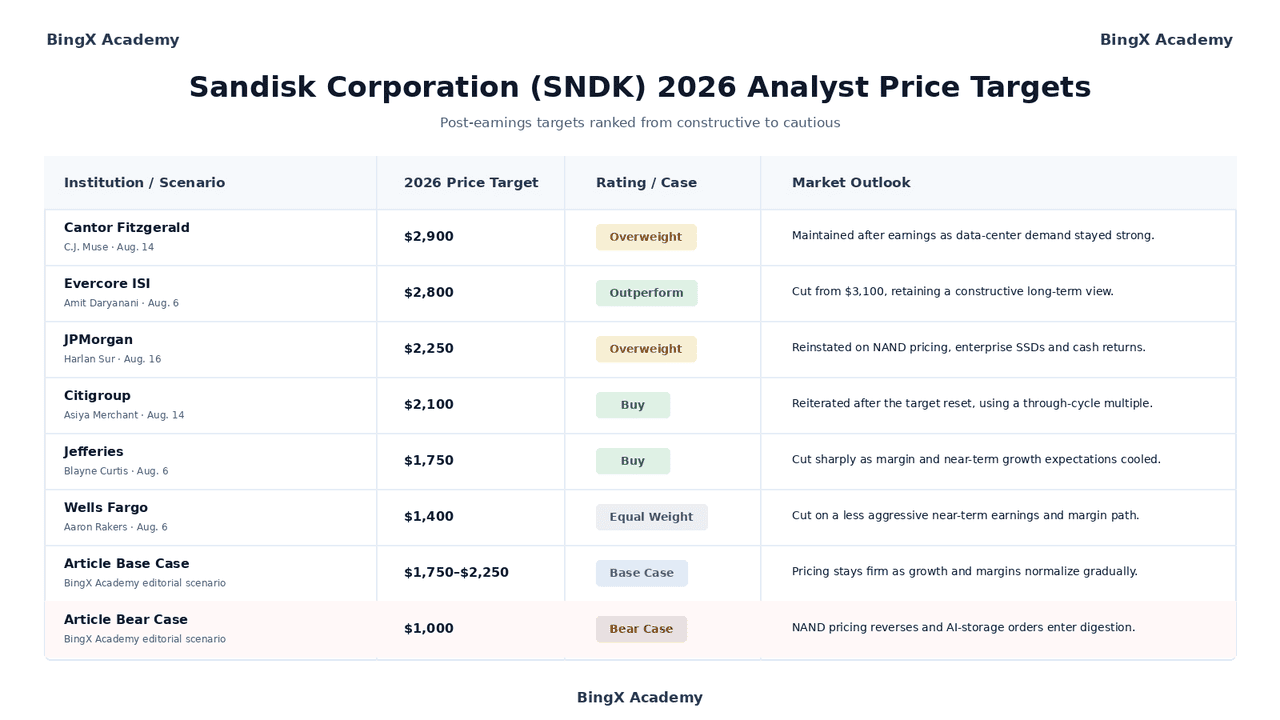
- As metas pós-resultados variam de $1.400 a $2.900: A faixa reflete discordância sobre por quanto tempo as condições apertadas do NAND e margens elevadas podem persistir. Mapeia suposições de ciclo concorrentes em vez de uma única promessa de consenso.
O que é a Sandisk Corporation (SNDK)?
A Sandisk é uma empresa de NAND flash com sede em Milpitas, Califórnia, que se tornou independente da Western Digital em fevereiro de 2025. Desenvolve tecnologia de memória flash e vende SSDs empresariais, produtos embarcados e removíveis, armazenamento para cliente, cartões de memória e drives USB. A economia de fabricação é apoiada por operações conjuntas de longa duração do Flash Ventures com a Kioxia no Japão, dando à Sandisk acesso à produção de wafers em escala sem possuir todos os ativos de fabricação diretamente.
A estratégia agora tem três partes conectadas: direcionar a receita para clientes de data center de maior valor, usar acordos do Novo Modelo de Negócios para melhorar a visibilidade de demanda e preços, e retornar caixa excedente sem enfraquecer o investimento em tecnologia. A Sandisk adicionou cinco acordos NBM depois de anunciar cinco em abril, incluindo novos clientes e expansões com parceiros existentes. Terminou o ano fiscal de 2026 com $4,76 bilhões em caixa e equivalentes de caixa, $1,78 bilhão em títulos mobiliários negociáveis e $15,5 bilhões de autorização de recompra restante.
Visão Geral dos Resultados do Q4 Fiscal de 2026 da Sandisk (SNDK): Preços e Demanda de Data Center Redefiniram a Base de Lucros
- A receita alcançou $8,97 bilhões, acima do teto da orientação anterior. A receita excedeu a faixa de $7,75 bilhões a $8,25 bilhões da administração e subiu 372% ano a ano. Preços mais altos do NAND impulsionaram grande parte do aumento sequencial, destacando tanto condições fortes de oferta-demanda quanto sensibilidade a uma futura reversão de preços.
- O EPS diluído não-GAAP subiu para $39,25. Os resultados ficaram bem acima da perspectiva anterior de $30,00 a $33,00, já que preços mais altos fluíram através da base de custos e impulsionaram a rentabilidade. Os lucros futuros permanecem altamente sensíveis aos preços médios de venda do NAND.
- A receita de data centers dobrou sequencialmente para $2,98 bilhões. A receita do segmento aumentou 103% à medida que clientes de infraestrutura de IA absorveram mais capacidade de SSD empresarial de alto valor. A receita de borda subiu 48%, enquanto a receita de consumidor caiu 32%, mudando ainda mais o mix de negócios para infraestrutura.
- A margem bruta GAAP se expandiu para 84,6%. A margem melhorou 6,2 pontos percentuais sequencialmente com preços, mix e utilização mais fortes. A orientação do Q1 fiscal de 83,0% a 84,9% sugere que a rentabilidade pode permanecer elevada mesmo com a desaceleração da expansão sequencial da margem.
- O fluxo de caixa livre ajustado alcançou $5,04 bilhões. A forte geração de caixa apoiou a melhoria do balanço e um programa maior de recompra de ações. Os investidores ainda devem comparar o fluxo de caixa ajustado com os resultados reportados porque o valor ajustado exclui pagamentos NBM e atividade do Flash Ventures.
Perfil Financeiro e de Consenso do Q4 Fiscal de 2026 da Sandisk: Receita, EPS e Margens
O Q4 fiscal combinou uma grande superação da orientação com outro salto na rentabilidade. A tabela separa os resultados operacionais reportados da perspectiva do próximo trimestre e destaca onde os lucros atuais dependem de preços, mix de data center e compromissos de clientes.
|
Métrica Financeira |
Orientação / Comparação |
Reportado / Real |
Surpresa |
|
Receita Q4 fiscal |
Orientação $7,75B–$8,25B |
$8,965B |
Superou. Acima do teto anterior. |
|
EPS diluído não-GAAP |
Orientação $30,00–$33,00 |
$39,25 |
Superou. Preços expandiram alavancagem de lucros. |
|
Lucro líquido GAAP |
— |
$6,903B |
Melhorou. Subiu 91% sequencialmente. |
|
EPS diluído GAAP |
— |
$43,97 |
Melhorou. Subiu de $23,03. |
|
Margem bruta GAAP |
— |
84,60% |
Expandiu. Subiu 6,2 pontos percentuais. |
|
Receita de data centers |
— |
$2,977B |
Acelerou. Subiu 103% sequencialmente. |
|
Receita de borda |
— |
$5,432B |
Expandiu. Subiu 48% sequencialmente. |
|
Receita de consumidor |
— |
$556M |
Declinou. Desceu 32% sequencialmente. |
|
Fluxo de caixa livre ajustado |
— |
$5,035B |
Fortaleceu. Mais que dobrou sequencialmente. |
|
Perspectiva de receita Q1 fiscal 2027 |
— |
$10,30B–$10,80B |
Elevou base. Implica crescimento sequencial adicional. |
|
Margem bruta não-GAAP Q1 fiscal 2027 |
— |
83,0%–85,0% |
Mantido. Se mantém próximo ao pico do Q4. |
|
EPS diluído não-GAAP Q1 fiscal 2027 |
— |
$44,00–$46,00 |
Positivo. Estende a rampa de lucros. |
O fluxo de caixa operacional totalizou $7,13 bilhões no Q4 fiscal e $11,67 bilhões para o ano completo. O fluxo de caixa livre do ano completo chegou a $11,49 bilhões, comparado com $8,74 bilhões de fluxo de caixa livre ajustado após itens NBM e Flash Ventures.
Perspectiva de Investimento 2026 da Sandisk Corporation (SNDK): Caso Otimista de $3.000 vs. Caso Pessimista de $1.000
O teste central é se a demanda de armazenamento impulsionada por IA e acordos com clientes podem preservar altos lucros após a primeira onda de aumento nos preços do NAND passar.
O Caso Otimista: Demanda de Data Center de IA Empurra SNDK para $2.500
O caso otimista assume que a demanda de NAND para inferência de IA, armazenamento de modelos e pipelines de dados permanece estruturalmente mais forte que os ciclos tradicionais de PC e smartphone. A receita de SSD empresarial continua a se expandir, clientes aceitam compromissos comerciais de vários anos e as adições de capacidade da indústria permanecem disciplinadas. Nessa configuração, o mix de data center pode compensar a demanda mais lenta do consumidor e manter a geração de caixa bem acima da base pré-spin.
Esse resultado requer que a Sandisk mantenha a margem bruta próxima à faixa orientada, converta acordos NBM em volume repetido e evite uma resposta agressiva de suprimento dos concorrentes. A meta pós-resultados da Cantor Fitzgerald é a referência mais alta nomeada no conjunto atual selecionado.
O Caso Base: Preços Fortes Mantêm SNDK Entre $1.750 e $2.250
O caso base assume que a demanda de SSD empresarial permanece saudável à medida que a taxa de melhoria sequencial dos preços diminui. A receita pode continuar crescendo, apoiada pela perspectiva do próximo trimestre e demanda contratada de clientes, embora as margens se estabilizem em vez de se expandirem a cada trimestre. As recompras reduzem a contagem de ações gradualmente e ajudam a traduzir a geração de caixa em valor por ação.
A faixa se alinha com o cluster médio formado por Jefferies, JPMorgan, Citigroup e Wedbush. A confirmação viria de pedidos estáveis de data center, margem bruta se mantendo acima dos níveis históricos de ciclo e fluxo de caixa livre ajustado contínuo após pagamentos NBM. Esta faixa é um cenário editorial, não uma banda de trading garantida.
O Caso Pessimista: Normalização do NAND Puxa SNDK para $1.000
O caso pessimista começa com um mecanismo normal de ciclo de memória: preços altos encorajam mais suprimento, clientes constroem inventário e as compras pausam antes da demanda final desaparecer. Uma contribuição menor dos preços reduziria o crescimento da receita e comprimiria a margem rapidamente porque os resultados do Q4 fiscal capturaram economia de escassez excepcionalmente forte.
Os gatilhos mais claros seriam reservas mais fracas de SSD empresarial, um aumento acentuado nos inventários de clientes, expansão de capacidade em toda a indústria NAND ou orientação de margem bruta caindo materialmente abaixo da faixa atual. Nesse ambiente, o mercado poderia avaliar a Sandisk com base em lucros normalizados em vez de fluxo de caixa de pico de ciclo.
Previsões de Preço das Ações SNDK para 2026 por Analistas de Wall Street
Wall Street permanece construtivo sobre a Sandisk, mas as revisões pós-resultados mostram discordância significativa sobre a durabilidade da margem. As linhas abaixo são ações datadas de terceiros nomeados. As duas últimas linhas são cenários editoriais da Academia BingX e são separadas das metas dos analistas.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Cantor Fitzgerald / C.J. Muse 14 de ago. |
$2.900 |
Overweight |
Mantido após os resultados enquanto a demanda de data center permaneceu forte. |
|
Evercore ISI / Amit Daryanani 6 de ago. |
$2.800 |
Outperform |
Cortado de $3.100, mantendo uma visão construtiva de longo prazo. |
|
JPMorgan / Harlan Sur 16 de ago. |
$2.250 |
Overweight |
Reinstaurado nos preços NAND, SSDs empresariais e retornos de caixa. |
|
Citigroup / Asiya Merchant 14 de ago. |
$2.100 |
Buy |
Reiterado após o reset da meta, usando um múltiplo através do ciclo. |
|
Jefferies / Blayne Curtis 6 de ago. |
$1.750 |
Buy |
Cortado drasticamente à medida que as expectativas de margem e crescimento de curto prazo esfriaram. |
|
Wells Fargo / Aaron Rakers 6 de ago. |
$1.400 |
Equal Weight |
Cortado em um caminho menos agressivo de lucros e margem de curto prazo. |
|
Caso Base do Artigo Cenário editorial da Academia BingX |
$1.750–$2.250 |
Caso Base |
Preços permanecem firmes à medida que crescimento e margens se normalizam gradualmente. |
|
Caso Pessimista do Artigo Cenário editorial da Academia BingX |
$1.000 |
Caso Pessimista |
Preços NAND revertem e pedidos de armazenamento de IA entram em digestão. |
Como Negociar Ações Sandisk (SNDK) na BingX
Negocie os preços NAND da Sandisk e a perspectiva de data center de IA usando a BingX TradFi e ferramentas BingX AI. Defina o catalisador operacional e perda aceitável antes de abrir uma posição.
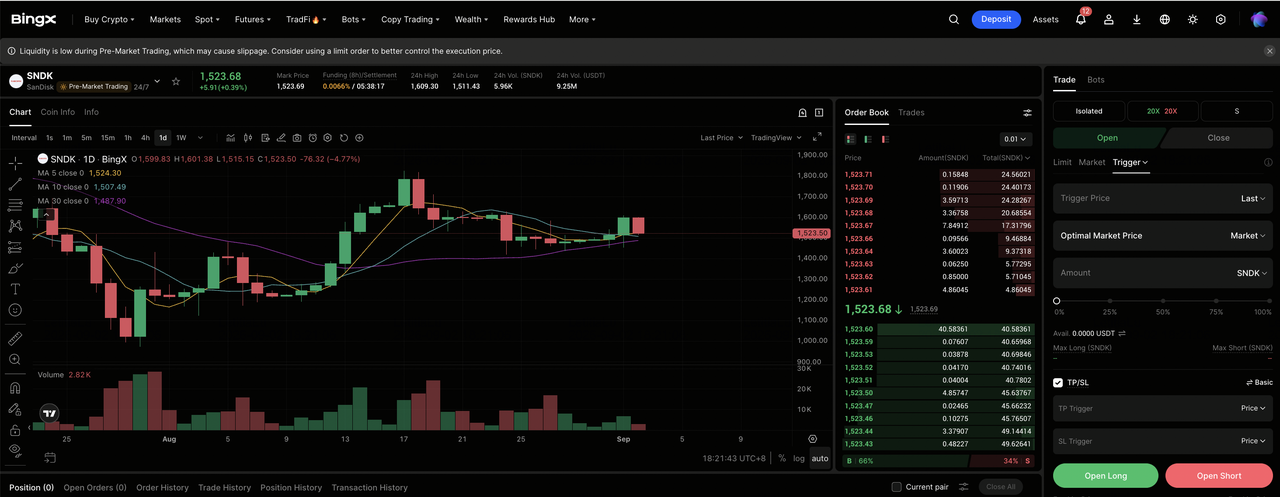
Passo 1: Acesse a BingX TradFi. Cadastre-se, complete a verificação de identidade, habilite a autenticação de dois fatores e abra o mercado TradFi.
Passo 2: Selecione Sandisk (SNDK). Selecione o contrato perpétuo SNDK-USDT e confirme o ticker antes de fazer pedidos.
Passo 3: Escolha sua direção. Selecione Abrir Long ou Abrir Short de acordo com a tese. Uma posição long pode se adequar às expectativas de demanda sustentada de SSD empresarial e preços, enquanto uma posição short pode se adequar às expectativas de digestão de inventário ou compressão de margem.
Passo 4: Selecione alavancagem e modo de margem. Escolha Isolada ou Margem Cruzada baseado na tolerância ao risco. O grande movimento do ano da SNDK e a volatilidade pós-resultados tornam importante alavancagem conservadora e dimensionamento deliberado de posição.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss antes ou imediatamente após a entrada. Monitore preços NAND, pedidos de SSD empresarial, orientação de margem bruta, progresso de contratos NBM, capacidade da indústria e gastos de capital de hiperescaladores.
Top 5 Riscos a Observar para Investidores da Sandisk em 2026
A Sandisk combina preços excepcionais, crescimento rápido de data center e geração substancial de caixa, mas cinco riscos determinarão se a base de lucros mais forte persiste.
- Os preços NAND podem reverter antes dos contratos de demanda final: Clientes ajustam pedidos rapidamente quando inventários sobem ou o suprimento se torna mais fácil de garantir. Porque os preços forneceram a maior parte do aumento sequencial do Q4 fiscal, embarques estáveis ainda poderiam produzir receita e margem mais fracas.
- Os gastos de infraestrutura de IA permanecem concentrados: A demanda de SSD empresarial depende de um grupo limitado de clientes de nuvem. Projetos atrasados, mudanças de arquitetura ou digestão de gastos poderiam criar volatilidade abrupta de pedidos.
- Acordos do Novo Modelo de Negócios trocam margem por visibilidade: Compromissos mais longos podem reduzir a volatilidade, embora a economia dos contratos possa limitar o upside de curto prazo ou exigir pré-pagamentos. Durabilidade e tratamento de fluxo de caixa ajustado permanecem centrais.
- Flash Ventures e fabricação asiática criam exposição de execução: A Sandisk depende de operações conjuntas e uma cadeia de suprimentos concentrada. Problemas de rendimento, desastres naturais, restrições comerciais ou desentendimentos de parceiros podem afetar suprimento e custo.
- Lucros de pico de ciclo podem distorcer a avaliação: Um múltiplo baixo pode parecer barato mesmo se os lucros são excepcionalmente altos. O teste relevante é quanta receita, margem e fluxo de caixa permanecem após os preços se normalizarem.
Considerações Finais: Você Deve Investir na Sandisk em 2026?
A Sandisk fechou o ano fiscal de 2026 com um negócio materialmente mais forte do que começou o ano. A receita aumentou 175% para o ano completo, as vendas de data center cresceram 437%, a margem bruta atingiu um nível excepcional e a geração de caixa apoiou uma autorização de recompra muito maior. A empresa também se moveu além de uma identidade de armazenamento de consumidor, fazendo dos SSDs empresariais e relacionamentos de clientes de vários anos centrais à sua estratégia.
O caso otimista depende da demanda de armazenamento de IA, suprimento disciplinado de NAND e acordos NBM sustentando um piso de lucros mais alto. O caso base permite que preços e margens se normalizem gradualmente sem prejudicar o crescimento de data center. O caso pessimista se torna mais credível se inventários subirem, capacidade se expandir ou gastos de clientes entrarem em uma fase de digestão. Traders conservadores podem aguardar outro trimestre de visibilidade de margem e pedidos em vez de depender de qualquer meta única de analista.
Lembrete de Risco: Negociar e investir em ações como SNDK envolve alto risco de perda de capital. A Sandisk está exposta a ciclos NAND, demanda concentrada de data center, parcerias de fabricação, transições tecnológicas, ruptures da cadeia de suprimentos, execução de contratos e compressão de avaliação. Contratos perpétuos alavancados podem ser liquidados. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Principais Ações de Memória de IA para Comprar em 2026: DRAM, HBM e Demanda de Armazenamento de IA Explicada
- Principais Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Principais Ações de Servidor de IA para Comprar em 2026: Sistemas em Escala de Rack, Servidores GPU e Infraestrutura de Servidores de IA
- Previsão da Western Digital 2026: Pode a Recuperação do Armazenamento de Dados, Infraestrutura de IA Levar a WDC a 580+?
- Previsão de Preço da Seagate (STX) 2026: Pode a Demanda de Armazenamento de IA Levar as Ações STX a $1.600?
- Previsão de Preço das Ações Micron 2026: Superciclo de IA de $1.500 ou Armadilha Cíclica de Margem de Pico?
