

A Shopify (SHOP) fornece ferramentas de vitrine, checkout e pagamentos para comerciantes que vendem online, em lojas físicas e além fronteiras. Os planos de assinatura garantem uma base recorrente, enquanto os serviços para comerciantes crescem com o volume de transações. A adoção mais ampla de pagamentos, clientes empresariais e compras com IA poderiam expandir a receita, mas o negócio precisa preservar as margens de caixa à medida que os custos de processamento, as perdas de crédito e os gastos com infraestrutura crescem.
O último trimestre mostrou um rápido crescimento do comércio alcançando o fluxo de caixa. A receita da Shopify no Q2 2026 cresceu 34% para US$ 3,583 bilhões, o volume bruto de mercadorias atingiu US$ 115,567 bilhões e o fluxo de caixa livre aumentou para US$ 654 milhões. As soluções para comerciantes cresceram mais rápido do que as assinaturas, com a penetração de pagamentos atingindo 68%. A orientação para o Q3 prevê crescimento de receita na casa dos trinta por cento, deixando a demanda de fim de ano e o custo de processar mais transações como os próximos testes de lucratividade.
A previsão da ação SHOP para 2026 agora se concentra em duas visões concorrentes:
- O cenário de expansão do comércio: A adoção mais ampla de pagamentos, comerciantes empresariais e distribuição com IA sustentam o crescimento e apoiam um fluxo de caixa mais forte.
- O cenário de pressão de avaliação: Custos de infraestrutura, gastos mais fracos e um múltiplo de lucros caro limitam o quanto do progresso operacional chega aos acionistas.
Este guia analisa a previsão da ação SHOP, cenários de preço para 2026, principais riscos e perspectivas de analistas, com base no relatório de resultados do Q2 da Shopify em 5 de agosto, no Formulário 10-Q e no suplemento financeiro, com dados de mercado até 13 de outubro e ações de analistas até 14 de outubro, além de como negociar futuros da ação SHOP na BingX TradFi com garantia em USDT.
Top 5 Coisas que Investidores da Shopify Precisam Saber em Outubro de 2026
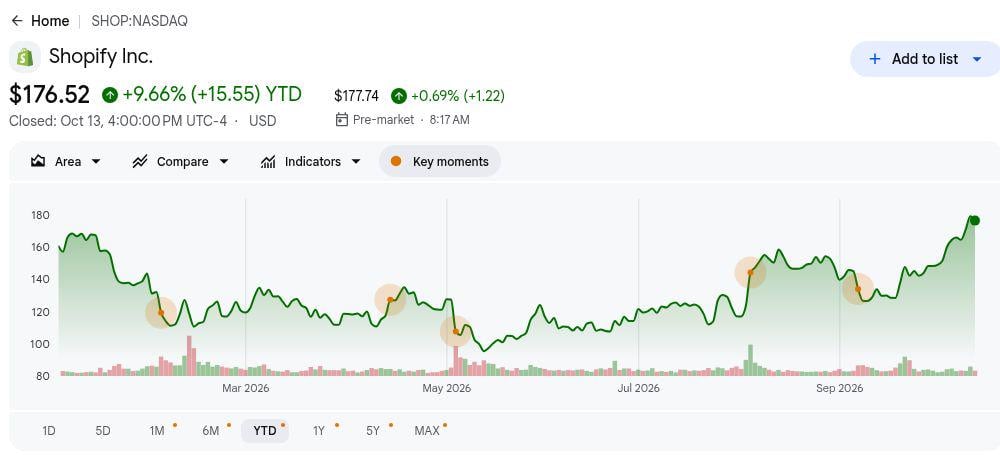
- SHOP fechou a US$ 176,52, com alta de 9,66% no acumulado do ano. O fechamento de 13 de outubro está entre a meta de preço de US$ 158 da Cantor Fitzgerald e a de US$ 210 da Stifel, refletindo diferentes expectativas de crescimento e avaliação. A recuperação aumenta a pressão sobre os próximos resultados para confirmar um desempenho mais forte do comércio.
- A receita do Q2 cresceu 34% para US$ 3,583 bilhões. O crescimento acelerou em relação a 31% no ano anterior, com as soluções para comerciantes contribuindo com US$ 2,781 bilhões. A maior atividade dos comerciantes apoia a expansão, embora os crescentes custos de processamento de pagamentos tornem a conversão do lucro operacional um teste importante.
- A penetração do Shopify Payments atingiu 68% do GMV. O volume de pagamentos aumentou para US$ 78,1 bilhões, de US$ 56,6 bilhões, enquanto a penetração subiu de 64%. A adoção mais profunda fortalece a monetização dos comerciantes, mas as despesas de processamento e as perdas em transações continuam sendo importantes para a lucratividade sustentável.
- As despesas operacionais do Q3 são esperadas em 33% a 34% da receita. A administração orientou para crescimento de receita na casa dos trinta por cento e uma margem de fluxo de caixa livre entre os altos teens e os baixos vinte por cento. O forte crescimento do lucro bruto e a disciplina de despesas determinarão se o impulso nas vendas se traduz em maior geração de caixa.
- O relatório de resultados de 3 de novembro testará as expectativas de crescimento de aproximadamente 35%. A perspectiva da Stifel de 14 de outubro supera a orientação de crescimento de baixos trinta por cento para o Q3 da administração, apoiada pela expansão empresarial, internacional e de pagamentos. Uma execução forte em todos esses negócios poderia sustentar uma avaliação mais alta, com as compras agênticas oferecendo potencial adicional de longo prazo.
O que é a Shopify (SHOP)?
A Shopify é um sistema operacional de comércio para empreendedores, marcas estabelecidas e empresas. Os comerciantes a utilizam para criar vitrines, gerenciar estoque e pedidos, vender por canais físicos e digitais e aceitar pagamentos. As tarifas de assinatura fornecem receita recorrente, enquanto as soluções para comerciantes adicionam receita relacionada a transações à medida que os vendedores crescem. A plataforma atende comerciantes em mais de 175 países, incluindo SKIMS, Supreme, Aldo e Vuori. Esse modelo conecta o crescimento da Shopify ao volume de vendas dos comerciantes, embora o processamento de pagamentos possa fazer a receita crescer mais rápido do que o lucro bruto.
A Shopify está adicionando rotas para descoberta e checkout além dos próprios sites dos seus comerciantes. O Shop Pay acelera as compras, e o Sidekick ajuda os vendedores a gerenciar o trabalho com IA. A Shopify e o Google codesenvolveram o Protocolo de Comércio Universal para que agentes de IA possam descobrir produtos e concluir transações por meio de um padrão compartilhado, com suporte de empresas como Etsy, Target e Walmart. Essas ferramentas poderiam trazer mais pedidos para a rede de pagamentos e serviços para comerciantes da Shopify; as compras concluídas reais, a adoção de pagamentos e as margens de caixa continuam sendo as medidas do progresso comercial.
Visão Geral dos Resultados do Q2 2026 da Shopify (SHOP): Crescimento do Comércio Cria Alavancagem Operacional
A Shopify reportou receita de US$ 3,583 bilhões no Q2 2026, alta de 34% em relação ao ano anterior, enquanto o volume bruto de mercadorias (GMV) cresceu aproximadamente 32% para US$ 115,567 bilhões. A receita de soluções para comerciantes cresceu 37%, o EPS ajustado de US$ 0,42 superou a estimativa de US$ 0,40, e o fluxo de caixa livre atingiu US$ 654 milhões. A orientação para o Q3 aponta para crescimento de receita na casa dos trinta por cento e crescimento do lucro bruto entre os vinte por cento médios e altos, tornando a monetização de pagamentos, a alavancagem operacional e a disciplina de custos centrais para as perspectivas de lucros da Shopify.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita do Q2 |
US$ 2,680 bilhões no ano anterior |
US$ 3,583 bilhões |
Cresceu. Alta de 34% em relação ao ano anterior. |
|
EPS diluído não-GAAP do Q2 |
Consenso de US$ 0,40 (IBD) |
US$ 0,42 |
Superou. US$ 0,02 acima da estimativa. |
|
Lucro líquido GAAP do Q2 |
US$ 906 milhões no ano anterior |
US$ 1,502 bilhão |
Maior. Alta de US$ 596 milhões; inclui ganhos com investimentos. |
|
Receita de soluções para comerciantes |
US$ 2,024 bilhões no ano anterior |
US$ 2,781 bilhões |
Cresceu. Alta de 37% em relação ao ano anterior. |
|
Volume bruto de mercadorias |
US$ 87,837 bilhões no ano anterior |
US$ 115,567 bilhões |
Cresceu. Alta de aproximadamente 32% em relação ao ano anterior. |
|
Penetração de pagamentos |
64% no ano anterior |
68% |
Melhorou. Alta de 4 pontos percentuais. |
|
Lucro bruto |
US$ 1,302 bilhão no ano anterior |
US$ 1,708 bilhão |
Maior. Alta de 31% em relação ao ano anterior. |
|
Fluxo de caixa livre |
US$ 422 milhões no ano anterior |
US$ 654 milhões |
Melhorou. Alta de 55% em relação ao ano anterior. |
|
Perspectiva de margem de fluxo de caixa livre para o Q3 |
18% real no Q2 |
Altos teens a baixos vinte por cento |
Orientado. O intervalo abrange o nível do Q2. |
- O crescimento de receita de 34% superou o crescimento de despesas operacionais de 21%. As despesas operacionais atingiram US$ 1,220 bilhão, permitindo que mais lucro bruto fluísse para o lucro operacional. A maior atividade dos comerciantes sustentou a alavancagem operacional apesar de um percentual de margem bruta menor, tornando a lucratividade incremental uma medida chave do crescimento sustentável.
- O EPS ajustado de US$ 0,42 superou as estimativas em US$ 0,02. Os lucros ajustados aumentaram de US$ 0,35 no ano anterior, enquanto o EPS GAAP de US$ 1,16 se beneficiou de US$ 1,249 bilhão em ganhos de investimento não realizados. Separar esses ganhos não operacionais dos lucros recorrentes do comércio oferece uma visão mais clara da lucratividade subjacente.
- A penetração de pagamentos subiu 4 pontos percentuais para 68%. O GMV do Shopify Payments aumentou 38% para US$ 78,1 bilhões, capturando mais receita da atividade existente dos comerciantes. Um maior volume de pagamentos fortalece a monetização, embora os custos de processamento continuem sendo importantes para determinar a lucratividade incremental.
- O fluxo de caixa livre saltou 55% para US$ 654 milhões. O fluxo de caixa operacional atingiu US$ 658 milhões, enquanto a margem de fluxo de caixa livre melhorou para 18% de 16%. A forte conversão de caixa dá à Shopify maior capacidade de financiar a expansão e oferece suporte adicional à sua avaliação além do crescimento de receita.
- As perdas em transações e empréstimos aumentaram para US$ 141 milhões. As perdas subiram de US$ 80 milhões no ano anterior, enquanto os custos de infraestrutura de assinatura aumentaram US$ 37 milhões, em parte devido ao uso de IA. Essas despesas compensam a alavancagem operacional, tornando a disciplina de custos e a lucratividade das transações testes importantes para o próximo trimestre.
Perspectivas de Investimento da Shopify (SHOP) em 2026: Cenário Otimista de US$ 210 vs. Cenário Pessimista de US$ 130
As perspectivas da Shopify para 2026 dependem de se as vendas mais fortes dos comerciantes e a adoção de pagamentos continuam gerando caixa à medida que o negócio escala. Empresas, internacionalização e comércio assistido por IA oferecem mais rotas para transações. Um consumo mais fraco, perdas crescentes em transações e uma avaliação exigente poderiam compensar esse progresso se o lucro bruto e o fluxo de caixa não acompanharem a receita.
O Cenário Otimista: Forte Crescimento do Comércio Empurra SHOP em Direção a US$ 210
O Cenário Otimista assume que as vendas dos comerciantes continuam crescendo acima de 30%, a penetração de pagamentos permanece em 68% ou acima, e o lucro operacional sobe com o volume de transações. Clientes empresariais, cross-border e B2B adicionam demanda. O Sidekick e as compras com IA criam potencial de alta se produzirem mais compras concluídas, enquanto a camada de assinatura continua apoiando a economia dos serviços para comerciantes.
Um movimento em direção a US$ 210 exigiria resultados fortes em 3 de novembro, orientação construtiva para as festas de fim de ano e margens de fluxo de caixa livre nos altos teens ou melhor. Um crescimento mais rápido do lucro bruto e perdas em transações contidas mostrariam que o volume adicionado está melhorando a economia para os acionistas.
O Cenário Base: Progresso Operacional Mantém SHOP Entre US$ 160 e US$ 185
O Cenário Base assume que o Q3 entregará crescimento de receita na casa dos trinta por cento e que a adoção de pagamentos continuará sem um ganho imediato do comércio com IA. A receita recorrente mensal de US$ 221 milhões sustenta a base de assinaturas. As soluções para comerciantes se expandem com o volume de vendas, embora os custos de processamento e um mix de serviços de menor margem mantenham o crescimento do lucro bruto abaixo da taxa de receita principal.
A SHOP poderá ser negociada principalmente entre US$ 160 e US$ 185 se as margens de caixa atenderem às orientações e as despesas permanecerem disciplinadas. Uma geração de caixa mais rápida fortaleceria o cenário de alta; o aumento de perdas em empréstimos ou um resultado de vendas abaixo do esperado enfraqueceria o intervalo.
O Cenário Pessimista: Gastos Mais Fracos Puxam SHOP em Direção a US$ 130
O Cenário Pessimista assume que vendas mais fracas dos comerciantes desaceleram tanto o crescimento de transações quanto o de assinaturas, enquanto a Shopify continua financiando a infraestrutura de produtos e pagamentos. As perdas em transações e empréstimos atingiram US$ 141 milhões no Q2, ante US$ 80 milhões, e poderiam subir ainda mais se as condições dos comerciantes se deteriorarem. Um volume menor tornaria esses custos mais difíceis de absorver.
Um movimento em direção a US$ 130 se tornaria mais provável se o crescimento de receita ficasse abaixo das orientações, as margens de caixa caíssem abaixo dos altos teens ou as perdas de crédito aumentassem. No fechamento de referência de US$ 176,52, um crescimento mais fraco também poderia comprimir o múltiplo premium aplicado aos lucros futuros.
Previsões de Preço da Ação SHOP para 2026 pelos Analistas de Wall Street
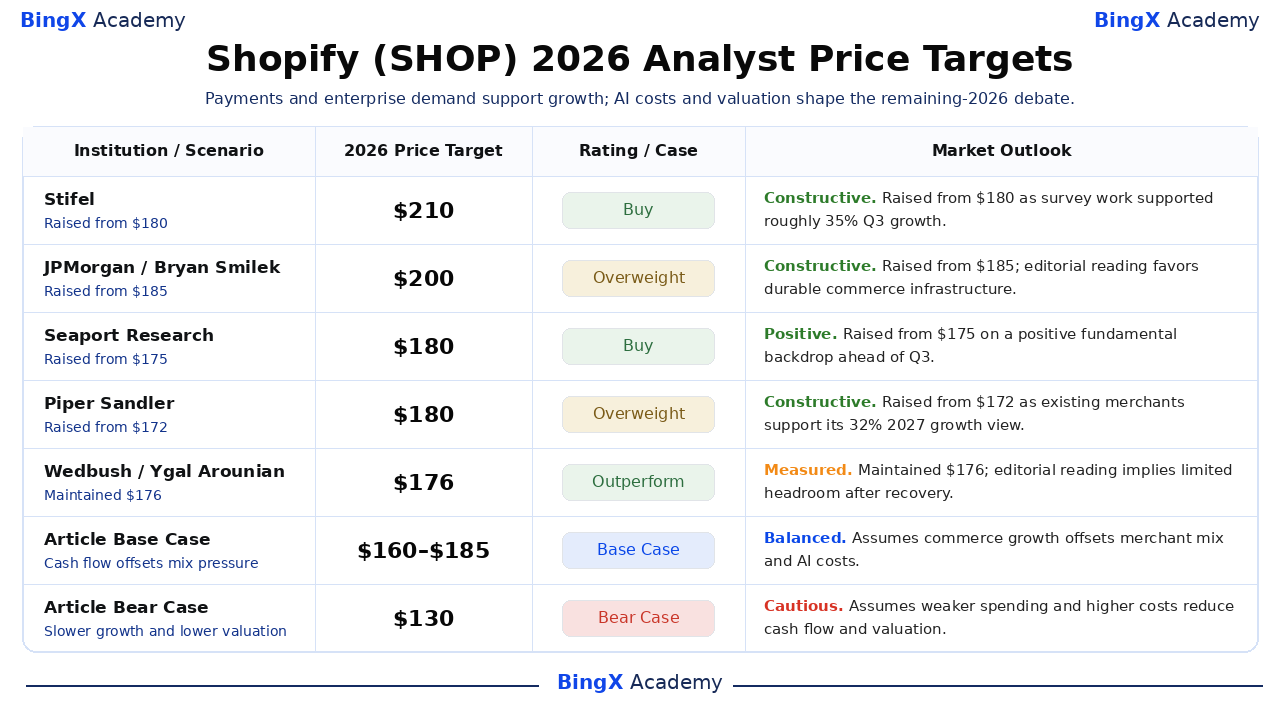
Estes são alvos de terceiros datados para a listagem americana da SHOP, geralmente enquadrados ao longo de aproximadamente 12 meses, em vez de dezembro de 2026. Sua dispersão reflete diferentes premissas operacionais e de avaliação. Os cenários Base e Pessimista para o restante de 2026 do artigo são cenários editoriais. Quando uma fonte verifica apenas uma ação, a interpretação abaixo é explicitamente identificada como editorial.
|
Instituição / Cenário |
Meta de Preço para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Stifel |
US$ 210 |
Compra |
Construtivo. 14 de outubro: Elevado de US$ 180, pois pesquisas apoiaram crescimento de aproximadamente 35% no Q3. |
|
JPMorgan |
US$ 200 |
Sobreponderado |
Construtivo. 6 de outubro: Elevado de US$ 185; interpretação editorial favorece infraestrutura de comércio durável. |
|
Seaport Research |
US$ 180 |
Compra |
Positivo. 8 de outubro: Elevado de US$ 175 com base em um contexto fundamental positivo antes do Q3. |
|
Piper Sandler |
US$ 180 |
Sobreponderado |
Construtivo. 8 de setembro: Elevado de US$ 172, pois comerciantes existentes sustentaram sua visão de crescimento de 32% para 2027. |
|
Wedbush |
US$ 176 |
Acima do Desempenho |
Moderado. 23 de setembro: Mantido em US$ 176; interpretação editorial implica espaço limitado para alta após a recuperação. |
|
Cantor Fitzgerald |
US$ 158 |
Neutro |
Cauteloso. 12 de outubro: Elevado de US$ 145; custos de IA e mix de comerciantes moderam o forte crescimento. |
|
Cenário Base do Artigo |
160–185 |
Cenário Base |
Equilibrado. Assume que o crescimento do comércio compensa o mix de comerciantes e os custos de IA. |
|
Cenário Pessimista do Artigo |
US$ 130 |
Cenário Pessimista |
Cauteloso. Assume que gastos mais fracos e custos mais altos reduzem o fluxo de caixa e a avaliação. |
Como Negociar a Ação Shopify (SHOP) na BingX
Negocie a adoção de pagamentos, o crescimento de comerciantes e as perspectivas de comércio com IA da Shopify usando as ferramentas BingX TradFi e BingX AI. Como a SHOP pode reagir de forma acentuada a orientações de receita, gastos dos consumidores e tendências de margem, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
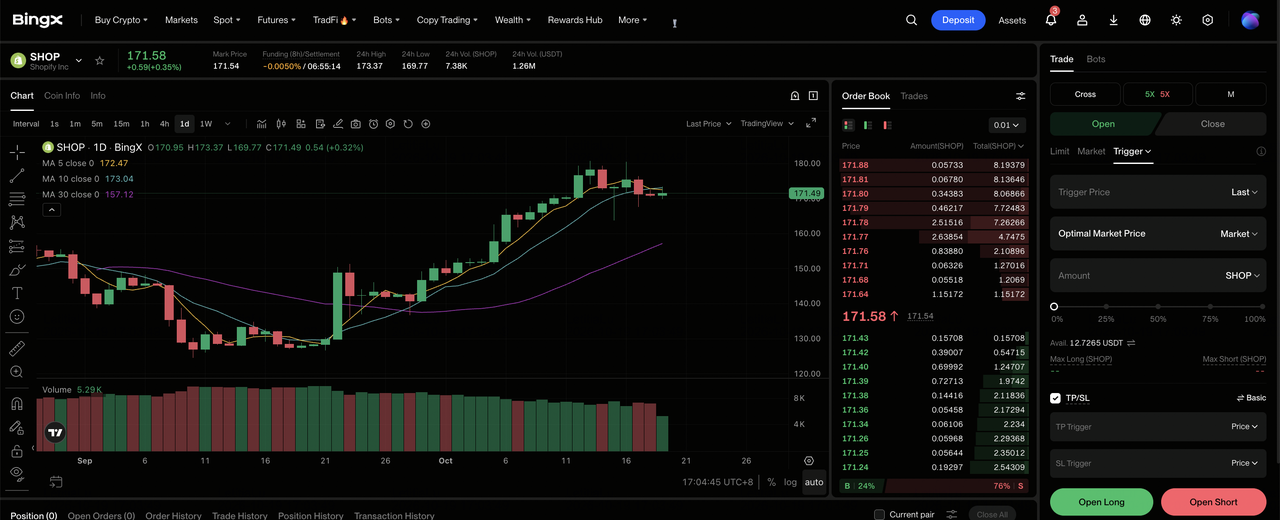
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Shopify (SHOP). Pesquise e selecione o contrato de futuros perpétuos SHOP-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se você espera crescimento de receita sustentado na casa dos trinta por cento, maior adoção de pagamentos e forte conversão de caixa. Selecione Abrir Short se você espera gastos mais fracos dos comerciantes, maiores perdas em empréstimos ou orientação de margem decepcionante.
Passo 4: Selecione a alavancagem e o modo de margem. Escolha Margem Isolada ou Cruzada com base na sua tolerância ao risco. O ganho acumulado no ano de 9,66% da SHOP segue uma recuperação volátil, tornando a alavancagem conservadora e o dimensionamento claro da posição importantes em torno do relatório de 3 de novembro.
Passo 5: Execute protocolos rigorosos de gerenciamento de risco. Defina os níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A SHOP pode reagir rapidamente à demanda de fim de ano, orientações de receita, adoção de pagamentos, custos de infraestrutura de IA e revisões de analistas.
Top 5 Riscos para Investidores da Shopify em 2026
A crescente atividade dos comerciantes da Shopify, a adoção de pagamentos e as capacidades de IA apoiam sua expansão de longo prazo. No entanto, a demanda dos consumidores, os custos de transação, os gastos com infraestrutura e a avaliação continuam sendo fatores importantes que determinam quanto desse crescimento se traduz em lucratividade e retornos para os acionistas.
- Gastos mais fracos dos comerciantes poderiam desacelerar o crescimento da receita. As soluções para comerciantes geraram US$ 2,781 bilhões em receita no Q2. Uma demanda mais fraca dos consumidores ou tarifas que afetem os comerciantes poderiam reduzir o GMV e o volume de pagamentos, enfraquecendo os lucros incrementais e o fluxo de caixa.
- Os custos de infraestrutura de IA poderiam superar os retornos. As despesas de infraestrutura de assinatura aumentaram US$ 37 milhões, em parte devido ao uso de IA. Se o Sidekick e as ferramentas de comércio agêntico gerarem custos de computação mais altos sem adoção suficiente dos comerciantes ou crescimento de pedidos, as margens brutas e os lucros poderiam sofrer pressão.
- Uma maior penetração de pagamentos poderia pressionar as margens. O Shopify Payments atingiu 68% de penetração enquanto a margem bruta caiu para 47,7% de 48,6%. As despesas de processamento podem absorver parte da receita adicional, tornando o crescimento do lucro bruto e a conversão de caixa medidas importantes da monetização sustentável.
- As perdas de crédito dos comerciantes poderiam reduzir a alavancagem operacional. As perdas em transações e empréstimos subiram para US$ 141 milhões de US$ 80 milhões no ano anterior. Uma remuneração mais fraca dos comerciantes ou uma qualidade inferior das transações poderia aumentar as provisões, especialmente se o crescimento das vendas desacelerar, reduzindo a lucratividade dos serviços financeiros em expansão da Shopify.
- A avaliação premium aumenta a sensibilidade a resultados abaixo das expectativas. A SHOP foi negociada a aproximadamente 105 vezes o EPS ajustado anualizado mecanicamente, refletindo altas expectativas de crescimento. Uma expansão de receita mais lenta, margens mais fracas ou uma orientação decepcionante para o Q3 poderiam desencadear uma compressão de avaliação mesmo que o negócio subjacente continue crescendo.
Considerações Finais: Você Deve Investir na Shopify em 2026?
O forte desempenho no Q2 da Shopify reforça seu potencial de crescimento, com a receita subindo 34%, a penetração de pagamentos atingindo 68% e o fluxo de caixa livre aumentando 55%. A adoção empresarial, a expansão internacional e uma integração de pagamentos mais profunda fornecem oportunidades de crescimento estabelecidas, enquanto o Sidekick e as ferramentas de comércio agêntico poderiam melhorar ainda mais a eficiência dos comerciantes e o volume de transações. A questão principal é se essas iniciativas podem sustentar o crescimento da receita e fortalecer a lucratividade à medida que a Shopify escala.
O cenário otimista de US$ 210 depende de crescimento sustentado do comércio, monetização mais forte dos comerciantes e despesas operacionais disciplinadas, enquanto o cenário pessimista de US$ 130 reflete um consumo mais fraco e pressão de avaliação. Os investidores podem acompanhar o relatório de resultados de 3 de novembro, a adoção de pagamentos, as margens de fluxo de caixa livre e a demanda de fim de ano para avaliar se o crescimento da Shopify pode continuar a sustentar sua avaliação premium.
Aviso de Risco: Investir em SHOP envolve risco de perda de capital. Tendências de gastos dos consumidores, custos de processamento de pagamentos, perdas de crédito de comerciantes, investimentos em IA e mudanças de avaliação podem afetar os lucros e o desempenho do preço das ações. Os investidores devem avaliar esses riscos e conduzir pesquisas independentes antes de investir.
Leituras Relacionadas
- Previsão de Preço do Walmart (WMT) para 2026: O E-Commerce e a Publicidade Podem Empurrar o WMT em Direção a US$ 155?
- Previsão de Preço da Amazon (AMZN) para 2026: O AWS e o Crescimento com IA Podem Empurrar a AMZN Acima de US$ 400?
- Previsão de Preço da Meta (META) para 2026: A Monetização com IA Pode Empurrar a META em Direção a US$ 1.000?
- Previsão de Preço do Costco (COST) para 2026: O Crescimento das Assinaturas Pode Empurrar o COST em Direção a US$ 1.200?
- Previsão de Preço do Alibaba (BABA) para 2026: Um Crescimento de 45% na Nuvem Pode Empurrar a BABA em Direção a US$ 230?
