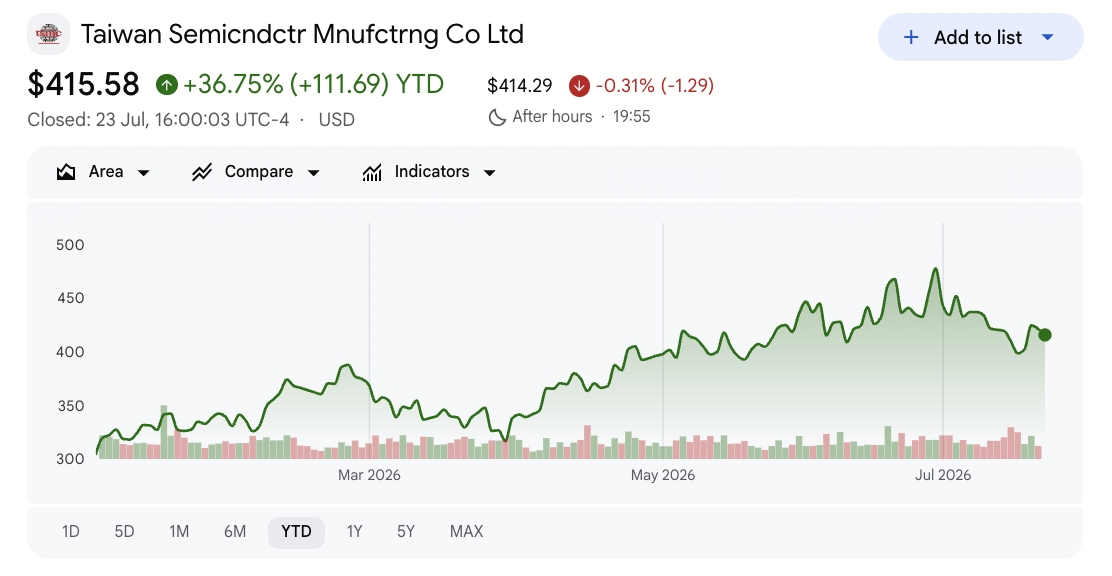
Taiwan Semiconductor Manufacturing (TSM) entrou no final de julho de 2026 após uma das reações mais estranhas a um trimestre recorde em sua história. Em 16 de julho, a empresa reportou receita do segundo trimestre de US$ 40,20 bilhões e lucro líquido de NT$ 706,56 bilhões, com EPS diluído crescendo 77,4% em comparação ao ano anterior, depois orientou a receita do terceiro trimestre para US$ 44,6 bilhões a US$ 45,8 bilhões. As ações da TSM caíram mesmo assim, fechando próximo de US$ 398 em 17 de julho após abrir o mês em torno de US$ 465.
Os resultados não foram o problema. A margem bruta atingiu 67,7% e a margem operacional 60,3%, ambas no topo ou acima da orientação, enquanto as tecnologias avançadas em 7 nanômetros e abaixo entregaram 77% da receita de wafers. O que perturbou o mercado foram os gastos. A TSMC elevou seu plano de gastos de capital de 2026 para US$ 60 bilhões a US$ 64 bilhões, de US$ 52 bilhões a US$ 56 bilhões, e confirmou US$ 100 bilhões adicionais para o Arizona, levando seu compromisso cumulativo nos EUA para US$ 265 bilhões.
A previsão de ações da TSM para 2026 agora se concentra em duas visões concorrentes:
- O caso da demanda: Os otimistas esperam que a escalada de 2 nanômetros, a escassez de embalagens CoWoS e a orientação do Q3 implicando outro passo sequencial de 12% confirme que os pedidos de IA ainda estão acelerando, com alvos de analistas chegando a US$ 527.
- O caso do capex: Os pessimistas veem um aumento de orientação de gastos de US$ 10 bilhões, diluição de margem de fábricas no exterior, e uma construção nos EUA que converte uma fundição de alto retorno em uma mais faminta por capital.
Este guia detalha a previsão de ações da TSM, cenários de preço para 2026, riscos principais e pesquisa do TD Cowen, Bank of America e do mercado em geral, baseando-se no lançamento de ganhos de 16 de julho e na chamada de investidores do Q2, além de como negociar futuros de ações TSM no BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da TSM Devem Saber em Julho de 2026
- Receita do Q2 de US$ 40,20 bilhões cresceu 33,7% em termos de dólares americanos: A receita consolidada atingiu NT$ 1.270,38 bilhões, alta de 36,0% em comparação ao ano anterior e 12,0% sequencialmente, com lucro líquido de NT$ 706,56 bilhões e EPS diluído de NT$ 27,25, ou US$ 4,31 por unidade ADR.
- Lucro líquido e EPS ambos cresceram 77,4%: Os ganhos cresceram mais que o dobro da velocidade da receita, com margem bruta em 67,7%, margem operacional em 60,3% e margem de lucro líquido em 55,6%.
- A orientação do Q3 implica outro passo para aproximadamente US$ 45 bilhões: A gerência orientou receita do terceiro trimestre de US$ 44,6 bilhões a US$ 45,8 bilhões com margem bruta de 65% a 67%, citando a escalada íngreme da tecnologia de 2 nanômetros.
- A orientação de capex foi elevada para US$ 60 bilhões a US$ 64 bilhões: O aumento de US$ 52 bilhões a US$ 56 bilhões, junto com outros US$ 100 bilhões comprometidos com o Arizona e um investimento cumulativo nos EUA de US$ 265 bilhões, foi o maior driver da reação negativa das ações.
- 2 nanômetros entrou no mix de receita com 3%: N2 contribuiu com 3% da receita de wafer em seu primeiro trimestre significativo, com 3 nanômetros em 30%, 5 nanômetros em 33% e 7 nanômetros em 11%, levando as tecnologias avançadas para 77% do total.
O Que É a Taiwan Semiconductor Manufacturing Company (TSM)?
A Taiwan Semiconductor Manufacturing Company (TSMC), fundada em 1987 e com sede em Hsinchu, foi pioneira no modelo de fundição pura e permanece como a principal fabricante de semicondutores dedicada do mundo. Ela não projeta chips nem compete com seus clientes. Em vez disso, fabrica chips para grandes empresas de tecnologia incluindo Apple, Nvidia, AMD, Broadcom, Qualcomm, e MediaTek, razão pela qual quase todos os processadores de IA avançados passam por uma fábrica da TSMC.
A escala é difícil de replicar. A TSMC implantou 305 tecnologias de processo distintas e fabricou 12.682 produtos para 534 clientes em 2025. Sua vantagem econômica está na vanguarda, onde 7 nanômetros e abaixo agora representa 77% da receita de wafer e suporta o poder de precificação visível em uma margem bruta de 67,7%. Computação de alto desempenho, que inclui aceleradores de IA, tornou-se sua plataforma dominante. Além dos wafers, a TSMC controla a embalagem avançada CoWoS, um gargalo chave que determina quantos aceleradores de IA a indústria pode enviar a cada trimestre. A fabricação abrange Ásia, Europa e América do Norte, com a expansão do Arizona agora representando um compromisso cumulativo de US$ 265 bilhões nos EUA.
Ganhos Q2 2026 da TSMC (TSM): O Que Impulsionou a Receita Recorde e 77% de Crescimento de Lucro
- A demanda de vanguarda impulsionou a linha superior. Huang atribuiu o trimestre à forte demanda por tecnologias de processo de vanguarda, com nós avançados de 7 nanômetros e abaixo entregando 77% da receita de wafer.
- As margens se expandiram mais rapidamente que a receita. O lucro bruto subiu 57,2% e a receita de operações subiu 65,4%, ambos bem à frente do aumento de receita de 36,0%, produzindo crescimento de lucro líquido de 77,4%.
- Os nós de 3 nanômetros e 5 nanômetros carregaram o mix. N3 contribuiu com 30% da receita de wafer e N5 contribuiu com 33%, juntos representando quase dois terços do total enquanto N2 começou sua escalada com 3%.
- O crescimento sequencial acelerou. A receita subiu 12,0% do Q1 e o lucro líquido subiu 23,4%, indicando que o livro de pedidos de IA ainda estava crescendo durante o trimestre em vez de se estabilizar.
- O aumento de capex reformulou a história. Elevar os gastos de capital de 2026 para US$ 60 bilhões a US$ 64 bilhões sinalizou confiança na demanda de múltiplos anos, mas também disse aos investidores que o fluxo de caixa livre será consumido pela construção por vários anos.
Perfil Financeiro e de Consenso Q2 2026 da TSMC: Receita, EPS e Margens
O resultado do Q2 da TSMC mostrou uma empresa superando essencialmente todas as linhas operacionais enquanto elevava a intensidade de capital do negócio. A lacuna entre o resultado operacional e a reação do preço das ações é o fato central do trimestre.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 (USD) |
US$ 39,0 a US$ 40,2 bilhões orientado |
US$ 40,20 bilhões |
Topo da orientação; alta de 33,7% anualmente |
|
Receita Q2 2026 (NT$) |
— |
NT$ 1.270,38 bilhões |
Alta de 36,0% anualmente, alta de 12,0% sequencialmente |
|
EPS Diluído Q2 2026 |
~US$ 3,83 por ADR consenso |
NT$ 27,25 (US$ 4,31 por ADR) |
Superou; alta de 77,4% anualmente |
|
Lucro Líquido Q2 2026 |
— |
NT$ 706,56 bilhões |
Alta de 77,4% anualmente, alta de 23,4% sequencialmente |
|
Margem Bruta Q2 2026 |
65,5% a 67,5% orientado |
67,70% |
Acima do topo da orientação |
|
Margem Operacional Q2 2026 |
— |
60,30% |
Receita de operações alta 65,4% |
|
Tecnologias Avançadas Q2 2026 |
— |
77% da receita de wafer |
N2 em 3%, N3 em 30%, N5 em 33%, N7 em 11% |
|
Orientação Receita Q3 2026 |
— |
US$ 44,6 a US$ 45,8 bilhões |
Implica aproximadamente 12% de crescimento sequencial adicional |
|
Orientação Capex AF2026 |
US$ 52 a US$ 56 bilhões anterior |
US$ 60 a US$ 64 bilhões |
Elevado aproximadamente US$ 10 bilhões; o principal catalisador negativo |
Para contexto, Q1 2026 entregou NT$ 1.134,10 bilhões de receita com lucro líquido de NT$ 572,48 bilhões e EPS de NT$ 22,08. A receita do primeiro semestre de 2026 atingiu NT$ 2.404,48 bilhões, alta de 35,6% anualmente, e somente junho produziu NT$ 442,68 bilhões, alta de 67,9%. A TSMC superou o consenso em cada um dos quatro trimestres precedentes a este resultado, com uma surpresa positiva média de 8,34%. A gerência orientou crescimento de ano completo de 2026 acima de 30% em termos de dólares americanos, e a orientação do Q3 de US$ 44,6 bilhões a US$ 45,8 bilhões mantém isso intacto.
Perspectiva de Investimento 2026 da TSMC (TSM): Caso Otimista US$ 527 vs. Caso Pessimista US$ 390
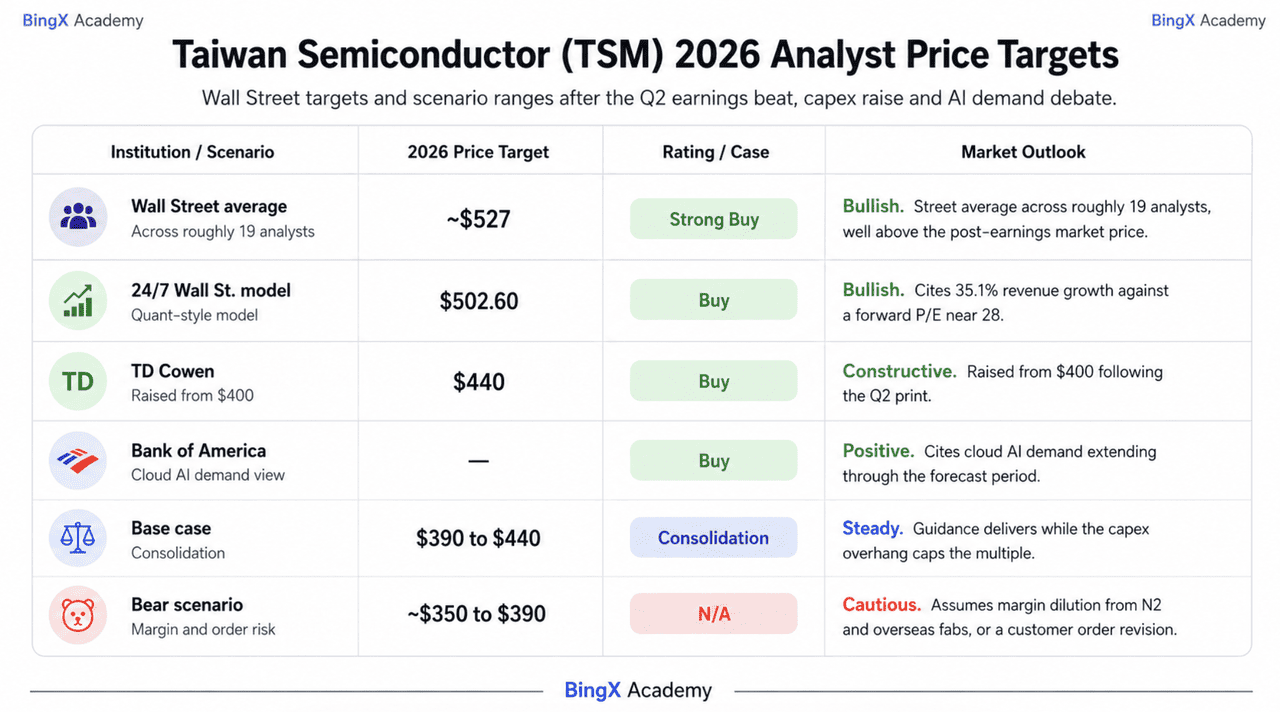
A perspectiva da TSMC para o resto de 2026 depende de uma questão central: se um aumento de capex de US$ 10 bilhões é evidência de visibilidade de demanda ou o início de um negócio estruturalmente mais intensivo em capital.
O Caso Otimista: Crescimento N2 e Poder de Precificação Empurram TSM Para US$ 527
O caso otimista se baseia mais na orientação futura do que no trimestre reportado. A receita do Q3 de US$ 44,6 bilhões a US$ 45,8 bilhões implica outro aumento sequencial de 12% depois que o Q2 já cresceu 12%, o que sugere que o ciclo de IA permanece forte. A gerência também destacou a rápida escalada da produção de 2 nanômetros, um nó de preço mais alto que contribuiu com apenas 3% da receita de wafer e ainda tem espaço significativo para expansão.
Este cenário requer que as margens permaneçam resilientes conforme N2 escala e fábricas no exterior absorvem custos mais altos. TD Cowen elevou seu alvo para US$ 440, enquanto a média mais ampla da Street fica próxima de US$ 527 com consenso de Compra Forte. Crescimento de receita de 36%, margem bruta de 67,7%, e controle da TSMC da capacidade de embalagem avançada apoiam o caso para poder de precificação durável. Se o capex mais alto refletir demanda comprometida de clientes, o declínio de aproximadamente US$ 465 para os altos US$ 390 pode se provar ser um ponto de entrada.
O Caso Base: Ganhos Fortes e Preocupações de Capex Mantêm TSM Entre US$ 390 e US$ 440
No caso base, a TSMC entrega sua orientação, mas o mercado continua descontando a escala de seus gastos. A receita do Q3 fica dentro da faixa de US$ 44,6 bilhões a US$ 45,8 bilhões, a receita em dólares do ano completo cresce mais de 30%, e a ação negocia lateralmente enquanto os investidores avaliam os retornos de sua expansão no Arizona.
Tecnologias avançadas representam 77% da receita de wafer, enquanto a margem bruta de 67,7% fornece um piso forte de ganhos. O peso do capex, entretanto, limita a expansão do múltiplo. Os altos US$ 390 permanecem a base de curto prazo, enquanto o alvo de US$ 440 do TD Cowen representa o primeiro nível de resistência significativo.
O Caso Pessimista: Custos de Fábricas no Exterior e Pressão de Margem Puxam TSM Para US$ 350
O caso pessimista não requer que a demanda de IA entre em colapso. Apenas requer que o custo de atender essa demanda suba mais rápido que o esperado. A TSMC orientou margem bruta do Q3 para 65% a 67%, abaixo dos 67,7% recém-entregues, enquanto a escalada N2 e expansão de fábricas no exterior poderiam reduzir as margens em aproximadamente dois a três pontos percentuais.
O principal gatilho seria um grande cliente cortando planos de capacidade enquanto os gastos de construção permanecem elevados. A TSMC também tem concentração substancial de clientes, com seus dez maiores clientes representando cerca de 85% das contas a receber. Combinado com risco geopolítico e crescente intensidade de capital, qualquer revisão de pedidos poderia comprimir a avaliação e empurrar a ação para meados dos US$ 350.
Previsões de Preço de Ações TSM para 2026 Por Analistas de Wall Street
Wall Street permanece extremamente positiva sobre a TSMC e as revisões de alvo pós-ganhos se moveram para cima, não para baixo, que é o sinal mais claro de que a Street lê o aumento de capex como impulsionado por demanda em vez de defensivo.
|
Instituição |
Alvo de Preço 2026 |
Classificação |
Perspectiva de Mercado |
|
Média de Wall Street |
~US$ 527 |
Compra Forte |
Média da Street entre aproximadamente 19 analistas, bem acima do preço de mercado pós-ganhos. |
|
Modelo 24/7 Wall St. |
US$ 502,60 |
Compra |
Otimista. Cita crescimento de receita de 35,1% contra um P/L futuro próximo de 28. |
|
TD Cowen |
US$ 440 |
Compra |
Construtivo. Elevado de US$ 400 seguindo o resultado do Q2. |
|
Bank of America |
— |
Compra |
Positivo. Cita demanda de IA em nuvem se estendendo pelo período de previsão. |
|
Caso base |
US$ 390 a US$ 440 |
Consolidação |
Estável. Orientação entrega enquanto o peso do capex limita o múltiplo. |
|
Cenário pessimista |
~US$ 350 a US$ 390 |
N/A |
Cauteloso. Assume diluição de margem de N2 e fábricas no exterior, ou revisão de pedidos de cliente. |
Como Negociar Ações da Taiwan Semiconductor (TSM) na BingX
Navegue pela volatilidade do ciclo de ganhos da TSMC usando BingX TradFi e ferramentas BingX AI, onde a exposição TSMC negocia como TSMU.
TSMU é o GraniteShares 2x Long TSM Daily ETF, que entrega o dobro do retorno diário das ações da Taiwan Semiconductor, então um movimento de 3% na TSM se torna aproximadamente 6% na TSMU, em ambas as direções. Como esse alvo 2x redefine diariamente, TSMU atende negociações direcionais de curto horizonte em torno de catalisadores como lançamentos trimestrais em vez de manutenções longas.
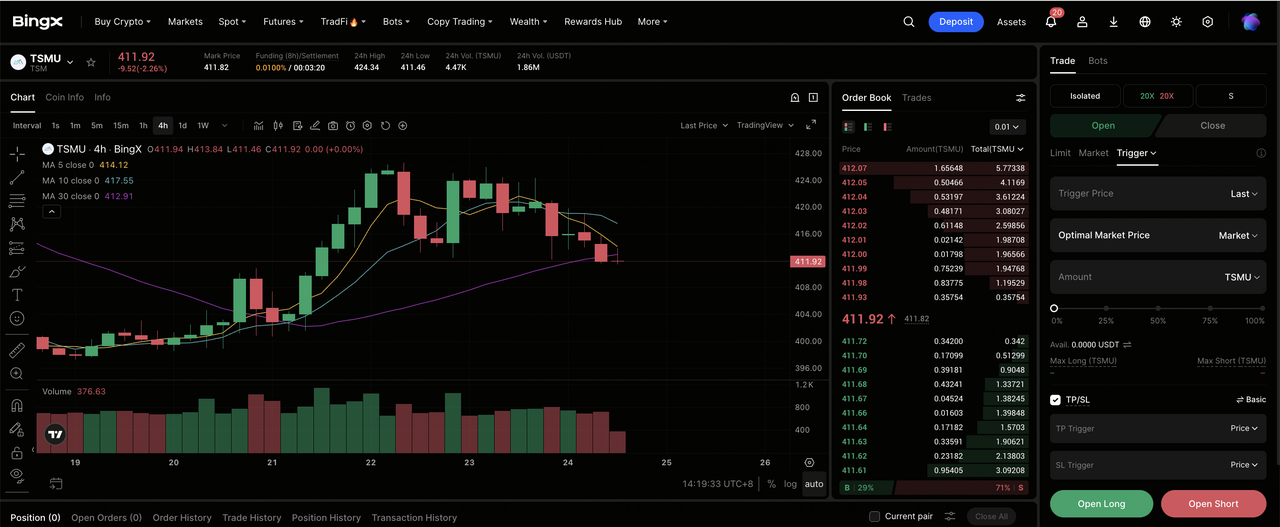
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel principal da exchange BingX.
Passo 2: Selecione TSMU. Procure e selecione o contrato de futuros perpétuos TSMU-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se espera que a receita do Q3 fique dentro da orientação de US$ 44,6 bilhões a US$ 45,8 bilhões, a escalada de 2 nanômetros eleve a precificação, e o aumento de capex seja relido como visibilidade de demanda. Selecione Abrir Short se espera que os custos de fábricas no exterior diluam ainda mais as margens, um hyperscaler corte planos de capacidade, ou crescente intensidade de capital comprima o múltiplo.
Passo 4: Selecione alavancagem e modo de margem. Escolha Isolada ou Margem Cruzada baseado em sua tolerância ao risco. Como TSMU já carrega exposição diária 2x e TSM caiu de cerca de US$ 465 para os altos US$ 390 dentro de um único mês, alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. TSMU pode reagir rapidamente a divulgações mensais de receita, ganhos trimestrais, comentários de capex de hyperscaler, atualizações de capacidade CoWoS, manchetes de política tarifária e de exportação dos EUA, e notícias geopolíticas de Taiwan.
Top 5 Riscos a Observar para Investidores TSM em 2026
Para navegar a segunda metade de 2026, investidores devem pesar a economia de monopólio de fundição da TSMC contra estes cinco ventos contrários estruturais e macro.
- A intensidade de capital está subindo acentuadamente: A orientação de capex 2026 se moveu para US$ 60 bilhões a US$ 64 bilhões de US$ 52 bilhões a US$ 56 bilhões, com US$ 265 bilhões cumulativos comprometidos com os Estados Unidos. O fluxo de caixa livre é consumido pela construção bem antes da receita chegar.
- Fábricas no exterior e a escalada N2 diluem margens: A orientação de margem bruta do Q3 de 65% a 67% fica abaixo dos 67,7% recém-entregues, e a gerência sinalizou vários pontos de diluição de custos de escalada N2 e fabricação no exterior de custo mais alto.
- A concentração de clientes é extrema: Os dez principais clientes representam aproximadamente 85% das contas a receber. Um único hyperscaler ou designer de acelerador revisando pedidos move todo o modelo da TSMC.
- O debate do pico de IA se aplica diretamente: A TSMC fica na frente da cadeia de pedidos, então qualquer desaceleração nos gastos de capital de hyperscaler aparece em seus starts de wafer e reservas de embalagem antes de aparecer em qualquer outro lugar.
- O risco geopolítico e tarifário de Taiwan permanece não resolvido: A concentração da capacidade de fabricação mais avançada em uma única ilha, combinada com pressão dos EUA para realocar produção, é um desconto permanente que nenhum resultado trimestral pode remover.
Considerações Finais: Você Deveria Investir na TSMC em 2026?
O relatório de 16 de julho da TSMC reforçou sua força operacional, mas deslocou a atenção para o aumento da intensidade de capital. A receita atingiu US$ 40,20 bilhões, a margem bruta foi 67,7%, os ganhos subiram 77,4%, e a orientação de receita do Q3 se aproximou de US$ 45 bilhões. O debate é se o capex anual planejado de US$ 60 bilhões a US$ 64 bilhões apoia o crescimento de IA de longo prazo ou justifica um múltiplo menor.
Os otimistas veem o aumento de capex como um forte sinal de demanda e veem o reset do preço das ações como excessivo. Os pessimistas apontam para pressão de margem de N2 e fábricas no exterior, concentração de clientes, e um modelo mais pesado em capital. Investidores de IA de longo prazo ainda podem ver a TSMC como uma forma direta de expressar essa visão, enquanto traders cautelosos podem esperar confirmação do Q3, com os US$ 390 como suporte e US$ 440 como o nível chave de recuperação.
Lembrete de Risco: Negociar e investir em ações como TSM envolve alto risco de perda de capital. A TSMC está exposta à ciclicalidade de semicondutores, concentração extrema de clientes, controles de exportação e risco geopolítico de Taiwan, qualquer um dos quais pode mover a ação independentemente de seus ganhos. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Previsão de Preço ASML (ASML) 2026: Uma Terceira Elevação de Orientação Pode Empurrar ASML Para Além de US$ 2.000?
- Perspectiva de Preço de Ações Nvidia (NVDA) para 2026: Blackwell e Vera Rubin Podem Levar NVDA De Volta a US$ 300?
- Perspectiva de Ações Apple (AAPL) para 2026: Crescimento do MacBook Neo ou Armadilha de Avaliação de IA?
- Previsão de Preço de Ações Micron 2026: Superciclo de IA US$ 1.500 ou Armadilha Cíclica de Margem de Pico?
- Perspectiva de Ações Broadcom (AVGO) para 2026: Rei da Infraestrutura de IA ou Vítima de Margem?
- Previsão de Preço de Ações Qualcomm (QCOM) 2026: QCOM Pode Quebrar US$ 260 com Crescimento de IA Edge?
