
A Uber (UBER) opera um marketplace global conectando consumidores com motoristas, entregadores, restaurantes, varejistas e transportadoras de carga através das divisões Mobilidade, Entrega e Frete. Sua rede tinha 208 milhões de consumidores ativos mensais na plataforma no T2 2026, enquanto 10,2 milhões de motoristas e entregadores ganharam mais de US$ 25 bilhões durante o trimestre. A amplitude cria vantagens entre plataformas, mas também deixa o patrimônio sensível à regulamentação local, custos de seguro, demanda do consumidor e interrupção de veículos autônomos.
O último trimestre mostrou que o crescimento de usuários e a conversão de lucros permanecem fortes, mesmo quando as comparações de receita foram distorcidas por uma mudança no modelo de negócios do Reino Unido. As reservas brutas do T2 da Uber aumentaram 24% para US$ 58,02 bilhões e as viagens aumentaram 18% para 3,87 bilhões, enquanto a receita avançou 12% para US$ 14,19 bilhões. O EBITDA ajustado cresceu mais rapidamente, 33% para US$ 2,82 bilhões, mas a administração também se comprometeu com mais de US$ 10 bilhões em investimentos em robotáxis nos próximos anos.
A previsão das ações da UBER para 2026 agora se centra em duas visões concorrentes:
- O caso de escala da plataforma e autonomia: As reservas de Mobilidade e Entrega continuam se compondo acima de 20%, o fluxo de caixa livre financia parcerias de robotáxi, e a Uber se torna a camada de demanda e despacho conectando múltiplas frotas autônomas a mais de 200 milhões de consumidores ativos.
- O caso de intensidade de capital e desintermediação: O acordo de US$ 14,8 bilhões da Delivery Hero e mais de US$ 10 bilhões de investimento planejado em robotáxi absorvem caixa enquanto Waymo, Tesla e outros operadores de frota constroem relacionamentos diretos com consumidores que enfraquecem a economia do marketplace da Uber.
Este guia detalha a previsão das ações da UBER, cenários de preço para 2026, principais riscos e perspectivas dos analistas, baseando-se no relatório de resultados do T2 2026 de 5 de agosto da Uber, arquivo trimestral e dados de mercado até 23 de setembro, além de como negociar futuros de ações da UBER na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Uber Devem Saber em Setembro de 2026
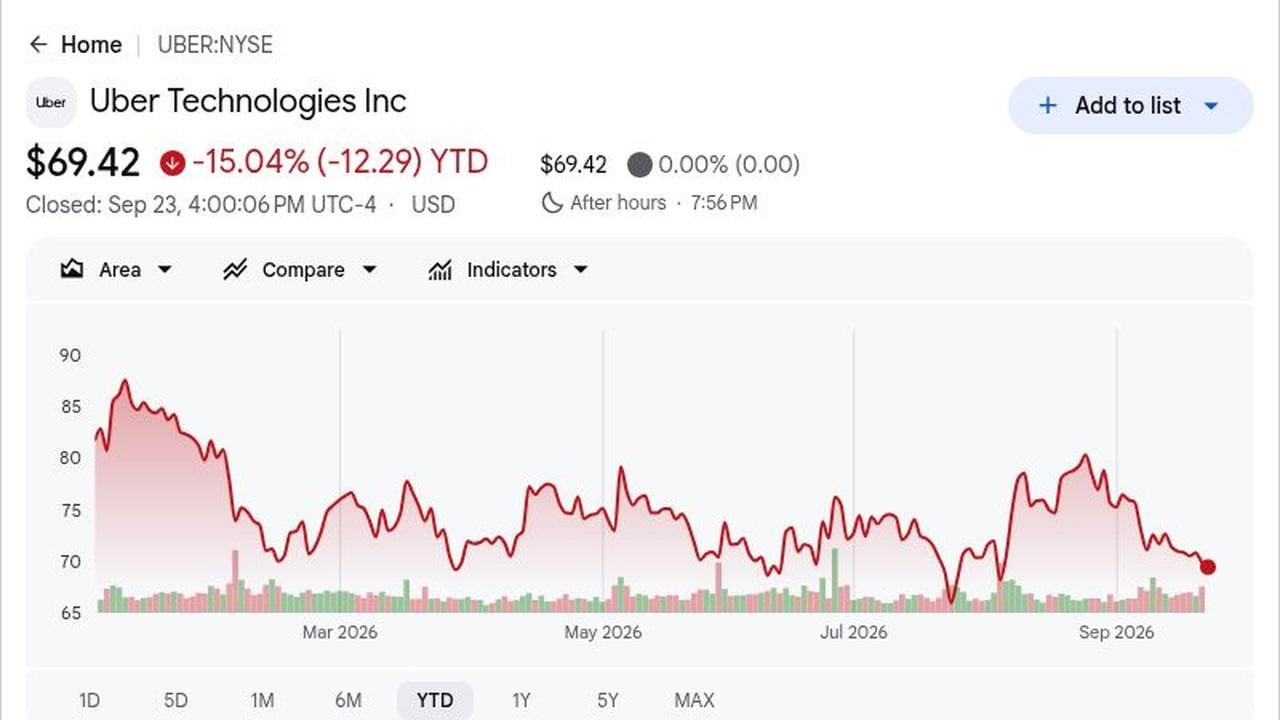
- A UBER fechou em US$ 69,42 e estava em queda de 15,04% em 2026: O fechamento de 23 de setembro ficou cerca de 31% abaixo da máxima de 52 semanas de US$ 101,30, apesar de reservas e fluxo de caixa recordes. A lacuna mostra que os investidores estão descontando a concorrência de robotáxis, o acordo da Delivery Hero e orientações de curto prazo mais fracas mais do que a demanda atual do marketplace.
- A receita atingiu US$ 14,19 bilhões enquanto o EPS não-GAAP aumentou 35% para US$ 0,81: A receita aumentou 12% ano a ano, mas ficou cerca de US$ 49 milhões abaixo do consenso de US$ 14,24 bilhões. O EPS ajustado superou a estimativa do FactSet de US$ 0,80 por um centavo, mostrando maior alavancagem operacional que compensou parcialmente a perda de receita.
- As reservas brutas aumentaram 24% para US$ 58,02 bilhões conforme as viagens aumentaram 18%: As reservas superaram a estimativa do LSEG de US$ 57,06 bilhões em cerca de US$ 962 milhões, enquanto os consumidores ativos mensais na plataforma cresceram 16% para 208 milhões. Maior contagem de usuários e um aumento de 2% nas viagens mensais por consumidor mostram que tanto o alcance quanto o engajamento melhoraram.
- O EBITDA ajustado aumentou 33% para US$ 2,82 bilhões e o fluxo de caixa livre atingiu US$ 2,79 bilhões: A margem EBITDA melhorou para 4,9% das reservas brutas de 4,5%, enquanto o fluxo de caixa livre dos últimos 12 meses excedeu US$ 10 bilhões pela primeira vez. Essa geração de caixa suporta recompras, aquisições e compromissos com veículos autônomos.
- Mais de US$ 10 bilhões de investimento planejado em robotáxi seguem um acordo de US$ 14,8 bilhões da Delivery Hero: O gasto com VA deve incluir capital em parceiros, compromissos com veículos e suporte à frota, enquanto a Delivery Hero poderia estender a plataforma combinada para quase 100 mercados. Ambas as iniciativas expandem a oportunidade da Uber, mas tornam a alocação de capital cada vez mais importante para os retornos por ação.
O Que É a Uber (UBER)?
A Uber Technologies é uma plataforma de marketplace em vez de proprietária de veículos no centro da maioria das transações. A Mobilidade conecta passageiros com motoristas através de produtos incluindo UberX, Reserve, Black, Uber for Business e opções de menor custo. A Entrega conecta consumidores com restaurantes, mercearias e varejistas, enquanto o Frete combina remetentes com transportadoras. A Uber ganha taxas de serviço e comissões das transações, usando infraestrutura compartilhada de identidade, pagamentos, roteamento, preços e associação em toda a rede.
Sua direção de longo prazo é aprofundar o uso entre plataformas, ampliar o comércio local e se tornar uma camada de distribuição para mobilidade autônoma. A Uber trabalha com a Waymo em Austin e Atlanta e anunciou relacionamentos com Zoox, Avride e Apollo Go, permitindo que múltiplos desenvolvedores de VA alcancem sua rede de demanda instalada. Mercearia e Varejo atingiram US$ 15 bilhões em reservas anualizadas, apoiadas por parceiros incluindo Tesco, GameStop, Ulta Beauty e Decathlon, enquanto a aquisição planejada da Delivery Hero expandiria o alcance para cerca de 100 mercados.
Leia Mais: Previsão de Preço da Tesla (TSLA) 2026: Robotáxi e Optimus Podem Levar as Ações da TSLA a US$ 500?
Visão Geral dos Resultados do T2 2026 da Uber (UBER): Reservas Recordes e Forte Fluxo de Caixa Compensam Perspectiva de EPS Mais Fraca
A Uber reportou receita do T2 de US$ 14,191 bilhões versus consenso de US$ 14,24 bilhões, enquanto o EPS não-GAAP de US$ 0,81 ficou ligeiramente acima da estimativa de US$ 0,80. As reservas brutas atingiram US$ 58,022 bilhões, superando a visão de US$ 57,06 bilhões, e o EBITDA ajustado aumentou 33% para US$ 2,819 bilhões. A orientação de reservas do T3 de US$ 58,25 bilhões a US$ 60,25 bilhões correspondeu amplamente ao consenso, mas a orientação de EPS de US$ 0,84 a US$ 0,88 ficou abaixo da estimativa de US$ 0,89, deixando uma clara tensão entre crescimento e investimento.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita T2 2026 |
Consenso US$ 14,24B |
US$ 14,191B |
Perda. US$ 49M abaixo do consenso; alta de 12% AA. |
|
EPS diluído não-GAAP T2 |
Consenso US$ 0,80 |
US$ 0,81 |
Superou. Um centavo acima do consenso; alta de 35% AA. |
|
EPS diluído GAAP T2 |
– |
US$ 1,17 |
Melhorou. Alta de 85% de US$ 0,63 um ano antes. |
|
Lucro líquido GAAP T2 |
– |
US$ 2,394B |
Aumentou. Incluiu benefício de reavaliação de investimento de US$ 1,6B. |
|
Reservas brutas T2 |
Consenso US$ 57,06B |
US$ 58,022B |
Superou. US$ 962M acima do consenso; alta de 24% AA. |
|
Viagens T2 |
– |
3,867B |
Expandiu. Alta de 18% AA conforme MAPCs aumentaram 16%. |
|
Reservas brutas Mobilidade T2 |
– |
US$ 28,988B |
Expandiu. Alta de 22% reportada e 20% moeda constante. |
|
Reservas brutas Entrega T2 |
– |
US$ 27,463B |
Acelerou. Alta de 26% reportada e 25% moeda constante. |
|
EBITDA ajustado T2 |
Consenso US$ 2,78B |
US$ 2,819B |
Superou. Alta de 33% AA; margem atingiu 4,9% das reservas. |
|
Fluxo de caixa livre T2 |
– |
US$ 2,792B |
Positivo. Alta de 13% AA; FCF acumulado excedeu US$ 10B. |
|
Perspectiva reservas brutas T3 |
Consenso US$ 59,21B |
US$ 58,25B-60,25B |
Em linha. Ponto médio de US$ 59,25B correspondeu amplamente ao consenso. |
|
Perspectiva EPS não-GAAP T3 |
Consenso US$ 0,89 |
US$ 0,84-0,88 |
Menor. Limite superior foi um centavo abaixo do consenso. |
- Receita de US$ 14,191 bilhões cresceu 12% mas perdeu consenso por US$ 49 milhões: A comparação subestima a atividade subjacente porque uma mudança no modelo de negócios do Reino Unido reduziu o crescimento reportado em aproximadamente oito pontos percentuais sem alterar a economia. As reservas brutas aumentaram 24%, então a perda refletiu mix contábil mais do que demanda mais fraca do consumidor.
- EPS não-GAAP de US$ 0,81 superou consenso por um centavo e aumentou 35%: A receita operacional não-GAAP aumentou 40% para US$ 2,143 bilhões, muito mais rápido que o crescimento da receita. Essa alavancagem operacional apoia a visão de que a Uber pode financiar investimento em veículos autônomos sem sacrificar o crescimento de lucros de curto prazo.
- Reservas brutas de US$ 58,022 bilhões superaram expectativas por US$ 962 milhões: As reservas de Mobilidade aumentaram 22% para US$ 28,988 bilhões, enquanto as reservas de Entrega aumentaram 26% para US$ 27,463 bilhões. O crescimento em ambos os principais negócios reduz a dependência de um único serviço e fortalece a plataforma mais ampla.
- EBITDA ajustado aumentou 33% para US$ 2,819 bilhões conforme margem atingiu 4,9%: A margem melhorou 40 pontos base de 4,5% das reservas, enquanto o fluxo de caixa livre aumentou 13% para US$ 2,792 bilhões. A alavancagem operacional permanece visível, embora futuros gastos com VA e aquisições possam redirecionar algum caixa das recompras.
- Orientação de EPS do T3 de US$ 0,84 a US$ 0,88 ficou atrás do consenso de US$ 0,89: A orientação de reservas brutas centrada perto de US$ 59,25 bilhões, quase correspondendo à visão da Street de US$ 59,21 bilhões, então a demanda não foi a principal preocupação. A faixa de lucro mais fraca aponta em vez disso para timing e mix de reinvestimento como ventos contrários de margem de curto prazo.
Perspectiva de Investimento da Uber (UBER) 2026: Caso Bull de US$ 120 vs. Caso Bear de US$ 60
A perspectiva da Uber para 2026 depende de se o forte crescimento do marketplace pode continuar enquanto a empresa investe pesadamente em veículos autônomos e integra a Delivery Hero. O lado positivo vem de reservas mais rápidas, margens em expansão e parcerias de robotáxi que fortalecem a rede da Uber, enquanto maiores necessidades de capital e competição direta de VA permanecem os principais riscos.
O Caso Bull: Reservas Fortes e Crescimento de Robotáxi Empurram UBER Para US$ 120
O Caso Bull assume que as reservas brutas permanecem acima de 20% de crescimento enquanto os 208 milhões de consumidores ativos da Uber tornam a plataforma um canal de demanda preferido para múltiplas frotas autônomas. As reservas do T2 cresceram 24%, as viagens aumentaram 18% e o EBITDA ajustado aumentou 33%, mostrando que a escala da rede já está produzindo crescimento de lucro mais rápido antes dos serviços de VA se tornarem materiais.
Um movimento em direção a US$ 120 exigiria parcerias com Waymo, Zoox, Avride e Apollo Go para expandir a oferta sem contornar a Uber. A integração da Delivery Hero também precisaria preservar o fluxo de caixa livre enquanto a margem EBITDA melhora de 4,9% das reservas. Crescimento contínuo de reservas de 20%+ e uma contagem de ações em declínio fortaleceria o caso.
O Caso Base: Crescimento Constante do Marketplace Mantém UBER Entre US$ 80 e US$ 105
O Caso Base assume que as reservas crescem na alta dos teens para baixos 20s, as viagens continuam aumentando mais rápido que a base de consumidores, e a alavancagem operacional melhora gradualmente. Entrega, mercearia e Uber for Business ampliam a monetização, embora mais de US$ 10 bilhões de compromissos planejados de VA e custos de aquisição limitem expansão de margem mais rápida.
A UBER poderia negociar principalmente entre US$ 80 e US$ 105 sob essas condições. Crescimento de reservas brutas perto da faixa de 18% a 22% do T3 da administração, fluxo de caixa livre positivo e margens estáveis de Mobilidade apoiariam a faixa. Crescimento sustentado abaixo dos mid-teens a enfraqueceria.
O Caso Bear: Maior Gasto com VA e Competição Direta Puxam UBER Para US$ 60
O Caso Bear assume que desenvolvedores autônomos adquirem cada vez mais passageiros diretamente enquanto a Uber ainda compromete capital para capital de parceiros, veículos e suporte à frota. Se a transação de US$ 14,8 bilhões da Delivery Hero adicionar custos de integração conforme compromissos de VA excedem US$ 10 bilhões, a conversão de caixa poderia enfraquecer mesmo se as viagens continuarem crescendo.
Um movimento em direção a US$ 60 se tornaria mais provável se o crescimento de reservas cair abaixo de 15%, a tendência de EPS mais fraca do T3 persistir, ou o fluxo de caixa livre cair materialmente do nível trimestral de US$ 2,792 bilhões. Custos regulatórios, pressão de seguro ou competição direta mais forte da Waymo e Tesla poderiam adicionar pressão adicional.
Previsões de Preço das Ações da UBER para 2026 por Analistas de Wall Street
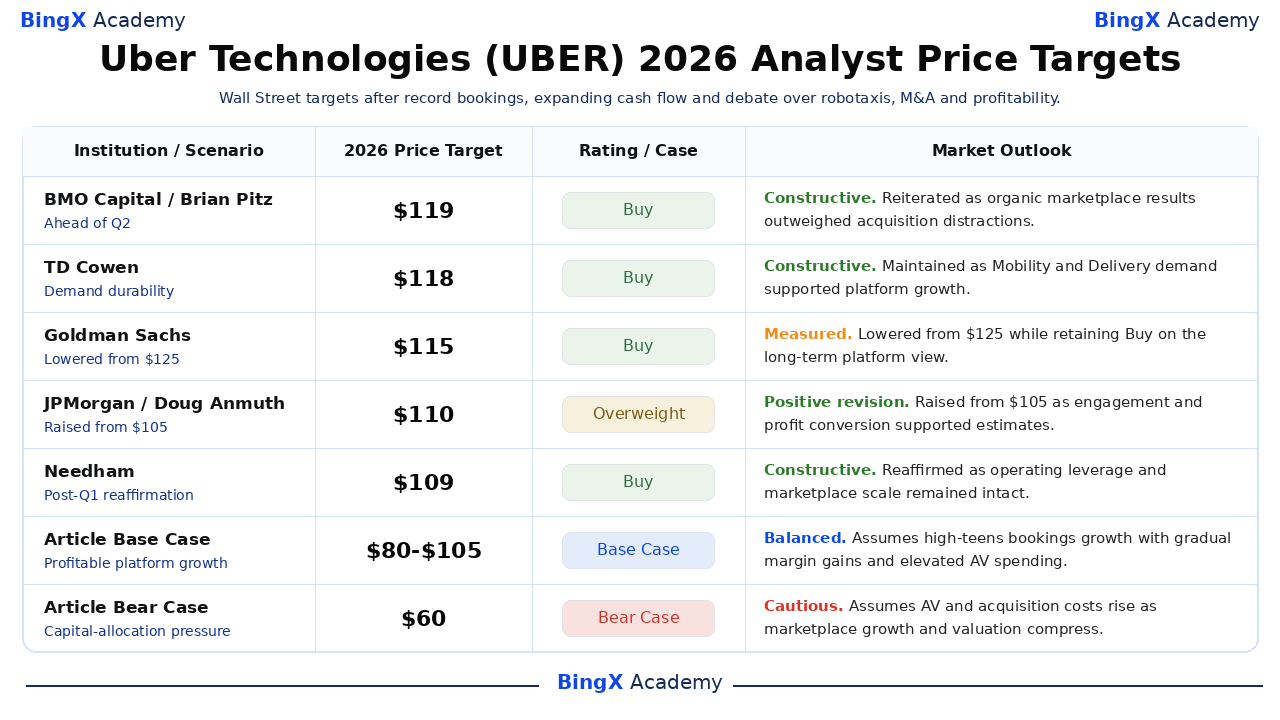
Essas são ações de analistas terceirizados datadas e nomeadas em vez de garantias, e sua dispersão de US$ 105 a US$ 119 mostra incerteza significativa em torno da alocação de capital e mobilidade autônoma. Os casos Base e Bear editoriais são listados separadamente na parte inferior para que os cenários do artigo não sejam confundidos com metas emitidas por instituições ou uma única previsão de consenso.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
BMO Capital / Brian Pitz |
US$ 119 |
Compra |
Construtiva. 4 de agosto: reiterada antes do T2 conforme resultados orgânicos do marketplace superaram distrações de aquisições. |
|
TD Cowen / John Blackledge |
US$ 118 |
Compra |
Construtiva. 17 de julho: manteve Compra conforme demanda de Mobilidade e Entrega apoiou a tese da plataforma. |
|
Goldman Sachs / Eric Sheridan |
US$ 115 |
Compra |
Moderada. 7 de maio: reduzida de US$ 125 mantendo Compra na visão de plataforma de longo prazo. |
|
JPMorgan / Doug Anmuth |
US$ 110 |
Sobrepeso |
Revisão positiva. 7 de maio: aumentada de US$ 105 conforme engajamento e conversão de lucro apoiaram estimativas maiores. |
|
Needham / Bernie McTernan |
US$ 109 |
Compra |
Construtiva. 7 de maio: reafirmou Compra conforme alavancagem operacional e escala do marketplace permaneceram intactas. |
|
KeyBanc / Justin Patterson |
US$ 105 |
Sobrepeso |
Moderada. 14 de julho: reduzida de US$ 110 citando recursos de mobilidade e adoção crescente de mercearia. |
|
Caso Base do Artigo |
US$ 80 a US$ 105 |
Caso Base |
Equilibrado. Assume crescimento de reservas na alta dos teens, ganhos graduais de margem e gasto elevado com VA. |
|
Caso Bear do Artigo |
US$ 60 |
Caso Bear |
Cauteloso. Assume que custos de VA e aquisições aumentam conforme crescimento e avaliação se comprimem. |
Como Negociar Ações da Uber (UBER) na BingX
Negocie o crescimento de reservas, parceria de robotáxi e perspectiva de margem da Uber usando a BingX TradFi e ferramentas da BingX AI. Como a UBER pode reagir drasticamente a orientações de resultados, anúncios de VA e desenvolvimentos de aquisições, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
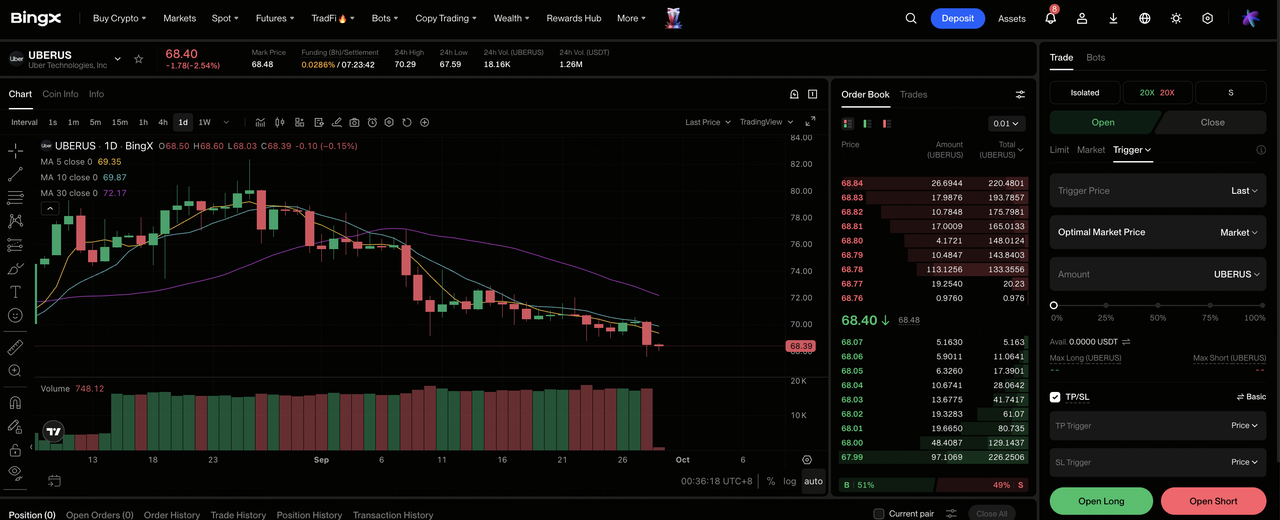
Passo 1: Acesse a BingX TradFi. Registre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Uber (UBER). Procure e selecione o contrato de futuros perpétuos UBERUS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se você espera que o crescimento de reservas e expansão de margem superem o gasto com VA. Selecione Abrir Short se você espera que a competição autônoma ou custos de aquisição enfraqueçam o crescimento de lucros.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. A queda de 15,04% no YTD e movimento de 6% pós-resultados mostram por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A UBER pode reagir rapidamente a tendências de reservas, orientação de EPS, implantações de robotáxi, decisões regulatórias e atualizações da transação Delivery Hero.
Top 5 Riscos a Observar para Investidores da Uber em 2026
O marketplace da Uber está crescendo e gerando forte fluxo de caixa, mas a perspectiva ainda depende de se o gasto com VA e aquisições fortalecem a plataforma sem reduzir os retornos por ação.
- Frotas autônomas poderiam enfraquecer o papel de marketplace da Uber: Waymo e outros desenvolvedores podem usar a Uber para distribuição antes de transferir mais passageiros para seus próprios aplicativos. Perder viagens urbanas de alto valor poderia reduzir a densidade da rede e pressionar as taxas de comissão.
- Mais de US$ 10 bilhões de investimento em VA aumenta risco de intensidade de capital: Participações acionárias, compromissos com veículos e suporte à frota poderiam consumir caixa antes que viagens autônomas atinjam escala. Retornos fracos competiriam com recompras e reduziriam o fluxo de caixa livre por ação.
- O acordo de US$ 14,8 bilhões da Delivery Hero cria risco de integração: Expandir para quase 100 mercados poderia fortalecer o engajamento, mas aprovações regulatórias, integração de tecnologia e competição local podem atrasar sinergias. Custos maiores pressionariam as margens.
- Regulamentação de motoristas pode aumentar custos operacionais: Novos requisitos para benefícios, pisos salariais, seguro ou status de emprego poderiam aumentar custos nos principais mercados. A Uber pode precisar absorver essas despesas ou repassá-las aos passageiros.
- Demanda do consumidor, moedas e seguro permanecem pontos de pressão: O câmbio deve reduzir o crescimento de reservas reportado do T3 em cerca de um ponto percentual. Demanda mais fraca, custos de seguro maiores ou preços agressivos de rivais poderiam desacelerar as reservas e melhoria de margem.
Considerações Finais: Você Deveria Investir na Uber Technologies em 2026?
O que não está em disputa é o momentum operacional: as reservas brutas do T2 aumentaram 24% para US$ 58,022 bilhões, as viagens aumentaram 18% para 3,867 bilhões e o EBITDA ajustado avançou 33% para US$ 2,819 bilhões. O fluxo de caixa livre de US$ 2,792 bilhões também empurrou o total acumulado acima de US$ 10 bilhões, dando à Uber mais flexibilidade financeira do que fases anteriores de crescimento.
O Caso Bull depende de que esse caixa financie acesso a VA e integração da Delivery Hero sem sacrificar margens, enquanto o Caso Bear assume que a intensidade de capital aumenta conforme frotas autônomas competem diretamente. Traders mais conservadores podem aguardar evidências de que o EPS do T3 pode exceder a faixa de US$ 0,84 a US$ 0,88 e que implantações de robotáxi adicionam viagens sem enfraquecer as taxas de comissão.
Lembrete de Risco: Negociar e investir em ações como UBER envolve alto risco de perda de capital. A Uber está exposta à competição de veículos autônomos, decisões regulatórias, custos de motoristas e seguros, integração de aquisições, demanda do consumidor e volatilidade cambial. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Previsão de Preço da Tesla (TSLA) 2026: Robotáxi e Optimus Podem Levar as Ações da TSLA a US$ 500?
- Previsão de Preço da Alphabet (GOOGL) 2026: Crescimento de 82% em Cloud e IA Podem Levar as Ações da GOOGL a US$ 430?
- Previsão de Preço da Amazon (AMZN) 2026: Crescimento de AWS e IA Podem Levar a AMZN Além de US$ 400?
- Previsão de Preço do PayPal (PYPL) 2026: Crescimento do Venmo e Recuperação de Margem Podem Levar a PYPL Para US$ 80?
- Previsão de Preço da Figma (FIG) 2026: Monetização de IA Pode Levar a FIG Para US$ 45?
