

Atlassian (TEAM) предоставляет приложения для совместной работы, разработки программного обеспечения и управления услугами для бизнеса, соединяя технические команды с более широкими организациями. Jira и Confluence обеспечивают надёжный механизм подписок, тогда как Rovo и Teamwork Graph расширяют платформу в направлении рабочих процессов с поддержкой ИИ. Продление контрактов клиентами, расширение платной платформы и затраты на облачную доставку определяют, приведёт ли такое широкое распространение к устойчивой прибыли и генерации денежных потоков.
Последний квартал показал более быстрый рост в облаке, тогда как следующий финансовый год принесёт более медленный рост по отчётным показателям. Выручка Atlassian за Q4 FY2026 выросла на 28% до $1,766 млрд, при этом облачные продажи увеличились на 31%. Операционная маржа по GAAP достигла 12%, тогда как прогноз роста выручки на финансовый 2027 год составил 13%. Следующая проверка — сможет ли миграция клиентов и внедрение ИИ сохранить прибыльный рост подписок.
Прогноз акций TEAM на 2026 год сейчас сосредоточен на двух конкурирующих точках зрения:
- Сценарий расширения облака и ИИ: Платное внедрение Rovo и корпоративные коллекции могут углубить повторяющиеся подписки, позволяя росту облака компенсировать переход с Data Center, сохраняя при этом прибыльность.
- Сценарий давления миграции и маржи: Замедление миграций, ослабление продлений или более высокие затраты на доставку ИИ могут снизить операционный рычаг по мере снижения выручки Data Center при сохранении высоких рыночных ожиданий.
В этом руководстве анализируется прогноз акций TEAM, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе отчёта о прибыли Atlassian от 6 августа, раскрытий информации о партнёрстве и рыночных данных по 21 октября, а также как купить акции TEAM на BingX TradFi за USDT или USDC.
Топ-5 вещей, которые инвесторам Atlassian нужно знать в октябре 2026 года
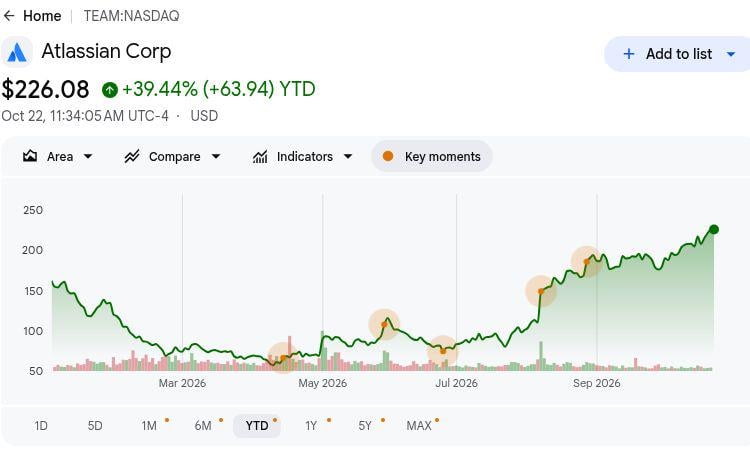
- TEAM закрылся на отметке $225,51 21 октября, прибавив 39,08% с начала года: Акции значительно выросли в этом году, что делает бычий сценарий с целью $280 зависимым от более активного внедрения облака и повышения прибыльности. Устойчивый рост потребует, чтобы функции ИИ генерировали дополнительный доход от подписок и поддерживали долгосрочный рост прибыли.
- Выручка за Q4 выросла на 28% до $1,766 млрд. Облачная выручка достигла $1,213 млрд, что отражает высокий корпоративный спрос и продолжающуюся миграцию клиентов. Устойчивое расширение облака будет важным, поскольку сроки получения выручки от Data Center влияют на общий рост.
- ARR подписок достиг $6,606 млрд по мере расширения корпоративного спроса: Оставшиеся обязательства по исполнению составили $4,817 млрд, обеспечивая прогнозируемость будущей выручки. Продление контрактов клиентами, миграция в облако и операционная эффективность определят, насколько эффективно эти обязательства конвертируются в прибыль и денежный поток.
- Rovo и расширенное партнёрство с OpenAI создают новые возможности роста в области ИИ: Объявление Atlassian от 6 октября укрепляет интеграцию возможностей ИИ на всей корпоративной платформе для совместной работы. Более широкое внедрение Rovo и платные функции ИИ могут поддержать более крупные подписки и более глубокое взаимодействие с клиентами.
- Квартальный свободный денежный поток достиг $475 млн: Atlassian располагал $1,240 млрд денежных средств и сгенерировал $1,319 млрд свободного денежного потока за полный год. Высокая генерация денежных средств поддерживает развитие ИИ и корпоративную экспансию, тогда как повышение прибыльности подписок будет важным для долгосрочного роста акционерной стоимости.
Что такое Atlassian (TEAM)?
Atlassian — корпоративная программная компания, которая помогает организациям планировать работу, создавать программное обеспечение, управлять знаниями и предоставлять внутренние услуги. Её облачная операционная модель соединяет команды разработки, IT и бизнес-подразделения через общие рабочие процессы и информацию. Jira, Confluence, Loom и Jira Service Management обслуживают приложения, начиная от отслеживания проектов и заканчивая поддержкой сотрудников и асинхронным сотрудничеством. Компания генерирует выручку за счёт подписок, лицензий Data Center и услуг, связанных с маркетплейсом, при этом более 350 000 клиентов демонстрируют широкий охват бизнеса.
Стратегия роста Atlassian сосредоточена на миграции в облако, расширении корпоративной платформы и командной работе с поддержкой ИИ. В октябре 2026 года компания расширила партнёрство с OpenAI для подключения передовых моделей к Teamwork Graph и Rovo в рамках корпоративных рабочих процессов. Компания также расширяет возможности управления сервисами и управления через Isolated Cloud, административные средства управления ИИ и отраслевые функции соответствия требованиям. Поскольку ARR подписок достиг $6,606 млрд по состоянию на 30 июня, эти инициативы направлены на укрепление повторяющейся выручки при одновременном преобразовании широкой клиентской базы в более ценные и прибыльные подписки.
Обзор результатов Atlassian (TEAM) за Q4 FY2026: рост облака стимулирует восстановление EPS несмотря на более медленные прогнозы
Atlassian сообщила о выручке за Q4 FY2026 в размере $1,766 млрд, что на 28% больше в годовом исчислении, благодаря облачным продажам на $1,213 млрд и более высоким корпоративным обязательствам. Операционный доход по GAAP достиг $211 млн, скорректированная операционная маржа выросла до 36%, а разводнённая прибыль на акцию вернулась к прибыли в $0,55, что свидетельствует об улучшении операционного рычага. При $4,817 млрд оставшихся обязательств по исполнению и прогнозе роста выручки на финансовый 2027 год в 13% будущая прибыль зависит от миграции в облако, расширения подписок и дисциплинированных расходов на ИИ.
Читать далее: Atlassian (TEAM) Обзор результатов за Q4 FY2026: рост выручки на 28% и высокий импульс облака обеспечили ралли на 35,31%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Сюрприз |
|
Выручка |
$1,384 млрд Q4 FY2025 |
$1,766 млрд |
Улучшение. Рост на 28% г/г. |
|
Облачная выручка |
$927,7 млн Q4 FY2025 |
$1,213 млрд |
Расширение. Рост на 31% г/г. |
|
ARR подписок |
$5,382 млрд июнь 2025 |
$6,606 млрд |
Расширение. Рост на 23% г/г. |
|
Оставшиеся обязательства по исполнению |
Сравнение с предыдущим годом |
$4,817 млрд |
Расширение. Рост на 44% г/г. |
|
Операционная маржа по GAAP |
−2% Q4 FY2025 |
12% |
Улучшение. Рост на 14 пунктов. |
|
Операционная маржа не по GAAP |
24% Q4 FY2025 |
36% |
Улучшение. Рост на 12 пунктов. |
|
Разводнённая прибыль на акцию по GAAP |
−$0,09 Q4 FY2025 |
$0,55 |
Улучшение. Возврат к прибыльности. |
|
Прогноз выручки Q1 FY2027 |
Новый перспективный прогноз |
1,705 млрд–1,715 млрд |
Прогноз. Диапазон выручки на следующий квартал. |
- Выручка за Q4 выросла на 28% до $1,766 млрд. Облачные продажи достигли $1,213 млрд, что отражает более высокий спрос на подписки и активность миграции среди корпоративных клиентов. Устойчивое внедрение облака и более широкое расширение платформы будут важны для поддержания динамики прибыли.
- Облачная выручка выросла на 31% до $1,213 млрд. Спрос на корпоративные подписки и активность миграции обеспечили результаты приложений Atlassian для совместной работы и управления сервисами. Продолжение внедрения облака и расширение платной платформы могут поддержать прибыль, хотя расходы на инфраструктуру и затраты на доставку ИИ влияют на прибыльность.
- Разводнённая прибыль на акцию по GAAP достигла $0,55 по мере улучшения прибыльности. Операционная маржа выросла до 12%, тогда как скорректированная операционная маржа достигла 36% по сравнению с 24% в прошлом году. Более высокая выручка от подписок поддержала прибыльность, однако эффективность доставки будет важна по мере дальнейшего смещения структуры выручки в сторону облака.
- ARR подписок достиг $6,606 млрд по состоянию на 30 июня. Аннуализированные повторяющиеся подписки выросли на 23%, поддерживая более широкую базу облачных обязательств и обязательств Data Center. Расширение корпоративного внедрения поддерживает повторяющуюся выручку, тогда как доходность зависит от удержания клиентов и прибыльной миграции в облачную платформу.
- Прогноз выручки на Q1 FY2027 составил 1,705 млрд–1,715 млрд. Прогноз включает рост облачной выручки на 28,5%, при этом доставка зависит от корпоративных миграций и расширения клиентской базы. Конвертация обязательств в подписки, контроль затрат на доставку и поддержание продлений будут важны для будущего роста прибыли.
Инвестиционный прогноз Atlassian (TEAM) на 2026 год: бычий сценарий $280 против медвежьего сценария $180
Прогноз Atlassian на 2026 год зависит от того, сможет ли более активное внедрение облака поддерживать повторяющуюся прибыль в ходе перехода с Data Center. Облачная выручка за Q4 выросла на 31%, прибыльность улучшилась, тогда как прогноз на финансовый 2027 год указывает на более низкий общий рост и нормализованные маржи. Следующие редакционные сценарии проверяют, как подписки, внедрение Rovo и экономика доставки могут повлиять на доходность до конца года.
Бычий сценарий: рост облака и внедрение Rovo толкают TEAM к $280
Более быстрое платное расширение облака увеличило бы повторяющуюся прибыль, тогда как корпоративные развёртывания ИИ делают платформу для совместной работы более ценной для клиентов. Облачная выручка за Q4 достигла $1,213 млрд, увеличившись на 31%, а ARR подписок вырос на 23%. Более широкое внедрение Collections и Rovo могло бы углубить расходы в рамках существующих клиентских аккаунтов без опоры исключительно на дополнительных лицензированных пользователей.
Сценарий с целью $280 получит поддержку, если рост облака превысит прогноз Q1 в 28,5%, а выручка превысит $1,715 млрд. Поддержание положительной маржи по GAAP свяжет более широкое внедрение платформы с более высокой прибылью, а не просто с более высокими объёмами использования.
Базовый сценарий: устойчивые облачные подписки удерживают TEAM в диапазоне $220–$250
Повторяющиеся облачные подписки могут сохранять операционную прибыль положительной даже по мере снижения продаж Data Center и поглощения части выгоды от роста расходами на ИИ. Atlassian прогнозирует рост облака в финансовом 2027 году на 25,5% при снижении Data Center на 17%. Такое сочетание поддерживает расширение, но общий рост выручки в 13% останется ниже последнего квартального темпа.
Диапазон $220–$250 соответствовал бы прогнозируемому росту облака, продолжению продлений и положительной операционной марже по GAAP. Улучшение платного внедрения может поддержать верхнюю границу диапазона, тогда как задержки миграции или более высокие затраты на доставку могут ограничить дальнейшее расширение оценки.
Медвежий сценарий: замедление миграций и рост затрат тянут TEAM к $180
Замедление миграций в облако сильнее обнажит Atlassian перед снижением выручки Data Center, ослабляя поглощение затрат на ИИ и инфраструктуру. Прогноз руководства по операционной марже по GAAP на финансовый 2027 год составил 4,5%, что ниже 12% в Q4. Если корпоративные продления ослабнут или использование будет расти без платного расширения, компания может потерять динамику прибыли, несмотря на базу повторяющихся подписок.
Сценарий с целью $180 станет более вероятным, если рост облака окажется ниже прогноза на фоне более слабого расширения ARR подписок. В таком случае Rovo и более новые корпоративные продукты должны будут вносить больший вклад только для стабилизации прибыльности, оставляя меньше оснований для более высокого мультипликатора.
Прогнозы цены акций TEAM на 2026 год от аналитиков Уолл-стрит
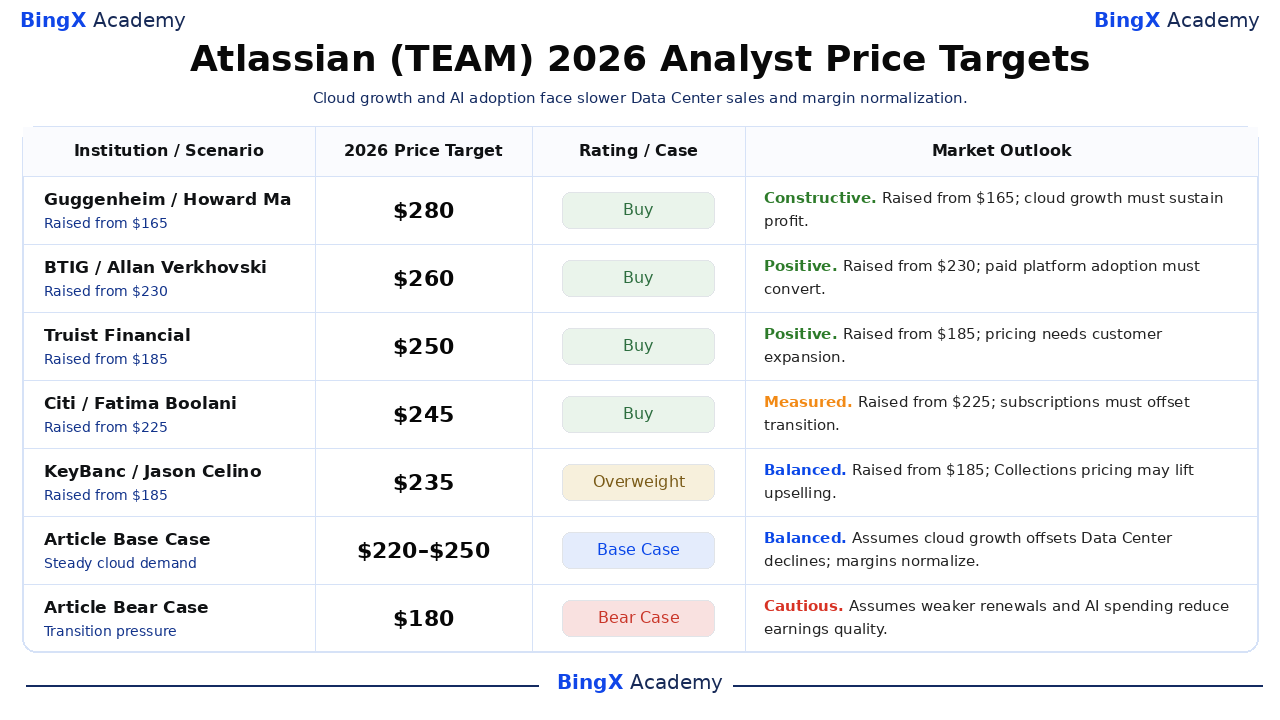
Эти именованные, датированные целевые уровни относятся к акциям Atlassian, котирующимся на Nasdaq, и, как правило, охватывают примерно 12 месяцев, выходя за пределы календарного 2026 года. Выбранный диапазон $235–$280 отражает различные оценки роста облака, ценообразования и корпоративного внедрения. Последние две строки — отдельные редакционные сценарии на конец года; сопутствующие деловые интерпретации представляют собой анализ данной статьи.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Guggenheim |
$280 |
Покупать |
Конструктивный. 2026-10-19: повышен с $165 до $280; рейтинг «Покупать» сохранён. Редакционная точка зрения: расширение облака и корпоративное внедрение должны поддержать прибыль после восстановления цены акций. |
|
BTIG |
$260 |
Покупать |
Позитивный. 2026-10-20: повышен с $230 до $260; рейтинг «Покупать» сохранён. Редакционная точка зрения: более широкое внедрение платформы должно конвертироваться в повторяемую прибыль от подписок и денежный поток. |
|
Truist Financial |
$250 |
Покупать |
Позитивный. 2026-10-21: повышен с $185 до $250; рейтинг «Покупать» сохранён. Редакционная точка зрения: более высокое ценообразование требует устойчивого расширения клиентской базы, а не временной выгоды от лицензирования. |
|
Citi |
$245 |
Покупать |
Взвешенный. 2026-10-20: повышен с $225 до $245; рейтинг «Покупать» сохранён. Редакционная точка зрения: повторяющийся спрос должен компенсировать замедление продаж Data Center и более низкие прогнозируемые маржи. |
|
KeyBanc |
$235 |
Избыточный вес |
Сбалансированный. 2026-10-19: повышен с $185 до $235; рейтинг «Избыточный вес» сохранён. Редакционная точка зрения: ценообразование на основе использования может поддержать апселл Collections, тогда как задержки миграции создают временной риск. |
|
Базовый сценарий статьи |
220–250 |
Базовый сценарий |
Сбалансированный. Предполагает, что прогнозируемое расширение облака компенсирует снижение Data Center, тогда как маржи нормализуются до декабря 2026 года. |
|
Медвежий сценарий статьи |
$180 |
Медвежий сценарий |
Осторожный. Предполагает, что более слабые миграции и затраты на ИИ снизят качество прибыли до декабря 2026 года. |
Как купить акции Atlassian (TEAM) на BingX
Покупайте и держите акции Atlassian через BingX Stocks Trading за USDT или USDC, при условии доступности листинга и соответствия требованиям аккаунта. Atlassian предоставляет доступ к облачному сотрудничеству, разработке программного обеспечения, управлению знаниями и корпоративным рабочим процессам с поддержкой ИИ. Подходящие пользователи могут формировать позиции в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты постоянных комиссий за финансирование.
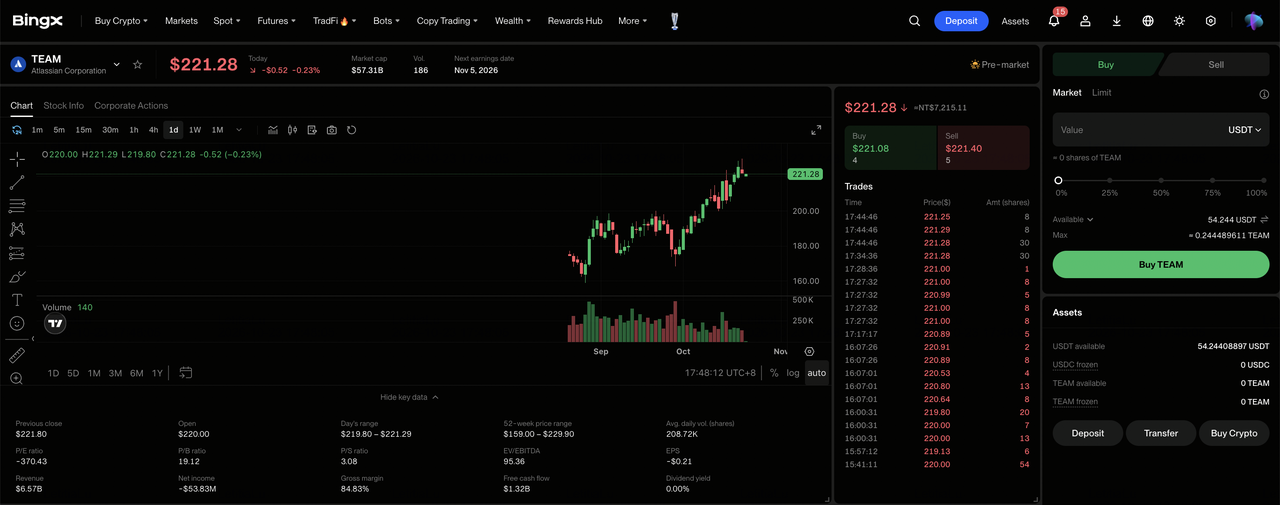
Шаг 1: Перейдите в BingX Stocks Trading. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите раскрытие рисков торговли акциями, если вы используете этот продукт впервые.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спотовом аккаунте достаточно средств для покупки. При необходимости переведите USDT или USDC с вашего фондового аккаунта или аккаунта благосостояния. Перед выбором размера инвестиции ознакомьтесь с минимальной суммой ордера и возможностью дробных акций для выбранной ценной бумаги.
Шаг 3: Выберите Atlassian (TEAM). Откройте рынок акций, найдите Atlassian (TEAM) и убедитесь, что акция класса A доступна для вашего аккаунта. Проверьте информацию о компании, текущую цену акции, торговую сессию и доступные типы ордеров.
Шаг 4: Купите акции Atlassian. Нажмите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера используют доступные цены в поддерживаемые сессии, тогда как лимитные ордера требуют указанной цены или лучше и достаточной ликвидности для исполнения.
Шаг 5: Просмотрите свои позиции и управляйте ими. Откройте раздел «Акции > Позиции», чтобы отслеживать ваши акции TEAM и нереализованную прибыль или убыток. Используйте раздел «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1 в целом влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда можно продать приобретённые акции.
Топ-5 рисков, за которыми следует следить инвесторам Atlassian в 2026 году
База подписок Atlassian, корпоративная платформа и расширяющиеся корпоративные возможности ИИ поддерживают прогноз прибыли. Однако облачный спрос, затраты на доставку, сроки миграции и требования к монетизации могут оказывать давление на прибыльность и акционерную доходность.
- Ослабление облачного спроса может оказать давление на выручку: Облачная выручка за Q4 достигла $1,213 млрд, поддерживаемая корпоративным внедрением и миграционной активностью. Снижение объёмов расширения или продления подписок может сократить прибыль и операционную доходность по мере истечения существующих контрактов.
- Рост затрат на доставку может ограничить маржи: Прогноз операционной маржи по GAAP на финансовый 2027 год составил 4,5% по сравнению с 12% в Q4. Более высокие затраты на инфраструктуру и ИИ могут ослабить прибыльность, если облачная выручка и корпоративные подписки будут расти медленнее.
- Задержки корпоративной миграции могут ограничить рост выручки: Оставшиеся обязательства по исполнению достигли $4,817 млрд, однако их признание зависит от договорных условий доставки и сроков подписок. Задержки миграций, развёртываний клиентов или корпоративного расширения могут снизить прогнозируемость будущей выручки.
- Инвестиции в ИИ могут ослабить акционерную доходность: Atlassian расширила возможности Rovo и корпоративного управления через более широкую платформу для совместной работы. Проблемы с внедрением или более высокие затраты на доставку могут ограничить дополнительную прибыль от подписок и снизить акционерную стоимость, несмотря на использование функций ИИ.
- Замедление роста подписок может оказать давление на оценку: Прогноз роста ARR Atlassian на финансовый 2027 год достиг 18%, поддерживаемый расширением облака. Более медленные миграции, ослабление продлений или рост затрат на доставку могут сократить прибыль и спровоцировать снижение цены акций.
Заключительные мысли: стоит ли инвестировать в Atlassian в 2026 году?
ARR подписок Atlassian в размере $6,606 млрд и квартальный свободный денежный поток в $475 млн демонстрируют повторяющийся масштаб и значительную генерацию денежных средств. Миграция в облако, корпоративные Collections и Rovo предоставляют возможности для углубления расходов клиентов при снижении зависимости от устаревших лицензий. Поддержание этого прогресса будет зависеть от удержания подписчиков, прибыльного внедрения ИИ и продолжения операционной дисциплины.
Бычий сценарий с целью $280 предполагает более быстрое расширение облака, более активное платное внедрение Rovo и устойчивую прибыльность по GAAP. Базовый сценарий $220–$250 отражает прогнозируемый рост, тогда как медвежий сценарий с целью $180 учитывает более слабые миграции и более высокие затраты. Поскольку TEAM закрылся на отметке $225,51 21 октября, инвесторам следует следить за тем, приводит ли корпоративное внедрение к устойчивой прибыли на акцию.
Предупреждение о рисках: Повторяющиеся подписки Atlassian не устраняют инвестиционный риск. Замедление внедрения облака, рост затрат на ИИ или задержки миграции могут ослабить прибыль и акционерную доходность. Инвесторам следует оценить оценку, показатели подписок и свою склонность к риску перед покупкой акций TEAM.
Связанные материалы
- Что такое BingX Stocks Trading? Руководство для начинающих по торговле акциями США и ETF с помощью криптовалюты
- Прогноз цены Salesforce (CRM) на 2026 год: сможет ли рост под руководством Agentforce толкнуть CRM к $330?
- Прогноз цены Adobe (ADBE) на 2026 год: сможет ли монетизация ИИ толкнуть ADBE к $350?
- Прогноз цены Figma (FIG) на 2026 год: стартовая площадка ИИ за $36,00 или переоценённая ловушка похмелья после IPO?
- Прогноз цены CrowdStrike (CRWD) на 2026 год: сможет ли безопасность на базе ИИ и Falcon Flex толкнуть CRWD к $280?
- Прогноз акций Microsoft (MSFT) на 2026 год: сможет ли рост Azure AI и Copilot поднять акции MSFT выше $550?
