

Wells Fargo (WFC) предоставляет услуги по приёму вкладов, кредитованию, инвестиционному обслуживанию и корпоративному банкингу для частных лиц и предприятий. Широкая клиентская база обеспечивает стабильный процентный доход, а расширение коммерческого кредитования и инвестиционно-банковских услуг открывает возможности для увеличения дохода от существующих отношений. Ценообразование кредитов, стоимость депозитов и качество кредитного портфеля определяют, преобразуется ли рост баланса в устойчивую прибыль и более высокую доходность на акцию.
Последний квартал показал рост процентного дохода от кредитования, тогда как повышение кредитных издержек ограничило конвертацию прибыли. Выручка Wells Fargo за III квартал 2026 года выросла на 2% до $21,87 млрд, чистый процентный доход увеличился на 5%. Прибыль на акцию составила $1,87, тогда как резервы под кредитные убытки выросли до $1,029 млрд. Главный вопрос IV квартала — сможет ли процентный доход в размере около $13 млрд обеспечить более высокую прибыльность.
Прогноз акций WFC на 2026 год сводится к двум конкурирующим сценариям:
- Сценарий восстановления кредитования: Рост клиентских кредитов и стабильная стоимость фондирования повышают процентный доход, а снижение операционных расходов позволяет направлять больше выручки акционерам.
- Сценарий давления на маржу: Более высокие ставки по депозитам и резервы под кредитные убытки поглощают рост кредитования, а слабый комиссионный доход и потребности в капитале ограничивают доходность на расширяющиеся активы.
В данном руководстве рассматриваются прогноз акций WFC, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе отчёта о прибыли Wells Fargo от 13 октября, презентации, ежеквартального дополнения и рыночных данных по 21 октября, а также информация о том, как купить акции WFC на BingX TradFi за USDT или USDC.
5 главных вещей, которые инвесторам Wells Fargo нужно знать в октябре 2026 года
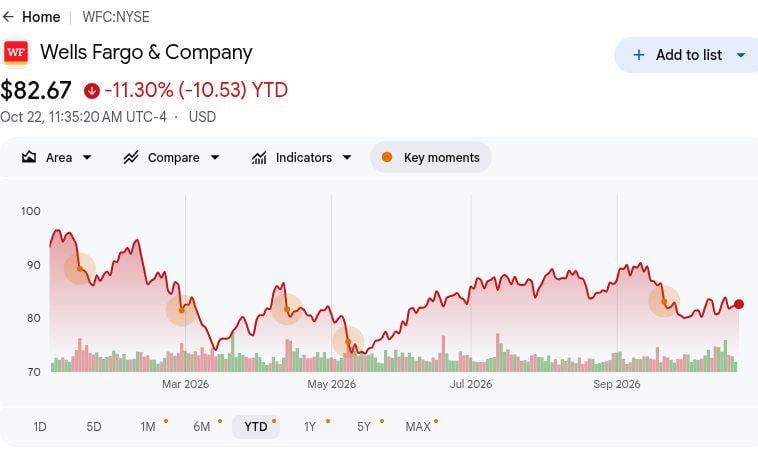
- WFC закрылась на отметке $82,42 21 октября, снизившись на 11,57% с начала года: Акции остаются ниже уровня начала года, что делает достижение «бычьего» сценария в $105 зависимым от улучшения экономики кредитования. Дальнейший рост требует увеличения активов, финансируемых депозитами, для укрепления доходности, а не только расширения баланса.
- Выручка за III квартал выросла до $21,87 млрд с $21,44 млрд годом ранее: Выручка также снизилась с $22,62 млрд во II квартале, что свидетельствует о квартальном ослаблении. Однако процентный доход внёс вклад в рост, что делает важным разграничение между расширением кредитования и более широким восстановлением комиссионных доходов.
- Средний объём кредитов и депозитов вырос на 11% по мере расширения клиентской активности: Балансовые показатели III квартала и более активное коммерческое кредитование свидетельствуют о клиентском спросе. Доходность кредитов, ценообразование депозитов и качество кредитного портфеля определят, какая часть этого масштаба трансформируется в устойчивую прибыль на акцию.
- Прогноз на IV квартал устанавливает целевой показатель чистого процентного дохода: Руководство ориентируется примерно на $13 млрд в следующем квартале по сравнению с $12,52 млрд в III квартале. Стабильная стоимость фондирования и устойчивый спрос на кредиты определят, поддержит ли этот прогноз устойчивую прибыль и генерацию капитала.
- Коэффициент CET1 на уровне 10,0% поддерживает продолжение кредитования и управление капиталом: Wells Fargo сообщила о капитале CET1 в размере $134,6 млрд при снижении количества разводнённых акций. Это обеспечивает поддержку для финансирования клиентов, хотя поддержание качества кредитного портфеля и эффективности использования капитала будет иметь решающее значение для долгосрочной акционерной стоимости.
Что такое Wells Fargo (WFC)?
Wells Fargo (WFC) — диверсифицированная компания финансовых услуг, предоставляющая банковские, инвестиционные и кредитные услуги частным лицам, предприятиям и институциональным клиентам. Четыре операционных сегмента компании: потребительский банкинг и кредитование, коммерческий банкинг, корпоративный и инвестиционный банкинг, а также управление состоянием и инвестиционный менеджмент. Банк получает проценты по кредитам и ценным бумагам, а также комиссионные доходы от консультационных, брокерских, платёжных и инвестиционно-банковских услуг. Прибыльность зависит от разницы между доходностью активов и стоимостью фондирования, эффективностью операций и качеством кредитного портфеля клиентов.
Стратегия роста Wells Fargo направлена на расширение клиентского кредитования, укрепление инвестиционного банкинга и повышение операционной эффективности. Расширенное партнёрство с Google Cloud использует Google Agentspace для развёртывания агентных инструментов на базе ИИ для поддержки сотрудников и клиентского обслуживания. В июне 2026 года Wells Fargo также стал предпочтительным ипотечным кредитором для ICON, связав жилищное финансирование с проектами компании по строительству домов с использованием 3D-печати. Учитывая рост среднего объёма кредитов и депозитов на 11% в III квартале, эти инициативы направлены на углубление клиентских отношений и поддержку роста выручки, тогда как инвестиции в технологии снижают стоимость предоставления финансовых услуг.
Читать далее: Лучшие акции финансовых услуг и финтех для покупки в 2026 году в условиях смены агентного ИИ и инфраструктуры стейблкоинов
Обзор результатов Wells Fargo (WFC) за III квартал 2026 года: рост процентного дохода повышает прибыль на акцию, несмотря на увеличение кредитных издержек
Wells Fargo сообщила о выручке за III квартал 2026 года в размере $21,87 млрд, что на 2% больше год к году, но ниже $22,62 млрд во II квартале, благодаря росту чистого процентного дохода. Разводнённая прибыль на акцию выросла на 13% до $1,87, тогда как резервы под кредитные убытки увеличились до $1,029 млрд, а непроцентные расходы снизились на 1% до $13,74 млрд. При росте среднего объёма кредитов и депозитов на 11% и ориентире по чистому процентному доходу в IV квартале около $13 млрд будущая прибыль зависит от способности преобразовать рост клиентской базы в более высокую маржу без непропорционального увеличения кредитных издержек.
|
Финансовый показатель |
Прогноз / Консенсус |
Факт / Отчётный показатель |
Отклонение |
|
Общая выручка |
$21,436 млрд (III кв. 2025) |
$21,870 млрд |
Улучшение. Рост на 2% год к году. |
|
Чистый процентный доход |
$11,950 млрд (III кв. 2025) |
$12,517 млрд |
Расширение. Рост на 5% год к году. |
|
Разводнённая прибыль на акцию |
$1,66 (III кв. 2025) |
$1,87 |
Выше. Рост на 13% год к году. |
|
Чистая прибыль |
$5,589 млрд (III кв. 2025) |
$5,951 млрд |
Улучшение. Рост на 6% год к году. |
|
Непроцентные расходы |
$13,846 млрд (III кв. 2025) |
$13,743 млрд |
Ниже. Снижение на 1% год к году. |
|
Резервы под кредитные убытки |
$681 млн (III кв. 2025) |
$1,029 млрд |
Выше. Рост на $348 млн. |
|
ROTCE |
15,2% (III кв. 2025) |
16,30% |
Улучшение. Рост на 1,1 п.п. |
|
Чистый процентный доход в IV квартале |
Новый прогноз |
~$13 млрд |
Прогноз. Целевой показатель на следующий квартал. |
- Выручка за III квартал выросла на 2% до $21,87 млрд. Выручка снизилась на 3% в квартальном сопоставлении, несмотря на годовой рост, что отражает ослабление непроцентного дохода и торговой активности. Устойчивое клиентское кредитование и генерация комиссионного дохода будут важны для поддержания динамики прибыли.
- Чистый процентный доход вырос на 5% до $12,52 млрд. Результаты по всей кредитной франшизе обусловлены ростом кредитных остатков и переоценкой активов с фиксированной ставкой. Устойчивый спрос на кредиты и рост депозитов могут поддержать прибыль, хотя стоимость фондирования и доходность активов влияют на рентабельность.
- Разводнённая прибыль на акцию выросла на 13% до $1,87, несмотря на рост резервов. Операционные расходы снизились на 1% до $13,74 млрд, тогда как резервы под кредитные убытки достигли $1,029 млрд. Процентный доход от кредитования поддержал рентабельность, однако эффективность расходов будет важна по мере расширения кредитного спроса клиентов.
- Активы состоятельных клиентов достигли $2,45 трлн. Активы выросли на 11% в годовом сопоставлении, поддержав рост выручки сегмента управления состоянием и инвестиционного менеджмента на 12% в течение квартала. Расширение клиентских инвестиций укрепляет повторяющийся комиссионный доход и снижает зависимость от чувствительного к рынку кредитования и торговой деятельности.
- Прогноз чистого процентного дохода на IV квартал составил около $13 млрд. Прогноз предполагает квартальный рост, реализация которого зависит от клиентского кредитования и ценообразования депозитов. Пополнение клиентских депозитов, поддержание качества кредитного портфеля и контроль расходов будут важны для будущего роста прибыли.
Инвестиционный прогноз Wells Fargo (WFC) на 2026 год: «бычий» сценарий $105 против «медвежьего» сценария $72
Перспективы Wells Fargo на 2026 год зависят от того, сможет ли рост клиентских кредитов генерировать более высокую прибыль после учёта затрат на фондирование и кредитных издержек. Процентный доход в III квартале улучшился, однако коэффициент CET1 на уровне 10,0% и растущие резервы делают доходность дополнительных активов ключевым фактором оценки. Следующие редакционные сценарии отражают то, как экономика кредитования и операционная эффективность могут сформировать результаты до конца года.
«Бычий» сценарий: рост кредитования и контроль издержек толкают WFC к $105
Более прибыльное клиентское кредитование повысит процентный доход, а операционная эффективность трансформирует эту выручку в более высокую прибыль. Чистый процентный доход за III квартал составил $12,52 млрд, а расходы снизились на 1%, несмотря на рост инвестиций в технологии. Устойчивый рост, финансируемый депозитами, улучшит вклад в прибыль от дополнительных кредитов без соответствующего увеличения накладных расходов или резервов под кредитные убытки.
Сценарий $105 получит поддержку, если процентный доход в IV квартале превысит ориентир около $13 млрд, а кредитные издержки стабилизируются. Улучшение кредитной маржи и продолжение контроля расходов должны будут поднять доходность выше уровня последнего квартала.
Базовый сценарий: стабильное кредитование удерживает WFC в диапазоне $88–$96
Продолжение роста кредитования может поддержать прибыль даже в случае, если затраты на фондирование и кредитные издержки поглотят часть дополнительной выручки. Средний объём кредитов и депозитов в III квартале вырос на 11%, тогда как резервы увеличились до $1,029 млрд. Расширение клиентской базы поддержит процентный доход и комиссионные, однако ограниченное улучшение маржи оставит доходность зависимой от контроля расходов и адекватного ценообразования кредитного риска.
Диапазон $88–$96 будет соответствовать результатам, близким к годовому прогнозу по процентному доходу, стабильному качеству кредитного портфеля и умеренному росту комиссионных. Снижение стоимости фондирования может поддержать верхнюю границу, тогда как дополнительные резервы ограничат выгоду от расширения клиентской базы.
«Медвежий» сценарий: давление на фондирование и кредитные издержки тянут WFC к $72
Более высокая стоимость фондирования и ухудшение качества кредитного портфеля сократят прибыль, сохраняемую от растущей кредитной книги. Средняя стоимость депозитов в III квартале выросла до 1,56%, а резервы под кредитные убытки увеличились с $681 млн годом ранее. Если кредитование клиентов ослабнет и потери по просроченным долгам вырастут, расширение кредитного портфеля может потреблять капитал без пропорционального улучшения прибыли.
Сценарий $72 станет более вероятным, если процентный доход не достигнет прогноза IV квартала, а резервы под кредитные убытки продолжат расти. Слабая генерация комиссионного дохода обеспечит меньшую поддержку прибыли, сократив капитал, доступный для выплат и восстановления оценки.
Прогнозы цены акций WFC на 2026 год от аналитиков Уолл-стрит
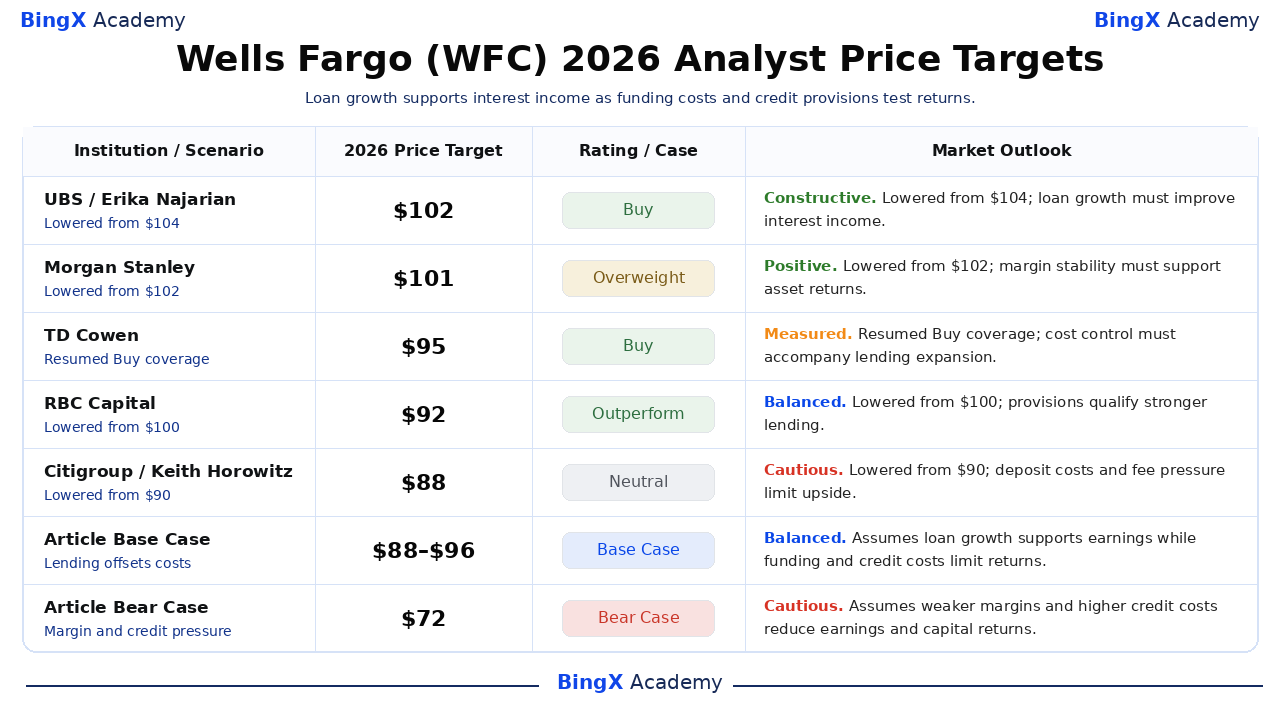
Следующие аналитические действия по Wells Fargo являются двенадцатимесячными ориентирами, а не гарантированными ценами на декабрь 2026 года. Ряд компаний снизил целевые показатели после выхода последнего квартального отчёта, сохранив при этом позитивные рейтинги. Сценарий «быков» в $105, базовый диапазон $88–$96 и «медвежий» сценарий $72, изложенные в статье, являются отдельными редакционными сценариями, привязанными к операционным условиям, обсуждаемым выше.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
UBS |
$102 |
Покупать |
Конструктивный. 2026-10-05: снижен с $104; рейтинг «Покупать» сохранён. Редакционная позиция: рост кредитования, финансируемого депозитами, должен улучшить чистый процентный доход. |
|
Morgan Stanley |
$101 |
Выше рынка |
Позитивный. 2026-10-14: снижен с $102; рейтинг «Выше рынка» сохранён. Редакционная позиция: стабилизация маржи должна поддержать доходность растущих активов. |
|
TD Cowen |
$95 |
Покупать |
Взвешенный. 2026-10-08: возобновлено покрытие с рейтингом «Покупать» и целевой ценой $95. Редакционная позиция: контроль издержек может поддержать прибыль по мере расширения кредитного потенциала. |
|
RBC Capital |
$92 |
Лучше рынка |
Сбалансированный. 2026-10-14: снижен с $100; рейтинг «Лучше рынка» сохранён. Редакционная позиция: более высокие резервы под кредитные убытки ограничивают более активный рост кредитования. |
|
Citigroup |
$88 |
Нейтрально |
Осторожный. 2026-10-14: снижен с $90; рейтинг «Нейтрально» сохранён. Редакционная позиция: ценообразование депозитов и слабый комиссионный доход могут ограничить краткосрочный рост. |
|
Базовый сценарий статьи |
88–96 |
Базовый сценарий |
Сбалансированный. Редакционный сценарий на декабрь 2026 года. Предполагает, что рост кредитования компенсирует давление на фондирование и кредитные издержки. |
|
«Медвежий» сценарий статьи |
$72 |
«Медвежий» сценарий |
Осторожный. Редакционный сценарий на декабрь 2026 года. Предполагает, что более высокие затраты на фондирование и кредитные издержки снизят прибыль. |
Как купить акции Wells Fargo (WFC) на BingX
Покупайте и удерживайте акции Wells Fargo через торговлю акциями на BingX за USDT или USDC, при наличии листинга и соответствия требованиям аккаунта. Wells Fargo предоставляет доступ к потребительскому кредитованию, коммерческому банкингу, инвестиционным услугам и корпоративному финансированию. Подходящие пользователи могут формировать портфель в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты постоянных комиссий за финансирование.
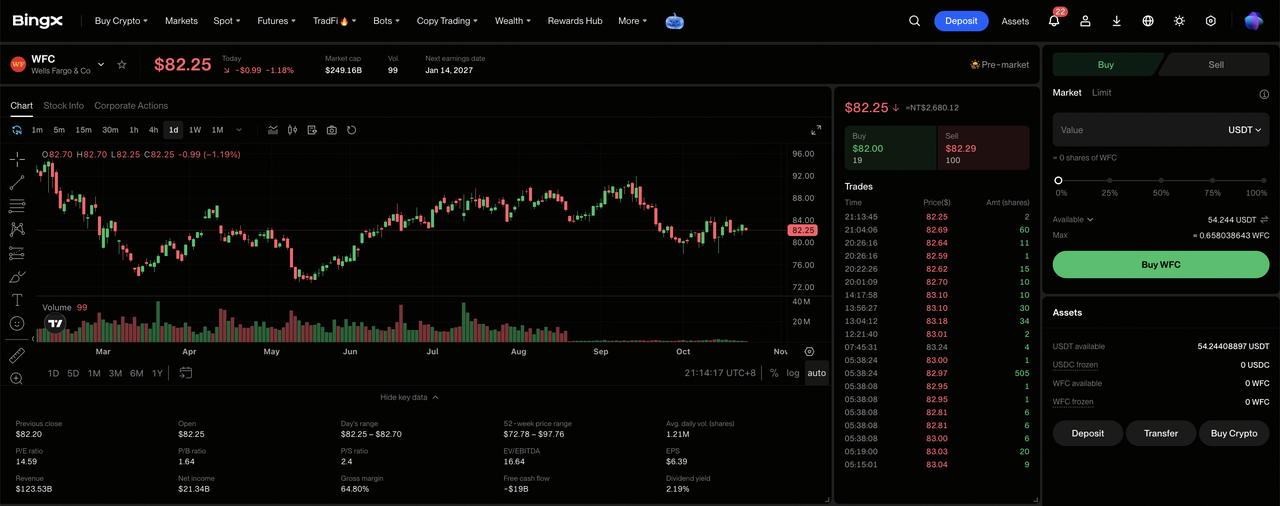
Шаг 1: Перейдите в раздел торговли акциями BingX. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите Уведомление о рисках торговли акциями при первом доступе к продукту.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спотовом счёте достаточно средств для покупки. При необходимости переведите USDT или USDC с фондового счёта или счёта управления активами. Перед выбором размера инвестиции ознакомьтесь с минимальной суммой ордера и возможностью дробного владения выбранными акциями.
Шаг 3: Выберите Wells Fargo (WFC). Откройте рынок акций, найдите Wells Fargo (WFC) и убедитесь, что акция доступна для вашего аккаунта. Ознакомьтесь с информацией о компании, текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции Wells Fargo. Нажмите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые торговые сессии, тогда как лимитные ордера требуют указанной цены или лучше и достаточной ликвидности для исполнения.
Шаг 5: Проверьте свои позиции и управляйте ими. Откройте раздел «Акции > Позиции», чтобы отслеживать акции WFC и нереализованную прибыль или убыток. Используйте «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1 в целом влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда можно продать купленные акции.
5 главных рисков для инвесторов Wells Fargo в 2026 году
Широкая депозитная база Wells Fargo, диверсифицированный банковский бизнес и расширяющиеся клиентские отношения поддерживают прогноз по прибыли. Тем не менее стоимость фондирования, качество кредитного портфеля, генерация комиссионного дохода и требования к капиталу могут оказать давление на рентабельность и доходность для акционеров.
- Ослабление спроса на кредиты может оказать давление на выручку: Средний объём кредитов в III квартале вырос на 11% благодаря коммерческому финансированию и потребительскому кредитованию. Снижение объёмов кредитования или ослабление клиентских балансов может сократить процентный доход и доходность расширенной базы активов.
- Рост стоимости депозитов может ограничить маржу: Средняя стоимость депозитов в III квартале достигла 1,56%, что на пять базисных пунктов выше, чем во II квартале. Более высокие затраты на фондирование и технологии могут ослабить рентабельность, если процентный доход от кредитования и регулярные комиссионные будут расти медленнее.
- Задержки в банковском бизнесе могут ограничить рост комиссионных: Выручка от инвестиционно-банковских услуг в III квартале составила $611 млн, однако комиссионные снизились на 3% в квартальном сопоставлении, несмотря на более активную годовую деятельность. Задержки в слияниях, размещении долговых инструментов или завершении сделок с акционерным капиталом могут снизить прозрачность будущей выручки.
- Требования к капиталу могут ограничить доходность для акционеров: Wells Fargo сообщила о коэффициенте CET1 на уровне 10,0% в III квартале, тогда как расширение кредитования потребовало значительного капитала. Более высокие резервы под кредитные убытки или регуляторные требования к капиталу могут ограничить будущие выплаты и рост прибыли на акцию.
- Снижение доходности может оказать давление на оценку: ROTCE Wells Fargo в III квартале составил 16,3%, поддержанный ростом процентного дохода от кредитования и повышением эффективности. Замедление кредитования, ослабление комиссионных или рост кредитных издержек могут снизить доходность и спровоцировать падение цены акций.
Заключение: стоит ли инвестировать в Wells Fargo в 2026 году?
Квартальный чистый процентный доход Wells Fargo в размере $12,52 млрд и ROTCE на уровне 16,3% демонстрируют способность компании зарабатывать больше на расширяющихся клиентских отношениях. Коммерческое кредитование, потребительский банкинг и комиссионные от управления состоянием обеспечивают поддержку прибыли, тогда как технологические и операционные инициативы создают возможности для повышения эффективности. Поддержание этого роста будет зависеть от контроля стоимости депозитов и поддержания надлежащего качества кредитного портфеля.
«Бычий» сценарий $105 предполагает улучшение кредитной маржи, стабильные кредитные издержки и продолжение оптимизации затрат. Базовый сценарий $88–$96 отражает стабильный рост клиентской базы, тогда как «медвежий» сценарий $72 учитывает давление на фондирование и ухудшение кредитного качества. Учитывая закрытие WFC на уровне $82,42 21 октября, инвесторам следует отслеживать, приводит ли расширение кредитования к устойчивой доходности капитала.
Предупреждение о рисках: Широкая клиентская база Wells Fargo не устраняет инвестиционного риска. Более высокая стоимость депозитов, рост потерь по кредитам или ослабление комиссионного дохода могут снизить прибыль и доходность для акционеров. Инвесторам следует оценить оценку акций, качество кредитного портфеля и свою толерантность к риску перед покупкой акций WFC.
Связанные материалы
- Лучшие акции финансовых услуг и финтех для покупки в 2026 году в условиях смены агентного ИИ и инфраструктуры стейблкоинов
- Прогноз цены акций JPMorgan Chase (JPM) на 2026 год: сможет ли рост процентного дохода поднять JPM к $425?
- Прогноз цены акций Goldman Sachs (GS) на 2026 год: сможет ли рекордная выручка от операций с акциями поднять GS к $1 150?
- Прогноз цены акций BlackRock (BLK) на 2026 год: сможет ли высокий спрос на ETF поднять BLK к $1 400?
- Прогноз цены акций Bank of America (BAC) на 2026 год: сможет ли рост управления состоянием поднять BAC к $68?
