

ExxonMobil (XOM) เป็น บริษัทพลังงานแบบบูรณาการที่ครอบคลุมการผลิตน้ำมันและก๊าซธรรมชาติต้นน้ำ การกลั่น เชื้อเพลิง สารเคมี และผลิตภัณฑ์พิเศษ ขนาดของบริษัทในอ่าวเพอร์เมียน กายอานา และก๊าซธรรมชาติเหลว สนับสนุนการเติบโตของการผลิต ในขณะที่โรงกลั่นและโรงงานเคมีสร้างแหล่งรายได้เพิ่มเติม การบูรณาการดังกล่าวสามารถรองรับจุดอ่อนของแต่ละส่วนได้ แม้ว่าหุ้นจะยังคงไวต่อราคาสินค้าโภคภัณฑ์ อัตรากำไรจากการกลั่น และการดำเนินโครงการใหญ่
ExxonMobil Q2 2026 แสดงให้เห็นทั้งสองด้านของแบบจำลองนั้น กำไรที่ปรับแล้วเพิ่มขึ้น 67% แบบต่อเนื่องเป็น 14.7 พันล้านดอลลาร์ และกระแสเงินสดอิสระถึง 17.2 พันล้านดอลลาร์ ในขณะที่การผลิตคงที่ใกล้ 4.5 ล้านบาร์เรลน้ำมันเทียบเท่าต่อวัน กำไรต่อหุ้นที่ปรับแล้วที่ 3.52 ดอลลาร์ยังคงต่ำกว่าฉันทามติ 3.60 ดอลลาร์ แสดงให้เห็นว่าราคาน้ำมันและสภาวะการกลั่นที่ยอดเยี่ยมไม่รับประกันการเอาชนะความคาดหวังอย่างสมบูรณ์
การพยากรณ์หุ้น XOM สำหรับ 2026 ขณะนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีการเติบโตที่มีข้อได้เปรียบ: การผลิตเพอร์เมียนสถิติใหม่ การขยายกายอานา การประหยัดค่าใช้จ่าย และอัตรากำไรแบบบูรณาการขยายการเติบโตของกระแสเงินสด
- กรณีการปกติกลับ: ราคาน้ำมันที่ลดลง ความผันผวนของการกลั่น และการหยุดชะงักในตะวันออกกลางลดกำไรก่อนที่โครงการระยะยาวจะเพิ่มมูลค่าเพียงพอ
คู่มือนี้วิเคราะห์การพยากรณ์หุ้น XOM สถานการณ์ราคา 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอิงจากการประกาศผลประกอบการ Q2 2026 ของ ExxonMobil เมื่อ 31 กรกฎาคม การยื่นรายไตรมาส และข้อมูลตลาดถึง 10 กันยายน รวมทั้ง วิธีการเทรดฟิวเจอร์สหุ้น XOM บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน ExxonMobil ใน กันยายน 2026
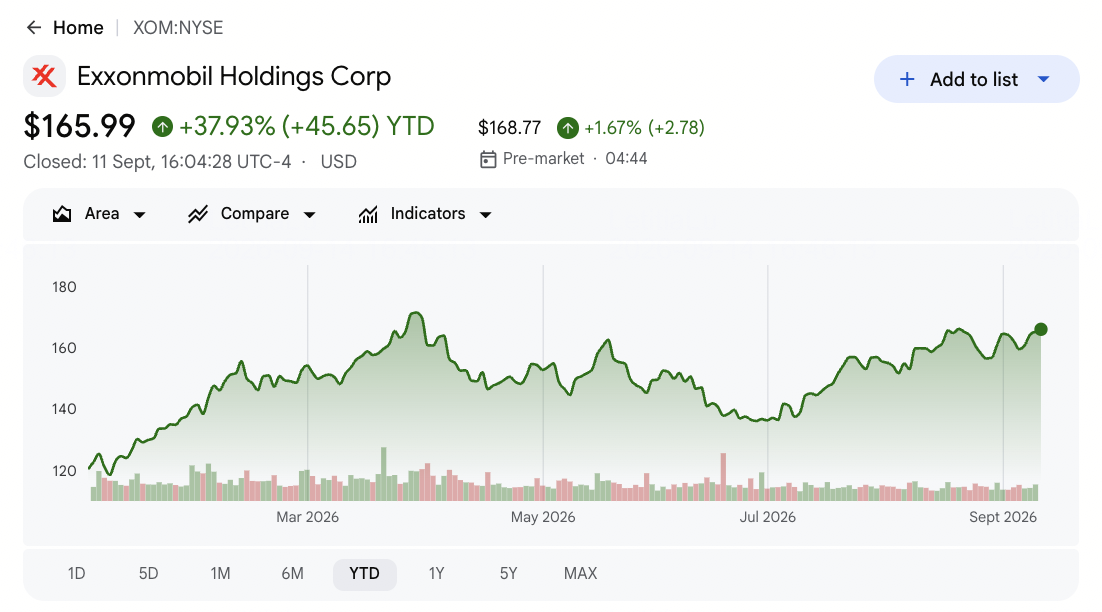
- XOM ปิดที่ 165.23 ดอลลาร์ หลังจากขึ้นประมาณ 30% ใน 2026: การเพิ่มขึ้นสะท้อนถึงราคาน้ำมันที่สูงขึ้น สภาวะการกลั่นที่แข็งแกร่งขึ้น และการเติบโตจากสินทรัพย์ที่มีข้อได้เปรียบ หุ้นยังคงต่ำกว่า 185 ดอลลาร์ที่เป็นจุดสูงสุดของ Street ที่เลือกไว้ แม้ว่าการเติบโตเพิ่มเติมจะขึ้นอยู่กับกระแสเงินสดที่ตามทันการประเมินมูลค่า
- กำไร Q2 ที่ปรับแล้วถึง 14.7 พันล้านดอลลาร์ เพิ่มขึ้น 67% แบบต่อเนื่อง: กำไรเพิ่มขึ้นมากกว่าสองเท่าจากปีก่อนเนื่องจากราคาน้ำมันที่สูงขึ้นและอัตรากำไรจากการกลั่นที่เสริมความแข็งแกร่งให้กับพอร์ตการลงทุน กำไรต่อหุ้นที่ปรับแล้วที่ 3.52 ดอลลาร์ยังคงต่ำกว่าฉันทามติ 3.60 ดอลลาร์ อยู่ 0.08 ดอลลาร์
- การผลิตเพอร์เมียนถึงสถิติใหม่ 1.8 ล้านบาร์เรลต่อวัน: อ่าวช่วยชดเชยการปิดตัวลงในตะวันออกกลางเนื่องจากการผลิตรวมคงที่ใกล้ 4.5 ล้าน boe/d Exxon มีเป้าหมาย 2.5 ล้าน boe/d จากเพอร์เมียนภายใน 2030
- กระแสเงินสดอิสระ 17.2 พันล้านดอลลาร์สนับสนุนผลตอบแทนผู้ถือหุ้น 9.4 พันล้านดอลลาร์: Exxon จ่ายเงินปันผล 4.3 พันล้านดอลลาร์และซื้อหุ้นคืน 5.1 พันล้านดอลลาร์ใน Q2 บริษัทยังลดหนี้สุทธิ 7 พันล้านดอลลาร์ เสริมสร้างทั้งผลตอบแทนต่อหุ้นและงบดุล
- แผน 2030 มีเป้าหมาย 5.5 ล้าน boe/d และการเติบโตของกระแสเงินสด 35 พันล้านดอลลาร์: Exxon คาดว่าสินทรัพย์ที่มีข้อได้เปรียบจะถึง 65% ของปริมาณและมีเป้าหมายการเติบโตของกำไร 25 พันล้านดอลลาร์จาก 2024 การส่งมอบแผนงานดังกล่าวยังคงต้องการการใช้จ่ายประจำปีที่มีระเบียบวินัย 28 พันล้านถึง 33 พันล้านดอลลาร์
ExxonMobil (XOM) คืออะไร?
ExxonMobil เป็นหนึ่งในบริษัทพลังงานแบบบูรณาการที่ซื้อขายในตลาดหลักทรัพย์ขนาดใหญ่ที่สุดในโลก ธุรกิจ Upstream สำรวจและผลิตน้ำมันและก๊าซธรรมชาติ ในขณะที่ Energy Products กลั่นน้ำมันดิบและจำหน่ายเชื้อเพลิง สารหล่อลื่น และวัตถุดิบ Chemical Products และ Specialty Products แปลงสารไฮโดรคาร์บอนเป็นวัสดุที่ใช้ในบรรจุภัณฑ์ การขนส่ง การก่อสร้าง และการใช้งานทางอุตสาหกรรม ดังนั้นกำไรจึงขึ้นอยู่กับปริมาณการผลิต ราคาที่เกิดขึ้นจริง การใช้ประโยชน์จากการกลั่น อัตรากำไรของผลิตภัณฑ์ ค่าใช้จ่ายในการดำเนินงาน และเงินทุนที่จำเป็นในการพัฒนาทรัพยากรที่มีอายุยืน
กลยุทธ์ระยะยาวมุ่งเน้นการลงทุนในสินทรัพย์ต้นทุนต่ำและข้อได้เปรียบในการดำเนินงานที่เป็นกรรมสิทธิ์ การซื้อกิจการ Pioneer ขยายตำแหน่งเพอร์เมียนของ Exxon ในขณะที่ชายฝั่งกายอานาได้รับการพัฒนาร่วมกับพันธมิตรผ่านลำดับโครงการผลิตลอยตัว โครงการ LNG ขยายพอร์ตโฟลิโอก๊าซและการลงทุน Product Solutions มุ่งเป้าไปที่เชื้อเพลิง สารเคมี และวัสดุที่มีมูลค่าสูงขึ้น แผน 2030 มีเป้าหมายการผลิต 5.5 ล้าน boe/d การเติบโตของกำไร 25 พันล้านดอลลาร์ และการเติบโตของกระแสเงินสด 35 พันล้านดอลลาร์จาก 2024 พร้อมกับการลดต้นทุนโครงสร้าง 20 พันล้านดอลลาร์
อ่านเพิ่มเติม: หุ้นพลังงานและ ETF ยอดนิยมที่ควรซื้อใน 2026: ความต้องการพลังงาน AI พบกับความผันผวนทางภูมิศาสตร์การเมือง
ภาพรวมผลประกอบการ Q2 2026 ของ ExxonMobil (XOM): กำไร 14.7 พันล้านดอลลาร์ พบกับ EPS ที่พลาด
ExxonMobil รายงานรายได้ Q2 116.02 พันล้านดอลลาร์ เทียบกับ 109.9 พันล้านดอลลาร์ที่คาดไว้ กำไรต่อหุ้นที่ปรับแล้ว 3.52 ดอลลาร์ เทียบกับ 3.60 ดอลลาร์ที่คาดไว้ และกำไรที่ปรับแล้ว 14.7 พันล้านดอลลาร์ เพิ่มขึ้น 67% แบบต่อเนื่อง การผลิตคงที่ใกล้ 4.5 ล้าน boe/d เนื่องจากการผลิตเพอร์เมียนถึง 1.8 ล้าน boe/d กระแสเงินสดอิสระ 17.2 พันล้านดอลลาร์สนับสนุนผลตอบแทนผู้ถือหุ้น 9.4 พันล้านดอลลาร์ แม้ว่าการหยุดชะงักในตะวันออกกลางจะจำกัดการผลิต
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Q2 2026 ของ Exxon Mobil (XOM): การพลาด EPS ที่ปรับแล้ว 3.52 ดอลลาร์ กระตุ้นการขาย 0.97%
|
ตัวชี้วัดทางการเงิน |
แนวทาง / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q2 |
ฉันทามติ $109.9B |
$116.02B |
เกินคาด ประมาณ $6.1B เหนือฉันทามติและเพิ่มขึ้น 42.3% YoY |
|
กำไรต่อหุ้นที่ปรับแล้ว Q2 |
ฉันทามติ $3.60 |
$3.52 |
พลาด $0.08 ต่ำกว่าฉันทามติแม้จะเพิ่มขึ้นมากกว่าสองเท่า YoY |
|
กำไรที่ปรับแล้ว Q2 |
Q1 2026 |
$14.7B |
ขยายตัว เพิ่มขึ้น 67% แบบต่อเนื่องและสูงสุดในรอบสี่ปี |
|
กระแสเงินสดอิสระ Q2 |
ความคาดหวังของ Street |
$17.2B |
เกินคาด การแปลงเงินสดที่แข็งแกร่งสนับสนุนการลดหนี้และผลตอบแทน |
|
การผลิต Q2 |
ระดับการดำเนินงานก่อนหน้า |
4.5 MMboe/d |
แข็งแกร่ง การผลิตเพอร์เมียนชดเชยส่วนหนึ่งของการหยุดชะงักในตะวันออกกลาง |
|
การผลิตเพอร์เมียน Q2 |
ปีก่อน |
1.8 MMboe/d |
สถิติ ขนาดและการรวมตัวของ Pioneer สนับสนุนการเติบโตที่มีข้อได้เปรียบ |
|
กำไรต้นน้ำ Q2 |
Q1 2026 |
$9.2B |
ปรับตัวดีขึ้น ราคาน้ำมันที่สูงขึ้นยกระดับความสามารถในการทำกำไรของต้นน้ำ |
|
กำไรการกลั่น Q2 |
Q1 2026 |
$4.1B |
ปรับตัวดีขึ้น อัตรากำไรที่แข็งแกร่งขึ้นชดเชยการบำรุงรักษาที่เพิ่มขึ้น |
|
เงินปันผลและการซื้อกลับ |
แผนซื้อกลับ $20B ประจำปี |
$9.4B |
ส่งคืน รวม $4.3B เงินปันผลและ $5.1B การซื้อกลับ |
|
การลดหนี้สุทธิ |
Q1 2026 |
$7.0B |
ปรับตัวดีขึ้น กระแสเงินสดจากสินค้าโภคภัณฑ์เสริมความแข็งแกร่งให้กับงบดุล |
- รายได้ 116.02 พันล้านดอลลาร์เกินฉันทามติประมาณ 6.1 พันล้านดอลลาร์: ยอดขายเพิ่มขึ้น 42.3% จาก 81.51 พันล้านดอลลาร์ เมื่อปีที่แล้วเนื่องจากราคาน้ำมันและสภาวะการกลั่นที่ดีขึ้น การเกินคาดแสดงให้เห็นความไวต่อรายได้ที่แข็งแกร่ง แม้ว่าการดำเนินงานของส่วนต่างๆ จะยังคงกำหนดว่ามีเท่าใดที่ไปถึงกำไร
- กำไรต่อหุ้นที่ปรับแล้ว 3.52 ดอลลาร์พลาดฉันทามติ 0.08 ดอลลาร์: กำไรยังคงเพิ่มขึ้นมากกว่าสองเท่าจาก 1.64 ดอลลาร์เมื่อปีที่แล้วและถึง 14.7 พันล้านดอลลาร์ การพลาดแบบแคบๆ ทำให้ความสนใจอยู่ที่คุณภาพของกำไรแม้จะมีการเติบโตหลักที่แข็งแกร่ง
- การผลิตเพอร์เมียนถึง 1.8 ล้านบาร์เรลต่อวัน: การผลิตสถิติช่วยให้การผลิตรวมคงที่ใกล้ 4.5 ล้าน boe/d แม้จะมีการปิดตัวลงในตะวันออกกลาง Exxon ยังคงต้องการความคืบหน้าสู่เป้าหมาย 2.5 ล้าน boe/d ใน 2030
- กำไรต้นน้ำและการกลั่นถึง 9.2 พันล้านดอลลาร์และ 4.1 พันล้านดอลลาร์: ราคาน้ำมันดิบที่สูงขึ้นยกระดับกำไรจากการผลิต ในขณะที่อัตรากำไรที่แข็งแกร่งขึ้นปรับปรุงการกลั่น การบำรุงรักษาที่เพิ่มขึ้นยังคงจำกัดไตรมาสจากการตอบสนองความคาดหวังอย่างเต็มที่
- กระแสเงินสดอิสระ 17.2 พันล้านดอลลาร์สนับสนุนการลดหนี้ 7 พันล้านดอลลาร์: Exxon ยังส่งคืน 9.4 พันล้านดอลลาร์ผ่านเงินปันผลและการซื้อกลับ การรักษาการใช้เหล่านั้นควบคู่ไปกับการลงทุนประจำปี 28 พันล้านถึง 33 พันล้านดอลลาร์จะสนับสนุนมูลค่าต่อหุ้น
อ่านเพิ่มเติม: การพยากรณ์ราคาก๊าซธรรมชาติ 2026: ช็อกพลังงานโลก $15 หรือกับดักส่วนเกิน U.S.?
การพยากรณ์ราคา ExxonMobil (XOM) 2026: สถานการณ์ Bull, Base และ Bear
มุมมองของ XOM ขึ้นอยู่กับว่าการผลิตที่มีข้อได้เปรียบและการลดต้นทุนสามารถรักษากระแสเงินสดหลังจากบริบทสินค้าโภคภัณฑ์ที่ยอดเยี่ยมของ Q2 ได้หรือไม่ ฐานการดำเนินงานแข็งแกร่ง แต่การปิดอ้างอิง 165.23 ดอลลาร์ได้ลดส่วนหนึ่งของการฟื้นตัวแล้ว
กรณี Bull: ราคาน้ำมันที่สูงขึ้นและการเติบโตของการผลิตผลักดัน XOM สู่ $205
กรณี Bull สมมติว่าน้ำมันอยู่ในระดับสูง การผลิตเพอร์เมียนสร้างสถิติ Q2 ที่ 1.8 ล้านบาร์เรลต่อวัน และโครงการกายอานาขยายตัวโดยไม่มีความล่าช้าครั้งใหญ่ อัตรากำไรจากการกลั่นที่แข็งแกร่งทำให้กระแสเงินสดอิสระเพียงพอสำหรับการลงทุน เงินปันผล และโปรแกรมซื้อกลับ 20 พันล้านดอลลาร์ต่อปี
การเคลื่อนไหวสู่ $205 จะต้องการให้การผลิตก้าวหน้าสู่เป้าหมาย 5.5 ล้าน boe/d ใน 2030 หนี้สุทธิยังคงลดลงหลังการลด 7 พันล้านดอลลาร์ใน Q2 และการประหยัดต้นทุนเข้าใกล้ 20 พันล้านดอลลาร์ การแก้ไขกำไรเหนือ 185 ดอลลาร์ของ Street สูงจะเสริมความแข็งแกร่งให้กับกรณี
กรณี Base: ความต้องการน้ำมันที่มั่นคงรักษา XOM ระหว่าง $165 และ $185
กรณี Base สมมติว่าน้ำมันและอัตรากำไรจากการกลั่นปานกลาง ในขณะที่สินทรัพย์ที่มีข้อได้เปรียบและการลดต้นทุนทำให้กระแสเงินสดคงทน การเติบโตของเพอร์เมียน กายอานา และ LNG ชดเชยการลดลงของฟิลด์ที่มีอายุ โดยการใช้จ่ายเงินทุนประจำปีอยู่ในช่วงที่วางแผนไว้ 28 พันล้านถึง 33 พันล้านดอลลาร์
ภายใต้สถานการณ์นี้ XOM อาจซื้อขายส่วนใหญ่ระหว่าง $165 และ $185 ซึ่งสอดคล้องกับคลัสเตอร์นักวิเคราะห์ล่าสุด กระแสเงินสดอิสระเหนือความต้องการลงทุนและการซื้อกลับที่มั่นคงจะสนับสนุนช่วงนี้ ในขณะที่อัตรากำไรที่อ่อนแอลงหรือหนี้สุทธิที่เพิ่มขึ้นจะกดดันส่วนบน
กรณี Bear: ราคาน้ำมันที่ลดลงดึง XOM สู่ $130
กรณี Bear สมมติว่าราคาน้ำมันถอยหลัง อัตรากำไรจากการกลั่นหดตัว และการหยุดชะงักในตะวันออกกลางเอาการผลิตออกไปมากขึ้น สิ่งนั้นจะทำให้กำไรทั้งต้นน้ำและการกลั่นอ่อนแอลงในขณะที่ลดอัตราการทำงานกระแสเงินสดอิสระไตรมาส 17.2 พันล้านดอลลาร์
การเคลื่อนไหวสู่ $130 จะมีโอกาสมากขึ้นหากการแก้ไขกำไรลดลง โครงการที่มีข้อได้เปรียบล่าช้า หรือการซื้อกลับช้าลงจากอัตรา 5.1 พันล้านดอลลาร์ใน Q2 การแปลงเงินสดที่ลดลงและตัวคูณการประเมินมูลค่าที่อ่อนแอจะกดดันหุ้นแม้จะมีความแข็งแกร่งทางการเงินของ Exxon
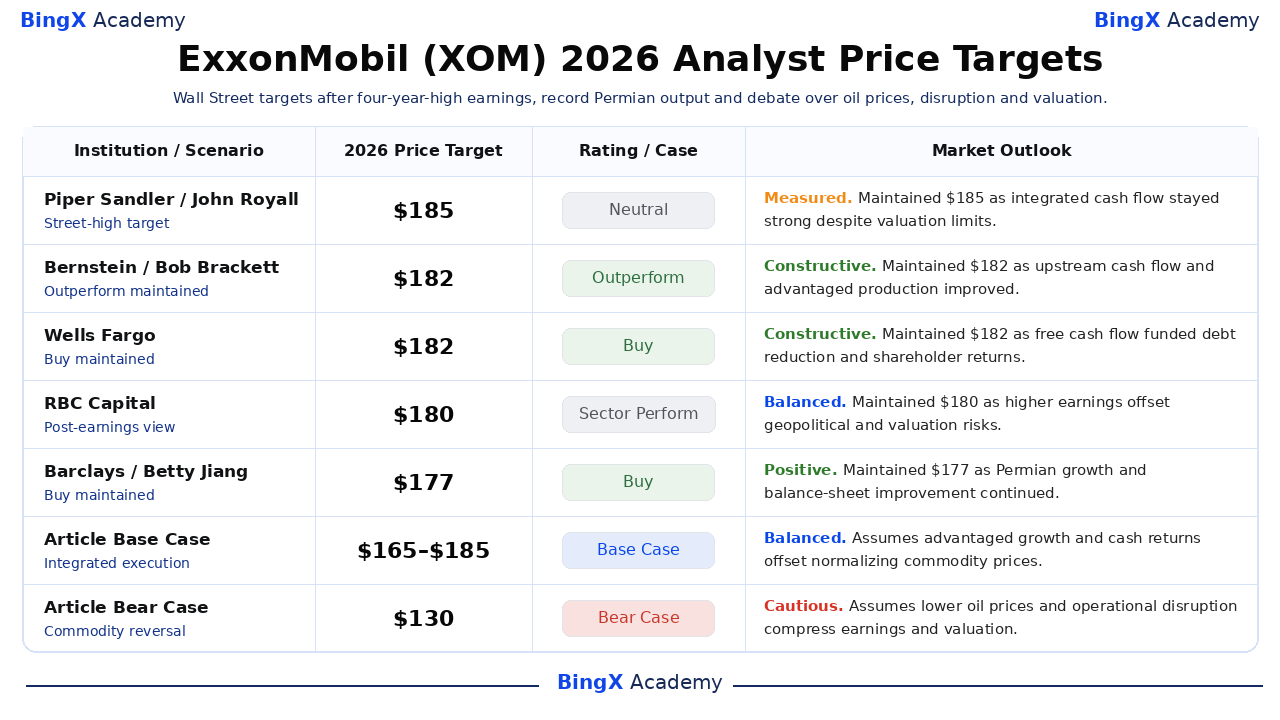
การพยากรณ์ราคาหุ้น XOM สำหรับ 2026 โดยนักวิเคราะห์ Wall Street
เป้าหมาย Wall Street ยังคงจับกลุ่มกันอย่างใกล้ชิดหลังรายงาน Q2 เป้าหมายจริงห้าตัวที่เลือกมาครอบคลุม $177 ถึง $185 เทียบกับการปิดอ้างอิง $165.23 ช่วงแคบนั้นส่งสัญญาณความเชื่อมั่นในคุณภาพสินทรัพย์ของ Exxon แต่ยังแสดงให้เห็นว่านักวิเคราะห์เห็นพื้นที่จำกัดสำหรับข้อผิดพลาดในการดำเนินงานหลังจากความก้าวหน้าประมาณ 30% ของหุ้น
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
คะแนน / กรณี |
มุมมองตลาด |
|
Piper Sandler |
$185 |
เป็นกลาง |
วัด 3 กันยายน: รักษาเป้าหมายสูงสุดของ Street เนื่องจากกระแสเงินสดแบบบูรณาการยังคงแข็งแกร่งแม้จะมีข้อจำกัดการประเมินมูลค่า |
|
Bernstein |
$182 |
เกินน้ำหนัก |
สร้างสรรค์ 3 สิงหาคม: รักษาเกินน้ำหนักหลังการสร้างเงินสดต้นน้ำที่แข็งแกร่งขึ้นและการเติบโตของการผลิตที่มีข้อได้เปรียบ |
|
Wells Fargo |
$182 |
ซื้อ |
สร้างสรรค์ 31 กรกฎาคม: รักษาซื้อเนื่องจากกระแสเงินสดอิสระสนับสนุนการลดหนี้และผลตอบแทนผู้ถือหุ้น |
|
RBC Capital |
$180 |
ผลงานส่วน |
สมดุล 31 กรกฎาคม: รักษาคะแนนเป็นกลางเนื่องจากกำไรที่สูงขึ้นได้รับการถ่วงดุลด้วยความเสี่ยงทางภูมิศาสตร์การเมืองและการประเมินมูลค่า |
|
Barclays |
$177 |
ซื้อ |
บวก 10 กันยายน: รักษาซื้อเนื่องจากการเติบโตของเพอร์เมียนและการปรับปรุงงบดุลสนับสนุนมุมมอง |
|
Morgan Stanley |
$177 |
เกินน้ำหนัก |
บวก 20 สิงหาคม: ยืนยันเกินน้ำหนักเนื่องจากสินทรัพย์ที่มีข้อได้เปรียบและผลตอบแทนเงินทุนสนับสนุนมูลค่าต่อหุ้น |
|
กรณี Base ของบทความ |
$165–$185 |
กรณี Base |
สมดุล สมมติว่าการเติบโตที่มีข้อได้เปรียบและผลตอบแทนเงินสดชดเชยราคาสินค้าโภคภัณฑ์ที่ปกติกลับ |
|
กรณี Bear ของบทความ |
$130 |
กรณี Bear |
ระมัดระวัง สมมติว่าราคาน้ำมันที่ลดลงและการหยุดชะงักในการดำเนินงานบีบอัดกำไรและการประเมินมูลค่า |
วิธีการเทรดหุ้น ExxonMobil (XOM) บน BingX
เทรดการผลิต การกลั่น และมุมมองผลตอบแทนผู้ถือหุ้นของ Exxon โดยใช้ BingX TradFi และ BingX AI เครื่องมือ เนื่องจาก XOM ตอบสนองต่อราคาสินค้าโภคภัณฑ์ ข่าวภูมิศาสตร์การเมือง และการดำเนินโครงการ ผู้เทรดควรกำหนดทั้งตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้า
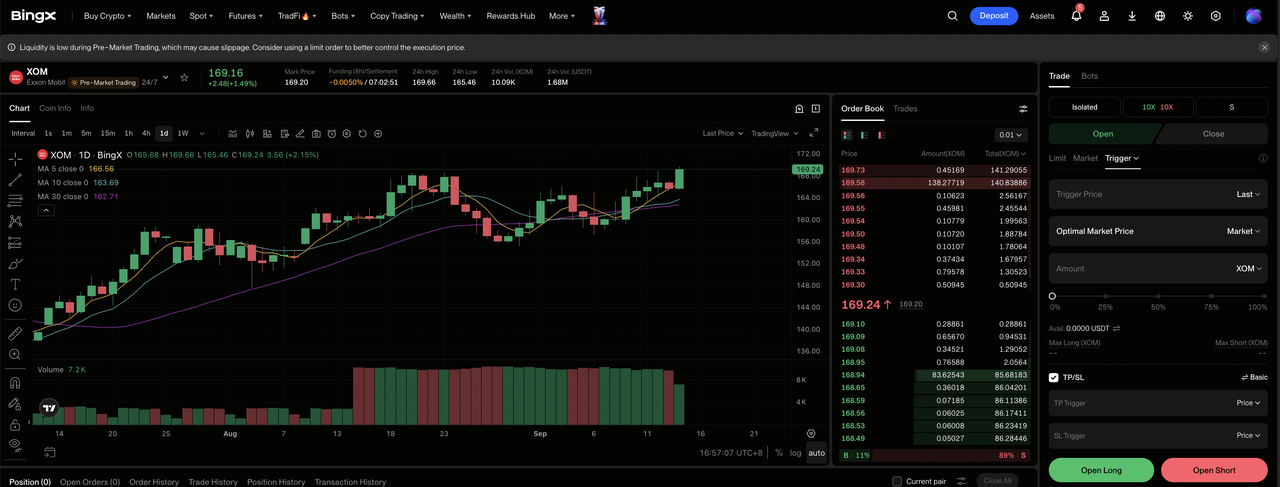
ขั้นตอน 1: เข้าถึง BingX TradFi ลงชื่อ และไปที่ส่วน TradFi พิเศษในแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอน 2: เลือก ExxonMobil (XOM) ค้นหาและเลือก สัญญาฟิวเจอร์ส perpetual XOM-USDT
ขั้นตอน 3: เลือกทิศทางของคุณ เลือก เปิด Long หากการผลิตที่มีข้อได้เปรียบและผลตอบแทนเงินสดยังคงแข็งแกร่ง เลือกเปิด Short หากราคาน้ำมันที่ลดลงหรือการหยุดชะงักทำให้กำไรอ่อนแอลง
ขั้นตอน 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก ไอโซเลทหรือครอส-มาร์จิ้น ตามความทนต่อความเสี่ยงของคุณ กำไรประมาณ 30% YTD แสดงให้เห็นว่าทำไมเลเวอเรจแบบอนุรักษ์นิยมและการกำหนดขนาดโพสิชั่นที่ชัดเจนจึงสำคัญ
ขั้นตอน 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับทำกำไรและหยุดการสูญเสีย (TP/SL) ก่อนหรือทันทีหลังจากเข้าเทรด XOM สามารถตอบสนองได้อย่างรวดเร็วต่อราคาน้ำมัน อัตรากำไรจากการกลั่น การอัปเดตการผลิต และการพัฒนาทางภูมิศาสตร์การเมือง
5 ความเสี่ยงสำคัญที่ต้องระวังสำหรับนักลงทุน ExxonMobil ใน 2026
พอร์ตโฟลิโอแบบบูรณาการของ Exxon ลดการพึ่งพาธุรกิจใดธุรกิจหนึ่ง แม้ว่าราคาสินค้าโภคภัณฑ์ การดำเนินโครงการ และการจัดสรรเงินทุนยังคงส่งผลต่อกระแสเงินสดและมูลค่าต่อหุ้น
- ราคาน้ำมันที่ลดลงอาจตัดกำไรได้อย่างรวดเร็ว: กำไรที่ปรับแล้วถึง 14.7 พันล้านดอลลาร์เนื่องจากราคาน้ำมันดิบเสริมความแข็งแกร่ง การลดลงที่ยั่งยืนจะกดดันอัตรากำไรต้นน้ำและทิ้งเงินสดน้อยลงหลังจากค่าใช้จ่ายประจำปี 28 พันล้านถึง 33 พันล้านดอลลาร์
- การปิดตัวลงในตะวันออกกลางอาจลดการผลิต: การผลิตคงที่ใกล้ 4.5 ล้าน boe/d แม้จะมีการหยุดชะงักในกาตาร์และ UAE การหยุดงานที่ยาวนานขึ้นอาจลดยอดขายแม้ว่าอุปทานที่เข้มงวดจะสนับสนุนราคาที่สูงขึ้น
- ความล่าช้าของโครงการอาจทำให้แผนการเติบโต 2030 ของ Exxon ช้าลง: Exxon มีเป้าหมาย 5.5 ล้าน boe/d และ 65% ของปริมาณจากสินทรัพย์ที่มีข้อได้เปรียบภายใน 2030 ความล่าช้าในการพัฒนากายอานา LNG หรือเพอร์เมียนจะเลื่อนการเติบโตของกำไร
- อัตรากำไรจากการกลั่นที่ลดลงอาจกดดันกำไร: การกลั่นสร้าง 4.1 พันล้านดอลลาร์ใน Q2 เนื่องจากตลาดผลิตภัณฑ์เข้มงวด ความต้องการที่อ่อนแอขึ้น อุปทานที่สูงขึ้น หรือการบำรุงรักษาที่ขยายออกไปอาจลดกำไร Product Solutions
- การซื้อกลับขึ้นอยู่กับกระแสเงินสดอิสระที่แข็งแกร่ง: Exxon ส่งคืน 9.4 พันล้านดอลลาร์และลดหนี้สุทธิ 7 พันล้านดอลลาร์ใน Q2 กระแสเงินสดที่อ่อนแอขึ้นอาจทำให้แผนซื้อกลับ 20 พันล้านดอลลาร์ต่อปีช้าลง
ความคิดสุดท้าย: XOM เป็นการลงทุนที่ดีใน 2026 หรือไม่?
ExxonMobil รวมการผลิตเพอร์เมียนสถิติ การขยายสินทรัพย์กายอานา และแพลตฟอร์มการกลั่นแบบบูรณาการเข้ากับความสามารถทางการเงินที่แข็งแกร่ง กำไรที่ปรับแล้ว Q2 14.7 พันล้านดอลลาร์และกระแสเงินสดอิสระ 17.2 พันล้านดอลลาร์สนับสนุนเงินปันผล การซื้อกลับ และการลดหนี้พร้อมกัน การดำเนินงานและการดำเนินการทางการเงินนั้นสนับสนุนกรณี Base $165–$185 แม้จะมีการประเมินมูลค่าที่ต้องการมากขึ้นหลังการรวมตัว 2026
คำถามหลักคือการปรับปรุงการดำเนินงานที่ยั่งยืนสามารถมีอายุยืนกว่าสภาวะสินค้าโภคภัณฑ์ที่ยอดเยี่ยมหรือไม่ นักลงทุนอนุรักษ์นิยมควรติดตามการผลิตเทียบกับแผนงาน 5.5 ล้าน boe/d 2030 อัตรากำไรจากการกลั่น การใช้จ่ายเงินทุนประจำปี กระแสเงินสดอิสระ และหนี้สุทธิ ความคืบหน้าในทั้งห้ามาตรการจะเสริมความแข็งแกร่งให้กับเส้นทางสู่ $205 ในขณะที่การเสื่อมสภาพพร้อมกันจะสนับสนุนกรณี Bear $130
การเตือนความเสี่ยง: การเทรดและการลงทุนใน XOM เกี่ยวข้องกับความเสี่ยงสูงของการสูญเสียเงินทุน ราคาสินค้าโภคภัณฑ์ การหยุดงานการผลิต อัตรากำไรจากการกลั่น การหยุดชะงักทางภูมิศาสตร์การเมือง การดำเนินโครงการ กฎระเบียบ และการเปลี่ยนแปลงการประเมินมูลค่าสามารถส่งผลกระทบต่อหุ้นอย่างมาก ทำการวิจัยอิสระและใช้การกำหนดขนาดโพสิชั่นที่มีระเบียบวินัย
การอ่านที่เกี่ยวข้อง
- หุ้นพลังงานและ ETF ยอดนิยมที่ควรซื้อใน 2026: ความต้องการพลังงาน AI พบกับความผันผวนทางภูมิศาสตร์การเมือง
- หุ้นพลังงาน AI ยอดนิยมที่ควรซื้อใน 2026: นิวเคลียร์ ก๊าซ เซลล์เชื้อเพลิง และการสร้างพลังงาน AI
- การพยากรณ์ราคาก๊าซธรรมชาติ 2026: ช็อกพลังงานโลก $15 หรือกับดักส่วนเกิน U.S.?
- การพยากรณ์หุ้น SLB 2026: การหลุดพ้น Digital AI $83 หรือกับดักภูมิศาสตร์การเมือง $48?
- การพยากรณ์ราคา NuScale Power (SMR) 2026: การพัฒนาพลังงานสะอาดหรือภาพลวงตาที่ต้องใช้เงินทุนเข้มข้น?
