


Rubrik (RBRK) จำหน่ายซอฟต์แวร์ที่ปกป้องข้อมูลองค์กรและช่วยกู้คืนระบบหลังจากถูกโจมตีทางไซเบอร์ Security Cloud เป็นแกนหลักของสัญญาที่เกิดซ้ำ ในขณะที่ Agent Cloud ขยายโมเดลการกู้คืนนั้นไปยัง AI agents และกิจกรรมของพวกมัน การเติบโตของสมาชิกสร้างฐานรายได้ที่ใหญ่ขึ้น แต่ต้นทุนการโฮสติ้ง ค่าตอบแทนด้วยหุ้น และวงจรการขายองค์กรที่ยาวนานเป็นตัวกำหนดว่าการเติบโตนั้นจะกลายเป็นกำไรต่อหุ้นมากน้อยเพียงใด
ไตรมาสล่าสุดแสดงให้เห็นความต้องการที่เกิดซ้ำอย่างแข็งแกร่งและกำไรที่ปรับแล้วที่ดีขึ้น ในขณะที่ความสามารถในการทำกำไรตาม GAAP ยังไม่สมบูรณ์ รายได้ไตรมาส Q2 FY2027 ของ Rubrik เติบโต 38% เป็น 427.3 ล้านดอลลาร์ ARR จากการสมัครสมาชิกแตะ 1.66 พันล้านดอลลาร์ และ EPS แบบปรับลดสัดส่วนที่ปรับแล้วอยู่ที่ 0.20 ดอลลาร์ Rubrik ยังคงบันทึกการขาดทุน GAAP 61.8 ล้านดอลลาร์ การทดสอบต่อไปคือการขยายตัวของลูกค้ารายใหญ่และการใช้งาน AI security ที่ต้องชำระเงินจะสามารถเพิ่มการสร้างเงินสดได้เร็วกว่าต้นทุนการส่งมอบและค่าตอบแทนหรือไม่
การคาดการณ์หุ้น RBRK สำหรับปี 2026 ปัจจุบันมีสองมุมมอง:
- กรณีการเติบโตแบบ Recurring และ AI Security: การขยายตัวของลูกค้าอาจผลักดันความคาดหวังด้านกำไรไปสู่สถานการณ์ $150 ตามการวิเคราะห์
- กรณีต้นทุนและการประเมินมูลค่า: การจองที่ช้าลง การ Dilution และการประเมินมูลค่าอาจลดความคาดหวังการเติบโตในอนาคต
คู่มือนี้วิเคราะห์การคาดการณ์หุ้น RBRK สถานการณ์ราคาปี 2026 ความเสี่ยงสำคัญ และมุมมองของนักวิเคราะห์ โดยอ้างอิงจากผลประกอบการล่าสุดของ Rubrik การยื่นรายไตรมาส การประกาศผลิตภัณฑ์ และการดำเนินการของนักวิเคราะห์ที่มีวันที่ระบุ รวมถึง วิธีเทรด RBRK stock futures บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญที่นักลงทุน Rubrik ต้องรู้ในเดือนตุลาคม 2026
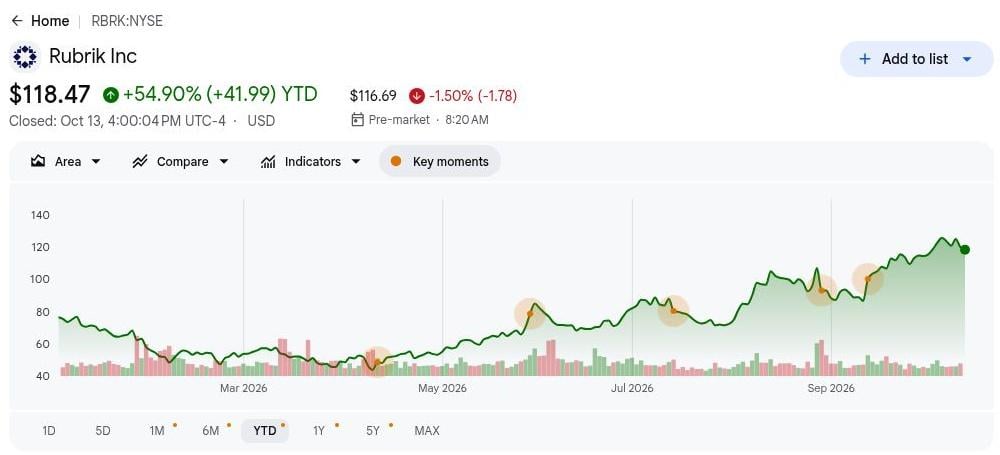
- RBRK ปิดที่ $118.47 หลังจากเพิ่มขึ้น 54.90% ในปี 2026 การปิดตลาด NYSE เมื่อวันที่ 13 ตุลาคมอยู่ใกล้กับเป้าหมายของนักวิเคราะห์หลายรายที่ $120 นักลงทุนคาดการณ์ความก้าวหน้าที่สำคัญไว้แล้ว การเพิ่มขึ้นต่อไปต้องการเงินสดหรือความคาดหวังการเติบโต โดยการนำไปใช้ที่ต้องชำระเงินให้การยืนยันที่น่าเชื่อถือกว่าการประกาศเพียงอย่างเดียว
- รายได้ Q2 เพิ่มขึ้น 38% เป็น 427.3 ล้านดอลลาร์ ยอดขายสมัครสมาชิกมีส่วนสนับสนุน 407.2 ล้านดอลลาร์ ประมาณ 95% ของรายได้รวม เสริมความแข็งแกร่งให้กับการเปลี่ยนแปลงไปสู่ซอฟต์แวร์แบบ Recurring รายได้ยังเกินกว่า Consensus ที่ติดตามที่ 396.3 ล้านดอลลาร์ การปรับใช้ที่มีอยู่สนับสนุนการขยายตัวและลดการพึ่งพาการได้มาซึ่งลูกค้าใหม่
- Cloud ARR เติบโต 39% เป็น 1.48 พันล้านดอลลาร์ Cloud ARR ใหม่สุทธิที่ปรับแล้วเพิ่มขึ้น 20% ซึ่งเป็นการตรวจสอบที่มีประโยชน์สำหรับการเติบโตที่ไม่รวมผลกระทบจากการย้ายข้อมูล การย้ายลูกค้าที่มีอยู่สามารถเพิ่ม Cloud ARR โดยไม่มีการใช้จ่ายที่เพิ่มขึ้นเทียบเท่ากัน การเพิ่มเติมพื้นฐานต้องสนับสนุนการประเมินมูลค่าที่กำหนดให้กับการเติบโต
- คำแนะนำ ARR ประจำปีแตะ 1.880 พันล้านถึง 1.885 พันล้านดอลลาร์ ฝ่ายบริหารยังคาดว่า Free Cash Flow ของ FY2027 จะอยู่ที่ 323 ล้านถึง 333 ล้านดอลลาร์ เป้าหมายเหล่านี้สนับสนุนการลงทุนในผลิตภัณฑ์ การเติบโตแบบ Recurring มีมูลค่ามากขึ้นเมื่อเงินสดขยายตัวเร็วกว่าการใช้จ่ายด้านการขายและการสนับสนุน
- Rubrik AI แตะหนึ่งในสามของลูกค้าทั่วโลกในเดือนกันยายน การประกาศการนำไปใช้ในเดือนกันยายน และการขยาย Project Hourglass ในเดือนตุลาคมกับ AHEAD, Trace3 และ WWT สร้างความคืบหน้าด้านการจัดจำหน่าย ช่องทางเหล่านี้ในเวิร์กโฟลว์องค์กรต้องการการขยายตัวแบบชำระเงินเพื่อสร้างรายได้ที่เพิ่มขึ้นและพิสูจน์การลงทุน
Rubrik (RBRK) คืออะไร?
Rubrik จำหน่ายซอฟต์แวร์สมัครสมาชิกที่ปกป้อง ตรวจสอบ และกู้คืนข้อมูลในระบบองค์กร คลาวด์สาธารณะ และแอปพลิเคชัน SaaS Security Cloud รวมการสำรองข้อมูลแบบ Immutable การวิเคราะห์ภัยคุกคาม และการประสานงานการกู้คืน เพื่อให้ลูกค้าสามารถกลับมาดำเนินการอย่างสะอาดหลังจากถูกโจมตี บริษัทสร้างรายได้จาก Cloud Subscription ตลอดระยะสัญญาและรับรู้ใบอนุญาตระยะสั้นบางส่วนล่วงหน้า ตามที่การยื่นรายไตรมาสอธิบาย ARR ประจำปีจึงช่วยแสดงฐานที่มีสัญญาเมื่อเวลาการขายรายไตรมาสเปลี่ยนแปลง ต้นทุนการโฮสติ้งและการสนับสนุนเป็นตัวกำหนดว่าฐานนั้นจะถึงจุดทำกำไรได้เพียงใด
Rubrik กำลังขยายสถาปัตยกรรมการกู้คืนไปสู่ Identity และแอปพลิเคชันอัตโนมัติ Project Hourglass นำ Cognizant, Deloitte, LTM, HCLTech, NTT DATA และ Wipro มาสู่การจัดจำหน่าย Agent Cloud สำหรับ Claude Code ของ Anthropic; Code Guardian เพิ่ม AHEAD, Trace3 และ WWT ในการปรับใช้ที่นำโดยบริการ พาร์ทเนอร์เหล่านี้สามารถแนะนำ Rubrik ให้กับลูกค้าที่จัดการ AI Agents ในเวิร์กโฟลว์ความปลอดภัยที่ซับซ้อน อย่างไรก็ตาม การรับรองและการผสานรวมต้องใช้เวลา และการทดสอบทางการค้าคือการปรับใช้จะกลายเป็นสัญญาที่ต้องชำระเงินและ ARR ที่ยั่งยืนหรือไม่
ภาพรวมผลประกอบการ Rubrik (RBRK) Q2 FY2027: รายได้เติบโต 38% เกินประมาณการ
รายได้ไตรมาส Q2 FY2027 เติบโต 38% เป็น 427.3 ล้านดอลลาร์ เกินกว่า Consensus อ้างอิงที่ 396.3 ล้านดอลลาร์ และ EPS แบบปรับลดสัดส่วนที่ปรับแล้วแตะ 0.20 ดอลลาร์ เทียบกับที่คาดไว้ที่ 0.04 ดอลลาร์ ARR จากการสมัครสมาชิกเพิ่มขึ้น 33% เป็น 1.66 พันล้านดอลลาร์ ในขณะที่ Contribution Margin ปรับปรุงเป็น 14.0% ฝ่ายบริหารยกระดับคำแนะนำรายได้ประจำปีเป็น 1.685 พันล้านถึง 1.693 พันล้านดอลลาร์ การสร้างเงินสดเชิงบวกสนับสนุนการขยายตัว แต่การขาดทุน GAAP 61.8 ล้านดอลลาร์ยังคงทำให้คุณภาพของกำไรอยู่ในสายตา
อ่านเพิ่มเติม: Rubrik (RBRK) Q2 FY2027 ภาพรวมผลประกอบการ: ผลลัพธ์ Q2 แข็งแกร่งแต่แนวโน้ม Q3 ที่อ่อนแอส่งผลให้หุ้นร่วง 13.05%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / Consensus |
รายงาน / จริง |
ความแตกต่าง |
|
รายได้ Q2 FY2027 |
Consensus $396.3M |
$427.3M |
เกินประมาณการ สูงกว่าประมาณการ $31.0M; เพิ่มขึ้น 38% YoY |
|
Non-GAAP EPS แบบปรับลดสัดส่วน |
Consensus $0.04 |
$0.20 |
เกินประมาณการ สูงกว่าประมาณการ $0.16 |
|
ขาดทุนสุทธิ GAAP |
ขาดทุน $95.9M ในปีก่อน |
ขาดทุน $61.8M |
ดีขึ้น การขาดทุนลดลง $34.1M |
|
ARR จากการสมัครสมาชิก |
$1.25B ในปีก่อน |
$1.66B |
ขยายตัว เพิ่มขึ้น 33% เมื่อเทียบรายปี |
|
ARR Contribution Margin |
9.4% ในปีก่อน |
14.00% |
ดีขึ้น เพิ่มขึ้น 4.6 เปอร์เซ็นต์พอยต์ |
|
แนวโน้มรายได้ Q3 FY2027 |
Q2 จริง $427.3M |
429M–431M |
สูงขึ้น จุดกึ่งกลาง $430M เพิ่มขึ้น $2.7M ตามลำดับ |
|
Free Cash Flow |
$57.5M ในปีก่อน |
$65.7M |
ดีขึ้น เพิ่มขึ้น $8.2M เมื่อเทียบรายปี |
|
ค่าตอบแทนด้วยหุ้น |
$88.5M ในปีก่อน |
$101.0M |
สูงขึ้น เพิ่มขึ้น $12.5M เมื่อเทียบรายปี |
- การเติบโตของรายได้ 38% แสดงให้เห็นความต้องการที่แท้จริงต่ำกว่าความเป็นจริง รายได้จากสิทธิ์วัสดุลดลงเหลือ 4.7 ล้านดอลลาร์จาก 14.2 ล้านดอลลาร์ และฝ่ายบริหารรายงานการเติบโต 43% หลังจากไม่รวมผลกระทบนั้น ซึ่งเสริมความแข็งแกร่งให้กับการตีความความต้องการพื้นฐาน รายได้ที่รายงานรวมใบอนุญาตล่วงหน้า ดังนั้นเวลาการรับรู้ยังคงมีความสำคัญ
- การเติบโตของ ARR 33% สะท้อนความต้องการ Recurring ที่ลึกขึ้น บริษัทสิ้นสุดเดือนกรกฎาคมด้วยลูกค้า 3,084 ราย ที่มีส่วนสนับสนุน ARR จากการสมัครสมาชิกอย่างน้อย 100,000 ดอลลาร์ เพิ่มขึ้น 23% ความสัมพันธ์ที่ใหญ่กว่าสนับสนุน Cross-Selling ความสามารถเพิ่มเติมต้องเพิ่มมูลค่าสัญญาให้เพียงพอที่จะชดเชยความล่าช้าในการจัดซื้อและส่วนลดการรวมกลุ่ม
- Contribution Margin 14.0% ปรับปรุงขึ้น 460 Basis Points เพิ่มขึ้นจาก 9.4% ส่งสัญญาณ Leverage ในสัญญา Recurring อย่างไรก็ตาม Gross Margin ตาม GAAP ลดลงจาก 79.5% เป็น 78.4% เศรษฐศาสตร์การส่งมอบแตกต่างจากประสิทธิภาพการขาย ต้นทุนโครงสร้างพื้นฐานอาจเพิ่มขึ้นแม้จะมีขนาดเชิงพาณิชย์
- EPS ที่ปรับแล้ว $0.20 ตรงข้ามกับการขาดทุน GAAP 61.8 ล้านดอลลาร์ ผลลัพธ์ที่ปรับแล้วในปีก่อนขาดทุน $0.03 ค่าตอบแทนหุ้นรายไตรมาสแตะ 101.0 ล้านดอลลาร์ กำไรที่ปรับแล้วสนับสนุนโมเดล ค่าตอบแทนด้วยหุ้นต้องการการติดตามจำนวนหุ้น
- คำแนะนำรายได้ Q3 ที่ 429 ล้านถึง 431 ล้านดอลลาร์กำหนดอุปสรรคต่อไป คำแนะนำ Contribution Margin อยู่ที่ 14% คำแนะนำเงินสดประจำปีอยู่ที่ 323 ล้านถึง 333 ล้านดอลลาร์ การบรรลุเป้าหมายเหล่านี้ยืนยันการแปลงเป็นเงินสด คำแนะนำที่ลดลงจะทำให้การสนับสนุนการประเมินมูลค่าอ่อนแอก่อนที่ผลลัพธ์สิ้นปีจะมาถึง
แนวโน้มการลงทุน Rubrik (RBRK) ปี 2026: Bull Case $150 กับ Bear Case $90
แนวโน้มปี 2026 ของ Rubrik ขึ้นอยู่กับว่าความต้องการด้านความปลอดภัยแบบ Recurring และผลิตภัณฑ์ AI ใหม่จะสามารถปรับปรุงกำไรและ Cash Flow ร่วมกันได้หรือไม่ การขยายตัวของลูกค้ารายใหญ่และการจัดจำหน่ายที่นำโดยพาร์ทเนอร์สนับสนุน Upside การเพิ่ม Cloud ที่ช้าลง การส่งมอบที่มีราคาแพง หรือการนำ Agent Cloud ไปใช้แบบชำระเงินอย่างจำกัดจะทำให้หุ้นพึ่งพาการประเมินมูลค่าสูงสำหรับการเติบโตในอนาคตแทนที่จะเป็นกำไร GAAP ในปัจจุบัน
Bull Case: การนำ AI Security ไปใช้ที่แข็งแกร่งขึ้นผลักดัน RBRK ไปสู่ $150
Bull Case สมมติว่า ARR รักษาการเติบโตใกล้หรือเกิน 33% และ Cloud ARR ใหม่สุทธิที่ปรับแล้วเร่งตัวเกิน 20% Agent Cloud และ Code Guardian เริ่มเพิ่มสัญญาที่ต้องชำระเงินควบคู่กับซอฟต์แวร์การกู้คืนหลัก การสมัครสมาชิกที่ใหญ่กว่าจะกระจายค่าใช้จ่ายด้านการขายและวิศวกรรมไปยังฐานที่กว้างขึ้น ในขณะที่ต้นทุนการส่งมอบคลาวด์เติบโตช้ากว่ารายได้ที่มีสัญญา
การเคลื่อนไหวไปสู่ $150 จะต้องการให้การปรับใช้ผ่านพาร์ทเนอร์กลายเป็นการใช้งานที่ต้องชำระเงิน คำแนะนำ ARR หรือเงินสดที่แข็งแกร่งขึ้น และ Contribution Margin ที่ดีขึ้น การสาธิตของลูกค้าเพียงอย่างเดียวจะไม่ยืนยันการปรับปรุงกำไรที่จำเป็นเพื่อสนับสนุนเป้าหมายนั้น
Base Case: ความต้องการสมัครสมาชิกที่มั่นคงรักษา RBRK ระหว่าง $110 ถึง $130
Base Case สมมติว่า Rubrik ปฏิบัติตามคำแนะนำประจำปีในขณะที่การขาย AI ค่อยๆ เติบโต ความต้องการการกู้คืนหลักยังคงมีความยืดหยุ่นและ Project Hourglass ขยายการจัดจำหน่าย แต่ผู้ซื้อองค์กรที่อยู่ภายใต้กฎระเบียบต้องใช้เวลาในการปรับใช้เวิร์กโฟลว์ความปลอดภัยใหม่ การขาดทุน GAAP อย่างต่อเนื่องและต้นทุนการส่งมอบคลาวด์จำกัดจำนวนที่นักลงทุนจ่ายสำหรับฐาน Recurring
RBRK อาจซื้อขายส่วนใหญ่ระหว่าง $110 ถึง $130 หากยอดขาย Q3 แตะ 429 ล้านถึง 431 ล้านดอลลาร์ Contribution Margin ยังคงอยู่ใกล้ 14% และคำแนะนำเงินสดประจำปียังคงสมบูรณ์ การเพิ่ม Cloud ที่อ่อนแอกว่าจะท้าทายช่วงนั้น
Bear Case: การจองที่ช้าลงและต้นทุนที่สูงขึ้นดึง RBRK ไปสู่ $90
Bear Case สมมติว่าการเพิ่ม Cloud ช้าลงและผู้ซื้อองค์กรเลื่อนการผูกมัด Agent Cloud การใช้จ่ายด้านวิศวกรรมและการโฮสติ้งจะนำหน้ารายได้จากผลิตภัณฑ์ใหม่ ลด Operating Leverage แม้จะมีธุรกิจการกู้คืนที่มั่นคง ค่าตอบแทนด้วยหุ้นจะจำกัดประโยชน์ต่อหุ้นจากการปรับปรุงเงินสดใดๆ ต่อไป
การเคลื่อนไหวไปสู่ $90 จะมีความเป็นไปได้มากขึ้นหาก ARR หรือคำแนะนำเงินสดลดลง การขยายตัวของลูกค้ารายใหญ่อ่อนแอลง หรือการแปลง AI แบบชำระเงินผิดหวัง การประมาณการการเติบโตที่ต่ำลงและ Multiple การประเมินมูลค่าที่ลดลงจะเสริมซึ่งกันและกัน
การคาดการณ์ราคาหุ้น RBRK ปี 2026 โดยนักวิเคราะห์ Wall Street
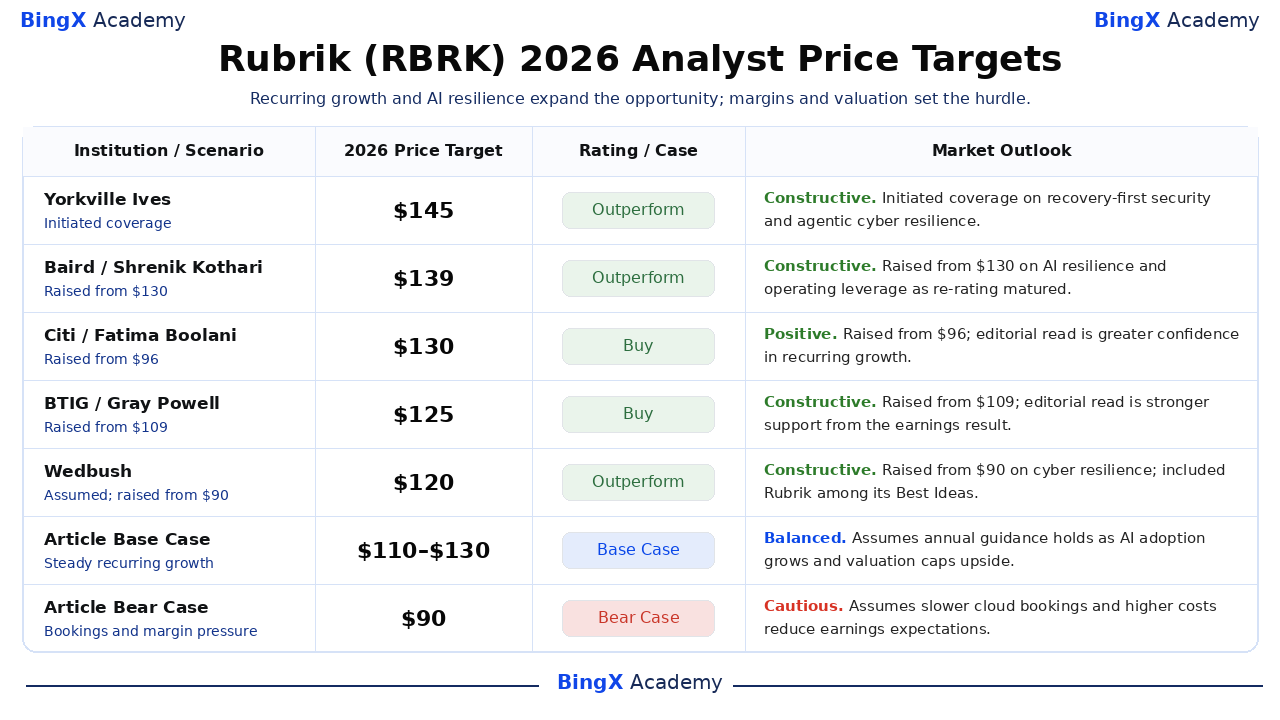
การดำเนินการของสถาบันที่มีวันที่ระบุเหล่านี้ได้รับการยืนยันจนถึงวันที่ 14 ตุลาคม เป้าหมาย 12 เดือนแบบหมุนเวียนขยายไปถึงปี 2027 ผลลัพธ์สิ้นปียังคงไม่แน่นอน ในกรณีที่รายงานระบุเฉพาะการดำเนินการ การตีความจะถูกระบุว่าเป็น Editorial แถว Base Case และ Bear Case ของบทความเป็นสถานการณ์อิสระสำหรับปีปฏิทินที่เหลือ
|
สถาบัน / สถานการณ์ |
เป้าหมายราคาปี 2026 |
Rating / กรณี |
มุมมองตลาด |
|
Yorkville Ives |
$145 |
Outperform |
เชิงบวก 7 ตุลาคม: เริ่มต้นการติดตามด้าน Recovery-First Security และ Agentic Cyber Resilience โดยไม่เปิดเผยนักวิเคราะห์รายบุคคล |
|
Baird |
$139 |
Outperform |
เชิงบวก 23 กันยายน: ปรับขึ้นจาก $130 ด้วย AI Resilience และ Operating Leverage เมื่อโอกาส Re-Rating เติบโตเต็มที่ |
|
Citi |
$130 |
Buy |
เชิงบวก 28 สิงหาคม: ปรับขึ้นจาก $96 การอ่าน Editorial คือความเชื่อมั่นที่มากขึ้นในการเติบโตแบบ Recurring |
|
BTIG |
$125 |
Buy |
เชิงบวก 28 สิงหาคม: ปรับขึ้นจาก $109 การอ่าน Editorial คือการสนับสนุนที่แข็งแกร่งขึ้นจากผลประกอบการ |
|
Wedbush |
$120 |
Outperform |
เชิงบวก 11 กันยายน: รับช่วงต่อการติดตามและปรับขึ้นจาก $90 โดยอ้างถึง Cyber Resilience และนำ Rubrik เข้า Best Ideas List |
|
CIBC |
$120 |
Outperformer |
วัดผล 31 สิงหาคม: ปรับขึ้นจาก $115 การอ่าน Editorial คือการ Reset การประเมินมูลค่าหลังประกาศผลที่วัดผลได้ |
|
Base Case ของบทความ |
$110 ถึง $130 |
Base Case |
สมดุล สมมติว่าคำแนะนำประจำปียังคงอยู่เมื่อการนำ AI ไปใช้เติบโตและการประเมินมูลค่าจำกัด Upside |
|
Bear Case ของบทความ |
$90 |
Bear Case |
ระมัดระวัง สมมติว่าการจองคลาวด์ที่ช้าลงและต้นทุนที่สูงขึ้นลดความคาดหวังกำไร |
วิธีเทรดหุ้น Rubrik (RBRK) บน BingX
เทรดการเติบโตแบบ Recurring ของ Rubrik การนำ AI Security ไปใช้ และแนวโน้มความสามารถในการทำกำไรโดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก RBRK อาจตอบสนองอย่างรวดเร็วต่อการอัปเดต ARR คำแนะนำ และการประกาศพาร์ทเนอร์ เทรดเดอร์ควรกำหนดทั้ง Catalyst และขีดจำกัดความเสี่ยงก่อนเข้าสู่ Position
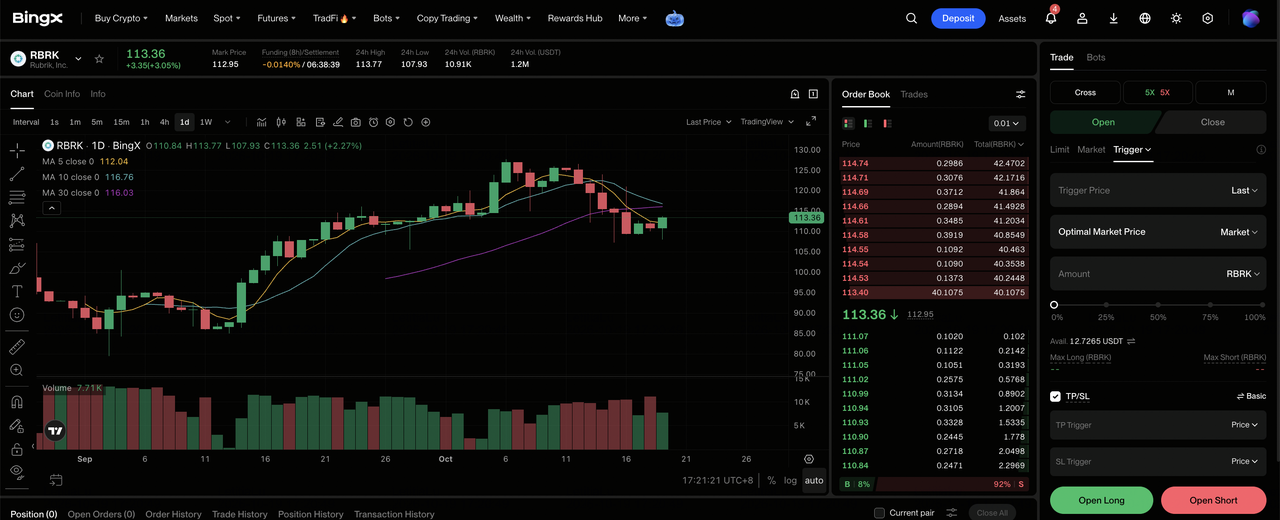
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และไปยังส่วน TradFi เฉพาะบน Dashboard ของ BingX Exchange
ขั้นตอนที่ 2: เลือก Rubrik (RBRK) ค้นหาและเลือกสัญญา RBRK-USDT Perpetual Futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากคุณคาดว่าการเพิ่ม Recurring ที่แข็งแกร่งขึ้นและการนำ AI แบบชำระเงินไปใช้จะยกระดับคำแนะนำ เลือก Open Short หากคุณคาดว่าการจองคลาวด์ การคาดการณ์เงินสด หรือ Delivery Margin จะอ่อนแอลง
ขั้นตอนที่ 4: เลือก Leverage และโหมด Margin เลือก Isolated หรือ Cross-Margin ตามความสามารถในการรับความเสี่ยงของคุณ การเพิ่มขึ้น Year-to-Date 54.90% ของ RBRK ทำให้ Leverage ที่อนุรักษ์นิยมและการกำหนดขนาด Position ที่ชัดเจนมีความสำคัญเมื่อความคาดหวังสูง
ขั้นตอนที่ 5: ปฏิบัติตามโปรโตคอลการจัดการความเสี่ยงอย่างเคร่งครัด ตั้งระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังเข้าสู่การเทรด RBRK อาจตอบสนองอย่างรวดเร็วต่อผลประกอบการ การเติบโตของ ARR การเปลี่ยนแปลงคำแนะนำ สัญญา AI และการเปลี่ยนแปลงการประเมินมูลค่าในภาคความปลอดภัย
5 ความเสี่ยงสำคัญที่นักลงทุน Rubrik ต้องติดตามในปี 2026
Rubrik มีฐาน Recurring ที่เติบโต แต่มูลค่าต่อหุ้นที่ยั่งยืนขึ้นอยู่กับคุณภาพสัญญา ต้นทุนการส่งมอบคลาวด์ และความเร็วที่เครื่องมือ AI Security ใหม่กลายเป็นการสมัครสมาชิกที่ต้องชำระเงิน
- การขยายตัวขององค์กรที่ช้าลงจะทำให้รายได้ในอนาคตอ่อนแอ ARR สมมติว่าต่ออายุสัญญา การย้ายข้อมูลของลูกค้าทำให้การเปรียบเทียบการเติบโตคลาวด์พื้นฐานซับซ้อน การต่ออายุที่ต่ำกว่าหรือการขยายตัวขององค์กรจะลดความคาดหวังยอดขายในอนาคตก่อนที่รายได้รายไตรมาสจะชะลอตัวลงอย่างเห็นได้ชัด ทำให้การสนับสนุนการประเมินมูลค่าอ่อนแอลง
- ต้นทุนการโฮสติ้งอาจกลืนกินประโยชน์จากขนาด การยื่นรายไตรมาสรายงานการเพิ่มขึ้น 7.9 ล้านดอลลาร์ในต้นทุนการโฮสติ้ง และ Gross Margin รวมลดลง หากต้นทุนโครงสร้างพื้นฐาน Workload เกินกว่าราคาสมัครสมาชิก รายได้ที่เพิ่มขึ้นจะสร้างกำไรน้อยลงและสนับสนุน Earnings Multiple ที่ต่ำลง
- ค่าตอบแทนด้วยหุ้น Dilute สิทธิ์ในเงินสดอนาคต ค่าตอบแทนหุ้นรายไตรมาสแตะ 101.0 ล้านดอลลาร์จาก 88.5 ล้านดอลลาร์ จำนวนหุ้นถ่วงน้ำหนักเพิ่มขึ้นเป็น 206.1 ล้านจาก 194.9 ล้าน การออกหุ้นอาจชดเชยการปรับปรุงด้านการดำเนินงานเมื่อการเติบโตของเงินสดตามหลังฐานหุ้น
- การนำ AI ไปใช้อาจใช้เวลานานกว่าจะกลายเป็นการเติบโตแบบชำระเงิน การใช้งานหนึ่งในสามของลูกค้าสร้างความผูกพัน Code Guardian ขยายการจัดจำหน่าย ทั้งการเปิดเผยข้อมูลไม่ได้ให้ยอดรายได้ AI ที่รับรู้แยกต่างหาก การนำไปใช้โดยไม่มีการเพิ่มสัญญาตามสัดส่วนลดผลตอบแทนจากการใช้จ่ายพัฒนาผลิตภัณฑ์
- การประเมินมูลค่าที่สูงขึ้นทำให้ความผิดหวังในการดำเนินงานขยายใหญ่ขึ้น หุ้นเพิ่มขึ้น 54.90% จนถึงวันที่ 13 ตุลาคม ทำให้มีน้ำหนักมากขึ้นในการขยาย ARR อย่างต่อเนื่องและการสร้างเงินสด คำแนะนำที่ลดลงอาจบีบ Multiple การ Leverage ทำให้การปรับราคาและการสูญเสียทุนที่อาจเกิดขึ้นรุนแรงขึ้น
บทสรุป: ควรลงทุนใน Rubrik ในปี 2026 หรือไม่?
การเติบโตของรายได้ Recurring ที่แข็งแกร่งของ Rubrik เสริมความแข็งแกร่งให้กับตำแหน่งในด้าน Enterprise Data Security และ Cyber Recovery โดย ARR จากการสมัครสมาชิก Q2 เพิ่มขึ้น 33% เป็น 1.66 พันล้านดอลลาร์ EPS ที่ปรับแล้วแตะ $0.20 และ Free Cash Flow ปรับปรุงเป็น 65.7 ล้านดอลลาร์ ความสัมพันธ์กับองค์กรที่ขยายตัวและพาร์ทเนอร์ของ Agent Cloud เสนอโอกาสการเติบโตเพิ่มเติมเมื่อธุรกิจลงทุนใน Cyber Resilience และการปกป้องข้อมูลด้วย AI สิ่งสำคัญคือการนำไปใช้ที่แข็งแกร่งขึ้นสามารถแปลงเป็นมูลค่าสัญญาที่สูงขึ้น Margin ที่ดีขึ้น และการสร้างเงินสดที่ยั่งยืนได้หรือไม่
Bull Case $150 ขึ้นอยู่กับการเร่งตัวของการจอง การสร้างรายได้จาก AI ที่แข็งแกร่งขึ้น และ Operating Leverage ที่ต่อเนื่อง ในขณะที่ Bear Case $90 สะท้อนการเติบโตที่ช้าลงและแรงกดดันการประเมินมูลค่า Base Case $110 ถึง $130 สมมติว่า Rubrik ปฏิบัติตามคำแนะนำปัจจุบันพร้อมการขยายรายได้ Recurring ที่มั่นคง นักลงทุนสามารถติดตามการเติบโตของ ARR ที่จะมาถึง การนำ Agent Cloud ไปใช้ คำแนะนำ Free Cash Flow และการ Dilution ของหุ้น เพื่อประเมินว่าพื้นฐานที่ปรับปรุงดีขึ้นสามารถรองรับการประเมินมูลค่าที่สูงขึ้นได้หรือไม่
การเตือนความเสี่ยง: การลงทุนใน RBRK มีความเสี่ยงต่อการสูญเสียทุน เวลาการทำสัญญาองค์กร ต้นทุนโครงสร้างพื้นฐาน การสร้างรายได้จาก AI ค่าตอบแทนด้วยหุ้น และการเปลี่ยนแปลงการประเมินมูลค่าอาจส่งผลต่อผลประกอบการและราคาหุ้น นักลงทุนควรประเมินความเสี่ยงเหล่านี้และทำการวิจัยอิสระก่อนลงทุน
บทความที่เกี่ยวข้อง
- การคาดการณ์ราคา CrowdStrike (CRWD) ปี 2026: AI Security และ Falcon Flex จะผลักดัน CRWD ไปสู่ $280 ได้หรือไม่?
- การคาดการณ์ราคา Palo Alto Networks (PANW) ปี 2026: การเติบโตของ AI Security จะผลักดัน PANW ไปสู่ $475 ได้หรือไม่?
- การคาดการณ์ราคา Okta (OKTA) ปี 2026: AI Agent Security จะผลักดัน OKTA ไปสู่ $225 ได้หรือไม่?
- การคาดการณ์ราคา UiPath (PATH) ปี 2026: Agentic AI จะผลักดัน PATH ไปสู่ $23 ได้หรือไม่?
- การคาดการณ์ราคา Oracle (ORCL) ปี 2026: การเติบโตของ AI Cloud จะผลักดัน ORCL ไปสู่ $260 ได้หรือไม่?
