Onsemi (ON) розробляє та виробляє силові напівпровідники, аналогові мікросхеми та датчики зображення для транспортних засобів, промислових систем та енергетичної інфраструктури. Її карбід кремнію та вдосконалені силові пристрої також орієнтовані на системи штучного інтелекту з вищою щільністю. Більше силового контенту на одне застосування створює більші можливості, однак завантаженість заводів, тривала кваліфікація клієнтів та нерівномірний попит у автомобільній галузі роблять відновлення прибутків чутливим до термінів поставок.
Останній квартал показав поліпшення, кероване сегментом силових рішень, а не широке відновлення. Виручка Onsemi за Q2 2026 склала $1,6035 млрд, а не-GAAP EPS зріс до $0,74, тоді як виручка Power Solutions збільшилась на 19% у річному вимірі. Продажі аналогових рішень все ще скоротились. Прогноз на Q3 передбачає не-GAAP валову маржу на рівні 40–42%, що робить завантаженість заводів та конвертацію нових силових розробок у відвантаження наступними ключовими тестами.
Прогноз акцій ON на 2026 рік тепер зосереджений навколо двох конкуруючих точок зору:
- Сценарій зростання AI-потужностей: Більший обсяг силового контенту, нові клієнтські платформи та відновлення маржі підтримують вищі очікування щодо прибутків.
- Сценарій нерівномірного відновлення: Слабкість у автомобільному та промисловому секторах, виробничі витрати та фінансування придбань обмежують оцінку, яку інвестори присвоюють майбутньому зростанню.
Цей посібник аналізує прогноз акцій ON, цінові сценарії на 2026 рік, ключові ризики та думки аналітиків на основі звітів про прибутки, розкриттів на днях інвестора та жовтневих оголошень, а також торгівлі ф'ючерсами на акції ON на BingX TradFi із заставою USDT.
Топ-5 речей, які інвестори onsemi повинні знати у жовтні 2026 року
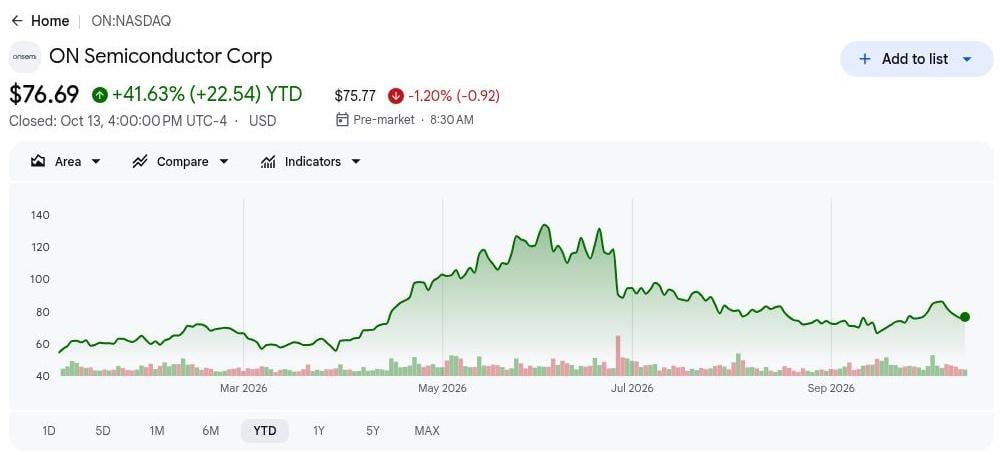
- Зростання на 41,63% з початку року робить ON залежним від виконання прогнозу прибутків. Закриття 2026-10-13 на рівні $76,69 відбулося після відступу від літніх рівнів, помітного на графіку. Стійке зростання вимагає сильніших очікувань щодо прибутку, оскільки можливості AI-енергетики конкурують із занепокоєнням щодо широкого відновлення.
- Виручка Q2 зросла на 9% до $1,6035 млрд. Не-GAAP EPS збільшився до $0,74 з $0,53 роком раніше. Обидва показники перевищили середні значення прогнозів керівництва. Швидше зростання прибутку зміцнює аргумент на користь відновлення та підвищує важливість досягнення наступного покращення маржі.
- Виручка Power Solutions зросла на 19% у річному вимірі. Сегмент обсягом $829 млн забезпечив найбільш чіткий двигун зростання за звітний період. Участь у NVIDIA MGX додає AI-інфраструктурну експозицію поза електрифікацією автомобілів. Впровадження платформи повинне перетворитися на стабільні відвантаження, перш ніж ця можливість зможе підтримати тривалу премію до оцінки.
- Прогноз валової маржі на Q3 переміщено до 40–42%. Керівництво прогнозувало виручку $1,65 млрд–$1,75 млрд та не-GAAP EPS $0,81–$0,93. Прибутки залежать від кращого продуктового міксу та виробничої ефективності. Результати Q3 залишалися незвітованими станом на 2026-10-14, тому ці покращення є перспективними.
- Прогноз постачання Sungrow на 10 ГВт·год додає конкретний каталізатор для накопичення енергії. 2026-10-14 Sungrow впровадила гібридні модулі EliteSiC для PowerTitan 3.0, посилаючись на покращення ефективності інвертора на 0,4%. Оцінка поставок стосується систем Sungrow для Європи. Виграш у дизайні розширює мережеву експозицію без розкритого доларового беклогу onsemi.
Що таке onsemi (ON)?
onsemi розробляє та виробляє напівпровідники, що керують потужністю, контролюють електричні системи та забезпечують інтелектуальне зондування. Три основних напрями бізнесу: Power Solutions, Analog and Mixed-Signal та Intelligent Sensing — обслуговують електрифікацію автомобілів, промислову автоматизацію, накопичення енергії та центри обробки даних. Технології кремнію, карбіду кремнію (SiC) та нітриду галію (GaN) підвищують енергоефективність у цих застосуваннях. На відміну від безфабричних розробників мікросхем, onsemi управляє власними виробничими потужностями, що дає їй більший контроль над виробництвом, водночас роблячи завантаженість заводів та продуктовий мікс важливими для прибутковості.
onsemi розширюється у сфері силових застосувань з вищим потенціалом зростання завдяки платформі зондування та управління Treo, пристроям GaNEXUS та вбудованій силовій платформі (EPP). Участь у NVIDIA MGX підтримує нову інфраструктуру центрів обробки даних AI на 800 В постійного струму, тоді як впровадження Sungrow модулів EliteSiC для PowerTitan 3.0 зміцнює позиції компанії у сфері накопичення енергії. Subaru також оцінює EPP для майбутніх автомобілів, а планована операція з придбання Synaptics може розширити можливості onsemi у підключених обчислювальних системах після закриття угоди. Разом ці ініціативи розширюють можливості поза автомобільним попитом та позиціонують компанію для зростання в AI-інфраструктурі, промисловому живленні та електрифікації нового покоління.
Читати далі: Топ акцій AI-енергетики для купівлі у 2026 році: ядерна, газова, паливні елементи та розбудова AI-потужностей
Огляд прибутків onsemi (ON) за Q2 2026: Зростання Power Solutions на 19% рухає відновлення маржі
Виручка за Q2 2026 склала $1,6035 млрд, перевищивши середній рівень прогнозу компанії у $1,585 млрд, а не-GAAP EPS становив $0,74 проти середнього значення $0,71. Виручка Power Solutions зросла на 19% до $829 млн, тоді як не-GAAP валова маржа досягла 39,3%. Прогноз на Q3 у діапазоні $1,65–$1,75 млрд виручки та 40–42% валової маржі вказує на подальше відновлення, хоча слабший попит на аналогові рішення робить це покращення нерівномірним.
Читати далі: Onsemi (ON) Огляд прибутків за Q2 2026: Зростання AI-потужностей та вищий прогноз на Q3 підняли акції на 0,47%
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Виручка Q2 |
Прогноз $1,535 млрд–$1,635 млрд |
$1,6035 млрд |
Вище. На $18,5 млн вище середнього значення; зріс на 9% у річному вимірі. |
|
Q2 не-GAAP розбавлений EPS |
Прогноз $0,65–$0,77 |
$0,74 |
Вище. На $0,03 вище середнього значення; зріс на 40% у річному вимірі. |
|
Q2 GAAP чистий дохід |
$170,3 млн роком раніше |
$226,8 млн |
Покращення. Зріс на $56,5 млн, або на 33%, у річному вимірі. |
|
Q2 не-GAAP валова маржа |
Прогноз 38%–40% |
39,30% |
Вище. На 30 базисних пунктів вище середнього значення. |
|
Виручка групи Power Solutions |
$698,2 млн роком раніше |
$829,0 млн |
Зростання. Збільшення на 19% у річному вимірі. |
|
Прогноз виручки Q3 |
Фактичний Q2: $1,6035 млрд |
$1,650 млрд–$1,750 млрд |
Вище. Середнє значення $1,70 млрд передбачає 6% послідовного зростання. |
|
Прогноз не-GAAP валової маржі Q3 |
Фактичний Q2: 39,3% |
40%–42% |
Вище. Середнє значення 41% — зростання на 170 базисних пунктів. |
|
Операційний грошовий потік Q2 |
$184,3 млн роком раніше |
$459,7 млн |
Покращення. Зріс приблизно на 150% у річному вимірі. |
- Виручка перевищила середнє прогнозне значення на $18,5 млн. Продажі зросли з $1,4687 млрд роком раніше та $1,5133 млрд у Q1. Послідовне покращення підтримує відновлення маржі. Незначний приріст понад прогноз все ж вимагає стабільності відвантажень, перш ніж інвестори зможуть розраховувати на ширше прискорення.
- Скоригований EPS збільшився приблизно на 40% у річному вимірі. Результат $0,74 порівнюється з $0,53 у Q2 2025; GAAP EPS досяг $0,56. Швидше зростання прибутку сигналізує про кращу економічну ефективність. Реструктуризація та коригування на придбання все ще впливають на співвідношення між звітними прибутками та оцінкою інвесторів.
- Силовий сегмент на $829 млн забезпечив найсильніше зростання. Power Solutions зросли на 19% у річному вимірі, тоді як виручка Analog and Mixed-Signal скоротилась на 2%. Це розходження підтримує тезу про силові рішення та обмежує твердження про повне циклічне відновлення. Ширша участь диверсифікувала б майбутні підвищення оцінок прибутків.
- Вільний грошовий потік склав $425,4 млн, або 26,5% від виручки. Операційний грошовий потік у $459,7 млн перевищив капіталовкладення у $34,3 млн. Конвертація грошових коштів підтримує фінансову гнучкість та повернення капіталу. Низький рівень інвестицій потребує уваги при оцінці повторюваності результатів у більш повному виробничому циклі.
- Середнє значення EPS на Q3 зросло до $0,87. Це порівнюється з $0,74 у Q2, поряд із середнім значенням виручки $1,70 млрд. Продажі, мікс та заводська ефективність мають покращуватись одночасно. Досягнення виручки без запланованого кроку в маржі послабило б аргумент про операційний важіль, незважаючи на нові оголошення клієнтів у сфері AI.
Інвестиційний прогноз onsemi (ON) на 2026 рік: Бичачий сценарій $100 проти Ведмежого сценарію $60
Перспективи onsemi на 2026 рік залежать від того, чи зможе сильніший попит на силові рішення підвищити завантаженість заводів і маржу поза межами одного сегмента. Розробки в AI-інфраструктурі та накопиченні енергії можуть додати зростання поза автомобільними застосуваннями. Повільна кваліфікація клієнтів, слабкі промислові замовлення або дороге фінансування придбань ускладнили б досягнення запланованого відновлення прибутків.
Бичачий сценарій: Зростання AI-потужностей штовхає ON до $100
Бичачий сценарій припускає, що відвантаження силових рішень продовжуватимуть зростати, виручка Q3 наблизиться до $1,70 млрд або перевищить його, а не-GAAP валова маржа досягне приблизно 41%. Вища завантаженість розподіляє фіксовані виробничі витрати між більшою кількістю пристроїв. Розгортання Sungrow та участь в екосистемі NVIDIA розширюють можливості поза межі автомобільного сектору, тоді як повторні замовлення клієнтів підтримали б сильніші оцінки прибутків.
Рух до $100 потребує виконання показників маржі, сильнішого прогнозу та свідчень того, що розробки AI-потужностей перетворюються на стабільні відвантаження. Заплановане придбання Synaptics очікується пізніше, тому цей сценарій не спирається на негайний прибуток від придбання.
Базовий сценарій: Поступове відновлення утримує ON між $75 та $85
Базовий сценарій припускає, що Q3 відповідатиме прогнозу, оскільки силові продукти компенсують слабший попит на аналогові та сенсорні рішення. EPP та GaNEXUS проходять кваліфікацію у клієнтів без швидкого нарощування виручки. Краще поглинання заводом підтримує прибуток, але діапазон $75–$85 не передбачає, що всі розробки AI або автомобільної сфери вже перебувають у серійному виробництві.
ON може торгуватись переважно між $75 та $85, якщо валова маржа залишатиметься в діапазоні 40–42%, а промислові замовлення стабілізуються. Підвищення прогнозу підніме діапазон; промах у виручці або маржі підірве його.
Ведмежий сценарій: Слабкий попит тягне ON до $60
Ведмежий сценарій припускає, що слабші замовлення від автовиробників або промислових клієнтів штовхнуть виручку нижче мінімального прогнозного рівня Q3 у $1,65 млрд. Менші відвантаження залишать фіксовані заводські витрати розподіленими на меншу базу, тоді як повільніше впровадження силових продуктів обмежить компенсацію. Скорочення Analog на 2% у Q2 вже свідчить про нерівномірність відновлення.
Рух до $60 стане більш імовірним, якщо валова маржа впаде нижче 40%, розгортання систем накопичення енергії затримається або фінансування придбань обтяжить грошовий потік. Стабілізація замовлень та покращення прогнозу послабили б цей сценарій зниження.
Прогнози цін акцій ON на 2026 рік від аналітиків Уолл-стрит
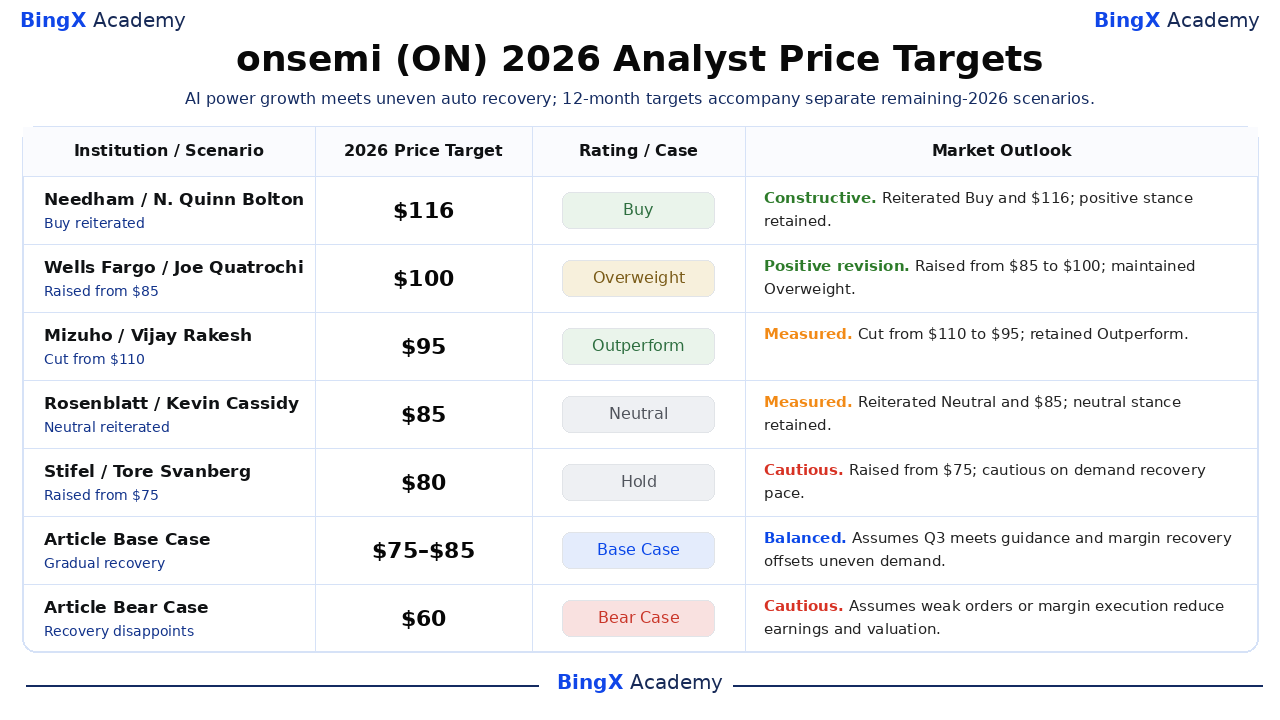
Ці датовані дії аналітиків є 12-місячними орієнтирами, а не гарантованими цінами на кінець року. Відібрані цільові значення охоплюють діапазон $80–$116. Там, де підтверджується лише дія, без розкритого обґрунтування, жодне не приписується. Останні два рядки є окремими редакційними сценаріями на залишок 2026 року, з поясненими вище припущеннями.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринкова перспектива |
|
Needham |
$116 |
Купувати |
Конструктивно. 2026-10-02: Н. Квінн Болтон підтвердив рейтинг «Купувати» та ціль $116; позиція «Купувати» збережена. |
|
Wells Fargo |
$100 |
Надважливо |
Позитивний перегляд. 2026-10-02: Джо Кватрокі підвищив ціль з $85 до $100 та зберіг рейтинг Overweight; позитивний перегляд цільової ціни. |
|
Mizuho |
$95 |
Краще ринку |
Виважено. 2026-09-17: Віджай Ракеш знизив ціль з $110 до $95 та зберіг рейтинг Outperform; зниження цілі попри рейтинг Outperform. |
|
Rosenblatt |
$85 |
Нейтрально |
Виважено. 2026-09-17: Кевін Кесіді підтвердив рейтинг Neutral та ціль $85; нейтральна позиція збережена. |
|
Stifel |
$80 |
Тримати |
Обережно. 2026-10-05: Торе Сванберг підвищив ціль з $75 до $80, зберігши рейтинг Hold через обмежену видимість відновлення у промисловому та автомобільному секторах. |
|
Базовий сценарій статті |
$75 до $85 |
Базовий сценарій |
Збалансовано. Припускає виконання Q3 відповідно до прогнозу та компенсацію нерівномірного попиту відновленням маржі. |
|
Ведмежий сценарій статті |
$60 |
Ведмежий сценарій |
Обережно. Припускає, що слабкі замовлення або помилки у виконанні маржі знижують прибутки та оцінку. |
Як торгувати акціями onsemi (ON) на BingX
Торгуйте прогнозами onsemi щодо AI-потужностей, відновлення маржі та підключених обчислень за допомогою BingX TradFi та інструментів BingX AI. Оскільки ON може різко реагувати на прогнози прибутків, оголошення клієнтів та розвиток ситуації з Synaptics, трейдери повинні визначити як каталізатор, так і ліміти ризику перед відкриттям позиції.
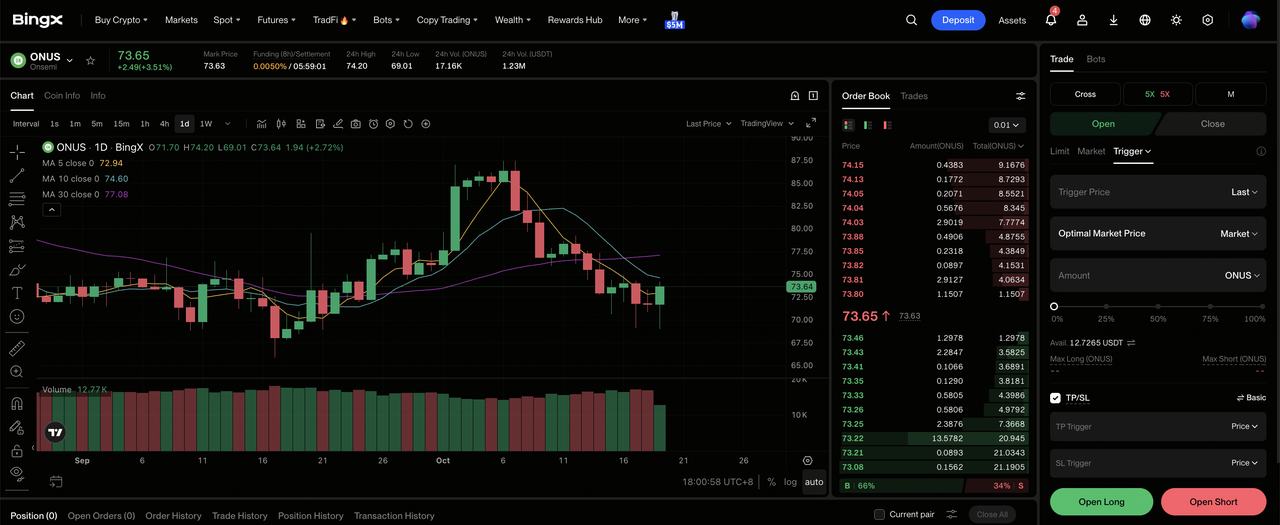
Крок 1: Отримайте доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі керування біржі BingX.
Крок 2: Оберіть onsemi (ON). Знайдіть та оберіть контракт безстрокових ф'ючерсів ONUS-USDT.
Крок 3: Оберіть напрямок. Оберіть Відкрити лонг, якщо ви очікуєте, що відвантаження AI-потужностей та відновлення валової маржі підвищать прибутки. Оберіть Відкрити шорт, якщо ви очікуєте, що слабкий попит у автомобільному або промисловому секторі підірве прогноз.
Крок 4: Оберіть плече та режим маржі. Оберіть Ізольовану або Крос-маржу відповідно до вашої толерантності до ризику. Зростання ON на 41,63% з початку року та відступ від літніх рівнів роблять консервативне плече та чітке визначення розміру позиції важливими.
Крок 5: Застосовуйте суворі протоколи управління ризиками. Встановіть рівні тейк-профіту та стоп-лоссу (TP/SL) до або відразу після входу в угоду. ON може швидко реагувати на прибутки, прогнози маржі, оновлення щодо клієнтів у сфері накопичення енергії та новини про фінансування придбань.
Топ-5 ризиків, за якими слід стежити інвесторам onsemi у 2026 році
Можливості onsemi у сфері силових рішень та AI-інфраструктури все ще залежать від того, чи досягнуть клієнтські програми обсягів виробництва, що покращать завантаженість заводів, маржу та генерацію грошових коштів.
- Нерівномірний попит клієнтів може сповільнити відновлення маржі. Виручка Analog and Mixed-Signal скоротилась на 2% у Q2, тоді як Power Solutions розширювались. Слабкі замовлення від автомобільних або промислових клієнтів знизили б завантаженість заводів, зменшуючи прибутки та оцінку, що присвоюється відновленій базі прибутковості.
- Впровадження технологій може тривати довше, ніж очікує ринок. Залучення Subaru до EPP передбачає початкову оцінку. Затримки кваліфікації або вибір клієнтами конкуруючих архітектур можуть відкласти виручку, необхідну для відшкодування витрат на розробку, забезпечуючи повільнішу окупність капіталу, вкладеного в нові платформи.
- Терміни розгортання AI-інфраструктури можуть послабити видимість відвантажень. Участь у NVIDIA MGX залежить від графіків розгортання у клієнтів. Затримки будівництва центрів обробки даних або підключення до мережі відсунули б відвантаження на пізніший термін, знижуючи видимість прибутків та ускладнюючи збереження премії, що базується на швидкому зростанні.
- Угода із Synaptics може поглинути фінансову гнучкість. Переглянуте готівкове придбання на $5,7 млрд потребує готівки та фінансування, а закриття угоди очікується в середині 2027 року. Процентні витрати, витрати на інтеграцію або затримка синергій можуть знизити вигоди для прибутків та кошти, доступні для зворотного викупу.
- Довгострокові фінансові цілі можуть бути знецінені передчасно. Модель до 2030 року передбачає скориговану валову маржу 53% та приблизно $3,5 млрд річного вільного грошового потоку. Недоліки у міксі або завантаженості знизили б очікувані прибутки та стиснули б мультиплікатор ще до скорочення виручки.
Заключні думки: Чи варто інвестувати в onsemi у 2026 році?
onsemi має вірогідний шлях від спеціалізованих силових пристроїв до більших систем AI та енергетичної інфраструктури. Зростання Power Solutions, покращення конвертації грошових коштів та виграш у дизайні Sungrow забезпечують конкретну підтримку цьому напрямку. Впровадження клієнтами, інженерна оцінка та майбутні фінансові амбіції мають різні шляхи до визнаної виручки та майбутньої акціонерної вартості.
Редакційний бичачий сценарій $100 вимагає кращої видимості прибутків та виконання маржі; ведмежий сценарій $60 припускає, що розчарування у попиті знизять як прибутки, так і оцінку. Базовий діапазон $75–$85 відображає нерівномірне відновлення. Консервативні трейдери можуть почекати на звітну валову маржу Q3, оновлені коментарі щодо попиту клієнтів та чіткіше фінансування придбань, перш ніж збільшувати експозицію до довгострокової дорожньої карти.
Попередження про ризики: Торгівля та інвестування в акції, такі як ON, пов'язані з високим ризиком втрати капіталу. Автомобільна циклічність, виробничі витрати, терміни розгортання AI та виконання угод з придбання можуть змінити перспективи; безстрокові ф'ючерси з плечем додають ризик ліквідації. Проводьте незалежне дослідження перед розподілом капіталу.
Пов'язані матеріали
- Топ акцій AI-енергетики для купівлі у 2026 році: ядерна, газова, паливні елементи та розбудова AI-потужностей
- Прогноз ціни NVIDIA (NVDA) на 2026 рік: Чи може зростання AI-інфраструктури підштовхнути NVDA до $420?
- Прогноз ціни AMD на 2026 рік: Чи може зростання AI підштовхнути AMD до $700?
- Прогноз ціни HPE на 2026 рік: Чи може зростання AI та мережевих технологій підштовхнути HPE до $90?
- Прогноз ціни Bloom Energy (BE) на 2026 рік: Чи може енергопостачання AI-центрів обробки даних підштовхнути BE до $350?
- Прогноз ціни Oklo (OKLO) на 2026 рік: Чи можуть ядерні досягнення підштовхнути OKLO до $100?
