
Oracle (ORCL) продає технологію баз даних, хмарну інфраструктуру та корпоративні застосунки. Його зріла програмна база досі забезпечує регулярні доходи та клієнтські відносини, в той час як Oracle Cloud Infrastructure, або OCI, стає більш важливою для довгострокового зростання. Цей перехід дає Oracle прямий доступ до попиту на навчання та виведення ШІ, хоча це також робить акції чутливими до витрат на дата-центри, часу проектів та концентрації великих клієнтів.
Останній квартал показав прискорення переходу. Доходи Oracle за Q1 FY2027 досягли $19,35 мільярда, зростання на 30% у річному вимірі, а не-GAAP розведений EPS досяг $1,92. Доходи OCI стрибнули на 121% до $7,4 мільярда, хоча $28,5 мільярда квартальних капітальних витрат та негативний $5,40 мільярда вільного грошового потоку залишили фінансування та прибутковість в центрі дискусії.
Прогноз акцій ORCL на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій конвертації ШІ-хмари: портфель замовлень на $664 мільярди та нові потужності можуть підтримати швидке зростання доходів та прибутків.
- Сценарій капіталомісткості: борг, розводнення та слабкий вільний грошовий потік можуть обмежити оцінку навіть при розширенні OCI.
Цей посібник розбирає прогноз акцій ORCL, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Oracle за Q1 FY2027 від 10 вересня, квартальні розкриття та ринкові дані до 10 вересня, плюс як торгувати ф'ючерсами на акції ORCL на BingX TradFi з застовою USDT.
5 головних фактів про Oracle для інвесторів у вересні 2026 року
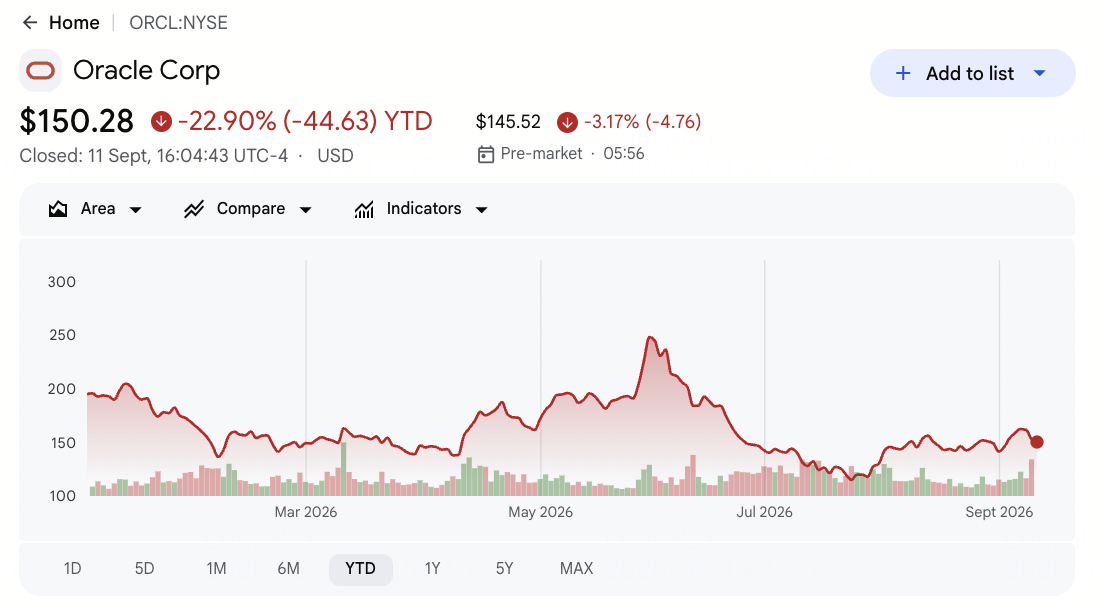
- ORCL закрилась на $152,94 10 вересня та впала на 21,53% з початку року: Акції залишалися більш ніж на 50% нижче 52-тижневого максимуму $331,00. Цей розрив відображає занепокоєння щодо фінансування, концентрації клієнтів та виконання під час розширення ШІ-інфраструктури Oracle.
- Квартальні доходи досягли $19,35 мільярда, зростання на 30% у річному вимірі: Доходи перевищили консенсус приблизно на $220 мільйонів, в той час як скоригований EPS $1,92 перевершив оцінку $1,74. Зростання OCI тепер досить велике, щоб суттєво впливати на консолідовані результати.
- Доходи OCI зросли на 121% до $7,4 мільярда: Результат перевершив оцінку приблизно $7,19 мільярда через зростання попиту на навчання та виведення ШІ. Oracle все ще потрібно додавати потужності достатньо швидко, щоб перетворити попит у доходи.
- Залишкові зобов'язання з виконання досягли $664 мільярди: Портфель замовлень перевищив очікування приблизно $639,9 мільярда, в той час як Oracle підписала більш ніж $30 мільярдів нових контрактів на ШІ-хмару. Краща конвертація портфеля замовлень може покращити майбутню видимість доходів.
- Капітальні витрати досягли $28,5 мільярда, а вільний грошовий потік впав до негативних $5,40 мільярда: Витрачання грошей було кращим за негативну оцінку $9,56 мільярда завдяки передплатам клієнтів. Навіть так, витрати вище квартальних доходів тримають занепокоєння щодо фінансування та рентабельності інвестицій у фокусі.
Що таке Oracle (ORCL)?
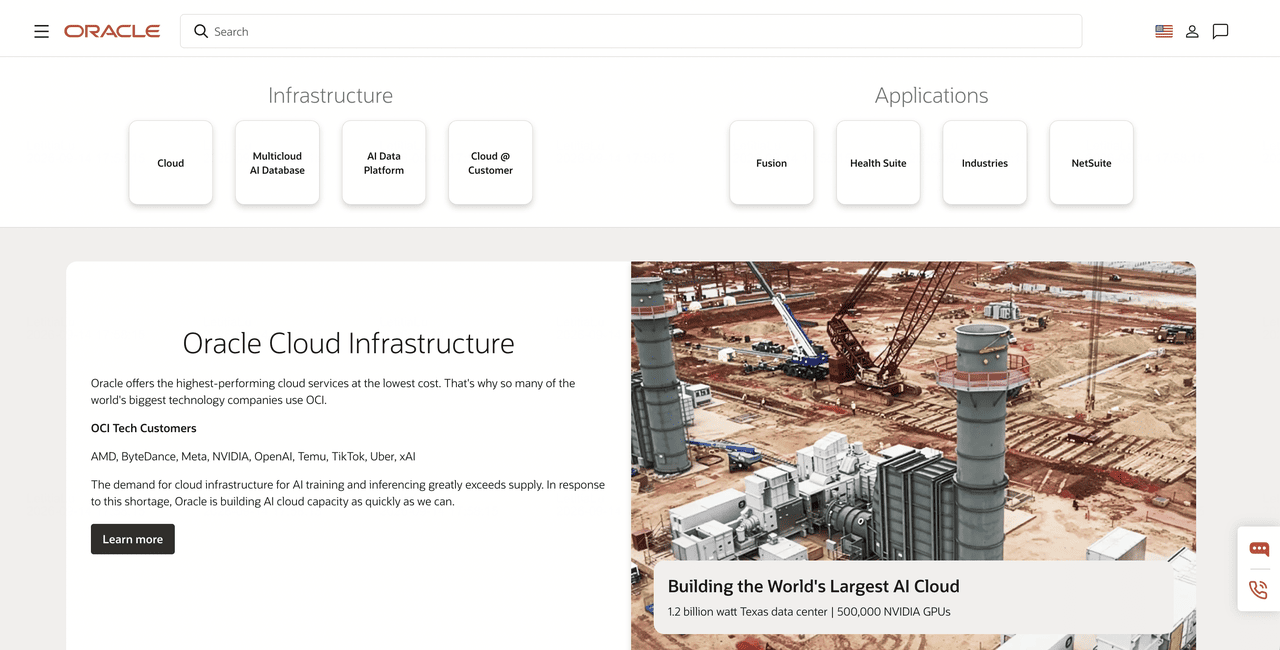
Oracle — це технологічна корпоративна компанія, побудована навколо баз даних, хмарних сервісів та бізнес-застосунків. OCI постачає обчислення, сховища, мережі та прискорену ШІ-інфраструктуру, в той час як Oracle AI Database та Exadata управляють високоцінними корпоративними даними. Fusion забезпечує хмарне програмне забезпечення для фінансів, людських ресурсів, ланцюгів постачань та клієнтських операцій, з NetSuite, що обслуговує менші та середні організації. Доходи надходять від підписок, споживання хмарних послуг, ліцензій на програмне забезпечення, підтримки та послуг, пов'язаних з обладнанням, у приватних, публічних та мультихмарних середовищах.
Довгострокова стратегія Oracle поєднує ШІ-інфраструктуру з даними та робочими процесами, які вже використовуються великими організаціями. OpenAI, Meta, NVIDIA, xAI, ByteDance, TikTok та Uber входять до числа технологічних клієнтів, названих на сайті Oracle, і Oracle розширює ШІ-потужності для задоволення попиту, який все ще перевищує пропозицію. Його мультихмарний відбиток баз даних також охоплює AWS, Microsoft Azure та Google Cloud, дозволяючи клієнтам використовувати бази даних Oracle поряд з іншими хмарними платформами. Fusion, Oracle Health та галузеві застосунки розширюють цю стратегію від інфраструктури до повторюваних бізнес-процесів.
Читайте більше: Топові акції ШІ-дата-центрів для покупки у 2026 році: хмари, сервери та ШІ-обчислювальна інфраструктура
Огляд прибутків Oracle (ORCL) за Q1 FY2027: доходи, зростання OCI та покращення витрачання грошей
Oracle показала доходи $19,35 мільярда проти очікуваних $19,13 мільярда, скоригований EPS $1,92 проти очікуваних $1,74 та доходи OCI $7,4 мільярда, зростання на 121%. Чистий прибуток за GAAP зріс на 60% до $4,70 мільярда, залишкові зобов'язання з виконання досягли $664 мільярди, а вільний грошовий потік був негативним $5,40 мільярда після $28,5 мільярда капітальних витрат. Квартал зміцнив аргументи щодо попиту, хоча конвертація грошей залишається центральним компромісом.
Читайте більше: Огляд прибутків Oracle (ORCL) за Q1 FY2027: негативний вільний грошовий потік $5,4 мільярда викликає 1,74% падіння цін
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Доходи Q1 FY2027 |
Консенсус $19,13 млрд |
$19,35 млрд |
Перевершив. Приблизно на $220 млн вище консенсусу; зростання на 30% у річному вимірі. |
|
Не-GAAP розведений EPS Q1 |
Консенсус $1,74 |
$1,92 |
Перевершив. На $0,18 вище консенсусу; зростання на 31% у річному вимірі. |
|
Чистий прибуток за GAAP Q1 |
Консенсус $4,10 млрд |
$4,70 млрд |
Перевершив. Зростання на 60% у річному вимірі через масштаб доходів, що підняв прибутки. |
|
Розведений EPS за GAAP Q1 |
— |
$1,56 |
Покращився. Зростання на 54% у річному вимірі. |
|
Доходи від хмарних послуг |
— |
$11,6 млрд; +62% у річному вимірі |
Прискорився. Хмарні послуги склали близько 60% загальних доходів. |
|
Доходи OCI |
Консенсус $7,19 млрд |
$7,4 млрд; +121% у річному вимірі |
Перевершив. Попит на навчання та виведення ШІ більш ніж подвоїв доходи від IaaS. |
|
Залишкові зобов'язання з виконання |
Консенсус $639,9 млрд |
$664 млрд |
Перевершив. Більш ніж $30 млрд нових контрактів на ШІ-хмару розширили видимість. |
|
Капітальні витрати Q1 |
— |
$28,5 млрд |
Підвищені. Витрати перевищили квартальні доходи та тиснули на грошовий потік. |
|
Вільний грошовий потік Q1 |
Консенсус -$9,56 млрд |
-$5,40 млрд |
Краще. Передплати клієнтів зменшили очікуване витрачання грошей. |
|
Прогноз зростання доходів Q2 |
— |
30%-34% у постійній валюті |
Міцний. Очікується зростання доходів від хмарних послуг на 64%-70%. |
|
Прогноз доходів FY2027 |
Раніше: близько $90 млрд |
Щонайменше $90 млрд |
Підтверджений. Доставка потужностей залишається ключовим тестом конвертації. |
|
Не-GAAP EPS FY2027 |
Раніше: $8,05 |
$8,10 |
Підвищений. Вищі доходи від хмарних послуг переважили тиск фінансування та структури. |
- Доходи $19,35 мільярда перевершили консенсус приблизно на $220 мільйонів: Продажі зросли на 30% у річному вимірі, оскільки хмарні послуги досягли приблизно 60% доходів. Зміна структури показує, що попит на ШІ перетворюється на звітні продажі, хоча перевищення залишалося скромним відносно портфеля замовлень Oracle.
- Скоригований EPS $1,92 перевершив оцінку $1,74 на $0,18: Скоригований прибуток зріс на 31%, в той час як чистий прибуток за GAAP збільшився на 60% до $4,70 мільярда. Зростання прибутку поряд з розширенням хмарних послуг допомагає послабити занепокоєння щодо того, що витрати на інфраструктуру негайно ослаблять операційний важіль.
- Доходи OCI $7,4 мільярда зросли на 121% та перевершили консенсус: Результат перевершив оцінку $7,19 мільярда через більші потужності дата-центрів, що підтримали ШІ-навантаження. Підтримка такого зростання вимагає від Oracle введення в експлуатацію енергетичних та обчислювальних потужностей без великих затримок або перевитрат.
- RPO $664 мільярди перевищили очікування приблизно на $24 мільярди: Більш ніж $30 мільярдів нових контрактів на ШІ-хмару розширили портфель замовлень. Краща економіка контрактів може зменшити фінансове навантаження, оскільки більша частина цього попиту перетвориться на доходи.
- Вільний грошовий потік був негативним $5,40 мільярда після $28,5 мільярда капітальних витрат: Дефіцит був на $4,16 мільярда кращим за консенсус завдяки $11,36 мільярда передплат клієнтів. Фінансовий тиск послабшав, хоча операційний грошовий потік все ще повинен наздогнати будівництво інфраструктури.
Прогноз ціни акцій Oracle на 2026 рік: бичачий сценарій $260 проти ведмежого $110
Інвестиційні перспективи Oracle залежать від того, наскільки швидко його портфель замовлень на $664 мільярди стане доходом та чи зможе економіка контрактів підтримати прибутковість після незвично капіталомісткого будівництва. Наведені нижче сценарії є редакційними діапазонами, а не цілями Wall Street або гарантованими результатами.
Бичачий сценарій: міцне зростання хмарних послуг штовхає ORCL до $260
Бичачий сценарій припускає, що OCI залишається основним двигуном зростання Oracle після зростання доходів на 121% до $7,4 мільярда. Нові потужності конвертують портфель замовлень $664 мільярди за графіком, клієнти продовжують передоплачувати за розгортання, а новіші ШІ-контракти вимагають менше капіталу ніж попередні угоди.
Рух до $260 потребуватиме зростання доходів Q2 на 30%-34%, зростання хмарних послуг поблизу прогнозованого діапазону 64%-70% та видимого покращення від негативного вільного грошового потоку $5,40 мільярда. Постійні оновлення EPS понад нову ціль $8,10 FY2027 зміцнили б сценарій.
Базовий сценарій: стабільне зростання хмарних послуг тримає ORCL між $185 і $225
Базовий сценарій припускає, що OCI залишається міцним при нормалізації зростання від 121%, в той час як підписки на бази даних та застосунки зберігають регулярні доходи. Конвертація портфеля замовлень підтримує щонайменше $90 мільярдів доходів FY2027, хоча великі витрати тримають вільний грошовий потік та оцінку нижче попередніх піків.
За цим сценарієм ORCL може торгуватися переважно між $185 і $225. Додавання потужностей, стабільні графіки проектів та краще за очікуване витрачання грошей підтримали б діапазон. Вищі капітальні потреби без відповідного зростання доходів обмежили б потенціал зростання.
Ведмежий сценарій: затримки дата-центрів тягнуть ORCL до $110
Ведмежий сценарій припускає, що проекти дата-центрів затримуються або великі клієнти відкладають навантаження. Oracle тоді нестиме витрати на фінансування, оренду та будівництво до надходження достатніх доходів від хмарних послуг, тримаючи вільний грошовий потік негативним та ослаблюючи довіру до портфеля замовлень $664 мільярди.
Рух до $110 стане більш ймовірним, якщо зростання OCI різко впаде нижче прогнозів, річні доходи не досягнуть $90 мільярдів або капітальні витрати зростуть понад поточні плани. Вищі витрати на відсотки або випуск акцій додали б подальший тиск на прибутки та оцінку.
Прогнози цін акцій Oracle на 2026 рік від аналітиків Wall Street
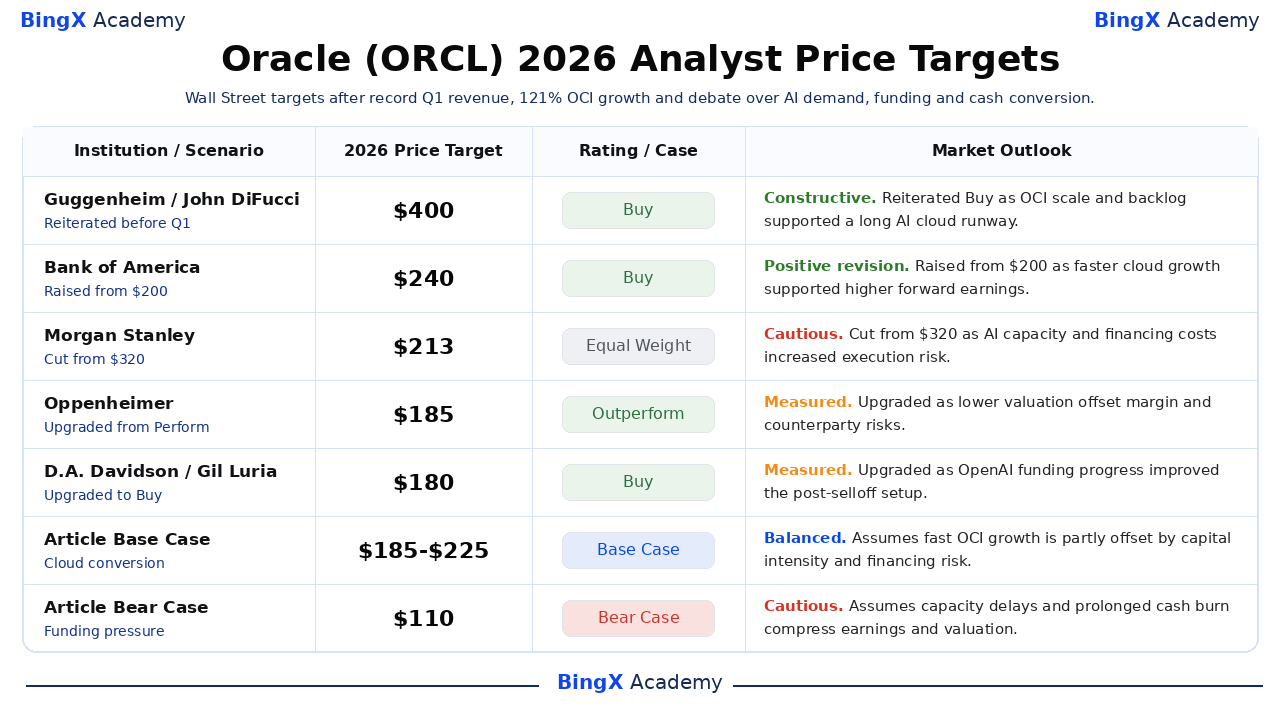
Цілі Wall Street охоплюють діапазон від $180 до $400 серед п'яти цитованих дій, відображаючи розбіжності щодо того, чи можуть зростання OCI та портфель замовлень $664 мільярди переважити капіталомісткість. Цілі передують або безпосередньо передують результатам Q1, тому вони є референтними точками, а не синхронізованими прогнозами після прибутків або обіцянками цін.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Сценарій |
Прогноз ринку |
|
Guggenheim / John DiFucci |
$400 |
Купувати |
Конструктивний. 8 вересня: підтверджений через масштаб OCI та портфель замовлень, що підтримали довгу ШІ-хмарну перспективу. |
|
Bank of America / Brad Sills |
$240 |
Купувати |
Позитивний перегляд. 9 червня: підвищений з $200 через швидше зростання хмарних послуг, що підтримало вищі майбутні прибутки. |
|
Morgan Stanley / Keith Weiss |
$213 |
Рівна вага |
Обережний. 23 січня: знижений з $320 через ШІ-потужності та витрати на фінансування, що збільшили ризик виконання. |
|
Oppenheimer / Brian Schwartz |
$185 |
Перевершувати |
Виважений. 25 лютого: оновлений з Виконувати через нижчу оцінку, що компенсувала ризики маржі та контрагента. |
|
D.A. Davidson / Gil Luria |
$180 |
Купувати |
Виважений. 9 лютого: оновлений до Купувати через прогрес фінансування OpenAI, що покращив налаштування після розпродажу. |
|
Базовий сценарій статті |
$185-$225 |
Базовий сценарій |
Збалансований. Припускає, що швидке зростання OCI частково компенсується капіталомісткістю та фінансовим ризиком. |
|
Ведмежий сценарій статті |
$110 |
Ведмежий сценарій |
Обережний. Припускає затримки потужностей та тривале витрачання грошей, що стискає прибутки та оцінку. |
Як торгувати акціями Oracle (ORCL) на BingX
Торгуйте попитом Oracle на ШІ-хмару, доставкою потужностей та перспективами грошового потоку, використовуючи BingX TradFi та інструменти BingX AI. Оскільки ORCL може різко реагувати на бронювання хмарних послуг, плани капітальних витрат та розкриття великих клієнтів, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
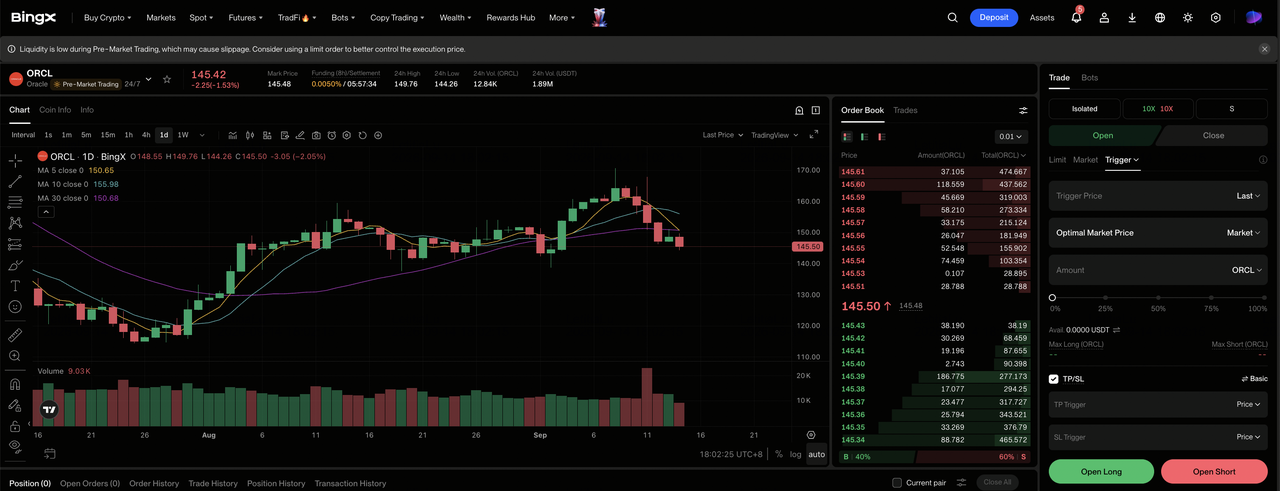
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованої секції TradFi на панелі біржі BingX.
Крок 2: Виберіть Oracle (ORCL). Знайдіть та виберіть контракт безстрокових ф'ючерсів ORCL-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо зростання OCI та конвертація портфеля замовлень покращують прибутки та грошовий потік. Виберіть Відкрити коротку, якщо затримки потужностей або витрати на фінансування ослаблюють прибутковість.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу залежно від вашої толерантності до ризику. Падіння на 21,53% з початку року показує, чому важливі консервативне кредитне плече та чітке визначення розміру позиції.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні Тейк-профіт та Стоп-лос (TP/SL) перед або відразу після входу в угоду. ORCL може швидко реагувати на прогнози хмарних послуг, оновлення портфеля замовлень, плани капітальних витрат та концентрацію клієнтів.
5 головних ризиків для інвесторів Oracle у 2026 році
Потенціал зростання Oracle залежить від розширення потужностей, попиту клієнтів, фінансування та економіки хмарних послуг. Ці ризики можуть вплинути на конвертацію доходів, вільний грошовий потік та оцінку.
- Великі капітальні витрати підвищують бар'єр прибутковості: Oracle витратила $28,5 мільярда у кварталі проти $19,35 мільярда доходів, сприяючи негативному вільному грошовому потоку $5,40 мільярда. Повільне використання або слабше ціноутворення може залишити витрати на фінансування та амортизацію попереду прибутків.
- Портфель замовлень $664 мільярди збільшує ризик виконання: Великі ШІ-контракти забезпечують видимість, але також збільшують залежність від великих клієнтів та часу проектів. Відкладені розгортання можуть вплинути на доходи, використання та надходження грошей протягом кількох кварталів.
- Зростання OCI залежить від своєчасного прибуття дата-центрів: Доходи OCI зросли на 121% до $7,4 мільярда, але розширення вимагає енергії, землі, мережевого обладнання та прискорювачів. Затримки будівництва або дефіцит постачання можуть сповільнити конвертацію портфеля замовлень.
- Зростання хмарних послуг може тиснути на маржі програмного забезпечення: OCI зростає набагато швидше за традиційні програмні бізнеси Oracle. Якщо менш прибуткова інфраструктура стане більшою частиною доходів, продажі можуть зрости швидко, в той час як маржі та конвертація грошей покращуватимуться повільніше.
- Більше фінансування може зменшити потенціал зростання на акцію: Будівництво Oracle може потребувати додаткового боргу, оренди або капіталу. Вищі витрати на відсотки або випуск акцій можуть обмежити зростання EPS навіть якщо доходи від хмарних послуг залишаються міцними.
Заключні думки: чи варто інвестувати в Oracle у 2026 році?
Результати Q1 Oracle зміцнили операційні аргументи. Доходи зросли на 30%, доходи OCI зросли на 121%, скоригований EPS перевершив консенсус на $0,18, а RPO досяг $664 мільярди. Ключове питання більше не в тому, чи існує попит на ШІ-хмару. Воно в тому, чи може Oracle доставляти потужності та перетворювати цей контрактний попит у прибуткові доходи швидше, ніж інвестиції, відсотки та розводнення споживають прибутки.
Базовий сценарій $185-$225 пропонує найбільш збалансований підхід, оскільки він визнає як швидку конвертацію хмарних послуг, так і негативний вільний грошовий потік $5,40 мільярда. Консервативний інвестор повинен відстежувати зростання OCI, квартальні капітальні витрати, передплати клієнтів, додавання RPO та прогрес до щонайменше $90 мільярдів доходів FY2027. Покращення за цими показниками підтримало б потенціал зростання, в той час як затримки проектів або відновлене витрачання грошей зміцнили б ведмежий сценарій.
Нагадування про ризик: Ці сценарії є умовними дослідницькими оцінками, а не інвестиційними порадами або гарантованою прибутковістю. Акції та контракти з кредитним плечем можуть втратити вартість, а позиції з кредитним плечем можуть бути ліквідовані.
Пов'язане читання
- Топові акції ШІ-дата-центрів для покупки у 2026 році: хмари, сервери та ШІ-обчислювальна інфраструктура
- Топові акції ШІ-обчислень та GPU для покупки у 2026 році: перехід до виведення та користувацького кремнію
- Топові акції ШІ-напівпровідників для покупки у 2026 році: ШІ-чіпи та повний посібник по ланцюгу постачань ШІ
- Топ-10 акцій ШІ-інфраструктури для покупки у 2026 році: лідери виробництва та дизайну чіпів
- Топові акції ШІ-гіперскейлерів для спостереження у 2026 році: гонка хмарної інфраструктури на $700 мільярдів
- Топові акції ШІ-хмарної інфраструктури для покупки у 2026 році на тлі капітальних витрат гіперскейлерів та буму неохмари
