
Sandisk (SNDK) — це компанія з виробництва флеш-накопичувачів, що обслуговує центри обробки даних, периферійні пристрої та споживчі ринки. Її бізнес зосереджено на флеш-пам'яті NAND та твердотільних накопичувачах, при цьому корпоративні SSD стають дедалі важливішими, оскільки інфраструктура ШІ стимулює попит на високоємні, енергоефективні накопичувачі. Це надає Sandisk зростаючий вплив гіпермасштабувальників та витрат на центри обробки даних, але також залишає результати чутливими до цін NAND, запасів клієнтів, дисципліни постачання та терміновості нових галузевих потужностей.
Історія зростання дедалі більше зосереджується на попиті на накопичувачі, пов'язаних з ШІ, та більш жорсткому ринку NAND. Дохід за 4-й фіскальний квартал 2026 року зріс на 51% послідовно, підтримуваний вищими цінами та різким збільшенням продажів у центрах обробки даних, тоді як валова маржа знову розширилася. Sandisk також використовує довгострокові угоди з клієнтами та більш дисципліноване планування потужностей для зміцнення стабільності прибутків. Для інвесторів ключове питання полягає в тому, чи зможуть попит на корпоративні SSD та зростання накопичувачів на основі ШІ підтримувати високі маржі після того, як поточна нестача постачання почне нормалізуватися.
Прогноз акцій SNDK на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок зростання накопичувачів для ШІ: Бики очікують сильнішого попиту на корпоративні SSD, вищого вмісту NAND на сервер ШІ, довгострокових зобов'язань клієнтів та дисциплінованого постачання для продовження циклу та підтримки вищої базової основи прибутків протягом циклу.
- Випадок нормалізації NAND: Ведмеді очікують повільніших підвищень цін, перетравлення запасів клієнтами та додаткових галузевих потужностей для тиску на маржі, оскільки умови постачання пом'якшуються, обмежуючи те, наскільки зростання центрів обробки даних та повернення капіталу можуть компенсувати спад.
Цей посібник розбирає прогноз акцій SNDK, сценарії цін на 2026 рік, ключові ризики та думки аналітиків, спираючись на звіт про прибутки за 4-й фіскальний квартал від 5 серпня та останні ринкові дані, а також як торгувати ф'ючерсами акцій SNDK на BingX TradFi із заставою USDT.
Топ-5 речей, які інвесторам Sandisk варто знати у вересні 2026 року
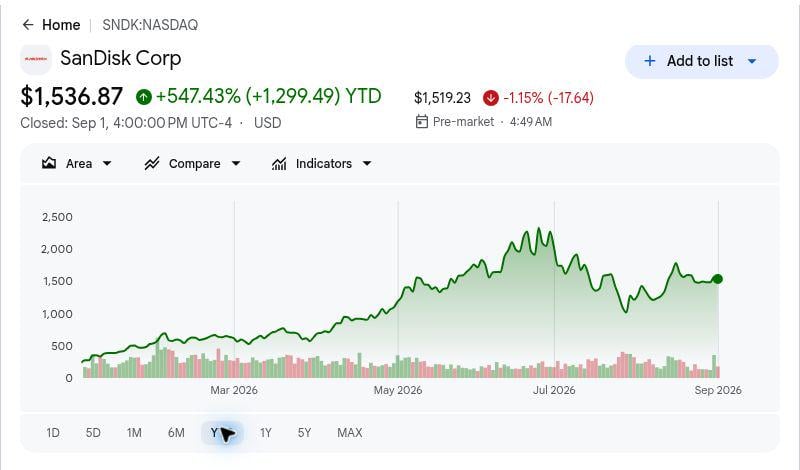
- Приріст на 547,43% з початку року підвищив поріг виконання: Закриття 1 вересня є історичним орієнтиром. Подальше зростання тепер залежить від виконання прибутків, стабільних цін та повернення готівки, а не від початкового визнання Sandisk як незалежного постачальника накопичувачів для ШІ.
- Дохід за 4-й фіскальний квартал у розмірі $8,97 мільярда зріс на 51% послідовно: Керівництво приписало приблизно одну третину збільшення обсягу та дві третини ціноутворенню. Композиція показує, що квартал поєднав реальне зростання поставок із незвично сприятливою галузевою економікою, залишивши стабільність цін центральною для наступного етапу.
- Дохід від центрів обробки даних подвоївся послідовно до $2,98 мільярда: Сегмент розширився на 103% від 3-го фіскального кварталу через прискорення розгортання корпоративних SSD. Це перевело центри обробки даних від додаткової історії зростання до матеріального стовпа доходів, хоча квартальні порівняння стануть більш вимогливими після швидкого зростання.
- Прогноз на 1-й фіскальний квартал 2027 року передбачає ще одне збільшення доходу: Керівництво очікує дохід від $10,30 до $10,80 мільярда та не-GAAP розбавлений EPS від $44,00 до $46,00. Прогноз підтримує триваючий попит, проте прогнозований діапазон валової маржі також сигналізує, що додаткова прибутковість може більше не зростати щокварталу.
- Цілі після звітності охоплюють від $1 400 до $2 900: Діапазон відображає розбіжності щодо того, як довго можуть зберігатися жорсткі умови NAND та високі маржі. Він відображає конкуруючі припущення циклу, а не одну консенсусну обіцянку.
Що таке Sandisk Corporation (SNDK)?
Sandisk — це компанія флеш-пам'яті NAND із Мілпітаса, Каліфорнія, яка стала незалежною від Western Digital у лютому 2025 року. Вона розробляє флеш-технології пам'яті та продає корпоративні SSD, вбудовані та знімні продукти, клієнтські накопичувачі, карти пам'яті та USB-накопичувачі. Виробнича економіка підтримується довготривалими спільними операціями Flash Ventures з Kioxia в Японії, надаючи Sandisk доступ до масштабного виробництва пластин без володіння кожним активом виготовлення повністю.
Стратегія тепер має три пов'язані частини: переміщення доходу до більш цінних клієнтів центрів обробки даних, використання угод Нової бізнес-моделі для покращення видимості попиту та ціноутворення, та повернення надлишкової готівки без ослаблення інвестицій у технології. Sandisk додала п'ять угод NBM після оголошення п'яти у квітні, включаючи нових клієнтів та розширення з існуючими партнерами. Вона завершила фіскальний 2026 рік із $4,76 мільярда готівки та еквівалентів готівки, $1,78 мільярда ринкових цінних паперів та $15,5 мільярда залишкових повноважень на викуп.
Читайте більше: Топові акції пам'яті ШІ для покупки в 2026 році: DRAM, HBM та попит на накопичувачі ШІ пояснені
Огляд прибутків Sandisk (SNDK) за 4-й фіскальний квартал 2026 року: ціноутворення та попит центрів обробки даних скидають базу прибутків
- Дохід досяг $8,97 мільярда, вище попереднього прогнозного стелі. Дохід перевищив діапазон керівництва від $7,75 до $8,25 мільярда та зріс на 372% у річному вимірі. Вища ціна NAND стимулювала більшу частину послідовного збільшення, висвітлюючи як сильні умови попиту-пропозиції, так і чутливість до майбутнього оберненого ціноутворення.
- Не-GAAP розбавлений EPS піднявся до $39,25. Результати значно перевершили попередній прогноз від $30,00 до $33,00, оскільки вище ціноутворення пройшло через базу витрат та підвищило прибутковість. Майбутні прибутки залишаються високо чутливими до середніх продажних цін NAND.
- Дохід від центрів обробки даних подвоївся послідовно до $2,98 мільярда. Дохід від сегмента збільшився на 103%, оскільки клієнти інфраструктури ШІ поглинули більше високоцінних потужностей корпоративних SSD. Дохід Edge зріс на 48%, тоді як споживчий дохід знизився на 32%, переміщуючи бізнес-композицію далі до інфраструктури.
- GAAP валова маржа розширилася до 84,6%. Маржа покращилася на 6,2 відсоткових пункти послідовно через сильніше ціноутворення, композицію та використання. Прогноз на 1-й фіскальний квартал 83,0%-84,9% свідчить, що прибутковість може залишатися високою навіть коли послідовне розширення маржі сповільнюється.
- Скориговані вільні грошові потоки досягли $5,04 мільярда. Потужна генерація готівки підтримала покращення балансу та більшу програму викупу акцій. Інвестори все ще повинні порівнювати скориговані грошові потоки з звітними результатами, оскільки скоригована цифра виключає платежі NBM та діяльність Flash Ventures.
Фінансовий та консенсусний профіль Sandisk за 4-й фіскальний квартал 2026 року: дохід, EPS та маржі
4-й фіскальний квартал поєднав велике перевищення прогнозу з іншим підвищенням прибутковості. Таблиця відокремлює звітні операційні результати від прогнозу наступного кварталу та висвітлює, де поточні прибутки залежать від ціноутворення, композиції центрів обробки даних та зобов'язань клієнтів.
|
Фінансовий показник |
Прогноз / Порівняння |
Звітне / Фактичне |
Сюрприз |
|
Дохід за 4-й фіскальний квартал |
Прогноз $7,75 млрд–$8,25 млрд |
$8,965 млрд |
Перевищення. Вище попередньої стелі. |
|
Не-GAAP розбавлений EPS |
Прогноз $30,00–$33,00 |
$39,25 |
Перевищення. Ціноутворення розширило левередж прибутків. |
|
GAAP чистий прибуток |
— |
$6,903 млрд |
Покращився. Зріс на 91% послідовно. |
|
GAAP розбавлений EPS |
— |
$43,97 |
Покращився. Зріс з $23,03. |
|
GAAP валова маржа |
— |
84,60% |
Розширилася. Зросла на 6,2 відсоткових пункти. |
|
Дохід від центрів обробки даних |
— |
$2,977 млрд |
Прискорився. Зріс на 103% послідовно. |
|
Дохід Edge |
— |
$5,432 млрд |
Розширився. Зріс на 48% послідовно. |
|
Споживчий дохід |
— |
$556 млн |
Знизився. Впав на 32% послідовно. |
|
Скориговані вільні грошові потоки |
— |
$5,035 млрд |
Зміцнилися. Більш ніж подвоїлися послідовно. |
|
Прогноз доходу на 1-й фіскальний квартал 2027 року |
— |
$10,30 млрд–$10,80 млрд |
Підвищена база. Означає подальше послідовне зростання. |
|
Не-GAAP валова маржа на 1-й фіскальний квартал 2027 року |
— |
83,0%–85,0% |
Підтримана. Тримається біля піку 4-го кварталу. |
|
Не-GAAP розбавлений EPS на 1-й фіскальний квартал 2027 року |
— |
$44,00–$46,00 |
Позитивний. Продовжує зростання прибутків. |
Операційні грошові потоки склали $7,13 мільярда у 4-му фіскальному кварталі та $11,67 мільярда за повний рік. Вільні грошові потоки за повний рік досягли $11,49 мільярда порівняно з $8,74 мільярда скоригованих вільних грошових потоків після статей NBM та Flash Ventures.
Інвестиційний прогноз Sandisk Corporation (SNDK) на 2026 рік: бичачий сценарій $3 000 проти ведмежого сценарію $1 000
Центральний тест полягає в тому, чи можуть попит на накопичувачі на основі ШІ та угоди з клієнтами зберегти високі прибутки після того, як перший сплеск цін NAND минув.
Бичачий сценарій: попит центрів обробки даних ШІ штовхає SNDK до $2 500
Бичачий сценарій передбачає, що попит NAND для інференції ШІ, зберігання моделей та конвеєрів даних залишається структурно сильнішим за традиційні цикли ПК та смартфонів. Дохід від корпоративних SSD продовжує розширюватися, клієнти приймають багаторічні комерційні зобов'язання, а галузеві додавання потужностей залишаються дисциплінованими. У цій ситуації композиція центрів обробки даних може компенсувати повільніший споживчий попит та підтримувати генерацію готівки значно вище базового рівня до спін-офу.
Цей результат вимагає від Sandisk утримання валової маржі біля керівного діапазону, перетворення угод NBM у повторний обсяг та уникнення агресивної реакції постачання від конкурентів. Цільова ціна Cantor Fitzgerald після звітності є найвищим названим орієнтиром у вибраному поточному наборі.
Базовий сценарій: сильне ціноутворення утримує SNDK між $1 750 та $2 250
Базовий сценарій передбачає, що попит на корпоративні SSD залишається здоровим, оскільки темп послідовного покращення ціноутворення сповільнюється. Дохід може продовжувати зростати, підтримуваний прогнозом наступного кварталу та контрактним попитом клієнтів, хоча маржі стабілізуються, а не розширюються щокварталу. Викупи поступово зменшують кількість акцій та допомагають перетворити генерацію готівки у вартість на акцію.
Діапазон узгоджується із середнім кластером, утвореним Jefferies, JPMorgan, Citigroup та Wedbush. Підтвердження надійде зі стабільних замовлень центрів обробки даних, утримання валової маржі вище історичних циклічних рівнів та триваючих скоригованих вільних грошових потоків після платежів NBM. Цей діапазон є редакційним сценарієм, а не гарантованим торговим діапазоном.
Ведмежий сценарій: нормалізація NAND тягне SNDK до $1 000
Ведмежий сценарій починається з нормального механізму циклу пам'яті: високі ціни заохочують більше постачання, клієнти будують запаси, а закупівлі призупиняються до того, як кінцевий попит зникає. Менший внесок ціноутворення зменшить зростання доходів та швидко стисне маржу, оскільки результати 4-го фіскального кварталу зафіксували незвично сильну економіку дефіциту.
Найчіткішими тригерами були б слабші бронювання корпоративних SSD, різке збільшення запасів клієнтів, розширення потужностей у галузі NAND або прогноз валової маржі, що суттєво знижується нижче поточного діапазону. У цьому середовищі ринок міг би оцінювати Sandisk на нормалізованих прибутках, а не на пікових циклічних грошових потоках.
Прогнози цін акцій SNDK на 2026 рік від аналітиків Уолл-стрит
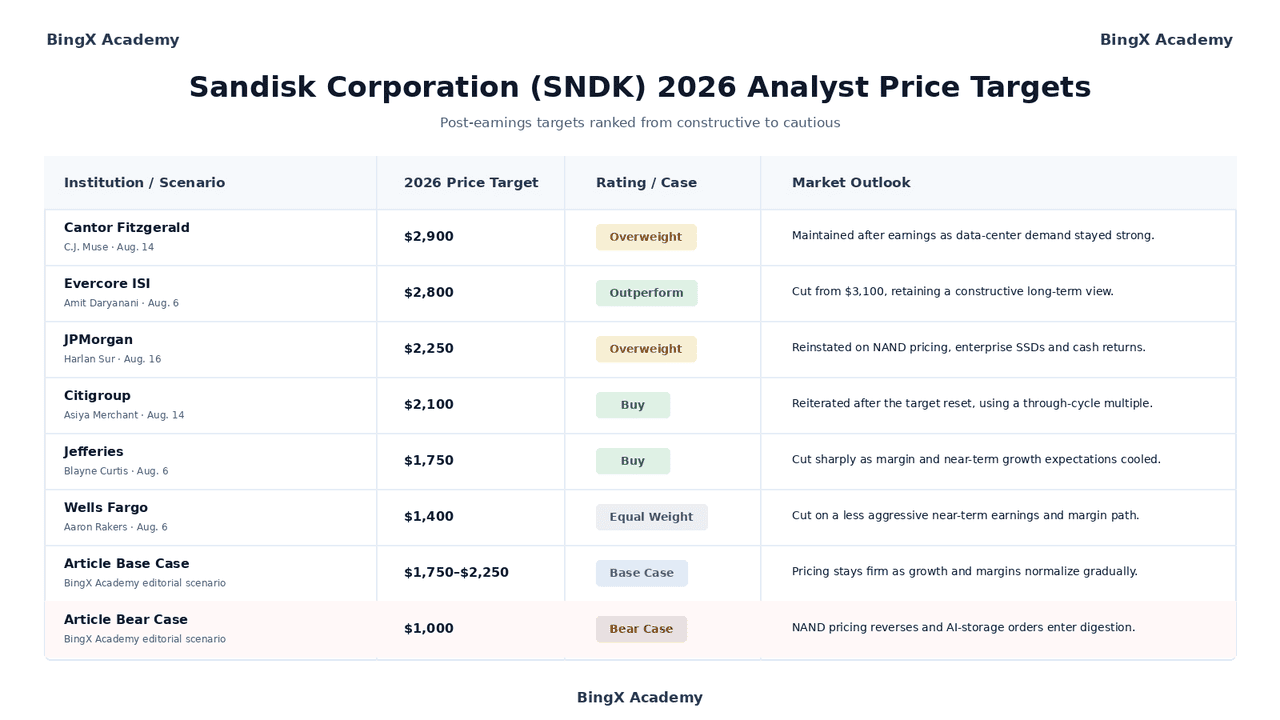
Уолл-стрит залишається конструктивною щодо Sandisk, проте перегляди після звітності показують значні розбіжності щодо стабільності маржі. Рядки нижче є датованими, названими діями третіх сторін. Останні два рядки є редакційними сценаріями BingX Academy та відокремлені від цілей аналітиків.
|
Інституція / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Cantor Fitzgerald / C.J. Muse 14 серпня |
$2 900 |
Надвага |
Підтримано після звітності через сильний попит центрів обробки даних. |
|
Evercore ISI / Amit Daryanani 6 серпня |
$2 800 |
Перевищення |
Знижено з $3 100, зберігаючи конструктивний довгостроковий погляд. |
|
JPMorgan / Harlan Sur 16 серпня |
$2 250 |
Надвага |
Відновлено на ціноутворенні NAND, корпоративних SSD та поверненні готівки. |
|
Citigroup / Asiya Merchant 14 серпня |
$2 100 |
Купувати |
Підтверджено після перезапуску цілі, використовуючи мультиплікатор протягом циклу. |
|
Jefferies / Blayne Curtis 6 серпня |
$1 750 |
Купувати |
Різко знижено через охолодження очікувань маржі та короткострокового зростання. |
|
Wells Fargo / Aaron Rakers 6 серпня |
$1 400 |
Рівна вага |
Знижено на менш агресивному шляху короткострокових прибутків та маржі. |
|
Базовий сценарій статті Редакційний сценарій Академії BingX |
$1 750–$2 250 |
Базовий сценарій |
Ціноутворення залишається твердим через поступову нормалізацію зростання та маржі. |
|
Ведмежий сценарій статті Редакційний сценарій Академії BingX |
$1 000 |
Ведмежий сценарій |
Ціноутворення NAND змінюється і замовлення накопичувачів ШІ входять у перетравлення. |
Як торгувати акціями Sandisk (SNDK) на BingX
Торгуйте ціноутворенням NAND та прогнозом центрів обробки даних ШІ Sandisk, використовуючи BingX TradFi та BingX AI інструменти. Визначте операційний каталізатор та прийнятний збиток перед відкриттям позиції.
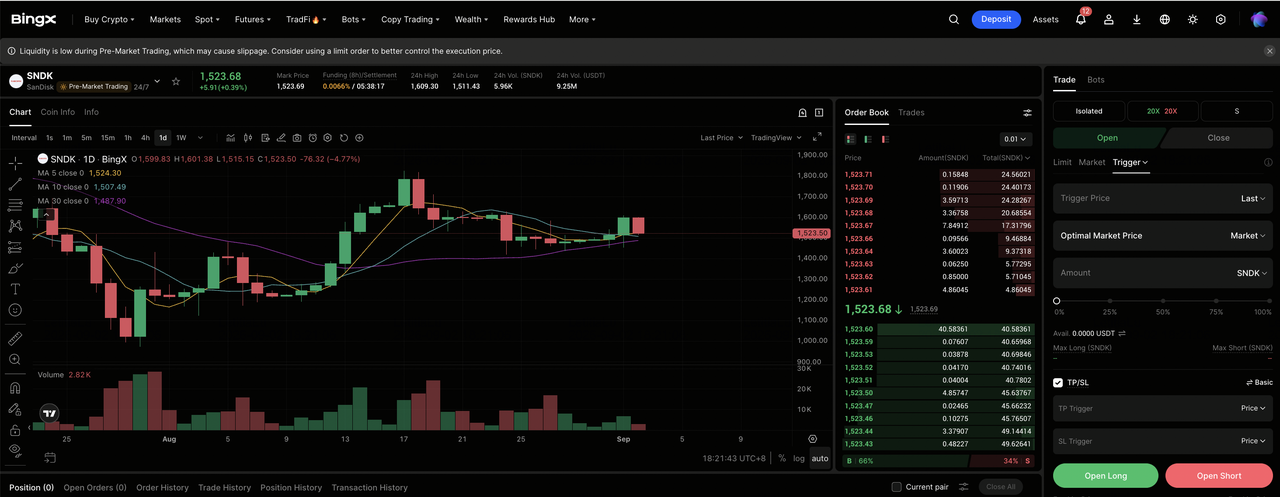
Крок 1: Доступ до BingX TradFi. Зареєструйтеся, завершіть перевірку особи, увімкніть двофакторну автентифікацію та відкрийте ринок TradFi.
Крок 2: Виберіть Sandisk (SNDK). Виберіть безстроковий контракт SNDK-USDT та підтвердьте тікер перед замовленням.
Крок 3: Виберіть ваш напрямок. Виберіть Відкрити довгу або Відкрити коротку згідно з тезою. Довга позиція може підходити для очікувань стійкого попиту на корпоративні SSD та ціноутворення, тоді як коротка позиція може підходити для очікувань перетравлення запасів або стискання маржі.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу залежно від толерантності до ризику. Велике зростання SNDK з початку року та волатильність після звітності роблять консервативне кредитне плече та обдуманий розмір позиції важливими.
Крок 5: Виконуйте строгі протоколи ризику. Встановіть рівні Тейк-профіт та Стоп-лос до або відразу після входу. Моніторте ціноутворення NAND, замовлення корпоративних SSD, прогноз валової маржі, прогрес контрактів NBM, галузеві потужності та витрати гіпермасштабувальників на капітал.
Топ-5 ризиків для інвесторів Sandisk у 2026 році
Sandisk поєднує виняткове ціноутворення, швидке зростання центрів обробки даних та значну генерацію готівки, проте п'ять ризиків визначатимуть, чи зберігається сильніша база прибутків.
- Ціноутворення NAND може змінитися до скорочення кінцевого попиту: Клієнти швидко коригують замовлення, коли запаси зростають або постачання стає легшим для забезпечення. Оскільки ціноутворення забезпечило більшість послідовного збільшення 4-го фіскального кварталу, стабільні поставки все ще можуть призвести до слабшого доходу та маржі.
- Витрати на інфраструктуру ШІ залишаються концентрованими: Попит на корпоративні SSD залежить від обмеженої групи хмарних клієнтів. Відкладені проекти, зміни архітектури або перетравлення витрат можуть створити різку волатильність замовлень.
- Угоди Нової бізнес-моделі обмінюють маржу на видимість: Довші зобов'язання можуть зменшити волатильність, хоча економіка контрактів може обмежити короткострокове зростання або вимагати передплати. Стабільність та обробка скоригованих грошових потоків залишаються центральними.
- Flash Ventures та азійське виробництво створюють ризик виконання: Sandisk покладається на спільні операції та концентрований ланцюг постачання. Проблеми з виходом, стихійні лиха, торгові обмеження або розбіжності з партнерами можуть вплинути на постачання та витрати.
- Прибутки пікового циклу можуть спотворювати оцінку: Низький мультиплікатор може виглядати недорогим навіть якщо прибутки незвично високі. Відповідний тест полягає в тому, скільки доходу, маржі та грошових потоків залишається після нормалізації ціноутворення.
Заключні думки: чи варто інвестувати в Sandisk у 2026 році?
Sandisk завершила фіскальний 2026 рік із матеріально сильнішим бізнесом, ніж почала рік. Дохід збільшився на 175% за повний рік, продажі центрів обробки даних зросли на 437%, валова маржа досягла винятковго рівня, а генерація готівки підтримала набагато більші повноваження на викуп. Компанія також перейшла від ідентичності споживчих накопичувачів, зробивши корпоративні SSD та багаторічні відносини з клієнтами центральними для її стратегії.
Бичачий сценарій залежить від попиту на накопичувачі ШІ, дисциплінованого постачання NAND та угод NBM, що підтримують вищий поріг прибутків. Базовий сценарій дозволяє ціноутворенню та маржам нормалізуватися поступово без підриву зростання центрів обробки даних. Ведмежий сценарій стає більш правдоподібним, якщо запаси зростають, потужності розширюються або витрати клієнтів входять у фазу перетравлення. Консервативні трейдери можуть чекати ще одного кварталу видимості маржі та замовлень, а не покладатися на будь-яку одиночну ціль аналітика.
Нагадування про ризик: торгівля та інвестування в акції, такі як SNDK, передбачають високий ризик втрати капіталу. Sandisk піддається впливу циклів NAND, концентрованого попиту центрів обробки даних, виробничих партнерств, технологічних переходів, порушень ланцюгів постачання, виконання контрактів та стискання оцінки. Левереджені безстрокові контракти можуть бути ліквідовані. Проводьте незалежні дослідження перед розміщенням капіталу.
Пов'язані читання
- Топові акції пам'яті ШІ для покупки в 2026 році: DRAM, HBM та попит на накопичувачі ШІ пояснені
- Топові акції центрів обробки даних ШІ для покупки в 2026 році: хмара, сервери та інфраструктура обчислень ШІ
- Топові акції серверів ШІ для покупки в 2026 році: стійкові системи, GPU-сервери та інфраструктура серверів ШІ
- Прогноз Western Digital на 2026 рік: чи може відновлення зберігання даних, інфраструктура ШІ привести WDC до 580+?
- Прогноз цін Seagate (STX) на 2026 рік: чи може попит на накопичувачі ШІ привести акції STX до $1 600?
- Прогноз цін акцій Micron на 2026 рік: $1 500 суперцикл ШІ чи циклічна пастка пікової маржі?
