

Shopify (SHOP) надає інструменти для вітрини, оформлення замовлень і платежів для торговців, які продають онлайн, у магазинах і через кордони. Плани підписки забезпечують постійну базу, тоді як торгові послуги зростають разом із обсягом транзакцій. Глибше впровадження платежів, корпоративні клієнти та ШІ-шопінг можуть розширити дохід, але бізнес повинен зберігати маржу грошових коштів у міру зростання витрат на обробку, кредитних збитків і витрат на інфраструктуру.
Останній квартал продемонстрував стрімке зростання комерції до рівня грошових потоків. Виручка Shopify за Q2 2026 зросла на 34% до $3,583 млрд, валовий обсяг товарообігу досяг $115,567 млрд, а вільний грошовий потік збільшився до $654 млн. Торгові рішення зростали швидше, ніж підписки, оскільки проникнення платежів досягло 68%. Прогноз на Q3 передбачає зростання виручки на рівні нижніх тридцятих відсотків, залишаючи святковий попит і вартість обслуговування більшої кількості транзакцій наступними тестами прибутковості.
Прогноз акцій SHOP на 2026 рік тепер зосереджений на двох конкурентних поглядах:
- Сценарій розширення комерції: Ширше впровадження платежів, корпоративні торговці та ШІ-дистрибуція підтримують зростання та сприяють зміцненню грошового потоку.
- Сценарій тиску на оцінку: Витрати на інфраструктуру, слабші витрати та дорогий мультиплікатор прибутку обмежують, наскільки операційний прогрес досягає акціонерів.
Цей посібник розбирає прогноз акцій SHOP, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Shopify за Q2 від 5 серпня, форму 10-Q та фінансовий додаток, з ринковими даними до 13 жовтня та діями аналітиків до 14 жовтня, а також як торгувати ф'ючерсами на акції SHOP на BingX TradFi із забезпеченням у USDT.
Топ-5 речей, які інвесторам Shopify потрібно знати у жовтні 2026 року
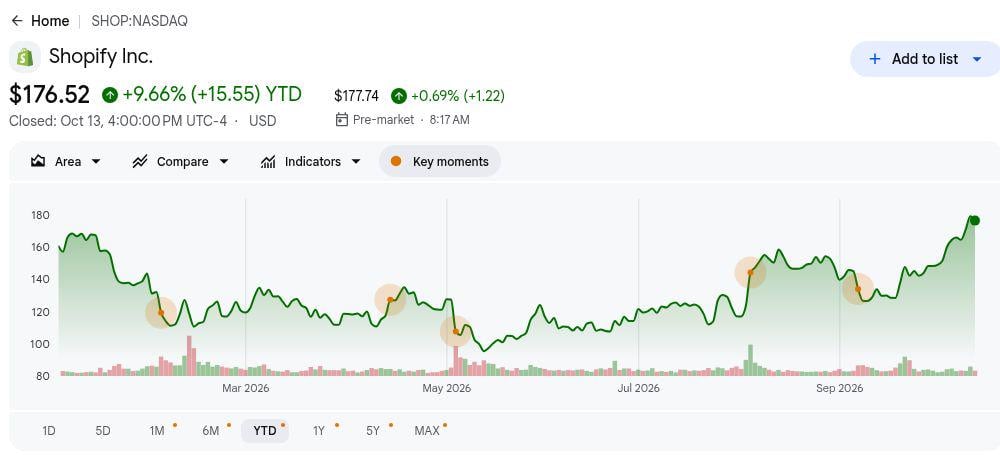
- SHOP закрився на рівні $176,52, зріс на 9,66% з початку року. Закриття 13 жовтня знаходиться між ціновими цілями Cantor Fitzgerald у $158 та Stifel у $210, що відображає різні очікування щодо зростання та оцінки. Відновлення посилює тиск на майбутні звіти про прибутки для підтвердження кращих результатів комерції.
- Виручка за Q2 зросла на 34% до $3,583 млрд. Зростання прискорилося з 31% роком раніше, причому торгові рішення сприяли $2,781 млрд. Вища торгова активність підтримує розширення, хоча зростання витрат на обробку платежів робить конвертацію операційного прибутку важливим тестом.
- Проникнення Shopify Payments досягло 68% GMV. Обсяг платежів збільшився до $78,1 млрд з $56,6 млрд, тоді як проникнення зросло з 64%. Глибше впровадження зміцнює монетизацію торговців, але витрати на обробку та збитки від транзакцій залишаються важливими для сталої прибутковості.
- Операційні витрати Q3 очікуються на рівні 33–34% від виручки. Керівництво прогнозує зростання виручки на рівні нижніх тридцятих відсотків і маржу вільного грошового потоку від високих підліткових до нижніх двадцятих. Сильне зростання валового прибутку та дисципліна витрат визначатимуть, чи перетвориться динаміка продажів на більш сильну генерацію грошових коштів.
- Звіт про прибутки від 3 листопада перевірить очікування приблизно 35% зростання. Прогноз Stifel від 14 жовтня перевищує прогноз керівництва щодо нижніх тридцятих відсотків у Q3, підтриманий корпоративним, міжнародним та платіжним розширенням. Сильне виконання в цих напрямках бізнесу може підтримати вищу оцінку, а агентський шопінг забезпечує додатковий довгостроковий потенціал.
Що таке Shopify (SHOP)?
Shopify — це комерційна операційна система для підприємців, відомих брендів і корпорацій. Торговці використовують її для створення вітрин, управління запасами та замовленнями, продажу через фізичні та цифрові канали, а також прийому платежів. Плата за підписку забезпечує регулярний дохід, тоді як торгові рішення додають дохід, пов'язаний із транзакціями, у міру зростання продавців. Платформа обслуговує торговців у понад 175 країнах, включаючи SKIMS, Supreme, Aldo та Vuori. Ця модель пов'язує зростання Shopify з обсягом продажів торговців, хоча обробка платежів може змушувати виручку зростати швидше, ніж валовий прибуток.
Shopify додає маршрути до виявлення та оформлення замовлень за межами власних сайтів торговців. Shop Pay прискорює покупки, а Sidekick допомагає продавцям керувати роботою за допомогою ШІ. Shopify та Google спільно розробили Універсальний комерційний протокол, щоб ШІ-агенти могли знаходити товари та завершувати транзакції через спільний стандарт, за підтримки таких компаній, як Etsy, Target і Walmart. Ці інструменти можуть залучити більше замовлень у мережу платіжних і торгових послуг Shopify; фактично завершені покупки, впровадження платежів і маржа грошових коштів залишаються мірилами комерційного прогресу.
Огляд прибутків Shopify (SHOP) за Q2 2026: зростання комерції формує операційний леверидж
Shopify повідомила про виручку за Q2 2026 у розмірі $3,583 млрд, що на 34% більше в річному вимірі, тоді як валовий обсяг товарообігу (GMV) збільшився приблизно на 32% до $115,567 млрд. Виручка від торгових рішень зросла на 37%, скоригований EPS у розмірі $0,42 перевищив прогноз $0,40, а вільний грошовий потік досяг $654 млн. Прогноз на Q3 вказує на зростання виручки на рівні нижніх тридцятих відсотків і зростання валового прибутку від середніх до високих двадцятих відсотків, що робить монетизацію платежів, операційний леверидж і дисципліну витрат ключовими для прогнозу прибутків Shopify.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Виручка за Q2 |
$2,680 млрд роком раніше |
$3,583 млрд |
Зросла. Збільшення на 34% у річному вимірі. |
|
Розбавлений EPS за Q2 (не за GAAP) |
$0,40 консенсус (IBD) |
$0,42 |
Перевищив. На $0,02 вище прогнозу. |
|
Чистий прибуток за GAAP за Q2 |
$906 млн роком раніше |
$1,502 млрд |
Вищий. Збільшення на $596 млн; включає інвестиційні прибутки. |
|
Виручка від торгових рішень |
$2,024 млрд роком раніше |
$2,781 млрд |
Зросла. Збільшення на 37% у річному вимірі. |
|
Валовий обсяг товарообігу |
$87,837 млрд роком раніше |
$115,567 млрд |
Зріс. Збільшення приблизно на 32% у річному вимірі. |
|
Проникнення платежів |
64% роком раніше |
68% |
Покращилося. Збільшення на 4 відсоткові пункти. |
|
Валовий прибуток |
$1,302 млрд роком раніше |
$1,708 млрд |
Вищий. Збільшення на 31% у річному вимірі. |
|
Вільний грошовий потік |
$422 млн роком раніше |
$654 млн |
Покращився. Збільшення на 55% у річному вимірі. |
|
Прогноз маржі вільного грошового потоку на Q3 |
Фактичний Q2: 18% |
Від високих підліткових до нижніх двадцятих |
Прогнозовано. Діапазон охоплює рівень Q2. |
- Зростання виручки на 34% випередило зростання операційних витрат на 21%. Операційні витрати досягли $1,220 млрд, дозволяючи більшій частині валового прибутку переходити в операційний дохід. Вища торгова активність підтримала операційний леверидж, незважаючи на нижчу відсоткову частку валової маржі, що робить інкрементальну прибутковість ключовим показником сталого зростання.
- Скоригований EPS у розмірі $0,42 перевищив прогнози на $0,02. Скоригований прибуток збільшився з $0,35 роком раніше, тоді як EPS за GAAP у розмірі $1,16 виграв від $1,249 млрд нереалізованих інвестиційних прибутків. Відокремлення цих позаопераційних прибутків від регулярних доходів від комерції дає чіткіше уявлення про базову прибутковість.
- Проникнення платежів зросло на 4 відсоткові пункти до 68%. GMV Shopify Payments збільшився на 38% до $78,1 млрд, захоплюючи більше доходу від існуючої торгової діяльності. Вищий обсяг платежів зміцнює монетизацію, хоча витрати на обробку залишаються важливими для визначення інкрементальної прибутковості.
- Вільний грошовий потік стрибнув на 55% до $654 млн. Операційний грошовий потік досяг $658 млн, тоді як маржа вільного грошового потоку покращилася до 18% з 16%. Сильна конвертація грошових коштів надає Shopify більші можливості для фінансування розширення та забезпечує додаткову підтримку його оцінки за межами зростання виручки.
- Збитки від транзакцій і позик збільшилися до $141 млн. Збитки зросли з $80 млн роком раніше, тоді як витрати на підписну інфраструктуру збільшилися на $37 млн, частково через використання ШІ. Ці витрати компенсують операційний леверидж, роблячи дисципліну витрат і прибутковість транзакцій важливими тестами для наступного кварталу.
Інвестиційний прогноз Shopify (SHOP) на 2026 рік: бичачий сценарій $210 проти ведмежого $130
Прогноз Shopify на 2026 рік залежить від того, чи продовжують вищі продажі торговців і впровадження платежів генерувати грошові кошти в міру масштабування бізнесу. Корпоративна, міжнародна та ШІ-асистована комерція пропонують більше маршрутів до транзакцій. Слабший споживчий попит, зростання збитків від транзакцій і вимоглива оцінка можуть нівелювати цей прогрес, якщо валовий прибуток і грошовий потік не встигатимуть за виручкою.
Бичачий сценарій: сильне зростання комерції штовхає SHOP до $210
Бичачий сценарій передбачає, що продажі торговців продовжують зростати вище 30%, проникнення платежів залишається на рівні 68% або вище, а операційний прибуток зростає разом із обсягом транзакцій. Корпоративні, транскордонні та B2B-клієнти додають попит. Sidekick і ШІ-шопінг створюють потенціал зростання, якщо вони призводять до більшої кількості завершених покупок, тоді як рівень підписки продовжує підтримувати економіку торгових послуг.
Рух до $210 вимагатиме сильних результатів від 3 листопада, конструктивного прогнозу на святковий сезон і маржі вільного грошового потоку на рівні високих підліткових відсотків або вище. Швидше зростання валового прибутку та стримані збитки від транзакцій покажуть, що додатковий обсяг покращує економіку для акціонерів.
Базовий сценарій: операційний прогрес утримує SHOP між $160 і $185
Базовий сценарій передбачає, що Q3 забезпечить зростання виручки на рівні нижніх тридцятих відсотків, а впровадження платежів продовжиться без негайного вітру від ШІ-комерції. Щомісячний регулярний дохід у розмірі $221 млн підтримує базу підписок. Торгові рішення розширюються з обсягом продажів, хоча витрати на обробку та менш маржинальний сервісний мікс утримують зростання валового прибутку нижче номінального темпу зростання виручки.
SHOP може торгуватися переважно між $160 і $185, якщо грошова маржа відповідає прогнозу, а витрати залишаються дисциплінованими. Швидша генерація грошових коштів зміцнить потенціал зростання; зростання збитків від позик або промах у продажах послаблять діапазон.
Ведмежий сценарій: слабші витрати тягнуть SHOP до $130
Ведмежий сценарій передбачає, що слабші продажі торговців сповільнять як транзакційне, так і підписне зростання, тоді як Shopify продовжує фінансувати продуктову та платіжну інфраструктуру. Збитки від транзакцій і позик досягли $141 млн у Q2, що вище $80 млн, і можуть зрости далі в разі погіршення умов для торговців. Нижчий обсяг ускладнить поглинання цих витрат.
Рух до $130 стане більш імовірним, якщо зростання виручки впаде нижче прогнозу, грошова маржа опуститься нижче рівня високих підліткових відсотків або кредитні збитки зростуть. При закритті на рівні $176,52 слабше зростання також може стиснути преміальний мультиплікатор, що застосовується до майбутніх прибутків.
Прогнози ціни акцій SHOP на 2026 рік від аналітиків Уолл-стрит
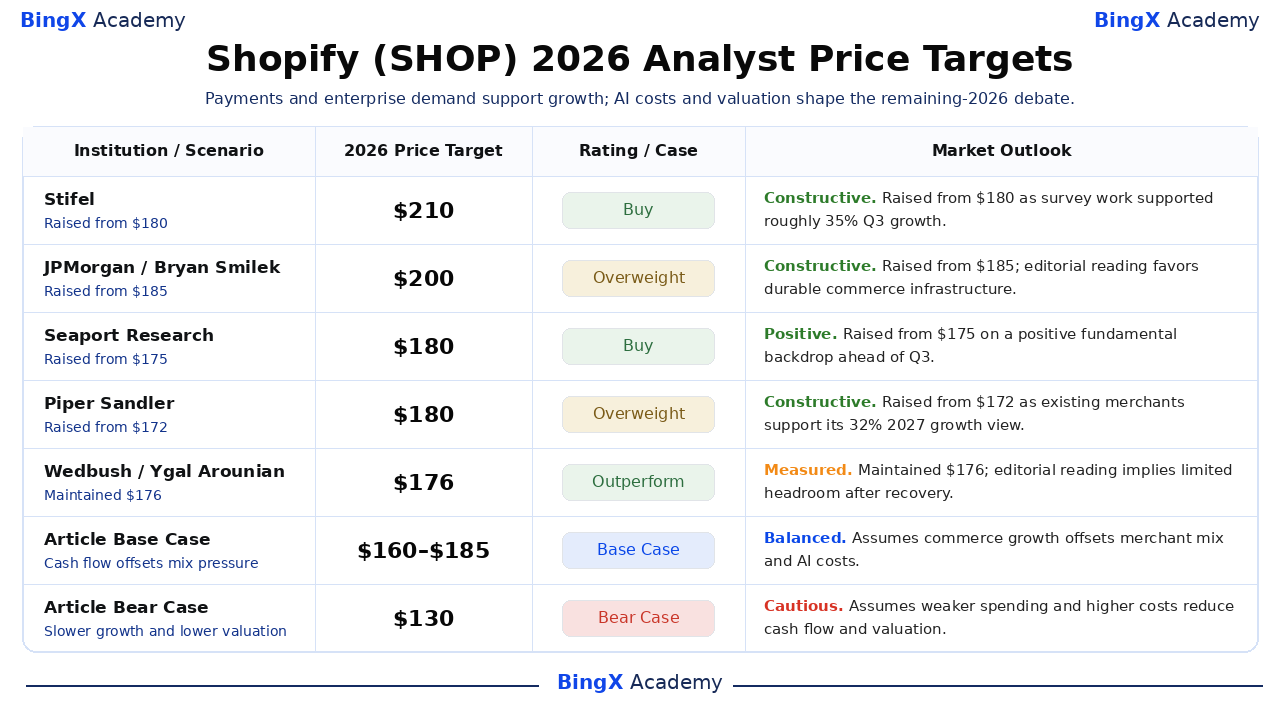
Це датовані цілі третіх сторін для лістингу SHOP у США, як правило, сформульовані приблизно на 12 місяців, а не на грудень 2026 року. Їх розкид відображає різні операційні та оціночні припущення. Базові та ведмежі сценарії статті для решти 2026 року є редакційними сценаріями. Там, де джерело підтверджує лише дію, наведена нижче інтерпретація явно ідентифікована як редакційна.
|
Установа / Сценарій |
Цінова ціль на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Stifel |
$210 |
Купувати |
Конструктивний. 14 жовтня: підвищено з $180, оскільки опитування підтримало зростання Q3 приблизно на 35%. |
|
JPMorgan |
$200 |
Надмірна вага |
Конструктивний. 6 жовтня: підвищено з $185; редакційна інтерпретація сприяє стійкій комерційній інфраструктурі. |
|
Seaport Research |
$180 |
Купувати |
Позитивний. 8 жовтня: підвищено з $175 на тлі позитивного фундаментального фону перед Q3. |
|
Piper Sandler |
$180 |
Надмірна вага |
Конструктивний. 8 вересня: підвищено з $172, оскільки наявні торговці підтримали прогноз зростання на 32% у 2027 році. |
|
Wedbush |
$176 |
Вище ринку |
Поміркований. 23 вересня: збережено $176; редакційна інтерпретація вказує на обмежений потенціал зростання після відновлення. |
|
Cantor Fitzgerald |
$158 |
Нейтральний |
Обережний. 12 жовтня: підвищено з $145; витрати на ШІ та мікс торговців стримують сильне зростання. |
|
Базовий сценарій статті |
160–185 |
Базовий сценарій |
Збалансований. Передбачає, що зростання комерції компенсує мікс торговців і витрати на ШІ. |
|
Ведмежий сценарій статті |
$130 |
Ведмежий сценарій |
Обережний. Передбачає, що слабші витрати та вищі витрати знижують грошовий потік і оцінку. |
Як торгувати акціями Shopify (SHOP) на BingX
Торгуйте на основі впровадження платежів Shopify, зростання торговців і прогнозу ШІ-комерції за допомогою інструментів BingX TradFi та BingX AI. Оскільки SHOP може різко реагувати на прогноз виручки, споживчі витрати та тенденції маржі, трейдери повинні визначити як каталізатор, так і ліміти ризику перед відкриттям позиції.
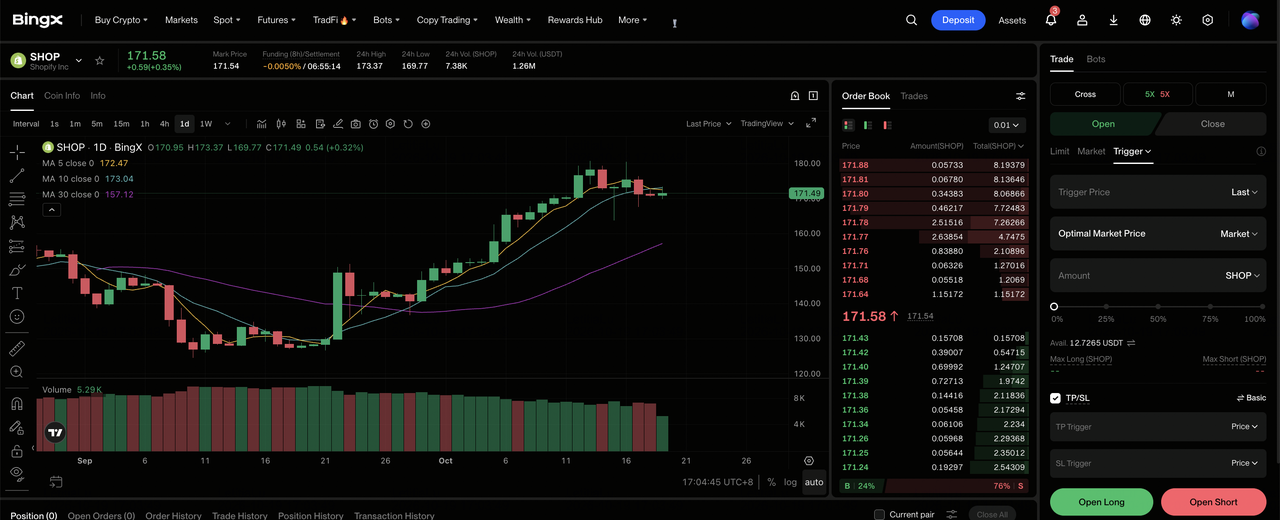
Крок 1: Отримайте доступ до BingX TradFi. Зареєструйтесь і перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Shopify (SHOP). Знайдіть і виберіть безстроковий ф'ючерсний контракт SHOP-USDT.
Крок 3: Оберіть напрямок. Виберіть Відкрити лонг, якщо ви очікуєте стійкого зростання виручки на рівні нижніх тридцятих відсотків, глибшого впровадження платежів і сильної конвертації грошових коштів. Виберіть «Відкрити шорт», якщо ви очікуєте слабших витрат торговців, вищих збитків від позик або розчаровуючого прогнозу маржі.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу залежно від вашої схильності до ризику. Зростання SHOP на 9,66% з початку року відбулося після волатильного відновлення, що робить консервативне кредитне плече та чіткий розмір позиції важливими навколо звіту від 3 листопада.
Крок 5: Виконайте суворі протоколи управління ризиками. Встановіть рівні тейк-профіт і стоп-лосс (TP/SL) до або одразу після відкриття угоди. SHOP може швидко реагувати на святковий попит, прогноз виручки, впровадження платежів, витрати на ШІ-інфраструктуру та перегляди аналітиків.
Топ-5 ризиків, за якими слід стежити інвесторам Shopify у 2026 році
Зростаюча торгова активність Shopify, впровадження платежів і можливості ШІ підтримують його довгострокове розширення. Однак споживчий попит, витрати на транзакції, витрати на інфраструктуру та оцінка залишаються важливими факторами, що визначають, скільки з цього зростання перетвориться на прибутковість і прибутки акціонерів.
- Слабші витрати торговців можуть сповільнити зростання виручки. Торгові рішення принесли $2,781 млрд виручки в Q2. Слабший споживчий попит або тарифи, що впливають на торговців, можуть знизити GMV і обсяг платежів, послаблюючи інкрементальні прибутки та грошовий потік.
- Витрати на ШІ-інфраструктуру можуть випередити прибутки. Витрати на підписну інфраструктуру збільшилися на $37 млн, частково через використання ШІ. Якщо Sidekick і інструменти агентської комерції генерують вищі обчислювальні витрати без достатнього впровадження торговцями або зростання замовлень, валова маржа та прибутки можуть зазнати тиску.
- Вище проникнення платежів може чинити тиск на маржі. Shopify Payments досягла 68% проникнення, тоді як валова маржа знизилася до 47,7% з 48,6%. Витрати на обробку можуть поглинути частину додаткового доходу, що робить зростання валового прибутку та конвертацію грошових коштів важливими показниками сталої монетизації.
- Кредитні збитки торговців можуть зменшити операційний леверидж. Збитки від транзакцій і позик зросли до $141 млн з $80 млн роком раніше. Слабше погашення торговцями або якість транзакцій може збільшити резерви, особливо якщо зростання продажів сповільниться, зменшуючи прибутковість фінансових послуг Shopify, що розширюються.
- Преміальна оцінка підвищує чутливість до промахів у прибутках. SHOP торгувався приблизно за 105-кратним механічно анналізованим скоригованим EPS, що відображає високі очікування зростання. Повільніше розширення виручки, слабші маржі або розчаровуючий прогноз Q3 можуть спричинити стиснення оцінки, навіть якщо базовий бізнес продовжує зростати.
Підсумкові думки: чи варто інвестувати в Shopify у 2026 році?
Сильні результати Shopify за Q2 підкріплюють його потенціал зростання: виручка зросла на 34%, проникнення платежів досягло 68%, а вільний грошовий потік збільшився на 55%. Корпоративне впровадження, міжнародна експансія та глибша інтеграція платежів забезпечують усталені можливості для зростання, тоді як Sidekick і інструменти агентської комерції можуть додатково покращити ефективність торговців і обсяг транзакцій. Ключовим питанням є те, чи зможуть ці ініціативи підтримати зростання виручки та зміцнити прибутковість у міру масштабування Shopify.
Бичачий сценарій $210 залежить від стійкого зростання комерції, сильнішої монетизації торговців і дисциплінованих операційних витрат, тоді як ведмежий сценарій $130 відображає слабший споживчий попит і тиск на оцінку. Інвестори можуть відстежувати звіт про прибутки від 3 листопада, впровадження платежів, маржі вільного грошового потоку та святковий попит, щоб оцінити, чи може зростання Shopify продовжувати підтримувати його преміальну оцінку.
Нагадування про ризики: Інвестування в SHOP пов'язане з ризиком втрати капіталу. Тенденції споживчих витрат, витрати на обробку платежів, кредитні збитки торговців, інвестиції в ШІ та зміни оцінки можуть впливати на прибутки та динаміку ціни акцій. Інвестори повинні оцінити ці ризики та провести незалежне дослідження перед інвестуванням.
Пов'язані матеріали
- Прогноз ціни Walmart (WMT) на 2026 рік: чи може електронна комерція та реклама підштовхнути WMT до $155?
- Прогноз ціни Amazon (AMZN) на 2026 рік: чи може зростання AWS та ШІ підштовхнути AMZN вище $400?
- Прогноз ціни Meta (META) на 2026 рік: чи може монетизація ШІ підштовхнути META до $1 000?
- Прогноз ціни Costco (COST) на 2026 рік: чи може зростання членства підштовхнути COST до $1 200?
- Прогноз ціни Alibaba (BABA) на 2026 рік: чи може 45% зростання хмарних сервісів підштовхнути BABA до $230?
