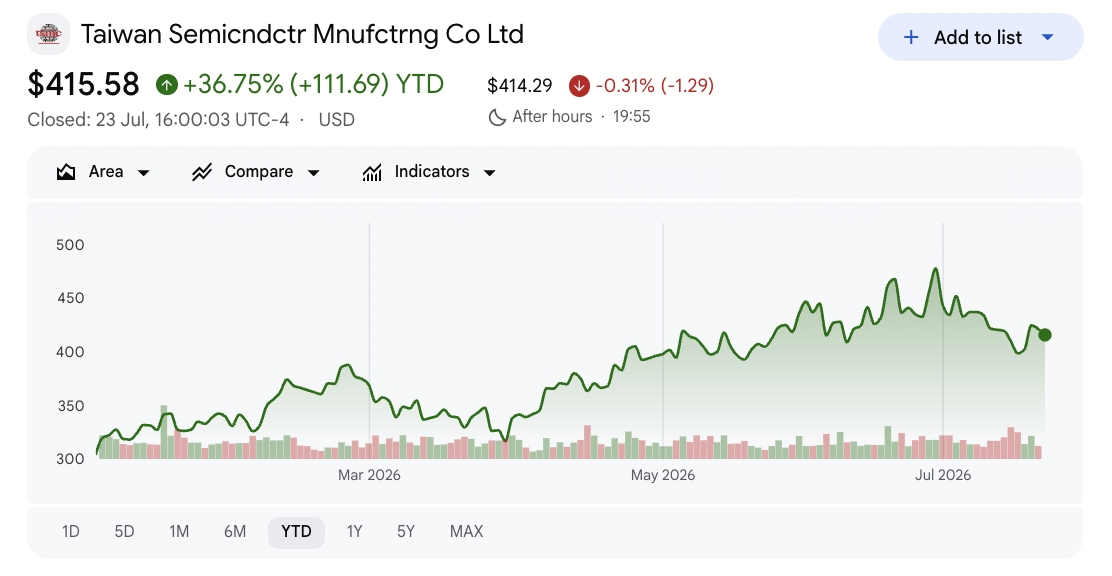
Taiwan Semiconductor Manufacturing (TSM) увійшла в кінець липня 2026 року після однієї з найдивніших реакцій на рекордний квартал в її історії. 16 липня компанія повідомила про дохід другого кварталу в розмірі 40,20 мільярда доларів США та чистий дохід NT$706,56 мільярда з розводненим EPS, що зріс на 77,4% у річному вираженні, після чого дала вказівки щодо доходу третього кварталу в розмірі від 44,6 до 45,8 мільярда доларів. Акції TSM все одно впали, закрившись близько 398 доларів на 17 липня після відкриття місяця близько 465 доларів.
Проблема була не в результатах. Валова маржа досягла 67,7%, а операційна маржа 60,3%, обидві на рівні або вище верхньої межі вказівок, тоді як передові технології на рівні 7-нанометрів і нижче забезпечили 77% доходу від пластин. Те, що занепокоїло ринок, було витратами. TSMC підвищила свій план капітальних витрат на 2026 рік до 60-64 мільярдів доларів з 52-56 мільярдів доларів і підтвердила додаткові 100 мільярдів доларів для Арізони, доводячи свої сукупні зобов'язання в США до 265 мільярдів доларів.
Прогноз акцій TSM на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Аргумент попиту: Бики очікують, що нарощування 2-нанометрового виробництва, дефіцит упаковки CoWoS і вказівки на Q3, які передбачають ще один 12% послідовний крок, підтвердять, що замовлення ШІ все ще прискорюються, при цьому цілі аналітиків спрямовані до 527 доларів.
- Аргумент капітальних витрат: Ведмеді бачать підвищення вказівок щодо витрат на 10 мільярдів доларів, розведення маржі від зарубіжних заводів і розбудову в США, яка перетворює високоприбуткову ливарню на більш капіталоємну.
Цей посібник розбирає прогноз акцій TSM, сценарії цін на 2026 рік, ключові ризики та дослідження від TD Cowen, Bank of America і ширшого Street, спираючись на реліз прибутків від 16 липня та дзвінок для інвесторів Q2, плюс як торгувати ф'ючерсами акцій TSM на BingX TradFi із забезпеченням USDT.
Топ-5 речей, які інвесторам TSM потрібно знати в липні 2026 року
- Дохід Q2 у розмірі 40,20 мільярда доларів зріс на 33,7% у доларах США: Консолідований дохід досяг NT$1,270,38 мільярда, зростання на 36,0% у річному вираженні та на 12,0% послідовно, з чистим доходом NT$706,56 мільярда та розводненим EPS NT$27,25, або 4,31 долара за ADR одиницю.
- Чистий дохід та EPS зросли на 77,4%: Прибутки зростали більш ніж вдвічі швидше за дохід, з валовою маржею 67,7%, операційною маржею 60,3% та чистою прибутковою маржею 55,6%.
- Вказівки Q3 передбачають ще одне зростання до приблизно 45 мільярдів доларів: Керівництво дало вказівки щодо доходу третього кварталу від 44,6 до 45,8 мільярда доларів з валовою маржею від 65% до 67%, посилаючись на крутий підйом 2-нанометрової технології.
- Вказівки щодо капітальних витрат були підвищені до 60-64 мільярдів доларів: Збільшення з 52-56 мільярдів доларів, поряд з додатковими 100 мільярдами доларів, зобов'язаних для Арізони, та сукупними 265 мільярдами доларів інвестицій у США, було найбільшим окремим драйвером негативної реакції акцій.
- 2-нанометри увійшли в структуру доходів на рівні 3%: N2 забезпечили 3% доходу від пластин у своєму першому значущому кварталі, з 3-нанометрами на рівні 30%, 5-нанометрами на 33% та 7-нанометрами на 11%, доводячи передові технології до 77% від загального обсягу.
Що таке Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC), заснована в 1987 році зі штаб-квартирою в Сінчу, була піонером моделі чистої ливарні та залишається провідним спеціалізованим світовим виробником напівпровідників. Вона не розробляє чіпи та не конкурує зі своїми клієнтами. Натомість вона виробляє чіпи для великих технологічних компаній, включаючи Apple, Nvidia, AMD, Broadcom, Qualcomm та MediaTek, саме тому майже кожен передовий ШІ процесор проходить через завод TSMC.
Масштаб важко відтворити. TSMC розгорнула 305 різних процесних технологій і виробляла 12,682 продукти для 534 клієнтів у 2025 році. Її економічна перевага знаходиться на передньому краї, де 7-нанометри і нижче тепер становлять 77% доходу від пластин і підтримують цінову силу, видиму в 67,7% валовій маржі. Високопродуктивні обчислення, які включають прискорювачі ШІ, стали її домінуючою платформою. Окрім пластин, TSMC контролює передове упакування CoWoS, ключове вузьке місце, яке визначає, скільки прискорювачів ШІ індустрія може відвантажити щокварталу. Виробництво охоплює Азію, Європу та Північну Америку, при цьому розширення в Арізоні тепер представляє сукупне зобов'язання в США на 265 мільярдів доларів.
TSMC (TSM) Q2 2026 Прибутки: Що спричинило рекордний дохід та 77% зростання прибутку
- Попит на передові технології рухав верхню лінію. Хуан приписав квартал сильному попиту на передові процесні технології, при цьому передові вузли на рівні 7-нанометрів і нижче забезпечили 77% доходу від пластин.
- Маржі розширювались швидше за дохід. Валовий прибуток зріс на 57,2%, а дохід від операцій зріс на 65,4%, обидва значно випереджаючи 36,0% зростання доходу, що призвело до зростання чистого доходу на 77,4%.
- 3-нанометрові та 5-нанометрові вузли несли структуру. N3 забезпечили 30% доходу від пластин, а N5 забезпечили 33%, разом становлячи майже дві третини від загального обсягу, тоді як N2 почали своє нарощування на рівні 3%.
- Послідовне зростання прискорилось. Дохід зріс на 12,0% з Q1, а чистий дохід зріс на 23,4%, що вказує на те, що портфель замовлень ШІ все ще будувався протягом кварталу, а не вирівнювався.
- Підвищення капітальних витрат переформатувало історію. Піднесення капітальних витрат на 2026 рік до 60-64 мільярдів доларів сигналізувало впевненість у багаторічному попиті, але також повідомило інвесторам, що вільний грошовий потік буде споживатися будівництвом протягом кількох років.
TSMC Q2 2026 Фінансовий та консенсус профіль: Дохід, EPS та маржі
Друк Q2 TSMC показав компанію, яка перевищила практично кожну операційну лінію, підвищуючи при цьому капіталоємність бізнесу. Розрив між операційним результатом та реакцією ціни акцій є центральним фактом кварталу.
|
Фінансовий показник |
Вказівки / Консенсус |
Звітність / Факт |
Сюрприз |
|
Дохід Q2 2026 (USD) |
Вказівки від $39,0 до $40,2 млрд |
$40,20 млрд |
Верх вказівок; зростання на 33,7% рік до року |
|
Дохід Q2 2026 (NT$) |
— |
NT$1,270,38 млрд |
Зростання на 36,0% рік до року, на 12,0% послідовно |
|
Розводнений EPS Q2 2026 |
~$3,83 за ADR консенсус |
NT$27,25 ($4,31 за ADR) |
Перевищення; зростання на 77,4% рік до року |
|
Чистий дохід Q2 2026 |
— |
NT$706,56 млрд |
Зростання на 77,4% рік до року, на 23,4% послідовно |
|
Валова маржа Q2 2026 |
Вказівки від 65,5% до 67,5% |
67,70% |
Вище верху вказівок |
|
Операційна маржа Q2 2026 |
— |
60,30% |
Дохід від операцій зріс на 65,4% |
|
Передові технології Q2 2026 |
— |
77% доходу від пластин |
N2 на 3%, N3 на 30%, N5 на 33%, N7 на 11% |
|
Вказівки доходу Q3 2026 |
— |
$44,6-45,8 млрд |
Передбачає приблизно 12% подальше послідовне зростання |
|
Вказівки капітальних витрат на 2026 фінансовий рік |
$52-56 млрд раніше |
$60-64 млрд |
Підвищено приблизно на $10 млрд; основний негативний каталізатор |
Для контексту, Q1 2026 забезпечив NT$1,134,10 млрд доходу з чистим доходом NT$572,48 млрд та EPS NT$22,08. Дохід за першу половину 2026 року досяг NT$2,404,48 млрд, зростання на 35,6% рік до року, а лише червень дав NT$442,68 млрд, зростання на 67,9%. TSMC перевищувала консенсус у кожному з чотирьох кварталів, що передували цьому друку, з середнім позитивним сюрпризом 8,34%. Керівництво дало вказівки щодо повнорічного зростання 2026 року понад 30% у доларах США, і вказівки Q3 від $44,6 до $45,8 млрд підтримують це.
TSMC (TSM) Інвестиційний прогноз на 2026: Бичачий сценарій $527 проти ведмежого сценарію $390
Перспективи TSMC на решту 2026 року залежать від одного центрального питання: чи є збільшення капітальних витрат на $10 млрд свідченням видимості попиту, чи початком структурно більш капіталоємного бізнесу.
Бичачий сценарій: Зростання N2 та цінова сила штовхають TSM до $527
Бичачий сценарій спирається більше на майбутні вказівки, ніж на звітний квартал. Дохід Q3 від $44,6 до $45,8 млрд передбачає ще одне 12% послідовне збільшення після того, як Q2 вже зріс на 12%, що свідчить про те, що цикл ШІ залишається сильним. Керівництво також виділило швидке нарощування виробництва 2-нанометрів, вузол вищої ціни, який забезпечив лише 3% доходу від пластин і все ще має значний простір для розширення.
Цей сценарій вимагає, щоб маржі залишались стійкими, оскільки N2 масштабується, а зарубіжні заводи поглинають вищі витрати. TD Cowen підвищила свою ціль до $440, тоді як середнє значення ширшого Street сидить біля $527 з консенсусом Strong Buy. Зростання доходу на 36%, валова маржа 67,7% та контроль TSMC над передовою упаковувальною потужністю підтримують аргументи щодо довговічної цінової сили. Якщо вищі капітальні витрати відображають зобов'язання клієнтів щодо попиту, спад з приблизно $465 до високих $390 може виявитись точкою входу.
Базовий сценарій: Сильні прибутки та побоювання щодо капітальних витрат утримують TSM між $390 та $440
У базовому сценарії TSMC виконує свої вказівки, але ринок продовжує дисконтувати масштаб її витрат. Дохід Q3 потрапляє в діапазон $44,6-45,8 млрд, повнорічний доларовий дохід зростає більш ніж на 30%, і акція торгується боком, поки інвестори оцінюють віддачу від її розширення в Арізоні.
Передові технології становлять 77% доходу від пластин, тоді як валова маржа 67,7% забезпечує міцний поріг прибутків. Навис капітальних витрат, однак, обмежує розширення мультиплікатора. Високі $390 залишаються найближчою базою, тоді як $440 TD Cowen представляє перший значущий рівень опору.
Ведмежий сценарій: Витрати зарубіжних заводів та тиск на маржі тягнуть TSM до $350
Ведмежий сценарій не потребує колапсу попиту на ШІ. Йому потрібно лише, щоб вартість задоволення цього попиту зростала швидше, ніж очікувалось. TSMC дала вказівки щодо валової маржі Q3 від 65% до 67%, нижче останніх 67,7%, тоді як нарощування N2 та розширення зарубіжних заводів може знизити маржі приблизно на два-три процентні пункти.
Основним тригером буде скорочення планів потужностей великим клієнтом, тоді як витрати на будівництво залишаються підвищеними. TSMC також має значну концентрацію клієнтів, при цьому її десять найбільших клієнтів представляють близько 85% дебіторської заборгованості. У поєднанні з геополітичними ризиками та зростаючою капіталоємністю будь-який перегляд замовлень може стиснути оцінку та штовхнути акцію до середини $350.
Прогнози цін акцій TSM на 2026 рік від аналітиків Волл-стріт
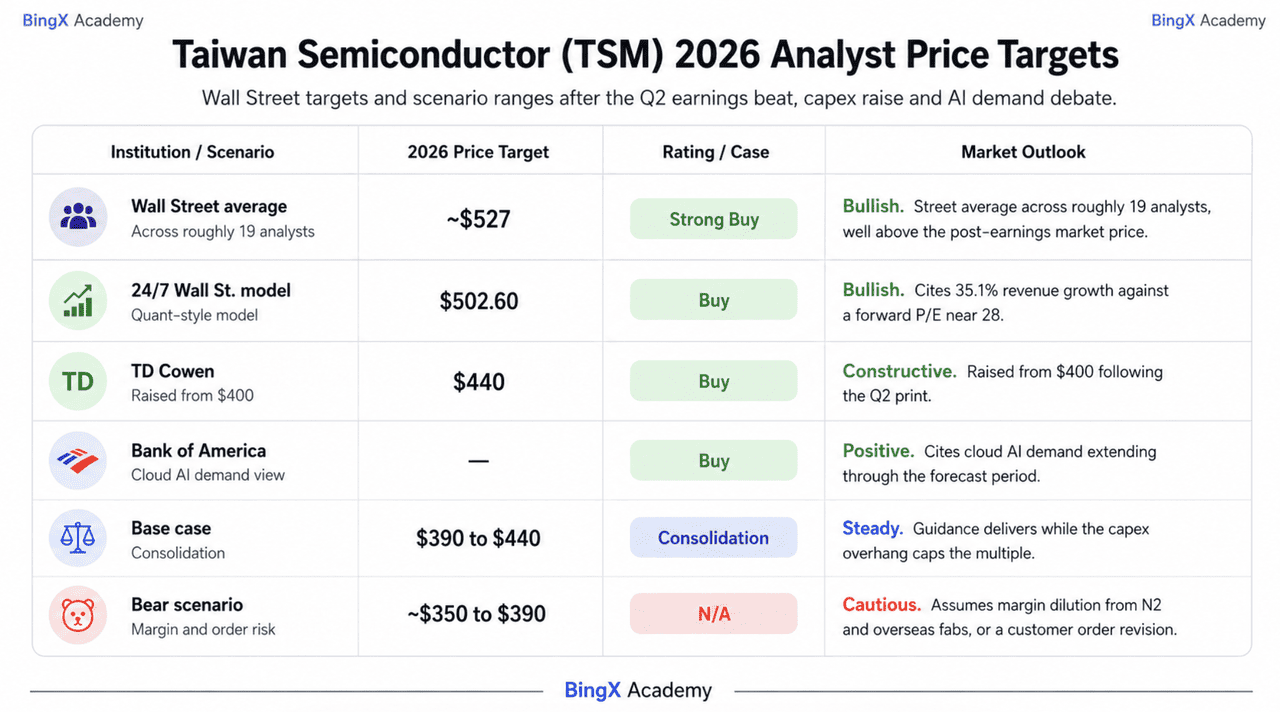
Волл-стріт залишається переважно позитивним щодо TSMC, і післяприбуткові перегляди цілей зросли, а не знизились, що є найчіткішим сигналом того, що Street читає підвищення капітальних витрат як обумовлене попитом, а не захисне.
|
Установа |
Цільова ціна на 2026 |
Рейтинг |
Ринковий прогноз |
|
Середнє Волл-стріт |
~$527 |
Strong Buy |
Середнє Street серед приблизно 19 аналітиків, значно вище післяприбуткової ринкової ціни. |
|
Модель 24/7 Wall St. |
$502,60 |
Buy |
Бичаче. Посилається на зростання доходу на 35,1% проти форвардного P/E близько 28. |
|
TD Cowen |
$440 |
Buy |
Конструктивне. Підвищено з $400 після друку Q2. |
|
Bank of America |
— |
Buy |
Позитивне. Посилається на попит на хмарний ШІ, що поширюється через прогнозний період. |
|
Базовий сценарій |
$390-440 |
Консолідація |
Стабільне. Вказівки виконуються, тоді як навис капітальних витрат обмежує мультиплікатор. |
|
Ведмежий сценарій |
~$350-390 |
N/A |
Обережне. Припускає розведення маржі від N2 та зарубіжних заводів, або перегляд замовлень клієнта. |
Як торгувати акціями Taiwan Semiconductor (TSM) на BingX
Навігуйте волатильністю циклу прибутків TSMC, використовуючи BingX TradFi та інструменти BingX AI, де експозиція TSMC торгується як TSMU.
TSMU - це GraniteShares 2x Long TSM Daily ETF, який забезпечує подвійну щоденну прибутковість акцій Taiwan Semiconductor, тому 3% рух TSM стає приблизно 6% у TSMU, в обидві сторони. Оскільки ця 2x ціль скидається щодня, TSMU підходить для короткострокових спрямованих торгів навколо каталізаторів, таких як квартальні релізи, а не для довгострокового утримання.
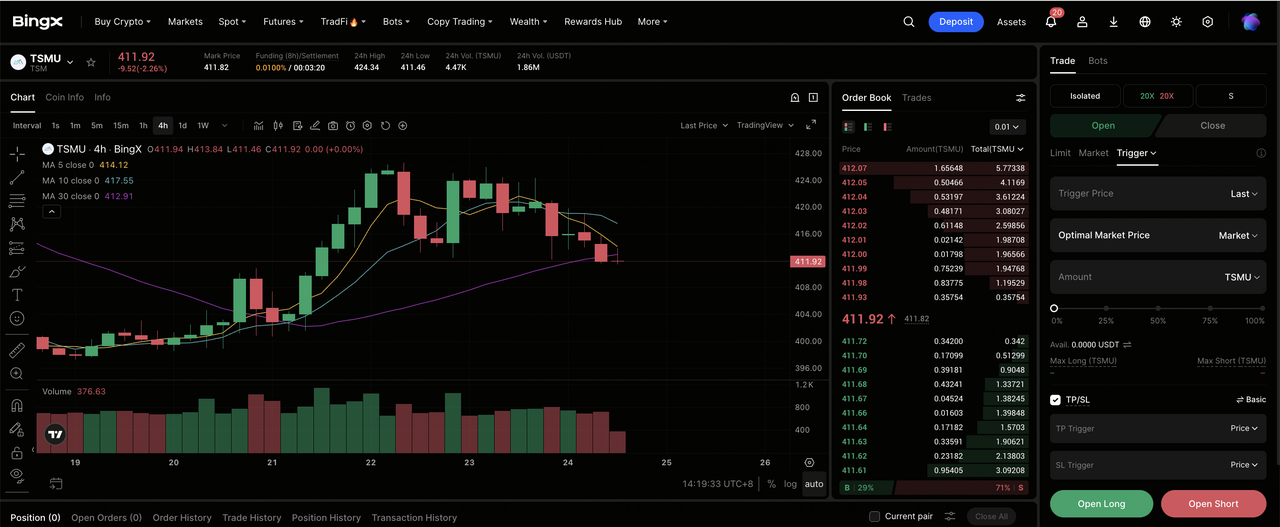
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на головній панелі біржі BingX.
Крок 2: Виберіть TSMU. Знайдіть і виберіть безстрокові ф'ючерси TSMU-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо очікуєте, що дохід Q3 потрапить у вказівки $44,6-45,8 млрд, нарощування 2-нанометрів підвищить ціноутворення, а підвищення капітальних витрат буде перечитане як видимість попиту. Виберіть Відкрити коротку, якщо очікуєте, що витрати зарубіжних заводів далі розведуть маржі, гіперскейлер скоротить плани потужностей, або зростаюча капіталоємність стисне мультиплікатор.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу залежно від вашої толерантності до ризику. Оскільки TSMU вже несе 2x щоденну експозицію, а TSM впав з приблизно $465 до високих $390 протягом одного місяця, важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні тейк-профіту та стоп-лосу (TP/SL) до або одразу після входу в угоду. TSMU може швидко реагувати на щомісячні розкриття доходів, квартальні прибутки, коментарі щодо капітальних витрат гіперскейлерів, оновлення потужності CoWoS, заголовки тарифної та експортної політики США та геополітичні новини Тайваню.
Топ-5 ризиків, за якими слід стежити інвесторам TSM у 2026 році
Щоб орієнтуватися у другій половині 2026 року, інвестори повинні зважити економіку монополії ливарні TSMC проти цих п'яти структурних та макроекономічних противних вітрів.
- Капіталоємність різко зростає: Вказівки щодо капітальних витрат на 2026 рік змістились до $60-64 млрд з $52-56 млрд, з сукупними $265 млрд, зобов'язаними Сполученим Штатам. Вільний грошовий потік споживається будівництвом задовго до прибуття доходу.
- Зарубіжні заводи та нарощування N2 розводять маржі: Вказівки щодо валової маржі Q3 від 65% до 67% знаходяться нижче щойно доставлених 67,7%, і керівництво позначило кілька пунктів розведення від витрат на нарощування N2 та дорожчого зарубіжного виробництва.
- Концентрація клієнтів є екстремальною: Топ-десять клієнтів представляють приблизно 85% дебіторської заборгованості. Єдиний гіперскейлер або дизайнер прискорювачів, що переглядає замовлення, рухає всю модель TSMC.
- Дебати про пік ШІ застосовуються безпосередньо: TSMC сидить на початку ланцюга замовлень, тому будь-яке уповільнення в капітальних витратах гіперскейлерів з'являється в її запусках пластин та резерваціях упакування раніше, ніж це з'являється деінде.
- Геополітичний ризик Тайваню та тарифний ризик залишаються невирішеними: Концентрація найпередовішої виробничої потужності на єдиному острові в поєднанні з тиском США на переміщення виробництва є постійною знижкою, яку жоден квартальний результат не може усунути.
Заключні думки: Чи варто інвестувати в TSMC у 2026 році?
Звіт TSMC від 16 липня підсилив її операційну силу, але перемістив увагу на зростаючу капіталоємність. Дохід досяг $40,20 млрд, валова маржа була 67,7%, прибутки зросли на 77,4%, а вказівки щодо доходу Q3 наблизились до $45 млрд. Дебати полягають у тому, чи підтримують заплановані річні капітальні витрати $60-64 млрд довгострокове зростання ШІ або виправдовують нижчий мультиплікатор.
Бики бачать підвищення капітальних витрат як сильний сигнал попиту та розглядають скидання ціни акцій як надмірне. Ведмеді вказують на тиск маржі від N2 та зарубіжних заводів, концентрацію клієнтів і більш капіталоємну модель. Довгострокові інвестори ШІ все ще можуть бачити TSMC як прямий спосіб вираження цього погляду, тоді як обережні трейдери можуть чекати підтвердження Q3, з $390 як підтримкою та $440 як ключовим рівнем відновлення.
Нагадування про ризик: Торгівля та інвестування в акції, такі як TSM, передбачає високий ризик втрати капіталу. TSMC піддається циклічності напівпровідників, екстремальній концентрації клієнтів, експортному контролю та геополітичному ризику Тайваню, будь-який з яких може рухати акцію незалежно від її прибутків. Проводьте незалежне дослідження перед розподілом капіталу.
Пов'язане читання
- Прогноз ціни ASML (ASML) на 2026: Чи може третє підвищення вказівок штовхнути ASML за $2,000?
- Прогноз ціни акцій Nvidia (NVDA) на 2026: Чи можуть Blackwell та Vera Rubin повернути NVDA до $300?
- Прогноз акцій Apple (AAPL) на 2026: Зростання MacBook Neo чи пастка оцінки ШІ?
- Прогноз ціни акцій Micron на 2026: $1,500 суперцикл ШІ чи циклічна пастка пікової маржі?
- Прогноз акцій Broadcom (AVGO) на 2026: Король інфраструктури ШІ чи жертва маржі?
- Прогноз ціни акцій Qualcomm (QCOM) на 2026: Чи може QCOM прорвати $260 на зростанні Edge AI?
