
Uber (UBER) керує глобальним ринком, що з'єднує споживачів з водіями, кур'єрами, ресторанами, роздрібними торговцями та вантажними перевізниками через послуги Мобільності, Доставки та Вантажних перевезень. Її мережа мала 208 мільйонів щомісячних активних споживачів платформи у 2 кварталі 2026 року, тоді як 10,2 мільйонів водіїв та кур'єрів заробили понад 25 мільярдів доларів протягом кварталу. Широта створює переваги між платформами, але також робить акції чутливими до місцевого регулювання, страхових витрат, споживчого попиту та порушення з боку автономних транспортних засобів.
Останній квартал показав, що зростання користувачів та конвертація прибутку залишаються сильними, навіть коли порівняння заголовних доходів були спотворені зміною бізнес-моделі у Великій Британії. Валові бронювання Uber у 2 кварталі зросли на 24% до 58,02 мільярдів доларів, а кількість поїздок збільшилась на 18% до 3,87 мільярдів, тоді як дохід зріс на 12% до 14,19 мільярдів доларів. Скоригована EBITDA зросла швидше на 33% до 2,82 мільярдів доларів, але керівництво також зобов'язалось інвестувати понад 10 мільярдів доларів у роботаксі протягом наступних років.
Прогноз акцій UBER на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Кейс масштабу платформи та автономності: Бронювання Мобільності та Доставки продовжують зростати понад 20%, вільний грошовий потік фінансує партнерства роботаксі, і Uber стає рівнем попиту та диспетчеризації, що з'єднує множинні автономні флоти з понад 200 мільйонами активних споживачів.
- Кейс капіталоємності та дезінтермедіації: Угода з Delivery Hero на 14,8 мільярдів доларів та понад 10 мільярдів доларів запланованих інвестицій у роботаксі поглинають готівку, тоді як Waymo, Tesla та інші оператори флоту будують прямі споживчі відносини, що послаблюють економіку ринку Uber.
Цей посібник розбирає прогноз акцій UBER, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Uber за 2 квартал 2026 року від 5 серпня, квартальну звітність та ринкові дані до 23 вересня, плюс як торгувати ф'ючерсами акцій UBER на BingX TradFi з забезпеченням USDT.
Топ-5 речей, які інвестори Uber мають знати у вересні 2026
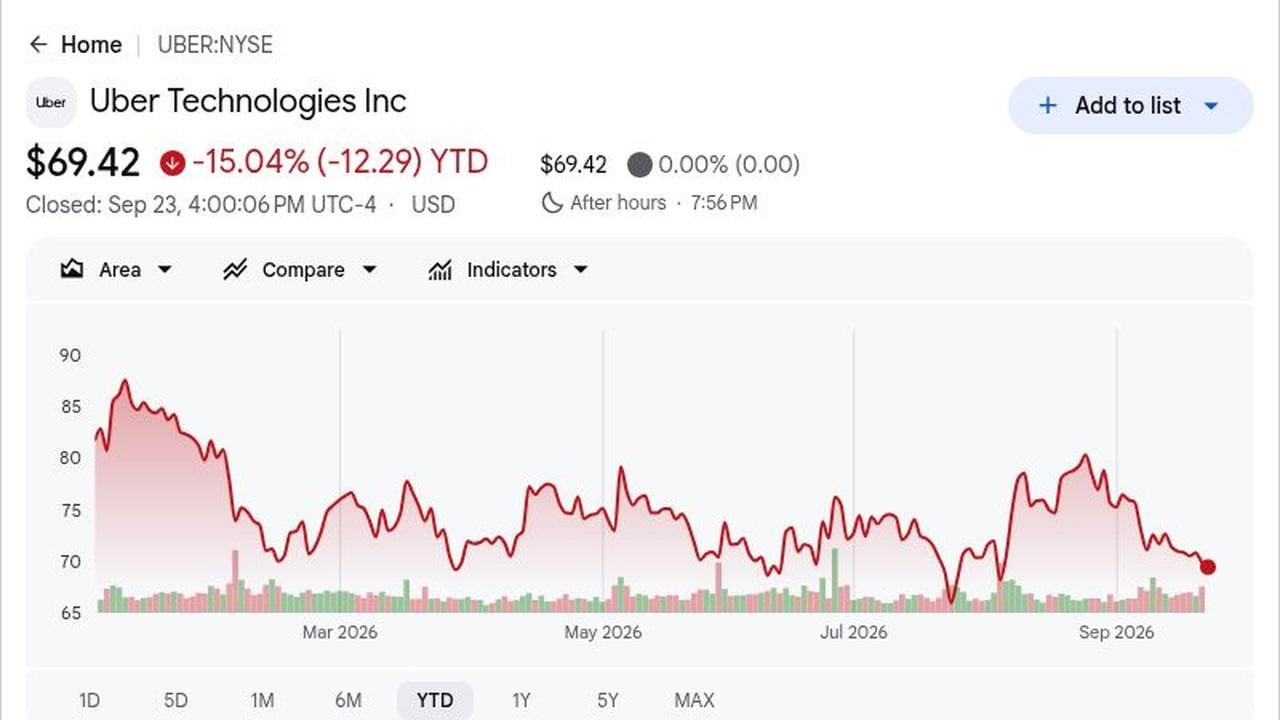
- UBER закрилась на 69,42 долара і впала на 15,04% у 2026 році: Закриття 23 вересня було приблизно на 31% нижче від 52-тижневого максимуму 101,30 доларів, незважаючи на рекордні бронювання та грошовий потік. Розрив показує, що інвестори знижують вартість через конкуренцію роботаксі, угоду з Delivery Hero та м'якші найближчі перспективи більше, ніж поточний попит на ринку.
- Дохід досяг 14,19 мільярдів доларів, тоді як не-GAAP EPS зріс на 35% до 0,81 долара: Дохід зріс на 12% порівняно з минулим роком, але був приблизно на 49 мільйонів доларів нижче консенсусу 14,24 мільярдів доларів. Скоригований EPS перевищив оцінку FactSet 0,80 долара на один цент, показуючи, що сильніший операційний важіль частково компенсував промах доходу.
- Валові бронювання зросли на 24% до 58,02 мільярдів доларів, оскільки поїздки збільшились на 18%: Бронювання перевищили оцінку LSEG 57,06 мільярдів доларів приблизно на 962 мільйони доларів, тоді як щомісячні активні споживачі платформи зросли на 16% до 208 мільйонів. Вища кількість користувачів та збільшення на 2% щомісячних поїздок на споживача показують, що як охоплення, так і залученість покращились.
- Скоригована EBITDA зросла на 33% до 2,82 мільярдів доларів, а вільний грошовий потік досяг 2,79 мільярдів доларів: Маржа EBITDA покращилась до 4,9% від валових бронювань з 4,5%, тоді як вільний грошовий потік за останні 12 місяців вперше перевищив 10 мільярдів доларів. Це генерування готівки підтримує викупи, придбання та зобов'язання щодо автономних транспортних засобів.
- Понад 10 мільярдів доларів запланованих інвестицій у роботаксі слідують за угодою з Delivery Hero на 14,8 мільярдів доларів: Витрати на АВ очікується включити партнерський капітал, зобов'язання щодо транспортних засобів та підтримку флоту, тоді як Delivery Hero може розширити об'єднану платформу майже до 100 ринків. Обидві ініціативи розширюють можливості Uber, але роблять розподіл капіталу все більш важливим для доходів на акцію.
Що таке Uber (UBER)?
Uber Technologies - це платформа-ринок, а не власник транспортних засобів у центрі більшості транзакцій. Мобільність з'єднує пасажирів з водіями через продукти, включаючи UberX, Reserve, Black, Uber for Business та опції нижчої вартості. Доставка з'єднує споживачів з ресторанами, продуктовими магазинами та роздрібними торговцями, тоді як Freight об'єднує відправників з перевізниками. Uber отримує сервісні збори та комісії від транзакцій, використовуючи спільну ідентичність, платежі, маршрутизацію, ціноутворення та членську інфраструктуру по всій мережі.
Його довгостроковий напрямок - поглибити міжплатформне використання, розширити місцеву торгівлю та стати рівнем розподілу для автономної мобільності. Uber працює з Waymo в Остіні та Атланті і оголосив відносини з Zoox, Avride та Apollo Go, дозволяючи множинним розробникам АВ досягти своєї встановленої мережі попиту. Grocery та Retail досягли 15 мільярдів доларів річних бронювань, підтримуваних партнерами, включаючи Tesco, GameStop, Ulta Beauty та Decathlon, тоді як заплановане придбання Delivery Hero розширило б охоплення до майже 100 ринків.
Читати далі: Прогноз цін Tesla (TSLA) на 2026 рік: Чи можуть Robotaxi та Optimus підштовхнути акції TSLA до 500 доларів?
Огляд прибутків Uber (UBER) за 2 квартал 2026: Рекордні бронювання та сильний грошовий потік компенсують м'якші прогнози EPS
Uber повідомив про дохід за 2 квартал 14,191 мільярдів доларів проти консенсусу 14,24 мільярдів доларів, тоді як не-GAAP EPS 0,81 долара трохи перевищив оцінку 0,80 долара. Валові бронювання досягли 58,022 мільярдів доларів, перевищивши прогноз 57,06 мільярдів доларів, а скоригована EBITDA зросла на 33% до 2,819 мільярдів доларів. Керівництво по бронюваннях на 3 квартал 58,25-60,25 мільярдів доларів в цілому відповідало консенсусу, але керівництво по EPS 0,84-0,88 долара виявилось нижче оцінки 0,89 долара, залишаючи чітку напругу між зростанням та інвестиціями.
Читати далі: Огляд прибутків Uber (UBER) за 2 квартал 2026: промах доходу в 14,2 млрд доларів спричиняє падіння ціни на 5,29%
|
Фінансова метрика |
Керівництво / Консенсус |
Звітність / Фактично |
Сюрприз |
|
Дохід за 2 кв. 2026 |
Консенсус 14,24 млрд дол. |
14,191 млрд дол. |
Промах. На 49 млн дол. нижче консенсусу; зростання на 12% порівняно з минулим роком. |
|
Не-GAAP розбавлений EPS за 2 кв. |
Консенсус 0,80 дол. |
0,81 дол. |
Перевищення. На один цент вище консенсусу; зростання на 35% порівняно з минулим роком. |
|
GAAP розбавлений EPS за 2 кв. |
– |
1,17 дол. |
Покращення. Зростання на 85% з 0,63 дол. рік тому. |
|
GAAP чистий прибуток за 2 кв. |
– |
2,394 млрд дол. |
Збільшення. Включало 1,6 млрд дол. вигоди від переоцінки інвестицій. |
|
Валові бронювання за 2 кв. |
Консенсус 57,06 млрд дол. |
58,022 млрд дол. |
Перевищення. На 962 млн дол. вище консенсусу; зростання на 24% порівняно з минулим роком. |
|
Поїздки за 2 кв. |
– |
3,867 млрд |
Розширення. Зростання на 18% порівняно з минулим роком, оскільки MAPC зросли на 16%. |
|
Валові бронювання Мобільності за 2 кв. |
– |
28,988 млрд дол. |
Розширення. Зростання на 22% в звітності та на 20% у постійній валюті. |
|
Валові бронювання Доставки за 2 кв. |
– |
27,463 млрд дол. |
Прискорення. Зростання на 26% в звітності та на 25% у постійній валюті. |
|
Скоригована EBITDA за 2 кв. |
Консенсус 2,78 млрд дол. |
2,819 млрд дол. |
Перевищення. Зростання на 33% порівняно з минулим роком; маржа досягла 4,9% від бронювань. |
|
Вільний грошовий потік за 2 кв. |
– |
2,792 млрд дол. |
Позитивний. Зростання на 13% порівняно з минулим роком; FCF за 12 місяців перевищив 10 млрд дол. |
|
Прогноз валових бронювань на 3 кв. |
Консенсус 59,21 млрд дол. |
58,25-60,25 млрд дол. |
У межах. Середина 59,25 млрд дол. в основному відповідала консенсусу. |
|
Прогноз не-GAAP EPS на 3 кв. |
Консенсус 0,89 дол. |
0,84-0,88 дол. |
Нижче. Верхня межа була на один цент нижче консенсусу. |
- Дохід 14,191 мільярдів доларів зріс на 12%, але не дотягнув до консенсусу на 49 мільйонів доларів: Порівняння применшує базову активність, оскільки зміна бізнес-моделі у Великій Британії зменшила звітне зростання приблизно на вісім відсоткових пунктів без зміни економічних показників. Валові бронювання зросли на 24%, тому промах відображав облікову суміш більше, ніж слабший споживчий попит.
- Не-GAAP EPS 0,81 долара перевищив консенсус на один цент і зріс на 35%: Не-GAAP операційний прибуток збільшився на 40% до 2,143 мільярдів доларів, набагато швидше зростання доходу. Цей операційний важіль підтримує думку про те, що Uber може фінансувати інвестиції в автономні транспортні засоби без жертвування найближчим зростанням прибутків.
- Валові бронювання 58,022 мільярдів доларів перевищили очікування на 962 мільйони доларів: Бронювання Мобільності зросли на 22% до 28,988 мільярдів доларів, тоді як бронювання Доставки збільшились на 26% до 27,463 мільярдів доларів. Зростання в обох основних бізнесах зменшує залежність від однієї послуги та зміцнює ширшу платформу.
- Скоригована EBITDA зросла на 33% до 2,819 мільярдів доларів, оскільки маржа досягла 4,9%: Маржа покращилась на 40 базисних пунктів з 4,5% від бронювань, тоді як вільний грошовий потік збільшився на 13% до 2,792 мільярдів доларів. Операційний важіль залишається видимим, хоча майбутні витрати на АВ та придбання можуть перенаправити частину готівки від викупів.
- Керівництво EPS на 3 квартал 0,84-0,88 долара відстало від консенсусу 0,89 долара: Керівництво валових бронювань зосереджувалось близько 59,25 мільярдів доларів, майже відповідаючи прогнозу Street 59,21 мільярдів доларів, тому попит не був основним занепокоєнням. М'якший діапазон прибутку вказує замість цього на час реінвестицій та суміш як найближчі перешкоди для маржі.
Інвестиційні перспективи Uber (UBER) на 2026: Бичачий сценарій 120 доларів проти ведмежого сценарію 60 доларів
Перспективи Uber на 2026 рік залежать від того, чи може сильне зростання ринку продовжуватись, поки компанія інвестує значно в автономні транспортні засоби та інтегрує Delivery Hero. Потенціал росту приходить від швидших бронювань, розширення маржі та партнерств роботаксі, що зміцнюють мережу Uber, тоді як вищі потреби в капіталі та пряма конкуренція АВ залишаються основними ризиками.
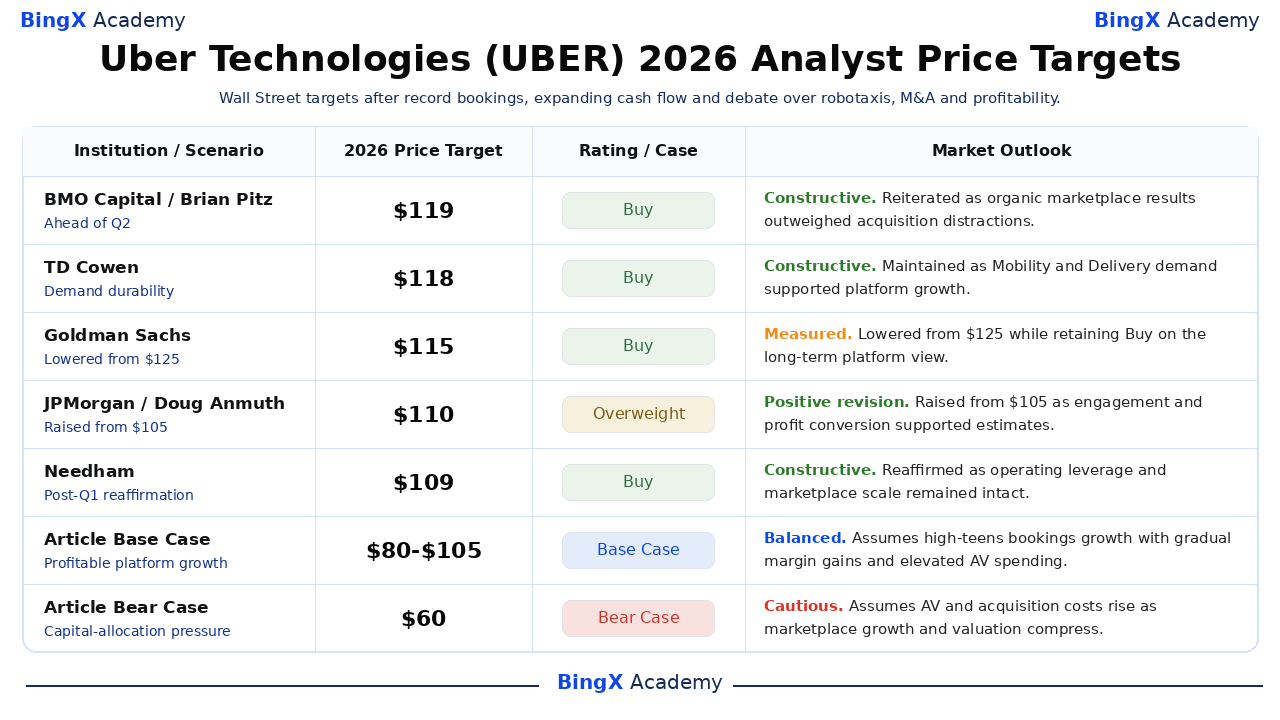
Бичачий сценарій: Сильні бронювання та зростання роботаксі штовхають UBER до 120 доларів
Бичачий сценарій припускає, що валові бронювання залишаються вище 20% зростання, тоді як 208 мільйонів активних споживачів Uber роблять платформу переважним каналом попиту для множинних автономних флотів. Бронювання за 2 квартал зросли на 24%, поїздки збільшились на 18%, а скоригована EBITDA зросла на 33%, показуючи, що масштаб мережі вже виробляє швидше зростання прибутку до того, як послуги АВ стануть матеріальними.
Рух до 120 доларів вимагав би партнерств з Waymo, Zoox, Avride та Apollo Go для розширення пропозиції без обходу Uber. Інтеграція Delivery Hero також мала б зберегти вільний грошовий потік, тоді як маржа EBITDA покращується з 4,9% від бронювань. Продовження зростання бронювань понад 20% та зменшення кількості акцій посилили б сценарій.
Базовий сценарій: Стійке зростання ринку утримує UBER між 80 та 105 доларами
Базовий сценарій припускає зростання бронювань у високих підлітках до низьких 20-х, поїздки продовжують зростати швидше за базу споживачів, а операційний важіль покращується поступово. Доставка, продукти та Uber for Business розширюють монетизацію, хоча понад 10 мільярдів доларів запланованих зобов'язань АВ та витрат на придбання обмежують швидше розширення маржі.
UBER може торгуватись в основному між 80 та 105 доларами за таких умов. Зростання валових бронювань близько діапазону керівництва 18%-22% на 3 квартал, позитивний вільний грошовий потік та стабільні маржі Мобільності підтримали б діапазон. Стійке зростання нижче середніх підлітків ослабило б його.
Ведмежий сценарій: Вищі витрати АВ та пряма конкуренція тягнуть UBER до 60 доларів
Ведмежий сценарій припускає, що розробники автономних систем все більше залучають водіїв безпосередньо, тоді як Uber все ще зобов'язує капітал на партнерський капітал, транспортні засоби та підтримку флоту. Якщо транзакція Delivery Hero на 14,8 мільярдів доларів додає витрати на інтеграцію, оскільки зобов'язання АВ перевищують 10 мільярдів доларів, конвертація готівки може ослабнути навіть якщо поїздки продовжують зростати.
Рух до 60 доларів став би більш імовірним, якби зростання бронювань впало нижче 15%, м'якший тренд EPS 3 кварталу зберігся, або вільний грошовий потік значно впав з рівня 2,792 мільярдів доларів за квартал. Регуляторні витрати, тиск страхування або сильніша пряма конкуренція від Waymo та Tesla могли б додати подальший тиск.
Прогнози цін акцій UBER на 2026 рік від аналітиків Вол-стріт
Це датовані, іменовані дії аналітиків третіх сторін, а не гарантії, і їх спред 105-119 доларів показує значну невизначеність навколо розподілу капіталу та автономної мобільності. Редакційні Базовий та Ведмежий сценарії перераховані окремо внизу, щоб сценарії статті не плутали з цілями, виданими установами, або єдиним прогнозом консенсусу.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
BMO Capital / Brian Pitz |
119 дол. |
Купувати |
Конструктивний. 4 серпня: підтверджено перед 2 кв., оскільки органічні результати ринку перевершили відволікання від придбань. |
|
TD Cowen / John Blackledge |
118 дол. |
Купувати |
Конструктивний. 17 липня: зберіг Купувати, оскільки попит на Мобільність та Доставку підтримав тезис платформи. |
|
Goldman Sachs / Eric Sheridan |
115 дол. |
Купувати |
Виважений. 7 травня: знижено зі 125 дол., зберігаючи Купувати за довгостроковим поглядом платформи. |
|
JPMorgan / Doug Anmuth |
110 дол. |
Надвага |
Позитивна ревізія. 7 травня: підвищено зі 105 дол., оскільки залученість та конвертація прибутку підтримали вищі оцінки. |
|
Needham / Bernie McTernan |
109 дол. |
Купувати |
Конструктивний. 7 травня: підтверджено Купувати, оскільки операційний важіль та масштаб ринку залишились незмінними. |
|
KeyBanc / Justin Patterson |
105 дол. |
Надвага |
Виважений. 14 липня: знижено зі 110 дол., посилаючись на функції мобільності та розширення прийняття продуктів. |
|
Базовий сценарій статті |
80-105 дол. |
Базовий сценарій |
Збалансований. Припускає зростання бронювань у високих підлітках, поступове збільшення маржі та підвищені витрати АВ. |
|
Ведмежий сценарій статті |
60 дол. |
Ведмежий сценарій |
Обережний. Припускає зростання витрат АВ та придбань при стисканні зростання та оцінки. |
Як торгувати акціями Uber (UBER) на BingX
Торгуйте зростанням бронювань Uber, партнерством роботаксі та прогнозом маржі, використовуючи BingX TradFi та інструменти BingX AI. Оскільки UBER може різко реагувати на керівництво прибутків, оголошення АВ та розвиток придбань, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
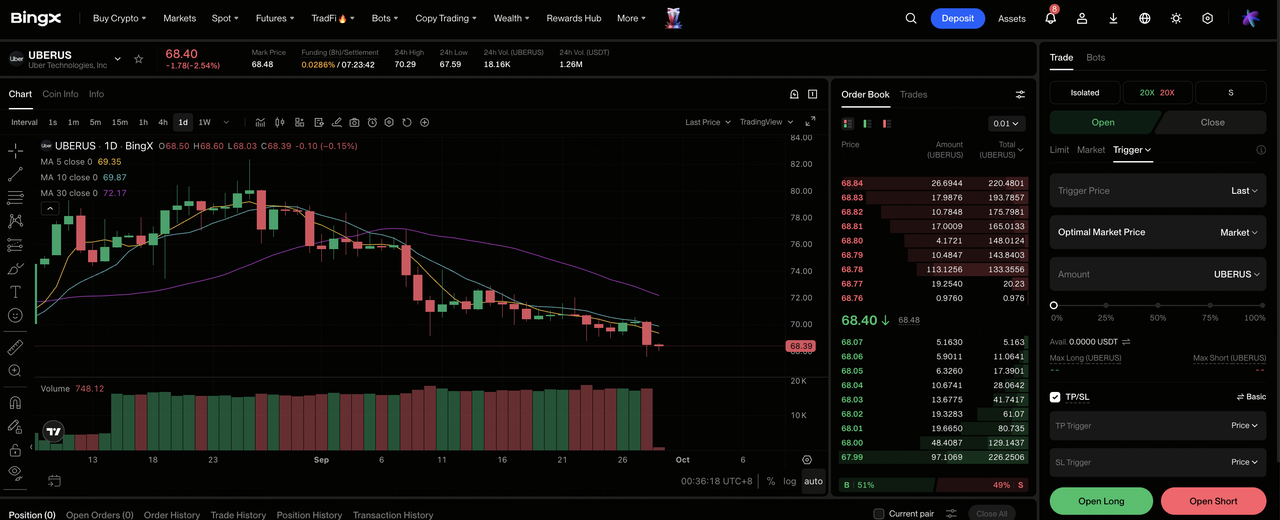
Крок 1: Доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Виберіть Uber (UBER). Знайдіть та виберіть безстрокові ф'ючерси UBERUS-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу позицію, якщо очікуєте, що зростання бронювань та розширення маржі перевершать витрати АВ. Виберіть Відкрити коротку, якщо очікуєте, що автономна конкуренція або витрати на придбання ослаблять зростання прибутків.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Падіння на 15,04% з початку року та рух на 6% після прибутків показують, чому консервативне кредитне плече та чітке визначення розміру позиції важливі.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Взяття прибутку та Стоп-лосу (TP/SL) до або відразу після входу в угоду. UBER може швидко реагувати на тенденції бронювань, керівництво EPS, розгортання роботаксі, регуляторні рішення та оновлення транзакції Delivery Hero.
Топ-5 ризиків для спостереження інвесторам Uber у 2026 році
Ринок Uber зростає та генерує сильний грошовий потік, але прогноз все ще залежить від того, чи зміцнюють витрати АВ та придбання платформу без зменшення доходів на акцію.
- Автономні флоти можуть ослабити роль ринку Uber: Waymo та інші розробники можуть використовувати Uber для розповсюдження перед переведенням більше водіїв до своїх власних додатків. Втрата високовартісних міських поїздок може зменшити щільність мережі та тиснути на ставки комісії.
- Понад 10 мільярдів доларів інвестицій АВ підвищують ризик капіталоємності: Частки в капіталі, зобов'язання щодо транспортних засобів та підтримка флоту можуть споживати готівку до того, як автономні поїздки досягнуть масштабу. Слабкі повернення конкурували б з викупами та зменшили вільний грошовий потік на акцію.
- Угода з Delivery Hero на 14,8 мільярдів доларів створює ризик інтеграції: Розширення майже до 100 ринків може посилити залученість, але регуляторні затвердження, технологічна інтеграція та місцева конкуренція можуть затримати синергії. Вищі витрати тиснули б на маржі.
- Регулювання водіїв може підвищити операційні витрати: Нові вимоги щодо пільг, мінімальної заробітної плати, страхування або статусу зайнятості можуть збільшити витрати на основних ринках. Uber, можливо, доведеться поглинути ці витрати або передати їх водіям.
- Споживчий попит, валюти та страхування залишаються болючими точками: Очікується, що валютний курс зменшить звітне зростання бронювань на 3 квартал приблизно на один відсотковий пункт. Слабший попит, вищі страхові витрати або агресивне ціноутворення суперників можуть уповільнити бронювання та покращення маржі.
Заключні думки: Чи варто інвестувати в Uber Technologies у 2026 році?
Що не підлягає сумніву, так це операційний імпульс: валові бронювання за 2 квартал зросли на 24% до 58,022 мільярдів доларів, поїздки збільшились на 18% до 3,867 мільярдів, а скоригована EBITDA зросла на 33% до 2,819 мільярдів доларів. Вільний грошовий потік 2,792 мільярдів доларів також штовхнув загальну суму за 12 місяців понад 10 мільярдів доларів, даючи Uber більше фінансової гнучкості, ніж попередні фази зростання.
Бичачий сценарій залежить від того, що ця готівка фінансує доступ АВ та інтеграцію Delivery Hero без жертвування маржами, тоді як Ведмежий сценарій припускає зростання капіталоємності, оскільки автономні флоти конкурують безпосередньо. Більш консервативні трейдери можуть чекати доказів того, що EPS за 3 квартал може перевищити діапазон 0,84-0,88 долара і що розгортання роботаксі додає поїздки без ослаблення ставок комісії.
Нагадування про ризик: Торгівля та інвестування в акції, такі як UBER, включає високий ризик втрати капіталу. Uber піддається впливу конкуренції автономних транспортних засобів, регуляторних рішень, витрат на водіїв та страхування, інтеграції придбань, споживчого попиту та волатильності валютного курсу. Проводьте незалежне дослідження перед розподілом капіталу.
Супутнє читання
- Прогноз цін Tesla (TSLA) на 2026 рік: Чи можуть Robotaxi та Optimus підштовхнути акції TSLA до 500 доларів?
- Прогноз цін Alphabet (GOOGL) на 2026 рік: Чи можуть зростання хмарних технологій на 82% та ШІ підштовхнути акції GOOGL до 430 доларів?
- Прогноз цін Amazon (AMZN) на 2026 рік: Чи можуть зростання AWS та ШІ підштовхнути AMZN понад 400 доларів?
- Прогноз цін PayPal (PYPL) на 2026 рік: Чи можуть зростання Venmo та відновлення маржі підштовхнути PYPL до 80 доларів?
- Прогноз цін Figma (FIG) на 2026 рік: Чи може монетизація ШІ підштовхнути FIG до 45 доларів?
