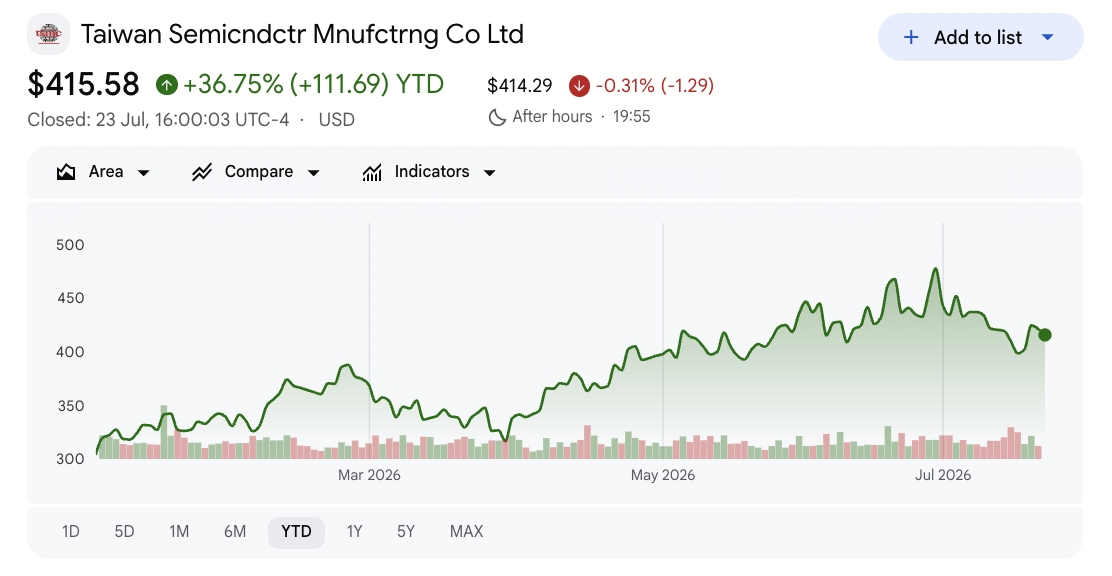
Taiwan Semiconductor Manufacturing (TSM) đã bước vào cuối tháng 7 năm 2026 sau một trong những phản ứng kỳ lạ nhất đối với quý kỷ lục trong lịch sử của công ty. Vào ngày 16 tháng 7, công ty báo cáo doanh thu quý hai đạt 40,20 tỷ USD và thu nhập ròng là 706,56 tỷ NT$, với EPS pha loãng tăng 77,4% so với cùng kỳ năm trước, sau đó đưa ra hướng dẫn doanh thu quý ba từ 44,6 tỷ USD đến 45,8 tỷ USD. Cổ phiếu TSM vẫn giảm, đóng cửa gần mức 398 USD vào ngày 17 tháng 7 sau khi mở tháng ở mức khoảng 465 USD.
Kết quả không phải là vấn đề. Biên lợi nhuận gộp đạt 67,7% và biên lợi nhuận hoạt động 60,3%, cả hai đều đạt hoặc vượt ngưỡng trên của dự báo, trong khi các công nghệ tiên tiến ở mức 7-nanometer trở xuống mang lại 77% doanh thu wafer. Điều khiến thị trường bất an là việc chi tiêu. TSMC tăng kế hoạch đầu tư vốn năm 2026 lên 60-64 tỷ USD từ 52-56 tỷ USD và xác nhận thêm 100 tỷ USD cho Arizona, nâng cam kết tích lũy tại Mỹ lên 265 tỷ USD.
Dự báo cổ phiếu TSM cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp nhu cầu: Những người lạc quan kỳ vọng việc tăng sản xuất 2-nanometer, tình trạng khan hiếm đóng gói CoWoS và hướng dẫn Q3 ngụ ý một bước tiến 12% tuần tự khác sẽ xác nhận rằng các đơn đặt hàng AI vẫn đang tăng tốc, với mục tiêu của nhà phân tích hướng đến 527 USD.
- Trường hợp capex: Những người bi quan thấy việc tăng hướng dẫn chi tiêu 10 tỷ USD, sự suy giảm biên lợi nhuận từ các nhà máy ở nước ngoài, và việc xây dựng tại Mỹ biến một foundry có lợi nhuận cao thành một công ty náo nhiều vốn hơn.
Hướng dẫn này phân tích dự báo cổ phiếu TSM, các kịch bản giá năm 2026, rủi ro chính và nghiên cứu từ TD Cowen, Bank of America và thị trường rộng lớn hơn, dựa trên báo cáo thu nhập ngày 16 tháng 7 và cuộc gọi nhà đầu tư Q2, cùng với cách giao dịch hợp đồng tương lai cổ phiếu TSM trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Các Nhà Đầu Tư TSM Cần Biết Trong Tháng 7 Năm 2026
- Doanh thu Q2 đạt 40,20 tỷ USD tăng 33,7% tính theo USD: Doanh thu hợp nhất đạt 1.270,38 tỷ NT$, tăng 36,0% so với cùng kỳ năm trước và 12,0% theo tuần tự, với thu nhập ròng 706,56 tỷ NT$ và EPS pha loãng NT$27,25, hoặc 4,31 USD mỗi đơn vị ADR.
- Thu nhập ròng và EPS đều tăng 77,4%: Thu nhập tăng trưởng nhanh gấp đôi so với doanh thu, với biên lợi nhuận gộp ở mức 67,7%, biên lợi nhuận hoạt động ở mức 60,3% và biên lợi nhuận ròng ở mức 55,6%.
- Hướng dẫn Q3 ngụ ý một bước tiến khác lên khoảng 45 tỷ USD: Ban quản lý đưa ra hướng dẫn doanh thu quý ba từ 44,6 tỷ USD đến 45,8 tỷ USD với biên lợi nhuận gộp từ 65% đến 67%, trích dẫn việc tăng sản xuất mạnh mẽ của công nghệ 2-nanometer.
- Hướng dẫn Capex được tăng lên 60-64 tỷ USD: Việc tăng từ 52-56 tỷ USD, cùng với thêm 100 tỷ USD cam kết cho Arizona và khoản đầu tư tích lũy 265 tỷ USD tại Mỹ, là động lực lớn nhất gây ra phản ứng tiêu cực của cổ phiếu.
- 2-nanometer bước vào cơ cấu doanh thu với 3%: N2 đóng góp 3% doanh thu wafer trong quý có ý nghĩa đầu tiên, với 3-nanometer ở mức 30%, 5-nanometer ở mức 33% và 7-nanometer ở mức 11%, nâng các công nghệ tiên tiến lên 77% tổng số.
Taiwan Semiconductor Manufacturing Company (TSM) Là Gì?
Taiwan Semiconductor Manufacturing Company (TSMC), được thành lập năm 1987 và có trụ sở tại Hsinchu, đã đi tiên phong trong mô hình foundry thuần túy và vẫn là nhà sản xuất chất bán dẫn chuyên dụng hàng đầu thế giới. Nó không thiết kế chip hay cạnh tranh với khách hàng của mình. Thay vào đó, nó sản xuất chip cho các công ty công nghệ lớn bao gồm Apple, Nvidia, AMD, Broadcom, Qualcomm, và MediaTek, đó là lý do tại sao gần như mọi bộ xử lý AI tiên tiến đều đi qua nhà máy TSMC.
Quy mô này khó có thể sao chép. TSMC đã triển khai 305 công nghệ quy trình riêng biệt và sản xuất 12.682 sản phẩm cho 534 khách hàng trong năm 2025. Lợi thế kinh tế của nó nằm ở đầu tiên tiến, nơi 7-nanometer trở xuống hiện chiếm 77% doanh thu wafer và hỗ trợ sức mạnh định giá có thể nhìn thấy trong biên lợi nhuận gộp 67,7%. Điện toán hiệu suất cao, bao gồm các bộ tăng tốc AI, đã trở thành nền tảng thống trị của nó. Ngoài wafer, TSMC kiểm soát đóng gói tiên tiến CoWoS, một thắt cổ chai chính quyết định ngành có thể vận chuyển bao nhiêu bộ tăng tốc AI mỗi quý. Sản xuất trải dài khắp châu Á, châu Âu và Bắc Mỹ, với việc mở rộng Arizona hiện đại diện cho cam kết tích lũy 265 tỷ USD tại Mỹ.
Báo Cáo Thu Nhập Q2 2026 Của TSMC (TSM): Điều Gì Thúc Đẩy Doanh Thu Kỷ Lục Và Tăng Trưởng Lợi Nhuận 77%
- Nhu cầu công nghệ tiên tiến thúc đẩy doanh thu. Huang cho rằng quý này do nhu cầu mạnh mẽ đối với các công nghệ quy trình tiên tiến, với các node tiên tiến ở mức 7-nanometer trở xuống mang lại 77% doanh thu wafer.
- Biên lợi nhuận mở rộng nhanh hơn doanh thu. Lợi nhuận gộp tăng 57,2% và thu nhập từ hoạt động tăng 65,4%, cả hai đều vượt xa mức tăng doanh thu 36,0%, tạo ra tăng trưởng thu nhập ròng 77,4%.
- Các node 3-nanometer và 5-nanometer dẫn dắt cơ cấu. N3 đóng góp 30% doanh thu wafer và N5 đóng góp 33%, cùng nhau chiếm gần hai phần ba tổng số trong khi N2 bắt đầu tăng sản xuất ở mức 3%.
- Tăng trưởng tuần tự tăng tốc. Doanh thu tăng 12,0% từ Q1 và thu nhập ròng tăng 23,4%, cho thấy sổ đặt hàng AI vẫn đang xây dựng trong suốt quý thay vì ổn định.
- Việc tăng capex định hình lại câu chuyện. Nâng chi tiêu vốn năm 2026 lên 60-64 tỷ USD báo hiệu sự tự tin vào nhu cầu nhiều năm, nhưng cũng cho các nhà đầu tư biết rằng dòng tiền tự do sẽ bị tiêu thụ bởi việc xây dựng trong vài năm tới.
Hồ Sơ Tài Chính Và Đồng Thuận Q2 2026 Của TSMC: Doanh Thu, EPS Và Biên Lợi Nhuận
Bản báo cáo Q2 của TSMC cho thấy một công ty vượt qua về cơ bản mọi dòng hoạt động trong khi tăng cường độ vốn của doanh nghiệp. Khoảng cách giữa kết quả hoạt động và phản ứng giá cổ phiếu là sự thật trung tâm của quý.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh Thu Q2 2026 (USD) |
39,0-40,2 tỷ USD được hướng dẫn |
40,20 tỷ USD |
Đỉnh của hướng dẫn; tăng 33,7% so với cùng kỳ năm trước |
|
Doanh Thu Q2 2026 (NT$) |
— |
1.270,38 tỷ NT$ |
Tăng 36,0% so với cùng kỳ năm trước, tăng 12,0% theo tuần tự |
|
EPS Pha Loãng Q2 2026 |
~3,83 USD mỗi ADR đồng thuận |
27,25 NT$ (4,31 USD mỗi ADR) |
Vượt; tăng 77,4% so với cùng kỳ năm trước |
|
Thu Nhập Ròng Q2 2026 |
— |
706,56 tỷ NT$ |
Tăng 77,4% so với cùng kỳ năm trước, tăng 23,4% theo tuần tự |
|
Biên Lợi Nhuận Gộp Q2 2026 |
65,5%-67,5% được hướng dẫn |
67,70% |
Trên đỉnh của hướng dẫn |
|
Biên Lợi Nhuận Hoạt Động Q2 2026 |
— |
60,30% |
Thu nhập từ hoạt động tăng 65,4% |
|
Công Nghệ Tiên Tiến Q2 2026 |
— |
77% doanh thu wafer |
N2 ở mức 3%, N3 ở mức 30%, N5 ở mức 33%, N7 ở mức 11% |
|
Hướng Dẫn Doanh Thu Q3 2026 |
— |
44,6-45,8 tỷ USD |
Ngụ ý khoảng 12% tăng trưởng tuần tự tiếp theo |
|
Hướng Dẫn Capex FY2026 |
52-56 tỷ USD trước đây |
60-64 tỷ USD |
Tăng khoảng 10 tỷ USD; chất xúc tác tiêu cực chính |
Để tham khảo, Q1 2026 đã mang lại doanh thu 1.134,10 tỷ NT$ với thu nhập ròng 572,48 tỷ NT$ và EPS là 22,08 NT$. Nửa đầu năm 2026 doanh thu đạt 2.404,48 tỷ NT$, tăng 35,6% so với cùng kỳ năm trước, và riêng tháng 6 tạo ra 442,68 tỷ NT$, tăng 67,9%. TSMC đã vượt đồng thuận trong mỗi bốn quý trước bản báo cáo này, với mức bất ngờ tích cực trung bình là 8,34%. Ban quản lý đã hướng dẫn tăng trưởng cả năm 2026 trên 30% tính theo USD, và hướng dẫn Q3 từ 44,6-45,8 tỷ USD giữ nguyên điều đó.
Triển Vọng Đầu Tư TSMC (TSM) 2026: Trường Hợp Tăng Giá 527 USD Vs. Trường Hợp Giảm Giá 390 USD
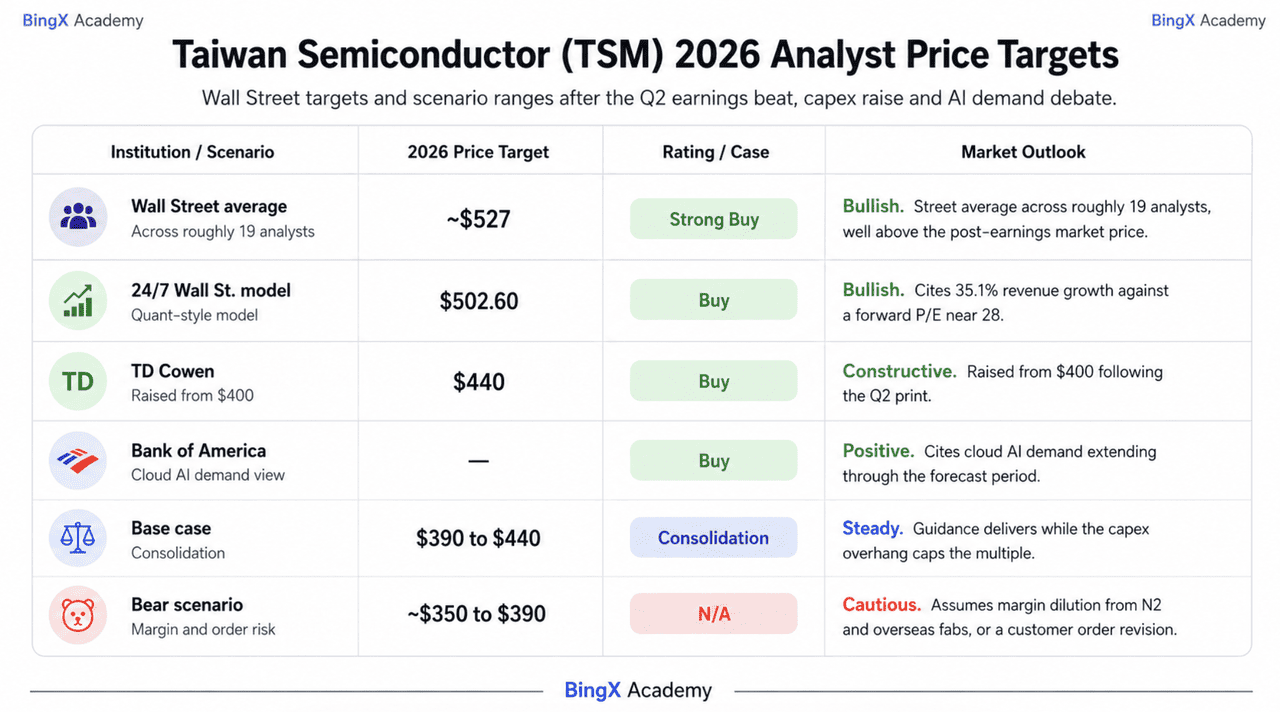
Triển vọng TSMC cho phần còn lại của năm 2026 phụ thuộc vào một câu hỏi trung tâm: liệu việc tăng capex 10 tỷ USD có phải là bằng chứng của khả năng hiển thị nhu cầu hay là sự khởi đầu của một doanh nghiệp có cấu trúc thâm dụng vốn hơn.
Trường Hợp Tăng Giá: Tăng Trưởng N2 Và Sức Mạnh Định Giá Đẩy TSM Hướng Tới 527 USD
Trường hợp tăng giá dựa nhiều vào hướng dẫn tương lai hơn là quý được báo cáo. Doanh thu Q3 từ 44,6-45,8 tỷ USD ngụ ý thêm một mức tăng tuần tự 12% sau khi Q2 đã tăng 12%, điều này cho thấy chu kỳ AI vẫn mạnh mẽ. Ban quản lý cũng nhấn mạnh việc tăng sản xuất nhanh chóng của sản xuất 2-nanometer, một node có giá cao hơn chỉ đóng góp 3% doanh thu wafer và vẫn có không gian đáng kể để mở rộng.
Kịch bản này đòi hỏi biên lợi nhuận vẫn kiên cường khi N2 mở rộng quy mô và các nhà máy ở nước ngoài hấp thụ chi phí cao hơn. TD Cowen tăng mục tiêu lên 440 USD, trong khi trung bình thị trường rộng lớn nằm gần 527 USD với đồng thuận Mua Mạnh. Tăng trưởng doanh thu 36%, biên lợi nhuận gộp 67,7% và việc TSMC kiểm soát năng lực đóng gói tiên tiến hỗ trợ trường hợp sức mạnh định giá bền vững. Nếu capex cao hơn phản ánh nhu cầu khách hàng cam kết, việc giảm từ khoảng 465 USD xuống mức 390 USD cao có thể chứng tỏ là một điểm vào.
Trường Hợp Cơ Sở: Thu Nhập Mạnh Và Mối Lo Capex Giữ TSM Giữa 390-440 USD
Trong trường hợp cơ sở, TSMC thực hiện hướng dẫn của mình nhưng thị trường tiếp tục chiết khấu quy mô chi tiêu của nó. Doanh thu Q3 nằm trong phạm vi 44,6-45,8 tỷ USD, doanh thu đô la cả năm tăng trưởng hơn 30%, và cổ phiếu giao dịch ngang trong khi các nhà đầu tư đánh giá lợi nhuận từ việc mở rộng Arizona.
Các công nghệ tiên tiến chiếm 77% doanh thu wafer, trong khi biên lợi nhuận gộp 67,7% cung cấp nền thu nhập mạnh mẽ. Tuy nhiên, áp lực capex hạn chế việc mở rộng bội số. Mức 390 USD cao vẫn là cơ sở gần hạn, trong khi mục tiêu 440 USD của TD Cowen đại diện cho mức kháng cự có ý nghĩa đầu tiên.
Trường Hợp Giảm Giá: Chi Phí Nhà Máy Ở Nước Ngoài Và Áp Lực Biên Lợi Nhuận Kéo TSM Hướng Tới 350 USD
Trường hợp giảm giá không đòi hỏi nhu cầu AI sụp đổ. Nó chỉ đòi hỏi chi phí đáp ứng nhu cầu đó tăng nhanh hơn dự kiến. TSMC đã hướng dẫn biên lợi nhuận gộp Q3 từ 65%-67%, thấp hơn mức 67,7% mới nhất, trong khi việc tăng sản xuất N2 và mở rộng nhà máy ở nước ngoài có thể làm giảm biên lợi nhuận khoảng hai đến ba điểm phần trăm.
Kích hoạt chính sẽ là một khách hàng lớn cắt giảm kế hoạch năng lực trong khi chi tiêu xây dựng vẫn cao. TSMC cũng có sự tập trung khách hàng đáng kể, với mười khách hàng lớn nhất đại diện cho khoảng 85% các khoản phải thu. Kết hợp với rủi ro địa chính trị và cường độ vốn ngày càng tăng, bất kỳ sự sửa đổi đơn đặt hàng nào cũng có thể nén định giá và đẩy cổ phiếu hướng về giữa 350 USD.
Dự Báo Giá Cổ Phiếu TSM Cho Năm 2026 Bởi Các Nhà Phân Tích Wall Street
Wall Street vẫn rất tích cực đối với TSMC và các sửa đổi mục tiêu sau thu nhập đã tăng lên, không giảm xuống, đây là tín hiệu rõ ràng nhất rằng thị trường đọc việc tăng capex là do nhu cầu thúc đẩy chứ không phải phòng thủ.
|
Tổ Chức |
Mục Tiêu Giá 2026 |
Xếp Hạng |
Triển Vọng Thị Trường |
|
Trung bình Wall Street |
~527 USD |
Mua Mạnh |
Trung bình thị trường qua khoảng 19 nhà phân tích, vượt xa giá thị trường sau thu nhập. |
|
Mô hình 24/7 Wall St. |
502,60 USD |
Mua |
Tăng giá. Trích dẫn tăng trưởng doanh thu 35,1% so với P/E tương lai gần 28. |
|
TD Cowen |
440 USD |
Mua |
Tích cực. Tăng từ 400 USD sau bản báo cáo Q2. |
|
Bank of America |
— |
Mua |
Tích cực. Trích dẫn nhu cầu AI đám mây kéo dài qua giai đoạn dự báo. |
|
Trường hợp cơ sở |
390-440 USD |
Hợp nhất |
Ổn định. Hướng dẫn được thực hiện trong khi áp lực capex hạn chế bội số. |
|
Kịch bản giảm giá |
~350-390 USD |
N/A |
Thận trọng. Giả định suy giảm biên lợi nhuận từ N2 và nhà máy nước ngoài, hoặc sửa đổi đơn đặt hàng của khách hàng. |
Cách Giao Dịch Cổ Phiếu Taiwan Semiconductor (TSM) Trên BingX
Điều hướng sự biến động của chu kỳ thu nhập TSMC bằng cách sử dụng BingX TradFi và các công cụ BingX AI, nơi phơi nhiễm TSMC giao dịch như TSMU.
TSMU là GraniteShares 2x Long TSM Daily ETF, mang lại gấp đôi lợi nhuận hàng ngày của cổ phiếu Taiwan Semiconductor, vì vậy một động thái 3% trong TSM trở thành khoảng 6% trong TSMU, theo cả hai hướng. Bởi vì mục tiêu 2x đó được đặt lại hàng ngày, TSMU phù hợp với các giao dịch định hướng ngắn hạn xung quanh các chất xúc tác như phát hành quý thay vì nắm giữ dài hạn.
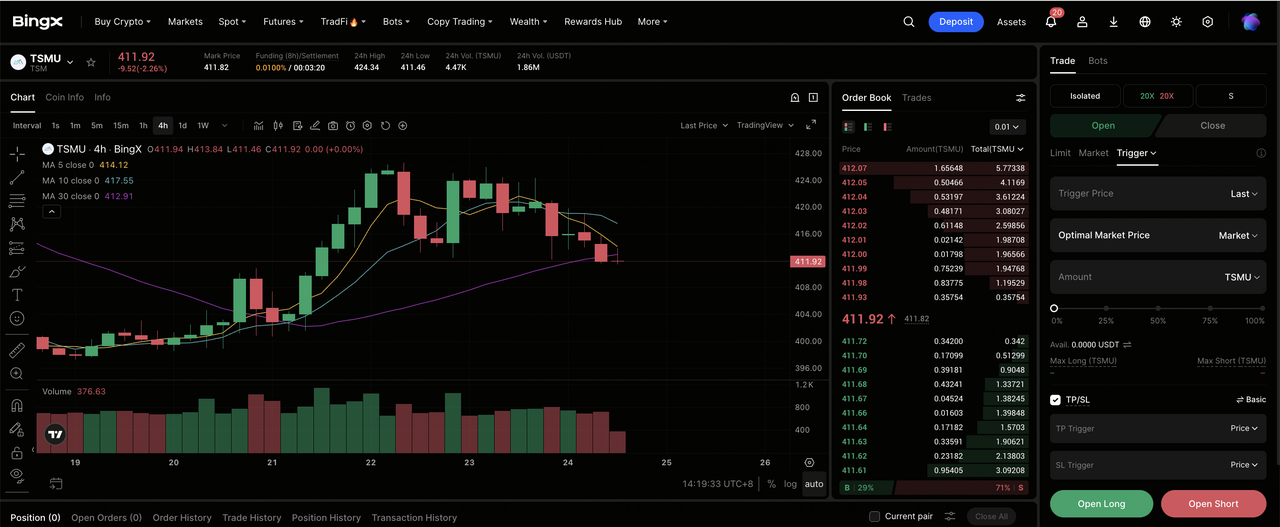
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần chuyên biệt TradFi trên bảng điều khiển sàn giao dịch chính BingX.
Bước 2: Chọn TSMU. Tìm kiếm và chọn hợp đồng hợp đồng tương lai vĩnh viễn TSMU-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu bạn kỳ vọng doanh thu Q3 sẽ nằm trong hướng dẫn 44,6-45,8 tỷ USD, việc tăng sản xuất 2-nanometer nâng giá cả, và việc tăng capex được đọc lại như khả năng hiển thị nhu cầu. Chọn Mở Short nếu bạn kỳ vọng chi phí nhà máy ở nước ngoài sẽ suy giảm biên lợi nhuận thêm, một hyperscaler cắt giảm kế hoạch năng lực, hoặc cường độ vốn tăng sẽ nén bội số.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Riêng hoặc Ký quỹ Chéo dựa trên khả năng chịu rủi ro của bạn. Bởi vì TSMU đã mang phơi nhiễm 2x hàng ngày và TSM giảm từ khoảng 465 USD xuống mức 390 USD cao trong một tháng, đòn bẩy bảo thủ và định cỡ vị thế rõ ràng là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Chốt Lãi và Dừng Lỗ (TP/SL) trước hoặc ngay sau khi vào giao dịch. TSMU có thể phản ứng nhanh với các tiết lộ doanh thu hàng tháng, thu nhập quý, bình luận capex hyperscaler, cập nhật năng lực CoWoS, tiêu đề chính sách thuế quan và xuất khẩu của Mỹ, và tin tức địa chính trị Đài Loan.
Top 5 Rủi Ro Cần Theo Dõi Cho Các Nhà Đầu Tư TSM Trong Năm 2026
Để điều hướng nửa cuối năm 2026, các nhà đầu tư phải cân nhắc kinh tế độc quyền foundry của TSMC với những năm thách thức cấu trúc và vĩ mô này.
- Cường độ vốn đang tăng mạnh: Hướng dẫn capex 2026 chuyển sang 60-64 tỷ USD từ 52-56 tỷ USD, với 265 tỷ USD tích lũy cam kết cho Hoa Kỳ. Dòng tiền tự do bị tiêu thụ bởi xây dựng trước khi doanh thu đến.
- Nhà máy nước ngoài và việc tăng sản xuất N2 làm suy giảm biên lợi nhuận: Hướng dẫn biên lợi nhuận gộp Q3 từ 65%-67% nằm dưới mức 67,7% vừa được giao, và ban quản lý đã cảnh báo vài điểm suy giảm từ chi phí tăng sản xuất N2 và sản xuất ở nước ngoài chi phí cao hơn.
- Sự tập trung khách hàng là cực đoan: Mười khách hàng hàng đầu đại diện cho khoảng 85% các khoản phải thu. Một hyperscaler hoặc nhà thiết kế tăng tốc duy nhất sửa đổi đơn đặt hàng di chuyển toàn bộ mô hình của TSMC.
- Cuộc tranh luận về đỉnh AI áp dụng trực tiếp: TSMC nằm ở phía trước của chuỗi đặt hàng, vì vậy bất kỳ sự giảm tốc nào trong chi tiêu vốn hyperscaler xuất hiện trong việc khởi động wafer và đặt chỗ đóng gói của nó trước khi nó xuất hiện ở nơi nào khác.
- Rủi ro địa chính trị và thuế quan Đài Loan vẫn chưa được giải quyết: Sự tập trung của năng lực sản xuất tiên tiến nhất trên một hòn đảo duy nhất, kết hợp với áp lực của Mỹ để di chuyển sản xuất, là một chiết khấu vĩnh viễn mà không có kết quả quý nào có thể loại bỏ.
Suy Nghĩ Cuối: Bạn Có Nên Đầu Tư Vào TSMC Trong Năm 2026?
Báo cáo ngày 16 tháng 7 của TSMC đã củng cố sức mạnh hoạt động của nó nhưng chuyển sự chú ý sang cường độ vốn tăng. Doanh thu đạt 40,20 tỷ USD, biên lợi nhuận gộp là 67,7%, thu nhập tăng 77,4%, và hướng dẫn doanh thu Q3 tiếp cận 45 tỷ USD. Cuộc tranh luận là liệu kế hoạch capex hàng năm 60-64 tỷ USD có hỗ trợ tăng trưởng AI dài hạn hay chính đáng hóa bội số thấp hơn.
Những người lạc quan xem việc tăng capex như một tín hiệu nhu cầu mạnh mẽ và xem việc đặt lại giá cổ phiếu là quá mức. Những người bi quan chỉ ra áp lực biên lợi nhuận từ N2 và nhà máy nước ngoài, sự tập trung khách hàng, và mô hình thâm dụng vốn hơn. Các nhà đầu tư AI dài hạn vẫn có thể thấy TSMC như một cách trực tiếp để thể hiện quan điểm đó, trong khi các nhà giao dịch thận trọng có thể chờ xác nhận Q3, với mức 390 USD như hỗ trợ và 440 USD như mức phục hồi chính.
Nhắc Nhở Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như TSM liên quan đến rủi ro mất vốn cao. TSMC được phơi nhiễm với chu kỳ chất bán dẫn, sự tập trung khách hàng cực đoan, kiểm soát xuất khẩu và rủi ro địa chính trị Đài Loan, bất kỳ điều nào trong số đó có thể di chuyển cổ phiếu độc lập với thu nhập của nó. Tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Bài Đọc Liên Quan
- Dự Đoán Giá ASML (ASML) 2026: Liệu Việc Tăng Hướng Dẫn Lần Thứ Ba Có Thể Đẩy ASML Vượt 2.000 USD?
- Triển Vọng Giá Cổ Phiếu Nvidia (NVDA) Cho 2026: Liệu Blackwell Và Vera Rubin Có Thể Đưa NVDA Trở Lại 300 USD?
- Triển Vọng Cổ Phiếu Apple (AAPL) Cho 2026: Tăng Trưởng MacBook Neo Hay Bẫy Định Giá AI?
- Dự Đoán Giá Cổ Phiếu Micron 2026: 1.500 USD Siêu Chu Kỳ AI Hay Bẫy Chu Kỳ Biên Lợi Nhuận Đỉnh?
- Triển Vọng Cổ Phiếu Broadcom (AVGO) Cho 2026: Vua Cơ Sở Hạ Tầng AI Hay Nạn Nhân Biên Lợi Nhuận?
- Dự Đoán Giá Cổ Phiếu Qualcomm (QCOM) 2026: Liệu QCOM Có Thể Vượt 260 USD Nhờ Tăng Trưởng Edge AI?
