

Wells Fargo (WFC) cung cấp dịch vụ tiền gửi, cho vay, đầu tư và ngân hàng doanh nghiệp cho các hộ gia đình và doanh nghiệp. Mạng lưới khách hàng lớn của ngân hàng này mang lại thu nhập lãi suất định kỳ, trong khi việc mở rộng cho vay thương mại và ngân hàng đầu tư tạo ra cơ hội kiếm thêm thu nhập từ các mối quan hệ hiện có. Giá vay, chi phí tiền gửi và hiệu suất tín dụng quyết định liệu tăng trưởng bảng cân đối kế toán có chuyển thành thu nhập bền vững và lợi nhuận trên mỗi cổ phiếu tốt hơn hay không.
Quý gần nhất cho thấy thu nhập cho vay mạnh hơn trong khi chi phí tín dụng cao hơn đã hạn chế việc chuyển đổi thu nhập. Doanh thu Q3 2026 của Wells Fargo tăng 2% lên 21,87 tỷ USD, với thu nhập lãi thuần tăng 5%. EPS đạt 1,87 USD, trong khi dự phòng tín dụng tăng lên 1,029 tỷ USD. Bài kiểm tra Q4 là liệu khoảng 13 tỷ USD thu nhập lãi suất có thể hỗ trợ khả năng sinh lời tốt hơn hay không.
Dự báo cổ phiếu WFC năm 2026 hiện xoay quanh hai quan điểm cạnh tranh:
- Trường hợp phục hồi cho vay: Cho vay khách hàng tăng trưởng và chi phí huy động vốn ổn định thúc đẩy thu nhập lãi suất, trong khi chi phí hoạt động thấp hơn cho phép nhiều doanh thu hơn đến tay cổ đông.
- Trường hợp áp lực biên lợi nhuận: Giá tiền gửi cao hơn và dự phòng tín dụng hấp thụ tăng trưởng cho vay, khiến thu nhập phí yếu hơn và nhu cầu vốn hạn chế lợi nhuận trên tài sản đang mở rộng.
Hướng dẫn này phân tích dự báo cổ phiếu WFC, các kịch bản giá năm 2026, rủi ro chính và triển vọng của các nhà phân tích, dựa trên báo cáo thu nhập ngày 13 tháng 10 của Wells Fargo, bản trình bày, tài liệu bổ sung hàng quý và dữ liệu thị trường đến ngày 21 tháng 10, cùng với cách mua cổ phiếu WFC trên BingX TradFi bằng USDT hoặc USDC.
5 Điều Quan Trọng Nhà Đầu Tư Wells Fargo Cần Biết Vào Tháng 10 Năm 2026
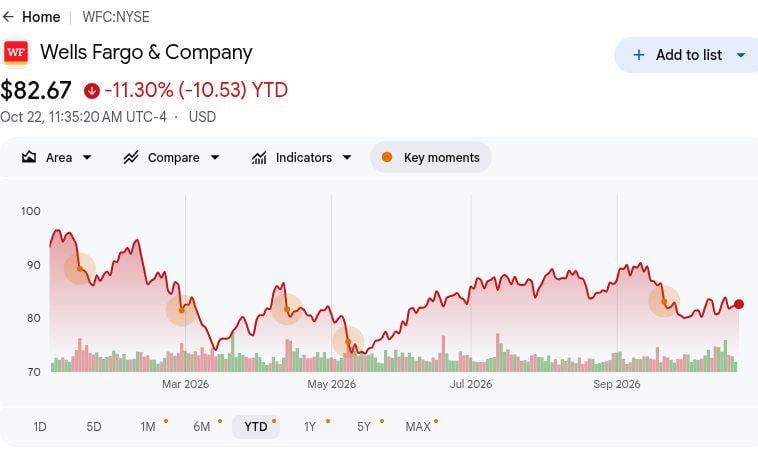
- WFC đóng cửa ở mức 82,42 USD vào ngày 21 tháng 10, giảm 11,57% so với đầu năm: Cổ phiếu vẫn dưới mức đầu năm, khiến kịch bản tăng giá 105 USD phụ thuộc vào việc cải thiện kinh tế cho vay. Đà tăng liên tục đòi hỏi tăng trưởng tài sản được tài trợ bởi tiền gửi để củng cố lợi nhuận, thay vì chỉ dựa vào mở rộng bảng cân đối kế toán.
- Doanh thu Q3 tăng lên 21,87 tỷ USD so với 21,44 tỷ USD một năm trước: Doanh thu cũng giảm so với 22,62 tỷ USD trong Q2, cho thấy sự yếu kém theo chuỗi. Tuy nhiên, thu nhập lãi suất đã đóng góp vào tăng trưởng, điều quan trọng là phân biệt sự mở rộng cho vay với sự phục hồi phí rộng hơn.
- Cho vay và tiền gửi bình quân đều tăng 11% khi hoạt động khách hàng mở rộng: Số dư Q3 và cho vay thương mại mạnh hơn cung cấp bằng chứng về nhu cầu khách hàng. Lợi suất khoản vay, định giá tiền gửi và hiệu suất tín dụng sẽ xác định bao nhiêu trong số đó được chuyển thành thu nhập bền vững trên mỗi cổ phiếu.
- Hướng dẫn Q4 đặt ra bài kiểm tra thực hiện thu nhập lãi thuần: Ban lãnh đạo đặt mục tiêu khoảng 13 tỷ USD cho quý tiếp theo, so với 12,52 tỷ USD trong Q3. Chi phí huy động vốn ổn định và nhu cầu cho vay bền vững sẽ xác định liệu triển vọng đó có hỗ trợ thu nhập bền vững và tạo ra vốn hay không.
- Tỷ lệ CET1 10,0% hỗ trợ cho vay liên tục và quản lý vốn: Wells Fargo báo cáo 134,6 tỷ USD vốn CET1 cùng với số lượng cổ phiếu pha loãng thấp hơn. Điều này cung cấp hỗ trợ cho việc tài trợ cho khách hàng, mặc dù việc duy trì chất lượng tín dụng và hiệu quả vốn sẽ là điều cần thiết cho giá trị cổ đông dài hạn.
Wells Fargo (WFC) Là Gì?
Wells Fargo (WFC) là một công ty dịch vụ tài chính đa dạng cung cấp dịch vụ ngân hàng, đầu tư và cho vay cho các cá nhân, doanh nghiệp và tổ chức. Bốn phân khúc hoạt động của ngân hàng là Ngân hàng và Cho vay Tiêu dùng, Ngân hàng Thương mại, Ngân hàng Doanh nghiệp và Đầu tư, và Quản lý Tài sản và Đầu tư. Ngân hàng kiếm lãi từ các khoản vay và chứng khoán, cùng với các khoản phí tư vấn, môi giới, thanh toán và ngân hàng đầu tư. Khả năng sinh lời phụ thuộc vào chênh lệch giữa lợi suất tài sản và chi phí huy động vốn, hiệu quả hoạt động và hiệu suất tín dụng của khách hàng vay trên toàn bộ các mảng kinh doanh.
Chiến lược tăng trưởng của Wells Fargo tập trung vào việc mở rộng cho vay khách hàng, củng cố ngân hàng đầu tư và cải thiện hiệu quả hoạt động. Mối quan hệ mở rộng với Google Cloud sử dụng Google Agentspace để triển khai các công cụ AI đại diện hỗ trợ nhân viên và dịch vụ khách hàng. Vào tháng 6 năm 2026, Wells Fargo cũng trở thành đơn vị cho vay thế chấp ưu tiên cho ICON, kết nối tài chính nhà ở với các dự án nhà in 3D của công ty. Với cho vay và tiền gửi bình quân đều tăng 11% trong Q3, các sáng kiến này nhằm mục đích đào sâu mối quan hệ khách hàng và hỗ trợ tăng trưởng doanh thu trong khi đầu tư công nghệ cải thiện chi phí cung cấp dịch vụ tài chính.
Tổng Quan Kết Quả Kinh Doanh Q3 2026 của Wells Fargo (WFC): Thu Nhập Cho Vay Nâng EPS Bất Chấp Chi Phí Tín Dụng Tăng Cao
Wells Fargo báo cáo doanh thu Q3 2026 đạt 21,87 tỷ USD, tăng 2% so với cùng kỳ năm ngoái nhưng giảm so với 22,62 tỷ USD trong Q2, được thúc đẩy bởi thu nhập lãi thuần cao hơn. EPS pha loãng tăng 13% lên 1,87 USD, trong khi dự phòng tín dụng tăng lên 1,029 tỷ USD và chi phí ngoài lãi suất giảm 1% xuống 13,74 tỷ USD. Với cho vay và tiền gửi bình quân đều tăng 11% và thu nhập lãi thuần Q4 được hướng dẫn gần 13 tỷ USD, thu nhập trong tương lai phụ thuộc vào việc chuyển đổi tăng trưởng khách hàng thành biên lợi nhuận mạnh hơn mà không tăng chi phí tín dụng không cân xứng.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Biến Động |
|
Tổng doanh thu |
21,436 tỷ USD Q3 2025 |
21,870 tỷ USD |
Cải thiện. Tăng 2% so với cùng kỳ năm ngoái. |
|
Thu nhập lãi thuần |
11,950 tỷ USD Q3 2025 |
12,517 tỷ USD |
Mở rộng. Tăng 5% so với cùng kỳ năm ngoái. |
|
EPS pha loãng |
1,66 USD Q3 2025 |
1,87 USD |
Cao hơn. Tăng 13% so với cùng kỳ năm ngoái. |
|
Thu nhập ròng |
5,589 tỷ USD Q3 2025 |
5,951 tỷ USD |
Cải thiện. Tăng 6% so với cùng kỳ năm ngoái. |
|
Chi phí ngoài lãi suất |
13,846 tỷ USD Q3 2025 |
13,743 tỷ USD |
Thấp hơn. Giảm 1% so với cùng kỳ năm ngoái. |
|
Dự phòng tín dụng |
681 triệu USD Q3 2025 |
1,029 tỷ USD |
Cao hơn. Tăng 348 triệu USD. |
|
ROTCE |
15,2% Q3 2025 |
16,30% |
Cải thiện. Tăng 1,1 điểm phần trăm. |
|
Thu nhập lãi thuần Q4 |
Hướng dẫn triển vọng mới |
~13 tỷ USD |
Triển vọng. Mục tiêu quý tiếp theo. |
- Doanh thu Q3 tăng 2% lên 21,87 tỷ USD. Doanh thu giảm 3% theo chuỗi bất chấp tăng trưởng hàng năm, phản ánh thu nhập ngoài lãi suất và hoạt động giao dịch yếu hơn. Cho vay khách hàng bền vững và tạo ra phí sẽ quan trọng để duy trì đà tăng thu nhập.
- Thu nhập lãi thuần tăng 5% lên 12,52 tỷ USD. Số dư khoản vay cao hơn và định giá lại tài sản lãi suất cố định thúc đẩy hiệu suất trên toàn bộ mảng cho vay. Nhu cầu vay liên tục và tăng trưởng tiền gửi có thể hỗ trợ thu nhập, mặc dù chi phí huy động vốn và lợi suất tài sản ảnh hưởng đến khả năng sinh lời.
- EPS pha loãng tăng 13% lên 1,87 USD bất chấp dự phòng tăng cao. Chi phí hoạt động giảm 1% xuống 13,74 tỷ USD, trong khi dự phòng tín dụng đạt 1,029 tỷ USD. Thu nhập cho vay hỗ trợ khả năng sinh lời, nhưng hiệu quả chi phí sẽ quan trọng khi nhu cầu tín dụng của khách hàng mở rộng.
- Tài sản khách hàng quản lý tài sản đạt 2,45 nghìn tỷ USD. Tài sản tăng 11% hàng năm, hỗ trợ tăng trưởng doanh thu 12% trong mảng Quản lý Tài sản và Đầu tư trong quý. Việc mở rộng đầu tư của khách hàng củng cố doanh thu phí định kỳ và giảm sự phụ thuộc vào hoạt động cho vay và giao dịch nhạy cảm với thị trường.
- Hướng dẫn thu nhập lãi thuần Q4 đạt khoảng 13 tỷ USD. Triển vọng này ngụ ý tăng trưởng theo chuỗi, với việc thực hiện phụ thuộc vào cho vay khách hàng và định giá tiền gửi. Bổ sung tiền gửi khách hàng, duy trì chất lượng khoản vay và kiểm soát chi phí sẽ quan trọng cho tăng trưởng thu nhập trong tương lai.
Triển Vọng Đầu Tư Wells Fargo (WFC) 2026: Kịch Bản Tăng Giá 105 USD vs. Kịch Bản Giảm Giá 72 USD
Triển vọng năm 2026 của Wells Fargo phụ thuộc vào việc liệu các khoản cho vay khách hàng đang mở rộng có thể tạo ra thu nhập cao hơn sau chi phí huy động vốn và tín dụng hay không. Thu nhập lãi suất Q3 đã cải thiện, nhưng tỷ lệ CET1 10,0% và dự phòng ngày càng tăng khiến lợi nhuận trên tài sản bổ sung trở thành trọng tâm của định giá. Các kịch bản biên tập sau đây phản ánh cách kinh tế cho vay và hiệu quả hoạt động có thể định hình hiệu suất đến cuối năm.
Kịch Bản Tăng Giá: Tăng Trưởng Cho Vay và Kiểm Soát Chi Phí Đẩy WFC Hướng Tới 105 USD
Cho vay khách hàng sinh lời hơn sẽ nâng cao thu nhập lãi suất trong khi hiệu quả hoạt động chuyển doanh thu đó thành thu nhập mạnh hơn. Thu nhập lãi thuần Q3 đạt 12,52 tỷ USD và chi phí giảm 1%, bất chấp chi tiêu công nghệ cao hơn. Tăng trưởng được tài trợ bởi tiền gửi bền vững sẽ cải thiện đóng góp thu nhập từ các khoản vay bổ sung mà không cần tăng chi phí hoạt động hay dự phòng tín dụng tương ứng.
Kịch bản 105 USD sẽ được hỗ trợ nếu thu nhập lãi suất Q4 vượt qua mức hướng dẫn khoảng 13 tỷ USD và các khoản phí tín dụng ổn định. Biên lợi nhuận cho vay tốt hơn và kiểm soát chi phí liên tục sẽ cần phải nâng lợi nhuận vượt mức quý gần nhất.
Kịch Bản Cơ Sở: Cho Vay Ổn Định Giữ WFC Trong Khoảng 88 - 96 USD
Tăng trưởng cho vay liên tục có thể duy trì thu nhập ngay cả khi chi phí huy động vốn và tín dụng hấp thụ một phần doanh thu bổ sung. Cho vay và tiền gửi bình quân Q3 đều tăng 11%, trong khi dự phòng tăng lên 1,029 tỷ USD. Mở rộng khách hàng sẽ hỗ trợ thu nhập lãi suất và phí, nhưng cải thiện biên lợi nhuận hạn chế sẽ khiến lợi nhuận phụ thuộc vào kiểm soát chi phí và định giá tín dụng đầy đủ.
Phạm vi 88 đến 96 USD sẽ phù hợp với việc thực hiện gần mục tiêu thu nhập lãi suất hàng năm, chất lượng khoản vay ổn định và tăng trưởng phí khiêm tốn. Chi phí huy động vốn thấp hơn có thể hỗ trợ mức trên, trong khi dự phòng tín dụng bổ sung sẽ hạn chế lợi ích của việc mở rộng khách hàng.
Kịch Bản Giảm Giá: Áp Lực Huy Động Vốn và Chi Phí Tín Dụng Kéo WFC Xuống 72 USD
Chi phí huy động vốn cao hơn và hiệu suất tín dụng xấu đi sẽ làm giảm lợi nhuận giữ lại từ danh mục khoản vay đang tăng trưởng. Chi phí tiền gửi bình quân tăng lên 1,56% trong Q3, trong khi dự phòng tín dụng tăng so với 681 triệu USD một năm trước. Nếu hoạt động vay của khách hàng yếu đi và tổn thất nợ quá hạn tăng, việc mở rộng cho vay có thể tiêu tốn vốn mà không tạo ra sự cải thiện tương xứng trong thu nhập.
Kịch bản 72 USD sẽ trở nên có khả năng cao hơn nếu thu nhập lãi suất không đạt mục tiêu triển vọng Q4 trong khi dự phòng tín dụng tiếp tục tăng. Thu nhập phí yếu hơn sau đó sẽ cung cấp ít hỗ trợ hơn cho thu nhập, làm giảm vốn có sẵn cho các khoản phân phối và phục hồi định giá.
Dự Báo Giá Cổ Phiếu WFC Năm 2026 Từ Các Nhà Phân Tích Phố Wall
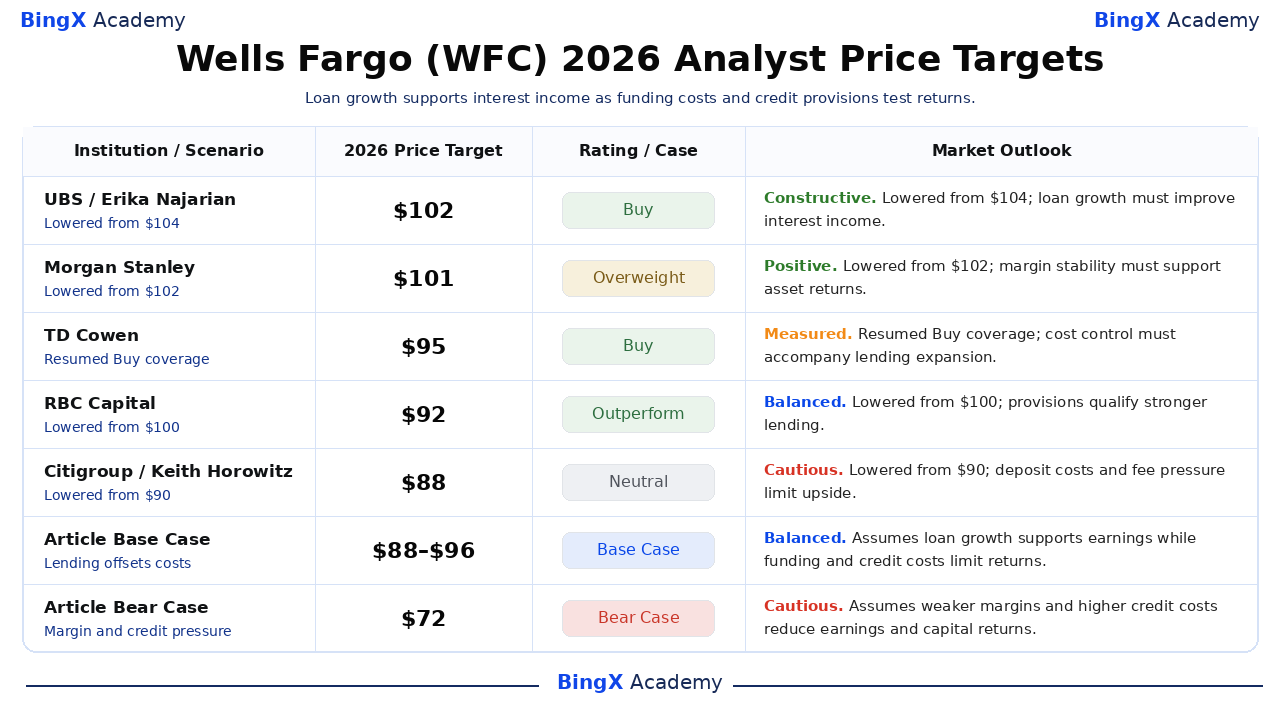
Các hành động phân tích Wells Fargo sau đây cung cấp các điểm tham chiếu mười hai tháng thay vì các mức giá được đảm bảo vào tháng 12 năm 2026. Một số công ty đã giảm mục tiêu xung quanh quý gần nhất, mặc dù vẫn duy trì xếp hạng tích cực. Kịch bản tăng giá 105 USD, phạm vi cơ sở 88 đến 96 USD và kịch bản giảm giá 72 USD của bài viết là các trường hợp biên tập riêng biệt gắn với các điều kiện hoạt động được thảo luận ở trên.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
UBS |
102 USD |
Mua |
Tích cực. 2026-10-05: Giảm từ 104 USD; duy trì Mua. Quan điểm biên tập: Tăng trưởng khoản vay được tài trợ bởi tiền gửi phải cải thiện thu nhập lãi thuần. |
|
Morgan Stanley |
101 USD |
Vượt trội |
Tích cực. 2026-10-14: Giảm từ 102 USD; duy trì Vượt trội. Quan điểm biên tập: Ổn định biên lợi nhuận phải hỗ trợ lợi nhuận trên tài sản đang tăng trưởng. |
|
TD Cowen |
95 USD |
Mua |
Thận trọng. 2026-10-08: Tiếp tục xếp hạng Mua ở mức 95 USD. Quan điểm biên tập: Kiểm soát chi phí có thể hỗ trợ thu nhập khi năng lực cho vay mở rộng. |
|
RBC Capital |
92 USD |
Vượt hiệu suất |
Cân bằng. 2026-10-14: Giảm từ 100 USD; duy trì Vượt hiệu suất. Quan điểm biên tập: Dự phòng tín dụng cao hơn hạn định tăng trưởng khoản vay mạnh hơn. |
|
Citigroup |
88 USD |
Trung lập |
Thận trọng. 2026-10-14: Giảm từ 90 USD; duy trì Trung lập. Quan điểm biên tập: Định giá tiền gửi và thu nhập phí yếu hơn có thể hạn chế mức tăng ngắn hạn. |
|
Kịch Bản Cơ Sở Bài Viết |
88–96 USD |
Kịch Bản Cơ Sở |
Cân bằng. Kịch bản biên tập tháng 12 năm 2026. Giả định tăng trưởng cho vay bù đắp áp lực huy động vốn và tín dụng. |
|
Kịch Bản Giảm Giá Bài Viết |
72 USD |
Kịch Bản Giảm Giá |
Thận trọng. Kịch bản biên tập tháng 12 năm 2026. Giả định chi phí huy động vốn và tín dụng cao hơn làm giảm thu nhập. |
Cách Mua Cổ Phiếu Wells Fargo (WFC) trên BingX
Mua và nắm giữ cổ phiếu Wells Fargo thông qua Giao dịch Cổ phiếu BingX bằng USDT hoặc USDC, tùy thuộc vào điều kiện niêm yết và tính đủ điều kiện của tài khoản. Wells Fargo cung cấp khả năng tiếp cận với cho vay tiêu dùng, ngân hàng thương mại, dịch vụ đầu tư và tài trợ doanh nghiệp. Người dùng đủ điều kiện có thể điều chỉnh quy mô nắm giữ theo mục tiêu đầu tư của mình mà không cần sử dụng đòn bẩy hoặc trả phí tài trợ liên tục.
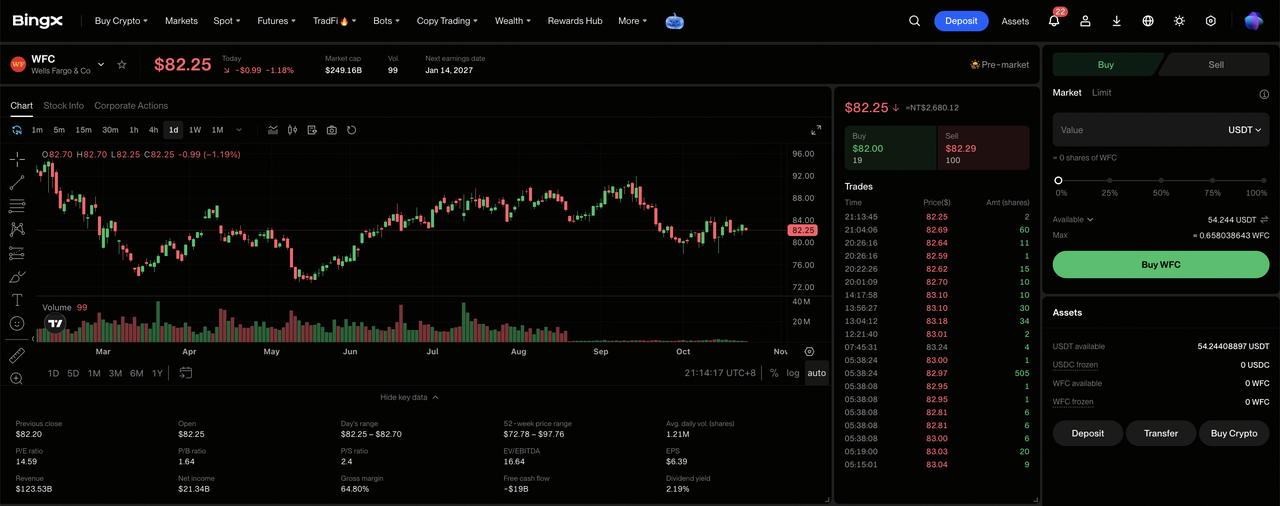
Bước 1: Truy cập Giao dịch Cổ phiếu BingX. Đăng ký hoặc đăng nhập vào BingX, hoàn tất xác minh danh tính bắt buộc và điều hướng đến "TradFi > Cổ phiếu". Chấp nhận Tuyên bố Rủi ro Giao dịch Cổ phiếu nếu đây là lần đầu tiên truy cập sản phẩm.
Bước 2: Chuẩn bị USDT hoặc USDC. Đảm bảo Tài khoản Spot của bạn có đủ tiền cho giao dịch mua. Chuyển USDT hoặc USDC từ Tài khoản Quỹ hoặc Tài khoản Tài sản nếu cần. Xem xét số lượng lệnh tối thiểu và khả năng mua cổ phần nhỏ của cổ phiếu đã chọn trước khi chọn quy mô đầu tư.
Bước 3: Chọn Wells Fargo (WFC). Mở thị trường Cổ phiếu, tìm kiếm Wells Fargo (WFC), và xác nhận rằng cổ phiếu có sẵn cho tài khoản của bạn. Xem xét thông tin nhận dạng công ty, giá cổ phiếu hiện tại, phiên giao dịch và các loại lệnh có sẵn.
Bước 4: Mua Cổ phiếu Wells Fargo. Chọn "Mua", nhập số tiền đầu tư được phép hoặc số lượng cổ phiếu, và chọn lệnh thị trường hoặc lệnh giới hạn được hỗ trợ. Lệnh thị trường sử dụng giá có sẵn trong các phiên được hỗ trợ, trong khi lệnh giới hạn yêu cầu mức giá đã chỉ định hoặc tốt hơn và đủ thanh khoản để thực hiện.
Bước 5: Xem Xét và Quản Lý Danh Mục Đầu Tư. Mở "Cổ phiếu > Vị thế" để theo dõi cổ phiếu WFC và lợi nhuận hoặc thua lỗ chưa thực hiện. Sử dụng Tất cả Lệnh để xem xét giao dịch hoặc bán cổ phiếu khi cần. Thanh toán T+1 thường ảnh hưởng đến thời điểm số tiền bán có thể rút, thay vì thời điểm cổ phiếu đã mua có thể bán.
Top 5 Rủi Ro Nhà Đầu Tư Wells Fargo Cần Theo Dõi Năm 2026
Mạng lưới tiền gửi lớn, các mảng kinh doanh ngân hàng đa dạng và các mối quan hệ khách hàng đang mở rộng của Wells Fargo hỗ trợ triển vọng thu nhập của ngân hàng. Tuy nhiên, chi phí huy động vốn, chất lượng tín dụng, tạo ra phí và các yêu cầu vốn có thể gây áp lực lên khả năng sinh lời và lợi nhuận cổ đông.
- Nhu cầu vay yếu hơn có thể gây áp lực lên doanh thu: Cho vay bình quân Q3 tăng 11%, được hỗ trợ bởi tài trợ thương mại và vay tiêu dùng. Khối lượng khoản vay thấp hơn hoặc số dư khách hàng yếu hơn có thể làm giảm thu nhập lãi suất và lợi nhuận trên cơ sở tài sản được mở rộng.
- Chi phí tiền gửi tăng có thể hạn chế biên lợi nhuận: Chi phí tiền gửi bình quân Q3 đạt 1,56%, cao hơn năm điểm cơ bản so với Q2. Chi phí huy động vốn và công nghệ cao hơn có thể làm suy yếu khả năng sinh lời nếu thu nhập cho vay và phí định kỳ tăng chậm hơn.
- Chậm trễ trong hoạt động ngân hàng có thể hạn chế tăng trưởng phí: Doanh thu ngân hàng đầu tư Q3 đạt 611 triệu USD, nhưng phí giảm 3% theo chuỗi bất chấp hoạt động hàng năm mạnh hơn. Các vụ sáp nhập bị trì hoãn, bảo lãnh phát hành nợ hoặc hoàn thành giao dịch vốn cổ phần có thể làm giảm khả năng hiển thị doanh thu trong tương lai.
- Yêu cầu vốn có thể hạn chế lợi nhuận cổ đông: Wells Fargo báo cáo tỷ lệ CET1 10,0% trong Q3, trong khi việc mở rộng cho vay đòi hỏi vốn đáng kể. Dự phòng tín dụng cao hơn hoặc nhu cầu vốn theo quy định có thể hạn chế các khoản phân phối trong tương lai và tăng trưởng thu nhập trên mỗi cổ phiếu.
- Lợi nhuận yếu hơn có thể gây áp lực lên định giá: ROTCE Q3 của Wells Fargo đạt 16,3%, được hỗ trợ bởi thu nhập cho vay mạnh hơn và cải thiện hiệu quả. Cho vay chậm hơn, hiệu suất phí yếu hơn hoặc chi phí tín dụng tăng có thể làm giảm lợi nhuận và gây ra sự sụt giảm giá cổ phiếu.
Nhận Định Cuối Cùng: Bạn Có Nên Đầu Tư Vào Wells Fargo Năm 2026?
Thu nhập lãi thuần hàng quý đạt 12,52 tỷ USD và ROTCE 16,3% của Wells Fargo chứng minh khả năng kiếm được nhiều hơn từ các mối quan hệ khách hàng đang mở rộng. Cho vay thương mại, ngân hàng tiêu dùng và phí quản lý tài sản cung cấp hỗ trợ thu nhập trong khi các sáng kiến công nghệ và hoạt động tạo ra cơ hội cải thiện hiệu quả. Duy trì sự tăng trưởng đó sẽ phụ thuộc vào việc kiểm soát chi phí tiền gửi và duy trì hiệu suất khoản vay tốt.
Kịch bản tăng giá 105 USD giả định biên lợi nhuận cho vay mạnh hơn, các khoản phí tín dụng ổn định và tiếp tục hiệu quả chi phí. Kịch bản cơ sở 88 đến 96 USD phản ánh tăng trưởng khách hàng ổn định, trong khi kịch bản giảm giá 72 USD tính đến áp lực huy động vốn và tín dụng yếu hơn. Với WFC đóng cửa ở mức 82,42 USD vào ngày 21 tháng 10, các nhà đầu tư nên theo dõi liệu việc mở rộng cho vay có tạo ra lợi nhuận bền vững trên vốn hay không.
Lưu Ý Rủi Ro: Mạng lưới khách hàng lớn của Wells Fargo không loại trừ rủi ro đầu tư. Chi phí tiền gửi cao hơn, tổn thất khoản vay ngày càng tăng hoặc thu nhập phí yếu hơn có thể làm giảm thu nhập và lợi nhuận cổ đông. Nhà đầu tư nên đánh giá định giá, hiệu suất tín dụng và mức độ chấp nhận rủi ro của họ trước khi mua cổ phiếu WFC.
Bài Đọc Liên Quan
- Top Cổ Phiếu Dịch Vụ Tài Chính và Fintech Nên Mua Năm 2026 Trong Bối Cảnh AI Đại Diện và Sự Dịch Chuyển Stablecoin
- Dự Báo Giá JPMorgan Chase (JPM) 2026: Liệu Thu Nhập Lãi Suất Tăng Có Thể Đẩy JPM Hướng Tới 425 USD?
- Dự Báo Giá Goldman Sachs (GS) 2026: Liệu Doanh Thu Cổ Phiếu Kỷ Lục Có Thể Đẩy GS Hướng Tới 1.150 USD?
- Dự Báo Giá BlackRock (BLK) 2026: Liệu Nhu Cầu ETF Mạnh Có Thể Đẩy BLK Hướng Tới 1.400 USD?
- Dự Báo Giá Bank of America (BAC) 2026: Liệu Tăng Trưởng Quản Lý Tài Sản Có Thể Đẩy BAC Hướng Tới 68 USD?
