

إكسون موبيل (XOM) هي شركة طاقة متكاملة تشمل الإنتاج النفطي والغازي المنبعي، التكرير، الوقود، الكيماويات والمنتجات المتخصصة. حجمها عبر حوض البرمايان وغيانا والغاز الطبيعي المسال يدعم نمو الإنتاج، بينما المصافي والمصانع الكيميائية تخلق تدفقات إيرادات إضافية. هذا التكامل يمكن أن يخفف من ضعف القطاعات الفردية، رغم أن السهم يبقى حساساً لأسعار السلع الأساسية وهوامش التكرير وتنفيذ المشاريع الكبرى.
إكسون موبيل الربع الثاني 2026 أظهرت جانبي هذا النموذج. ارتفعت الأرباح المعدلة بنسبة 67% تسلسلياً إلى 14.7 مليار دولار ووصل التدفق النقدي الحر إلى 17.2 مليار دولار، بينما احتفظ الإنتاج بالقرب من 4.5 مليون برميل مكافئ نفط يومياً. ربحية السهم المعدلة البالغة 3.52 دولار ما زالت أقل من إجماع 3.60 دولار، مما يُظهر أن أسعار النفط الاستثنائية وظروف التكرير لا تضمن تجاوز التوقعات بوضوح.
توقعات سهم XOM لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة النمو المميز: الإنتاج القياسي في البرمايان وتوسع غيانا وتوفير التكاليف والهوامش المتكاملة تمدد نمو التدفق النقدي.
- حالة التطبيع: انخفاض أسعار النفط وتقلبات التكرير واضطراب الشرق الأوسط تقلل الأرباح قبل أن تضيف المشاريع طويلة الأجل قيمة كافية.
يحلل هذا الدليل توقعات سهم XOM وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وآراء المحللين، بالاستناد إلى تقرير أرباح إكسون موبيل للربع الثاني 2026 الصادر في 31 يوليو والإيداع الفصلي وبيانات السوق حتى 10 سبتمبر، بالإضافة إلى كيفية تداول العقود الآجلة لسهم XOM على BingX TradFi مع ضمان USDT.
أهم 5 أشياء يجب على مستثمري إكسون موبيل معرفتها في سبتمبر 2026
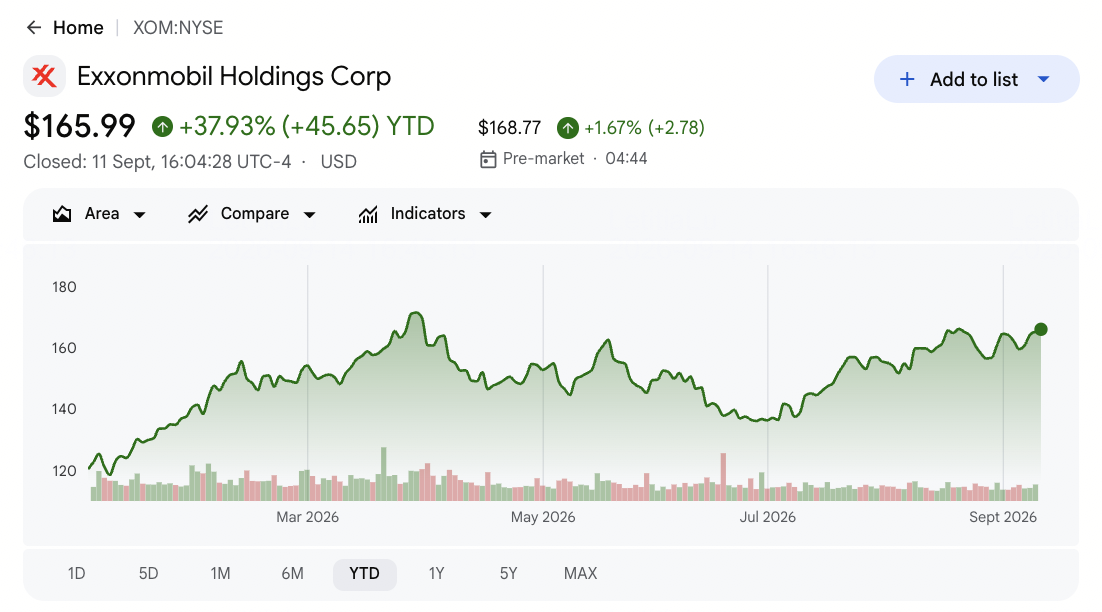
- أغلق XOM عند 165.23 دولار بعد مكاسب حوالي 30% في 2026: الارتفاع يعكس أسعار نفط أعلى وظروف تكرير أقوى ونمو من الأصول المميزة. الأسهم تبقى دون 185 دولار وهو أعلى هدف مختار في الشارع، رغم أن المزيد من الارتفاع يعتمد على مواكبة التدفق النقدي للتقييم.
- وصلت الأرباح المعدلة للربع الثاني إلى 14.7 مليار دولار، بزيادة 67% تسلسلياً: تضاعفت الأرباح أكثر من العام السابق مع ارتفاع أسعار النفط وهوامش التكرير مما قوى المحفظة. ربحية السهم المعدلة 3.52 دولار ما زالت أقل من إجماع 3.60 دولار بـ0.08 دولار.
- وصل إنتاج البرمايان إلى رقم قياسي 1.8 مليون برميل يومياً: ساعد الحوض في تعويض إغلاقات الشرق الأوسط حيث احتفظ إجمالي الإنتاج بالقرب من 4.5 مليون برميل مكافئ نفط يومياً. تستهدف إكسون 2.5 مليون برميل مكافئ نفط يومياً من البرمايان بحلول 2030.
- التدفق النقدي الحر البالغ 17.2 مليار دولار مول 9.4 مليار دولار من عوائد المساهمين: دفعت إكسون 4.3 مليار دولار أرباحاً وأعادت شراء 5.1 مليار دولار من الأسهم في الربع الثاني. كما قللت صافي الدين بـ7 مليارات دولار، مما عزز العوائد لكل سهم والميزانية العمومية.
- تستهدف خطة 2030 إنتاج 5.5 مليون برميل مكافئ نفط يومياً ونمو تدفق نقدي بـ35 مليار دولار: تتوقع إكسون أن تصل الأصول المميزة إلى 65% من الأحجام وتستهدف 25 مليار دولار من نمو الأرباح من 2024. تنفيذ هذه الخارطة ما زال يتطلب إنفاقاً سنوياً منضبطاً من 28 إلى 33 مليار دولار.
ما هي إكسون موبيل (XOM)؟
إكسون موبيل هي واحدة من أكبر شركات الطاقة المتكاملة المتداولة علناً في العالم. تستكشف وحدة الأعمال المنبعية النفط والغاز الطبيعي وتنتجهما، بينما تكرر منتجات الطاقة النفط الخام وتسوق الوقود والزيوت ومواد التغذية. المنتجات الكيميائية والمنتجات المتخصصة تحول الهيدروكربونات إلى مواد تستخدم عبر التعبئة والنقل والإنشاءات والتطبيقات الصناعية. لذلك تعتمد الأرباح على أحجام الإنتاج والأسعار المحققة واستخدام التكرير وهوامش المنتجات وتكاليف التشغيل ورأس المال المطلوب لتطوير الموارد طويلة العمر.
تركز استراتيجيتها طويلة الأجل الاستثمار في الأصول منخفضة التكلفة والمزايا التشغيلية الملكية. استحواذ بايونير وسع موقع إكسون في البرمايان، بينما يتم تطوير غيانا البحرية مع الشركاء من خلال سلسلة من مشاريع الإنتاج العائمة. مشاريع الغاز الطبيعي المسال توسع محفظة الغاز واستثمارات حلول المنتجات تستهدف الوقود والكيماويات والمواد عالية القيمة. تستهدف خطة 2030 إنتاج 5.5 مليون برميل مكافئ نفط يومياً و25 مليار دولار من نمو الأرباح و35 مليار دولار من نمو التدفق النقدي من 2024، إلى جانب 20 مليار دولار من تخفيضات التكلفة الهيكلية.
اقرأ المزيد: أفضل أسهم وصناديق الطاقة للشراء في 2026: أزمة طاقة الذكاء الاصطناعي تلتقي مع التقلبات الجيوسياسية
نظرة عامة على أرباح إكسون موبيل (XOM) للربع الثاني 2026: ربح 14.7 مليار دولار يقابل انخفاض في ربحية السهم
أعلنت إكسون موبيل عن إيرادات الربع الثاني بـ116.02 مليار دولار مقابل 109.9 مليار دولار متوقعة، وربحية سهم معدلة 3.52 دولار مقابل 3.60 دولار متوقعة وأرباح معدلة 14.7 مليار دولار، بزيادة 67% تسلسلياً. احتفظ الإنتاج بالقرب من 4.5 مليون برميل مكافئ نفط يومياً حيث وصل إنتاج البرمايان إلى 1.8 مليون برميل مكافئ نفط يومياً. التدفق النقدي الحر البالغ 17.2 مليار دولار مول 9.4 مليار دولار من عوائد المساهمين، رغم أن اضطراب الشرق الأوسط قيد الإنتاج.
اقرأ المزيد: نظرة عامة على أرباح إكسون موبيل (XOM) للربع الثاني 2026: انخفاض ربحية السهم المعدلة 3.52 دولار يؤدي إلى انخفاض 0.97%
|
المؤشر المالي |
التوجيه / الإجماع |
المُبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني |
إجماع 109.9 مليار دولار |
116.02 مليار دولار |
تجاوز. حوالي 6.1 مليار دولار فوق الإجماع وبزيادة 42.3% سنوياً. |
|
ربحية السهم المعدلة للربع الثاني |
إجماع 3.60 دولار |
3.52 دولار |
انخفض. 0.08 دولار دون الإجماع رغم تضاعف أكثر من مرة سنوياً. |
|
الأرباح المعدلة للربع الثاني |
الربع الأول 2026 |
14.7 مليار دولار |
توسع. بزيادة 67% تسلسلياً وأعلى في أربع سنوات. |
|
التدفق النقدي الحر للربع الثاني |
توقعات الشارع |
17.2 مليار دولار |
تجاوز. التحويل النقدي القوي دعم تقليل الدين والعوائد. |
|
إنتاج الربع الثاني |
المستوى التشغيلي السابق |
4.5 مليون برميل مكافئ نفط/يوم |
مرن. إنتاج البرمايان عوض جزءاً من اضطراب الشرق الأوسط. |
|
إنتاج البرمايان للربع الثاني |
العام السابق |
1.8 مليون برميل مكافئ نفط/يوم |
قياسي. الحجم ودمج بايونير دعما النمو المميز. |
|
أرباح القطاع المنبعي للربع الثاني |
الربع الأول 2026 |
9.2 مليار دولار |
تحسن. أسعار النفط الأعلى رفعت ربحية القطاع المنبعي. |
|
أرباح التكرير للربع الثاني |
الربع الأول 2026 |
4.1 مليار دولار |
تحسن. هوامش أقوى عوضت الصيانة المرتفعة. |
|
الأرباح وإعادة الشراء |
خطة إعادة شراء سنوية بـ20 مليار دولار |
9.4 مليار دولار |
مُعاد. شمل 4.3 مليار دولار أرباح و5.1 مليار دولار إعادة شراء. |
|
تخفيض صافي الدين |
الربع الأول 2026 |
7.0 مليار دولار |
تحسن. التدفق النقدي من السلع الأساسية قوى الميزانية العمومية. |
- إيرادات 116.02 مليار دولار تجاوزت الإجماع بحوالي 6.1 مليار دولار: ارتفعت المبيعات 42.3% من 81.51 مليار دولار قبل عام مع تحسن أسعار النفط وظروف التكرير. التجاوز أظهر حساسية إيرادات قوية، رغم أن تنفيذ القطاع ما زال يحدد كم يصل للأرباح.
- ربحية السهم المعدلة 3.52 دولار انخفضت عن الإجماع بـ0.08 دولار: الأرباح ما زالت تضاعفت أكثر من مرة من 1.64 دولار قبل عام ووصلت إلى 14.7 مليار دولار. الانخفاض الضيق أبقى الانتباه على جودة الأرباح رغم النمو القوي في العناوين.
- وصل إنتاج البرمايان إلى 1.8 مليون برميل يومياً: الإنتاج القياسي ساعد في احتفاظ إجمالي الإنتاج بالقرب من 4.5 مليون برميل مكافئ نفط يومياً رغم إغلاقات الشرق الأوسط. إكسون ما زالت تحتاج تقدماً نحو هدف 2.5 مليون برميل مكافئ نفط يومياً لعام 2030.
- وصلت أرباح القطاع المنبعي والتكرير إلى 9.2 مليار دولار و4.1 مليار دولار: أسعار النفط الخام الأعلى رفعت أرباح الإنتاج، بينما هوامش أقوى حسنت التكرير. الصيانة المرتفعة ما زالت حدت من الربع من تلبية التوقعات بالكامل.
- التدفق النقدي الحر البالغ 17.2 مليار دولار دعم تخفيض الدين بـ7 مليارات دولار: إكسون أيضاً أعادت 9.4 مليار دولار من خلال الأرباح وإعادة الشراء. الحفاظ على هذه الاستخدامات إلى جانب 28 إلى 33 مليار دولار من الاستثمار السنوي سيدعم القيمة لكل سهم.
اقرأ المزيد: توقع أسعار الغاز الطبيعي 2026: صدمة طاقة عالمية بـ15 دولار أم فخ وفرة أمريكية؟
توقعات أسعار إكسون موبيل (XOM) 2026: سيناريوهات الصعود والأساس والهبوط
آفاق XOM تعتمد على ما إذا كان الإنتاج المميز وتقليل التكاليف يمكن أن يحافظ على التدفق النقدي بعد الخلفية الاستثنائية للسلع الأساسية في الربع الثاني. القاعدة التشغيلية قوية، لكن الإغلاق المرجعي البالغ 165.23 دولار يخصم جزءاً من التعافي.
حالة الصعود: أسعار نفط أعلى ونمو الإنتاج يدفع XOM نحو 205 دولار
تفترض حالة الصعود أن النفط يبقى مرتفعاً، وإنتاج البرمايان يبني على الرقم القياسي للربع الثاني البالغ 1.8 مليون برميل يومياً ومشاريع غيانا تتوسع دون تأخيرات كبرى. هوامش التكرير القوية تحافظ على التدفق النقدي الحر كافياً للاستثمار والأرباح وبرنامج إعادة الشراء السنوي البالغ 20 مليار دولار.
حركة نحو 205 دولار ستتطلب تقدم الإنتاج نحو هدف 5.5 مليون برميل مكافئ نفط يومياً لعام 2030، واستمرار انخفاض صافي الدين بعد تخفيض 7 مليارات دولار في الربع الثاني وتقريب توفير التكاليف من 20 مليار دولار. مراجعات الأرباح فوق أعلى هدف للشارع البالغ 185 دولار ستقوي الحالة.
الحالة الأساسية: طلب نفط مستقر يحافظ على XOM بين 165 و185 دولار
تفترض الحالة الأساسية اعتدال النفط وهوامش التكرير، بينما الأصول المميزة وتقليل التكاليف تحافظ على التدفق النقدي متيناً. نمو البرمايان وغيانا و الغاز الطبيعي المسال يعوض انخفاض الحقول الناضجة، مع الإبقاء على الإنفاق الرأسمالي السنوي ضمن النطاق المخطط من 28 إلى 33 مليار دولار.
تحت هذا السيناريو، يمكن لـXOM أن يتداول أساساً بين 165 و185 دولار، متوافق بشكل عام مع أحدث مجموعة محللين. التدفق النقدي الحر فوق احتياجات الاستثمار وإعادة الشراء المستقرة سيدعم النطاق، بينما هوامش أضعف أو ارتفاع صافي الدين سيضغط على النهاية العليا.
حالة الهبوط: أسعار نفط أقل تسحب XOM نحو 130 دولار
تفترض حالة الهبوط تراجع أسعار النفط وانضغاط هوامش التكرير وإزالة اضطراب الشرق الأوسط لمزيد من الإنتاج. هذا سيضعف أرباح القطاع المنبعي والتكرير بينما يقلل معدل التدفق النقدي الحر الفصلي البالغ 17.2 مليار دولار.
حركة نحو 130 دولار ستصبح أكثر احتمالاً إذا انخفضت مراجعات الأرباح أو انزلقت المشاريع المميزة أو تباطأت إعادة الشراء من وتيرة 5.1 مليار دولار في الربع الثاني. تحويل نقدي أقل ومضاعف تقييم أضعف سيضغط على السهم رغم القوة المالية لإكسون.
توقعات أسعار سهم XOM لعام 2026 من محللي وول ستريت
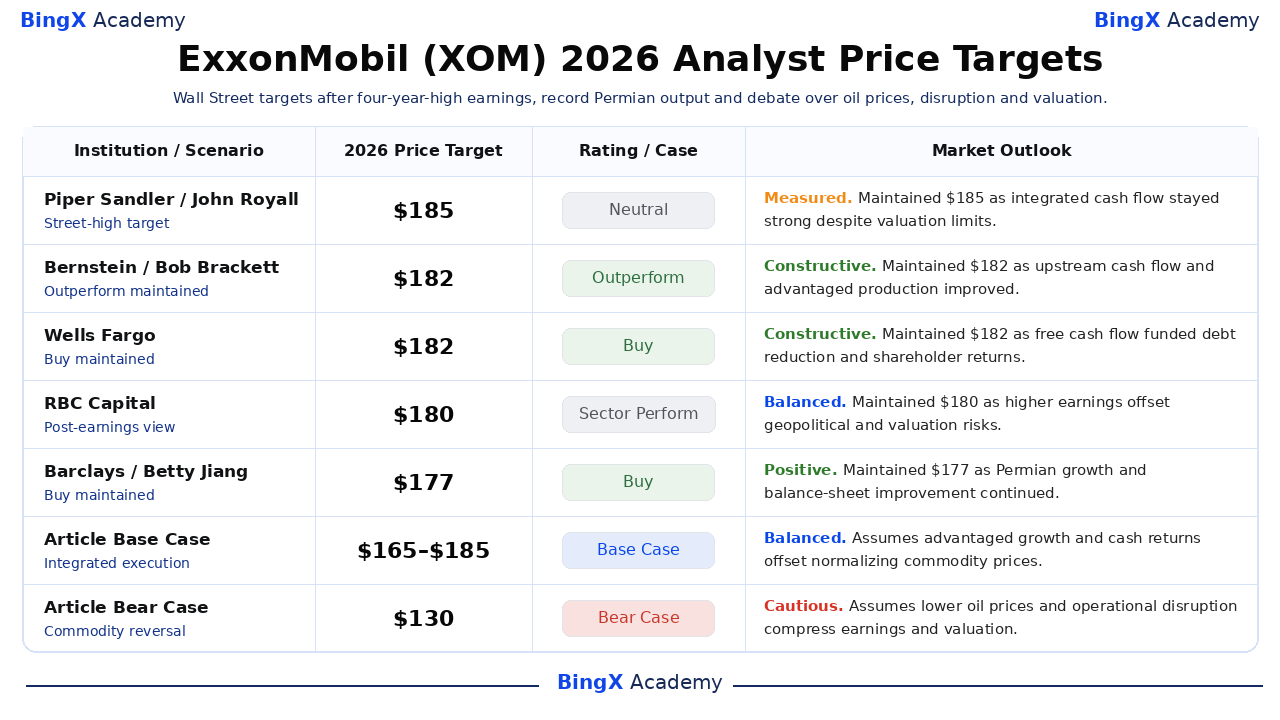
تبقى أهداف وول ستريت مجمعة بإحكام بعد تقرير الربع الثاني. الأهداف الحقيقية الخمسة المختارة تمتد من 177 إلى 185 دولار مقابل الإغلاق المرجعي البالغ 165.23 دولار. هذا النطاق الضيق يشير إلى الثقة في جودة أصول إكسون، لكنه أيضاً يُظهر أن المحللين يرون مساحة محدودة لأخطاء التنفيذ بعد تقدم السهم بحوالي 30%.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التصنيف / الحالة |
نظرة السوق |
|
بايبر ساندلر |
185 دولار |
محايد |
مقيس. 3 سبتمبر: حافظ على الهدف الأعلى للشارع حيث بقي التدفق النقدي المتكامل قوياً رغم قيود التقييم. |
|
برنشتاين |
182 دولار |
أداء متفوق |
بناء. 3 أغسطس: حافظ على الأداء المتفوق بعد توليد نقدي منبعي أقوى ونمو إنتاج مميز. |
|
ويلز فارجو |
182 دولار |
شراء |
بناء. 31 يوليو: حافظ على الشراء حيث دعم التدفق النقدي الحر تقليل الدين وعوائد المساهمين. |
|
آر بي سي كابيتال |
180 دولار |
أداء قطاع |
متوازن. 31 يوليو: حافظ على تصنيف محايد حيث توازنت الأرباح الأعلى مع المخاطر الجيوسياسية والتقييمية. |
|
باركليز |
177 دولار |
شراء |
إيجابي. 10 سبتمبر: حافظ على الشراء حيث دعم نمو البرمايان وتحسن الميزانية العمومية النظرة. |
|
مورجان ستانلي |
177 دولار |
وزن زائد |
إيجابي. 20 أغسطس: أكد الوزن الزائد حيث دعمت الأصول المميزة وعوائد رأس المال القيمة لكل سهم. |
|
الحالة الأساسية للمقال |
165–185 دولار |
الحالة الأساسية |
متوازن. يفترض أن النمو المميز والعوائد النقدية تعوض تطبيع أسعار السلع الأساسية. |
|
حالة الهبوط للمقال |
130 دولار |
حالة الهبوط |
حذر. يفترض أسعار نفط أقل واضطراب تشغيلي يضغط الأرباح والتقييم. |
كيفية تداول سهم إكسون موبيل (XOM) على BingX
تداول نظرة إكسون للإنتاج والتكرير وعوائد المساهمين باستخدام BingX TradFi وأدوات BingX AI. لأن XOM يتفاعل مع أسعار السلع الأساسية والأخبار الجيوسياسية وتنفيذ المشاريع، يجب على المتداولين تحديد المحفز وحدود المخاطر قبل الدخول.
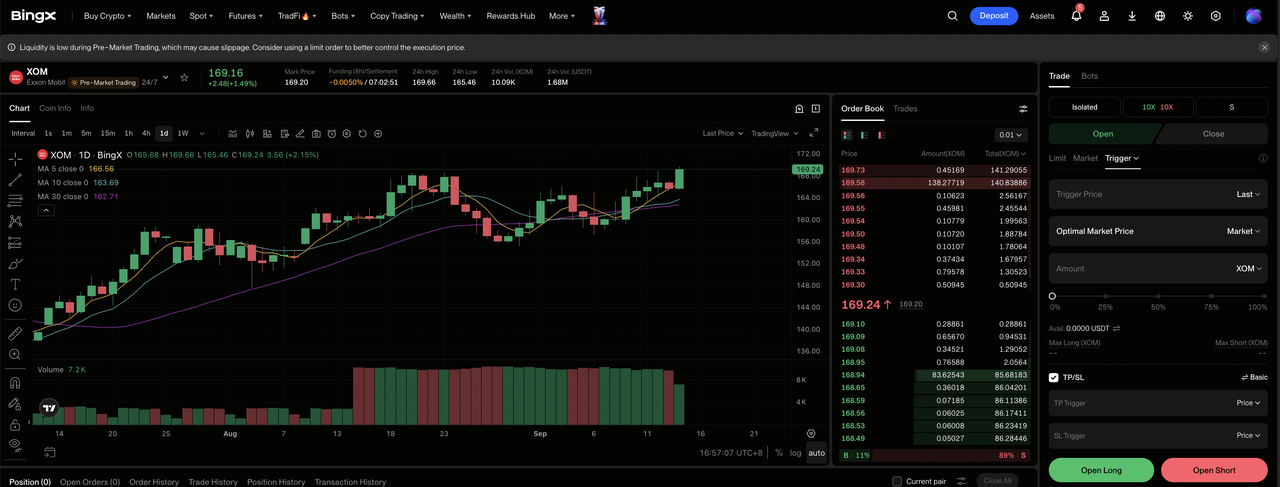
الخطوة 1: الدخول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص على لوحة تحكم منصة BingX.
الخطوة 2: اختر إكسون موبيل (XOM). ابحث عن واختر عقد العقود الآجلة الدائمة XOM-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا بقي الإنتاج المميز والعوائد النقدية قوياً. اختر فتح بيع آجل إذا ضعفت أسعار النفط المنخفضة أو الاضطراب الأرباح.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر هامش معزول أو متبادل بناءً على تحملك للمخاطر. المكسب السنوي حتى تاريخه البالغ حوالي 30% يُظهر لماذا تهم الرافعة المالية المحافظة وتحديد المركز الواضح.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. حدد مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فور دخول التداول. يمكن لـXOM أن يتفاعل بسرعة مع أسعار النفط وهوامش التكرير وتحديثات الإنتاج والتطورات الجيوسياسية.
أهم 5 مخاطر يجب مراقبتها لمستثمري إكسون موبيل في 2026
محفظة إكسون المتكاملة تقلل الاعتماد على عمل واحد، رغم أن أسعار السلع الأساسية وتنفيذ المشاريع وتوزيع رأس المال ما زالت تؤثر على التدفق النقدي والقيمة لكل سهم.
- أسعار النفط الأقل يمكن أن تخفض الأرباح بسرعة: وصلت الأرباح المعدلة إلى 14.7 مليار دولار مع تقوية أسعار النفط الخام. انخفاض مستمر سيضغط هوامش القطاع المنبعي ويترك نقداً أقل بعد 28 إلى 33 مليار دولار من النفقات الرأسمالية السنوية.
- إغلاقات الشرق الأوسط يمكن أن تقلل الإنتاج: احتفظ الإنتاج بالقرب من 4.5 مليون برميل مكافئ نفط يومياً رغم الاضطرابات في قطر والإمارات. انقطاعات أطول يمكن أن تقلل المبيعات حتى لو دعم العرض الأكثر إحكاماً أسعاراً أعلى.
- تأخيرات المشاريع يمكن أن تبطئ خطة نمو إكسون 2030: تستهدف إكسون 5.5 مليون برميل مكافئ نفط يومياً و65% من الأحجام من الأصول المميزة بحلول 2030. تأخيرات في تطوير غيانا أو الغاز الطبيعي المسال أو البرمايان ستؤجل نمو الأرباح.
- هوامش التكرير الأقل يمكن أن تضغط الأرباح: ولد التكرير 4.1 مليار دولار في الربع الثاني مع إحكام أسواق المنتجات. طلب أضعف أو عرض أعلى أو صيانة ممتدة يمكن أن يقلل أرباح حلول المنتجات.
- إعادة الشراء تعتمد على تدفق نقدي حر قوي: أعادت إكسون 9.4 مليار دولار وقللت صافي الدين بـ7 مليارات دولار في الربع الثاني. تدفق نقدي أضعف يمكن أن يبطئ خطة إعادة الشراء السنوية البالغة 20 مليار دولار.
الأفكار النهائية: هل XOM استثمار جيد في 2026؟
تجمع إكسون موبيل إنتاج البرمايان القياسي وأصول غيانا المتوسعة ومنصة تكرير متكاملة مع قدرة مالية قوية. الأرباح المعدلة للربع الثاني البالغة 14.7 مليار دولار والتدفق النقدي الحر البالغ 17.2 مليار دولار مولا الأرباح وإعادة الشراء وتقليل الدين في الوقت نفسه. هذا التنفيذ التشغيلي والمالي يدعم الحالة الأساسية 165–185 دولار رغم تقييم أكثر تطلباً بعد ارتفاع 2026.
السؤال المحوري هو ما إذا كانت التحسينات التشغيلية المتينة يمكن أن تتفوق على الظروف الاستثنائية للسلع الأساسية. يجب على المستثمرين المحافظين مراقبة الإنتاج مقابل خارطة طريق 5.5 مليون برميل مكافئ نفط يومياً لعام 2030، وهوامش التكرير، والإنفاق الرأسمالي السنوي، والتدفق النقدي الحر، وصافي الدين. التقدم عبر المقاييس الخمسة جميعاً سيقوي الطريق نحو 205 دولار، بينما التدهور المتزامن سيفضل حالة الهبوط 130 دولار.
تذكير المخاطر: التداول والاستثمار في XOM ينطوي على مخاطر عالية لخسارة رأس المال. أسعار السلع الأساسية وانقطاعات الإنتاج وهوامش التكرير والاضطراب الجيوسياسي وتنفيذ المشاريع والتنظيم وتغيرات التقييم يمكن أن تؤثر مادياً على السهم. أجر بحثاً مستقلاً واستخدم تحديد مركز منضبط.
قراءات ذات صلة
- أفضل أسهم وصناديق الطاقة للشراء في 2026: أزمة طاقة الذكاء الاصطناعي تلتقي مع التقلبات الجيوسياسية
- أفضل أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووي والغاز وخلايا الوقود وبناء قوة الذكاء الاصطناعي
- توقع أسعار الغاز الطبيعي 2026: صدمة طاقة عالمية بـ15 دولار أم فخ وفرة أمريكية؟
- توقع سهم SLB 2026: اختراق ذكاء اصطناعي رقمي بـ83 دولار أم فخ جيوسياسي بـ48 دولار؟
- توقع أسعار NuScale Power (SMR) 2026: اختراق الطاقة النظيفة أم سراب كثيف رأس المال؟
